Føles bedriftsbudsjettet ditt mer som et nyttårsforsett – satt med de beste intensjoner, men glemt etter noen få uker? Denne veiledningen hjelper deg med å lage et bedriftsbudsjett som holder (i motsetning til mine ambisjoner om måltidsplanlegging i 2025)...
Grunnleggende om bedriftsbudsjett
Et bedriftsbudsjett er en plan for inntekter og utgifter i virksomheten din. På inntektssiden inkluderer det ditt beste estimat på bruttoinntekter (hvor mye penger som kommer inn). På utgiftssiden inkluderer det faste kostnader, variable kostnader, kapitalkostnader og ikke-driftsrelaterte utgifter (alle områdene virksomheten din bruker penger på).
Større organisasjoner bruker programvare for budsjettering og prognoser til å opprette og vedlikeholde budsjetter, under ledelse av økonomidirektøren. I mindre selskaper kan det være eieren og/eller regnskapsføreren som tar seg av budsjetteringen.
Hvis du ikke synes det er så viktig å ta budsjettet på alvor, bør du tenke over dette:
- ½ av alle små bedrifter unnlater å lage et overordnet driftsbudsjett
- ½ av alle små bedrifter går konkurs i løpet av de to første årene
Jeg lar deg avgjøre om disse tingene henger sammen …
De fem viktigste fordelene ved budsjettering
Budsjettering hjelper deg selvfølgelig med å planlegge for utgifter, endringer i inntektene og mer. Men utover det åpenbare – hvilke er de viktigste fordelene med budsjettering for bedriftseiere?
1 – Proaktiv bemanning
Bemanning er en av de største stressfaktorene for eiere av små bedrifter. Jeg tenker tilbake på min egen erfaring med å drive en virksomhet, og hvor elendig jeg pleide å være til å forutse når vi måtte hente inn ekstra hjelp.
Dette førte først til at jeg og de tidlige medarbeiderne mine ble overarbeidet, og deretter, på grunn av en overkorrigering, til at en gruppe nyansatte ikke hadde nok å gjøre da det roet seg.
Det var tøft, og jeg mistet mye goodwill hos noen dyktige medarbeidere. Lær av feilene mine og kom i forkant ved å budsjettere tidlig.
2 – Forberedelse til finansiering
Ethvert tradisjonelt banklån krever en detaljert forretningsplan, komplett med et gjennomtenkt budsjett.
Selv om investorer kanskje er litt mer fleksible, er sjansen stor for at de vil se et omfattende driftsbudsjett og en lønnsomhetsprognose før de overfører pengene sine.
3 – Lavere finansieringskostnader
Hvis du har budsjettert effektivt, kan du også finne ut hvilken type finansiering som vil spare deg for mest penger.
La oss for eksempel si at du plutselig får noen betydelige uventede kostnader. Du kan trekke på kredittlinjen din, bruke et kredittkort eller kanskje til og med benytte deg av fakturabelåning. Du sjekker budsjettet og innser at du med 90 % sikkerhet forventer en kontantinnbetaling neste måned – noe som betyr at du bare trenger en kortsiktig finansieringskilde.
I dette tilfellet kan du sannsynligvis bruke et kredittkort i stedet for å ta opp et lån, og dra nytte av den rentefrie perioden slik at du ikke betaler renter på mellom 21 og over 50 dager (avhengig av når i faktureringssyklusen du foretok kjøpet).
4 – Mindre stress
Det kan være stressende å drive en virksomhet. Så stressende at en undersøkelse fra Xero viste at eiere av små bedrifter hadde lavere skår på «velvære» enn befolkningen generelt.
Det er trist å se … og det er noe av grunnen til at jeg sitter her og skriver denne typen innhold.
Budsjettering kan redusere stresset ditt som bedriftseier og -leder ved å hjelpe deg med å være bedre forberedt på endringer i virksomheten. Jeg vet at du allerede har mindre tid enn du skulle ønske, men ved å sette deg ned og lage et budsjett kan du få ro i sinnet og unngå å måtte gå tilbake og gjøre ting på nytt.
5 – Mer informerte beslutninger
Den gjennomsnittlige småbedriftseieren tar over 6 millioner beslutninger i året … Greit, kanskje ikke egentlig, men det er en hel masse ting å ta stilling til, noe som raskt fører til beslutningstretthet.
Budsjettet ditt kan automatisere enkelte grunnleggende økonomiske beslutninger – for eksempel hvor mye du skal sette av til neste lønnskjøring, eller om du kan satse på en ny mulighet dette kvartalet.
Beste praksis for budsjettering i virksomheten
Et godt bedriftsbudsjett bør være så nøyaktig og omfattende som mulig. Bruk denne beste praksisen for å sikre at du treffer målet – og unngår vanlige budsjettfeil.
Have an account? Log In
Bygg inn en buffer
Budsjetter bruker dine beste estimater (i noen tilfeller kvalifiserte gjetninger) til å projisere tall. Det er lurt å bygge inn en buffer på én av to måter.
1. Øk variable utgifter
Den første er ganske enkelt å anta at de variable utgiftene dine vil bli litt høyere (5–10 %) enn anslagene dine, og bygge dette inn i budsjettet.
2. Legg inn en kontantbuffer
Alternativet er ganske enkelt å ha en kontantbuffer som en egen post i budsjettet (og en faktisk kontantekvivalent konto et sted) for å dekke uventede utgifter eller inntektsmangler. Jeg foretrekker denne metoden, så jeg har inkludert den i den trinnvise prosessen min senere i denne artikkelen.
Bruk de riktige verktøyene
Et Excel-regneark er et trygt valg når du skal lage ditt første budsjett, men det finnes bedre alternativer.
Det meste av regnskapsprogramvaren har en form for budsjetteringsfunksjoner hvis du ikke er klar for å gå til anskaffelse av spesifikk prognoseprogramvare ennå.
Hent inn ekspertene
Hvis du setter ut regnskapsarbeidet og andre økonomioppgaver, kan det være fornuftig å hente inn eksperthjelp for å sette sammen virksomhetens budsjett.
Hvis du har noe som ligner på en intern regnskapsavdeling, bør de være 100 % involvert her. De har fått opplæring i akkurat denne typen oppgaver, så det beste du kan gjøre, er å stole på dem og involvere dem.
Lær og tilpass deg
Det første virksomhetsbudsjettet ditt er kanskje ikke helt treffsikkert, og det er greit.
Ved å sammenligne budsjettet med de faktiske regnskapstallene i etterkant kan du trekke innsikter som vil bidra til å forbedre fremtidige budsjetteringssykluser. Dette er også et godt tidspunkt for å friske opp ferdighetene dine innen økonomiske prognoser, lære deg regnskapets gylne regler eller lese noen regnskapsbøker for nybegynnere.
4 vanlige budsjetteringsmetoder
Det finnes mer enn én måte å budsjettere på – her er en oversikt over de beste rammeverkene for budsjettering i virksomheter.
Nullbasert budsjettering
I nullbasert budsjettering vil de totale inntektene dine minus totale utgifter/tildelte besparelser bli (du gjettet det!) null.
Betyr det at du ikke går med overskudd? Nei, det betyr bare at du tilordner hver dollar en bestemt oppgave. Et nullbasert budsjett kan inneholde poster for «eieruttak», «regnværsfond» eller «julebord på kontoret». Tanken er å tilordne hver dollar et bestemt formål.
I en virksomhetssammenheng starter disse budsjettene også fra null – det vil si at du begynner fra grunnen av, og at du/avdelingslederne må begrunne hver kostnad, selv om den er tilbakevendende. De fleste tidlige organisasjoner bruker denne metoden.
Inkrementell budsjettering
Inkrementell budsjettering tar utgangspunkt i tidligere års økonomiske resultater og legger deretter til eller trekker fra etter behov for å komme frem til inneværende års budsjett.
Hvis du for eksempel lager et budsjett for 2025, vil du bruke de faktiske tallene for inntekter og utgifter fra 2024. Derfra legger du til trinnvise endringer – en forventet økning i inntektene her, en fjernet utgift der – for å komme frem til det nye budsjettet ditt.
Aktivitetsbasert budsjettering
Aktivitetsbasert budsjettering analyserer alle virksomhetsaktiviteter som medfører økonomiske kostnader, og registrerer og undersøker hver utgiftspost linje for linje.
Det er en mer grundig prosess enn andre budsjetteringsmetoder for virksomheter, men den kan være hensiktsmessig når en virksomhet ønsker å kutte kostnader eller avdekke ineffektiv ressursbruk.
Deltakende budsjettering
Deltakende budsjettering innebærer innspill fra flere enn bare deg og regnskapsføreren din, for eksempel ledere på lavere nivåer og avdelingsledere.
Dette gir ulike interessenter større eierskap til budsjetteringsprosessen, samtidig som den endelige godkjenningen fortsatt ligger hos ledelsen.
Hvis du har et team som har vært med en stund, viser denne metoden seg vanligvis å gi gode resultater, selv om den tar litt mer tid.
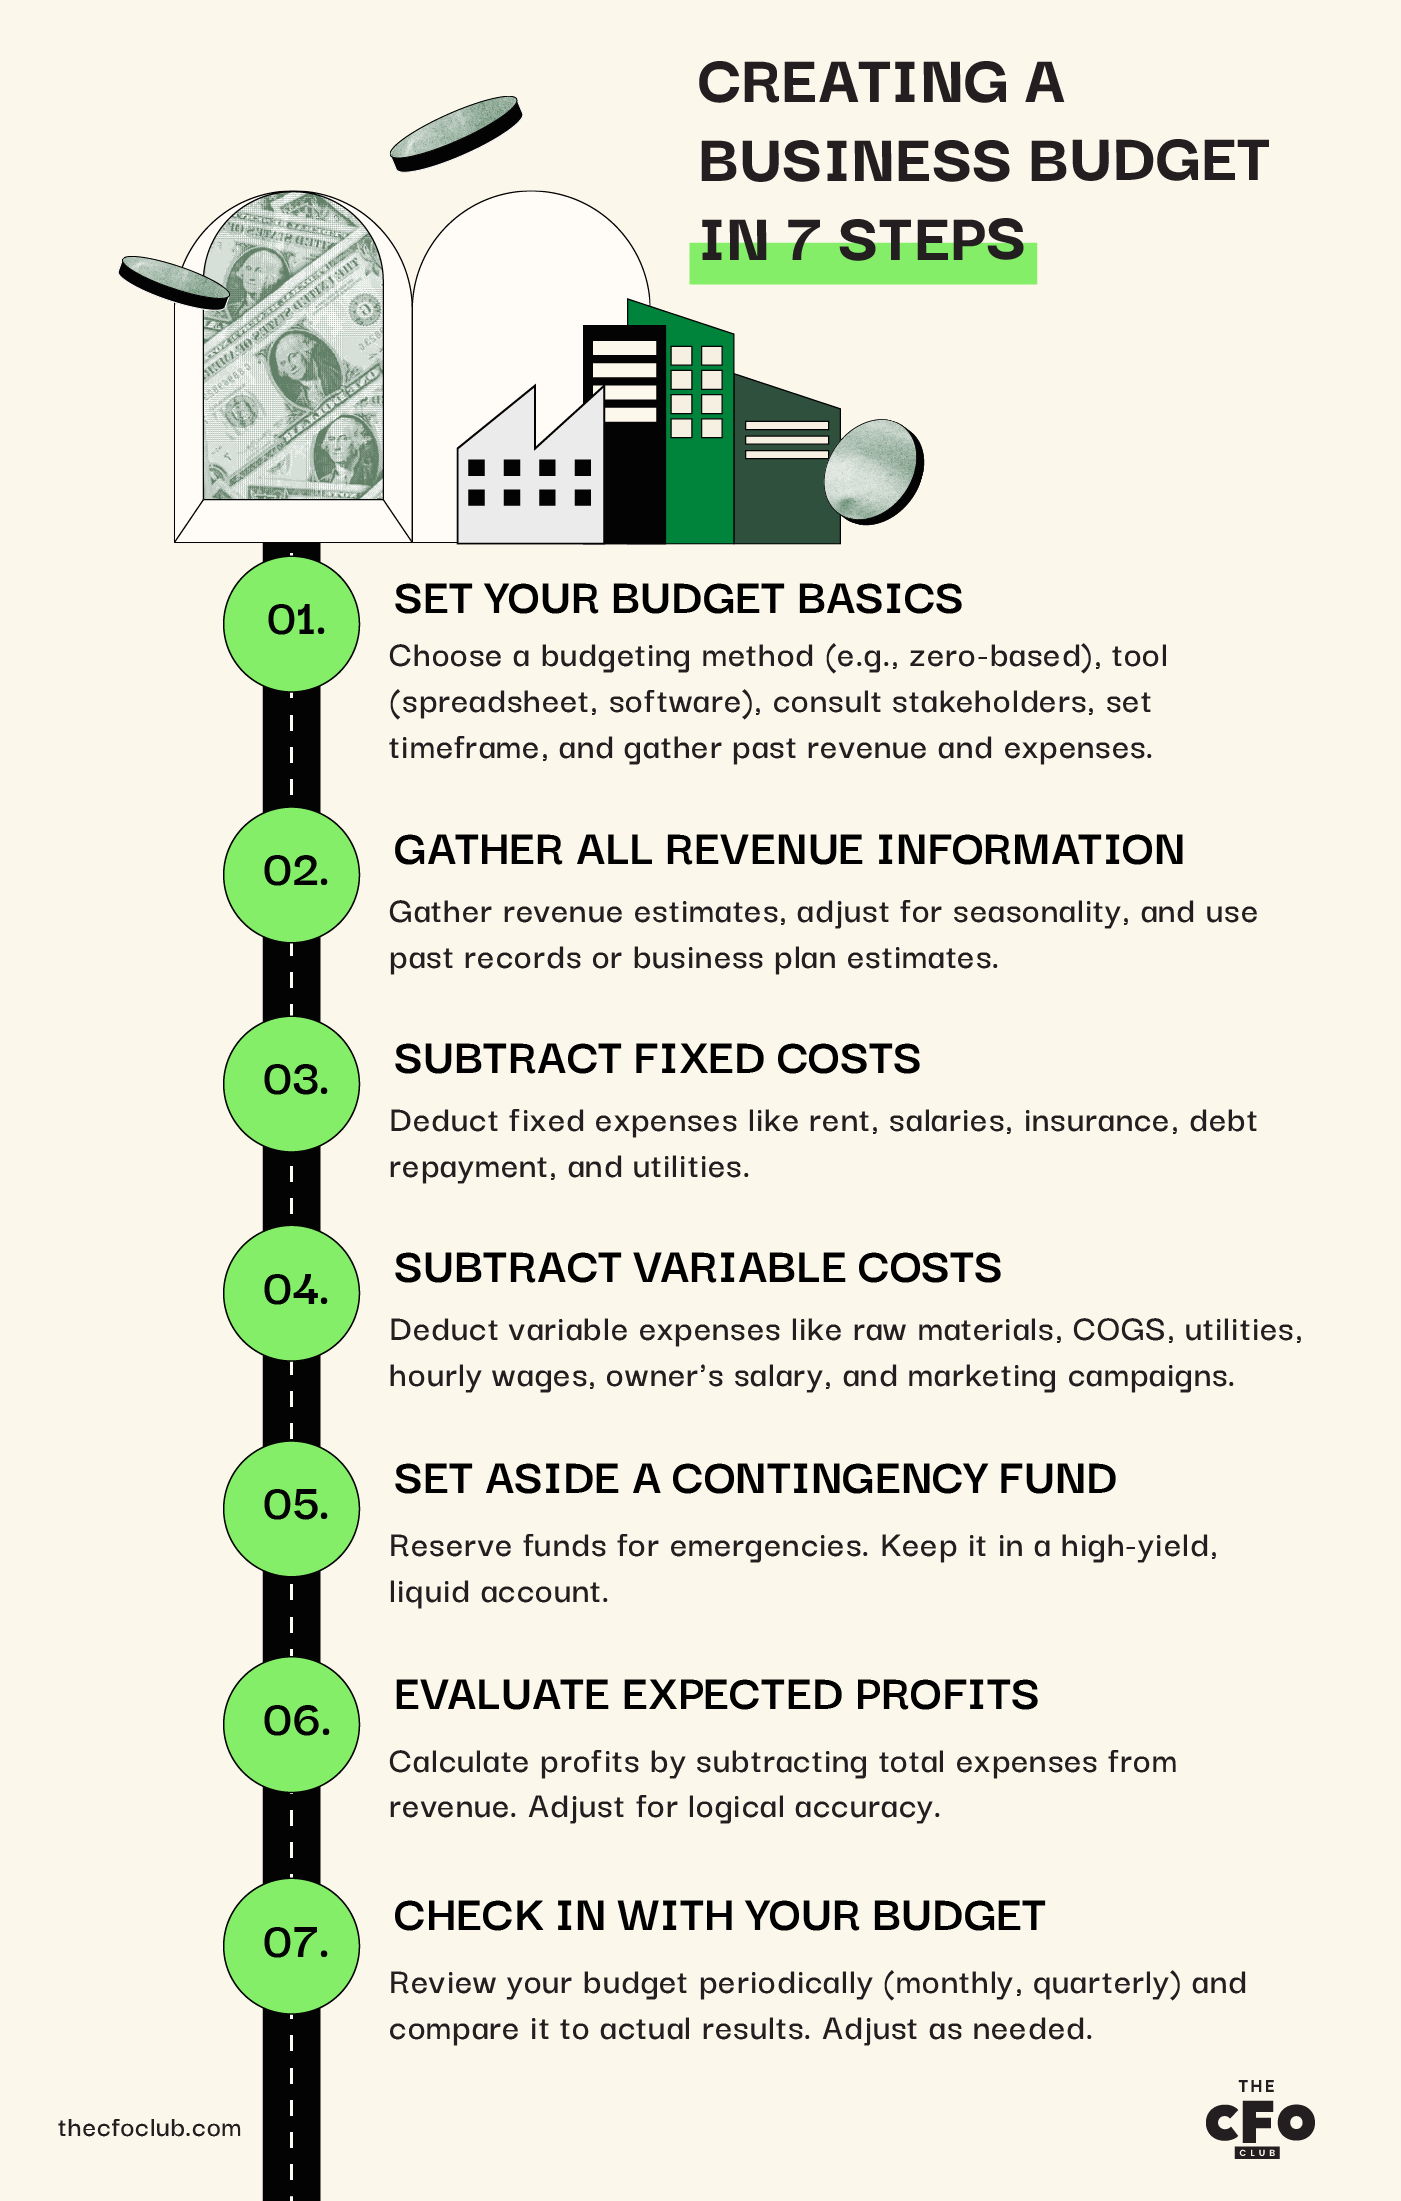
Slik lager du et bedriftsbudsjett i 7 trinn
Her er en praktisk plan for å lage bedriftsbudsjettet ditt fra grunnen av.
1. Fastsett det grunnleggende for budsjettet
Før du setter i gang, må du sørge for å:
- Velge budsjetteringsmetoden du vil bruke; som nevnt skal jeg gå gjennom en nullbasert budsjetteringstilnærming
- Velge et budsjetteringsverktøy, enten det er et regneark, et programvareverktøy eller penn og papir (hvis du vil gjøre teknologivante personer som meg gale)
- Rådføre deg med relevante interessenter (regnskapsføreren din, avdelingsledere osv.)
- Velge tidsperioden for budsjettplanleggingen (kvartalsvis, årlig osv.)
- Samle inn tidligere års regnskaper for både inntekter og utgifter
Når du har gjort dette, er du klar til å lage budsjettet.
2. Samle inn all informasjon om inntekter
Budsjettet bør begynne med et estimat over inntektene fra alle kilder du med rimelighet kan forvente i perioden du lager budsjett for (kvartalet eller regnskapsåret). Dette er de samlede inntektene virksomheten din genererer fra alle kilder, før utgifter.
Et godt råd
Dette er ikke tiden for å være optimistisk når det gjelder å skaffe nye kunder. Jeg kan ikke engang telle hvor mange ganger muntlige forpliktelser har falt bort for meg.
Et godt råd: Dette er ikke tiden for å være optimistisk når det gjelder å skaffe nye kunder. Jeg kan ikke engang telle hvor mange ganger muntlige forpliktelser har falt bort for meg.
For en etablert virksomhet kan du hente inntektene fra eksisterende regnskaper. For en ny virksomhet kan du bruke estimater fra forretningsplanen eller sammenlignbare virksomheter i bransjen … men du bør gå tilbake til dette ofte for å se hvordan du ligger an i forhold til planen.
Sørg for å ta hensyn til eventuell sesongvariasjon i virksomheten. Hvis du for eksempel lager et budsjett for første kvartal 2025, kan det være mer fornuftig å bruke tall fra første kvartal 2024 enn gjennomsnittlige inntekter for hele regnskapsåret.
3. Trekk fra faste kostnader
Faste kostnader er utgifter som forblir de samme uavhengig av hvor store inntekter du genererer. Dette omfatter:
- Husleie
- Månedslønninger* (*timelønn kan være en variabel kostnad, men lønnsutbetalinger til fast ansatte regnes som en fast kostnad)
- Forsikring
- Tilbakebetaling av gjeld
- Faste kostnader til forsyningstjenester og SaaS-verktøy (WiFi, månedlige kostnader for POS-system, regnskapsprogramvare osv.)
Summer de faktiske faste kostnadene basert på data fra tidligere måneder. Husk å ta med faste, men mindre hyppige utgifter, som en forsikringsregning du betaler kvartalsvis eller årlig eiendomsskatt.
Når du har samlet alt, trekker du disse faste kostnadene fra inntektene.
4. Trekk fra variable kostnader
Variable kostnader er utgifter som endres fra måned til måned, vanligvis i takt med endringer i virksomhetens produksjon eller resultat. Dette omfatter:
- Råvarer
- Varekostnad
- Variable kostnader til forsyningstjenester, som strøm
- Timelønn til ansatte
- Eierens lønn eller uttak (hvis det varierer med overskuddet)
- Markedsføringskampanjer
Variable kostnader kan estimeres ved hjelp av formler i budsjettet (hvis du bruker et regneark eller et avansert budsjetteringsverktøy).
Siden variable kostnader øker i takt med virksomhetens produksjon (det vil si det totale antallet produserte enheter), kan du bruke de totale variable kostnadene til å fastsette en variabel kostnad per enhet og la cellene oppdatere seg dynamisk i takt med dette tallet.
5. Sett av et beredskapsfond
Et beredskapsfond er i praksis et nødfond for virksomheten din. Det skal dekke uforutsette utgifter, eller til og med vanlige utgifter hvis inntektene blir lavere enn forventet.
Hvor mye du setter av i beredskapsfondet, avhenger av virksomhetens art, hvor stabile inntektene dine er, og hvilke raske finansieringsalternativer som er tilgjengelige for deg.
Husk at når dette først er etablert, trenger du ikke å gjenta dette trinnet med mindre du tar ut penger fra fondet. Du trenger ikke å budsjettere med et nytt beredskapsfond hvert kvartal eller år — du må bare sørge for at du har satt av noen midler til dette formålet.
Beredskapsfondet er heller ikke en «utgift», og reduserer teknisk sett ikke lønnsomheten din, selv om jeg anbefaler at du beregner det på dette stadiet slik at du ikke blir fristet til å bruke bufferen din andre steder.
Hva du skal gjøre med beredskapsfondet ditt
At du ikke aktivt bruker nødfondet ditt til å utvikle virksomheten, betyr ikke at du bør la det stå på en bankkonto uten rente.
Du bør alltid oppbevare beredskapsfondet ditt i en svært likvid eiendel, men du kan like gjerne få litt avkastning — derfor kan det være et godt alternativ å velge en høyrentesparekonto for virksomheten eller et pengemarkedsfond.
Pass bare på at du kan få tilgang til pengene raskt, når som helst, uten problemer eller gebyrer.
6. Vurder forventet overskudd
Du kan beregne forventet overskudd nå som du har de samlede estimerte inntektene og utgiftene dine.
Hvis tallet er positivt, går du med overskudd og ligger an til et lønnsomt år! Hvis det er negativt, går du med underskudd. Ikke bekymre deg — det er ganske vanlig at virksomheter opplever perioder med nettotap.
Hvorfor «i svart»?
Siden vi snakker om penger, antar du kanskje at «i grønt» gir mer mening, og det ville vært riktig … hvis uttrykket hadde oppstått nylig. «I rødt» er en forkortelse for «med rød blekkføring», og viser til en tid da selskaper skrev ned tap med penn.
Hvis det var rødt, var det dårlig. Hvis det var svart, var det fortsatt bra.
Før du godtar dette tallet som en fasit, må du kontrollere at tallet du har kommet frem til, gir logisk mening. Det er en rask måte å kontrollere arbeidet på og sikre at du ikke har utelatt noe.
Hvis du tar ut en variabel eierlønn, kan du også vente til dette trinnet med å fastsette beløpet. Pass bare på at du ikke teller det dobbelt — hvis du allerede har inkludert eierlønn i de variable kostnadene dine, må du ikke telle den med en gang til her.
7. Følg opp budsjettet ditt
Budsjetter bør gjennomgås med relevante intervaller, for eksempel ved slutten av hver måned, hvert kvartal eller hvert regnskapsår. Hvis virksomheten din er i en tidlig fase og/eller vokser raskt, bør du kontrollere budsjettet oftere.
Hvis du lager et virksomhetsbudsjett for første gang, bør du følge det opp minst én gang i kvartalet og sammenligne det med de faktiske inntektene og utgiftene dine. Dette kan også hjelpe deg med å lage bedre prognoser: et nøyaktig budsjett = mer nøyaktige prognoser
Hvis du oppdager at de faktiske tallene avviker betydelig fra estimatene dine, kan det være på tide å undersøke budsjettet på nytt eller bruke en annen prognosemodell for å forbedre estimatene dine.
5 typer virksomhetsbudsjetter
Nå kjenner du det grunnleggende om budsjettering for virksomheter. Hvis du vil gå mer i dybden, finner du her de ulike budsjett_typene som kan være relevante for virksomheten din.
Hovedbudsjett
Et hovedbudsjett er en oversikt over forventede inntekter og utgifter fra alle avdelinger i en virksomhet — og det er dette jeg har forberedt deg på å lage i denne artikkelen.
I større virksomheter er det vanlig å ha driftsbudsjetter for hver avdeling eller hvert prosjekt, i tillegg til et hovedbudsjett som samler alt.
More Articles
Driftsbudsjett
Driftsbudsjetter brukes til å estimere utgifter og inntekter basert på den spesifikke driften det er snakk om, derav navnet.
Når organisasjonen din er liten og du arbeider mot ett hovedmål, er driftsbudsjettet det samme som hovedbudsjettet. Når virksomheten vokser, lager du imidlertid driftsbudsjetter for hvert spesifikke prosjekt eller hver avdeling du arbeider med.
Investeringsbudsjett
Et investeringsbudsjett brukes til å vurdere potensielle større investeringer, prosjekter eller innkjøp. En virksomhet kan for eksempel utarbeide et investeringsbudsjett for å undersøke muligheten for å åpne et nytt produksjonsanlegg.
Investeringsbudsjettet vil se på forventede utgifter og inntekter fra det spesifikke potensielle prosjektet for å vurdere lønnsomheten og avgjøre om det er en god bruk av virksomhetens kapital.
Kontantbudsjett
Et kontantstrømbudsjett er et estimat på virksomhetens kontantstrøm over en bestemt periode, som kan være ukentlig, månedlig, kvartalsvis eller årlig.
Det er et nyttig utgangspunkt for kontantstrømanalyse og bidrar til å sikre at et selskap har tilstrekkelig med kontanter til å fortsette driften.
Arbeidsbudsjett
Et arbeidsbudsjett er litt annerledes; det er et kombinert verktøy for økonomi og menneskelige ressurser som brukes til å anslå hvor mange timer ansatte eller innleide konsulenter må arbeide for å oppfylle et forventet produksjonskrav eller nå inntektsmål.
Det kan være nyttig for å anslå arbeidskostnader, beregne inntekter (for eksempel hvis man fakturerer kunder per time) og hjelpe HR med å ta mer velinformerte bemanningsbeslutninger.
Bedre budsjett, bedre virksomhet
Selv om et budsjett bare er én del av den overordnede forretningsstrategien din, er det en svært viktig del. Å drive en virksomhet uten et budsjett er litt som å bake en kake uten en oppskrift. Klart det kan fungere — men er du villig til å satse på det? Spill det trygt og bak bedre kaker oppnå bedre forretningsresultater med et velstrukturert virksomhetsbudsjett.
Er du klar til å videreutvikle ferdighetene dine som økonomileder? Abonner på nyhetsbrevet vårt for ekspertråd, veiledninger og innsikt fra økonomiledere som former teknologibransjen.