


Onkostenrekeningen zijn een vaste waarde in de boekhouding. Ze helpen bij het bijhouden van zakelijk uitgegeven geld en het opstellen van financiële rapportages die aan GAAP voldoen aan het einde van de boekhoudperiode.
Het is een eenvoudig concept met enkele nuances. In deze gids gebruik ik mijn ervaring als voormalig accountant om de betekenis en rol van onkostenrekeningen te verduidelijken, en om enkele variaties en hulpmiddelen voor onkostenbeheer te bespreken. Laten we erin duiken.
Wat zijn onkostenrekeningen?
Onkostenrekeningen zijn tijdelijke rekeningen waarop de kosten worden bijgehouden die een bedrijf maakt bij het genereren van omzet. Ze maken deel uit van de resultatenrekening (of winst-en-verliesrekening) en worden gebruikt om alle uitgaven vast te leggen die de winst verlagen.
Veelvoorkomende onkosten zijn huur, salarissen/lonen, nutsvoorzieningen, reclame, kantoorbenodigdheden en beheer van reiskosten. Wanneer een bedrijf iets betaalt (zoals een reis), wordt dat bedrag gedebiteerd op een onkostenrekening. Hierdoor nemen de totale onkosten toe, wat vervolgens de winst van het bedrijf verlaagt.
Zo ziet het proces er doorgaans uit:
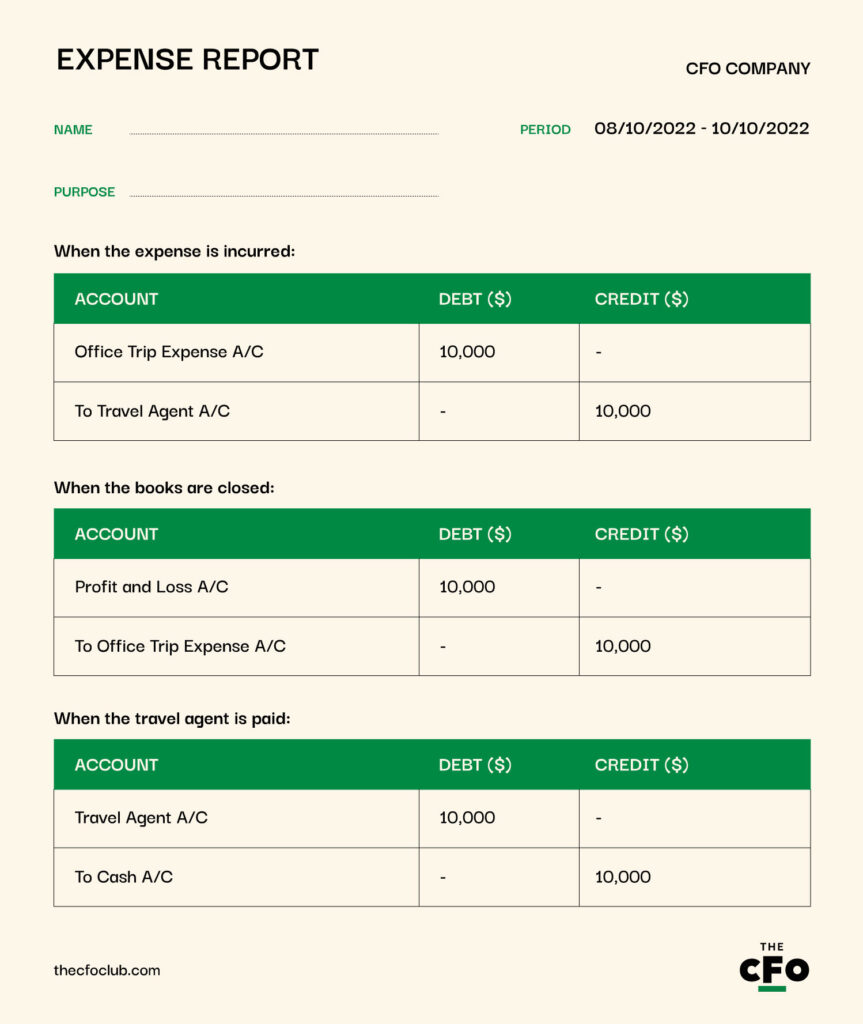
Stel dat je dit jaar $10,000 hebt uitgegeven aan de jaarlijkse kantooruitstap, inclusief entertainmentkosten. Je hebt de reisagent nog niet betaald en die vindt het niet erg als je tijdens de volgende boekhoudperiode betaalt.
De $10,000 wordt overgeboekt naar een rekening “onkosten kantooruitstap” en de rekening van de reisagent wordt voor hetzelfde bedrag gecrediteerd. Als je vragen hebt over waarom dit zo werkt, bekijk dan onze gids over de drie gouden regels van de boekhouding.
Wanneer je aan het einde van de boekhoudperiode je boekhouding afsluit, wordt het saldo op de onkostenrekening afgesloten naar de winst-en-verliesrekening (gepresenteerd als de resultatenrekening voor GAAP-naleving). In je journaal worden de volgende boekingen gedaan om de transactie die we zojuist hebben besproken vast te leggen:
Waarom zijn onkostenrekeningen belangrijk?
Onkostenrekeningen helpen bij het organiseren en categoriseren van onkostentransacties en de bijbehorende indirecte kosten. Ze helpen ook bij het bewaken van uitgavenlimieten per categorie, waardoor je inzicht, controle en overzicht krijgt in je bedrijfsactiviteiten.
Voorbeeld: Stel dat je $50,000 hebt begroot voor uitgaven aan vieringen zoals verjaardagen, jubilea en andere persoonlijke evenementen van werknemers. Veel van je teamleden hebben dit kwartaal kinderen gekregen en je hebt de limiet van $50,000 al overschreden vóór het einde van Q2.
Als je een onkostenrekening voor werknemersvieringen hebt, kan je team een mogelijke budgetoverschrijding voor het huidige jaar signaleren. Hierdoor krijg je de tijd om je voor te bereiden en geld uit een andere onkostencategorie of rekeningschema over te hevelen naar onkosten voor werknemersvieringen, zodat je je totale onkostenlimieten toch naleeft.

IRS-conform
Onkostenrekeningen zijn ook belangrijk om bij te houden, omdat de IRS moet weten waaraan je geld uitgeeft, niet alleen hoeveel. Door afzonderlijke rekeningen voor alle onkostencategorieën bij te houden, kunnen externe auditors en auditors van de IRS gemakkelijker controleren of de door jou opgevoerde onkosten aftrekbaar zijn.
De 4 verschillende soorten onkostenrekeningen
Wist je dat er meer dan één soort onkostenrekening bestaat? Verschillende onkostenrekeningen hebben hun eigen nuances, die op de lange termijn waardevol zijn om te kennen. Hier volgt een volledig overzicht van elk type en wat het inhoudt:
Kostprijs van de verkochte goederen
De kostprijs van de verkochte goederen (COGS) omvat de directe kosten die fabrikanten maken om goederen te produceren. Voor detailhandelaren omvat COGS de voorraadkosten en gerelateerde uitgaven, zoals vrachtkosten.
Zelfs dienstverlenende bedrijven hebben een equivalent van COGS, de kostprijs van de omzet (COS), die de directe kosten (directe arbeid en overheadkosten) omvat voor het leveren van de dienst. SaaS-CFO's houden zich doorgaans bezig met de kostprijs van de omzet, maar CFO's van technologiebedrijven die met hardwarebedrijven werken, hebben nog steeds te maken met COGS en voorraadbeheer.
COS wordt ten laste van het resultaat gebracht in hetzelfde jaar als waarin deze wordt gemaakt. In sommige gevallen worden deze geactiveerd, maar zelfs dan verschijnen ze doorgaans op de balans als vooruitbetaalde kosten. Als bijvoorbeeld een deel van de COS vooraf wordt betaald voor toekomstige diensten, wordt dit geboekt als vooruitbetaalde kosten en in de loop van de tijd afgeschreven.
Wanneer een fabrikant geld uitgeeft aan grondstoffen, arbeid en overheadkosten, worden de uitgaven geactiveerd als voorraad. Deze uitgaven blijven op de balans staan als voorraad totdat deze wordt verkocht. Wanneer de detailhandelaar deze voorraad koopt, verschijnt de aankoopprijs op diens balans als voorraad totdat deze verder wordt verkocht.
Stel dat je T-shirts verkoopt en de kosten per T-shirt $10 bedragen. Telkens wanneer je één exemplaar verkoopt (één T-shirt), wordt $10 overgeboekt van voorraad naar de COGS A/C. De kosten van onverkochte voorraad—zeg 1.000 exemplaren ter waarde van $10.000—blijven op de balans staan.
Het saldo op de COGS-rekening wordt aan het einde van het jaar afgesloten naar de winst-en-verliesrekening om de brutowinst te berekenen.
Houd rekening met
Voor zowel fabrikanten als detailhandelaren wordt voorraad (een vlottend actief) \u003cstrong\u003ealleen bij verkoop\u003c/strong\u003e omgezet in een kostenpost, in overeenstemming met het \u003ca href=\u0022https://corporatefinanceinstitute.com/resources/accounting/matching-principle/\u0022 target=\u0022_blank\u0022 rel=\u0022noreferrer noopener\u0022\u003ematchingbeginsel in de boekhouding\u003c/a\u003e.
Have an account? Log In
Bedrijfskosten
Bedrijfskosten worden zelden geactiveerd. De meeste rekeningen voor bedrijfskosten, zoals reclamekosten, zakelijke reiskosten en energiekosten, worden aan het einde van het jaar afgesloten naar de winst-en-verliesrekening.
Er zijn echter enkele uitzonderingen. Voorbeelden zijn:
| Type | Wat het is |
| Verbeteringskosten | Wanneer je geld uitgeeft aan reparaties of revisies die de functionaliteit of efficiëntie van een actief verbeteren of de levensduur ervan verlengen, kun je deze kosten activeren door ze toe te voegen aan de boekwaarde van het actief. |
| O&O-kosten | Initiële O&O-kosten worden doorgaans als kosten verwerkt, maar specifieke kosten na de haalbaarheidsfase, zoals het coderen en testen van software voor intern gebruik, kunnen worden geactiveerd en afgeschreven als aan de voorwaarden van ASC 350-40 en IRS §174 is voldaan. |
| Vooruitbetaalde kosten | Kosten die zijn betaald voor diensten die in een toekomstige verslagperiode worden afgenomen, worden geactiveerd. Vergeet niet om bij het budgetteren voor toekomstige perioden rekening te houden met de afschrijvingskosten. |
| Rente op bouwleningen | Rentekosten die tijdens de bouw van een langlopend actief, zoals een gebouw, worden betaald, kunnen met behulp van een activarekening worden geactiveerd totdat het actief klaar is voor gebruik. In toekomstige perioden worden ze via de afschrijvingsrekening als kosten verwerkt. |
Niet-operationele kosten
Niet-operationele kosten houden niet rechtstreeks verband met de kernactiviteiten van het bedrijf. Ze worden behandeld als elke andere kostenpost. Voorbeelden zijn:
- Rente: Rente is een financiële kostenpost. Rente op leningen, obligaties of kredietlijnen wordt gecategoriseerd als niet-operationele kosten.
- Schikkingen en juridische kosten: Boetes, sancties en schikkingen uit rechtszaken die niet voortkomen uit normale bedrijfsactiviteiten, worden gecategoriseerd als niet-operationeel.
- Afschrijvingen (soms niet-operationeel): Afschrijvingskosten op activa die niet in de kernactiviteiten worden gebruikt (zoals huurwoningen) kunnen worden geclassificeerd als niet-operationeel.
Niet-aftrekbare kosten
Niet-aftrekbare kosten worden net als elke andere kostenpost geboekt, maar worden niet aangepast voor belastingdoeleinden. Hoewel niet-aftrekbare inkomsten je nettowinst nog steeds verlagen, verminderen ze je belastingverplichting niet, omdat de IRS ze niet toestaat.
Voorbeelden van niet-aftrekbare kosten zijn boetes en sancties (zoals IRS-sancties en OSHA-boetes), politieke bijdragen en lobbykosten, en bepaalde levensverzekeringspremies (als het bedrijf de begunstigde is)


Voordelen van kostenrekeningen
Kostenrekeningen zijn een onmisbaar onderdeel van financiële administratie, omdat je zonder deze rekeningen geen financiële rapporten kunt opstellen. Ze bieden echter ook verschillende andere voordelen, zoals:
- Nauwkeurige financiële registratie: Door uitgaven te scheiden over afzonderlijke rekeningen wordt financiële chaos voorkomen. Dit zorgt voor overzichtelijke gegevens voor rapportages, budgettering en analyses.
- Belastingoptimalisatie en naleving: Correct gecategoriseerde uitgaven helpen om aftrekposten te maximaliseren en tegelijkertijd de IRS tevreden te houden—niemand zit op een belastingcontrole te wachten.
- Eenvoudigere audits en financiële beoordelingen: Of ze nu intern of extern worden uitgevoerd, goed georganiseerde onkostenrekeningen versnellen audits en verminderen problemen bij het afstemmen van financiële gegevens.
- Kostenbeheersing en budgettering: Door verschillende uitgavencategorieën bij te houden, wordt het eenvoudiger om budgetten vast te stellen en gebieden met te hoge uitgaven te identificeren voordat ze een probleem worden.
Nadelen van onkostenrekeningen
Er is geen goede reden, en zelfs geen mogelijkheid, om onkostenrekeningen te negeren. Toch hebben ze enkele nadelen, waaronder:
- Complexiteit en administratieve last: Het beheren van meerdere uitgavencategorieën kan overweldigend worden, vooral voor bedrijven met grote transactievolumes. Een te gedetailleerde indeling leidt vaak tot een administratieve nachtmerrie.
- Risico op verkeerde classificatie: Werknemers of accountants kunnen uitgaven verkeerd classificeren, wat kan leiden tot onjuiste financiële overzichten en mogelijke problemen met de naleving van belastingregels.
- Inconsistente categorisering tussen afdelingen: Als verschillende teams verschillende methoden gebruiken om uitgaven bij te houden, kan dit leiden tot inconsistenties in rapportages en problemen bij het afstemmen van gegevens.
Onkostenrekeningen beheren
Het beheren van onkostenrekeningen gaat om meer dan alleen boekhouding. Het draait om financiële controle, belastingoptimalisatie en strategische besluitvorming. Hier zijn enkele manieren om onkostenrekeningen effectief te beheren:
1. Standaardiseer uitgavencategorieën
Categoriseer uitgaven en bepaal wat elke categorie omvat. Vermijd echter een overmatige detaillering. Te veel categorieën maken rapportages onnodig complex.
2. Automatiseer het bijhouden van uitgaven
Gebruik cloudgebaseerde boekhoudsoftware zoals QuickBooks, Xero of NetSuite om uitgaven automatisch te categoriseren en bij te houden. Overweeg ook te investeren in hulpmiddelen voor onkostenautomatisering, zoals Expensify, Brex of Ramp, zodat werknemers bonnetjes digitaal kunnen indienen.
3. Stel duidelijke beleidsregels en procedures voor onkostenrapportage op
Bepaal welke uitgaven zijn toegestaan, verduidelijk welke uitgaven werknemers wel en niet mogen declareren en gebruik een standaard onkostenrapportagetemplate. Stel een verplichting in om bonnetjes te overleggen voor uitgaven boven een bepaald bedrag en richt goedkeuringsprocessen voor uitgaven in. Je kunt bijvoorbeeld goedkeuring van een manager verplicht stellen voor vergoedingen op basis van onkostenrapporten van meer dan $500.
Het is ook belangrijk om vast te stellen wanneer je uitgaven moet indienen en wanneer dit te vroeg is. Als je ze eerder indient dan nodig, loop je het risico dat je nettowinst en financiële gezondheid worden vertekend.
4. Stem rekeningen regelmatig af
Maandelijkse afstemmingen om te controleren of geregistreerde uitgaven overeenkomen met bankafschriften en creditcardtransacties zijn een uitstekende strategie om gedoe op het laatste moment over ontbrekende of twijfelachtige transacties te voorkomen. Naarmate transactievolumes toenemen, kunnen hulpmiddelen voor het afstemmen van creditcardtransacties helpen om het vergelijkingsproces te automatiseren.
5. Houd uitgaven in de gaten en stel budgetten vast
Analyseer trends in uitgaven om te zien waar een groot deel van het geld wordt besteed. Als kosten ongemerkt oplopen, helpen regelmatige beoordelingen om dit vroegtijdig te signaleren. Je kunt kosten ook beheersen door uitgavenlimieten voor elke afdeling vast te stellen en hulpmiddelen voor prestatiebeoordeling te gebruiken, zoals een analyse van budgetafwijkingen.
6. Plan belastingaftrek en naleving
Om belastingvoordelen te maximaliseren, houd je gedetailleerde administratie bij van aftrekbare kosten, zoals abonnementskosten voor bedrijfssoftware en kosten voor zakenreizen. Werk samen met een accountant om te voldoen aan de voorschriften van de IRS.
7. Rekeningen periodiek beoordelen en optimaliseren
Voeg dubbele kostencategorieën samen om financiële rapportage te vereenvoudigen. Identificeer abonnementen of diensten die onvoldoende worden gebruikt en kunnen worden opgezegd, en bekijk historische uitgaventrends om datagestuurde budgetbeslissingen te nemen.
Hulpmiddelen voor het beheer van onkostenrekeningen
Het beheer van onkosten kan te complex worden om handmatig uit te voeren naarmate een bedrijf groeit. Daar komt software voor onkostenbeheer goed van pas. De voordelen van hulpmiddelen voor onkostenbeheer zijn onder andere dat je de meeste processen kunt automatiseren, rapportages kunt stroomlijnen en datagestuurde beslissingen kunt nemen.
Als je op zoek bent naar een oplossing voor onkostenbeheer, zijn dit enkele van onze favorieten:
Software en eenvoud zijn van cruciaal belang
Onkostenrekeningen kunnen uitgroeien tot een complex web van transacties. Wat is de beste manier om ze te beheren? Eenvoudige categorisering en software voor onkostenbeheer maken het proces gemakkelijker door chaos, fouten en handmatig werk uit het onkostenbeheer te verwijderen.
Klaar om je vaardigheden als financeprofessional verder te ontwikkelen? Abonneer je op onze gratis nieuwsbrief voor deskundig advies, handleidingen en inzichten van financiële leiders die de technologische sector vormgeven.