ASC 606 is de (nogal) nieuwe boekhoudkundige vereiste voor omzetverantwoording die ervoor zorgt dat iedereen eerlijk en volgens dezelfde regels te werk gaat in de wereld van financiële verslaglegging, waarbij geloofwaardigheid en transparantie tegenover investeerders en belanghebbenden worden gehandhaafd.
Hier bespreek ik de fijne kneepjes van ASC 606. Ik ga in op de uitdagingen waarmee SaaS-bedrijven te maken krijgen bij omzetverantwoording en geef praktische oplossingen om door de complexiteit van de nieuwste omzetverantwoordingsstandaard van de FASB te navigeren.
Wat is ASC 606?
Onderwerp 606 van de codificatie van boekhoudkundige standaarden, ook bekend als ASC 606, is een boekhoudkundig principe dat praktijken voor omzetverantwoording standaardiseert. De standaard werd in 2014 gezamenlijk uitgevaardigd door de Raad voor financiële verslaggevingsnormen (FASB) en de Raad voor internationale standaarden voor financiële verslaggeving (IASB) om een sectorneutrale benadering van omzetverantwoording te bieden die complexiteit wegneemt en de vergelijkbaarheid van financiële overzichten vergroot.
ASC 606 vervangt alle bestaande richtlijnen voor omzetverantwoording die vereist zijn volgens zowel US GAAP (algemeen aanvaarde boekhoudkundige grondslagen) als IFRS (Internationale standaarden voor financiële verslaggeving).
Deze richtlijnen vervangen ASC 605 (de oude standaard voor omzetverantwoording) en introduceren een nieuw model in vijf stappen dat bedrijven kunnen gebruiken om omzet te analyseren die wordt verdiend met de overdracht van de zeggenschap over goederen of diensten.
Dus, wat betekent dat eigenlijk? Als je een bedrijf runt dat omzet genereert uit contracten met klanten, bevat ASC 606 richtlijnen voor wanneer en hoe je omzet uit die contracten moet verantwoorden. De standaard werd uitgevaardigd met als doel gebruikers van financiële overzichten meer informatie te geven over de aard, waarde, timing en onzekerheid van omzet die via klantcontracten wordt verdiend.
Waarom zou ASC 606 belangrijk voor je moeten zijn?
ASC 606 is belangrijk omdat de standaard zorgt voor een nauwkeurige en consistente omzetverantwoording. De standaard zorgt voor transparantie in financiële verslaglegging en voorziet belanghebbenden van betrouwbare informatie over de omzet van een bedrijf.
ASC 606 verandert de spelregels door een meer consistente en nauwkeurige benadering van omzetverantwoording te introduceren. De nieuwe omzetstandaard had een tweeledig doel. Ten eerste lost het nieuwe model voor omzetverantwoording problemen en onduidelijkheden op in de oude regels voor omzetverantwoording. Vervolgens biedt het een sterkere en betere manier om met omzetgerelateerde kwesties om te gaan.
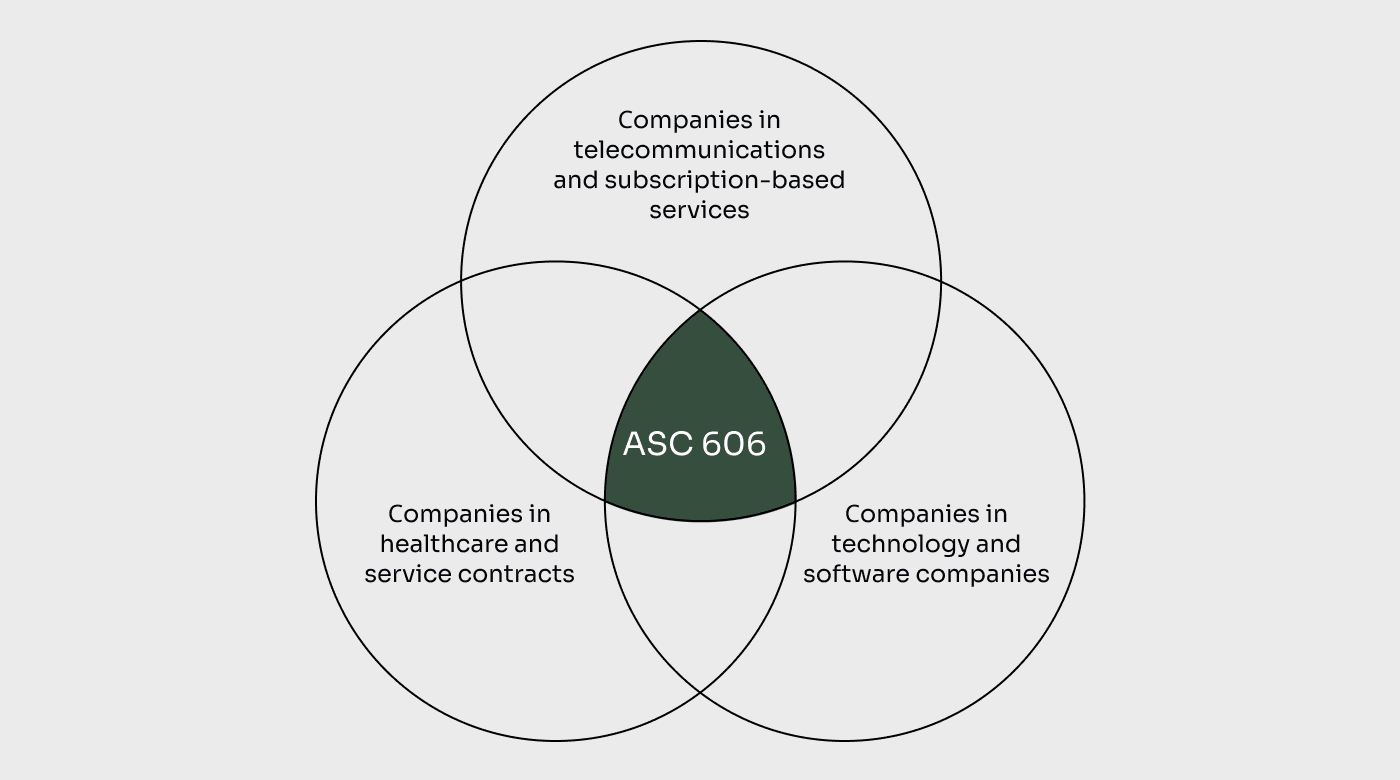
Daarnaast maakt de standaard het eenvoudiger om praktijken voor omzetverantwoording tussen verschillende bedrijven, sectoren, landen en markten te vergelijken. Mensen die financiële overzichten analyseren, krijgen nuttigere informatie dankzij betere vereisten voor toelichtingen.
Tot slot, en voor jou het meest voordelig, zorgt ASC 606 ervoor dat bedrijven gemakkelijker financiële overzichten kunnen opstellen, omdat het aantal regels dat je moet volgen, wordt verminderd.
De standaard vereist dat bedrijven omzet over de looptijd van het contract toewijzen en deze in de loop van de tijd verantwoorden naarmate de klant toegang krijgt tot het product, de dienst of de software en daarvan profiteert. Dit brengt de omzetverantwoording in overeenstemming met de daadwerkelijke levering van waarde en biedt een nauwkeurigere weergave van de financiële prestaties van het bedrijf.
Pauze: ben je er nog?
Als je oprecht nieuwsgierig bent naar ASC 606, lees dan verder. Als je hier alleen bent om er zeker van te zijn dat je geen boete van de overheid krijgt, kun je beter kijken naar software voor financiële verslaglegging. Die weet alles over omzetverantwoording, zodat jij dat niet hoeft te weten.
Het is duidelijk dat de gevolgen voor SaaS-bedrijven aanzienlijk zijn. Met ASC 606 moet je je praktijken voor omzetverantwoording en financiële verslaglegging opnieuw beoordelen om ervoor te zorgen dat je aan de nieuwe standaard voldoet.
Voor naleving van ASC 606 zijn ook uitgebreidere toelichtingen in financiële overzichten vereist om transparantie te bieden over methoden voor omzetverantwoording en de timing van omzetverantwoording.
Laten we het zo bekijken: stel dat je een software-as-a-servicebedrijf (SaaS) runt en dat je bedrijfsmodel erop gebaseerd is dat je toegang tot je softwareplatform biedt in ruil voor een terugkerende vergoeding.
Volgens de vorige richtlijnen voor opbrengstverantwoording had je de opbrengsten mogelijk vooraf verantwoord toen de klant het contract ondertekende of de eerste betaling deed. Deze methode kon hebben geleid tot een overschatting van de opbrengsten in de beginfase van het contract, waardoor een discrepantie ontstond tussen de verantwoording van opbrengsten en de levering van waarde aan de klant.
Uit een onderzoek uit 2022 door enkele academische onderzoekers naar de effecten van de invoering van ASC 606 op de financiële verslaggeving bleek dat de invoering van ASC 606 samenhangt met een betere vergelijkbaarheid en informatiewaarde van financiële overzichten, evenals een betere aansluiting van opbrengstenaccruals op kasontvangsten.
De onderzoekers stelden vast dat softwarebedrijven na de implementatie van ASC 606 aanzienlijke verbeteringen in hun liquiditeit ondervonden, wat erop wijst dat de nieuwe standaard een positief effect had op de vergelijkbaarheid en informatiewaarde van financiële overzichten.
In het onderzoek werd ook de impact van ASC 606 op de toelichting op opbrengstverantwoording in de 10-K-rapportages van bedrijven geanalyseerd. Daaruit bleek dat zowel softwarebedrijven als elektronicabedrijven in de computerindustrie de hoeveelheid en kwaliteit van hun toelichting op opbrengstverantwoording hadden verhoogd. Daarnaast verbeterde de vergelijkbaarheid van de toelichting op opbrengsten in beide sectoren na de invoering van ASC 606.
Voorbeeld uit de praktijk
Adobe biedt een noemenswaardig voorbeeld van de implementatie van ASC 606. Adobe biedt cloudgebaseerde diensten aan via zijn platform "Creative Cloud", waarmee creatieve professionals allerlei dingen kunnen doen, van het ontwerpen van websites en het maken van video's tot het creëren van afbeeldingen en nog veel meer. Klanten betalen voor deze diensten op abonnementsbasis.
Adobe verantwoordt de opbrengsten uit deze abonnementen gedurende de looptijd van het contract, wat betekent dat het bedrijf deze gelijkmatig spreidt over de periode waarin klanten de dienst gebruiken. Als je je bijvoorbeeld abonneert op een abonnement van één jaar, verantwoordt Adobe de opbrengsten geleidelijk gedurende dat jaar.
Wat het echter iets interessanter maakt, is dat de cloudgebaseerde diensten nauw geïntegreerd zijn met hun lokaal geïnstalleerde software en software op apparaten. Vanwege deze nauwe integratie beschouwt Adobe het geheel als één doorlopende prestatieverplichting. Met andere woorden: het bedrijf behandelt de clouddiensten en de software als één complete oplossing. De opbrengsten uit de Creative Cloud-abonnementen worden daarom geleidelijk gedurende de abonnementsperiode verantwoord.
ASC 606 helpt Adobe om ervoor te zorgen dat het bedrijf de opbrengsten uit zijn abonnementen op een eerlijke en transparante manier verantwoordt. Door rekening te houden met de geïntegreerde aard van zijn clouddiensten en software, maakt het bedrijf zijn belofte van een uitstekende creatieve ervaring voor al zijn klanten waar.
ASC 606: vijfstappenmodel voor opbrengstverantwoording
Het kernbeginsel van de ASC 606-standaard is het uniforme vijfstappenmodel, dat in alle sectoren kan worden toegepast, waaronder de softwaresector en de sector voor Software als een dienst (SaaS).
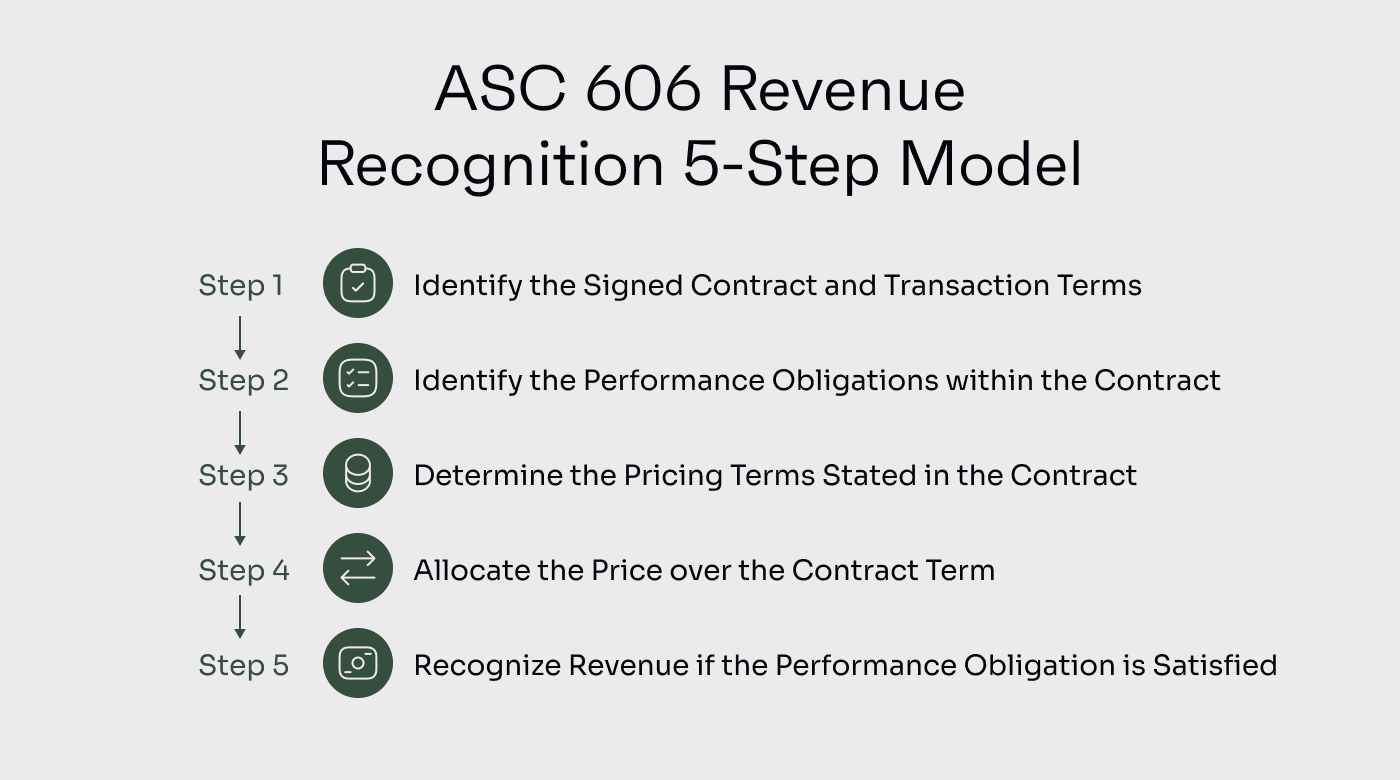
Laten we elke stap van het ASC 606-model nader bekijken en onderzoeken hoe deze verband houdt met verschillende sectoren, met de nadruk op software- en SaaS-bedrijven.
Stap 1: Het contract of de contracten met klanten identificeren
In deze eerste stap moeten bedrijven bepalen of er een geldig contract met hun klanten bestaat. Dit geldt voor alle sectoren, waaronder software- en SaaS-bedrijven.
Een SaaS-bedrijf kan bijvoorbeeld een contract aangaan met een klant om gedurende een bepaalde periode toegang te bieden tot zijn cloudgebaseerde softwareplatform. Het contract moet aan specifieke criteria voldoen, zoals het hebben van commerciële substantie en een duidelijke identificatie van de rechten en verplichtingen van beide partijen.
Stap 2: Prestatieverplichtingen identificeren
Software- en SaaS-bedrijven bieden vaak meerdere diensten of functies gebundeld aan. Het is cruciaal om binnen het contract de afzonderlijke goederen of diensten die aan de klant zijn toegezegd (prestatieverplichtingen) te identificeren.
In dat verband kan een softwarebedrijf een softwarelicentie, onderhoud en ondersteuningsdiensten leveren. Elk van deze verplichtingen moet afzonderlijk worden geëvalueerd om de juiste behandeling voor de opbrengstverantwoording te bepalen.
Stap 3: De transactieprijs bepalen
In de software- en SaaS-sectoren kunnen prijsstructuren, zoals eenmalige licentiekosten of terugkerende abonnementskosten, variëren.
Daarnaast moet je rekening houden met andere totale factoren, zoals variabele vergoedingen, kortingen en terugbetalingen, om de juiste transactieprijs vast te stellen.
Stap 4: De transactieprijs toewijzen aan prestatieverplichtingen
Software- en SaaS-bedrijven hebben vaak meerdere elementen binnen een contract.
Deze toewijzing zorgt ervoor dat opbrengsten op de juiste manier worden verantwoord op basis van de relatieve zelfstandige verkoopprijzen van de verschillende elementen. Als de zelfstandige verkoopprijs niet rechtstreeks waarneembaar is, kun je schattingstechnieken gebruiken om een redelijke waarde vast te stellen.
Stap 5: Opbrengsten verantwoorden wanneer aan prestatieverplichtingen is voldaan
In de software- en SaaS-sectoren is de opbrengstverantwoording doorgaans gekoppeld aan de levering van diensten of de toegang tot de software.
Voor een SaaS-bedrijf dat een hulpmiddel voor projectmanagement met maandabonnementen aanbiedt, moet je bij het verantwoorden van opbrengsten bijhouden wanneer aan elke prestatieverplichting is voldaan.
Stel dat een klant op 1 februari een maandabonnement kocht voor een promotieprijs voor nieuwe klanten van $150. Vervolgens verlengde de klant het abonnement op 1 maart tegen de reguliere maandprijs van $200.
Stel dat tegen 5 maart het volgende heeft plaatsgevonden:
| Criteria | $150 Contract van 1 februari | $200 Contract van 1 maart |
|---|---|---|
| CriteriaZijn de risico's en voordelen van de dienst aan de klant overgedragen? | $150 Contract van 1 februari✔ | $200 Contract van 1 maart |
| CriteriaHeeft de verkoper de zeggenschap over de dienst opgegeven? | $150 Contract van 1 februari✔ | $200 Contract van 1 maart |
| CriteriaIs betaling redelijkerwijs verzekerd? | $150 Contract van 1 februari✔ | $200 Contract van 1 maart✔ |
| CriteriaKunnen de opbrengsten redelijkerwijs worden gemeten? | $150 Contract van 1 februari✔ | $200 Contract van 1 maart |
| CriteriaKunnen de kosten voor het leveren van de dienst redelijkerwijs worden geschat? | $150 Contract van 1 februari✔ | $200 Contract van 1 maart |
Aangezien je bedrijf op 5 maart alleen aan zijn prestatieverplichtingen voor het contract van februari heeft voldaan, kan alleen $150 als opbrengst worden verantwoord.
Voor uitgebreidere scenario's en toepassingsrichtlijnen voor opbrengstverantwoording heeft KPMG onlangs een uitstekende handleiding voor software- en SaaS-bedrijven gepubliceerd.
Have an account? Log In
Uitdagingen bij de implementatie van ASC 606
De implementatie van de nieuwe standaard voor opbrengstverantwoording kan voor veel bedrijven uitdagingen met zich meebrengen, vooral voor bedrijven met klantcontracten die complexe of gecombineerde diensten omvatten.
In dit gedeelte bespreek ik enkele veelvoorkomende uitdagingen waarmee bedrijven in verschillende sectoren te maken krijgen bij de implementatie van ASC 606, waarna ik inga op SaaS-specifieke kwesties.
Prestatieverplichtingen identificeren
De uitdaging bij het identificeren van prestatieverplichtingen binnen een contract ontstaat wanneer moet worden bepaald welke goederen of diensten afzonderlijk zijn en als afzonderlijke verplichtingen moeten worden behandeld.
Een telecombedrijf dat gebundelde diensten aanbiedt, zoals spraakoproepen, data-abonnementen en berichtendiensten, kan moeite hebben om te beoordelen of deze diensten als afzonderlijke prestatieverplichtingen moeten worden behandeld of samen moeten worden gebundeld. Deze beoordeling heeft een aanzienlijke invloed op de opbrengstverantwoording en de toewijzing van de transactieprijs.
De transactieprijs bepalen
Ook het bepalen van de transactieprijs kan uitdagingen met zich meebrengen, vooral in sectoren waarin prijsstructuren complex zijn of aan variatie onderhevig zijn. Neem bijvoorbeeld de luchtvaartsector. Luchtvaartmaatschappijen verkopen vaak tickets die zijn gebundeld met aanvullende diensten, zoals bagagekosten, maaltijden aan boord of voorrang bij het instappen.
Het toewijzen van de transactieprijs aan het ticket en deze aanvullende diensten vereist zorgvuldige overweging. Bedrijven moeten de zelfstandige verkoopprijzen van elk onderdeel bepalen en de transactieprijs dienovereenkomstig toewijzen om opbrengsten nauwkeurig te kunnen verantwoorden.
Opbrengsten gedurende een bepaalde periode of op een bepaald tijdstip verantwoorden
ASC 606 bevat richtlijnen voor het verantwoorden van opbrengsten gedurende een bepaalde periode of op een bepaald tijdstip, afhankelijk van de overdracht van zeggenschap aan de klant. Dit kan uitdagingen opleveren voor bedrijven, vooral in sectoren waarin de levering of overdracht van zeggenschap mogelijk niet aansluit bij de contractuele betalingsvoorwaarden.
Laten we een scenario bekijken met betrekking tot de boekhouding van een bouwbedrijf. Bouwbedrijven voeren vaak langlopende projecten uit met meerdere mijlpalen. Bepalen of opbrengsten in de loop van de tijd of bij specifieke mijlpalen moeten worden verantwoord, vereist een zorgvuldige beoordeling van contractuele voorwaarden, de voortgang richting voltooiing en de overdracht van zeggenschap.
Impact van contractwijzigingen op opbrengstverantwoording
Contractwijzigingen, zoals veranderingen in de scope, prijs of looptijd, kunnen uitdagingen opleveren voor de opbrengstverantwoording onder ASC 606.
Bedrijven moeten de impact van deze wijzigingen op de bestaande prestatieverplichtingen beoordelen en bepalen of ze afzonderlijke contracten of wijzigingen van het oorspronkelijke contract vormen. Dergelijke wijzigingen kunnen van invloed zijn op het tijdstip en de omvang van de opbrengstverantwoording en vereisen een zorgvuldige evaluatie om naleving te waarborgen.
Specifieke uitdagingen waarmee SaaS- en softwarebedrijven te maken krijgen bij ASC 606
SaaS- en softwarebedrijven krijgen bij de implementatie van ASC 606 vaak te maken met unieke complexiteiten, in vergelijking met de problemen waarmee bedrijven die tastbare goederen verkopen worden geconfronteerd. Laten we enkele van deze uitdagingen bekijken en onderzoeken hoe ze de opbrengstverantwoording beïnvloeden.
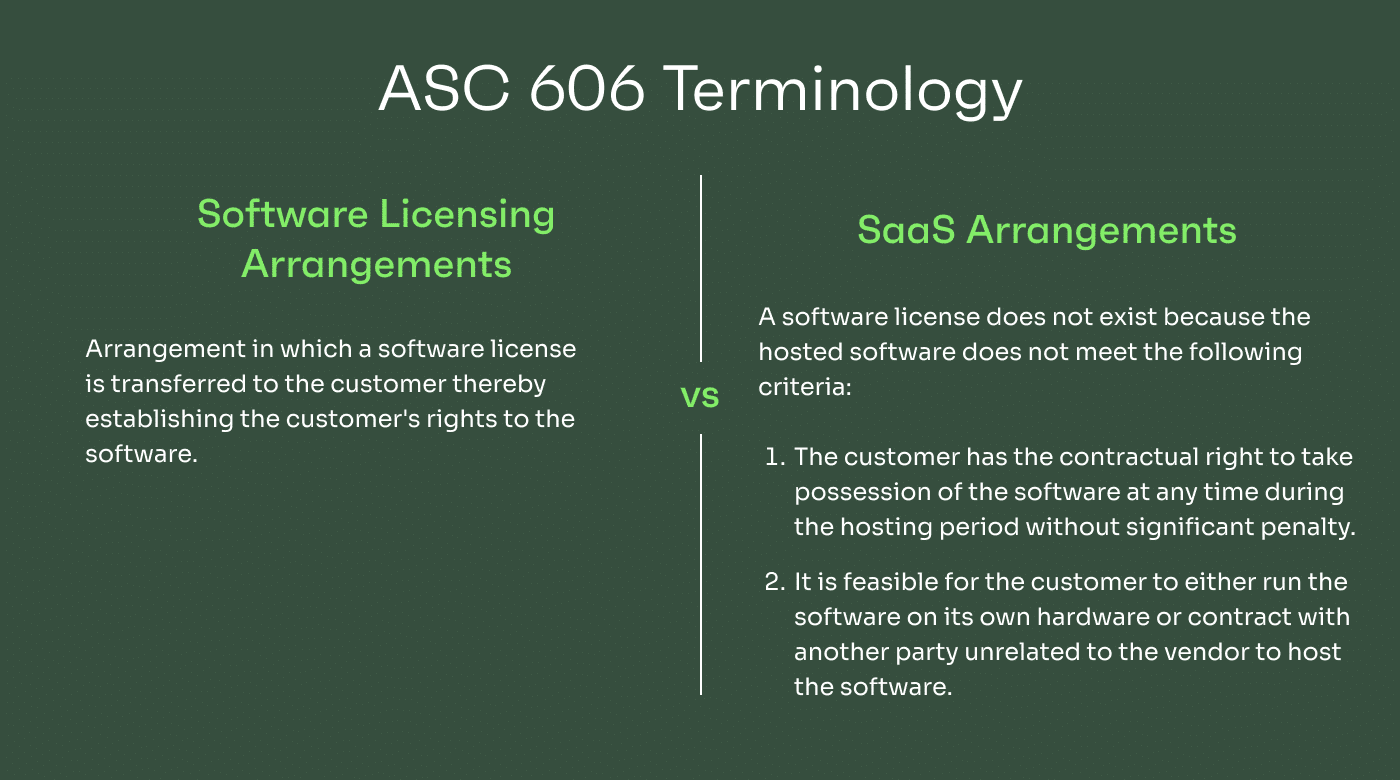
ASC 606-terminologie: softwarelicentieovereenkomst versus SaaS-overeenkomst
Een van de belangrijkste uitdagingen voor SaaS- en softwarebedrijven is het begrijpen van de terminologie die in ASC 606 wordt gebruikt. ASC 606 maakt onderscheid tussen softwarelicentieovereenkomsten en SaaS-overeenkomsten, die elk hun eigen richtlijnen voor opbrengstverantwoording hebben.
Het onderscheid tussen beide is cruciaal, omdat het bepaalt hoe opbrengsten moeten worden verantwoord. Bij softwarelicentieovereenkomsten wordt doorgaans een licentie aan de klant overgedragen, terwijl SaaS-overeenkomsten gericht zijn op het leveren van doorlopende diensten. Bedrijven moeten hun overeenkomsten nauwkeurig classificeren om een correcte opbrengstverantwoording te waarborgen.
Opbrengstverantwoording beheren voor terugkerende abonnementsmodellen, softwarelicenties en SaaS-overeenkomsten
SaaS-bedrijven werken vaak met modellen voor terugkerende opbrengsten, waarbij klanten abonnementskosten betalen voor doorlopende toegang tot hun diensten.
De uitdaging ontstaat bij het bepalen van het juiste tijdstip en de juiste methode voor het verantwoorden van opbrengsten uit deze terugkerende abonnementsmodellen. Onder ASC 606 moeten opbrengsten in de loop van de tijd worden verantwoord, naarmate de klant toegang krijgt tot de diensten en daarvan profiteert.
Afzonderlijke elementen en prestatieverplichtingen binnen contracten identificeren
ASC 606 vereist dat bedrijven de afzonderlijke elementen van een contract identificeren en de transactieprijs aan elk element toewijzen op basis van de zelfstandige verkoopprijzen. Dit kan een uitdaging zijn voor SaaS- en softwarebedrijven vanwege de complexiteit van hun aanbod en gebundelde pakketten.
Stel dat een softwarebedrijf een pakket aanbiedt met softwarelicenties, trainingsdiensten en doorlopende technische ondersteuning. Het bedrijf moet elk afzonderlijk element zorgvuldig identificeren en de transactieprijs toewijzen op basis van de zelfstandige verkoopprijzen. Als deze elementen geen zelfstandige verkoopprijzen hebben, moeten deze worden geschat. Dit vereist een zorgvuldige afweging van marktprijzen, klantvoorkeuren en andere factoren om de waarde van elk onderdeel nauwkeurig te bepalen.
Opbrengsten in de loop van de tijd verantwoorden voor langlopende contracten of doorlopende diensten
SaaS- en softwarebedrijven sluiten vaak langlopende contracten af of leveren doorlopende diensten aan klanten. ASC 606 vereist dat u opbrengsten in de loop van de tijd verantwoordt naarmate de zeggenschap over goederen of diensten aan de klant wordt overgedragen. Het wordt cruciaal om de juiste methode te bepalen voor het meten van de voortgang en het toewijzen van opbrengsten in de loop van de tijd.
Stel u bijvoorbeeld een softwarebedrijf voor dat gedurende een periode van twee jaar uitgebreide implementatie- en ondersteuningsdiensten voor een enterprise resource planning-systeem (ERP) aanbiedt. Het bedrijf moet een betrouwbare methode vaststellen om de voortgang van het implementatieproject te meten en de opbrengsten gedurende de looptijd van het contract dienovereenkomstig toe te wijzen.
Complexiteiten van omzetverantwoording voor getrapte prijsmodellen en modellen op basis van gebruik beheren
SaaS- en softwarebedrijven maken vaak gebruik van getrapte prijsmodellen of prijsstelling op basis van gebruik, waarbij de kosten die aan klanten in rekening worden gebracht variëren op basis van factoren zoals gebruiksniveaus, het aantal gebruikers of aanvullende functies. Deze complexiteiten kunnen het lastig maken om de transactieprijs nauwkeurig te bepalen en de omzet dienovereenkomstig toe te wijzen.
Praktische strategieën voor een succesvolle implementatie van ASC 606
Nu komen we bij de kern van de zaak: hoe kunt u uw bedrijf positioneren om ASC 606 succesvol te implementeren? Welke strategieën kunt u inzetten om een soepele overgang en effectieve invoering van de nieuwe standaard te garanderen? Laten we praktische benaderingen verkennen die u kunnen helpen dit proces vol vertrouwen te doorlopen en een succesvolle implementatie te realiseren.
Samenwerking tussen verschillende functies stimuleren
Voor de implementatie van ASC 606 is samenwerking vereist tussen afdelingen binnen uw organisatie, waaronder verkoop-, juridische, operationele en financiële teams. Het stimuleren van samenwerking tussen verschillende functies kan problemen bij de implementatie beperken en uw lanceringstijd verkorten.
Contractbeheersystemen invoeren
Contractbeheersoftware en ERP-systemen kunnen helpen bij het automatiseren van contractbeoordelingen, het identificeren van belangrijke voorwaarden en het genereren van rapporten voor omzetverantwoording.
Gegevensverzameling en -analyse verbeteren
Voor de implementatie van ASC 606 zijn uitgebreide mogelijkheden voor gegevensverzameling en -analyse vereist. Zorg ervoor dat uw bedrijf toegang heeft tot nauwkeurige en betrouwbare gegevens met betrekking tot contracten, prijsstelling, prestatieverplichtingen en klantinformatie.
Regelmatige training en opleiding verzorgen
Bevorder binnen uw boekhoudafdeling een cultuur van voortdurend leren en bewustzijn met betrekking tot ASC 606 door regelmatig training en opleiding te bieden aan medewerkers die betrokken zijn bij het proces van omzetverantwoording.
De training kan de belangrijkste bepalingen van ASC 606 behandelen en praktische voorbeelden en richtlijnen bieden voor het toepassen van de standaard op specifieke scenario's.
Externe deskundigen inschakelen voor begeleiding
Overweeg externe deskundigen in te schakelen, zoals consultants of accountants met expertise op het gebied van ASC 606, om gedurende het implementatieproces begeleiding en ondersteuning te bieden.
Deze professionals kunnen inzicht bieden in best practices binnen de sector, helpen bij het interpreteren van complexe bepalingen en assisteren bij het ontwikkelen van implementatiestrategieën die zijn afgestemd op de specifieke behoeften van uw bedrijf.
Naleving van ASC 606 en aandachtspunten voor audits
Het is cruciaal om de belangrijkste aandachtspunten te begrijpen met betrekking tot interne beheersingsmaatregelen, controletrajecten, toelichtingen en de samenwerking met accountants. Dit zijn de belangrijkste onderdelen:
Interne beheersingsmaatregelen en documentatievereisten
Het implementeren van robuuste interne beheersingsmaatregelen is essentieel voor naleving van ASC 606. Zie het als het leggen van een solide basis om een nauwkeurige omzetverantwoording te garanderen.
Interne beheersingsmaatregelen helpen ervoor te zorgen dat processen voor omzetverantwoording nauwkeurig worden uitgevoerd en dat financiële informatie betrouwbaar is. Dit omvat het ontwerpen en implementeren van procedures voor het monitoren van het aangaan van contracten, prestatieverplichtingen, de toewijzing van de transactieprijs en de omzetverantwoording.
Wanneer u contractvoorwaarden, prestatieverplichtingen, transactieprijzen en de toewijzing van omzet documenteert en bijhoudt, beschermt u bewijs van omzetverantwoording. Dit kan audits vergemakkelijken en belanghebbenden transparantie bieden. Zodra u dit hebt ingericht, kunt u uw beheersingsmaatregelen invoeren in de door u gekozen auditbeheersoftware en deze uw transacties voor u laten classificeren.
Controletraject en bewijs van omzetverantwoording
Een audittrail is een chronologisch overzicht dat de stroom van transacties met betrekking tot omzetverantwoording traceert. Uw bedrijf kan een audittrail bijhouden met gegevens over klantcontracten, factureringsgegevens, bewijs van klantgebruik of toegang tot diensten en berekeningen van de omzetverantwoording in de loop der tijd.
Een duidelijke audittrail documenteert ook belangrijke mijlpalen en bewijsstukken ter ondersteuning van de omzetverantwoording. Dit kan ondertekende contracten, leveringsbevestigingen, registraties van klantacceptatie of andere documentatie omvatten die de overdracht van zeggenschap weerspiegelt.
Deze audittrail biedt een uitgebreid overzicht van de omzetverantwoording, ondersteunt de beweringen van het bedrijf tijdens het controleproces en valideert de nauwkeurigheid en geschiktheid van uw praktijken voor omzetverantwoording.
Toelichtingen en financiële overzichten beoordelen
Stel u voor dat u de financiële overzichten en toelichtingen van uw bedrijf opstelt in overeenstemming met ASC 606. Het gaat niet alleen om het maken van berekeningen, maar ook om ervoor te zorgen dat de informatie transparant en informatief is voor belanghebbenden.
In dat licht moet uw bedrijf mogelijk belangrijke oordelen toelichten die zijn gemaakt bij het toewijzen van transactieprijzen, evenals de aard en timing van prestatieverplichtingen en wijzigingen in contractsaldi. Toelichtingen in de voetnoten bij de financiële overzichten moeten zinvolle en gedetailleerde informatie bevatten over het beleid en de toegepaste schattingen voor omzetverantwoording.
Dit niveau van transparantie vergroot het inzicht in praktijken voor omzetverantwoording, verhoogt de vergelijkbaarheid tussen bedrijven en bevestigt de geloofwaardigheid van uw financiële overzichten.
Samenwerken met externe adviseurs en consultants
Bedrijven kunnen ervoor zorgen dat hun processen voor omzetverantwoording aansluiten bij de vereisten van ASC 606 door nauw samen te werken met externe adviseurs en consultants. Zij kunnen richtlijnen bieden voor interne beheersmaatregelen en documentatienormen en helpen bij het identificeren van potentiële problemen of verbeterpunten.
Zorg ervoor dat u al vroeg advies inwint bij externe deskundigen om gebruik te maken van hun inzichten en expertise. U moet niet hetzelfde openbare accountantskantoor gebruiken dat uw financiële overzichten controleert, omdat dit zou betekenen dat het zijn eigen werk moet controleren.
Het is belangrijk dat een externe consultant of adviseur inzicht heeft in het bedrijfsmodel, de inkomstenstromen, sectorspecifieke nuances en de impact van ASC 606 op de financiële verslaggeving van uw bedrijf, zodat die u passende inzichten kan bieden.
More Articles
Het belang van automatisering en technologie voor naleving van ASC 606
Handmatige processen en spreadsheets zijn lange tijd de traditionele aanpak geweest voor het beheren van omzetverantwoording, maar dit kan een ontmoedigende taak zijn voor bedrijven, vooral in de dynamische en snel veranderende software-industrie.
Hier spelen automatisering en technologie een cruciale rol. Door softwareoplossingen te benutten, kunnen bedrijven hun processen voor omzetverantwoording stroomlijnen, waardoor zij beter voldoen aan ASC 606 en tegelijkertijd het gegevensbeheer en de efficiëntie van rapportages verbeteren en het risico op fouten en niet-naleving verminderen.
Softwareoplossingen voor omzetverantwoording benutten
Stel u een softwarebedrijf voor dat worstelt met talloze klantcontracten, die elk meerdere prestatieverplichtingen en complexe factureringsregelingen bevatten. Handmatige berekeningen en het bijhouden van gegevens worden tijdrovend en foutgevoelig.
Bedrijven kunnen de complexe processen die betrokken zijn bij naleving van ASC 606 automatiseren door gespecialiseerde software voor omzetverantwoording te implementeren. Deze oplossingen automatiseren het proces en kunnen prestatieverplichtingen nauwkeurig identificeren, transactieprijzen toewijzen en bundelregelingen en contractwijzigingen verwerken. Zo verminderen ze de handmatige inspanning en zorgen ze voor nauwkeurigheid.
Gegevensbeheer en rapportage-efficiëntie verbeteren
De software-industrie floreert dankzij datagestuurde inzichten, waardoor efficiënt gegevensbeheer van cruciaal belang is voor succes.
Softwareoplossingen kunnen contractgegevens centraliseren en ordenen, zodat auditors en belanghebbenden er gemakkelijk toegang toe hebben. Met behulp van technologie kunnen bedrijven gegevens uit verschillende systemen integreren en de consolidatie van gegevens automatiseren, waardoor één betrouwbare gegevensbron ontstaat. Dit stroomlijnt rapportageprocessen, vermindert het risico op fouten en biedt een holistisch beeld van de omzet binnen de hele organisatie.
Realtime monitoring en analyses voor omzetinzichten
De software-industrie beweegt zich razendsnel en vertragingen in de omzetverantwoording zijn geen optie. Automatisering maakt realtime monitoring van inkomstenstromen mogelijk, waardoor bedrijven direct inzicht krijgen in hun financiële prestaties.
Geavanceerde hulpmiddelen voor data-analyse kunnen waardevolle inzichten in omzet bieden, zoals omzettrends, contractwinstgevendheid en klantgedrag. Met deze informatie kunnen softwarebedrijven datagestuurde beslissingen nemen, groeikansen identificeren en potentiële problemen proactief aanpakken.
Risico's beperken en nalevingscontroles verbeteren
Niet-naleving van ASC 606 kan ernstige gevolgen hebben, waaronder reputatieschade en juridische aansprakelijkheid. Softwareoplossingen kunnen robuuste nalevingscontroles introduceren, mogelijke discrepanties signaleren en naleving van de standaard waarborgen.
Geautomatiseerde interne controles kunnen onregelmatigheden identificeren en het risico op omzetverlies of onjuiste rapportages minimaliseren. Door risico's te beperken, kunnen softwarebedrijven vol vertrouwen omgaan met de complexiteit van de naleving van ASC 606 en zich richten op het stimuleren van innovatie en groei.
ASC 606 omarmen voor omzetverantwoording
ASC 606 is van groot belang voor financiële verslaglegging. Door zich aan het vijfstappenmodel te houden, kunnen bedrijven prestatieverplichtingen in hun contracten met klanten nauwkeuriger identificeren en omzet op de juiste manier verantwoorden.
Hoewel de implementatie van ASC 606 uitdagingen met zich mee kan brengen, kunnen praktische strategieën zoals samenwerking, contractbeheersystemen, data-analyse en het benutten van automatisering helpen.
Abonneer je op de nieuwsbrief van The CFO Club voor wekelijkse artikelen, podcasts, inzichten uit de sector en onmisbare hulpmiddelen voor financiële leiders.