Een financieel analyserapport schrijven: complete handleiding

Een financieel analyserapport laat investeerders en belanghebbenden zien waarom uw bedrijf hun aandacht verdient door financiële gegevens, trends, risico’s en kansen duidelijk uiteen te zetten.
In dit artikel leg ik uit wat er in een goed financieel analyserapport staat, wie erbij betrokken moet zijn en hoe u precies een rapport opstelt dat u helpt slimme beslissingen te nemen en financiering aan te trekken.
Wat is een financieel analyserapport?
Een financieel analyserapport geeft belanghebbenden een uitgebreid beeld van de financiële gezondheid en prestaties van uw bedrijf. Het is het belangrijkste document voor management, investeerders en kredietverstrekkers om datagestuurde beslissingen te nemen over investeringen, leningen en meer.

Financiële analyserapporten kunnen qua omvang variëren op basis van verschillende factoren, zoals het doel waarvoor het rapport wordt opgesteld en de beoogde gebruikers ervan, naast andere zaken. Zo stelde ik vroeger financiële analyserapporten op voor investeerders van buiten het bedrijf. Dat betekent dat ik geen aanbevelingen opnam om de financiële prestaties van het bedrijf te verbeteren.
Wanneer u een rapport opstelt voor interne analyse, is dit een cruciaal onderdeel van het rapport. Het geeft belanghebbenden aanbevelingen over manieren om problemen op te lossen die in het financiële analyserapport aan het licht zijn gekomen.
Wat staat er in een financieel analyserapport?
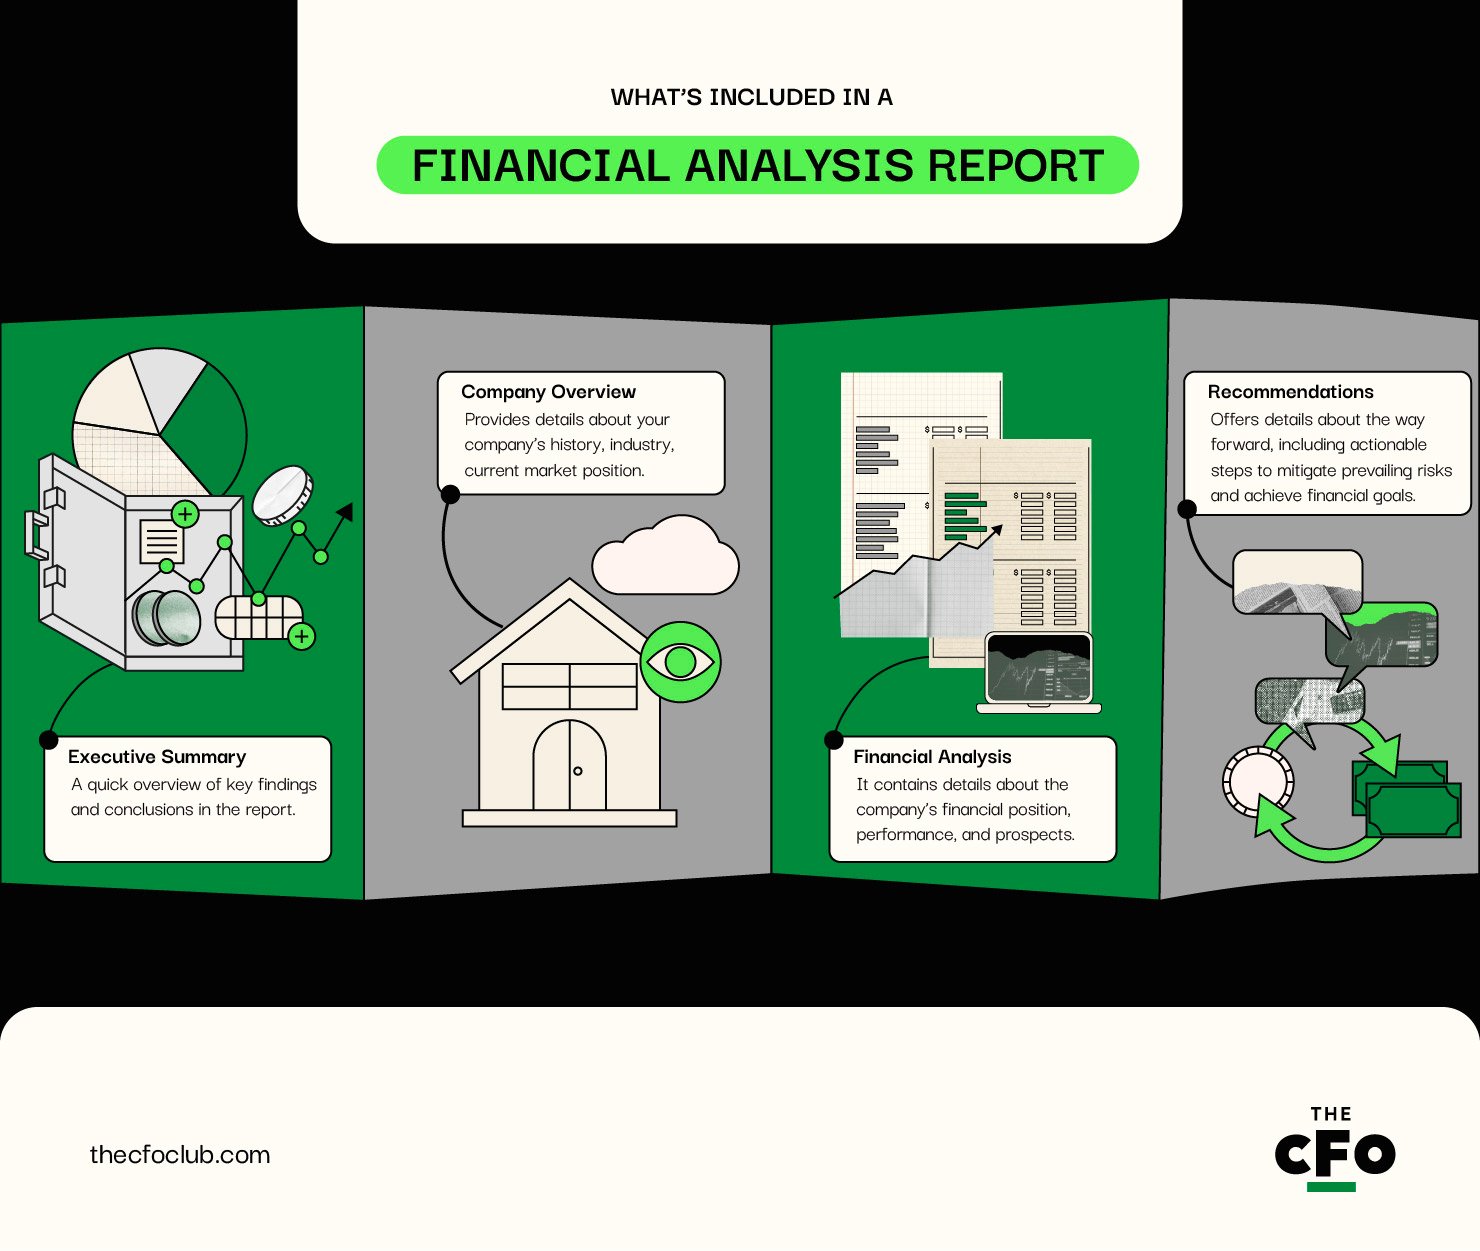
De onderdelen van een financieel analyserapport verschillen afhankelijk van het doel van het rapport, maar laten we enkele onderdelen bekijken die u over het algemeen in uw rapport moet opnemen.
In grote lijnen bestaat een financieel analyserapport uit vier secties:
- Managementsamenvatting: Een kort overzicht van de belangrijkste bevindingen en conclusies in het rapport.
- Bedrijfsoverzicht: Geeft details over de geschiedenis van uw bedrijf, de sector, de huidige marktpositie en meer.
- Financiële analyse: De grootste sectie van het rapport. Deze bevat details over de financiële positie, prestaties en vooruitzichten van het bedrijf.
- Aanbevelingen: Geeft details over de te volgen koers, waaronder concrete stappen om bestaande risico’s te beperken en financiële doelstellingen te behalen.
Wie is betrokken bij het opstellen van een financiële analyse?
Elk bedrijf is vrij om te kiezen wie de financiële analyse opstelt—daar zijn geen vaste regels voor. Laten we in plaats daarvan bespreken welke opties u heeft bij het kiezen van de mensen die bij het opstellen van het rapport worden betrokken. Ik deel de opties graag in twee categorieën in:
Interne belanghebbenden
Dit zijn mensen die uw bedrijf van binnenuit kennen en praktische inzichten kunnen bieden. Dit zijn uw opties bij het kiezen uit interne belanghebbenden:
- Financiële analisten: Financiële analisten zijn professionals die gespecialiseerd zijn in financiële analyse—zoals het prognosticeren van kasstromen, het identificeren van financiële patronen en het analyseren van de kosten- en kapitaalstructuur van het bedrijf.
- Accountants: Accountants stellen de financiële overzichten van het bedrijf op. Omdat deze overzichten de basis vormen voor uw analyse, kan het nuttig zijn hen erbij te betrekken.
- CFO: De CFO houdt toezicht op het financiële rapportageproces en de naleving van regelgeving binnen uw bedrijf. De CFO helpt het bedrijf zijn financiële doelstellingen te behalen door slimme, datagestuurde beslissingen te nemen. Door uw CFO erbij te betrekken, voegt u op een goede manier toekomstgericht inzicht aan uw rapport toe.
- Interne auditors: Interne auditors spelen een grote rol bij het waarborgen van de nauwkeurigheid van financiële gegevens. Zij kunnen waardevolle inzichten bieden in bestaande risico’s en risicobeperkingsstrategieën met betrekking tot de interne financiële processen van het bedrijf.
Externe belanghebbenden
- Externe auditors: Onafhankelijke auditors kunnen helpen de beweringen die je in het rapport hebt gedaan over de nauwkeurigheid van financiële gegevens opnieuw te bevestigen. Ze kunnen ook interne controles beoordelen en de effectiviteit ervan bevestigen.
- Consultants: Consultants zijn een waardevolle bron om extra waarde toe te voegen met hun uitgebreide externe gegevens, zoals sectorgegevens, demografische gegevens en voorkeuren van klanten. Ze kunnen ook hun eigen mening over je analyse delen.
- Juridisch adviseurs: Juridisch adviseurs kunnen je argumenten vanuit juridisch oogpunt onderbouwen. Ze kunnen zekerheid bieden dat je strategie om je financiële doelen te bereiken en risico's te beperken mogelijk is en tegelijkertijd aan de regelgeving voldoet. Ze kunnen zelfs inzicht bieden in bestaande complianceproblemen, manieren om deze op te lossen en de financiële gevolgen van niet-naleving.
Een financieel analyserapport opstellen
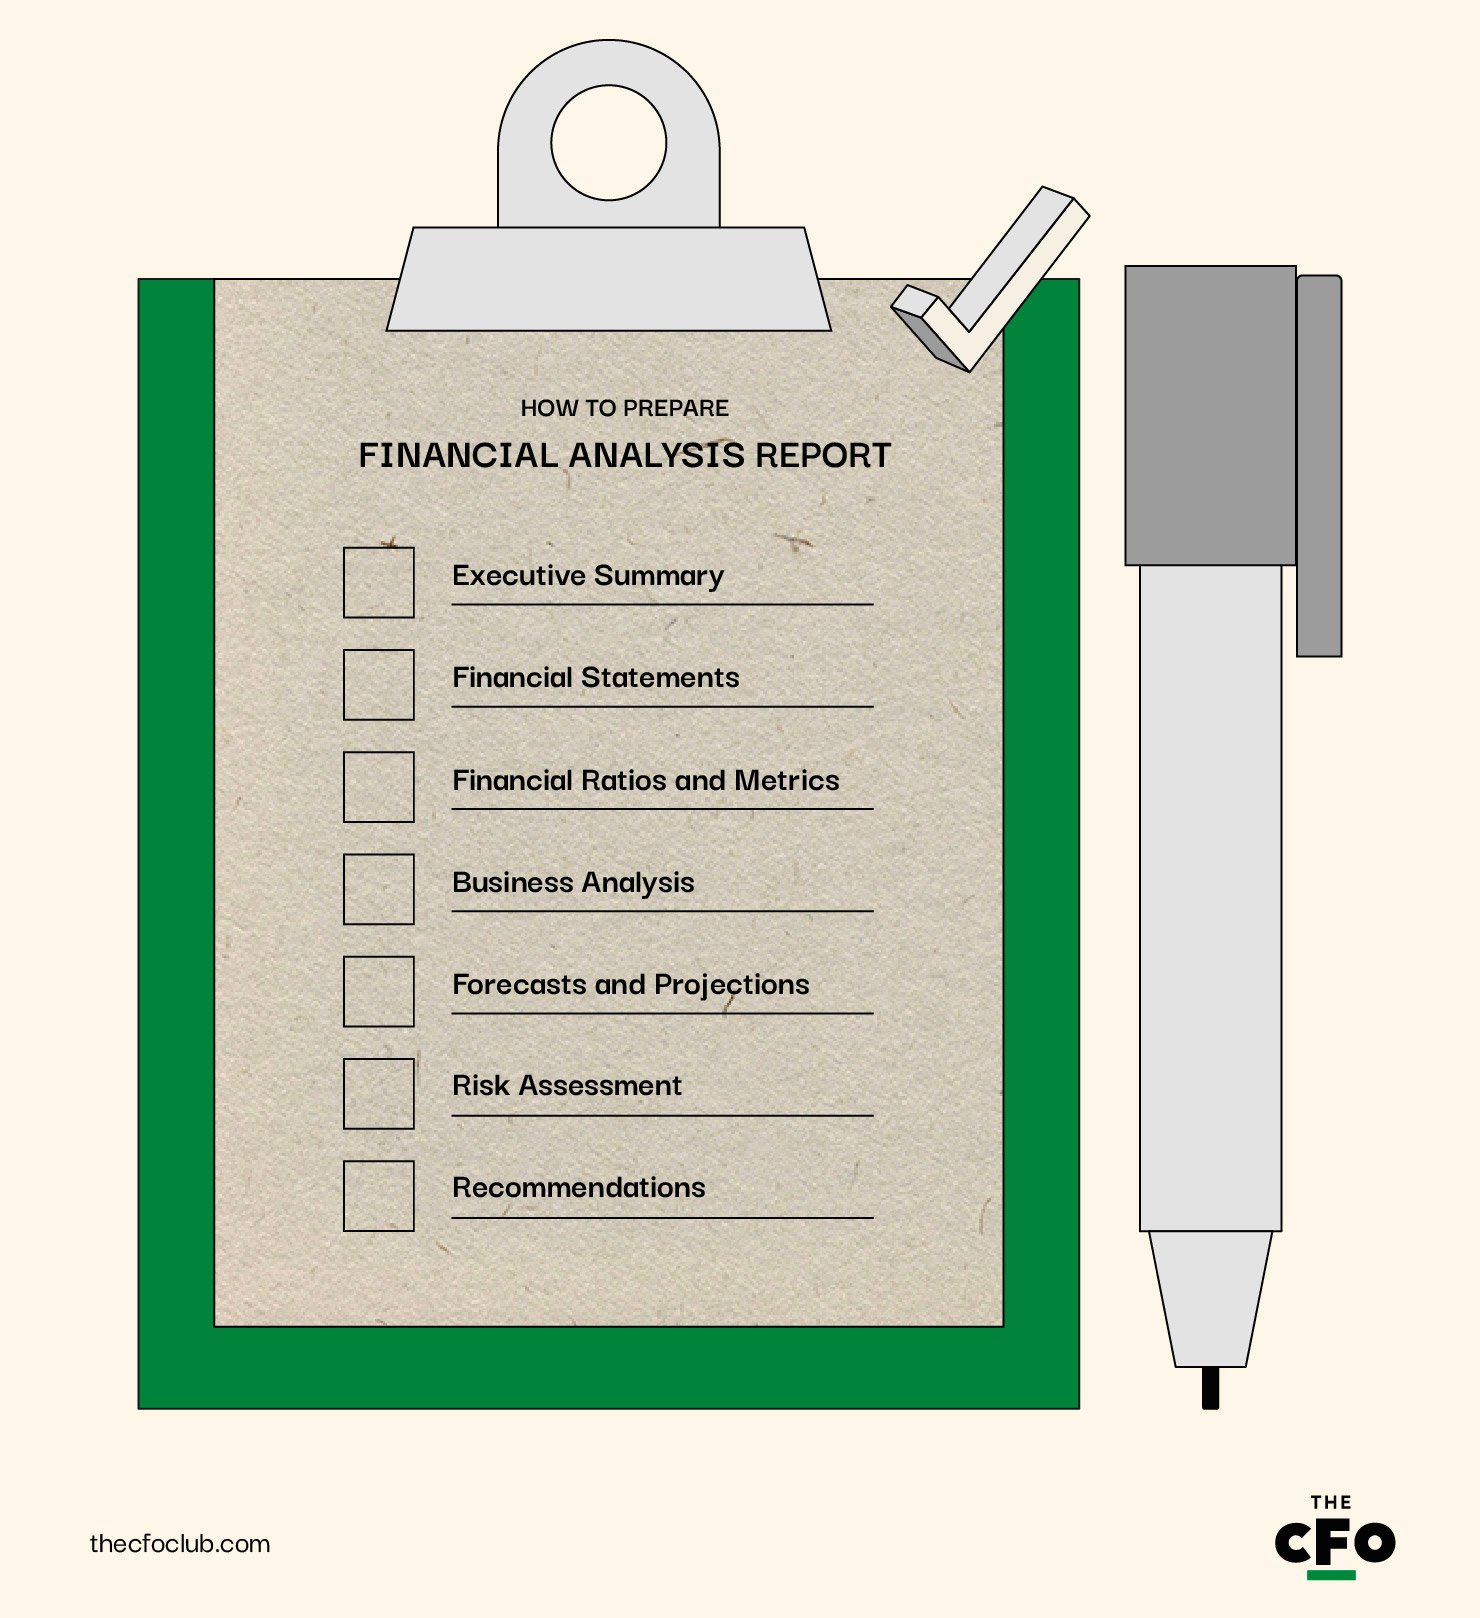
Een financieel analyserapport bevat verschillende elementen. Wat je in je rapporten opneemt, hangt echter af van factoren zoals het doel van het rapport en de beoogde doelgroep. Laten we bespreken wat elk element van het financiële analyserapport inhoudt en hoe je het voorbereidt.
Managementsamenvatting
Een managementsamenvatting is precies wat de naam zegt. Het is een samenvatting van belangrijke details uit het rapport. Hoewel de managementsamenvatting aan het begin van het rapport moet staan, moet je deze na de rest van het rapport opstellen, zodat je volledig begrijpt wat er in het rapport staat.
Begin bij het schrijven van de managementsamenvatting met de doelstelling en reikwijdte van het rapport. Vermeld de periode waarop het rapport betrekking heeft en de aandachtsgebieden van het rapport.
Voeg vervolgens een bedrijfsoverzicht toe: een korte beschrijving van het bedrijf, met inbegrip van de sector, marktpositie, belangrijkste producten en recente ontwikkelingen. Sla dit gedeelte over als je het rapport uitsluitend opstelt voor interne belanghebbenden die je bedrijf al goed kennen.
Vergeet niet om belangrijke details in de managementsamenvatting te vermelden, zoals belangrijke financiële kengetallen en ratio's. Gebruik waar mogelijk opsommingstekens, diagrammen en grafieken om gegevenspunten gemakkelijker over te brengen. Zorg er aan het einde van dit gedeelte ook voor dat je de belangrijkste bevindingen samenvat, zoals de bevindingen uit de SWOT-analyse.

Financiële overzichten
Hier neemt je accountant het over. Dit gedeelte bevat de vier belangrijkste financiële overzichten:
Al deze overzichten moeten aan dit gedeelte worden toegevoegd, samen met toelichtingen op de jaarrekening. De meeste bedrijven stellen elk kwartaal financiële overzichten op, en je kunt die hier gewoon toevoegen. Voeg aan het einde van de financiële overzichten een samenvatting toe van de belangrijkste bevindingen en conclusies uit het financiële overzicht.
Financiële ratio's en kengetallen
Hier duik je diep in de financiële gegevens die beschikbaar zijn in de financiële overzichten. Er zijn tal van ratio's en kengetallen, dus het is belangrijk om de ratio's en kengetallen te selecteren die relevant en belangrijk zijn voor de gebruikers van het financiële analyserapport. Hier zijn enkele voorbeelden van ratio's die je kunt opnemen voor ratioanalyse:
- Winstgevendheidsratio's: Brutowinstmarge, operationele winstmarge, rendement op bedrijfsactiva en rendement op eigen vermogen.
- Liquiditeitsratio's: Vlottende ratio en zuurtest-ratio.
- Solvabiliteitsratio's: Schuld-eigenvermogensratio en rentedekkingsratio.
- Efficiëntieratio's: Voorraadomloopsnelheid, omloopsnelheid van debiteuren en omloopsnelheid van totale vlottende activa.
- Marktratio's: Winst per aandeel en dividendrendement.
Wanneer je deze ratio's opneemt, voeg dan ook een interpretatie toe van wat die ratio's aangeven.
Stel bijvoorbeeld dat je huidige schuld-eigenvermogensratio (D/E) 3 bedraagt. Dit betekent dat je balans drie keer zoveel vreemd vermogen als eigen vermogen bevat. Je verwacht dat de economie over zes maanden tot een jaar zal vertragen en dat de kasstromen krapper zullen worden.
In je financiële analyserapport geef je deze context vervolgens weer en vermeld je dat de D/E-ratio momenteel hoog is. Daarom zou het gunstig zijn om de financiële hefboomwerking te verlagen in het komende jaar en de D/E-ratio terug te brengen naar 1,5 of lager. Dit helpt uiteindelijk je balans te versterken en het aandeel van de rentelasten in je resultatenrekening te verlagen.
Dit voorbeeld roept natuurlijk ook verschillende andere vragen op: moet je nieuw eigen vermogen aantrekken om schulden af te lossen, of je huidige kasmiddelen gebruiken? Geef een aanbeveling over wat de beste optie zou zijn op basis van input van interne en externe experts.
Bedrijfsanalyse (trend-, vergelijkende, SWOT-, markt- en economische analyse)
Dit is het belangrijkste onderdeel van je financiële analyserapport. Probeer bij het opstellen ervan diep in te gaan op verschillende aspecten van het bedrijf om de huidige status van de drijvende krachten achter het financiële succes van je bedrijf te analyseren en te interpreteren. Hieronder vind je een overzicht van wat je moet opnemen:
- Trendanalyse: Identificeer en analyseer heersende trends in de financiële gegevens van het bedrijf. Dit kan onder meer betrekking hebben op trends in omzet, operationele kosten, totale verplichtingen, winstgevendheid, kasstromen en meer.
- Vergelijkende analyse: Vergelijkende analyse houdt in dat je je gegevens analyseert door ze te vergelijken met benchmarks uit de sector en vergelijkbare bedrijven.
- SWOT-analyse: Identificeer de sterke en zwakke punten, kansen en bedreigingen van je bedrijf. Gebruik analyses uit eerdere perioden om te zien welke vooruitgang je hebt geboekt. Analyseer bijvoorbeeld hoe effectief je strategie om bedreigingen te beperken gedurende de rapportageperiode is geweest.
- Marktanalyse: Beoordeel de huidige omvang en groei van de markt, markttrends, het concurrentielandschap en klantsegmenten. Deze gegevens helpen je realistische doelen te stellen en de beste manier te bepalen om die te bereiken.
- Economische analyse: Bespreek alle macro-economische factoren die van invloed zijn op je sector, nieuwe of mogelijke veranderingen in de regelgeving en sectorspecifieke economische veranderingen, zoals grondstoffenprijzen.
Hier is nog een voorbeeld. Stel dat je een SaaS-bedrijf bent. Uit je analyse van de jaarrekening komen enkele trends naar voren waarover je wilt rapporteren. Zo zou deze trendanalyse er in je rapport uit kunnen zien:
“De jaarlijks terugkerende omzet (ARR) groeide jaar-op-jaar met 15%, terwijl de nettomarge met 10% toenam. Het verschil in groei tussen de omzet en het nettoresultaat is toe te schrijven aan de stijgende rentelasten. Aangezien we de komende kwartalen een versnelde groei verwachten, denken we niet dat de stijgende rentelasten problemen zullen veroorzaken voor de kasstroom of de winstgevendheid.”
Prognoses en projecties
Dit onderdeel richt zich uitsluitend op spreadsheets waarin alle financiële cijfers naar de toekomst worden geprojecteerd. Tijdens deze stap stel je een geprojecteerde resultatenrekening, balans en kasstroomoverzicht op, samen met een onderbouwing van de aannames die je hebt gebruikt om deze cijfers te projecteren.
Als je bijvoorbeeld bent uitgegaan van een jaar-op-jaar-groeipercentage van 10%, heb je een goed argument nodig om die aanname te onderbouwen via gedetailleerde variantierapportage. Het projecteren van jaarrekeningen is een eenvoudige manier om je financiële toekomst te voorspellen. Er zijn echter verschillende andere toepassingen om rekening mee te houden:
- Financiële ratio's projecteren: Je kunt financiële ratio's naar de toekomst projecteren om inzicht te krijgen in de toekomstige liquiditeit, solvabiliteit en winstgevendheid van het bedrijf. Dit kan ook van belang zijn om te bepalen of je nog steeds aan de convenanten van je schulden voldoet. Als een schuldeiser bijvoorbeeld vereist dat je een D/E-ratio van minder dan 1 handhaaft, kan vooraf weten dat de schuld mogelijk zal toenemen je helpen een strategischere aanpak te kiezen.
- Scenarioanalyse: Scenarioanalyse kan belanghebbenden helpen begrijpen hoe de financiële positie zal veranderen door een of meer zakelijke beslissingen. Als je bijvoorbeeld een conglomeraat bent dat op het punt staat een van zijn bedrijven te beëindigen, kan gevoeligheidsanalyse je helpen de financiële impact ervan onder verschillende scenario's te beoordelen. Je kunt ook een gevoeligheidsanalyse uitvoeren als je de gevoeligheid van specifieke cijfers in verschillende scenario's wilt beoordelen.
- Kapitaalbegrotingen: Kapitaalbegrotingen zijn in wezen een waardering van een actief op basis van verdisconteerde kasstromen. Hiermee krijg je inzicht in de vraag of de waarde van de toekomstige kasstromen die het actief voor het bedrijf zal genereren, hoger of lager is dan de huidige waarde van de kasuitstroom die nodig is om het actief aan te schaffen en op te zetten.
Er zijn verschillende andere hulpmiddelen en technieken die je kunnen helpen financiële cijfers te voorspellen. Zorg er echter voor dat je nauwkeurige cijfers en redelijke aannames gebruikt. Tijdens een analyse is het gemakkelijk om fouten te maken of je door vooroordelen te laten meeslepen.
Neem dit scenario. Stel dat je een machine wilt aanschaffen die $100,000 kost. Je model voor verdisconteerde kasstromen (DCF) vertelt je dat de netto contante waarde (NPV) van dit actief, uitgaande van een levensduur van 5 jaar, een kasinstroom van $25,000 per jaar en een disconteringsvoet van 5%, $108,236 bedraagt. Omdat de NPV positief is, kun je doorgaan met die investering.
Het is belangrijk om je analyse met concrete cijfers en goed onderbouwde aannames te presenteren, zodat je rapport geloofwaardig en oprecht overkomt.
Risicobeoordeling
Je bedrijf moet plannen maken voor veel risico's, zoals operationele risico's, financiële risico's, strategische risico's en compliancerisico's. Al deze risico's hebben ook financiële gevolgen als ze zich daadwerkelijk voordoen.
Je financiële analyse moet de belangrijkste risico's bespreken die mogelijk invloed kunnen hebben op je bedrijf en de financiële impact ervan waarderen. Naast details over het risico moet je ook de preventieve maatregelen en noodplannen opnemen die je hebt opgesteld om die risico's aan te pakken.
Risicobeoordeling vereist wel wat werk. Je moet zowel interne als externe gegevens verzamelen en brainstormen over mogelijke risico's, hun impact en preventieve maatregelen. Dit kan een tijdrovend proces zijn, maar toegang tot de juiste hulpmiddelen kan je werk eenvoudiger maken.
In dit verzonnen scenario ben je voor belangrijke grondstoffen afhankelijk van een beperkt aantal leveranciers. Een verstoring in deze toeleveringsketen kan een aanzienlijke impact hebben op je productiecapaciteit en kostenstructuur. Hoewel de kans op een verstoring gemiddeld is, is de impact groot. Stel dat een verstoring kan leiden tot vijf dagen stilstand, wat neerkomt op een verlies van $25,000.
Je vermeldt deze details in het financiële analyserapport, evenals de stappen die je hebt genomen om die risico's te beperken. Beperkingsstrategieën kunnen bestaan uit het diversifiëren van leveranciers, het aanhouden van een grotere veiligheidsvoorraad of het onderhandelen over flexibelere contractuele overeenkomsten.
Aanbevelingen
Vaak moeten het management, investeerders en andere belanghebbenden corrigerende of preventieve maatregelen nemen. Deze suggesties komen in het onderdeel met aanbevelingen te staan. De aanbevelingen moeten volledige details bevatten, waaronder:
- Een samenvatting van de belangrijkste bevindingen
- Concrete stappen
- De onderbouwing voor het nemen van dergelijke stappen
- De verwachte impact van het wel en niet nemen van de aanbevolen stappen
- De prioritering van elke aanbeveling en het tijdpad voor de implementatie ervan
- Benodigde middelen
Hier volgt een laatste voorbeeld. Stel dat je bedrijf een D/E-ratio van 3 heeft. Je hebt gemerkt dat je nettowinstmarge de afgelopen kwartalen is gedaald door de stijgende rentelasten. Je stelt voor stappen te nemen om een deel van de schuld af te lossen en bedrijfsobligaties te herfinancieren met een banklening tegen een lagere rente.
Samen met deze aanbeveling:
- Geef details ter onderbouwing
- Kwantificeer het effect van niets doen door het verlies te berekenen dat het bedrijf zou lijden als gevolg van krimpende marges
- Geef een tijdlijn en de prioriteit aan voor het aflossen en herfinancieren van de schuld
- Leg uit welke middelen nodig zijn (in dit geval de liquide middelen op de balans)
Wanneer u een financieel analyserapport opstelt
Er zijn geen vaste regels voor de frequentie waarmee u een financieel analyserapport opstelt. Hier zijn enkele voorbeelden van momenten waarop u een financieel analyserapport kunt overwegen:
- Einde van de financiële periode: U kunt ervoor kiezen om aan het einde van elk kwartaal of elk jaar een financieel analyserapport op te stellen.
- Budgettering of strategische planning: Financiële analyserapporten bieden waardevolle gegevens bij het opstellen van budgetten of tijdens strategische planning.
- Investeringsbeslissingen: Als u op het punt staat een ander bedrijf over te nemen, ermee te fuseren of in een kapitaalgoed te investeren, kan een financieel analyserapport van doorslaggevend belang zijn om weloverwogen beslissingen te nemen en alle belanghebbenden op de hoogte te houden.
- Kapitaal aantrekken: Potentiële kredietverstrekkers en investeerders stellen een financieel analyserapport wellicht op prijs wanneer u op het punt staat vreemd of eigen vermogen aan te trekken.
Hulpmiddelen voor het opstellen van rapporten
Er zijn veel hulpmiddelen op de markt die helpen bij het opstellen van rapporten. Het heeft geen zin om in al deze hulpmiddelen te investeren, vooral niet als u er op dit moment geen andere toepassing voor heeft. Dat gezegd hebbende, zijn dit uw opties:
- Boekhoudsoftware: Boekhoudsoftware kan u helpen bij het opstellen van het gedeelte met financiële overzichten van het rapport en bij het verkrijgen van een overzicht van beschikbare middelen, waaronder liquide middelen en voorraad. SAP ERP en NetSuite zijn uitstekende boekhoudkundige (en ERP-)hulpmiddelen. Lees onze handleiding voor het kiezen van een boekhoudoplossing als u hulp nodig heeft.
- Software voor financiële analyse: Software voor financiële analyse biedt financiële gegevens in realtime en helpt u financiële informatie te visualiseren, waardoor u waardevolle inzichten kunt verkrijgen. QuickBooks, Sage Intacct en Xero zijn goede voorbeelden.
- Hulpmiddelen voor gegevensaggregatie: Deze hulpmiddelen helpen u gegevens uit meerdere bronnen te verzamelen en te consolideren. Ze kunnen vooral nuttig zijn bij het werken aan het gedeelte over bedrijfsanalyse van het rapport. Alteryx en Domo zijn uitstekende hulpmiddelen voor gegevensaggregatie.
- Hulpmiddelen voor gegevensvisualisatie: Hulpmiddelen zoals Tableau en Power BI helpen u gegevens te visualiseren, waardoor diepgaande gegevensanalyse mogelijk wordt.
- Business-intelligenceplatforms: Business-intelligenceplatforms bieden geavanceerde analyse- en rapportagefuncties. Deze hulpmiddelen combineren de functionaliteiten van meerdere soorten software, waaronder hulpmiddelen voor gegevensvisualisatie en financiële analyse. SAP BusinessObjects, IBM Cognos Analytics en Oracle BI behoren tot de belangrijkste business-intelligencehulpmiddelen op de markt.
Analyse is subjectief
Twee experts kunnen op basis van dezelfde gegevens tot verschillende conclusies komen. Analyse is subjectief. Houd er dus rekening mee dat de belanghebbenden het al dan niet met uw analyse eens kunnen zijn, en dat is prima. Precies daarom is het belangrijk om experts in te schakelen: zij kunnen helpen vooroordelen te elimineren en een breder perspectief aan uw analyse toe te voegen.
Wilt u meer van zulke inzichten? Abonneer u op onze gratis nieuwsbrief om wekelijks inzichten te ontvangen van leiders en experts die de toekomst van finance vormgeven.