

Een balans maken (6 stappen voor beginners)

Het opstellen van een balans houdt in dat alle rekeningen met een debet- of creditsaldo worden gecategoriseerd en dat deze categorieën in een vooraf bepaald format worden gepresenteerd.
Als voormalig accountant heb ik in de loop der jaren heel wat balansen opgesteld. Natuurlijk kan boekhoudsoftware er tegenwoordig binnen enkele seconden een maken, maar het is nog steeds handig om te weten hoe je er zelf een opstelt, voor het geval de technologie ooit uitvalt.
In deze handleiding neem ik je stap voor stap mee door het proces. Je leert hoe je je activa, passiva en eigen vermogen in de juiste categorieën indeelt, alles correct opmaakt en uiteindelijk een overzichtelijke financiële momentopname krijgt. Laten we beginnen.

Wat is een balans?
Een balans is een financieel overzicht dat een momentopname geeft van de financiële positie van een bedrijf op een specifiek moment.
Het overzicht bevat de activa, passiva en het eigen vermogen van aandeelhouders van het bedrijf, volgens de formule:
Activa = Passiva + Eigen vermogen van aandeelhouders
Deze vergelijking zorgt ervoor dat wat het bedrijf bezit (activa) in evenwicht is met wat het verschuldigd is (passiva) en de waarde die door aandeelhouders wordt ingebracht (eigen vermogen). Dit is wat elke categorie omvat:
Activa
Activa vertegenwoordigen wat een bedrijf bezit of beheert en wat economische waarde heeft. Deze worden doorgaans verdeeld in:
- Vlottende activa (bijv. geldmiddelen, debiteuren, voorraad) die binnen een jaar in geld kunnen worden omgezet, en
- Vaste activa (bijv. vastgoed, apparatuur, octrooien), die langetermijninvesteringen zijn.
Activa zijn essentieel voor het genereren van toekomstige omzet.
Passiva
Passiva zijn de verplichtingen of schulden van het bedrijf die moeten worden afgewikkeld, vaak in de vorm van bedragen die aan anderen verschuldigd zijn. Net als activa worden passiva ingedeeld als:
- Kortlopende passiva (bijv. crediteuren, kortlopende schulden) die binnen een jaar moeten worden voldaan, en
- Langlopende passiva (bijv. langlopende leningen, uitgestelde belastingverplichtingen) die na meer dan een jaar moeten worden betaald.
Eigen vermogen van aandeelhouders
Het eigen vermogen van aandeelhouders vertegenwoordigt de aanspraak van de eigenaren op de activa van het bedrijf nadat alle verplichtingen zijn voldaan. Het omvat gewone aandelen, ingehouden winsten en aanvullend gestort kapitaal.
Kort gezegd weerspiegelt het de nettowaarde van het bedrijf vanuit het perspectief van de aandeelhouders. Het wordt vaak gebruikt om de financiële gezondheid en het investeringspotentieel van het bedrijf te beoordelen.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Waarom heb je een balans nodig?
Voordat je een balans voor je bedrijf opstelt, bespreken we eerst waarom je er überhaupt een nodig hebt. Hier volgt een kort overzicht van de redenen om dit overzicht op te stellen:
- Houd je financiële gezondheid in de gaten: De balans laat zien wat je bedrijf bezit en verschuldigd is, en wat er overblijft voor aandeelhouders van het eigen vermogen.
- Neem slimmere beslissingen: De balans helpt het management slimmere beslissingen te nemen bij het plannen van uitbreiding en het aantrekken van kapitaal. Ook helpt het wanneer het tijd is om prognoses te maken.
- Geef investeerders inzicht in je bedrijf: Investeerders bepalen of ze in een bedrijf willen investeren op basis van factoren zoals de hoogte van de schulden en de ouderdom en kwaliteit van de activa.
Een balans opstellen in 6 stappen
Hoewel de meeste bedrijven boekhoudsoftware gebruiken om balansen in realtime op te stellen, is het leren voorbereiden van een balans met de hand een uitstekende manier om echt te begrijpen hoe het werkt en waar alle cijfers vandaan komen.
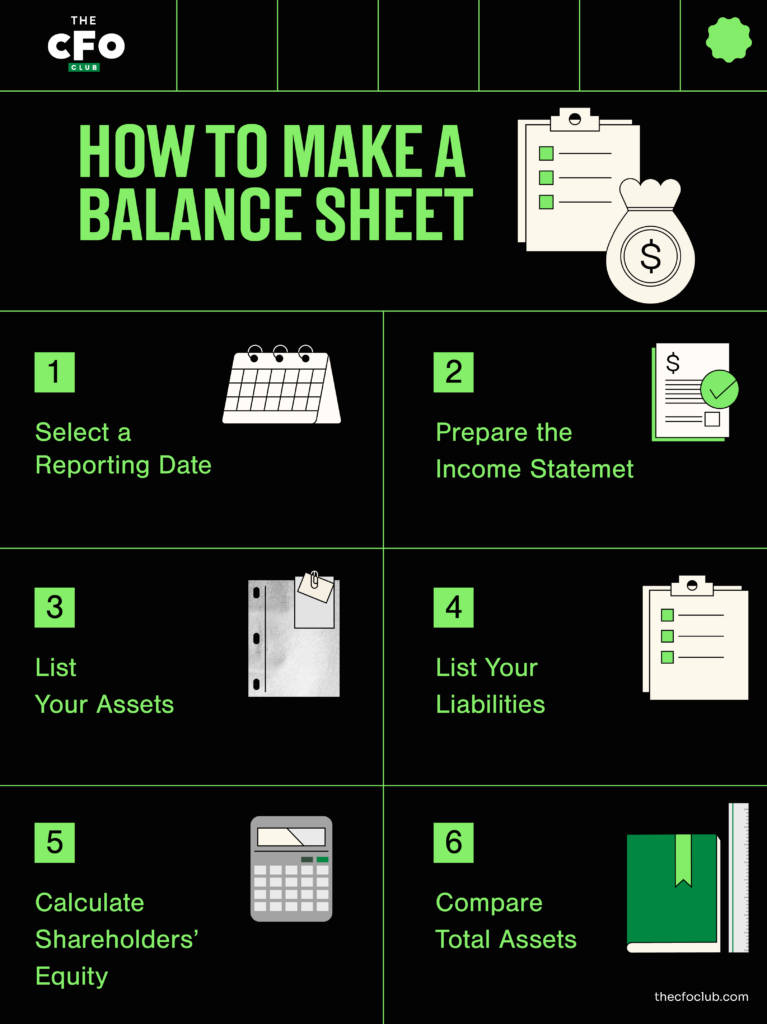
Zoals ik hieronder uitleg hoe je een balans opstelt, gebruik ik de balans van Apple als voorbeeld. Maar als je op zoek bent naar een korte samenvatting, vind je hier een infographic met de belangrijkste stappen:
1. Selecteer een rapportagedatum
Balansen worden opgesteld op een specifiek moment, in tegenstelling tot een resultatenrekening, die de prestaties van het bedrijf over een bepaalde periode weergeeft. De balans is een overzicht waarop de saldi van alle rekeningen in je boekhouding worden weergegeven. Omdat rekeningsaldi bij elke zakelijke transactie veranderen, kan de balans er na elke transactie anders uitzien.
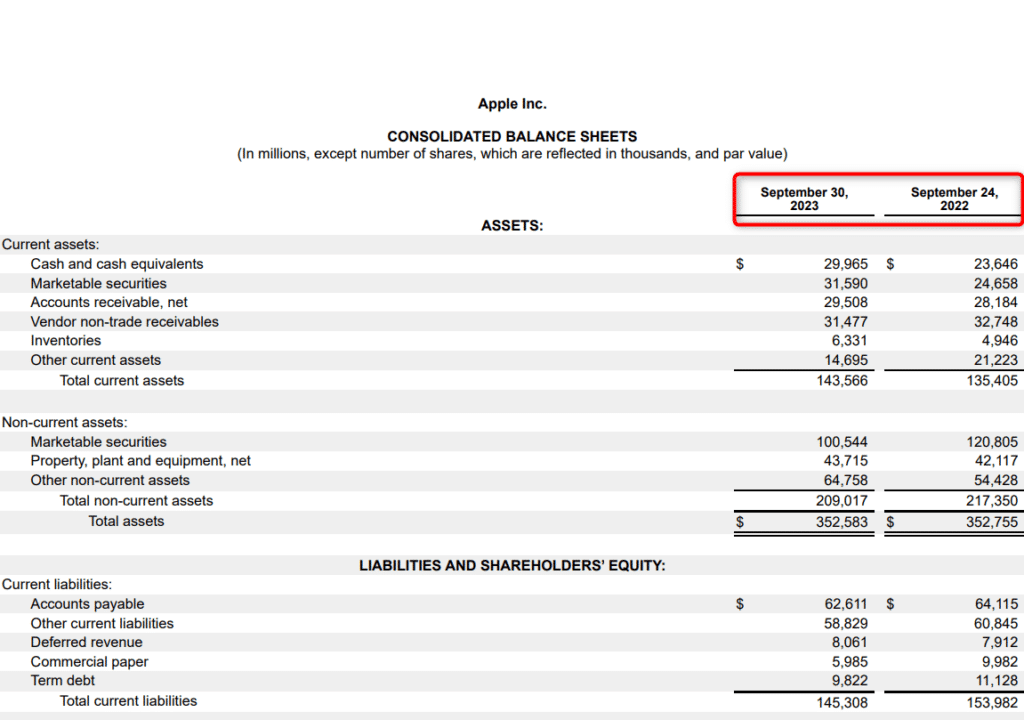
Bedrijven zoals Apple kiezen doorgaans het einde van de financiële rapportageperiode als datum voor de balans:
Je hoeft niet per se te wachten tot het einde van de boekhoudcyclus om een balans op te stellen. Hoewel de meeste bedrijven hun balans opstellen wanneer ze hun boekhouding afsluiten aan het einde van elke maand, elk kwartaal of elk jaar, kun je ervoor kiezen om op elk gewenst moment een balans op te stellen om een analyse uit te voeren.
Als je bijvoorbeeld op het punt staat een bedrijf over te nemen, heb je een bijgewerkte balans nodig om te begrijpen welke invloed de overname op korte termijn op jou zal hebben.
2. Stel de resultatenrekening en het overzicht van ingehouden winsten op
Bij het op orde brengen van je financiële overzichten wordt de balans als laatste opgesteld.
Elk jaar maakt je bedrijf (hopelijk) winst. Als die niet als dividend wordt uitgekeerd, komt de winst terecht op de rekeningen voor het eigen vermogen van aandeelhouders als ingehouden winst.
Dit verhoogt het bedrag dat wordt gerapporteerd onder het onderdeel eigen vermogen van aandeelhouders op de balans. Daarom moet je de resultatenrekening en het overzicht van ingehouden winsten opstellen voordat je begint met het opstellen van je balans.
Als we nog een stap teruggaan, zien we dat de resultatenrekening helpt bij het berekenen van het nettoresultaat. Dit helpt vervolgens bij het opstellen van het overzicht van ingehouden winsten, dat ons uiteindelijk weer hier terugbrengt.
3. Vermeld je activa
Zodra je alle benodigde cijfers hebt, is de eerste stap het vermelden van de activa van je bedrijf. Zo presenteert Apple de activa op zijn balans:
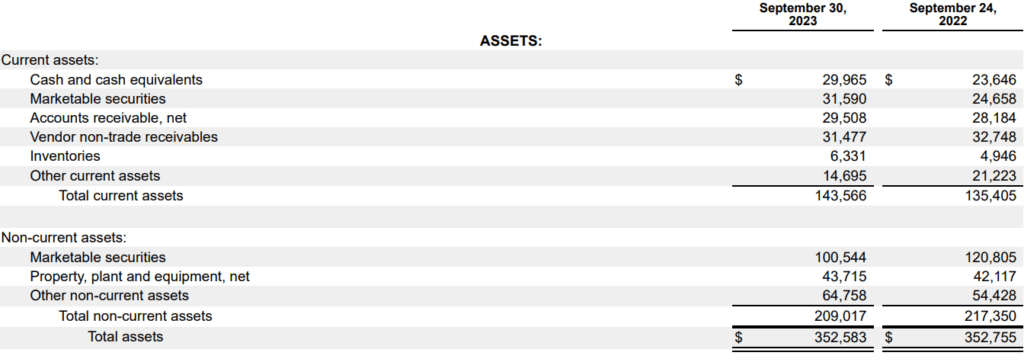
Activa worden op de balans gerangschikt op basis van liquiditeit, waarbij de meest liquide activa als eerste worden vermeld. Ter herinnering: activa worden ingedeeld in vlottende en vaste activa:
- Vlottende activa: Vlottende activa zijn activa die een bedrijf op korte termijn in geld kan omzetten (binnen een jaar of één bedrijfscyclus). Voorbeelden zijn geldmiddelen, kasequivalenten (verhandelbare effecten, handelspapier of andere geldmarktinstrumenten), voorraden en handelsvorderingen.
- Vaste activa: Vaste activa zijn activa voor de lange termijn. Ze worden ingedeeld in materiële vaste activa en immateriële activa. Materiële vaste activa, waaronder grond, gebouwen en afschrijfbare activa zoals apparatuur en voertuigen, worden opgenomen tegen boekwaarde, na aftrek van afschrijvingen. Immateriële activa zoals goodwill worden als laatste vermeld, omdat ze alleen in geld kunnen worden omgezet wanneer je je bedrijf verkoopt.
4. Vermeld je verplichtingen
Nadat je al je activa hebt toegevoegd, is het tijd om de verplichtingen van je bedrijf aan de balans toe te voegen. Hieronder zie je hoe Apple zijn verplichtingen weergeeft:
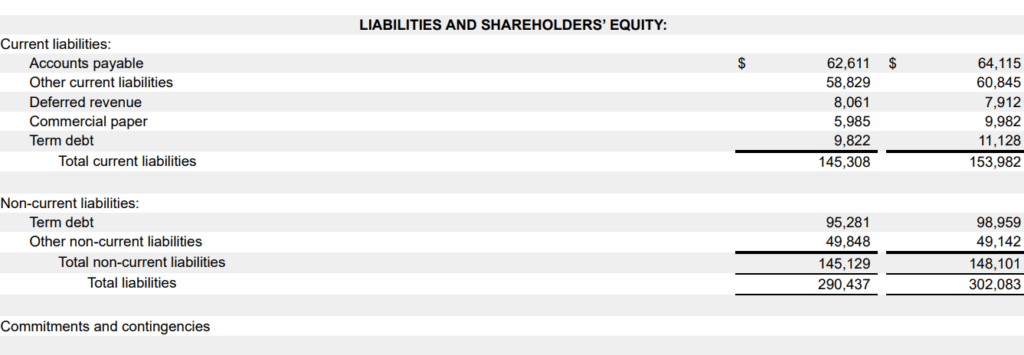
Houd er rekening mee dat verplichtingen over het algemeen ook worden onderverdeeld in kortlopende en langlopende verplichtingen:
- Kortlopende verplichtingen: Kortlopende verplichtingen zijn schulden die een bedrijf binnen één bedrijfscyclus moet betalen (opnieuw: meestal binnen één jaar of korter). Handelsschulden, kortlopende schulden en nog niet uitgekeerde dividenden zijn voorbeelden van kortlopende verplichtingen.
- Langlopende verplichtingen: Langlopende verplichtingen zijn langlopende schulden (die niet binnen de komende 12 maanden vervallen). Langlopende verplichtingen omvatten te betalen obligaties, pensioenverplichtingen en uitgestelde belastingverplichtingen.
5. Bereken het eigen vermogen van aandeelhouders
Het eigen vermogen van de eigenaar (of het eigen vermogen van aandeelhouders) is het verschil tussen de totale activa en de totale verplichtingen:
Eigen vermogen van aandeelhouders = Totale activa - Totale verplichtingen
Een andere manier om het eigen vermogen van aandeelhouders te berekenen, is door het saldo op de rekeningen ingehouden winsten en gewoon aandelenkapitaal bij elkaar op te tellen.
Grotere bedrijven zoals Apple hebben mogelijk aanvullende posten, zoals preferente aandelen en gecumuleerd totaalresultaat. Als je geen groot bedrijf bent, hoef je je hier geen zorgen over te maken.
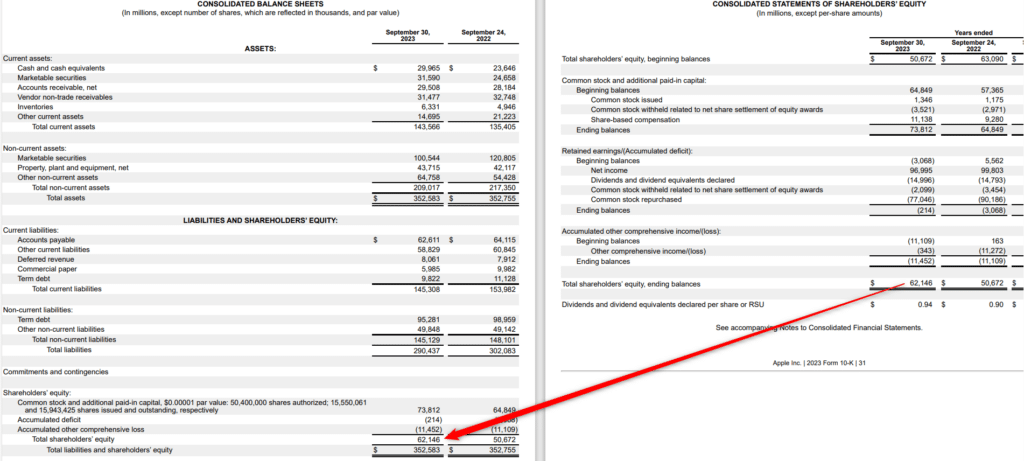
Het gedeelte over het eigen vermogen van aandeelhouders op de balans vertegenwoordigt het theoretische nettovermogen van het bedrijf: het is het bedrag dat de eigenaren van het bedrijf zouden overhouden nadat ze alle activa hebben verkocht en de verplichtingen hebben betaald. Ik noem het echter theoretisch, omdat de marktwaarde van een actief vrijwel altijd verschilt van de boekwaarde.
6. Vergelijk de totale activa met de totale verplichtingen plus het eigen vermogen van de eigenaar
De activa moeten gelijk zijn aan de totale verplichtingen plus het eigen vermogen van aandeelhouders—vandaar de term ‘balans’. Als de bedragen overeenkomen en alles er goed uitziet, is je balans correct. Als de bedragen niet overeenkomen, zijn er een aantal veelvoorkomende redenen waarom de balans niet klopt, waaronder:
- Niet opgenomen of onjuist geregistreerde transacties
- Onjuist geregistreerde afschrijvings- of amortisatiekosten
- Fouten bij het omrekenen van wisselkoersen
- Onjuiste berekening van het eigen vermogen van aandeelhouders

Wanneer je een balans moet opstellen
Bedrijven stellen doorgaans aan het einde van elke boekhoudperiode een balans op. Dit kan maandelijks, per kwartaal of jaarlijks zijn. Je hoeft echter niet per se te wachten tot het einde van een boekhoudperiode om een balans op te stellen.
Boekhoudsoftware voor kleine bedrijven geeft je een realtime overzicht van je balans door deze bij te werken met elke transactie die je registreert.
Een realtime overzicht is nuttig omdat je hiermee de financiële gezondheid van je bedrijf kunt beoordelen. Dit helpt je om betere beslissingen te nemen over verschillende aspecten van je bedrijf, zoals een wijziging in het kredietbeleid of hoeveel kapitaal het bedrijf moet ophalen (en wanneer). Bovendien bespaart het je de moeite om elk kwartaal op te zoeken hoe je een balans moet opstellen.
-
BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Voorbeeld en analyse van een balans
Je hebt een balans, dus wat nu?
Ervaren accountants kunnen de balans meestal vluchtig bekijken en een beeld krijgen van de financiële positie van het bedrijf, maar je moet niet verwachten dat je dat nu al kunt.
Als je je eerste balans opstelt, kun je financiële kengetallen zoals de vlottende-activa-ratio en de schuld/eigenvermogensratio gebruiken om de balans van je bedrijf te beoordelen.
Laten we een vereenvoudigde versie als voorbeeld gebruiken om te begrijpen hoe je deze kunt beoordelen:
| Activa | Bedrag ($) | |
| Vlottende activa | $100,000 | |
| Vaste activa | $300,000 | |
| Totaal | $400,000 | |
| Passiva en eigen vermogen | ||
| Kortlopende verplichtingen | $50,000 | |
| Langlopende verplichtingen | $250,000 | |
| Eigen vermogen van aandeelhouders | $100,000 | |
| Totaal | $400,000 | |
Hier zijn enkele snelle inzichten die we uit dit voorbeeld kunnen halen:
- Positief werkkapitaal: Het bedrijf heeft een positief werkkapitaal van $50,000. Werkkapitaal wordt berekend door de kortlopende verplichtingen af te trekken van de vlottende activa.
- Schuld/eigenvermogensratio (D/E-ratio): De D/E-ratio laat zien welk deel van je kapitaal afkomstig is uit schulden ten opzichte van eigen vermogen—in het bovenstaande voorbeeld is de D/E-ratio 3. Deze wordt berekend door de totale verplichtingen te delen door het eigen vermogen van aandeelhouders. Er is geen eenduidige D/E-ratio die goed of slecht is, maar je kunt sectorgemiddelden raadplegen om te zien hoe je ervoor staat.
- Vlottende-activa-ratio: De vlottende-activa-ratio is een liquiditeitsratio die laat zien in hoeverre je bedrijf binnen een jaar aan kortlopende verplichtingen kan voldoen. In ons voorbeeld is de vlottende-activa-ratio 2. Deze wordt berekend door de totale vlottende activa te delen door de totale kortlopende verplichtingen.
Dit zijn drie van de vele balansratio’s die je kunt gebruiken om te analyseren hoe een bedrijf ervoor staat.
Veelgemaakte fouten die je moet vermijden bij het opstellen van een balans
Naast de mogelijke fouten die hierboven zijn genoemd, zijn er nog enkele andere fouten die je kunt maken bij het opstellen van een balans:
Activa dubbel tellen
Het is eenvoudig om hetzelfde actief per ongeluk op meerdere plaatsen op te nemen—bijvoorbeeld door een apparaat zowel als individueel actief als binnen een bredere categorie te vermelden. Hierdoor worden je totale activa opgeblazen en kunnen belanghebbenden worden misleid.
Verplichtingen verkeerd classificeren
Het verkeerd classificeren van verplichtingen, zoals het opnemen van een langlopende lening als een kortlopende verplichting, kan liquiditeitsratio’s vertekenen en een onjuist beeld geven van hoe goed je bedrijf aan kortlopende verplichtingen kan voldoen.
Aanpassingen van het eigen vermogen van de eigenaar negeren
Het eigen vermogen van de eigenaar is geen bedrag dat je “instelt en vervolgens vergeet”—het verandert bij elke nettowinst, elk verlies, elk dividend en elke opname door de eigenaar. Als je vergeet dit bij te werken, klopt je balans niet, zelfs als de activa en verplichtingen correct zijn.
Neem slimme financiële beslissingen met je balans
Als je leert hoe je een balans opstelt, blijven al je belanghebbenden — het management, investeerders en kredietverstrekkers — goed geïnformeerd en kun je goed onderbouwde beslissingen over het bedrijf nemen.
Het management kan naar de balans kijken om het werkkapitaal of de hefboomwerking te beheren. Investeerders kunnen de balans gebruiken om de activaportefeuille en kapitaalstructuur te analyseren. Kredietverstrekkers kunnen nagaan of je balans nog ruimte biedt voor vreemd vermogen zonder financiële problemen te veroorzaken op je balans, resultatenrekening of kasstroomoverzicht.
Wil je meer leren over financiële overzichten en andere financiële concepten? Abonneer je op onze gratis nieuwsbrief voor deskundig advies, tips en inzichten van financiële leiders.


