

ASC 606 to stosunkowo nowy wymóg rachunkowości dotyczący ujmowania przychodów, który gwarantuje uczciwość i rzetelność w świecie sprawozdawczości finansowej, zachowując wiarygodność i przejrzystość wobec inwestorów oraz interesariuszy.
W tym artykule omówię zasady ASC 606. Przedstawię wyzwania, z jakimi mierzą się firmy SaaS w zakresie ujmowania przychodów, oraz praktyczne rozwiązania ułatwiające poruszanie się po zawiłościach najnowszego standardu ujmowania przychodów opracowanego przez FASB.
Czym jest ASC 606?
Temat 606 Kodyfikacji Standardów Rachunkowości, znany również jako ASC 606, to zasada rachunkowości standaryzująca praktyki ujmowania przychodów. Został on wspólnie wydany przez Radę Standardów Rachunkowości Finansowej (FASB) oraz Radę Międzynarodowych Standardów Rachunkowości (IASB) w 2014 roku, aby zapewnić neutralne branżowo podejście do ujmowania przychodów, które ogranicza złożoność i zwiększa porównywalność sprawozdań finansowych.
ASC 606 zastępuje wszystkie dotychczasowe wytyczne dotyczące ujmowania przychodów wymagane zarówno przez US GAAP (ogólnie przyjęte zasady rachunkowości), jak i MSSF (Międzynarodowe Standardy Sprawozdawczości Finansowej).
Ten zestaw wytycznych zastępuje ASC 605 (dotychczasowy standard ujmowania przychodów) i wprowadza nowy, pięcioetapowy model, który firmy mogą wykorzystywać do analizy przychodów uzyskanych z przekazania kontroli nad towarami lub usługami.
Co to właściwie oznacza? Jeśli prowadzisz firmę, która uzyskuje przychody z umów zawieranych z klientami, ASC 606 określa, kiedy i jak należy ujmować przychody z tych umów. Standard został wydany, aby zapewnić użytkownikom sprawozdań finansowych więcej informacji na temat charakteru, wartości, terminu i niepewności przychodów uzyskiwanych z umów z klientami.
Dlaczego ASC 606 powinien Cię interesować?
ASC 606 jest ważny, ponieważ zapewnia prawidłowe i spójne ujmowanie przychodów. Zwiększa przejrzystość sprawozdawczości finansowej i dostarcza interesariuszom wiarygodnych informacji o przychodach firmy.
ASC 606 zmienia zasady gry, wprowadzając bardziej spójne i dokładne podejście do ujmowania przychodów. Nowy standard dotyczący przychodów ma dwa cele. Po pierwsze, nowy model ujmowania przychodów rozwiązuje problemy i eliminuje niejasności występujące w poprzednich zasadach dotyczących ujmowania przychodów. Po drugie, zapewnia solidniejszy i skuteczniejszy sposób radzenia sobie z kwestiami związanymi z przychodami.
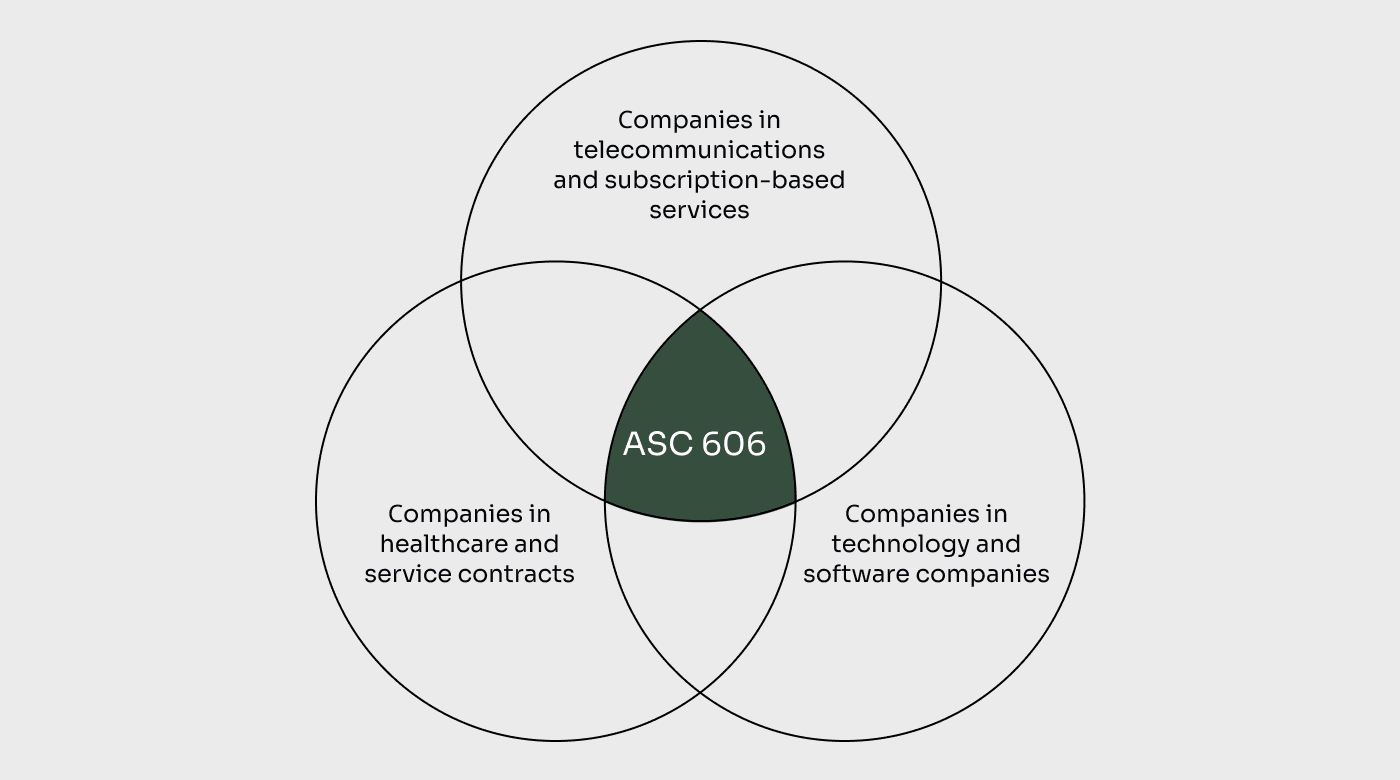
Ponadto ułatwia porównywanie praktyk ujmowania przychodów między różnymi firmami, branżami, krajami i rynkami. Osoby analizujące sprawozdania finansowe otrzymają bardziej przydatne informacje dzięki ulepszonym wymogom dotyczącym ujawnień.
Wreszcie, co jest dla Ciebie najkorzystniejsze, ASC 606 ułatwia firmom sporządzanie sprawozdań finansowych, ponieważ zmniejsza liczbę zasad, których należy przestrzegać.
Wymaga od firm alokowania przychodów w całym okresie obowiązywania umowy i ujmowania ich w czasie, gdy klient uzyskuje dostęp do produktu, usługi lub oprogramowania i czerpie z nich korzyści. Dzięki temu ujmowanie przychodów jest zgodne z faktycznym dostarczaniem wartości i zapewnia dokładniejszy obraz wyników finansowych firmy.
Oczywiście konsekwencje dla firm SaaS są znaczące. W związku z ASC 606 musisz ponownie ocenić swoje praktyki dotyczące ujmowania przychodów i sprawozdawczości, aby zapewnić zgodność z nowym standardem.
Zgodność z ASC 606 wymaga również rozszerzonych ujawnień w sprawozdaniach finansowych, aby zapewnić przejrzystość w zakresie metod ujmowania przychodów i terminów ujmowania przychodów.
Spójrzmy na to w ten sposób: Załóżmy, że prowadzisz firmę oferującą oprogramowanie jako usługę (SaaS), a Twój model biznesowy opiera się na zapewnianiu dostępu do platformy programistycznej w zamian za cykliczną opłatę.
Zgodnie z wcześniejszymi wytycznymi dotyczącymi ujmowania przychodów mogłeś ująć przychód z góry, gdy klient podpisał umowę lub dokonał pierwszej płatności. Ta metoda mogła prowadzić do zawyżenia przychodów na początkowych etapach umowy, powodując rozbieżność między ujęciem przychodów a dostarczaniem wartości klientowi.
Badanie przeprowadzone w 2022 roku przez grupę naukowców dotyczące wpływu przyjęcia ASC 606 na sprawozdawczość finansową wykazało, że przyjęcie ASC 606 wiąże się z poprawą porównywalności i użyteczności sprawozdań finansowych oraz powiązania naliczeń przychodów z wpływami środków pieniężnych.
Naukowcy stwierdzili, że po wdrożeniu ASC 606 firmy programistyczne odnotowały znaczącą poprawę płynności, co sugeruje, że nowy standard pozytywnie wpłynął na porównywalność i użyteczność sprawozdań finansowych.
W badaniu przeanalizowano również wpływ ASC 606 na ujawnienia dotyczące ujmowania przychodów w raportach 10-K firm. Wykazało ono, że zarówno firmy programistyczne, jak i firmy z branży elektronicznych komputerów zwiększyły ilość i jakość ujawnień dotyczących ujmowania przychodów. Ponadto po przyjęciu ASC 606 poprawiła się porównywalność ujawnień dotyczących przychodów w obu branżach.
Przykład firmy z rzeczywistego świata
Adobe stanowi znamienny przykład wdrożenia ASC 606. Adobe oferuje usługi oparte na chmurze za pośrednictwem platformy „Creative Cloud”, która umożliwia specjalistom z branży kreatywnej wykonywanie różnego rodzaju zadań — od projektowania stron internetowych i tworzenia filmów po tworzenie grafik i wiele innych. Klienci płacą za te usługi w ramach subskrypcji.
Adobe ujmuje przychody z tych subskrypcji w okresie obowiązywania umowy, co oznacza, że rozkłada je równomiernie na czas, w którym klienci korzystają z usługi. Jeśli więc wykupisz roczną subskrypcję, przychód będzie ujmowany stopniowo przez cały rok.
Jednak tym, co czyni to rozwiązanie nieco ciekawszym, jest ścisła integracja usług opartych na chmurze z oprogramowaniem instalowanym lokalnie i na urządzeniach. Ze względu na tę ścisłą integrację Adobe traktuje cały pakiet jako jedno ciągłe zobowiązanie do wykonania świadczenia. Innymi słowy, usługi chmurowe i oprogramowanie są traktowane jako jedno kompletne rozwiązanie. W związku z tym przychody z subskrypcji Creative Cloud są ujmowane stopniowo w okresie subskrypcji.
ASC 606 pomaga firmie Adobe zapewnić ujmowanie przychodów z subskrypcji w sposób uczciwy i przejrzysty. Uwzględniając zintegrowany charakter usług chmurowych i oprogramowania, firma realizuje swoją obietnicę zapewnienia wszystkim klientom wyjątkowych doświadczeń twórczych.
5-etapowy model ujmowania przychodów ASC 606
Podstawową zasadą standardu ASC 606 jest jednolity model pięcioetapowy, który można stosować w różnych branżach, w tym w sektorach oprogramowania i oprogramowania jako usługi (SaaS).
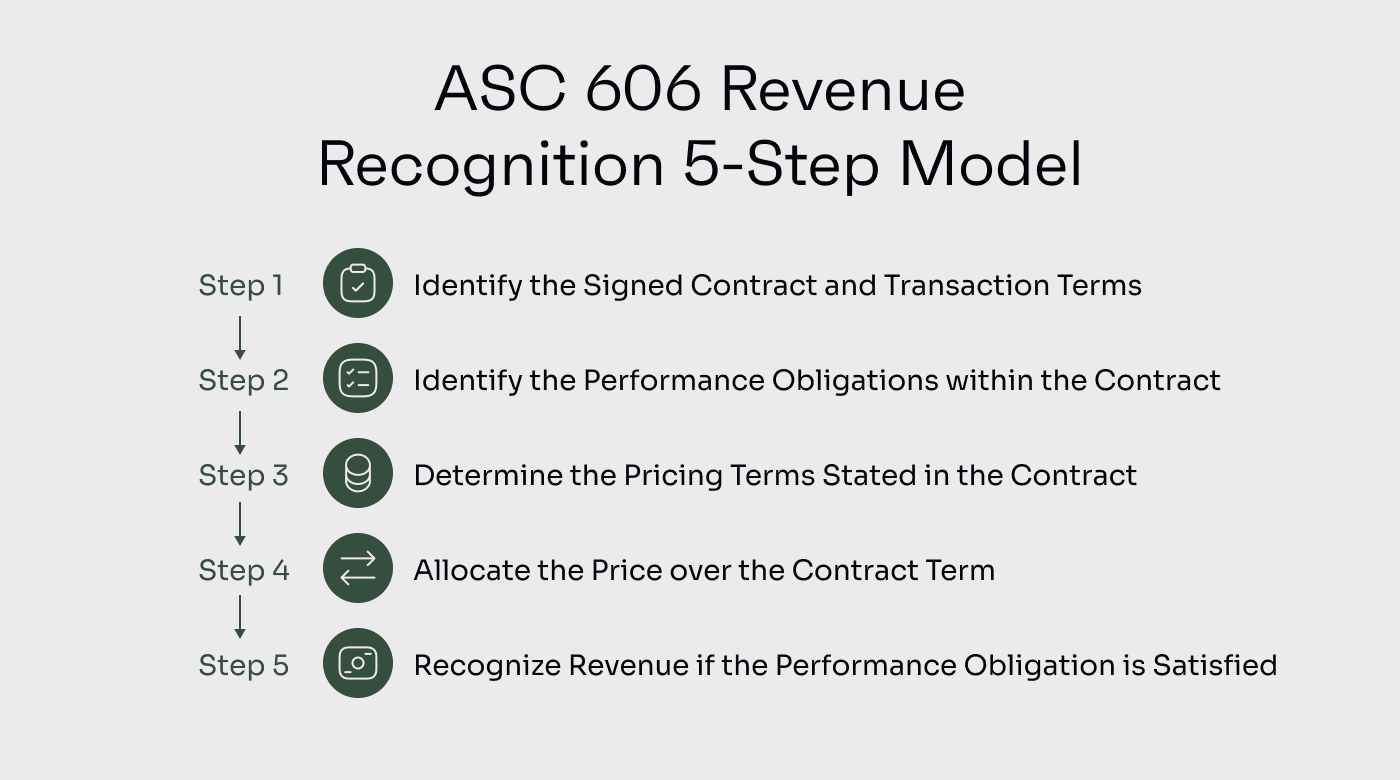
Przyjrzyjmy się bliżej każdemu etapowi modelu ASC 606 i sprawdźmy, jak odnosi się on do różnych branż, ze szczególnym uwzględnieniem firm programistycznych i firm SaaS.
Etap 1: Identyfikacja umowy lub umów z klientami
Na tym początkowym etapie firmy muszą ustalić, czy istnieje ważna umowa z klientami. Dotyczy to wszystkich branż, w tym firm programistycznych i firm SaaS.
Na przykład firma SaaS może zawrzeć z klientem umowę na zapewnienie dostępu do opartej na chmurze platformy programistycznej przez określony czas. Umowa musi spełniać określone kryteria, takie jak posiadanie treści ekonomicznej oraz jasne określenie praw i obowiązków obu stron.
Etap 2: Identyfikacja zobowiązań do wykonania świadczenia
Firmy programistyczne i firmy SaaS często oferują wiele usług lub funkcji w pakietach. Kluczowe znaczenie ma identyfikacja odrębnych dóbr lub usług obiecanych klientowi (zobowiązań do wykonania świadczenia) w ramach umowy.
W tym zakresie firma programistyczna może zapewniać licencję na oprogramowanie, konserwację i usługi wsparcia. Każde z tych zobowiązań należy ocenić odrębnie, aby określić właściwy sposób ujmowania przychodów.
Etap 3: Ustalenie ceny transakcyjnej
W branży oprogramowania i SaaS struktury cenowe, takie jak jednorazowe opłaty licencyjne lub cykliczne opłaty subskrypcyjne, mogą się różnić.
Poza tym należy uwzględnić inne czynniki ogółem, takie jak zmienne wynagrodzenie, rabaty i zwroty, aby ustalić odpowiednią cenę transakcyjną.
Krok 4: Alokacja ceny transakcyjnej na zobowiązania do wykonania świadczenia
Firmy programistyczne i SaaS często uwzględniają w umowie wiele elementów.
Taka alokacja zapewnia właściwe ujmowanie przychodów na podstawie względnych samodzielnych cen sprzedaży poszczególnych elementów. Jeśli samodzielna cena sprzedaży nie jest bezpośrednio obserwowalna, można zastosować techniki szacowania w celu określenia uzasadnionej wartości.
Krok 5: Ujmowanie przychodów po spełnieniu zobowiązań do wykonania świadczenia
W branży programistycznej i SaaS ujmowanie przychodów jest zazwyczaj powiązane z dostarczeniem usług lub zapewnieniem dostępu do oprogramowania.
W przypadku firmy SaaS oferującej narzędzie do zarządzania projektami w ramach miesięcznych subskrypcji, aby ująć przychód, należy śledzić moment spełnienia każdego zobowiązania do wykonania świadczenia.
Załóżmy, że 1 lutego klient kupił miesięczną subskrypcję w promocyjnej cenie dla nowych klientów wynoszącej $150. Następnie 1 marca odnowił subskrypcję po regularnej miesięcznej cenie wynoszącej $200.
Załóżmy, że do 5 marca miały miejsce następujące zdarzenia:
| Kryterium | $150 umowa z 1 lutego | $200 umowa z 1 marca |
|---|---|---|
| KryteriumCzy ryzyko i korzyści związane z usługą zostały przeniesione na klienta? | $150 umowa z 1 lutego✔ | $200 umowa z 1 marca |
| KryteriumCzy sprzedawca utracił kontrolę nad usługą? | $150 umowa z 1 lutego✔ | $200 umowa z 1 marca |
| KryteriumCzy płatność jest wystarczająco pewna? | $150 umowa z 1 lutego✔ | $200 umowa z 1 marca✔ |
| KryteriumCzy przychód można wiarygodnie wycenić? | $150 umowa z 1 lutego✔ | $200 umowa z 1 marca |
| KryteriumCzy koszt świadczenia usługi można wiarygodnie oszacować? | $150 umowa z 1 lutego✔ | $200 umowa z 1 marca |
Ponieważ do 5 marca firma spełniła zobowiązania do wykonania świadczenia wyłącznie w odniesieniu do umowy lutowej, jako przychód można ująć jedynie kwotę $150.
Aby uzyskać bardziej szczegółowe informacje na temat scenariuszy ujmowania przychodów i wytycznych dotyczących ich stosowania, firma KPMG opublikowała niedawno doskonały przewodnik dla firm programistycznych i SaaS.
Have an account? Log In
Wyzwania związane z wdrożeniem ASC 606
Wdrożenie nowego standardu ujmowania przychodów może stanowić wyzwanie dla wielu firm, zwłaszcza tych, których umowy z klientami obejmują złożone lub połączone usługi.
W tej sekcji omówię niektóre typowe wyzwania, z którymi mierzą się firmy z różnych branż podczas wdrażania ASC 606, a następnie przejdę do kwestii charakterystycznych dla SaaS.
Identyfikacja zobowiązań do wykonania świadczenia
Wyzwanie związane z identyfikacją zobowiązań do wykonania świadczenia w ramach umowy pojawia się przy ustalaniu, które towary lub usługi są odrębne i powinny być traktowane jako osobne zobowiązania.
Firma telekomunikacyjna oferująca pakiety usług, takie jak połączenia głosowe, pakiety danych i usługi przesyłania wiadomości, może mieć trudności z oceną, czy usługi te powinny być traktowane jako odrębne zobowiązania do wykonania świadczenia, czy też łącznie. Ocena ta ma istotny wpływ na ujmowanie przychodów i alokację ceny transakcyjnej.
Ustalanie ceny transakcyjnej
Ustalenie ceny transakcyjnej również może stanowić wyzwanie, szczególnie w branżach, w których struktury cenowe są złożone lub zmienne. Weźmy na przykład branżę lotniczą. Linie lotnicze często sprzedają bilety w pakiecie z dodatkowymi usługami, takimi jak opłaty za bagaż, posiłki na pokładzie lub pierwszeństwo wejścia na pokład.
Alokacja ceny transakcyjnej między bilet a te dodatkowe usługi wymaga starannego rozważenia. Firmy muszą ustalić samodzielne ceny sprzedaży każdego elementu i odpowiednio alokować cenę transakcyjną, aby prawidłowo ująć przychód.
Ujmowanie przychodów w czasie lub w określonym momencie
ASC 606 zawiera wytyczne dotyczące ujmowania przychodów w czasie lub w określonym momencie, w zależności od przeniesienia kontroli na klienta. Może to stanowić wyzwanie dla firm, szczególnie w branżach, w których dostawa lub przeniesienie kontroli może nie być zgodne z umownymi warunkami płatności.
Rozważmy scenariusz dotyczący księgowości firmy budowlanej. Firmy budowlane często realizują długoterminowe projekty obejmujące wiele etapów. Ustalenie, czy przychody powinny być ujmowane w czasie, czy po osiągnięciu określonych etapów, wymaga starannej oceny warunków umowy, postępu prac oraz przeniesienia kontroli.
Wpływ modyfikacji umowy na ujmowanie przychodów
Modyfikacje umowy, takie jak zmiany zakresu, ceny lub okresu obowiązywania, mogą powodować trudności w ujmowaniu przychodów zgodnie z ASC 606.
Firmy muszą ocenić wpływ tych modyfikacji na istniejące zobowiązania do wykonania świadczeń oraz ustalić, czy stanowią one odrębne umowy, czy modyfikacje pierwotnej umowy. Takie modyfikacje mogą wpływać na moment i zakres ujmowania przychodów, dlatego wymagają starannej oceny w celu zapewnienia zgodności z obowiązującymi zasadami.
Szczególne wyzwania związane z ASC 606, z którymi mierzą się firmy SaaS i programistyczne
Firmy SaaS i programistyczne napotykają wyjątkowe trudności podczas wdrażania ASC 606 w porównaniu z problemami, z jakimi mierzą się firmy sprzedające dobra materialne. Przyjrzyjmy się niektórym z tych wyzwań i sprawdźmy, jak wpływają one na ujmowanie przychodów.
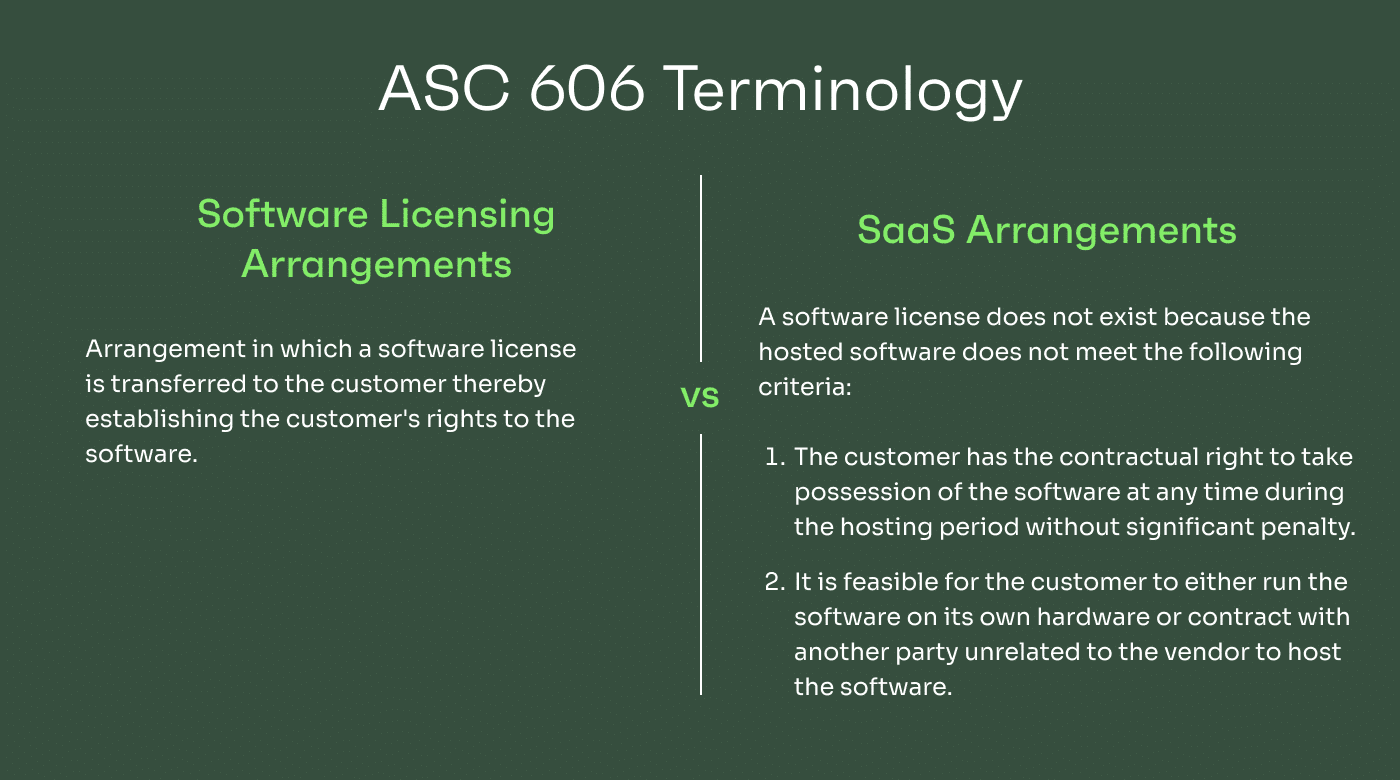
Terminologia ASC 606: umowa licencyjna dotycząca oprogramowania a umowa SaaS
Jednym z kluczowych wyzwań dla firm SaaS i programistycznych jest zrozumienie terminologii stosowanej w ASC 606. ASC 606 rozróżnia umowy licencyjne dotyczące oprogramowania oraz umowy SaaS, z których każda podlega odrębnym wytycznym dotyczącym ujmowania przychodów.
Rozróżnienie między nimi ma kluczowe znaczenie, ponieważ determinuje sposób ujmowania przychodów. Umowy licencyjne dotyczące oprogramowania zazwyczaj obejmują przeniesienie licencji na klienta, podczas gdy umowy SaaS koncentrują się na świadczeniu bieżących usług. Firmy muszą prawidłowo klasyfikować swoje umowy, aby zapewnić właściwe ujmowanie przychodów.
Zarządzanie ujmowaniem przychodów w przypadku cyklicznych modeli subskrypcyjnych, licencjonowania oprogramowania i umów SaaS
Firmy SaaS często działają w oparciu o modele cyklicznych przychodów, w których klienci płacą opłatę subskrypcyjną za stały dostęp do usług.
Wyzwanie polega na ustaleniu właściwego momentu i sposobu ujmowania przychodów z tych cyklicznych modeli subskrypcyjnych. Zgodnie z ASC 606 przychody należy ujmować w czasie, w miarę jak klient uzyskuje dostęp do usług i czerpie z nich korzyści.
Identyfikowanie odrębnych elementów i zobowiązań do wykonania świadczeń w ramach umów
ASC 606 wymaga od firm zidentyfikowania odrębnych elementów umowy i przypisania do każdego z nich ceny transakcyjnej na podstawie samodzielnych cen sprzedaży. Dla firm SaaS i programistycznych może to być trudne ze względu na złożoność ich ofert i pakietów łączonych.
Załóżmy, że firma programistyczna oferuje pakiet obejmujący licencje na oprogramowanie, usługi szkoleniowe oraz stałe wsparcie techniczne. Musi starannie zidentyfikować każdy odrębny element i przypisać cenę transakcyjną na podstawie samodzielnych cen sprzedaży. Jeśli elementy te nie mają samodzielnych cen sprzedaży, należy je oszacować. Wymaga to dokładnego uwzględnienia cen rynkowych, preferencji klientów i innych czynników, aby precyzyjnie określić wartość każdego składnika.
Ujmowanie przychodów w czasie w przypadku długoterminowych umów lub stałych usług
Firmy SaaS i programistyczne często zawierają długoterminowe umowy lub świadczą na rzecz klientów stałe usługi. ASC 606 wymaga ujmowania przychodów w czasie, w miarę przenoszenia kontroli nad dobrami lub usługami na klienta. Kluczowe znaczenie ma ustalenie właściwej metody pomiaru postępu prac i przypisywania przychodów w czasie.
Wyobraźmy sobie na przykład firmę programistyczną, która przez okres dwóch lat oferuje kompleksowe usługi wdrożenia i wsparcia systemu planowania zasobów przedsiębiorstwa (ERP). Firma musi ustalić wiarygodną metodę pomiaru postępu projektu wdrożeniowego i odpowiednio przypisywać przychody przez cały okres obowiązywania umowy.
Zarządzanie złożonością ujmowania przychodów w przypadku modeli cenowych opartych na progach i użytkowaniu
Firmy SaaS i programistyczne często stosują modele cenowe oparte na progach lub cenach zależnych od użytkowania, w których opłaty naliczane klientom różnią się w zależności od takich czynników jak poziom użytkowania, liczba użytkowników czy dodatkowe funkcje. Te złożoności mogą utrudniać dokładne ustalenie ceny transakcyjnej i odpowiednią alokację przychodów.
Praktyczne strategie skutecznego wdrożenia ASC 606
Przejdźmy teraz do sedna: jak przygotować firmę do skutecznego wdrożenia ASC 606? Jakie strategie można zastosować, aby zapewnić płynne przejście i skuteczne przyjęcie nowego standardu? Przyjrzyjmy się praktycznym podejściom, które pomogą Ci sprawnie przejść przez ten proces i skutecznie przeprowadzić wdrożenie.
Wspieranie współpracy międzyfunkcyjnej
Wdrożenie ASC 606 wymaga współpracy między działami w organizacji, w tym zespołami sprzedaży, prawnym, operacyjnym i finansowym. Wspieranie współpracy międzyfunkcyjnej może ograniczyć problemy związane z wdrożeniem i skrócić czas potrzebny do uruchomienia rozwiązania.
Wdrażanie systemów zarządzania umowami
Oprogramowanie do zarządzania umowami i systemy ERP mogą pomóc w automatyzacji przeglądów umów, identyfikowaniu kluczowych warunków i postanowień oraz generowaniu raportów na potrzeby ujmowania przychodów.
Usprawnianie gromadzenia i analizy danych
Wdrożenie ASC 606 wymaga zaawansowanych możliwości gromadzenia i analizy danych. Upewnij się, że Twoja firma ma dostęp do dokładnych i wiarygodnych danych dotyczących umów, cen, zobowiązań do wykonania świadczenia oraz informacji o klientach.
Prowadzenie regularnych szkoleń i działań edukacyjnych
Wspieraj kulturę ciągłego uczenia się i świadomości w zakresie ASC 606 w swoim dziale księgowości, zapewniając regularne szkolenia i działania edukacyjne pracownikom zaangażowanym w proces ujmowania przychodów.
Szkolenia mogą obejmować kluczowe postanowienia ASC 606 oraz przedstawiać praktyczne przykłady i wskazówki dotyczące stosowania standardu w konkretnych sytuacjach.
Korzystanie ze wsparcia zewnętrznych ekspertów
Rozważ skorzystanie ze wsparcia zewnętrznych ekspertów, takich jak konsultanci lub audytorzy specjalizujący się w ASC 606, aby zapewnić wskazówki i wsparcie w całym procesie wdrożenia.
Specjaliści ci mogą dostarczyć informacji na temat najlepszych praktyk w branży, pomóc w interpretacji złożonych postanowień oraz wesprzeć opracowanie strategii wdrożenia dostosowanych do konkretnych potrzeb Twojej firmy.
Zgodność z ASC 606 i kwestie związane z audytem
Kluczowe znaczenie ma zrozumienie najważniejszych kwestii dotyczących kontroli wewnętrznych, ścieżek audytowych, ujawnień oraz współpracy z audytorami. Oto najważniejsze elementy:
Kontrole wewnętrzne i wymogi dotyczące dokumentacji
Wdrożenie solidnych kontroli wewnętrznych jest niezbędne do zapewnienia zgodności z ASC 606. Potraktuj je jako stworzenie solidnych podstaw, które zagwarantują prawidłowe ujmowanie przychodów.
Kontrole wewnętrzne pomagają zapewnić prawidłową realizację procesów ujmowania przychodów oraz wiarygodność informacji finansowych. Obejmują one projektowanie i wdrażanie procedur monitorowania rozpoczęcia obowiązywania umów, zobowiązań do wykonania świadczenia, alokacji ceny transakcyjnej oraz ujmowania przychodów.
Dokumentując i przechowując informacje o warunkach umów, zobowiązaniach do wykonania świadczenia, cenach transakcyjnych i alokacji przychodów, zabezpieczasz dowody prawidłowego ujmowania przychodów — co może ułatwić audyty i zapewnić przejrzystość dla interesariuszy. Po wdrożeniu tych elementów możesz wprowadzić swoje kontrole do wybranego oprogramowania do zarządzania audytem i pozwolić mu kontrolować klasyfikację transakcji.
Ścieżka audytowa i dowody ujmowania przychodów
Ścieżka audytu to chronologiczny zapis śledzący przepływ transakcji związanych z ujmowaniem przychodów. Twoja firma może prowadzić ścieżkę audytu obejmującą szczegóły umów z klientami, dane dotyczące rozliczeń, dowody korzystania przez klientów z usług lub uzyskiwania do nich dostępu, a także obliczenia dotyczące ujmowania przychodów na przestrzeni czasu.
Przejrzysta ścieżka audytu dokumentuje również kluczowe etapy i dowody potwierdzające ujmowanie przychodów. Mogą one obejmować podpisane umowy, potwierdzenia dostawy, dokumentację akceptacji przez klienta lub inne dokumenty odzwierciedlające przeniesienie kontroli.
Ta ścieżka zapewnia kompleksowy przegląd procesu ujmowania przychodów, wspiera twierdzenia firmy w toku audytu oraz potwierdza dokładność i adekwatność stosowanych przez nią praktyk ujmowania przychodów.
Przegląd ujawnień i sprawozdań finansowych
Wyobraź sobie, że przygotowujesz sprawozdania finansowe i ujawnienia swojej firmy zgodnie z ASC 606. Nie chodzi tylko o wykonywanie obliczeń, lecz także o zapewnienie, aby informacje były przejrzyste i przydatne dla interesariuszy.
W związku z tym Twoja firma może być zobowiązana do ujawnienia istotnych osądów dokonanych przy alokacji cen transakcyjnych, charakteru i terminów realizacji zobowiązań do wykonania świadczenia oraz zmian sald umów. Informacje dodatkowe do sprawozdań finansowych powinny zawierać istotne i szczegółowe ujawnienia dotyczące zasad ujmowania przychodów oraz zastosowanych szacunków.
Taki poziom przejrzystości pogłębia zrozumienie praktyk ujmowania przychodów, zwiększa porównywalność między firmami i potwierdza wiarygodność sprawozdań finansowych.
Współpraca z zewnętrznymi doradcami i konsultantami
Firmy mogą zapewnić zgodność swoich procesów ujmowania przychodów z wymogami ASC 606 poprzez ścisłą współpracę z zewnętrznymi doradcami i konsultantami. Mogą oni udzielać wskazówek dotyczących kontroli wewnętrznych i standardów dokumentacji, a także pomagać w identyfikowaniu potencjalnych problemów lub obszarów wymagających poprawy.
Pamiętaj, aby odpowiednio wcześnie zasięgnąć porady zewnętrznych ekspertów, aby skorzystać z ich wiedzy i doświadczenia. Nie należy korzystać z tej samej firmy księgowej, która przeprowadza audyt sprawozdań finansowych, ponieważ wymagałoby to od niej audytowania własnej pracy.
Ważne jest, aby zewnętrzny konsultant lub doradca rozumiał model biznesowy Twojej firmy, źródła przychodów, niuanse charakterystyczne dla danej branży oraz wpływ ASC 606 na sprawozdawczość finansową, tak aby mógł przekazać Ci odpowiednie wskazówki.
More Articles
Znaczenie automatyzacji i technologii dla zgodności z ASC 606
Procesy ręczne i arkusze kalkulacyjne od dawna stanowią tradycyjne podejście do zarządzania ujmowaniem przychodów, jednak może to być trudne zadanie dla firm, szczególnie w dynamicznej i szybko rozwijającej się branży oprogramowania.
W tym miejscu kluczową rolę odgrywają automatyzacja i technologia. Wykorzystując rozwiązania programowe, firmy mogą usprawnić procesy ujmowania przychodów, zwiększając tym samym zgodność z ASC 606, a jednocześnie poprawiając zarządzanie danymi i efektywność raportowania oraz ograniczając ryzyko błędów i niezgodności.
Wykorzystanie rozwiązań programowych do ujmowania przychodów
Wyobraź sobie firmę programistyczną zmagającą się z licznymi umowami z klientami, z których każda obejmuje wiele zobowiązań do wykonania świadczenia i złożone ustalenia dotyczące rozliczeń. Ręczne obliczenia i śledzenie danych stają się czasochłonne i podatne na błędy.
Firmy mogą zautomatyzować złożone procesy związane ze zgodnością z ASC 606, wdrażając specjalistyczne oprogramowanie do ujmowania przychodów. Rozwiązania te automatyzują ten proces i mogą dokładnie identyfikować zobowiązania do wykonania świadczenia, alokować ceny transakcyjne oraz obsługiwać pakiety i modyfikacje umów, ograniczając pracę ręczną i zapewniając dokładność.
Poprawa zarządzania danymi i efektywności raportowania
Branża oprogramowania opiera się na wnioskach wynikających z danych, dlatego sprawne zarządzanie danymi ma kluczowe znaczenie dla sukcesu.
Rozwiązania programowe mogą centralizować i porządkować dane dotyczące umów, ułatwiając dostęp do nich audytorom i interesariuszom. Dzięki technologii firmy mogą integrować dane z różnych systemów i automatyzować ich konsolidację, zapewniając jedno wiarygodne źródło danych. Usprawnia to procesy raportowania, zmniejsza ryzyko błędów i zapewnia całościowy obraz przychodów w całej organizacji.
Monitorowanie w czasie rzeczywistym i analityka na potrzeby analizy przychodów
Branża oprogramowania rozwija się w błyskawicznym tempie, a opóźnienia w ujmowaniu przychodów nie wchodzą w grę. Automatyzacja umożliwia monitorowanie strumieni przychodów w czasie rzeczywistym, zapewniając firmom natychmiastowy wgląd w ich wyniki finansowe.
Zaawansowane narzędzia analizy danych mogą dostarczać cennych informacji o przychodach, takich jak trendy przychodów, rentowność umów i zachowania klientów. Dysponując tymi informacjami, firmy programistyczne mogą podejmować decyzje w oparciu o dane, identyfikować możliwości rozwoju i proaktywnie rozwiązywać potencjalne problemy.
Ograniczanie ryzyka i usprawnianie mechanizmów kontroli zgodności
Nieprzestrzeganie standardu ASC 606 może prowadzić do poważnych konsekwencji, w tym do uszczerbku na reputacji i odpowiedzialności prawnej. Rozwiązania programistyczne mogą wprowadzać solidne mechanizmy kontroli zgodności, wskazując potencjalne rozbieżności i zapewniając przestrzeganie standardu.
Zautomatyzowane kontrole wewnętrzne mogą identyfikować nieprawidłowości i minimalizować ryzyko wycieku przychodów lub nieprawidłowych danych. Ograniczając ryzyko, firmy programistyczne mogą z większą pewnością radzić sobie ze złożonością zgodności z ASC 606 i koncentrować się na wspieraniu innowacji oraz rozwoju.
Wdrażanie ASC 606 w zakresie ujmowania przychodów
ASC 606 ma ogromne znaczenie dla sprawozdawczości finansowej. Przestrzegając modelu pięciu kroków, firmy mogą dokładniej identyfikować zobowiązania do wykonania wynikające z umów zawieranych z klientami i prawidłowo ujmować przychody.
Choć wdrożenie ASC 606 może wiązać się z wyzwaniami, praktyczne strategie, takie jak współpraca, systemy zarządzania umowami, analiza danych i wykorzystanie automatyzacji, mogą pomóc.
Subskrybuj biuletyn The CFO Club, aby co tydzień otrzymywać artykuły, podcasty, informacje branżowe i niezbędne zasoby dla liderów finansowych.