Czy budżet Twojej firmy zaczyna przypominać postanowienie noworoczne — podjęte w najlepszych intencjach, ale zapomniane po kilku tygodniach? Ten poradnik pomoże Ci stworzyć budżet firmy, który się sprawdzi (w przeciwieństwie do moich planów dotyczących jadłospisu na 2025 rok)...
Podstawy budżetu firmy
Budżet firmy to plan zarabiania i wydawania pieniędzy przez Twoją firmę. Po stronie przychodów obejmuje on najlepszy szacunek przychodów brutto (ile pieniędzy wpływa). Po stronie wydatków uwzględnia koszty stałe, koszty zmienne, koszty kapitałowe i koszty nieoperacyjne (czyli wszystkie obszary, na które Twoja firma wydaje pieniądze).
Większe organizacje korzystają z oprogramowania do budżetowania i prognozowania w celu tworzenia i aktualizowania budżetów, nadzorowanych przez CFO. W mniejszych firmach budżetowaniem może zajmować się właściciel i/lub księgowy.
Jeśli nie uważasz, że poważne podejście do budżetu ma duże znaczenie, rozważ następujące kwestie:
- ½ wszystkich małych firm nie tworzy całościowego budżetu operacyjnego
- ½ wszystkich małych firm upada w ciągu pierwszych 2 lat
Pozostawię Ci decyzję, czy te kwestie są ze sobą powiązane…
5 głównych korzyści budżetowania
Oczywiście budżetowanie pomaga planować wydatki, zmiany przychodów i wiele więcej. Ale poza tym, co oczywiste, jakie są najważniejsze korzyści budżetowania dla właścicieli firm?
1 – Proaktywne planowanie zatrudnienia
Zatrudnianie pracowników jest jednym z największych źródeł stresu dla właścicieli małych firm. Wracam myślami do własnych doświadczeń z prowadzenia firmy i do tego, jak fatalnie radziłem sobie kiedyś z przewidywaniem, kiedy będziemy potrzebować dodatkowej pomocy.
Doprowadziło to do przeciążenia mnie i moich pierwszych pracowników, a następnie, wskutek nadmiernej korekty, do zatrudnienia grupy nowych pracowników, którzy nie mieli wystarczająco dużo pracy, gdy sytuacja zwolniła.
To było trudne i kosztowało mnie wiele zaufania ze strony kilku świetnych pracowników. Ucz się na moich błędach i zacznij budżetowanie odpowiednio wcześnie.
2 – Przygotowanie do finansowania
Każdy tradycyjny kredyt bankowy będzie wymagał szczegółowego biznesplanu wraz z dobrze przemyślanym budżetem.
Choć inwestorzy mogą być nieco bardziej wyrozumiali, istnieje duża szansa, że przed przekazaniem pieniędzy będą chcieli zobaczyć kompleksowy budżet operacyjny i prognozę rentowności.
3 – Niższe koszty finansowania
Jeśli skutecznie zaplanujesz budżet, możesz również określić rodzaj finansowania, który pozwoli Ci zaoszczędzić najwięcej pieniędzy.
Załóżmy na przykład, że pojawiły się u Ciebie znaczne, nieoczekiwane koszty. Możesz skorzystać z linii kredytowej, użyć karty kredytowej albo nawet wykorzystać faktoring faktur. Sprawdzasz budżet i zdajesz sobie sprawę, że z 90% pewnością prognozujesz napływ gotówki w przyszłym miesiącu — oznacza to, że potrzebujesz jedynie krótkoterminowego źródła finansowania.
W takim przypadku, zamiast zaciągać pożyczkę, prawdopodobnie możesz po prostu użyć karty kredytowej i skorzystać z okresu bezodsetkowego, aby nie płacić odsetek przez 21-50+ dni (w zależności od tego, w którym momencie cyklu rozliczeniowego dokonano zakupu).
4 – Mniej stresu
Prowadzenie firmy może być stresujące. Do tego stopnia, że badanie przeprowadzone przez Xero wykazało, że właściciele małych firm uzyskiwali niższe wyniki w zakresie „dobrostanu” niż ogół populacji.
To przykre… i jest jednym z powodów, dla których tu jestem i piszę tego rodzaju treści.
Budżetowanie może zmniejszyć stres właściciela i osoby zarządzającej firmą, pomagając lepiej przygotować się na zmiany w działalności. Wiem, że już teraz masz mniej czasu, niż byś chciał, ale poświęcając chwilę na przygotowanie budżetu, możesz uspokoić myśli i uniknąć konieczności cofania się oraz poprawiania wcześniejszych decyzji.
5 – Bardziej świadome podejmowanie decyzji
Przeciętny właściciel małej firmy podejmuje ponad 6 milionów decyzji rocznie… Dobrze, może nie dosłownie, ale jest mnóstwo rzeczy do rozstrzygnięcia, co szybko prowadzi do zmęczenia decyzyjnego.
Twój budżet może zautomatyzować niektóre podstawowe decyzje finansowe — na przykład ile odłożyć na najbliższy cykl wypłat lub czy możesz w tym kwartale skorzystać z nowej szansy.
Najlepsze praktyki budżetowania firmy
Dobry budżet firmy powinien być możliwie dokładny i kompleksowy. Skorzystaj z tych najlepszych praktyk, aby mieć pewność, że osiągasz cel — i unikasz typowych błędów budżetowych.
Have an account? Log In
Zbuduj poduszkę finansową
Budżety wykorzystują najlepsze dostępne szacunki (w niektórych przypadkach przybliżone), aby prognozować wartości. Dobrym pomysłem jest utworzenie bufora na jeden z dwóch sposobów.
1. Zawyżenie wydatków zmiennych
Pierwszy sposób polega po prostu na założeniu, że wydatki zmienne będą nieco wyższe (o 5–10%) niż prognozowano, i uwzględnieniu tego w budżecie.
2. Uwzględnienie bufora gotówkowego
Alternatywą jest po prostu utrzymywanie bufora gotówkowego jako osobnej pozycji w budżecie (oraz rzeczywistego rachunku zawierającego środki pieniężne lub ich ekwiwalenty), aby pokrywać nieoczekiwane wydatki lub niedobory przychodów. Preferuję tę metodę, dlatego uwzględniłem ją w opisanym dalej w tym artykule procesie krok po kroku.
Korzystaj z odpowiednich narzędzi
Arkusz kalkulacyjny Excel to bezpieczny wybór do stworzenia pierwszego budżetu, ale dostępne są lepsze opcje.
Większość oprogramowania księgowego oferuje pewien zestaw funkcji budżetowych, jeśli nie jesteś jeszcze gotowy, aby zdecydować się na dedykowane oprogramowanie do prognozowania.
Skorzystaj z pomocy ekspertów
Jeśli zlecasz prowadzenie księgowości na zewnątrz oraz powierzasz innym podmiotom pozostałe zadania finansowe, warto skorzystać z pomocy ekspertów przy tworzeniu budżetu firmy.
Jeśli masz choćby zalążek wewnętrznego działu księgowości, jego pracownicy powinni bezwzględnie uczestniczyć w tym procesie. Zostali przeszkoleni dokładnie w tego rodzaju zadaniach, więc najlepsze, co możesz zrobić, to zaufać im i zaangażować ich w pracę.
Ucz się i dostosowuj
Twój początkowy budżet firmy może nie być idealnie trafny — i to jest w porządku.
Porównując po fakcie budżet z rzeczywistymi danymi finansowymi, możesz wyciągnąć wnioski, które pomogą usprawnić przyszłe cykle budżetowe. To również dobry moment, aby odświeżyć swoje umiejętności w zakresie prognozowania finansowego, poznać złote zasady rachunkowości lub przeczytać kilka książek o księgowości dla początkujących.
4 popularne metody budżetowania
Istnieje więcej niż jeden sposób budżetowania — oto przegląd najlepszych modeli budżetowania firm.
Budżetowanie od zera
W budżetowaniu od zera całkowite przychody pomniejszone o całkowite wydatki i przeznaczone oszczędności będą równe (zgadłeś!) zeru.
Czy to oznacza, że nie osiągasz żadnego zysku? Nie, oznacza to jedynie, że przypisujesz każdej złotówce konkretne zadanie. Budżet od zera może zawierać pozycje takie jak „wypłata właściciela”, „fundusz awaryjny” lub „firmowa impreza świąteczna”. Chodzi o przypisanie każdej złotówki do konkretnego celu.
W kontekście biznesowym takie budżety również zaczynają się od zera — oznacza to rozpoczęcie od podstaw, a Ty i kierownicy działów musicie uzasadnić każdy koszt, nawet jeśli jest cykliczny. Większość młodych organizacji korzysta z tej metody.
Budżetowanie przyrostowe
Budżetowanie przyrostowe wykorzystuje wyniki finansowe z ubiegłych lat, a następnie dodaje lub odejmuje poszczególne wartości w razie potrzeby, aby osiągnąć budżet na bieżący rok.
Jeśli na przykład tworzysz budżet na 2025 rok, wykorzystasz rzeczywiste dane dotyczące przychodów i wydatków z 2024 roku. Następnie dodasz przyrostowe zmiany — na przykład prognozowany wzrost przychodów lub wyeliminowany wydatek — aby osiągnąć nowy budżet.
Budżetowanie oparte na działaniach
Budżetowanie oparte na działaniach analizuje wszystkie działania firmy, które wiążą się z kosztami finansowymi, rejestrując i badając każdą pozycję wydatków.
Jest to bardziej rygorystyczny proces niż inne metody budżetowania firmy, ale może mieć sens w sytuacjach, gdy firma chce ograniczyć koszty lub odkryć nieefektywności w wydatkach.
Budżetowanie partycypacyjne
Budżetowanie partycypacyjne obejmuje wkład większej liczby osób niż tylko Ty i Twój księgowy, na przykład kierowników niższego szczebla i szefów działów.
Daje to różnym interesariuszom większe poczucie odpowiedzialności za proces budżetowania, jednocześnie pozostawiając ostateczną akceptację osobom na wyższych stanowiskach.
Jeśli masz zespół, który działa już od jakiegoś czasu, ta metoda zazwyczaj przynosi dobre rezultaty, mimo że wymaga nieco więcej czasu.
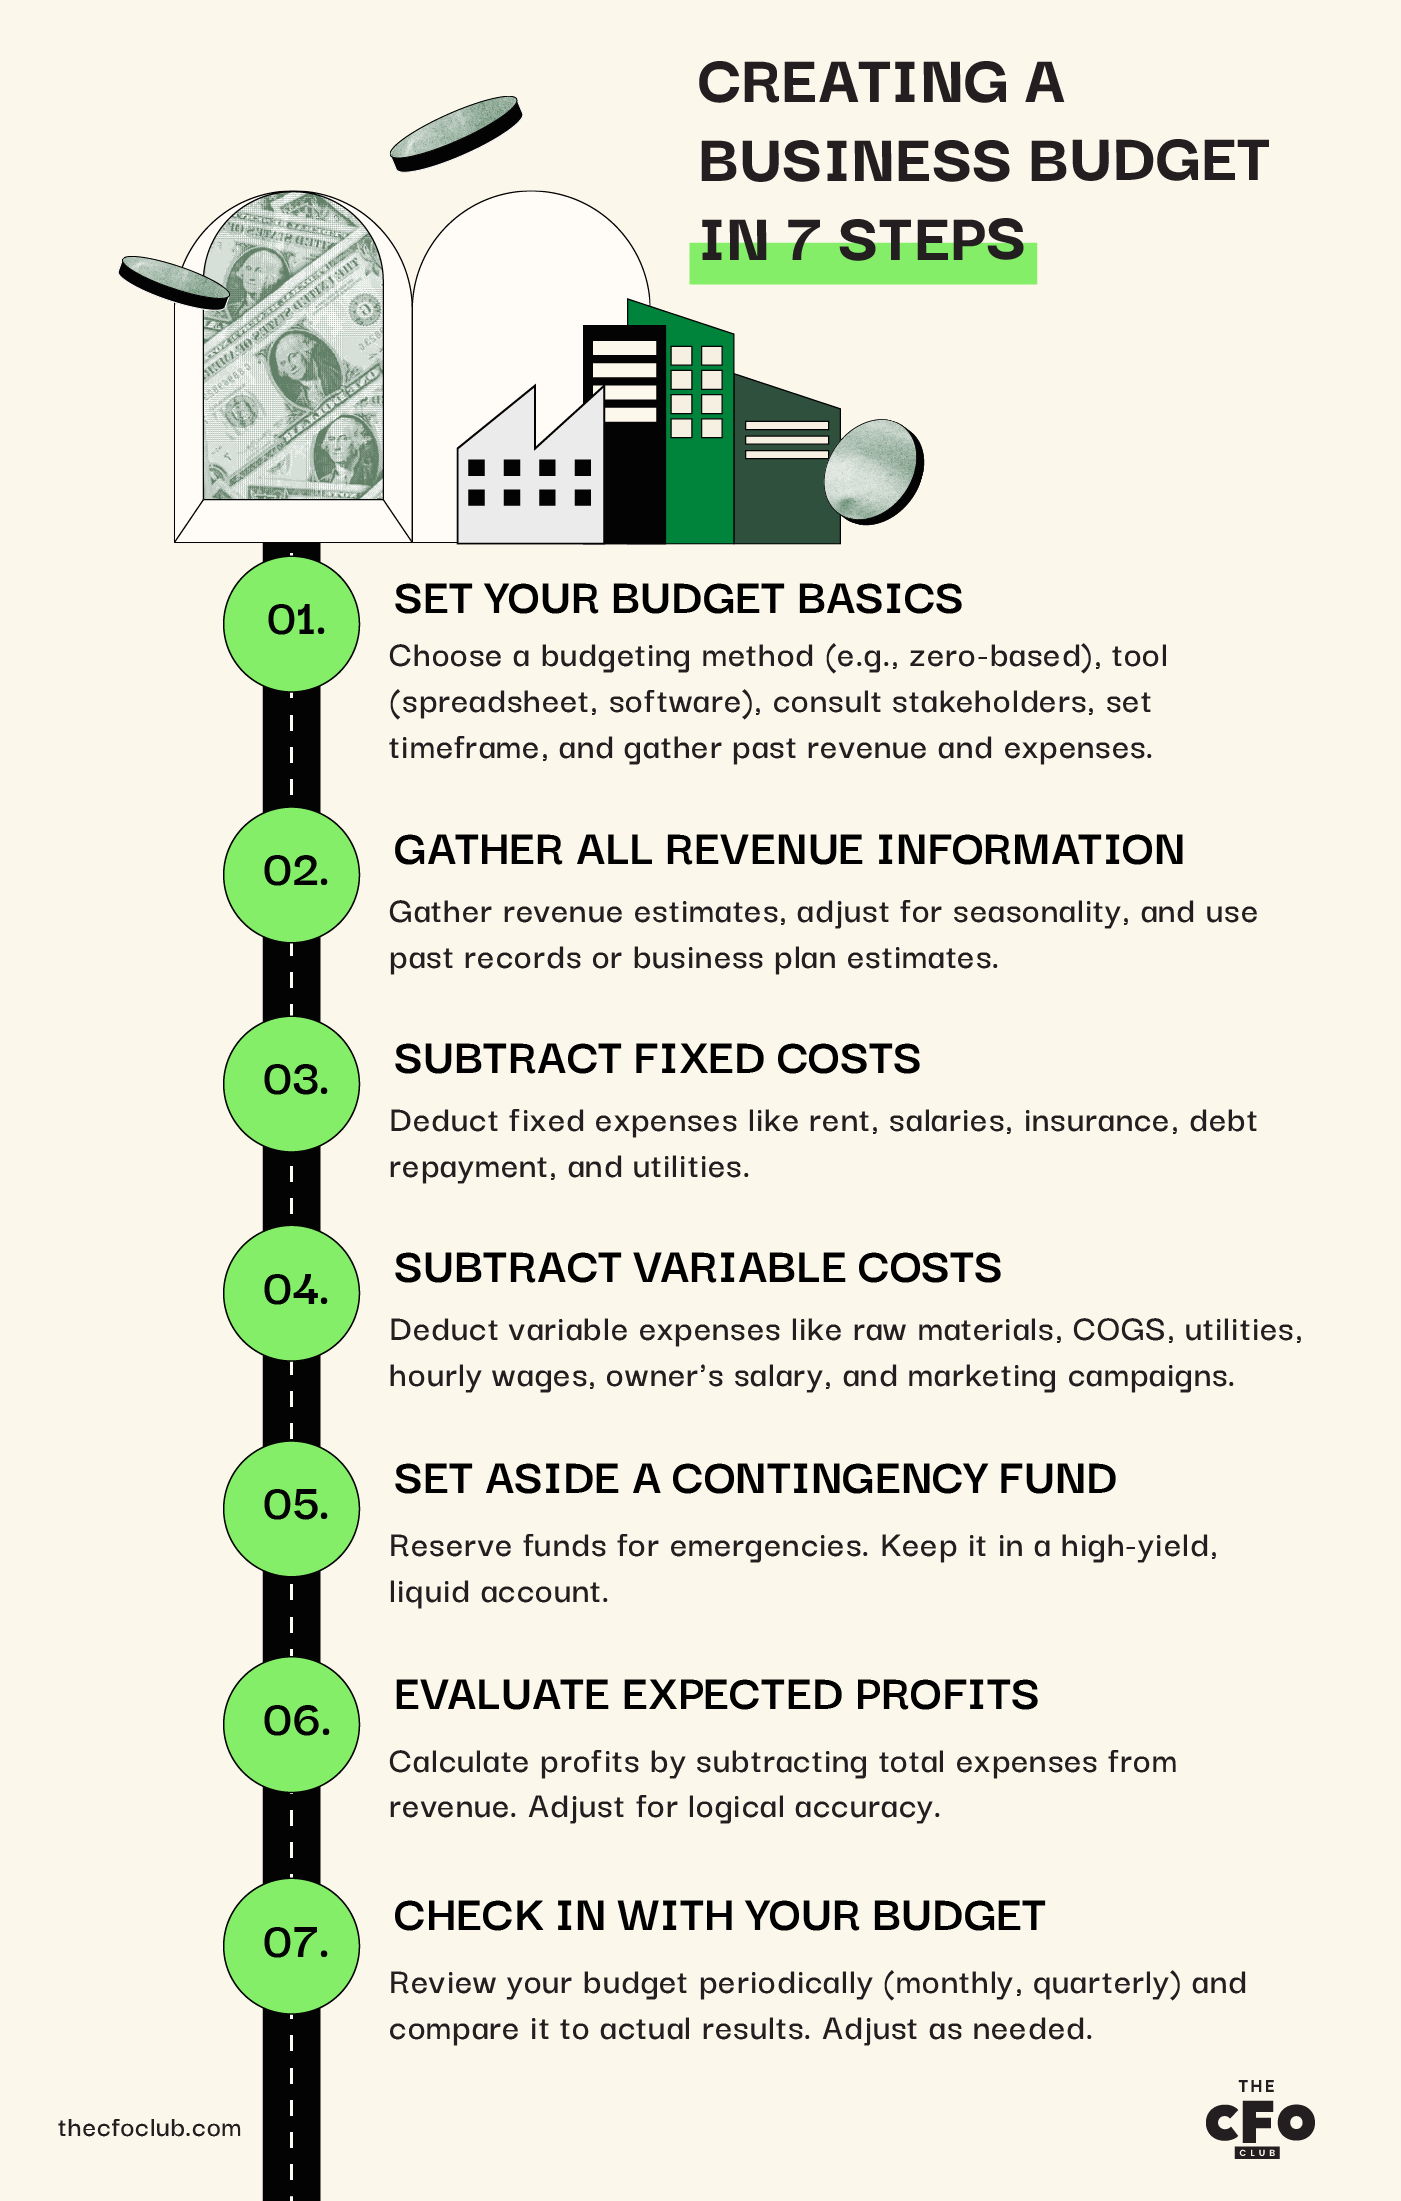
Tworzenie budżetu firmy w 7 krokach
Oto praktyczny plan, który pomoże Ci stworzyć budżet firmy od podstaw.
1. Ustal podstawowe założenia budżetu
Zanim zaczniesz, pamiętaj, aby:
- Wybrać metodę budżetowania, z której chcesz skorzystać; jak wspomniałem, omówię podejście oparte na budżetowaniu od zera
- Wybrać narzędzie do budżetowania, niezależnie od tego, czy będzie to arkusz kalkulacyjny, oprogramowanie czy kartka i długopis (jeśli chcesz doprowadzić osoby korzystające z technologii, takie jak ja, do szaleństwa)
- Skonsultować się z odpowiednimi interesariuszami (księgowym, kierownikami działów itp.)
- Wybrać okres, którego będzie dotyczyć planowanie budżetu (kwartał, rok itp.)
- Zebrać dane z poprzedniego roku lub poprzednich lat dotyczące zarówno przychodów, jak i wydatków
Po wykonaniu tych czynności możesz przystąpić do tworzenia budżetu.
2. Zbierz wszystkie informacje o przychodach
Budżet powinien zaczynać się od oszacowania przychodów ze wszystkich źródeł, których możesz racjonalnie oczekiwać w okresie objętym budżetem (kwartale lub roku obrotowym). Są to całkowite przychody wygenerowane przez firmę ze wszystkich źródeł, przed odliczeniem wydatków.
Dobra rada
\u003cem\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eTo nie jest odpowiedni moment na optymizm w kwestii pozyskiwania nowych klientów. Nie jestem nawet w stanie policzyć, ile razy ustne zobowiązania nie doszły do skutku.\u003c/span\u003e\u003c/em\u003e
Dobra rada: To nie jest odpowiedni moment na optymizm w kwestii pozyskiwania nowych klientów. Nie jestem nawet w stanie policzyć, ile razy ustne zobowiązania nie doszły do skutku.
W przypadku działającej już firmy możesz oprzeć się na przychodach wynikających z istniejących danych. W przypadku nowej firmy możesz wykorzystać szacunki z biznesplanu lub dane porównawcze z branży… ale warto często do nich wracać, aby sprawdzać, jak wygląda realizacja założeń planu.
Pamiętaj, aby uwzględnić sezonowość swojej działalności. Jeśli na przykład tworzysz budżet na pierwszy kwartał 2025 roku, bardziej sensowne może być wykorzystanie danych z pierwszego kwartału 2024 roku niż średnich przychodów z całego roku obrotowego.
3. Odejmij koszty stałe
Koszty stałe to wydatki, które pozostają takie same niezależnie od wysokości generowanych przychodów. Obejmują one:
- Czynsz
- Miesięczne wynagrodzenia* (*wynagrodzenia godzinowe mogą być kosztem zmiennym, ale wypłaty dla pracowników zatrudnionych na długoterminowych umowach z wynagrodzeniem stałym są uznawane za koszt stały)
- Ubezpieczenia
- Spłata zadłużenia
- Stałe koszty mediów i narzędzi SaaS (WiFi, miesięczne opłaty za system POS, oprogramowanie do prowadzenia księgowości itp.)
Zsumuj rzeczywiste koszty stałe na podstawie danych z poprzednich miesięcy. Pamiętaj, aby uwzględnić także koszty stałe ponoszone rzadziej, takie jak rachunek za ubezpieczenie opłacany kwartalnie lub coroczne podatki od nieruchomości.
Gdy zbierzesz wszystkie dane, odejmij te koszty stałe od przychodów.
4. Odejmij koszty zmienne
Koszty zmienne to wydatki, które zmieniają się z miesiąca na miesiąc, zazwyczaj wraz ze zmianami poziomu produkcji lub wyników działalności firmy. Obejmują one:
- Surowce
- Koszt sprzedanych towarów
- Zmienne koszty mediów, takie jak energia elektryczna
- Godzinowe wynagrodzenia pracowników
- Wynagrodzenie właściciela lub wypłata dla właściciela (jeśli zmienia się wraz z zyskami)
- Kampanie marketingowe
Koszty zmienne można oszacować za pomocą formuł w budżecie (jeśli korzystasz z arkusza kalkulacyjnego lub zaawansowanego narzędzia do budżetowania).
Ponieważ koszty zmienne rosną wraz ze wzrostem wyników działalności firmy (czyli całkowitej liczby wyprodukowanych jednostek), możesz wykorzystać całkowite koszty zmienne do określenia kosztu zmiennego na jednostkę i ustawić dynamiczną aktualizację komórek na podstawie tej wartości.
5. Odłóż fundusz awaryjny
Fundusz awaryjny to w istocie fundusz przeznaczony na sytuacje kryzysowe w firmie. Służy do pokrywania nieprzewidzianych wydatków, a także regularnych kosztów, jeśli przychody okażą się niższe od prognoz.
Wysokość funduszu awaryjnego zależy od charakteru działalności, stabilności przychodów oraz dostępnych możliwości szybkiego finansowania.
Pamiętaj, że po utworzeniu funduszu nie musisz powtarzać tego kroku, chyba że uszczuplisz środki z funduszu. Nie musisz uwzględniać w budżecie nowego funduszu awaryjnego co kwartał ani co rok — wystarczy upewnić się, że masz odłożone środki na ten cel.
Podobnie fundusz awaryjny nie jest „wydatkiem” i technicznie nie zmniejsza rentowności, choć radzę obliczyć go na tym etapie, aby nie kusiło Cię wykorzystanie rezerwy w innym celu.
Co zrobić z funduszem awaryjnym
To, że aktywnie nie wykorzystujesz funduszu awaryjnego do rozwijania firmy, nie oznacza, że powinieneś pozwolić mu leżeć na nieoprocentowanym rachunku bankowym.
Fundusz awaryjny powinien być zawsze przechowywany w wysoce płynnym aktywie, ale równie dobrze możesz na nim zarabiać — dlatego dobrym rozwiązaniem może być wysoko oprocentowany firmowy rachunek oszczędnościowy lub fundusz rynku pieniężnego.
Upewnij się tylko, że możesz szybko uzyskać dostęp do pieniędzy, w dowolnym momencie, bez kłopotów i opłat.
6. Oceń przewidywane zyski
Możesz teraz obliczyć przewidywane zyski, ponieważ znasz już całkowite szacowane przychody i wydatki.
Jeśli liczba jest dodatnia, jesteś na plusie i prognozujesz rentowny rok! Jeśli jest ujemna, jesteś na minusie. Nie martw się — okresy strat netto są dość powszechne w działalności firm.
Dlaczego „na plusie”?
Ponieważ mówimy o pieniądzach, możesz uznać, że określenie „na zielono” ma więcej sensu, i miałbyś rację… gdyby ten termin powstał niedawno. „Na minusie” to skrót od określenia „w czerwonym atramencie”, nawiązującego do czasów, gdy firmy zapisywały straty piórem.
Jeśli coś było zapisane na czerwono, oznaczało to złą sytuację. Jeśli na czarno — nadal było dobrze.
Zanim uznasz tę wartość za ostateczną, upewnij się, że przedstawiona liczba ma logiczny sens. To szybki sposób na sprawdzenie swojej pracy i upewnienie się, że niczego nie pominąłeś.
Jeśli wypłacasz sobie zmienne wynagrodzenie właściciela, możesz również na tym etapie ustalić jego wysokość. Upewnij się tylko, że nie uwzględnisz go podwójnie — jeśli wynagrodzenie właściciela zostało już ujęte w kosztach zmiennych, nie licz go ponownie tutaj.
7. Sprawdź swój budżet
Budżety należy analizować w odpowiednich odstępach czasu, na przykład na koniec każdego miesiąca, kwartału lub roku obrotowego. Jeśli Twoja firma jest na wczesnym etapie rozwoju i/lub szybko się rozwija, warto sprawdzać budżet częściej.
Jeśli tworzysz budżet firmy po raz pierwszy, powinieneś sprawdzać go co najmniej raz na kwartał i porównywać z rzeczywistymi przychodami i wydatkami. Może to również pomóc w tworzeniu lepszych prognoz: dokładny budżet = dokładniejsze prognozy
Jeśli okaże się, że rzeczywiste wyniki znacznie odbiegają od szacunków, może nadszedł czas na ponowne przeanalizowanie budżetu lub zastosowanie innego modelu prognozowania, aby poprawić szacunki.
5 rodzajów budżetów firmowych
Teraz znasz już podstawy budżetowania firmy. Aby zgłębić temat, poniżej przedstawiam różne rodzaje budżetów, które mogą mieć znaczenie dla Twojej firmy.
Budżet główny
Budżet główny to zestawienie przewidywanych przychodów i wydatków wszystkich działów firmy — i właśnie do jego przygotowania prowadziłem Cię w tym artykule.
W większych firmach często tworzy się budżety operacyjne dla każdego działu lub projektu, a także budżet główny, który łączy je wszystkie.
More Articles
Budżet operacyjny
Budżety operacyjne służą do szacowania wydatków i przychodów na podstawie konkretnych operacji, których dotyczą — stąd ich nazwa.
Gdy Twoja organizacja jest mała i realizuje jeden główny cel, budżet operacyjny jest taki sam jak budżet główny. Jednak wraz z rozwojem firmy będziesz przygotowywać budżety operacyjne dla każdego konkretnego projektu lub działu, który realizujesz.
Budżet kapitałowy
Budżet kapitałowy służy do oceny potencjalnych dużych inwestycji, projektów lub zakupów. Na przykład firma może sporządzić budżet kapitałowy, aby przeanalizować możliwość otwarcia drugiego zakładu produkcyjnego.
Budżet kapitałowy uwzględniałby przewidywane wydatki i przychody z tego konkretnego potencjalnego projektu, aby ocenić jego rentowność i ustalić, czy stanowi on dobre wykorzystanie kapitału firmy.
Budżet gotówkowy
Budżet przepływów pieniężnych to szacunek przepływów pieniężnych firmy w określonym okresie (który może obejmować tydzień, miesiąc, kwartał lub rok).
Jest to przydatny punkt wyjścia do analizy przepływów pieniężnych i pomaga zapewnić firmie wystarczającą ilość gotówki, aby mogła kontynuować działalność.
Budżet pracy
Budżet pracy jest nieco inny; to połączenie narzędzia finansowego i narzędzia zarządzania zasobami ludzkimi, służące do oszacowania liczby godzin pracy pracowników lub wykonawców potrzebnych do osiągnięcia zakładanego poziomu produkcji lub realizacji celów przychodowych.
Może być przydatny do szacowania kosztów pracy, prognozowania przychodów (na przykład w przypadku rozliczania klientów za godziny pracy) oraz pomagania działowi HR w podejmowaniu bardziej świadomych decyzji dotyczących zatrudnienia.
Lepszy budżet, lepszy biznes
Choć budżet jest tylko elementem ogólnej strategii biznesowej, ma bardzo duże znaczenie. Prowadzenie firmy bez budżetu przypomina trochę pieczenie ciasta bez przepisu. Jasne, może się udać — ale czy chcesz na to postawić? Zachowaj ostrożność i piecz lepsze ciasta osiągaj lepsze wyniki biznesowe dzięki dobrze skonstruowanemu budżetowi firmy.
Gotowy, by rozwijać swoje umiejętności jako lider finansów? Zapisz się do naszego newslettera, aby otrzymywać porady ekspertów, przewodniki i spostrzeżenia od liderów finansów kształtujących branżę technologiczną.