

Prognozowanie przepływów pieniężnych pomaga przewidywać, jak pieniądze będą wpływać do firmy i z niej wypływać, dzięki czemu możesz uniknąć niespodzianek i podejmować trafne decyzje.
W tym artykule wyjaśnię, czym jest prognoza przepływów pieniężnych, pokażę krok po kroku, jak ją przygotować, oraz przedstawię praktyczne przykłady, które możesz od razu wykorzystać. Dowiesz się również, jak unikać typowych błędów i sprawić, by cały proces był znacznie mniej onieśmielający.
Czym jest prognozowanie przepływów pieniężnych?
Prognozowanie przepływów pieniężnych polega na przewidywaniu, ile pieniędzy firma otrzyma i ile wypłaci w określonym czasie. Prawidłowo przygotowana prognoza może pomóc Ci lepiej zarządzać gotówką i podejmować trafniejsze decyzje.
Potraktuj prognozy przepływów pieniężnych jak podróż samochodem. Pieniądze, które otrzymuje firma (wpływy), są paliwem, pieniądze, które wydaje (wypływy), odpowiadają pokonywanemu dystansowi, a prognoza przepływów pieniężnych jest nawigacją GPS pomagającą zaplanować podróż.
W małych firmach prognozami przepływów pieniężnych zwykle zajmuje się właściciel lub dyrektor generalny. W większych firmach odpowiedzialność tę zazwyczaj przejmuje jednak menedżer finansowy lub dyrektor finansowy.
Wszystkie elementy prognozy przepływów pieniężnych
Zanim zaczniesz przygotowywać prognozę przepływów pieniężnych, potrzebujesz dostępu do kilku danych:
- Saldo początkowe: Kwota gotówki, którą firma posiada na początku okresu objętego prognozą.
- Wpływy gotówkowe (należności): Wszystkie środki pieniężne, które mają wpłynąć do firmy, w tym płatności od klientów, wpływy z kredytów i pożyczek oraz należności. Są one również znane jako wpływy pieniężne.
- Wypływy gotówkowe (płatności): Wszystkie środki pieniężne wypływające z firmy, znane również jako wypływy. Obejmują one wydatki takie jak czynsz, wynagrodzenia, spłaty kredytów i pożyczek (jedną z zalet oprogramowania do obsługi udzielania kredytów i pożyczek jest możliwość śledzenia tych płatności), płatności na rzecz dostawców oraz zobowiązania.
- Saldo końcowe: Saldo gotówkowe pozostałe na rachunkach bankowych na koniec okresu, po uwzględnieniu wszystkich przychodów i wydatków.
- Założenia: Oczekiwania lub szacunki przyjęte podczas tworzenia prognozy, takie jak terminy płatności, wzrost sprzedaży lub zmiany sezonowe.


Jak prognozować przepływy pieniężne
Aby dokładnie prognozować przepływy pieniężne, musisz określić cel, wybrać okres sprawozdawczy, wybrać metodę i zebrać dane. Choć w teorii brzmi to prosto, w praktyce może się skomplikować. Oto jak najlepiej wykorzystać prognozę przepływów pieniężnych:
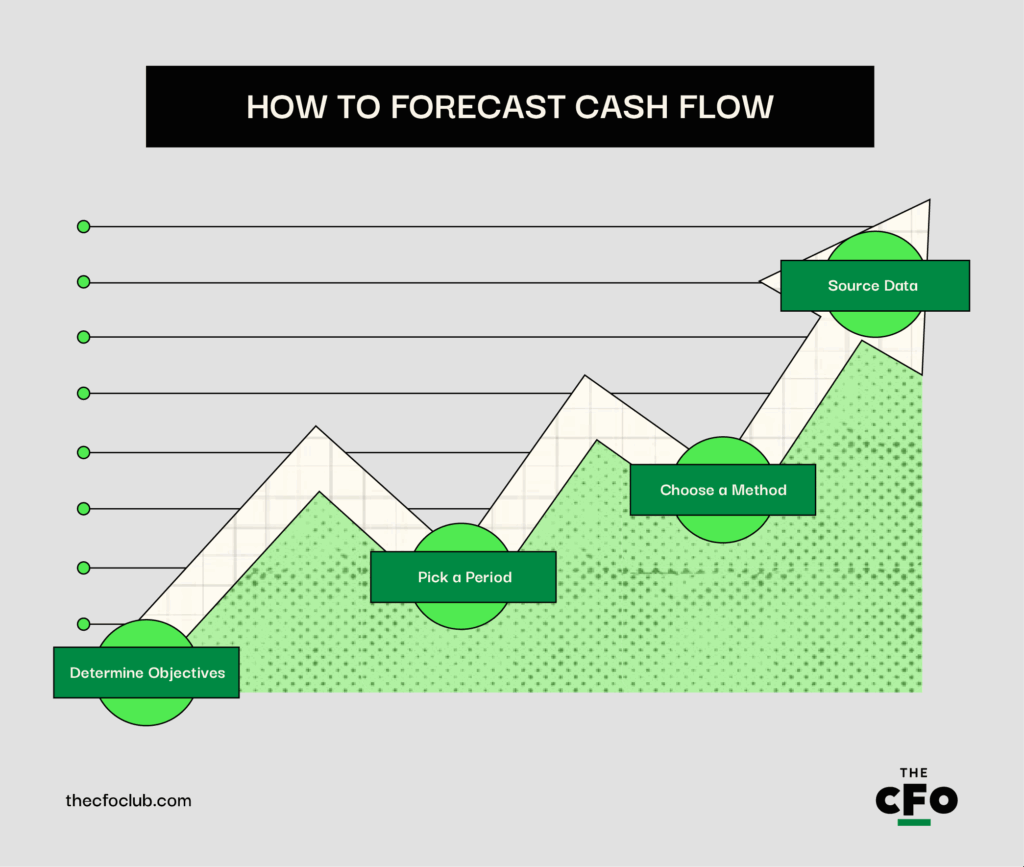
1. Określ swoje cele
Pierwszą rzeczą, którą należy zrobić przed rozpoczęciem jakiegokolwiek zadania związanego z prognozowaniem finansowym, jest wyznaczenie celów. Typowe pytania, które warto rozważyć, to:
- Dlaczego w ogóle przygotowujesz prognozę przepływów pieniężnych?
- Czy potrzebujesz jej do planowania krótkoterminowej płynności, obniżenia odsetek i zadłużenia, monitorowania kowenantów i kluczowych terminów, zarządzania ryzykiem płynności czy planowania rozwoju?
Powód przygotowania prognozy podpowie Ci, które modele prognozowania zastosować, jakie elementy uwzględnić i jak szczegółowa powinna być prognoza.
Na przykład jeśli Twoim celem jest zarządzanie krótkoterminową płynnością, możesz śledzić takie wskaźniki jak przepływy pieniężne z działalności operacyjnej oraz rotację zobowiązań. Jeśli planujesz rozwój, prawdopodobnie skupisz się na prognozach przychodów, nakładach inwestycyjnych i tempie spalania gotówki.

Author's Tip
Nie próbuj prognozować wszystkiego naraz. Na początek wybierz jeden lub dwa kluczowe cele. Gdy opanujesz ten proces, możesz dodać kolejne.
2. Wybierz okres
Następnym krokiem jest określenie okresu prognozowania. Może on być krótki, średni, długi lub mieszany. Przyjrzyjmy się tym przedziałom czasowym oraz znaczeniu każdego z nich.
| Okres | Czas realizacji | Przedział czasowy | Dla kogo jest najlepszy | Przypadek użycia | Korzyści |
| Krótki okres | Codziennie lub co tydzień | 1–13 tygodni | Firmy z ograniczoną płynnością finansową lub dużą liczbą codziennych operacji | Pomaga dokładnie monitorować krótkoterminowe przepływy pieniężne | Świetne rozwiązanie, gdy chcesz mieć pewność, że wkrótce będziesz w stanie wypłacić wynagrodzenia, opłacić rachunki lub uzupełnić zapasy |
| Średni okres | Miesięcznie | 3–6 miesięcy | Większość małych i średnich firm | Daje jasny obraz rzeczywistych przepływów pieniężnych w ciągu najbliższych kilku miesięcy | Pomaga wcześnie wykrywać niedobory gotówki i planować takie wydatki jak płatności podatkowe lub przygotować się na okresy spowolnienia |
| Długi okres | Kwartalnie lub rocznie | 6–12+ miesięcy | Planowanie strategiczne, duże inwestycje, podejmowanie świadomych decyzji i rozwój | W mniejszym stopniu dotyczy codziennych decyzji, a w większym planowania strategicznego | Przydatne, jeśli rozważasz zatrudnienie nowych pracowników, otwarcie nowego oddziału lub pozyskanie finansowania |
| Okres mieszany | Mieszany | Połączenie (np. tygodniowo przez 1 miesiąc, a następnie miesięcznie przez kolejne 11 miesięcy) | Firmy, które potrzebują zarówno krótkoterminowej kontroli, jak i długoterminowej perspektywy | Pozwala dokładnie monitorować przepływy pieniężne teraz, a jednocześnie obserwować przyszłe działania | Pomaga zoptymalizować alokację zasobów, ograniczyć ryzyko utraty płynności lub zarządzać zadłużeniem |
Have an account? Log In
3. Wybierz metodę
Po wybraniu okresu prognozy nadszedł czas na wybór procesu lub metody prognozowania. Istnieją dwa główne sposoby prognozowania przepływów pieniężnych:
Prognozowanie bezpośrednie
Ta metoda wykorzystuje rzeczywiste liczby, takie jak bieżące rachunki, faktury i wyciągi bankowe, aby dokładnie określić, jakie środki wpłyną do firmy i z niej wypłyną. Pokazuje rzeczywistą sytuację gotówkową i pomaga ocenić, czy wystarczy Ci środków na pokrycie wydatków.
Prognozowanie pośrednie:
Ten proces prognozowania wykorzystuje dane księgowe, takie jak rachunek zysków i strat, bilans oraz zmiany w aktywach (takich jak należności) i zobowiązaniach, aby oszacować przyszłe przepływy pieniężne. Nie opiera się na codziennych rachunkach ani płatnościach, lecz na szerszych trendach finansowych w firmie, zapewniając długoterminowy obraz kondycji gotówkowej.
4. Zbierz niezbędne dane
Nadszedł czas, aby zebrać informacje potrzebne do przygotowania prognozy przepływów pieniężnych. Oto miejsca, w których możesz znaleźć te dane:
Wpływy pieniężne (wpłaty): Są to środki, których otrzymania się spodziewasz. Informacje te możesz znaleźć w następujących źródłach:
- Rejestry sprzedaży (z systemu POS lub oprogramowania do fakturowania)
- Historia płatności klientów
- Umowy lub podpisane zamówienia
- Wypłaty kredytów lub środki od inwestorów
- Zwroty podatków lub dotacje
Wypływy pieniężne (płatności/wydatki): Są to środki, które spodziewasz się wydać. Zwykle uwzględnisz:
- Dotychczasowe rachunki za media, czynsz i wynagrodzenia
- Faktury od dostawców
- Harmonogramy spłat kredytów
- Abonamenty i koszty oprogramowania
- Zobowiązania podatkowe i ubezpieczenia
Przykład prognozy przepływów pieniężnych
Teraz, gdy znasz już teorię, przełóżmy ją na praktykę wizualną.
Załóżmy, że tworzysz prognozę przepływów pieniężnych dla małej firmy technologicznej. Twoja firma wciąż znajduje się w fazie wzrostu, więc wybierasz krótki okres prognozowania i przygotowujesz prognozę tygodniową. Dodatkowo decydujesz się na zastosowanie metody prognozowania bezpośredniego. Oto, jak może wyglądać Twoja prognoza:
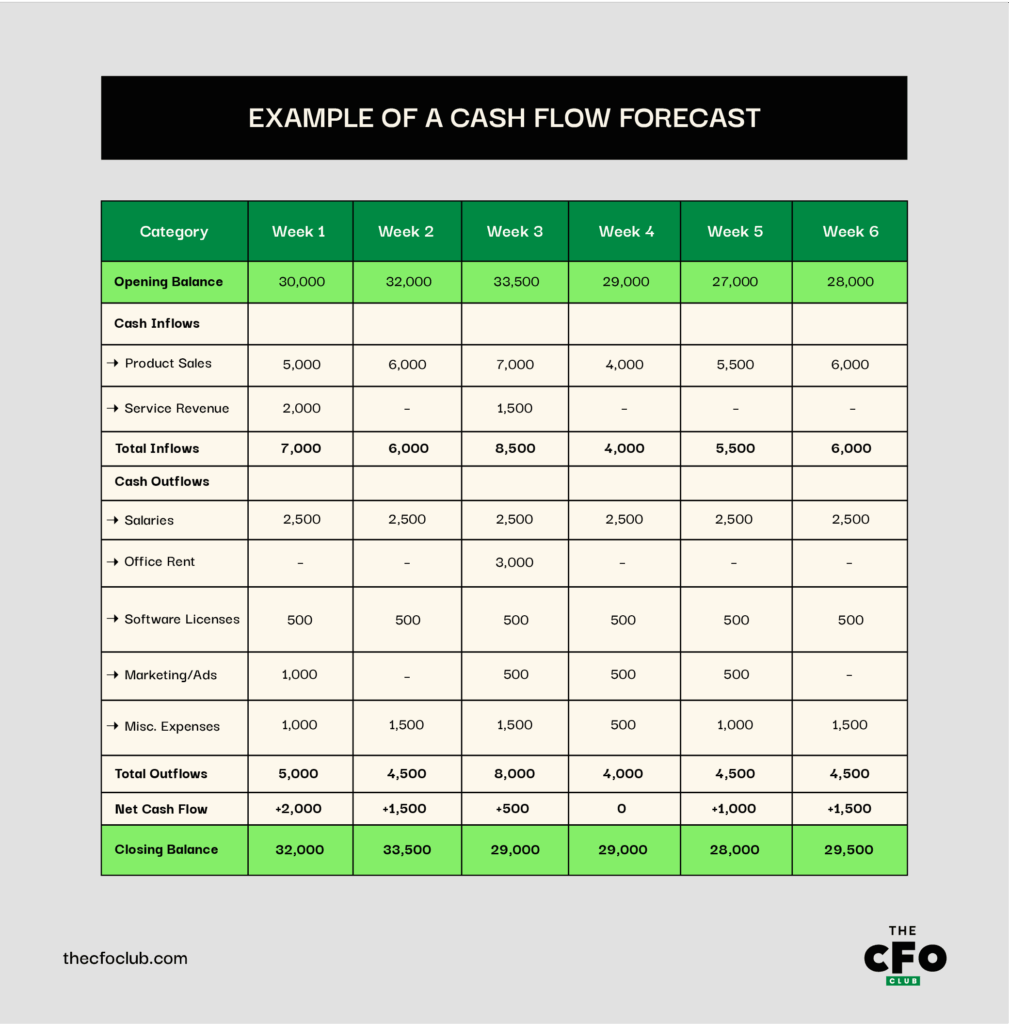
To dość standardowy i prosty przykład. Jeśli tworzysz prognozę dla większej korporacji, prawdopodobnie zastosujesz długi okres prognozowania oraz metodę prognozowania pośredniego, która obejmowałaby więcej danych i dodatkowych wyjaśnień lub uzasadnień.
Korzyści z prognozowania przepływów pieniężnych
Proaktywne zarządzanie finansami
Prognozowanie przepływów pieniężnych pomaga dostrzec problemy finansowe, zanim się pojawią, dzięki czemu możesz szybko je rozwiązać. Zamiast być zaskoczonym niskim saldem na rachunku bankowym, będziesz wiedzieć, czego się spodziewać, i odpowiednio się przygotujesz.
Współgra ono z rachunkiem przepływów pieniężnych, zapewniając zarówno spojrzenie historyczne (co się wydarzyło), jak i przyszłościowe (co prawdopodobnie się wydarzy).
Lepsze zarządzanie kapitałem obrotowym
Prognozowanie przepływów pieniężnych pomaga zarządzać pieniędzmi potrzebnymi do codziennego prowadzenia firmy, takimi jak środki na opłacanie rachunków, zakup materiałów i wypłaty wynagrodzeń. Dzięki niemu zawsze masz wystarczającą ilość gotówki, aby zapewnić ciągłość działania.
W niedawnej rozmowie z Chrisem Ortegą, dyrektorem generalnym i zewnętrznym dyrektorem finansowym Fresh FP&A, usłyszałem następujące stwierdzenie:
Zyski są marzeniem, ale gotówka jest rzeczywistością.
I ma całkowitą rację. To, co masz w banku, jest ważniejsze niż to, co chcesz osiągnąć. Dokładna prognoza pomaga zaplanować, kiedy płacić dostawcom, dzięki czemu nie zabraknie Ci pieniędzy na rzeczy potrzebne do urzeczywistnienia tego marzenia o zysku.
Mądrzejsze budżetowanie i planowanie
Kiedy rozumiesz, ile pieniędzy wpływa i wypływa, łatwiej jest mądrze budżetować i planować. Wiesz, ile możesz wydać, kiedy inwestować i kiedy ograniczyć wydatki.
Na przykład, jeśli sprawdzisz prognozę przepływów pieniężnych i zobaczysz, że możesz sobie pozwolić na kampanię marketingową w maju, ale nie w kwietniu, poczekasz na właściwy moment, aby nie przekroczyć budżetu.
Silniejsze partnerstwo między finansami a biznesem
Dzięki dokładnym prognozom zespoły finansowe mogą dostarczać na czas informacje, które pomagają liderom podejmować pewne i świadome decyzje dotyczące zatrudniania, inwestycji lub zmian operacyjnych.
Pomaga to budować zaufanie i zmienia postrzeganie finansów — z funkcji zajmującej się wyłącznie raportowaniem w prawdziwego partnera strategicznego. Zachęca również do częstszych, opartych na współpracy rozmów między działami, dostosowując realia finansowe do celów biznesowych.
Najczęstsze błędy w prognozowaniu przepływów pieniężnych (+ wskazówki)
Każdy popełnia błędy. Oto kilka typowych błędów, które mogą wystąpić podczas prognozowania przepływów pieniężnych, oraz wskazówki, jak ich unikać:
Przeszacowanie
Łatwo zanadto się ucieszyć i założyć, że wszyscy klienci zapłacą na czas albo oczekiwać wyższej niż zwykle sprzedaży. To właśnie przeszacowanie. Sprawia, że prognoza wygląda lepiej, niż jest w rzeczywistości, i może prowadzić do nadmiernych wydatków, niezapłaconych rachunków, a nawet braku wystarczających środków na wypłaty.
Pamiętaj, że lepiej przyjemnie zaskoczyć się dodatkowymi przychodami, niż zostać zaskoczonym przez ich niedobór.
Ignorowanie rezerw gotówkowych
Skupianie się wyłącznie na tym, co wpływa i wypływa, oraz zapominanie o odkładaniu rezerwy gotówkowej jest ryzykowne. Bez poduszki finansowej nawet niewielkie problemy mogą wytrącić firmę z właściwego toru. Możesz mieć trudności z opłacaniem rachunków, przegapić nowe możliwości lub nadszarpnąć swoją reputację w oczach dostawców.
Rezerwy gotówkowe są jak kamizelka ratunkowa. Przez większość czasu nie będziesz ich potrzebować, ale gdy zajdzie taka potrzeba, mogą uratować firmę.
Nieuwzględnianie sezonowości
W wielu branżach przychody i wydatki zmieniają się wraz z porami roku. Jeśli nie zaplanujesz sezonowych wzrostów i spadków, możesz wydawać zbyt dużo w okresach wzmożonej działalności i mieć trudności w wolniejszych miesiącach. Może to doprowadzić do niedoborów gotówki, niezapłaconych rachunków, a nawet konieczności zaciągnięcia awaryjnych pożyczek.
Usprawnij prognozowanie przepływów pieniężnych za pomocą oprogramowania
Obecnie automatyzacja jest Twoim najlepszym sprzymierzeńcem. Choć nie może zastąpić czynnika ludzkiego niezbędnego w procesach planowania finansowego, może pomóc usprawnić działania, dzięki czemu możesz skupić się na lepszych inicjatywach związanych z podejmowaniem decyzji.
Większość oprogramowania do raportowania finansowego oferuje wbudowane funkcje prognozowania przepływów pieniężnych, umożliwiając śledzenie przychodów, wydatków i sald w jednym miejscu. Dzięki temu oprogramowanie do prognozowania jest korzystne dla średnich i większych przedsiębiorstw, które często potrzebują dodatkowego wsparcia przy zadaniach wykonywanych ręcznie.
Oto kilka moich ulubionych rozwiązań dostępnych na rynku:
Wiem jednak, że nie wszyscy pracują w dużych korporacjach. Dlatego zebrałem również najlepsze dostępne opcje bezpłatnego oprogramowania do prognozowania. Są idealne dla małych firm, które muszą ściśle kontrolować budżet.
Bądź na bieżąco
Aby otrzymywać więcej informacji na temat finansów, porad ekspertów i najnowszych aktualizacji, zapisz się do naszego bezpłatnego newslettera.