Diretor financeiro nativo de IA afirma que se deve evitar impor a automatização quando o limite da IA é genuinamente inferior ao de um ser humano
Nicolas Frendo
Diretor financeiro da Acephalt
Nicolas Frendo explica como a IA pode acelerar os relatórios financeiros com resultados validados, mantendo humanas as decisões de investimento, a responsabilização e as relações.
Key Takeaways
Fechos mais rápidos: A IA reduz os ciclos de fecho dos relatórios financeiros de dez dias úteis para três, libertando 15 horas semanais.
Julgamento humano: A IA trata de tarefas financeiras verificáveis, mas as pessoas continuam responsáveis pela alocação de capital, pelas negociações, pelas decisões de investimento e pela responsabilização final pelos riscos.
Mostrar o trabalho: A IA aplicada aos relatórios financeiros necessita de validação determinística e de explicabilidade, porque números exatos continuam a não garantir confiança, auditabilidade e conformidade.
Limites reais: A IA melhorou a modelização e a reconciliação, mas a angariação de negócios baseada em relações e a distribuição aos compradores continuam a exigir envolvimento pessoal.
Base de dados: O Claude apoia os fluxos de trabalho de IA ao limpar os dados de origem, reconciliar contas e produzir resultados fiáveis, prontos para a escrituração contabilística.
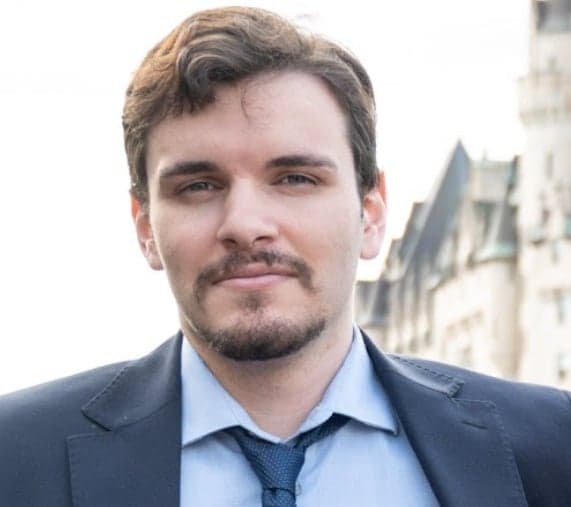
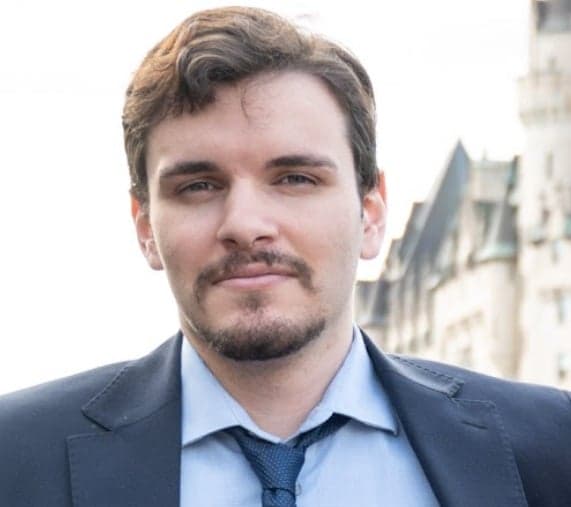
Nicolas Frendo é o responsável pela área financeira da Acephalt, uma empresa fintech nativa de IA que está a desenvolver ferramentas de diligência.
Sentámo-nos com ele para perceber como a IA está a mudar o relato financeiro. Foi isto que nos contou.
Da área financeira à tecnologia
Sou Nicolas Frendo, responsável pela área financeira da Acephalt, uma empresa fintech sediada em Toronto que desenvolve ferramentas de diligência baseadas em IA para investidores de capital privado, capital de risco e gabinetes familiares.
O meu percurso até aqui não foi uma linha reta da área financeira para a tecnologia. Estudei direito empresarial na Carleton e depois fiz um mestrado em gestão financeira na Universidade de Ottawa, obtendo entretanto um certificado de honra em mercados financeiros da Yale. No início, trabalhei como analista de dados e analista financeiro em várias organizações e, mais tarde, como assistente de investigação e bolseiro no ecossistema de inovação de Ottawa, em organizações como a Invest Ottawa e a Treefrog Accelerator. Foi aí que as áreas financeira e tecnológica começaram a cruzar-se para mim.
O padrão com que me deparei repetidamente era o mesmo em todo o lado: as decisões de investimento continuam a depender de trabalho manual e de avaliações subjetivas. Relatórios sobre a qualidade dos resultados, diligência de transações e modelização financeira — tudo demora semanas e continua a depender de um punhado de analistas sobrecarregados que fazem o melhor que podem com informação incompleta. Foi essa diferença entre o rigor que uma transação merece e o tempo que alguém tem para lhe dedicar que me afastou das funções financeiras tradicionais e me levou a criar uma empresa.
Na Acephalt, estamos a colmatar essa diferença com uma plataforma de IA multiagente que reduz semanas de diligência a horas, sem perder a explicabilidade de que os investidores precisam para confiar nos resultados. Sou responsável pela área financeira e pela estratégia de entrada no mercado, pelo que o meu dia se divide equitativamente entre os números e as pessoas, transformando as necessidades das equipas de transação no que devemos desenvolver a seguir.
O momento que estamos a viver — a IA a passar de uma novidade para uma parte funcional do processo de investimento — é precisamente a mudança que me levou a entrar nesta indústria para a impulsionar.
More Articles
Como a IA está a mudar o relato financeiro
Anteriormente, a nossa equipa passava cerca de 15 horas por semana a extrair manualmente dados de transações do nosso sistema de contabilidade, a reconciliar contas e a compilar o dossier de fecho em folhas de cálculo. Também pagávamos a um serviço externo de contabilidade para tratar de parte desse trabalho.
Agora, o Claude e o Daloopa tratam da extração e estruturação: extraem os dados, categorizam-nos e assinalam tudo o que pareça incorreto. Uma competência personalizada do Claude organiza tudo no formato do nosso relatório de fecho e a nossa equipa analisa os itens assinalados e aprova o relatório, em vez de o criar de raiz.
O ciclo de fecho, que anteriormente demorava cerca de dez dias úteis, demora agora cerca de três, libertando aproximadamente 15 horas por semana para análises de maior valor.
Que tarefas financeiras devem continuar a ser realizadas por uma pessoa
Recorremos à IA para obter resultados de modelização e previsão financeiras, reconciliação e análise de desvios (correspondência entre o banco e o QBO, verificações das despesas com fornecedores) e identificação inicial de riscos nas transações.
Mas as decisões de alocação de capital e de angariação de fundos, as decisões finais sobre transações e investimentos, a definição de preços e as negociações com clientes, bem como a aprovação final dos riscos, continuam a ser da responsabilidade de pessoas.
Assim, a IA trata das partes que têm uma resposta certa verificável — os números são reconciliados, uma fórmula está correta, um desvio tem uma causa. Mas as pessoas tratam das decisões que envolvem avaliação, contexto relacional e responsabilidade, elementos que não estão nos dados.
Os bons e maus resultados da IA na área financeira
Eis os bons resultados que estamos a observar com a IA:
- A precisão da modelização financeira no trabalho para clientes aumentou de aproximadamente 37% para 80-90% depois de adicionarmos a camada de validação simbólica.
- A diligência semelhante à QoE, que anteriormente demorava semanas, é agora concluída em algumas horas ou dias. Nota: o Claude não é capaz de fazer isto com precisão, por isso estou a referir-me aqui ao nosso próprio produto.
- As reconciliações e verificações das despesas com fornecedores, que anteriormente eram manuais, demoram agora minutos e detetam situações que uma análise manual não identifica. Por exemplo, assinalou 13 cobranças duplicadas de um fornecedor.
Quanto aos maus resultados:
- As primeiras versões dependiam do resultado bruto do LLM para a modelização e produziam números plausíveis, mas errados; o valor de precisão de 37% era um modo de falha real, não hipotético.
- Os clientes questionaram a confiança: surgiram discrepâncias nas avaliações (DCF vs. preço de mercado) sem explicabilidade suficiente, pelo que tivemos de introduzir mais transparência nos resultados antes de as pessoas poderem confiar neles.
- Tivemos alguns problemas de plataforma/usabilidade que continuavam a exigir resolução manual por parte de uma pessoa, em vez de a IA detetar a sua própria falha. Por exemplo, determinados fluxos de trabalho automatizados ficavam bloqueados ou comportavam-se de forma inconsistente.
Onde as ferramentas de IA ficam aquém
Esperávamos que a IA ajudasse de forma significativa na identificação de oportunidades de investimento numa fase inicial, mas internamente mantivemo-la como uma prioridade inferior, uma vez que ainda não compensou o esforço de desenvolvimento; a prospeção baseada em relações continua a apresentar melhores resultados.
Os nossos compradores — profissionais de capital privado, frequentemente mais velhos e orientados para as relações — não adotam soluções através de canais digitais ou tecnológicos da mesma forma que um comprador típico de SaaS. A IA, as ferramentas padrão de geração de contactos e a prospeção no LinkedIn — tudo resultou num baixo envolvimento e em dificuldades para chegar aos decisores. Isto acontece porque o mercado não funciona dessa forma. Passámos a criar manualmente listas de empresas-alvo e a organizar jantares exclusivos para construir as relações pessoais e obter as apresentações através de contactos em comum a que estes compradores respondem.
O produto podia ser preciso e rápido, mas sem essa capacidade de construir relações, nada disso teria chegado às pessoas que dele precisavam. As ferramentas de IA não resolveram essa lacuna; foi a distribuição, construída em torno da forma como o comprador confia e toma decisões, que o fez.
O produto podia ser preciso e rápido, mas sem essa capacidade de construir relações, nada disso teria chegado às pessoas que dele precisavam. As ferramentas de IA não resolveram essa lacuna; foi a distribuição, construída em torno da forma como o comprador confia e toma decisões, que o fez.
Porque é que a IA tem de mostrar o seu trabalho nos fluxos de trabalho financeiros
A IA tem dificuldades com a auditabilidade, a confiança e a conformidade.
Por exemplo, as avaliações geradas por DCF não correspondiam aos preços de mercado e, inicialmente, o resultado do modelo não tinha explicabilidade suficiente para que os clientes compreendessem por que motivo os números divergiam. Um número apresentado com confiança, mas sem uma linha de raciocínio visível, não inspira confiança apenas por ser preciso; os clientes contestaram-no até introduzirmos mais transparência na forma como os resultados eram obtidos.
As melhorias na precisão da IA não resolvem automaticamente a auditabilidade e a conformidade. Um modelo pode estar matematicamente correto e, ainda assim, falhar ao nível da confiança se não conseguir mostrar o seu trabalho. A plataforma que o suporta também pode ficar aquém se não tiver as credenciais de conformidade exigidas pelo processo de gestão de risco do cliente.
Nicolas Partilha
O planeamento e a tesouraria também beneficiam da IA, mas é nos relatórios que a reformulação tem um impacto real, porque esse é o único lugar onde o “suficientemente próximo” nunca foi aceitável, e a IA sem validação apenas criou uma versão mais lenta do mesmo problema de confiança.
Porque é que os relatórios precisam de uma reformulação com IA
Sou suspeito, mas os relatórios são a parte do ciclo de vida financeiro que precisa de uma reformulação com IA — especificamente, os relatórios adjacentes à auditoria que sustentam a diligência devida das transações (qualidade dos resultados, análise das demonstrações financeiras).
É a área que reformulámos onde o modelo antigo falha primeiro: tradicionalmente, os relatórios têm sido orçamentados e estruturados em torno das horas dos analistas, e não da qualidade ou rapidez dos resultados, razão pela qual um relatório de QoE custa $25,000 e mais e demora semanas, independentemente do quão repetitivo seja o trabalho subjacente. Essa estrutura deixa de ser sustentável quando uma camada de IA validada produz o mesmo resultado alinhado com CPA/CBV em poucas horas.
É também a parte do ciclo de vida mais exposta em termos de confiança: os relatórios estão precisamente na fronteira com a auditoria, pelo que a precisão e a explicabilidade não são opcionais, como poderiam ser no planeamento interno. Todos os resultados têm de resistir ao mesmo escrutínio que um relatório preparado por uma pessoa, razão pela qual criámos a camada de validação determinística antes de alterar o modelo de preços, e não depois.
O planeamento e a tesouraria também beneficiam da IA, mas é nos relatórios que a reformulação tem um impacto real, porque esse é o único lugar onde "suficientemente próximo" nunca foi aceitável, e a IA sem validação apenas criou uma versão mais lenta do mesmo problema de confiança.
Porque é que o Claude Code é revolucionário para a higiene dos dados
O Claude Code é revolucionário porque é a única ferramenta que sustenta tudo o resto neste fluxo de trabalho — não é uma solução para uma única finalidade. Utilizo-o para limpar e normalizar dados brutos antes de estes chegarem a um modelo (exportações do PitchBook, transferências bancárias, ficheiros CSV desorganizados), para reconciliar contas e detetar discrepâncias que, de outra forma, demorariam horas de correspondência manual de linhas, e para criar os resultados prontos para o QBO que fecham o ciclo da contabilidade.
Se perdesse todas as outras ferramentas, mas mantivesse o Claude, ainda conseguiria passar de dados de origem brutos e desorganizados para um resultado financeiro utilizável. Se perdesse o Claude e mantivesse tudo o resto, voltaria a fazer essa limpeza e reconciliação manualmente.
A nossa equipa manteve-se pequena e generalista durante mais tempo do que seria habitual numa organização financeira tradicional nesta fase. As funções de análise e de contacto com os clientes absorveram o trabalho que anteriormente exigiria uma equipa maior de analistas.
É também a camada em que confio para me dizer quando algo não bate certo, em vez de produzir uma resposta com um ar confiante, o que para mim é mais importante do que qualquer funcionalidade isolada. Tudo o resto da estrutura pressupõe dados recebidos limpos e reconciliados. O Claude coloca os dados nesse estado desde o início.
Porque é que o rigor já não depende do tempo e do número de colaboradores
Parte-se do princípio de que o rigor aumenta com o tempo e o número de colaboradores, e de que um número mais fiável exige mais horas de trabalho dos analistas ou outra camada de revisão manual. Essa ligação não é real.
Uma camada de validação determinística deteta erros que uma equipa de analistas cansados não identificaria e fá-lo no tempo que anteriormente seria necessário para uma única revisão. O antigo indicador indireto de fiabilidade — semanas de trabalho, várias aprovações — deixou de significar alguma coisa quando a verdadeira verificação passou a ser: «As contas estão certas?» Não era: «Quem mexeu nisto e quantas vezes?»
O resultado é que a nossa equipa se manteve pequena e generalista durante mais tempo do que seria habitual numa organização financeira tradicional nesta fase. As funções de análise e de contacto com os clientes absorveram o trabalho que anteriormente exigiria uma equipa maior de analistas.
Três conselhos
O meu conselho? Os CFO que estão a atravessar esta mudança devem encarar a IA como uma ferramenta para tudo o que tenha uma resposta certa verificável, mantendo humanas a alocação de capital, as decisões sobre negócios e a definição de preços, uma vez que estas envolvem responsabilidade e contexto que nenhum modelo possui. Nunca confiem nos resultados brutos de um LLM relativos a cálculos financeiros sem uma verificação determinística subjacente; fluência não é precisão, e os modelos sem verificação produzirão números plausíveis, mas errados.
Esperem resistência onde os sistemas antigos estejam profundamente enraizados: a IA tem de se integrar com as ferramentas em que a vossa equipa já confia, em vez de as substituir, caso contrário perderá rapidamente credibilidade. Incluam a explicabilidade nos resultados desde o primeiro dia; um número que ninguém consiga relacionar com uma justificação não será utilizado, por mais preciso que seja.
E saibam onde o limite da IA é genuinamente inferior ao de uma pessoa; não imponham a automatização em áreas como a prospeção de negócios baseada em relações só porque a tecnologia está disponível.
Acompanhe
Pode acompanhar o trabalho de Nicolas Frendo no LinkedIn e no seu site pessoal. E conheça a Acephalt.
Em breve, haverá mais entrevistas com especialistas no The CFO Club!