Calcular o lucro contabilístico é simples: pegue na sua receita total e subtraia-lhe todos os custos explícitos. Embora possa parecer simples, o lucro contabilístico influencia as decisões estratégicas, a confiança dos investidores e a saúde financeira a longo prazo. Reflete as receitas, os custos diretos, as despesas operacionais e a depreciação.
Neste guia, vou explicar os aspetos essenciais: o que é o lucro contabilístico, por que razão é importante e como pode calculá-lo com precisão. Vamos aos números reais por detrás do seu negócio.
O que é o lucro contabilístico?
O lucro contabilístico, também conhecido como lucro financeiro ou lucro de escrituração, é uma métrica utilizada para medir a saúde financeira de uma empresa. Pode calculá-lo subtraindo todos os custos explícitos à receita, conforme registado nas demonstrações financeiras da sua empresa.
Além da sua definição, existem outros factos importantes sobre os lucros contabilísticos que é útil conhecer:
- contabilidade de acréscimo, não no fluxo de caixa: Por exemplo, se assinar 200 subscrições anuais de SaaS no valor de $60,000 a 30 de dezembro (com um custo de serviço de $200 por utilizador), o seu lucro bruto no final do ano apresentará um lucro de $20,000 — mesmo que o cliente ainda não tenha pago a fatura.
- é comunicado às partes interessadas e aos investidores: Quando consulta a demonstração de resultados de uma empresa ou os resultados divulgados publicamente, está geralmente a consultar o lucro contabilístico — o lucro líquido apresentado na demonstração de resultados.
- é calculado após a dedução das despesas não monetárias: Os Princípios de Contabilidade Geralmente Aceites dos EUA (GAAP) exigem que despesas não monetárias, como a depreciação, a amortização e a imparidade do goodwill, sejam registadas na demonstração de resultados. Embora não pague em dinheiro todos os anos pelas despesas não monetárias, estas não são consideradas custos implícitos, o que significa que têm de ser deduzidas para calcular o lucro contabilístico.
Por que razão é importante o lucro contabilístico?
O lucro contabilístico é importante para as empresas porque proporciona uma visão clara e normalizada do desempenho financeiro, essencial tanto para a tomada de decisões internas como para a comunicação externa.
Para os executivos e CFOs, esta métrica ajuda a orientar a elaboração de orçamentos, as previsões e a atribuição de recursos, destacando quais as áreas do negócio que são rentáveis ou apresentam um desempenho inferior. Isto permite aos responsáveis financeiros tomar decisões mais informadas sobre onde investir, reduzir custos ou procurar oportunidades de crescimento.

Benefícios adicionais:
\u003cspan style=\u0022font-weight: 400;\u0022\u003eAlém de ajudar na tomada de decisões e na comunicação de resultados, o lucro contabilístico também ajuda as empresas a manterem-se em conformidade com os regulamentos fiscais e a reforçarem a confiança dos investidores.\u003c/span\u003e
Como calcular o lucro contabilístico em 3 passos
Para calcular o lucro contabilístico, irá utilizar a seguinte fórmula:
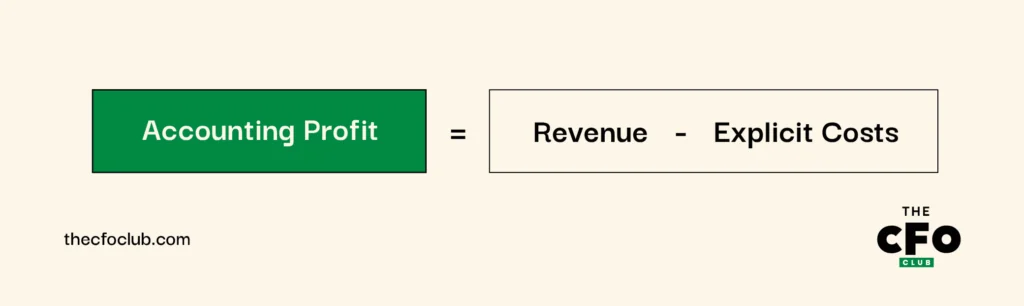
Apresento abaixo uma explicação completa dos números de que irá precisar e de como os encontrar:
Have an account? Log In
1. Encontre a receita total
A venda de produtos ou a prestação de serviços é normalmente a maior fonte de receita de qualquer empresa — fornece um produto ou serviço, o cliente paga (ou compromete-se a pagar) e o assunto fica encerrado.
Mas existem outras fontes de receita que uma empresa pode ter, tais como:
- Receita de subscrições: Se oferecer subscrições do seu produto, complementos ou integrações, recebe receitas mensais de subscrições, que contribuem para a sua receita total.
- Receita de licenciamento: O dinheiro recebido por permitir que outra entidade utilize a sua propriedade intelectual, como uma empresa que licencia uma patente a outra empresa, é denominado receita de licenciamento.
- Receita de franchising: As taxas ou royalties cobrados aos franchisados são denominados receita de franchising. Por exemplo, a McDonald’s recebe dinheiro dos proprietários de franquias e obtém receitas de franchising.
- Rendimento de arrendamento ou aluguer: Se a sua empresa tiver arrendado um espaço comercial ou alugar equipamento, poderá registar receitas de arrendamento ou aluguer e uma discriminação detalhada nas notas às demonstrações financeiras.
- Receita de comissões: A receita de comissões é gerada quando uma empresa facilita uma venda entre terceiros. Por exemplo, se o seu produto for uma plataforma de gestão de viagens empresariais, poderá obter receitas de comissões ao permitir que as empresas reservem voos através da sua plataforma.
- Donativos ou subsídios: As organizações sem fins lucrativos podem receber donativos ou subsídios de outras entidades. Por exemplo, uma plataforma educativa sem fins lucrativos poderá receber de outra empresa ou de um particular um subsídio para uma finalidade específica.
Estes são apenas alguns exemplos de tipos de receita. Existem vários outros tipos, mas já percebeu a ideia. O nosso objetivo aqui é determinar o valor da receita total. Some todos os tipos de receita; esse será o valor da receita total de que necessita para calcular o lucro contabilístico.
Lembre-se: não pode adicionar pagamentos antecipados à receita. Se não tiver a certeza sobre o que deve incluir, consulte sempre a ASC 606, a norma contabilística para o reconhecimento de receitas.
2. Determine os custos explícitos
Se um custo foi pago pela empresa, é explícito. No entanto, em alguns casos, pode ser difícil determinar se um custo é explícito.
Por exemplo, a depreciação é uma despesa não monetária, o que significa que não desembolsa dinheiro por ela. No entanto, foi efetuado um pagamento quando adquiriu o ativo depreciado, pelo que não se trata de um custo implícito. Está simplesmente a repartir esse custo ao longo da vida útil do ativo, após um desembolso inicial.
Para determinar rapidamente se um custo é explícito, considere o seguinte critério: se envolver passar um cheque, utilizar um cartão ou transferir dinheiro, seja agora ou em qualquer momento no passado ou no futuro, é provavelmente um custo explícito.
Eis alguns exemplos de custos explícitos que provavelmente encontrará:
- Salários e ordenados
- Renda
- Equipamento e consumíveis
- Marketing e publicidade
- Pagamentos de juros
- Pagamentos de seguros
- Transporte e expedição
- Taxas de licenciamento e autorizações
Depois de conhecer os seus custos explícitos, calcular o montante total é relativamente simples; no entanto, poderá deparar-se ocasionalmente com algumas ressalvas.
Por vezes, terá de calcular o seu rendimento tributável para determinar a sua responsabilidade fiscal relativamente ao ano em curso. Noutras ocasiões, poderá ter de efetuar outros cálculos complexos, como o teste de imparidade do trespasse. Depois de resolver estas particularidades, some os valores finais para obter os seus custos explícitos totais.
3. Utilize a fórmula do lucro contabilístico
Agora está pronto para a parte final. Para calcular o lucro contabilístico, introduza na fórmula apresentada acima os totais dos dois passos anteriores.


Exemplo de cálculo do lucro contabilístico
Suponha que trabalha para uma empresa de SaaS. Depois de calcular os montantes totais das suas subscrições mensais e das taxas únicas de integração e configuração, obtém o seguinte valor total de receitas:
| Receita | Montante ($) |
| Subscrições mensais | 1,200,000 |
| Taxas únicas de integração e configuração | 100,000 |
| Receita total | (1,300,000) |
Depois de registar a sua receita total, reunirá todos os seus custos explícitos, incluindo as despesas operacionais e não operacionais. Eis alguns exemplos do que poderá incluir no seu cálculo:
| Custos explícitos: | Montante ($) |
| Salários dos programadores | 400,000 |
| Equipa de apoio ao cliente | 120,000 |
| Aluguer do escritório | 60,000 |
| Infraestrutura na nuvem (AWS) | 100,000 |
| Custos de marketing | 90,000 |
| Subscrições de software | 30,000 |
| Depreciação do equipamento | 20,000 |
| Seguros e licenças | 10,000 |
| Viagens de negócios | 10,000 |
| Diversos | 10,000 |
| Impostos | 120,000 |
| Total dos custos explícitos | (970,000) |
A partir daí, pode introduzir ambos os números utilizando a fórmula. Com estes montantes, obteria o total do seu lucro contabilístico:
Como pode ver, calcular o lucro contabilístico é bastante simples. O que poderá ser mais difícil é calcular custos explícitos, como a depreciação e os impostos, que exigem cálculos adicionais.
Quando calcular o lucro contabilístico
A maioria das empresas calcula o lucro contabilístico mensalmente, trimestralmente ou anualmente, porque este é um elemento padrão da preparação da demonstração de resultados no final de cada ciclo contabilístico.
No entanto, pode calcular o lucro contabilístico em qualquer altura do ano se precisar de informações para tomar decisões relacionadas com a expansão ou a rentabilidade da empresa.
Calcular o lucro contabilístico com software
Com base na minha experiência, a utilização de software é indispensável nos processos contabilísticos, a menos que queira passar dias a somar todas as despesas da sua contabilidade e assumir o risco de cometer erros.
O software de contabilidade moderno integra-se com várias soluções, incluindo a sua ferramenta de faturação e o CRM, e recolhe dados dessas soluções para registar automaticamente receitas, despesas e outras transações.
O resultado? Obtém uma visão em tempo real do lucro contabilístico em qualquer momento. Sempre que quiser consultar o seu lucro contabilístico, aceda à demonstração de resultados e verá os dados preparados para o período escolhido.
Se está atualmente à procura de um sistema de contabilidade empresarial fiável, estas são algumas das minhas principais escolhas:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Lucro contabilístico vs. lucro económico
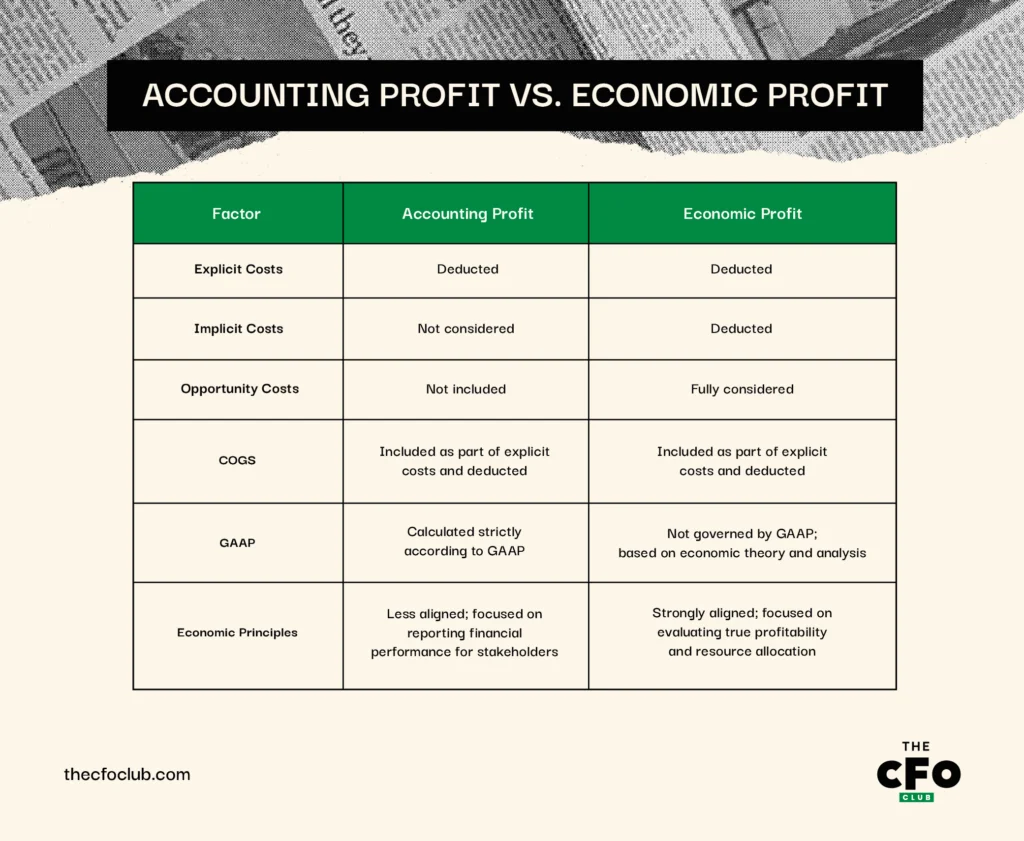
A principal diferença entre o lucro contabilístico e o lucro económico reside nos tipos de custos que consideram.
- O lucro contabilístico inclui apenas os custos explícitos (ou seja, despesas efetivamente pagas, como salários, rendas e materiais)
- O lucro económico inclui tanto os custos explícitos como os implícitos, que incluem os custos de oportunidade (ou seja, os juros não recebidos sobre fundos investidos numa empresa, a depreciação de ativos próprios, etc.)
Por exemplo, se dedicar o seu tempo à gestão de uma empresa em vez de aceitar o salário de um emprego mais bem remunerado, classifica essa situação como um custo implícito.
Estes custos não são registados nos livros contabilísticos e não afetam o lucro contabilístico, mas são importantes de uma perspetiva económica. Eis algumas outras diferenças fundamentais entre o lucro contabilístico e o lucro económico:
More Articles
Lucro contabilístico vs. lucro tributável
Ao contrário do lucro contabilístico, o lucro tributável é calculado utilizando o rendimento tributável conforme definido pelo IRC. Inclui apenas as receitas e despesas reconhecidas para efeitos fiscais e é utilizado para determinar a responsabilidade fiscal.
Lucro contabilístico vs. lucro subjacente
Enquanto o lucro contabilístico reflete o desempenho financeiro oficial da empresa, o lucro subjacente exclui itens não recorrentes, invulgares ou não operacionais para mostrar os resultados recorrentes das operações principais.
É uma medida não abrangida pelos GAAP, apresentada separadamente para proporcionar uma visão mais clara do desempenho operacional principal. Para o calcular, é necessário ajustar o lucro contabilístico, removendo o impacto dos itens não recorrentes ou não operacionais.
Por exemplo: imagine que a sua empresa tem um lucro contabilístico de $1,400,000. Depois de adicionar novamente custos de reestruturação de $300,000 e subtrair o ganho resultante da venda de ativos de $200,000, obterá um lucro subjacente de $1,500,000.
Este valor permite aos investidores e aos diretores financeiros avaliar as tendências de desempenho ao longo do tempo, uma vez que proporciona uma base mais estável para comparação e previsão do que o lucro contabilístico bruto.
O lucro contabilístico é um ponto de partida
Calcular o lucro contabilístico é um bom ponto de partida, mas, para progredir na sua carreira, deve ser capaz de analisar o lucro que calcula.
Observe o valor do lucro ao longo do tempo, compare-o com o de empresas semelhantes e investigue por que motivo foi superior ou inferior ao do período contabilístico anterior.
Quer aperfeiçoar os seus conhecimentos de contabilidade e finanças? Subscreva o nosso boletim informativo semanal gratuito para receber conselhos especializados, guias e informações de líderes financeiros que estão a moldar o setor tecnológico.