Quer saber uma coisa louca?
As empresas perdem, em média, 5% das suas receitas anuais devido a fraude. Tendo em conta quanto tempo todos passamos a tentar obter as melhores condições nos nossos contratos, uma redução generalizada de 5% nas receitas da sua empresa em troca de absolutamente nada é ridícula.
Uma das oportunidades mais fáceis para os fraudadores encontra-se nas contas a pagar.
Neste artigo, explicarei o que é a correspondência de faturas em três vias, o que envolve e como pode implementá-la de forma eficiente e eficaz.
O que é a correspondência em três vias?
A correspondência em três vias é o processo de comparar a fatura com a ordem de compra e a Nota de Receção de Mercadorias (GRN) para verificar os dados da fatura.
Esta abordagem compara vários aspetos, incluindo o montante da fatura, o número da fatura e as quantidades encomendadas, com a ordem de compra correspondente (PO) e a GRN.
A comparação dos dados presentes nos três documentos ajuda a identificar erros e faturas fraudulentas. Naturalmente, as faturas têm frequentemente pequenos erros devido a arredondamentos ou outras razões legítimas. Desde que os erros da fatura estejam dentro de um nível de tolerância aceitável, pode aprová-la.
Porque é importante a correspondência em três vias?
A correspondência em três vias ajuda-o a alcançar três objetivos fundamentais:
- Minimizar a fraude: A fraude pode ser uma preocupação importante que, quando não é controlada, pode ter um impacto enorme nos resultados. A verificação em três vias ajuda a minimizar o risco de faturas fraudulentas, verificando cada fatura duas vezes: primeiro com a PO e depois com a GRN.
- Gerir o fluxo de caixa: O pagamento atempado das faturas é essencial para uma gestão eficaz do fluxo de caixa. Ao processar os pagamentos dentro do prazo ou antecipadamente, pode tirar partido de descontos por pagamento antecipado.
- Cumprir os requisitos de controlo interno: Embora a correspondência em três vias não seja uma exigência legal, ajuda a cumprir os regulamentos financeiros e fiscais relevantes e a manter registos financeiros precisos. A Secção 404 da Lei Sarbanes-Oxley exige a avaliação e a comunicação da eficácia do Controlo Interno sobre o Relato Financeiro (ICFR) da empresa. Estes controlos internos devem garantir a exatidão das transações financeiras, o que inclui a verificação das faturas. Assim, embora a correspondência de faturas não seja um requisito direto, ajuda a cumprir os regulamentos.
Os sistemas manuais estão a sobrecarregar a sua equipa? Considere deixar os ‘borgs ajudarem. O software de contas a pagar existe para o ajudar a implementar a correspondência em três vias, pagar melhor as faturas e muito mais — sem exigir mais atenção dos funcionários.
Estas são as melhores ferramentas de AP que encontrámos:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
O que são a correspondência em duas vias e em quatro vias nas contas a pagar?
A correspondência em duas vias compara os itens da PO e da fatura, mas não a GRN. O funcionário das contas a pagar verifica a quantidade e o preço na PO e confirma que a fatura do fornecedor apresenta a mesma quantidade e o mesmo preço. Essencialmente, a correspondência em duas vias não confirma se o produto foi efetivamente entregue.
A correspondência em quatro vias vai um passo além da correspondência em três vias, comparando as faturas com as folhas de inspeção. Uma folha de inspeção mostra a quantidade de mercadorias aceites após a inspeção. Terá de informar o fornecedor sobre os produtos entregues em condições inaceitáveis, para que este possa enviar uma nova entrega ou ajustar o montante total da fatura.
Eis um resumo das diferenças entre os três processos de correspondência:
| Documento | Ordem de compra | GRN | Fatura do fornecedor | Folha de inspeção |
| Correspondência em 2 vias | ✓ | - | ✓ | - |
| Correspondência em 3 vias | ✓ | ✓ | ✓ | - |
| Correspondência em 4 vias | ✓ | ✓ | ✓ | ✓ |
Qual é a diferença entre comparar e reconciliar?
A comparação consiste em comparar dois documentos para encontrar correspondências nos dados. Por exemplo, a correspondência em três vias envolve comparar a fatura com a PO e a GRN para garantir que todos os dados estão alinhados.
Por outro lado, a reconciliação é o processo de verificar dois conjuntos de dados para confirmar se estão de acordo. Uma demonstração dos fluxos de caixa elaborada utilizando o método indireto é um excelente exemplo de uma reconciliação entre o lucro líquido e o fluxo de caixa.
Os três componentes da correspondência a três vias
A correspondência a três vias baseia-se em três componentes essenciais: a PO, a GRN e a fatura. A análise dos três documentos ajuda a verificar se a encomenda foi cumprida conforme previsto e se os dados da fatura estão corretos.
Eis mais algumas informações sobre cada um dos três documentos que é necessário analisar:
Ordem de compra (PO)
Os seus colegas do departamento de compras ou aprovisionamento emitem a PO.
A PO autoriza a compra dos artigos indicados e inclui informações específicas, como a quantidade e o preço (conforme acordado com o fornecedor) dos artigos. Cada PO tem um número único que pode utilizar para a consultar e acompanhar.
Have an account? Log In
Nota de receção de mercadorias (GRN)
Também designada por relatório de receção ou recibo de entrega, a GRN confirma que o departamento de receção recebeu a entrega. Contém informações sobre os artigos entregues e indica se a entrega foi completa ou parcial.
Fatura
Normalmente, o fornecedor envia uma fatura quando recebe a entrega, embora tal possa variar consoante a relação que mantém com o fornecedor. A fatura inclui dados como os contactos do fornecedor, um número de fatura único, créditos ou descontos aplicáveis, o montante total a pagar e os métodos de pagamento disponíveis.
Processo de correspondência a três vias
A correspondência a três vias é um processo simples (embora ligeiramente demorado) no qual o funcionário de contas a pagar compara três documentos — a PO, a GRN e a fatura — para detetar discrepâncias e faturas fraudulentas ou duplicadas.
A verificação das faturas dos fornecedores inclui três etapas:
1. Verificação da PO
Confirme se a PO contém todos os dados da encomenda necessários no momento da sua colocação, incluindo o nome e a morada do fornecedor, os artigos a encomendar e a quantidade e o preço desses artigos.
2. Verificação da entrega
Quando a remessa chega, o departamento de receção verifica o estado das mercadorias e compara a quantidade de mercadorias recebidas com a quantidade especificada na PO. Se tudo estiver correto, emitirá uma GRN a confirmar a entrega das mercadorias e introduzi-la-á no software de gestão de inventário.
3. Correspondência da fatura
Compare os dados da fatura com a PO e a GRN.
- O montante total da fatura corresponde ao da PO?
- A quantidade faturada corresponde à quantidade recebida de acordo com a GRN?
- Se a GRN indicar danos em determinados artigos da remessa, a fatura do fornecedor é ajustada em conformidade?
É canja, certo? Pois bem, este processo simples pode rapidamente tornar-se avassalador quando recebe milhares de entregas todos os meses.
Poderia sempre contratar mais funcionários, mas existe uma forma mais inteligente e económica de tornar a correspondência a três vias escalável: software de automatização de contas a pagar. A automatização das contas a pagar ajuda a expandir a correspondência a três vias e minimiza as probabilidades de erro humano.
Equipas envolvidas no processo de correspondência a três vias
Três departamentos estão envolvidos no processo de correspondência a três vias:
- Departamento de compras: O departamento de compras emite a PO e garante que esta contém todos os dados necessários, como o número da PO e o preço e as quantidades dos artigos.
- Departamento de receção: O departamento de receção recebe as entregas, regista os novos artigos no registo de inventário e emite uma GRN.
- Departamento financeiro ou de contabilidade: A equipa de contas a pagar recebe as faturas dos fornecedores e cruza-as com a PO e a GRN. Se tudo estiver correto, aprova a fatura.
Exemplo de correspondência a três vias
Vejamos um exemplo de como funciona a correspondência a três vias. Suponha que a sua empresa de software precisa de 10 monitores novos. O departamento de compras decidiu fazer uma encomenda à empresa A.
A PO indica um valor total de $15,000 e inclui detalhes como a quantidade e o preço dos monitores encomendados, a data de entrega prevista e os códigos contabilísticos internos.
Assim que a empresa A entrega os monitores e envia uma fatura, o funcionário de contas a pagar inicia o processo de verificação. O funcionário verifica se a compra foi autorizada através de uma PO, analisando o preço, a quantidade e o nome da empresa para garantir que não se trata de uma fatura falsa.
Em seguida, o funcionário de contas a pagar cruza a GRN para verificar se foram efetivamente entregues 10 monitores. Depois de confirmar os dados, o funcionário autoriza o pagamento.
Vantagens da conferência a três
A conferência a três oferece os seguintes benefícios:
Prevenir fraudes e pagamentos excessivos
Já mencionei este ponto algumas vezes, por isso já percebeu. Verificar os detalhes em três documentos distintos ajuda a detetar discrepâncias que poderiam levar a pagamentos excessivos e a identificar faturas fraudulentas. A verificação dos resultados em três documentos é um processo eficiente de contas a pagar que protege os seus resultados e o seu fluxo de caixa.
Pagamentos mais rápidos
A conferência a três ajuda a simplificar os pagamentos legítimos aos fornecedores, especialmente quando utiliza uma ferramenta de automatização de contas a pagar. Os pagamentos mais rápidos ajudam a criar relações mais fortes com os fornecedores, com 81% dos pagadores a acreditarem que os pagamentos instantâneos significam melhores relações com os fornecedores.
Os pagamentos mais rápidos também podem potencialmente levar a melhores condições de crédito, prioridade nas encomendas e descontos por pagamento antecipado.
Criar um registo de auditoria
A conferência a três exige que armazene documentos empresariais (e que consiga encontrá-los sem ter vontade de arrancar os cabelos). Ter este sistema implementado facilita a localização de documentos durante uma auditoria interna, acelerando todo o processo.
Desvantagens da conferência a três
Tudo o que é bom tem um preço; eis as desvantagens da conferência a três:
Intensiva em mão de obra
A conferência a três pode ser um processo longo e aborrecido quando está a ser configurada pela primeira vez. Tempos de processamento mais longos no início podem traduzir-se em pagamentos atrasados e dificultar a criação de uma boa relação com o fornecedor.
A automatização de contas a pagar é uma solução simples para lidar com o longo processo manual de conferência. O sistema automatizado trata de tudo, desde conferir os detalhes com a PO e a GRN correspondentes até efetuar o pagamento. Caso ainda não tenha percebido, penso que a automatização é o caminho a seguir neste caso; não há razão para passar o seu tempo a montar um puzzle com as informações da sua empresa se não for necessário.
Não é ideal para serviços
Não é possível emitir uma GRN para serviços, uma vez que estes são prestados de forma contínua. Precisará de um membro da equipa para auditar manualmente a qualidade do serviço e informar a equipa de contas a pagar, para que esta possa libertar o pagamento. É uma verdadeira maçada.
More Articles
- 10 Melhores Softwares de Automatização de Contas a Pagar para 2026
- Os 10 melhores programas de gestão de contas a pagar para pequenas empresas em 2026
- Os 10 melhores softwares de contas a pagar analisados para 2026
- 10 Melhores Softwares ERP de Contas a Pagar Analisados em 2026
- 10 Melhores Softwares de Reconciliação de Contas Analisados em 2026
Não trata de todos os erros
A conferência a três trata dos erros na fatura. Não contempla outros erros, como documentação extraviada ou termos do acordo mal interpretados.
Além disso, quando deteta erros, você ou o seu sistema automatizado terão de discutir o erro com o(s) departamento(s) de compras e de receção. Isto pode atrasar ainda mais o processo, especialmente se as equipas estiverem a trabalhar em locais diferentes.
Dito isto, há também um benefício parcial: detetar estes erros numa fase inicial ajuda a evitar mal-entendidos maiores mais tarde, caso não sejam detetados.
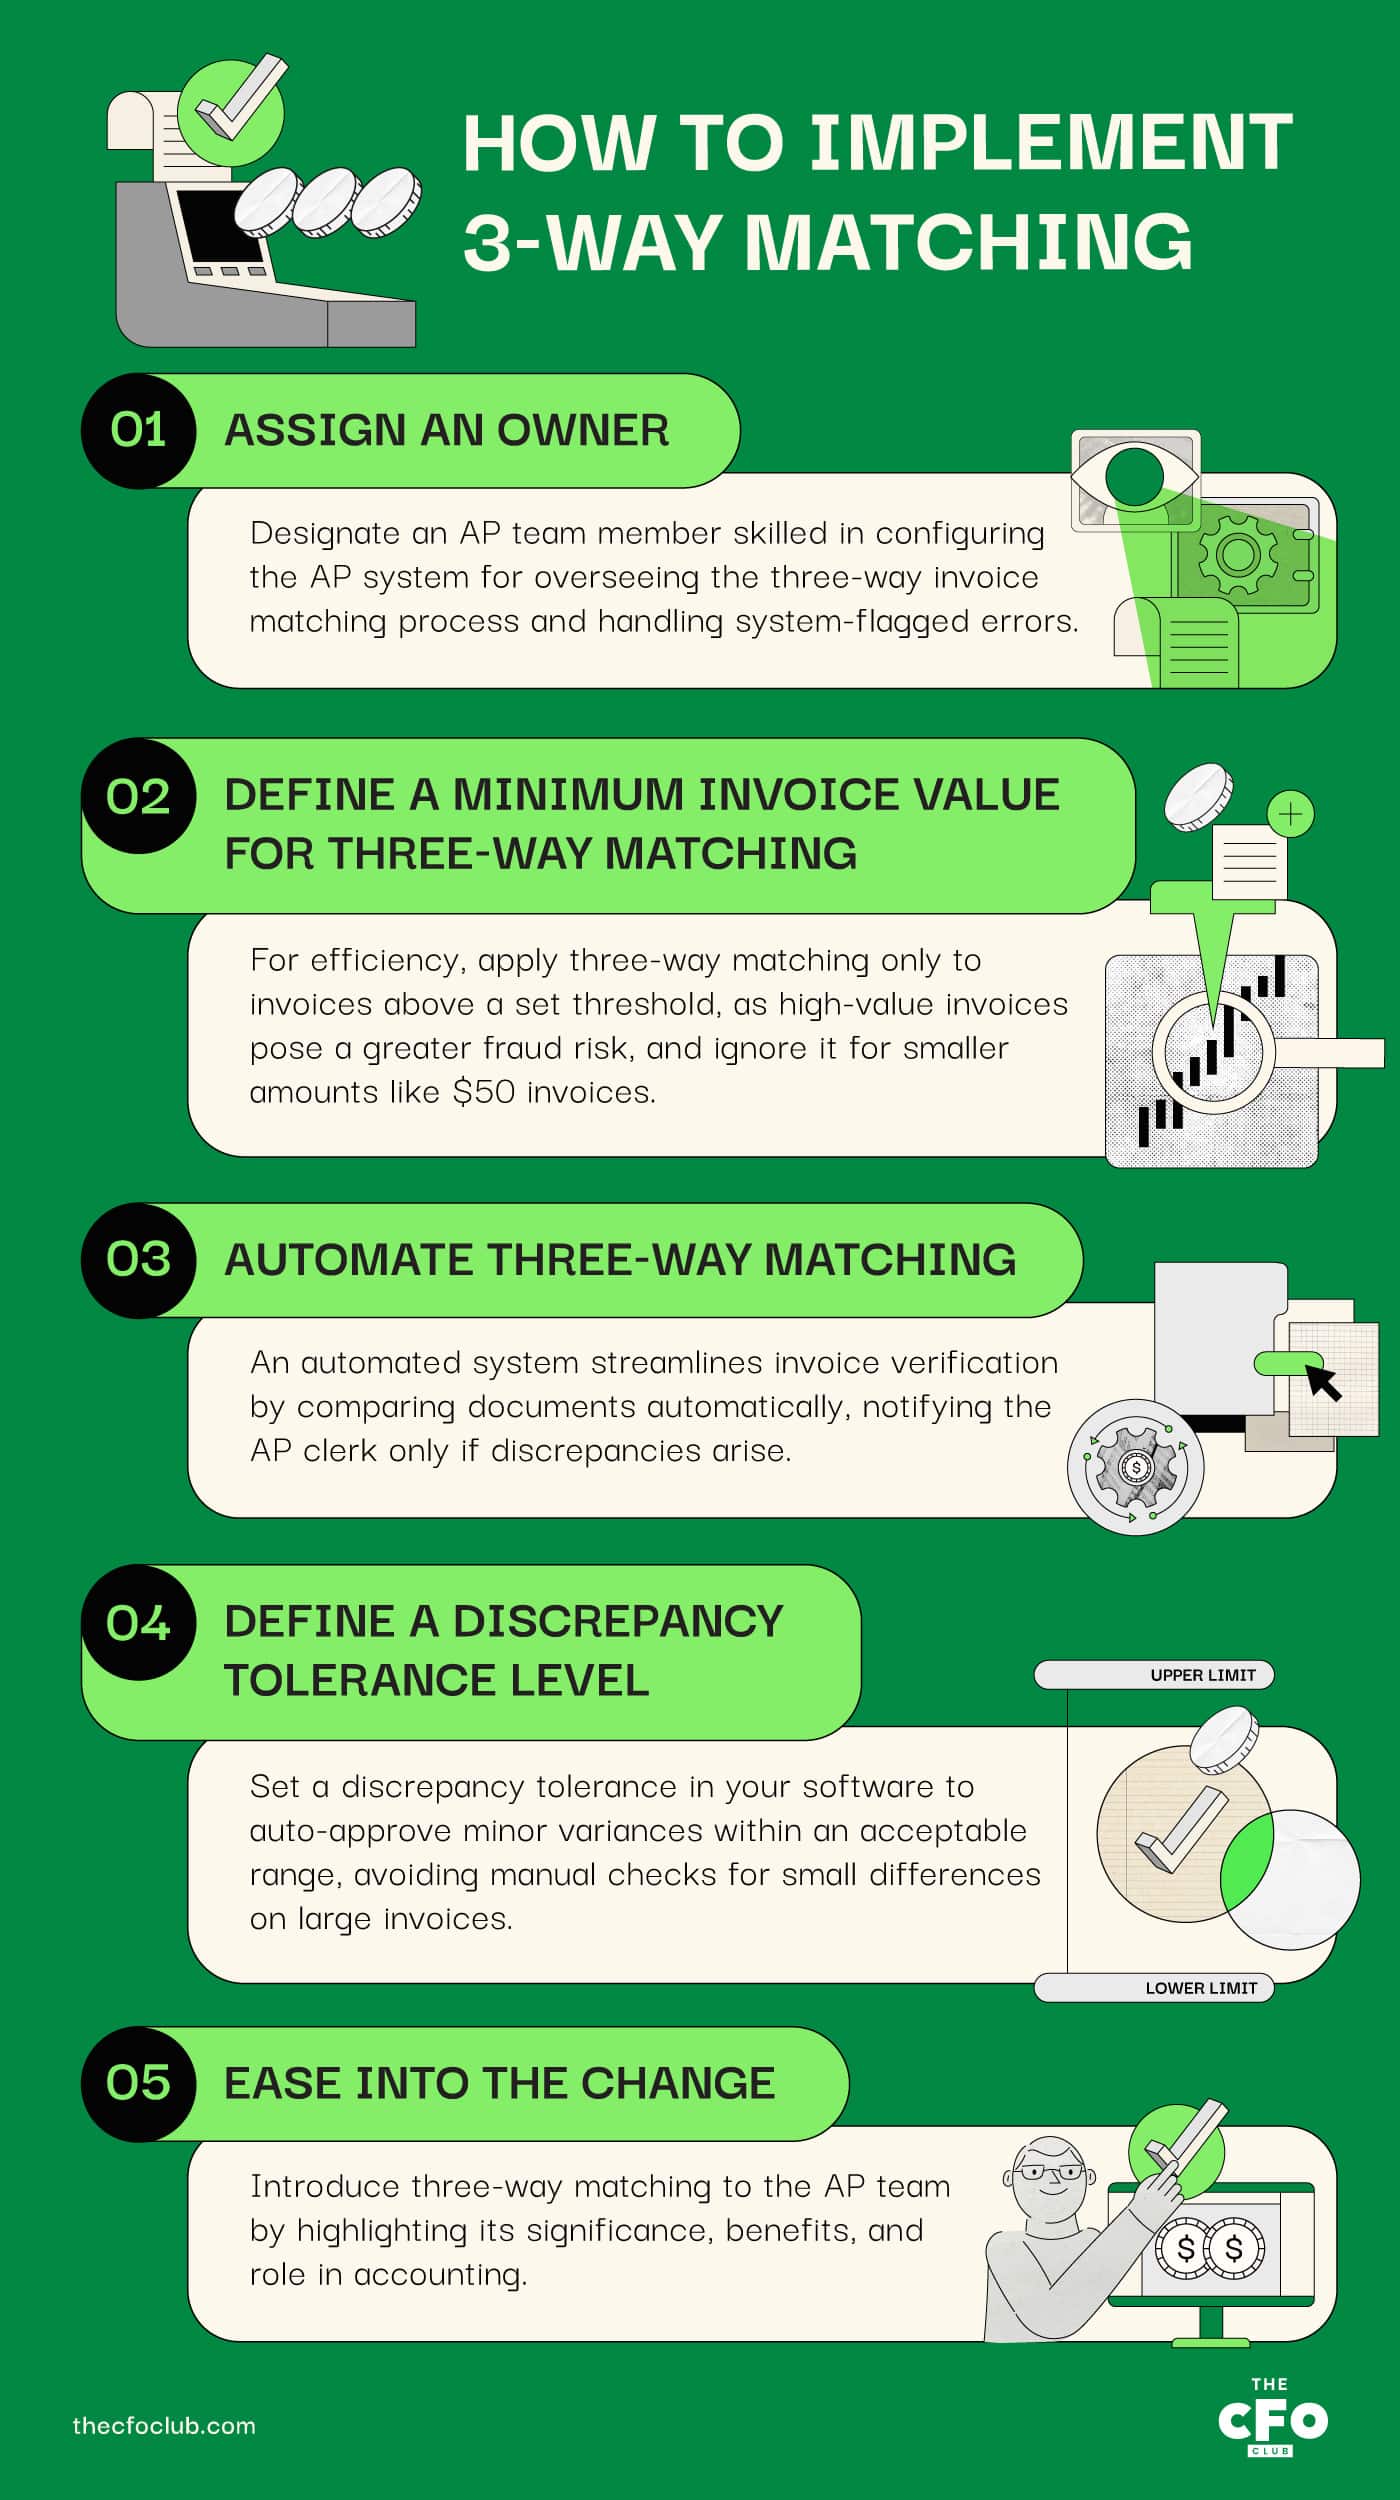
Como implementar a conferência a três
A conferência manual a três exige muita mão de obra; se avançar sem um plano, pode aumentar os tempos de processamento das faturas e tornar-se um grande estrangulamento no seu fluxo de trabalho de contas a pagar. Eis como implementar a conferência a três sem deixar que esta prolongue o seu processo de pagamento:
- Designe um responsável: Identifique uma pessoa que supervisionará o processo de correspondência a três vias. Deve ser alguém da equipa de contas a pagar; de preferência, alguém que consiga configurar o sistema de contas a pagar para fazer corresponder as faturas e resolver os erros assinalados pelo sistema.
- Defina um valor mínimo da fatura para a correspondência a três vias: O melhor é não se dar ao trabalho de fazer a correspondência a três vias para uma fatura de $50. Reserve a correspondência a três vias para faturas acima de determinado valor monetário, uma vez que as faturas de valor elevado acarretam, geralmente, um maior risco de fraude.
- Automatize a correspondência a três vias: Um sistema automatizado elimina a necessidade de um funcionário de contas a pagar verificar manualmente as faturas dos fornecedores, com ferramentas como software de faturação e de ordens de compra a comparar os três documentos sem qualquer esforço manual. Se existirem discrepâncias, o sistema notifica o funcionário de contas a pagar.
- Defina um nível de tolerância para discrepâncias: Se estiver a utilizar software, recomendo que defina um nível de tolerância para as discrepâncias, de modo a permitir que o sistema aprove pagamentos com discrepâncias menores, desde que estas se encontrem dentro de um intervalo aceitável. Isto elimina a necessidade de analisar discrepâncias menores em faturas de valor elevado. Por exemplo, o funcionário de contas a pagar não deveria ter de perder tempo a investigar uma diferença de $10 numa fatura de $10,000.
- Faça uma transição gradual: Implemente gradualmente a correspondência a três vias, explicando à equipa de contas a pagar a importância da correspondência a três vias, os seus benefícios e o seu papel no processo contabilístico mais abrangente.
O futuro da correspondência a três vias
Se tinha “IA” no seu cartão de bingo, prepare-se para assinalá-lo!
Atualmente, o software é a melhor forma de concluir a correspondência a três vias; contudo, as tecnologias de IA conduzirão o futuro. A IA está a tornar as soluções de software mais poderosas em vários setores e, à medida que se tornam mais inteligentes, permitirão às empresas poupar muito dinheiro através de uma eficiência ainda maior, da redução da fraude e de decisões automatizadas.
Por exemplo, em 2019, um funcionário da Honda defraudou a empresa em $750,000 ao criar várias ordens de compra. A Honda poderia ter evitado esta situação com um sistema de contas a pagar baseado em IA e poupado $750,000.
Um sistema de contas a pagar baseado em IA pode fazer mais do que apenas identificar faturas fraudulentas. Por exemplo, a deteção de anomalias baseada em aprendizagem automática pode monitorizar o envolvimento dos funcionários no processo de contas a pagar. O sistema assinala comportamentos maliciosos para que possa intervir antes que seja demasiado tarde.
Também pode utilizar tecnologias como a correspondência aproximada para detetar faturas de empresas fictícias.
“A correspondência aproximada abrange um conjunto de técnicas estatísticas que comparam e fazem corresponder cadeias de carateres aproximadamente iguais. Estas técnicas recorrem a regras estatísticas para chegar a um grau relativo de verdade sobre a semelhança entre duas cadeias de carateres, em contraste com uma abordagem booleana, que utiliza um formato separado e codificado para cada tarefa, de modo a fornecer uma resposta Sim/Não.”
Um sistema pode utilizar a correspondência aproximada para analisar vários repositórios, consultar a base de dados de fornecedores existente e comparar vários documentos para identificar documentos falsos.
O resultado? Detetar fraudes mesmo nos casos em que um ser humano poderia não as ter detetado.
Prepare-se hoje para o futuro
A verificação manual a três vias é um fenómeno dos anos 90. As empresas modernas utilizam software para a deteção de erros e fraudes. A IA está prestes a transformar o processo de contas a pagar, mas, entretanto, poupe tempo e melhore a segurança implementando hoje a verificação a três vias.
Se considerou esta publicação útil, subscreva a newsletter do The CFO Club para receber mais informações diretamente na sua caixa de entrada.