O ROIC é uma métrica que os CFO e os investidores acompanham de perto, e por boas razões. Se for superior ao custo de capital de uma empresa, está a ser criado valor. Caso contrário, poderão surgir problemas: custos de juros desperdiçados, menor capital próprio dos acionistas ou margem limitada para angariar fundos no futuro.
Mas nem sempre é assim tão fácil de compreender. Neste guia, explicarei o que é o ROIC, por que motivo a fórmula nem sempre é universal e como as empresas podem melhorá-lo.
O que é o retorno sobre o capital investido?
O retorno sobre o capital investido (ROIC) é um rácio de rentabilidade que indica com que eficácia a sua empresa utiliza o capital para gerar rendimento/fluxo de caixa. Na maioria das vezes, o ROIC é composto por dois elementos: dívida e capital próprio. E existe um custo associado a ambos os tipos de capital.
Por exemplo, suponha que paga juros de 5% ao ano sobre a dívida e que os seus investidores de capital próprio esperam gerar 8% sobre o seu capital. Metade do seu capital é dívida e a outra metade é capital próprio. Isto traduz-se num custo médio ponderado de capital (WACC) de 6,5%, calculado da seguinte forma:
Se o seu WACC for de 6,5%, um ROIC superior a 6,5% mostra que está a criar valor. Por outro lado, um ROIC inferior mostra que está a destruir valor.

A fórmula da relatividade:
É importante lembrar que o ROIC é uma métrica relativa. Um ROIC de 15% pode ser excelente, enquanto um ROIC de 30% pode ser terrível, dependendo do seu custo de capital.
Como utilizar a fórmula do ROIC
Agora, expliquei o que é o ROIC utilizando a fórmula no meu exemplo. Mas isso deixa a seguinte questão: qual é exatamente a fórmula que utilizei e como cheguei ao valor final de 6,5%?
Vamos analisar a questão. Ao calcular o ROIC, utilizará normalmente a seguinte fórmula:
A fórmula é aritmeticamente simples, mas os valores necessários para calcular o ROIC (NOPAT e capital investido) exigem alguns cálculos adicionais. Eis como pode calcular o ROIC da sua empresa utilizando a fórmula acima.
1. Calcule o NOPAT
Comecemos pelo numerador. O nosso primeiro objetivo é calcular o NOPAT — o montante de rendimento que a sua empresa gerou a partir das operações principais após impostos, partindo do princípio de que não existia dívida.
Existem duas abordagens para calcular este valor. A primeira é a mais simples e é a seguinte:
Para contextualizar esta fórmula, está essencialmente a subtrair a sua obrigação fiscal ao resultado operacional. A despesa com juros não é subtraída aqui, uma vez que estamos a partir do princípio de que a empresa não tem dívida.
Também existe outra forma de calcular o NOPAT, embora seja um pouco mais extensa:
Ambas as fórmulas do NOPAT deverão produzir a mesma avaliação se os seus cálculos estiverem corretos. Veja, por exemplo, a tabela seguinte. Suponha que esta é a demonstração de resultados da empresa A relativa ao último ano:
| Elementos | Montante ($) |
| Receita | 10,000 |
| Menos: Custo das Mercadorias Vendidas (COGS) | (3,000) |
| Lucro Bruto | 7,000 |
| Menos: SG&A | (2,000) |
| Resultado Operacional (EBIT) | 5,000 |
| Menos: Despesas com Juros | (2,000) |
| Resultado Antes de Impostos | 3,000 |
| Menos: Imposto (30%) | (900) |
| Resultado Líquido | 2,100 |
Neste caso, o NOPAT é de $3,500, calculado da seguinte forma utilizando a primeira fórmula com a taxa de imposto de 30%:
3,500 = 5,000 x (1 - 30%)
Se utilizasse a segunda fórmula, mais longa, os cálculos seriam os seguintes, chegando também ao mesmo resultado:
3,500 = (2,100 + 900 + 2,000) x (1 - 30%)
Have an account? Log In
2. Calcular o Capital Investido
Em seguida, deverá determinar o seu capital investido. O denominador, capital investido, corresponde ao capital total aplicado no seu modelo de negócio para gerar resultados operacionais tanto através de capitais próprios como de dívida, excluindo os ativos não operacionais.
Existem duas formas de calcular o capital investido. O primeiro método (a abordagem operacional) permite efetuar um cálculo simples:
Segue-se uma análise mais detalhada do que cada um destes fatores envolve:
- Capital Circulante Líquido: (Ativos Correntes - Caixa) - (Passivos Correntes - Dívida)
- Ativos Fixos Tangíveis Líquidos: Ativos fixos tangíveis, líquidos de depreciação
- Outros Ativos Operacionais: Ativos que não sejam ativos fixos tangíveis, excluindo ativos não operacionais como excesso de caixa, títulos negociáveis e goodwill.
O segundo método (a abordagem de financiamento) é mais fácil quando se utilizam divulgações públicas para calcular o ROIC, uma vez que elimina a necessidade de consultar as notas às contas. Eis a fórmula:
Eis uma análise mais aprofundada do que cada um destes fatores envolve:
- Dívida Total: Dívida de Curto Prazo + Dívida de Longo Prazo
- Capitais Próprios Totais: Capital Próprio Comum + Capital Próprio Preferencial
- Ativos Não Operacionais: Excesso de Caixa e Outros Ativos Não Operacionais
Suponha que, depois de analisar o balanço da empresa A, tenha obtido as seguintes informações:
| Elementos | Montante ($) |
| Capital Circulante Líquido | 20,000 |
| Ativos Fixos Tangíveis Líquidos | 25,000 |
| Outros Ativos Operacionais | 10,000 |
| Outros Passivos Operacionais | 5,000 |
Utilizando a fórmula do capital investido, a empresa A terá um capital investido de $50,000:
$50,000 = $20,000 + $25,000 + $10,000 - $5,000
3. Dividir o NOPAT pelo Capital Investido
O último passo é simples: dividir o NOPAT pelo capital investido para calcular o ROIC.
Dando continuidade ao exemplo da empresa A, depois de concluir o cálculo, o seu ROIC seria de 7%, calculado da seguinte forma utilizando a fórmula do ROIC:
7% = $3,500 / $50,000


Exemplo de cálculo da fórmula do ROIC
Embora possa parecer um cálculo relativamente fácil, como qualquer pessoa do setor sabe, as questões financeiras raramente são tão simples como explicado acima.
Até agora, falámos sobre as fórmulas canónicas do ROIC apresentadas nos manuais, mas os analistas normalmente ajustam as fórmulas para acrescentar contexto específico de cada empresa ao calcular o ROIC.
Vamos utilizar a Walmart como exemplo de cálculo do ROIC, para mostrar como o ROIC se apresenta em empresas de maior dimensão. Se consultar o 10K mais recente da Walmart (disponível no respetivo site), encontrará os seguintes valores:
- Resultado Operacional (EBIT): $29.348 mil milhões
- Taxa de imposto efetiva: 21% (despesa de imposto sobre o rendimento de $6.152 mil milhões sobre um rendimento antes de impostos de $29.348 mil milhões)
Com base nestas informações, eis o cálculo do NOPAT da Walmart, no valor de $20.73 mil milhões:
$23.19 mil milhões=$29.348 x (1 - 0.21)
Eis mais alguns valores do balanço da Walmart que precisaremos de conhecer para prosseguir com a fórmula:
| Rubricas | Montante ($B) |
| Total do ativo | 260.823 |
| Caixa e equivalentes de caixa | 9.037 |
| Trespasse | 28.792 |
| Ativos intangíveis de vida indefinida | 4.5 |
| Investimentos em capital próprio (justo valor de nível 1 e 2) | 3.041 |
Depois de encontrar o NOPAT, o passo seguinte consiste em calcular o capital investido. No entanto, para isso, precisamos primeiro de calcular o total dos ativos operacionais. Temos o valor do total do ativo, por isso vamos calcular o total dos ativos não operacionais utilizando a seguinte fórmula:
No caso da Walmart, este valor será o seguinte:
$45.37 mil milhões = 9.037 mil milhões +28.792 mil milhões +4.5 mil milhões +3.041 mil milhões
A partir daí, pode encontrar os ativos operacionais da empresa subtraindo os ativos não operacionais ao total do ativo, obtendo o seguinte montante de $215.45 mil milhões:
Ativos operacionais = $215.45 mil milhões= $260.823 mil milhões - $45.37 mil milhões
A Walmart também tem passivos correntes sem juros no valor de $88.01 mil milhões, dos quais $58.666 mil milhões correspondem a contas a pagar e $29.345 mil milhões a passivos acumulados.
Agora temos todas as informações necessárias para calcular o ROIC, mas desta vez utilizaremos uma abordagem diferente, em vez de recorrer à fórmula canónica.
Ao calcular o rácio ROIC, estamos essencialmente a tentar determinar o capital aplicado que exige um retorno. As contas a pagar, por exemplo, não acrescentam uma despesa de juros à sua demonstração de resultados. Não podemos utilizar o capital disponibilizado à empresa pelos credores, que é temporário, quando tentamos avaliar a capacidade do capital para gerar um retorno superior ao custo do capital.
Utilizando as informações de que dispomos, podemos agora calcular o capital investido através de uma fórmula ligeiramente diferente:
No caso da Walmart, eis o resultado final:
127.44 mil milhões = $215.45 mil milhões - 88.01 mil milhões
Se isolar todos os componentes do balanço e efetuar cálculos rigorosos e detalhados, ambas as abordagens (a fórmula dos manuais e a que utilizámos aqui) produzirão o mesmo resultado.
Utilizando os valores do NOPAT e do capital investido, podemos calcular o ROIC da Walmart:
18.2% = $23.19 billion / $127.44 billion
Se consultar o ROIC da Walmart noutras publicações ou sítios Web, poderá encontrar um valor de ROIC diferente em cada um deles. Isto deve-se ao facto de os analistas ajustarem frequentemente os cálculos do NOPAT e do capital investido.
Alguns analistas utilizam a média do capital investido ao longo do tempo. Do mesmo modo, alguns não subtraem o trespasse ao calcular o capital investido quando pretendem que o ROIC reflita o custo das aquisições — estes analistas estão a tentar analisar o ROIC como uma medida da gestão responsável do capital, e não apenas da eficiência operacional.
Quando Utilizar a Fórmula do ROIC
A melhor altura para calcular o ROIC depende do motivo pelo qual o está a calcular, mas, na maioria dos casos, o ROIC é determinado após um ano fiscal completo. Isto deve-se ao facto de:
- As demonstrações financeiras anuais serem auditadas e estarem completas
- O resultado operacional e os saldos de capital estarem totalmente atualizados
- A sazonalidade e os encargos pontuais serem atenuados
Tudo o que o ROIC lhe Pode Dizer
O ROIC indica-lhe com que eficiência a sua empresa transforma capital em resultado operacional após impostos. Trata-se essencialmente de uma métrica de eficiência do capital que lhe mostra a rentabilidade da sua empresa e se está a utilizar devidamente o capital investido.
Não existe um valor único que possa definir como limiar para um ROIC adequado. No entanto, pode analisar empresas concorrentes ou médias do setor se estiver à procura de uma referência. Para começar, o seu ROIC deve ser superior ao seu WACC. Se o ROIC for inferior ao WACC, estará a destruir valor para os acionistas.
Limitações da Fórmula do ROIC
Embora a fórmula do ROIC seja útil, existem algumas limitações. Eis algumas que notei ao longo da minha carreira:
- Muitas Versões Diferentes: Alguns analistas incluem o trespasse, enquanto outros não. Alguns subtraem todo o dinheiro disponível, enquanto outros apenas o excedente. Alguns calculam a média do capital investido, enquanto outros utilizam o valor no final do ano. Esta falta de consistência torna complicada a comparação entre empresas.
- Ignora o Potencial de Crescimento: O ROIC indica-lhe com que eficácia está atualmente a utilizar o capital investido, mas não lhe diz quanto pode reinvestir continuando a gerar o mesmo ROIC. Uma empresa com um ROIC elevado e sem oportunidades de crescimento futuro pode ser menos valiosa do que uma empresa com um ROIC moderado e um enorme potencial de reinvestimento. Por isso, certifique-se de que tem esta limitação em conta.
- Sujeito a Distorções: Ganhos ou perdas invulgares resultantes da venda de ativos, de processos judiciais ou de reestruturações podem distorcer o EBIT. Isto significa que o seu valor de NOPAT pode parecer desproporcionalmente elevado ou baixo num determinado ano, a menos que ajuste a fórmula para excluir o ganho ou a perda invulgar.
Principais Dicas para Aumentar o Resultado da Fórmula do ROIC
Existem essencialmente duas formas de alcançar um ROIC mais elevado: aumentar o NOPAT ou diminuir o capital investido. Eis uma análise mais detalhada de como alcançar cada um destes objetivos:
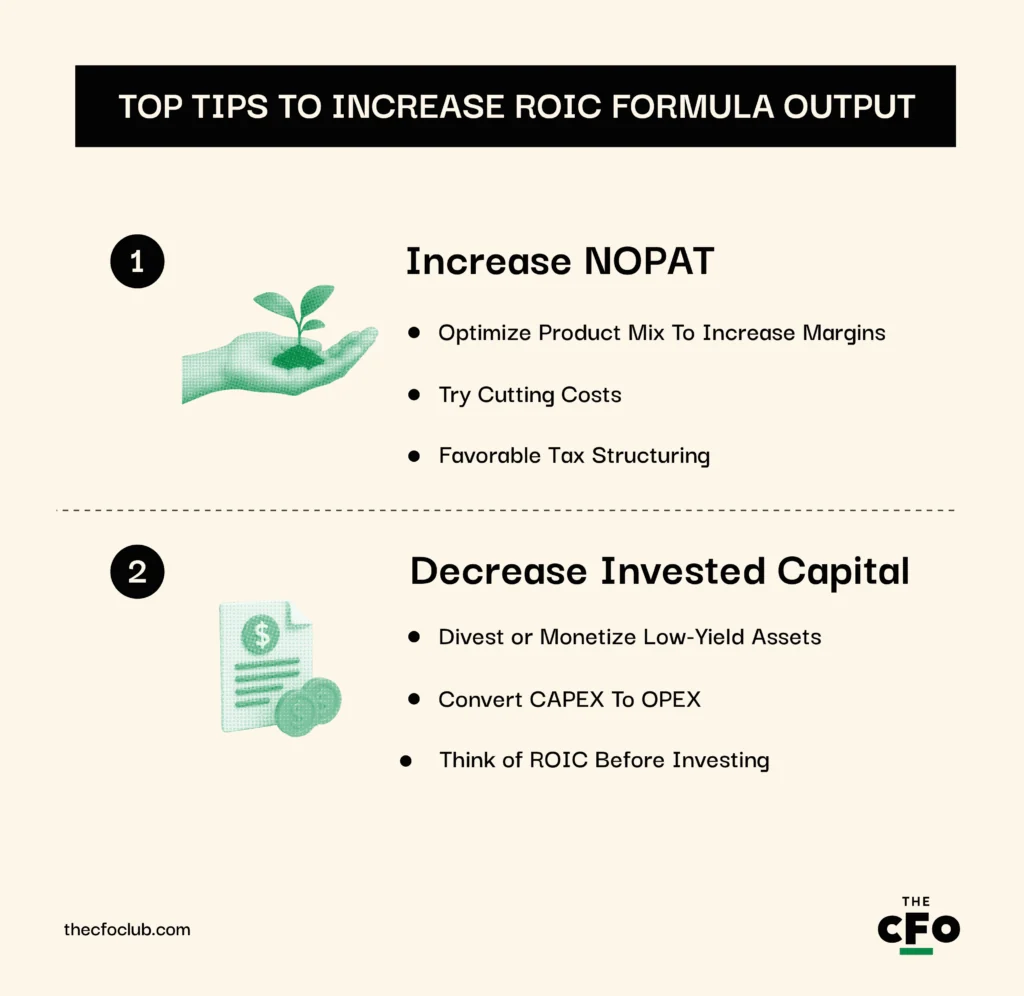
Aumentar o NOPAT
Aumentar o NOPAT exige aumentar as margens de lucro — algo para que todas as empresas se esforçam constantemente. As estratégias específicas para melhorar a rentabilidade dependem do seu setor, mas eis alguns exemplos genéricos:
- Otimize o mix de produtos para aumentar as margens: Analise a contribuição para a margem bruta por SKU para identificar produtos com margens reduzidas ou produtos que consomem muito capital circulante ou SG&A. Verifique se pode eliminar ou alienar produtos com margens reduzidas e intensivos em capital.
- Tente reduzir os custos: Comece com um orçamento de base zero, identifique as rubricas de despesas na demonstração de resultados que cresceram mais rapidamente do que as receitas nos últimos tempos e veja se existe margem para reduzir esses custos.
- Automatize os processos: A automatização de processos através de software é também uma excelente forma de reduzir custos. Por exemplo, utilizar software financeiro pode ajudá-lo a acompanhar o ROIC, bem como a automatizar processos e a libertar tempo da sua equipa financeira para se concentrar em tarefas mais estratégicas.
- Estruturação fiscal favorável: Verifique se é elegível para um crédito fiscal. Por exemplo, as empresas de alguns setores podem solicitar créditos fiscais relativos a despesas de I&D, e as empresas localizadas em zonas de incentivo à contratação também podem obter créditos fiscais pela criação de emprego. Pode também utilizar várias estratégias de preços de transferência e de localização de IP em estruturas multinacionais.
More Articles
Diminuir o capital investido
As empresas têm normalmente maior controlo sobre a estrutura de capital do que sobre a rentabilidade. Naturalmente, não existe uma estratégia única e adequada para reduzir o capital investido em todas as empresas. No entanto, seguem-se algumas estratégias gerais:
- Aliene ou rentabilize ativos de baixo rendimento: Analise os ativos da sua empresa para encontrar ativos com baixo desempenho — aqueles com um baixo retorno sobre o capital — e venda-os. Por exemplo, uma unidade fabril pode considerar separar uma unidade utilizada para fabricar internamente um componente e subcontratar a produção.
- Converta CAPEX em OPEX: À semelhança da estratégia anterior, esta estratégia vai além da simples identificação de ativos de baixo rendimento. Em vez de investir em ativos intensivos em capital, subcontrate ativos não essenciais, como imóveis, logística e infraestrutura de TI. Opte pela nuvem, por SaaS e por serviços de plataforma em vez de desenvolver soluções internamente.
Dicas para reduzir
As estratégias de utilização reduzida de ativos podem reduzir o seu rendimento operacional, por isso pondere as vantagens e desvantagens antes de utilizar esta estratégia. Por exemplo, se não comprar imóveis, terá uma despesa de arrendamento na demonstração de resultados, o que reduzirá o seu rendimento.
- Pense no ROIC antes de investir: Defina um limiar mínimo de ROIC para quaisquer decisões de investimento interno ou de M&A e hierarquize os projetos com base no ROIC e no período de retorno, em vez do valor atual líquido (VAL). Calcule o ROIC antes de financiar o investimento, para evitar imobilizar capital em investimentos de baixo retorno desde o início.
ROIC versus ROCE
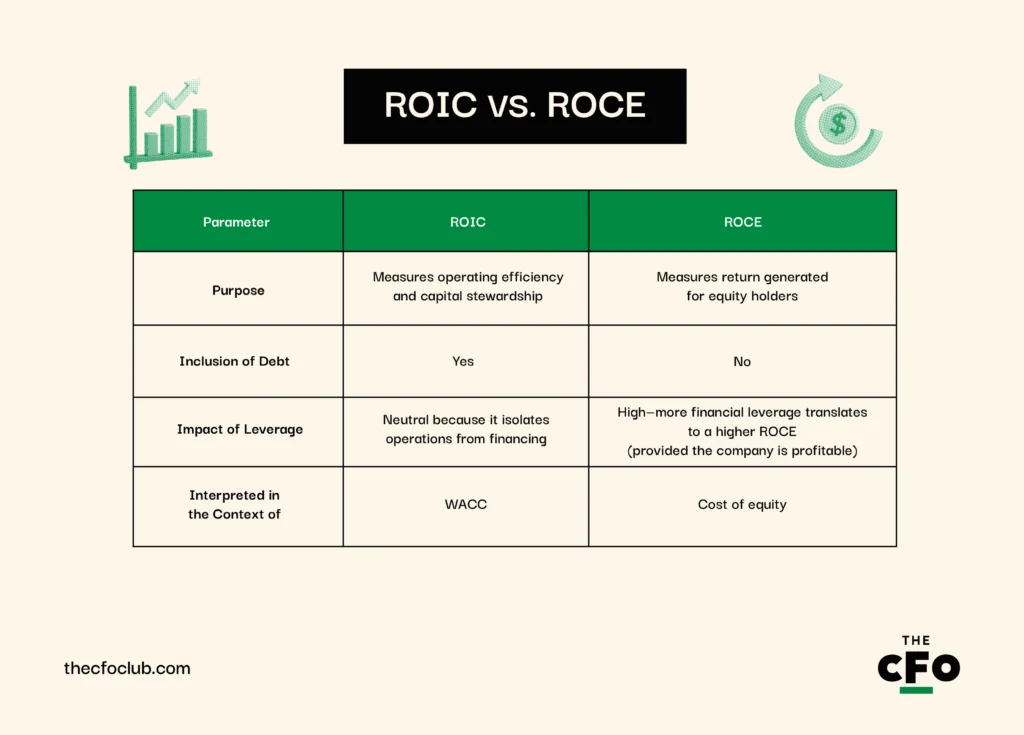
O ROIC mede a eficiência com que uma empresa gera lucro operacional após impostos a partir do capital que controla (dívida e capitais próprios). Por outro lado, o ROCE (retorno sobre o capital empregado) mede o lucro líquido que uma empresa gera relativamente apenas ao retorno sobre os capitais próprios. Eis a fórmula:
Eis uma breve visão geral das diferenças entre as duas métricas:
O ROIC é uma métrica de criação de valor
O ROIC é essencialmente uma métrica para medir a criação de valor.
É verdade que o ROIC mede a eficiência com que os seus ativos operacionais geram rendimento. No entanto, essa afirmação pressupõe que os seus ativos operacionais precisam de gerar mais rendimento do que o custo do capital utilizado para criar esses ativos fixos, de modo a criar valor para os acionistas.
Por exemplo, se pedir dinheiro emprestado a 5% e comprar um ativo, este precisa de gerar mais de 5% para criar valor para si.
Naturalmente, pode sempre analisar a criação de valor através de diferentes perspetivas. Por exemplo, os CFOs analisam o ROIC para tomar decisões de afetação de capital, enquanto os investidores o utilizam para avaliar a qualidade da empresa.
Está preparado para dar asas à sua carreira financeira com mais informações deste tipo? Subscreva a nossa newsletter gratuita para obter aconselhamento especializado, guias e informações de líderes financeiros que estão a moldar o setor tecnológico.