

Neste contexto de taxas de juro, tanto os executivos como os investidores estão a ser obrigados a tomar decisões difíceis sobre onde investir o seu dinheiro. Ao ponderar as opções, é essencial dispor de um método de avaliação eficaz.
Um método popular utilizado para estimar o valor de potenciais oportunidades de investimento é o modelo de fluxo de caixa descontado, ou DCF.
Mas o que é o modelo DCF e como pode aplicá-lo às suas decisões de investimento?
O que é o modelo de fluxo de caixa descontado?
O modelo de fluxo de caixa descontado (DCF) é um método de avaliação utilizado para determinar quanto vale hoje uma série de fluxos de caixa futuros. Os modelos DCF são utilizados para avaliar empresas, projetos, investimentos e qualquer outra coisa associada a uma série de fluxos de caixa.
Todos os métodos de avaliação podem ser enquadrados numa das seguintes categorias:
- Abordagem de mercado: baseada em transações de empresas cotadas comparáveis
- Abordagem pelo rendimento: baseada em previsões de fluxos de caixa
- Abordagem pelo custo: baseada nos valores dos ativos líquidos (por vezes designada por abordagem baseada nos ativos)
O modelo de fluxo de caixa descontado enquadra-se na abordagem pelo rendimento; esta desconta montantes futuros (rendimentos, despesas ou outros fluxos de caixa) e converte-os num único valor atual (valor atual líquido).
Como o próprio nome sugere, o modelo de fluxo de caixa descontado só pode ser utilizado para avaliar ativos geradores de rendimentos.
Para descontar para o presente o valor dos fluxos de caixa futuros esperados, os modelos DCF utilizam uma taxa de desconto. A taxa de desconto tem em conta o risco potencial (mais informações sobre este tema adiante) e o valor temporal do dinheiro—uma vez que $1 hoje vale mais do que $1 amanhã.
Quando pode utilizar o modelo DCF?
A vantagem do modelo DCF é poder analisar dois projetos—com fluxos de rendimentos completamente diferentes—e atribuir um único valor (comparável) a cada um.
Como referido, o modelo DCF pode ser utilizado para avaliar qualquer investimento ou projeto que se espere que gere fluxos de caixa futuros que possam ser estimados de forma razoável. É um âmbito bastante amplo, por isso apresentarei alguns cenários específicos.
Para avaliar uma empresa
Os modelos de fluxo de caixa descontado são utilizados para avaliar empresas, o que pode ser útil quando:
- Vender a sua empresa: Os proprietários e acionistas podem utilizar um modelo DCF para determinar um preço de venda justo antes de vender uma empresa.
- Comprar uma empresa: Em fusões e aquisições, a modelização DCF é frequentemente utilizada para determinar o valor da empresa-alvo—e avaliar se o investimento vale a pena.
- Colocar uma empresa em bolsa: A modelização DCF pode ser utilizada para determinar o número autorizado de ações de uma empresa e o respetivo valor nominal, como preparação para uma oferta pública inicial (IPO).
Para avaliar uma obrigação, ação ou outra oportunidade de investimento
O modelo DCF também é utilizado para analisar potenciais investimentos. É uma ferramenta popular entre todos os tipos de investidores e pode ser utilizada quando:
- Comprar uma ação: Existem muitos métodos de avaliação para investidores em ações, mas a modelização DCF é frequentemente utilizada por investidores e gestores de fundos para identificar ativos subvalorizados. As avaliações DCF também podem servir como verificação de razoabilidade ao analisar os preços de mercado atuais de ações cotadas.
- Determinar o preço de obrigações: Os investidores em obrigações podem aplicar o modelo DCF para determinar o valor atual líquido de uma obrigação com base na sua taxa de cupão, frequência de pagamento e data de vencimento.
- Comparar oportunidades de investimento: Na realidade, a modelização DCF pode ser utilizada para avaliar qualquer ativo gerador de rendimentos. Assim, as empresas (ou os particulares) com capital limitado utilizam frequentemente modelos DCF para escolher entre duas opções de investimento mutuamente exclusivas.
Os fundos de cobertura e os gestores de ativos dependem fortemente dos modelos DCF para comparar potenciais oportunidades de investimento nos mercados imobiliário, de ações cotadas e de capital privado.
Para orientar as decisões de orçamentação de capital
O modelo DCF também pode ser utilizado por empresas que decidem onde (ou se) devem alocar capital. Por exemplo, uma empresa pode utilizar o DCF se estiver a:
- Considerar a expansão da capacidade: Ao expandir a capacidade, as empresas podem aplicar modelos DCF para ponderar o custo esperado do financiamento da expansão face ao valor atual dos fluxos de caixa futuros que se prevê que esta irá gerar.
- Considerar o lançamento de um novo produto: As empresas que realizam estudos de mercado sobre novos produtos ou serviços podem efetuar uma modelação DCF utilizando fluxos de caixa estimados para determinar o potencial benefício do lançamento de um novo produto (e o custo de oportunidade de não escolher outros).
Por exemplo, uma empresa SaaS que esteja a considerar lançar uma oferta de produto auxiliar para clientes existentes pode utilizar o modelo DCF para estimar o valor financeiro de investir nesse produto em comparação com a análise de potenciais aquisições.
- Tomar outras decisões de afetação de capital e orçamentação: Todas as empresas têm de tomar decisões sobre onde e quando aplicar capital. Para tomarem a melhor decisão, precisam de uma forma de identificar a opção mais rentável. E, uma vez que os modelos DCF proporcionam uma forma eficaz e eficiente de determinar o valor de um projeto, são frequentemente utilizados para fundamentar decisões de afetação de capital e de orçamentação.
Que dados de entrada são necessários num modelo DCF?
A utilização do modelo DCF não precisa de ser complicada, mas é útil compreender primeiro os conceitos básicos. Estes são os principais dados de entrada necessários para executar um modelo de fluxos de caixa descontados.
Período de previsão
O período de previsão é o intervalo de tempo analisado ao utilizar o método de avaliação. Podem ser utilizados diferentes períodos, mas o intervalo geral situa-se entre 5 e 10 anos.
Se um projeto ou investimento tiver datas de início e de fim definidas, estas determinarão o período de previsão.
Have an account? Log In
Fluxo de caixa livre
As avaliações realizadas com modelos DCF baseiam-se no fluxo de caixa livre (FCF) projetado. O fluxo de caixa livre representa os fluxos de caixa obtidos por uma empresa ou ativo após a dedução das despesas operacionais relacionadas.
Por exemplo, se se espera que a expansão da produção gere uma entrada de caixa anual de $800,000, com uma saída de caixa de $300,000 em custos operacionais, então o fluxo de caixa livre é de $500,000.
Taxa de crescimento
Para projetar o fluxo de caixa livre do ano atual para períodos futuros, é necessário aplicar uma taxa de crescimento adequada.
Por exemplo, se se espera que um projeto produza $1 milhão em FCF no primeiro ano e cresça a uma taxa anual estimada de 5%, o FCF no ano seguinte seria de $1,050,000 ($1M vezes 1.05).
Taxa de desconto
A taxa de desconto é utilizada para descontar os fluxos de caixa futuros para o seu valor atual. A forma mais comum de o fazer consiste em utilizar o custo médio ponderado do capital (WACC) de uma empresa como ponto de partida.
Para empresas financiadas por dívida, o WACC pode ser simplesmente o custo médio do serviço dessa dívida. Para empresas financiadas por capital próprio, corresponde ao custo médio do capital próprio (ou ao retorno esperado/exigido pelos acionistas). Para empresas que utilizam uma combinação de financiamento por dívida e por capital próprio, o WACC é o custo médio ponderado de ambos os tipos de capital.
Valor terminal
O valor terminal é o valor estimado de um ativo após o período de previsão. Se for utilizado o popular cálculo do Modelo de Crescimento de Gordon (mais sobre este tema adiante), o valor terminal pressupõe que o ativo ou projeto crescerá a uma taxa de crescimento definida perpetuamente.
O valor terminal também pode ser calculado com base no pressuposto de que um ativo ou negócio será vendido. Este método utiliza o múltiplo de saída para determinar o valor terminal com base num múltiplo dos fluxos de caixa livres (por exemplo, 10x).
Author's Tip
Em alguns casos, as empresas que utilizam o DCF para calcular o valor potencial de um projeto ou de uma despesa de capital podem optar por analisar exclusivamente os fluxos de caixa livres dentro do período previsto, em vez de calcularem também o valor terminal.
Como criar um modelo DCF
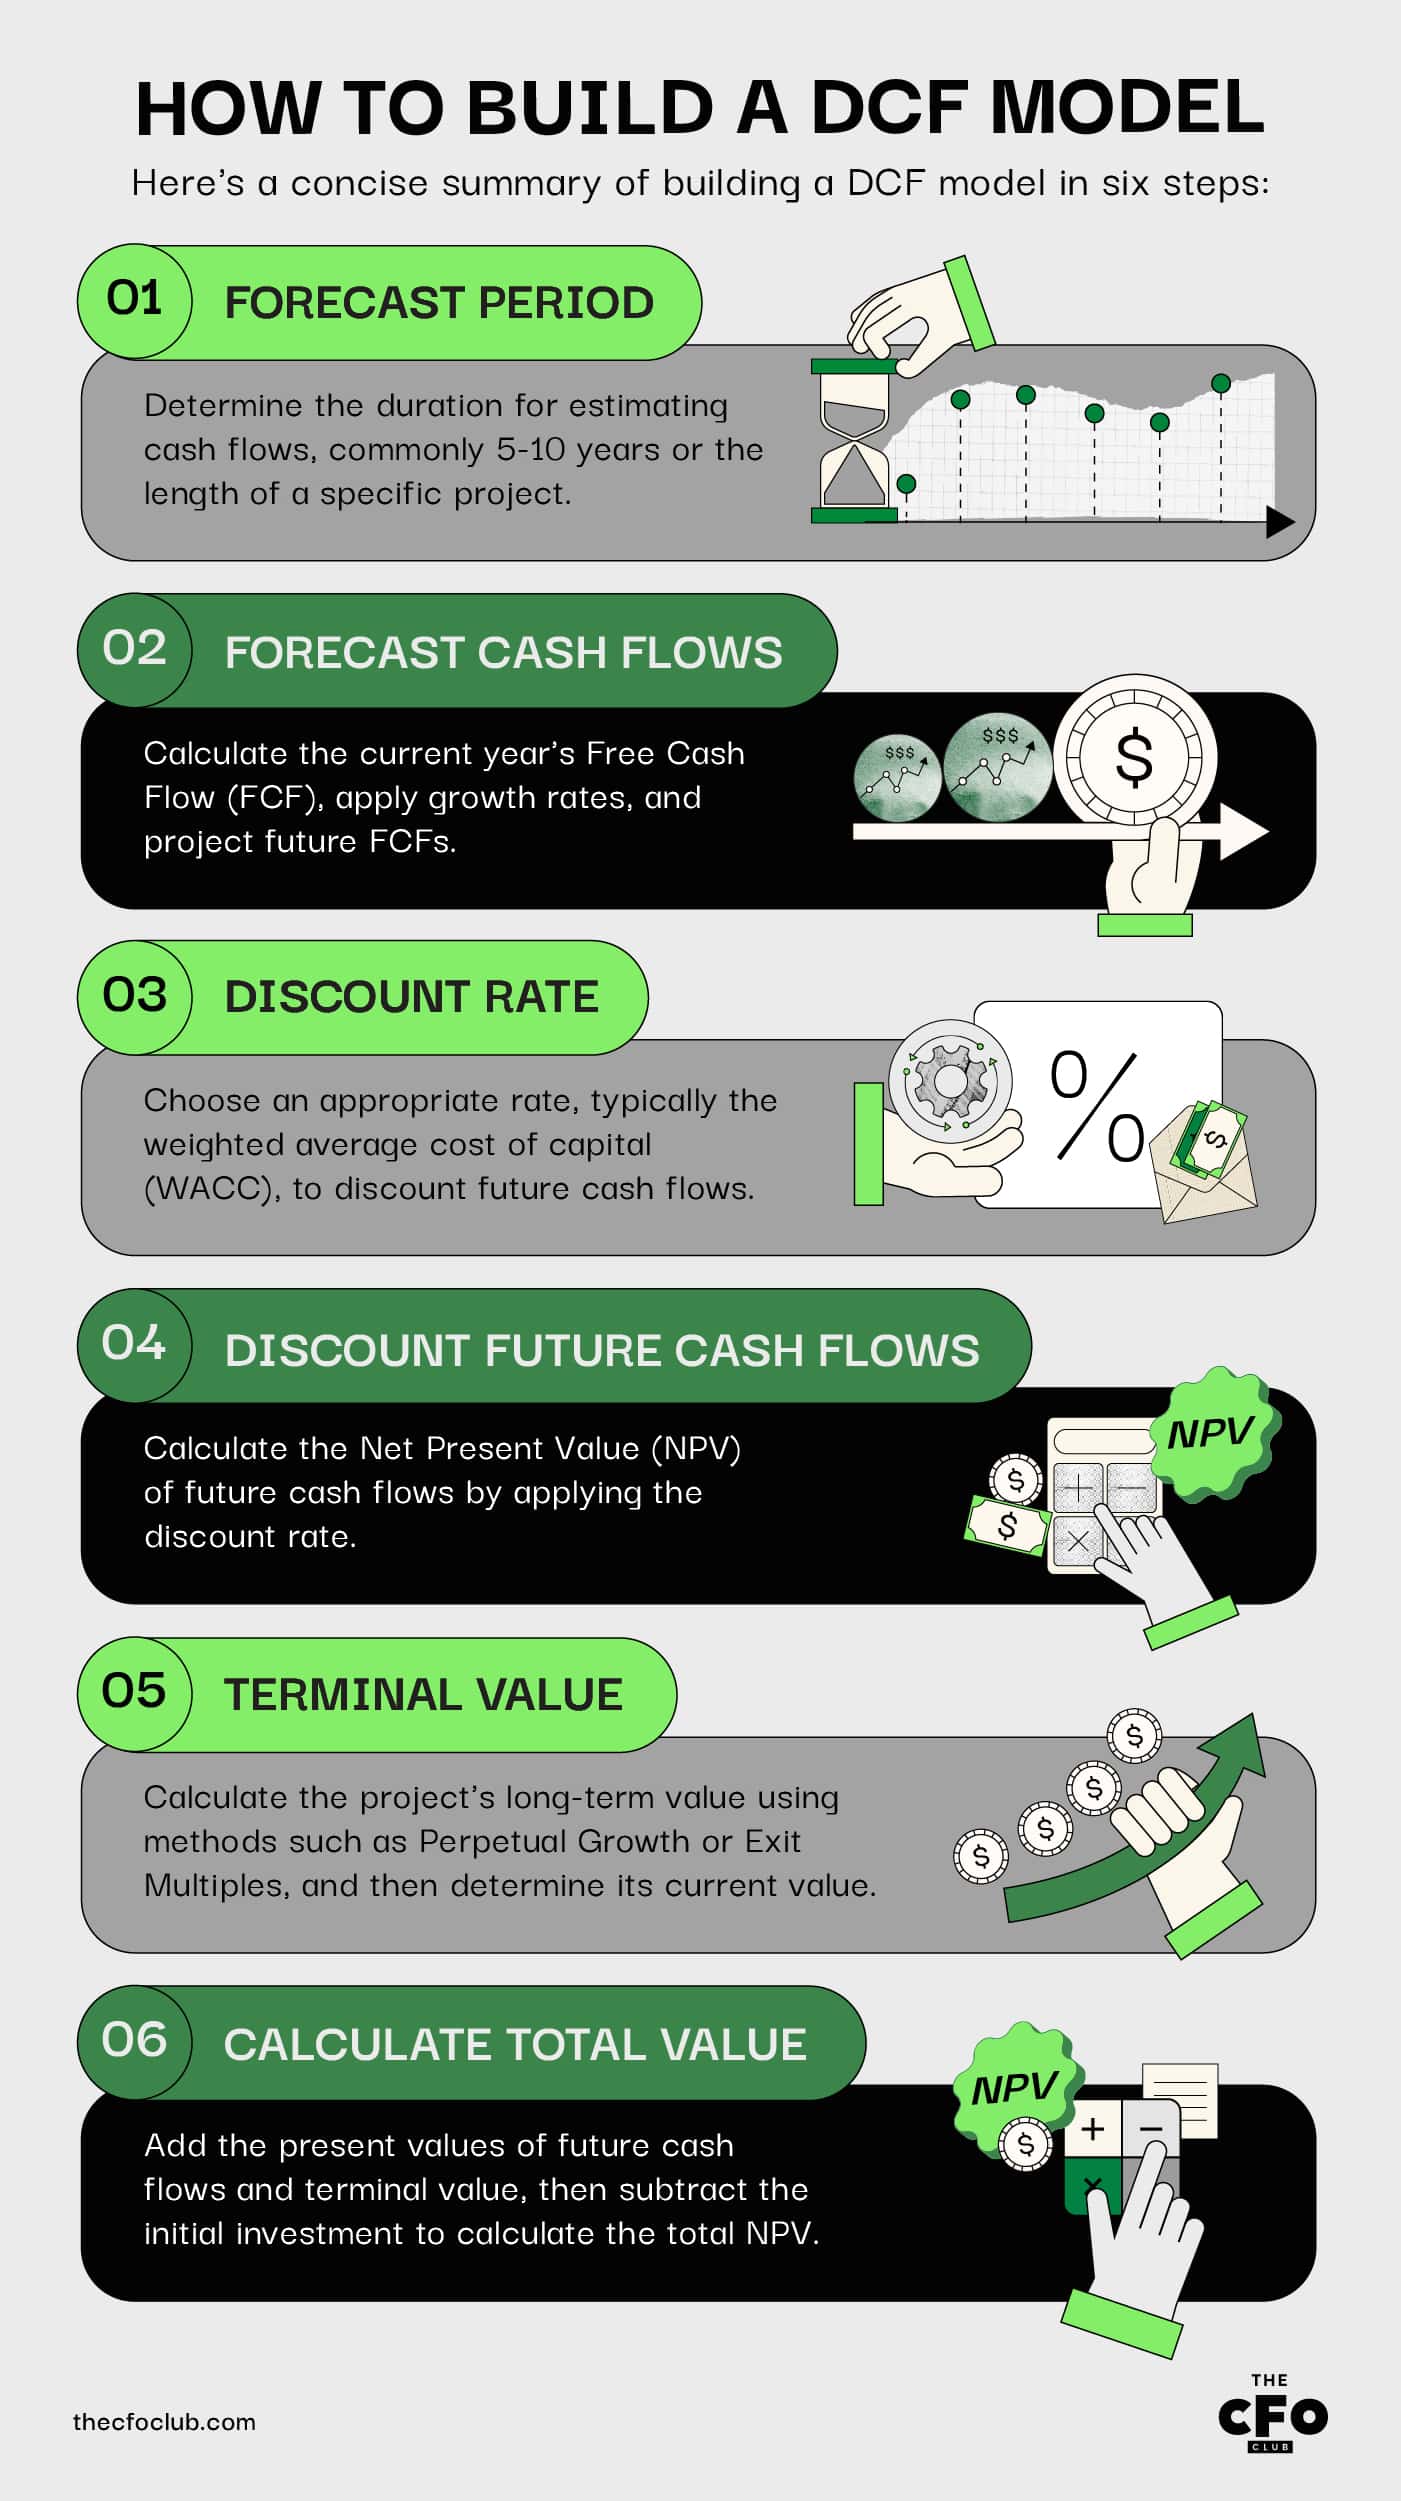
A utilização de fluxos de caixa descontados para avaliar o valor de um projeto ou investimento não precisa de ser complicada. Este método de 6 passos é tudo o que precisa.
Tenha em conta que vários destes passos podem ser agilizados utilizando o Microsoft Excel ou outro software com capacidades semelhantes.
Passo 1: Determinar o período de previsão
O período de previsão refere-se ao período de tempo durante o qual é possível estimar razoavelmente os fluxos de caixa de um projeto. É comum utilizar 5-10 anos.
Para projetos com uma data de conclusão definida, é mais comum utilizar a duração do projeto como período de previsão. Por exemplo, se uma empresa estiver a investir recursos para responder às necessidades de um contrato de 3 anos, utilizará um período de previsão de 3 anos.
Passo 2: Prever os fluxos de caixa futuros
Em seguida, procede-se à previsão dos fluxos de caixa futuros (FCF). Existem aqui alguns subpassos:
Calcular o FCF do ano corrente
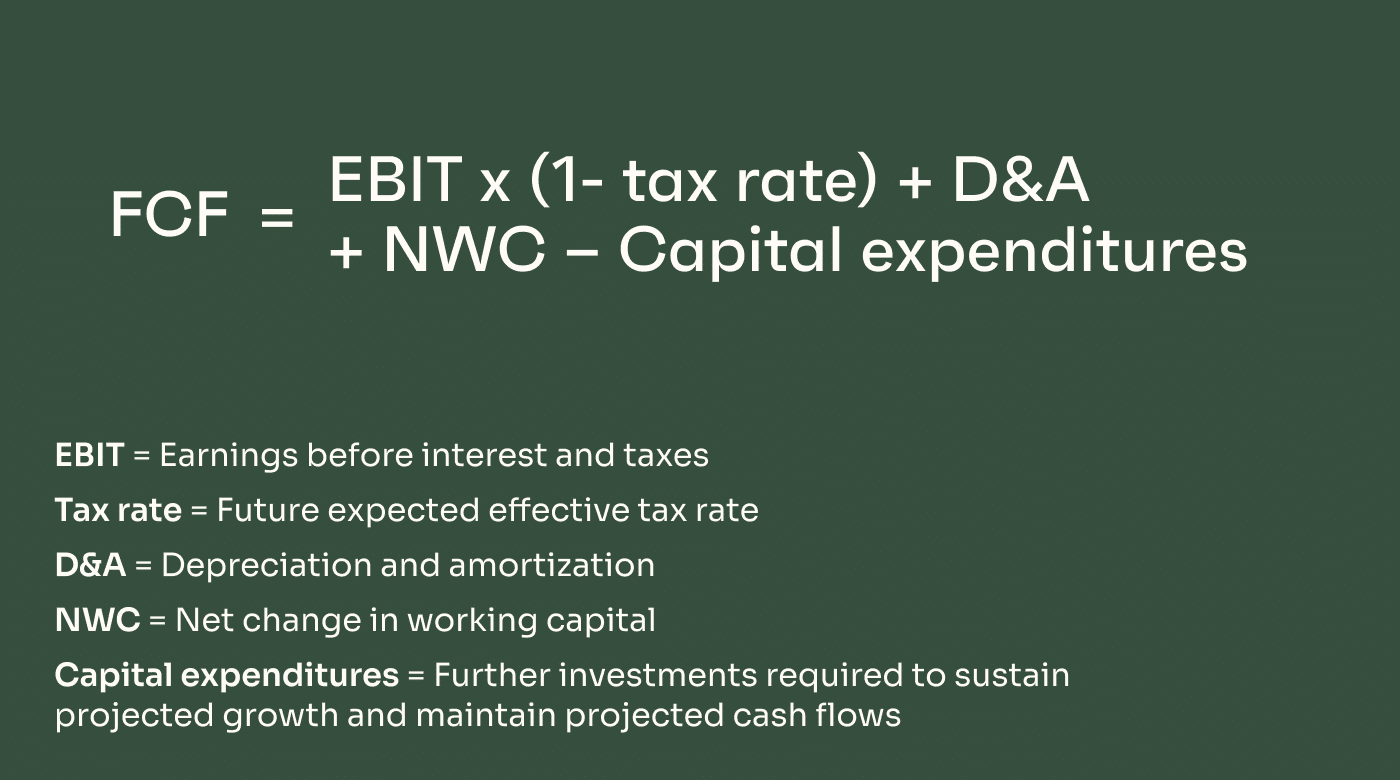
O FCF do ano corrente pode ser calculado com base na seguinte fórmula:
FCF = EBIT x (1- taxa de imposto) + D&A – Variação do fundo de maneio – Investimentos de capital
Lembre-se de calcular o FCF apenas a partir deste projeto/investimento específico, e não de toda a sua empresa.
Dependendo do tipo de projeto, poderá ser necessário fazer algumas estimativas. É aconselhável utilizar estimativas relativamente conservadoras e basear-se, sempre que possível, em dados históricos do lançamento de projetos ou investimentos semelhantes.
Aplicar uma taxa de crescimento adequada
Em seguida, aplique uma taxa de crescimento estimada, se necessário.
Alguns modelos DCF não exigem uma taxa de crescimento, como no caso de um contrato fixo ou de outro projeto com fluxos de caixa claramente definidos (por exemplo, $1M nos dois primeiros anos e, depois, $1.75M durante o período restante do contrato).
Noutros casos, poderá ter de estimar o crescimento com base em empresas comparáveis do seu setor.
Os cálculos de FCF pressupõem uma taxa de crescimento consistente, o que, obviamente, nem sempre é realista. Dito isto, se esperar um crescimento variável, é melhor pecar pelo excesso de cautela e optar pelo limite inferior do intervalo; no entanto, a resposta mais rigorosa é sempre a melhor.
Em muitos setores, é expectável que as taxas de crescimento acelerem a curto e médio prazo antes de estabilizarem.
No setor SaaS, as taxas de crescimento tendem a ser mais elevadas perto do lançamento, quando a receita anual recorrente (ARR) é relativamente baixa. Por exemplo, as empresas SaaS com um ARR inferior a $1 milhão apresentaram uma taxa de crescimento mediana de cerca de 100%, em comparação com apenas 40% nas empresas com um ARR entre $3 e $5 milhões.
Prever o FCF dos anos futuros (FCF do ano corrente x taxa de crescimento)
O fluxo de caixa livre dos anos futuros será superior às estimativas do ano corrente, partindo do princípio de que as taxas de crescimento evoluem conforme previsto.
Para determinar o FCF dos anos futuros, basta multiplicar o FCF do ano anterior pela taxa de crescimento esperada.
Por exemplo, se for expectável que um projeto produza FCF de $1 milhão no primeiro ano e cresça a uma taxa de 5%, o FCF do segundo ano será de $1.05M.
Passo 3: Escolher uma taxa de desconto adequada
A taxa de desconto é crucial para o modelo DCF, porque desconta os fluxos de caixa futuros para o seu valor atual.
Para efeitos de avaliação de empresas e, potencialmente, também para projetos de aplicação de capital, a taxa de desconto padrão é o custo médio ponderado do capital (WACC).
Ao incluir uma componente de dívida e uma componente de capital próprio, a fórmula do WACC considera as duas principais fontes de capital de uma empresa. A fórmula é a seguinte:
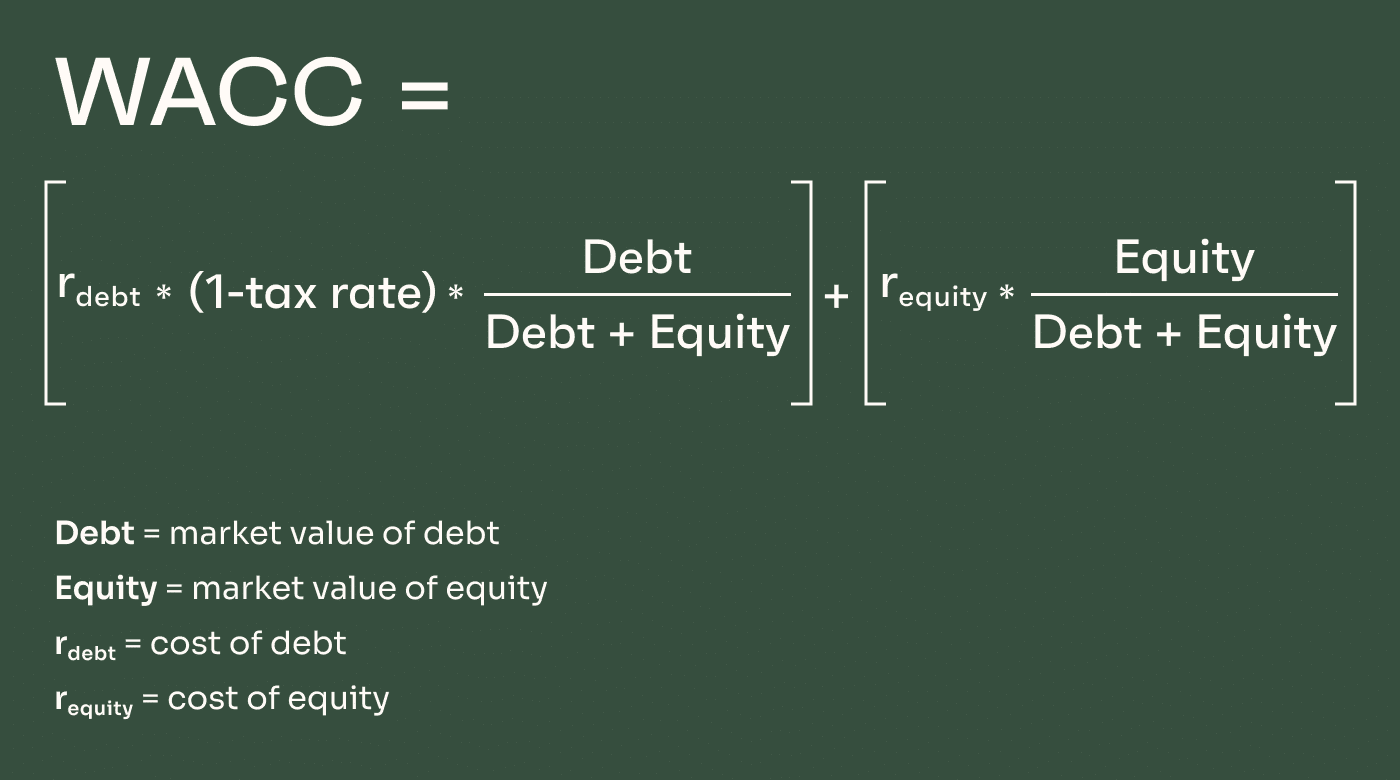
Para empresas financiadas exclusivamente por dívida, o WACC é sobretudo influenciado pelos custos de financiamento (o que significa que também está sujeito à inflação e à alteração das taxas de juro). Para empresas financiadas por capitais próprios, o custo do capital próprio baseia-se em grande medida na procura dos investidores e nas expectativas de retorno. Para empresas com financiamento híbrido, o WACC corresponde a uma média ponderada dos dois.
O WACC constitui a camada base da taxa de desconto. Para que a taxa de desconto reflita os fatores de risco específicos da empresa e outros riscos de mercado, são acrescentados determinados prémios de risco ao WACC, de modo a “construir” a taxa de desconto. As taxas de desconto incluem frequentemente prémios de risco relativos a:
- Risco de mercado: capta o risco geral do mercado de ações; normalmente, este varia entre 4% e 7% para a maioria das empresas.
- Dimensão da empresa: as empresas mais pequenas não têm acesso fácil a grandes quantidades de capital e são, geralmente, consideradas de maior risco.
- Risco específico da empresa: considera o risco relacionado com determinadas características de uma empresa, por exemplo:
- concentração de clientes
- diversificação de produtos
- ambiente competitivo
- investimento em I&D
- volatilidade dos resultados
- dependência de “pessoa(s)-chave”
Passo 4: Descontar os Fluxos de Caixa Futuros para o seu Valor Atual
O passo seguinte consiste em encontrar o valor atual líquido (NPV) dos fluxos de caixa futuros.
Para tal, multiplique os FCF futuros do Passo 2 pela taxa de desconto encontrada no Passo 3. Isto dar-lhe-á o NPV dos fluxos de caixa de cada ano. Pode então somar o NPV de cada ano para encontrar o NPV total do projeto ou investimento.
Passo 5: Calcular o Valor Atual do Valor Terminal
O passo seguinte consiste em encontrar o valor terminal do projeto e, depois, o valor atual desse valor terminal. Prometo que não é tão complicado como parece.
O valor terminal é o valor para além do período de previsão e existem dois métodos diferentes utilizados para o calcular.
Método do Crescimento Perpétuo
O método do crescimento perpétuo, também conhecido como Modelo de Crescimento de Gordon, pressupõe que os fluxos de caixa continuarão a crescer a uma taxa constante após o período de previsão.
Assim, se a taxa de crescimento pressuposta durante o período de previsão foi de 9%, a taxa de crescimento perpétuo também será de 9%.
A fórmula do método do crescimento perpétuo é a seguinte:
TV = (FCFn x (1 + g)) / (WACC – g)
O cálculo dos valores terminais desta forma é mais comum no meio académico. Na indústria e no investimento, é mais comum calcular os valores terminais com base em múltiplos de saída.
Múltiplos de Saída
Encontrar o valor terminal com base num múltiplo de saída pressupõe que a empresa ou o projeto será vendido após o período de previsão — ou permite simplesmente que uma empresa determine o valor estimado do ativo caso este fosse vendido nessa altura.
Neste caso, a fórmula é a seguinte:
TV = Métrica financeira (normalmente EBITDA) x Múltiplo de negociação (como 10x)
Esta fórmula utiliza um múltiplo de negociação fixo, que é uma função da procura esperada por parte dos investidores. Encontrar um múltiplo adequado envolve normalmente comparações com empresas semelhantes que tenham sido vendidas e/ou tenham realizado rondas de financiamento em fases de crescimento semelhantes e em condições de mercado semelhantes. Os múltiplos médios de avaliação do setor também podem ser utilizados quando necessário — mas tenha em conta que estes múltiplos tendem a alterar-se ao longo do tempo em função da procura dos investidores, do apetite pelo risco e do contexto das taxas de juro.
Passo 6: Calcular o Valor do Projeto/da Empresa
Reunindo todos os elementos, pode agora calcular o valor atual líquido do projeto, da empresa ou do investimento em análise.
Para tal, some o valor atual dos fluxos de caixa futuros dentro do período de previsão (do Passo 4) ao valor atual do valor terminal calculado (do Passo 5).
Em seguida, subtraia o montante do investimento inicial a este valor final. Se o valor for positivo, vale a pena considerar o investimento. Se for negativo, o investimento representa uma perda líquida quando ajustado ao valor temporal do dinheiro.
Exemplo de Cálculos para o Modelo DCF
Com base em tudo o que foi apresentado acima, vou explicar um exemplo simplificado para ilustrar o modelo de fluxos de caixa descontados. Este exemplo é bastante simplificado — a modelização DCF é melhor realizada no Excel ou noutro software quando envolve métricas mais complexas.
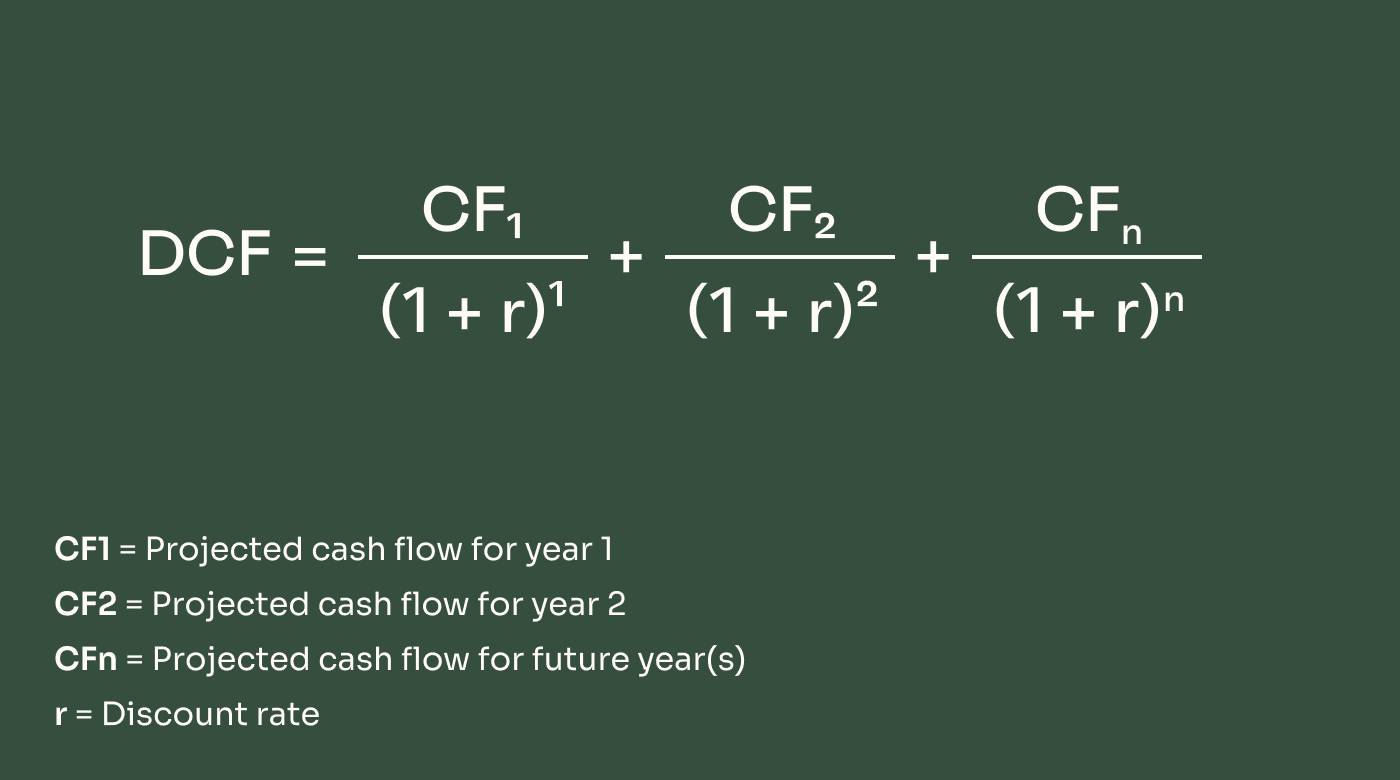
Uma empresa SaaS está a investir $3 milhões num projeto para lançar uma nova funcionalidade paga de atualização de uma oferta existente. A empresa escolhe um período de previsão de 5 anos como duração razoável para prever os retornos com precisão.
Pressupostos:
- taxa de desconto de 12%
- prevê-se que os fluxos de caixa livres do Ano 1 sejam de $850,000
- taxa de crescimento anual de 5%
- o valor terminal não é considerado
A empresa está a considerar se a despesa de capital é ou não compensadora. Opta por utilizar o modelo DCF para calcular o potencial do investimento.
Dada a taxa de crescimento anual de 5%, os fluxos de caixa livres projetados durante o período de previsão são:
Fluxos de caixa livres:
| Ano | Fluxo de caixa |
|---|---|
| AnoAno 1 | Fluxo de caixa$850,000 |
| AnoAno 2 | Fluxo de caixa$892,500 |
| AnoAno 3 | Fluxo de caixa$937,125 |
| AnoAno 4 | Fluxo de caixa$983,981 |
| AnoAno 5 | Fluxo de caixa$1,033,180 |
| AnoTotal | Fluxo de caixa$4,696,786 |
Em seguida, a empresa desconta esses montantes para obter os respetivos valores atuais, utilizando uma taxa de desconto de 12%.
Fluxos de caixa livres descontados:
| Ano | Fluxo de caixa |
|---|---|
| AnoAno 1 | Fluxo de caixa$758,929 |
| AnoAno 2 | Fluxo de caixa$711,496 |
| AnoAno 3 | Fluxo de caixa$667,027 |
| AnoAno 4 | Fluxo de caixa$625,338 |
| AnoAno 5 | Fluxo de caixa$586,254 |
| AnoTotal | Fluxo de caixa$3,349,043 |
Assim, os fluxos de caixa livres futuros que se espera que o produto gere nos próximos 5 anos valem hoje $3,349,043. Depois de subtrair o custo inicial de $3 milhões do lançamento do produto, o valor atual líquido é de cerca de $350 mil.
FCF descontado: $3,349,043
Custo inicial: ($3,000,000)
Valor Atual Líquido: $349,043
Limitações do DCF
O modelo de fluxos de caixa descontados pode ser muito útil para ajudar empresas e investidores a decidir onde aplicar capital. Mas não é um sistema perfeito — eis as suas desvantagens.
More Articles
- 11 Melhores Cursos de Modelação Financeira para Aperfeiçoamento em 2026
- As 20 melhores newsletters de finanças a que subscrever em 2026
- 15 Melhores Cursos de Fluxo de Caixa para Desenvolver Novas Competências em 2026
- Os 11 melhores boletins informativos de finanças sobre IA para subscrever em 2026
- As 12 melhores certificações e cursos de FP&A em 2026
Depende de previsões precisas
A modelização DCF baseia-se em fluxos de caixa futuros, que, na maioria dos casos, têm de ser estimados. Como tal, depende fortemente da precisão dessas estimativas.
Embora existam algumas situações em que os fluxos de caixa futuros estão mais ou menos definidos, estas são relativamente raras. Na maioria das decisões empresariais de aplicação de capital, as empresas têm primeiro de estimar os fluxos de caixa e, depois, utilizar estes valores para calcular a avaliação DCF.
Particularmente no caso de períodos de previsão mais longos, até um erro relativamente pequeno nas estimativas pode criar grandes discrepâncias entre o valor projetado de um investimento e o seu valor real.
Sensível à taxa de desconto escolhida
Outro componente fundamental do modelo DCF é a taxa de desconto. E as empresas têm liberdade para definir as suas próprias taxas de desconto ao efetuar estes cálculos.
Uma taxa de desconto padrão é o custo médio ponderado do capital (WACC), que é relativamente fácil de calcular. Dito isto, o custo do capital pode potencialmente mudar ao longo do tempo.
Outras taxas de desconto podem ser mais aplicáveis a determinados cenários empresariais, mas determinar a taxa certa pode ser difícil — e pode ter um enorme impacto nos cálculos DCF.
O valor terminal pode flutuar
O valor terminal é outro componente crucial dos modelos DCF. No entanto, o valor terminal de um projeto pode ser algo indefinido e está certamente sujeito a alterações.
Se for utilizado o Modelo de Crescimento de Gordon, o valor terminal pressupõe taxas de crescimento constantes — algo obviamente raro na realidade.
E, ao utilizar a abordagem do múltiplo de saída, é necessário fazer pressupostos sobre a avaliação e o sentimento dos investidores muitos anos no futuro.
Como todos sabemos, o sentimento dos investidores e as condições do mercado podem mudar drasticamente, especialmente quando o custo do capital sofre alterações.
Por exemplo, os múltiplos de avaliação de SaaS caíram uns impressionantes 75% em relação ao ano anterior em 2022. Uma empresa que estivesse a planear uma saída em, digamos, 2018 certamente não teria previsto isso — e, no entanto, essa alteração pode mudar drasticamente os cálculos de uma análise de fluxos de caixa descontados.
Soluções de software para modelação de fluxos de caixa descontados
As empresas e os indivíduos que realizam análises de fluxos de caixa descontados podem beneficiar da utilização de software.
Em muitos casos, pode tratar-se simplesmente do Microsoft Excel. Este software popular consegue lidar com a modelação de fluxos de caixa descontados com relativa facilidade, e pode encontrar muitos modelos e modelos online.
Mesmo que não disponha de software de previsão dedicado, poderá verificar que a funcionalidade de fluxos de caixa descontados já está integrada em alguns dos seus sistemas existentes, como os sistemas ERP.
Também existe muito software especializado. Por exemplo, o Rockport VAL é um software de cálculo de avaliações especificamente concebido para o setor imobiliário comercial.
Existem também muitas novas ferramentas de FP&A baseadas em aprendizagem automática e IA que poderá valer a pena explorar.
Conclusão sobre a modelação de fluxos de caixa descontados
O modelo de fluxos de caixa descontados é utilizado para determinar o valor atual de um investimento com base em estimativas do montante que este deverá gerar no futuro — ajustado pelo valor temporal do dinheiro (ou pelo custo do capital).
Quer aprofundar as suas competências no mundo das finanças? Subscreva a newsletter do The CFO Club para integrar uma comunidade de executivos financeiros que se apoiam mutuamente. O The CFO Club foi criado por líderes financeiros, para líderes financeiros. Junte-se hoje.