Os orçamentos operacionais são frequentemente tratados como demonstrações financeiras estáticas e um exercício de conformidade a concluir no final do ano. No mundo moderno, essa é uma mentalidade perigosamente desatualizada.
Ao longo da minha carreira como contabilista, aprendi uma regra importante: um orçamento operacional não é apenas um plano. É um sistema de controlo — é a forma como a estratégia é transformada em ação e como o desempenho é medido.
Neste guia, utilizo a minha experiência em contabilidade e elaboração de orçamentos para ajudar a compreender o que é realmente um orçamento operacional, como é elaborado, utilizado e otimizado, e por que razão fazê-lo corretamente é crucial para o sucesso.
O que é um orçamento operacional?
Um orçamento operacional é o plano financeiro para gerir as operações quotidianas de uma empresa durante um período específico.
Apresenta as receitas previstas e as despesas planeadas, permitindo-lhe alocar recursos, monitorizar o desempenho e manter o foco nas iniciativas estratégicas.
Um orçamento operacional responde a duas questões fundamentais:
- Quanto espera gerar em receitas?
- Quanto custará manter as operações, pagar aos colaboradores e gerir a empresa de forma eficiente?
Suponha que a sua empresa oferece uma ferramenta de gestão de projetos baseada num modelo de subscrição. O seu orçamento operacional para o próximo ano poderá ser semelhante ao seguinte:
| Descrição | Montante ($) |
| Receitas | 10,000,000 |
| Custo das receitas | (2,000,000) |
| Despesas operacionais | (6,000,000) |
| Resultado operacional | 2,000,000 |
Naturalmente, isto é apenas uma visão geral. Pode decompor cada categoria do orçamento para estimar despesas específicas, como I&D, salários, material de escritório e muito mais. Em conjunto, estes valores proporcionam uma visão holística do seu desempenho financeiro.
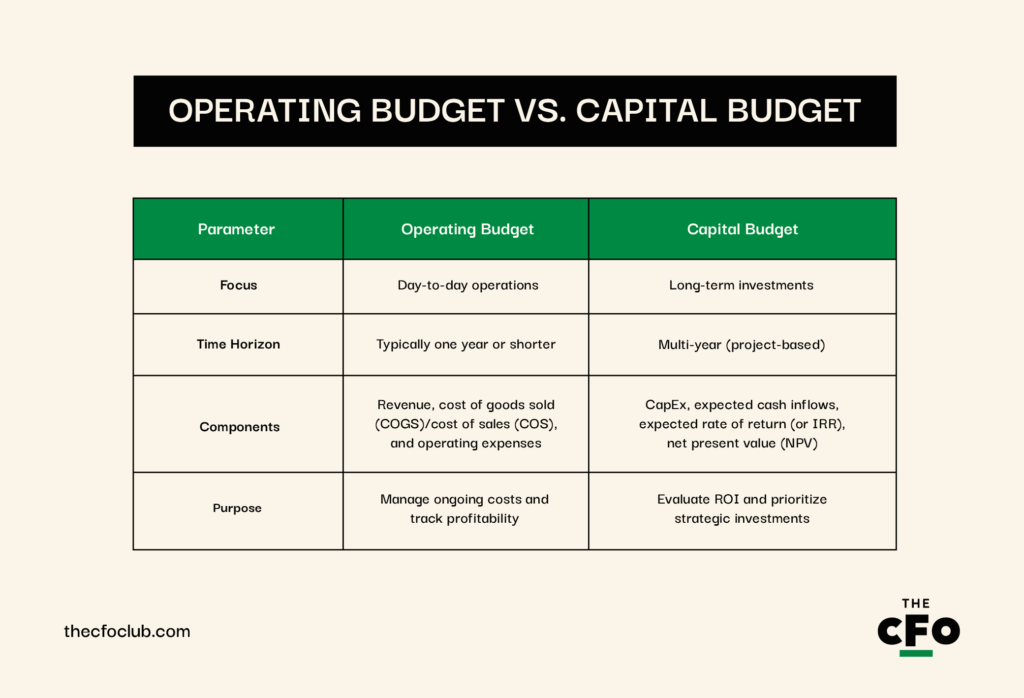
Orçamento operacional vs. orçamento de capital
Os orçamentos operacionais e os orçamentos de capital estão relacionados, mas não são a mesma coisa. Um orçamento operacional planeia as suas finanças em função de quanto custa gerir as operações quotidianas.
Um orçamento de capital é elaborado para despesas de capital (CapEx). Trata-se de investimentos de longo prazo em ativos normalmente de elevado valor, como equipamentos ou linhas de produção. Abrange também períodos de vários anos.
Embora estas sejam as diferenças básicas, existem outras distinções importantes entre os dois tipos de orçamento:
Como são utilizados os orçamentos operacionais
Uma vez preparado o seu orçamento operacional, este torna-se uma ferramenta de gestão estratégica. É utilizado para orientar decisões, atribuir recursos e responsabilizar as equipas. Eis para que são utilizados, na prática, os orçamentos operacionais:
- Avaliação comparativa do desempenho: Os orçamentos operacionais são utilizados para avaliar a eficiência operacional de cada departamento. A análise de desvios ajuda a identificar derrapagens de custos, desempenho abaixo do esperado ou desempenho superior ao previsto por parte dos departamentos.
- Alocação de recursos: Os orçamentos clarificam com que recursos cada equipa pode trabalhar. Isto pode incluir o número de colaboradores, os gastos com software ou o orçamento de marketing.
- Previsão e planeamento de cenários: Os orçamentos operacionais podem ser utilizados como referência para previsões contínuas e análises de cenários hipotéticos. Isto permite estar melhor preparado para contingências como uma quebra de receitas ou um aumento súbito dos custos, além de possibilitar a correção do rumo com bastante antecedência.
- Alinhamento estratégico: Os orçamentos operacionais obrigam a estabelecer prioridades. Ligam o planeamento financeiro aos objetivos estratégicos, quer se trate de investir em I&D, expandir para novos mercados ou procurar a rentabilidade. Se não tiver orçamento para tudo, o orçamento operacional pode orientá-lo na definição das prioridades entre os objetivos com maior impacto.
- Responsabilização interna: Os orçamentos atribuem aos responsáveis de departamento um mandato claro e limites de gastos. Quando as despesas de um departamento começam a aproximar-se do limite muito antes do final do período, a sua equipa deve intervir e investigar.
Tudo o que é necessário para os orçamentos operacionais
Antes de começar a trabalhar no seu orçamento operacional anual, precisa de ter alguns números à mão. Os componentes mais comuns de um orçamento operacional incluem:
Receita
A receita é a parte mais complexa do orçamento operacional. Embora já conheça a sua estrutura de custos e consiga controlar, até certo ponto, a maioria dos custos operacionais, tem pouco controlo sobre a receita.
Tudo o que pode fazer é prever a receita da melhor forma possível. A sua previsão nunca será totalmente correta, mas a ideia é ser o mais precisa possível.
Ao efetuar a previsão, inclua todos os tipos de receita provenientes das operações. Por exemplo, se for uma empresa SaaS, é provável que inclua:
- Receita de subscrições
- Taxas de serviço (por consultoria ou integração inicial)
- Cobranças baseadas na utilização (por APIs, computação na nuvem, etc.)
Have an account? Log In
Custos variáveis
Os custos variáveis estão diretamente associados à atividade de produção ou de vendas. Quanto mais vender, mais estes custos aumentam. Alguns exemplos de custos variáveis são:
- COGS/COS
- Taxas de utilização da nuvem (em empresas SaaS)
- Taxas de processamento de pagamentos
- Comissões de vendas
- Embalagem e expedição
- Apoio ao cliente (quando baseado na utilização)
Custos fixos
Por outro lado, os custos fixos são relativamente constantes, independentemente do volume de vendas. Os custos fixos mais comuns incluem:
- Salários (excluindo funções remuneradas com base em comissões)
- Rendas e serviços públicos
- Subscrições de software
- Seguros
- Serviços jurídicos, de contabilidade ou profissionais
Despesas não monetárias
As despesas não monetárias, como a depreciação e a amortização, reduzem o seu rendimento, não o seu fluxo de caixa. Por isso, embora não sejam despesas que pague explicitamente, são incluídas num orçamento operacional. Além da depreciação e da amortização, outras despesas não monetárias incluem:
- Exaustão
- Remuneração baseada em ações
- Ganhos ou perdas não realizados
Despesas não operacionais
A maioria das despesas não operacionais, como os reembolsos do capital de empréstimos ou os juros da dívida, é excluída do orçamento operacional. No entanto, alguns CFO podem incluir despesas recorrentes e previsíveis, como os pagamentos de juros.


Como elaborar um orçamento operacional (+ exemplos)
A elaboração de um orçamento operacional é um esforço colaborativo. Requer contributos de diferentes departamentos, incluindo vendas, marketing e até RH. Posto isto, vejamos o processo passo a passo para elaborar um orçamento operacional.
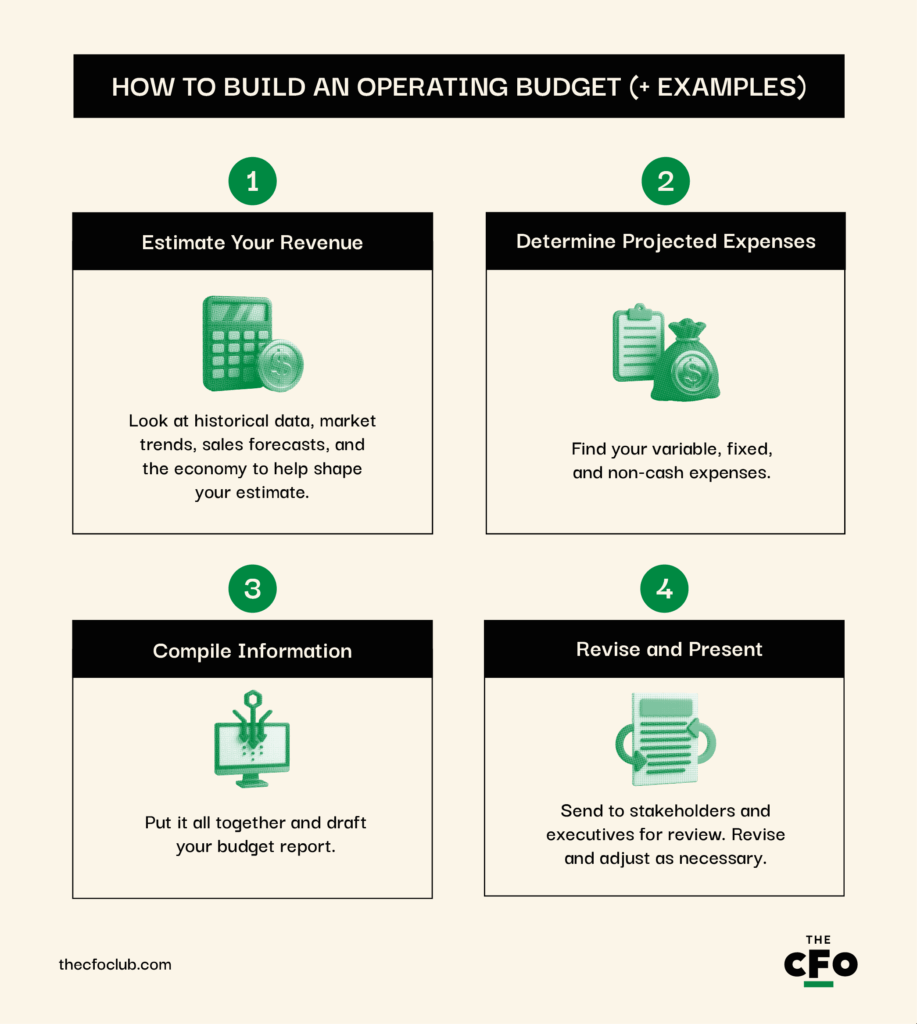
1. Estime as suas receitas
As receitas são estimadas, pelo que deve fazer alguns pressupostos sobre o crescimento e a economia. Muito provavelmente, a sua estimativa estará errada. Mas, se estiver a fazer tudo corretamente, a sua estimativa deverá estar próxima da realidade.
Ao dizer “fazer tudo corretamente”, refiro-me a considerar os seguintes fatores ao estimar as receitas:
- Dados históricos: Se for uma empresa de média ou grande dimensão que está a atravessar a fase inicial de elevado crescimento, a sua taxa de crescimento será provavelmente semelhante à do ano anterior (mantendo todos os outros fatores constantes).
- Tendências do mercado: Se vender um agente de IA e verificar que o mercado de agentes de IA está a expandir-se rapidamente no próximo ano, pode adotar uma perspetiva otimista. Por outro lado, poderá registar pouco ou nenhum crescimento das receitas se vender software antigo.
- Economia: Se as guerras comerciais e os conflitos geopolíticos continuarem, a economia poderá abrandar, assim como o crescimento da sua empresa. Caso contrário, poderá registar um crescimento de dois dígitos. Mais uma vez, isto requer uma estimativa fundamentada com base no cenário económico atual, que é dinâmico.
- Previsões de vendas: Pergunte à sua equipa de vendas o que acredita conseguir vender. Está em contacto direto com os clientes e poderá ter uma ideia razoável do que é alcançável no próximo ano.
Lembre-se de que o seu orçamento ou as suas previsões não são imutáveis. Quando elaboro um modelo de avaliação, passo bastante tempo a estudar o setor e a empresa apenas para estimar as receitas.
Porquê?: Os únicos dados concretos em que pode basear a sua estimativa são os seus dados históricos. Tudo o resto baseia-se na experiência da sua equipa e, em certa medida, na intuição.
Ao elaborar um orçamento operacional, procura apenas obter um plano financeiro para o próximo ano, e não um valor concreto da empresa para tomar uma decisão de investimento. Isto significa que pode sempre ajustar o orçamento de modo a alinhá-lo com a realidade à medida que o tempo passa.
2. Determine as despesas projetadas
Depois de determinar as receitas projetadas, determine as suas despesas fixas, variáveis e não monetárias. Embora continuem a ser estimativas e possam não ser 100% exatas, são normalmente menos voláteis do que as receitas.
Os custos variáveis podem ser calculados como uma percentagem das receitas. Depois de estimar as receitas, pode calcular os custos variáveis, uma vez que normalmente correspondem a uma determinada percentagem das receitas.
Também poderá haver despesas semivariáveis, como os serviços na nuvem, em que paga taxas por instâncias reservadas e taxas adicionais pela utilização a pedido (devido a picos de tráfego, cópias de segurança, etc.). A componente fixa não requer estimativa, enquanto a componente variável pode ser calculada com base nas receitas estimadas.

Author's Tip
Os custos fixos permanecem inalterados independentemente de outros fatores. As despesas não monetárias, como a depreciação e a amortização, seguem um calendário predefinido. Não precisa de as estimar, a menos que preveja CapEx adicional durante o ano, relativamente ao qual pode reclamar depreciação adicional.
Continuando com o nosso exemplo anterior de orçamento operacional, eis como comunicaria os custos estimados para o próximo ano:
| Despesa | Tipo | Montante ($) |
| Custo das vendas (40% das receitas) | Variável | 6,000,000 |
| Comissões de vendas (5% das receitas) | Variável | 750,000 |
| Comissões de processamento de pagamentos (1% das receitas) | Variável | 150,000 |
| Apoio ao cliente (250,000 em salários base fixos, estimativa de 1% das receitas para pessoal temporário para apoiar o volume adicional de conversas) Nota: Custo total do apoio = (250,000 + 150,000) | Semivariável | 400,000 |
| Salários | Fixo | 1,000,000 |
| Renda | Fixo | 350,000 |
| Seguros | Fixo | 50,000 |
| Depreciação | Não monetário | 175,000 |
| Juros | Não operacional | 125,000 |
| Custos totais estimados | - | 9,000,000 |
3. Compilar a informação
Agora, deverá ter toda a informação necessária para elaborar o seu orçamento operacional. Eis um exemplo de um modelo de orçamento concluído com os custos necessários:
| Rubricas | Montante ($) | Montante ($) |
| Receitas | 15,000,000 | |
| Custo das vendas (40% das receitas) | 6,000,000 | |
| Comissões de vendas (5% das receitas) | 750,000 | |
| Comissões de processamento de pagamentos (1% das receitas) | 150,000 | |
| Apoio ao cliente (250,000 em salários base fixos, estimativa de 1% das receitas para pessoal temporário para apoiar o volume adicional de conversas) Nota: Custo total do apoio = (250,000 + 150,000) | 400,000 | |
| Salários | 1,000,000 | |
| Renda | 350,000 | |
| Seguros | 50,000 | |
| Depreciação | 175,000 | |
| Juros | 125,000 | |
| Custos totais estimados | (9,000,000) | |
| Resultado operacional estimado | 6,000,000 |
Author's Tip
Lembre-se de incluir no seu relatório quaisquer notas adicionais que possa ter sobre os seus custos. Isto não só ajuda a tomar decisões fundamentadas, como também promove a transparência e a confiança entre as partes interessadas e os dirigentes.
4. Rever e apresentar as conclusões
Por fim, está pronto para enviar o projeto de orçamento aos responsáveis pelos departamentos e às partes interessadas para análise. Peça-lhes que procurem lacunas, pressupostos excessivamente otimistas ou categorias com um orçamento insuficiente. Com base no retorno recebido, faça as alterações necessárias e finalize o orçamento.
Depois de considerar o retorno de todos, analise o orçamento e consulte outras estimativas, como a sua posição de tesouraria e as necessidades de CapEx. O orçamento não é prático se tiver previsto gastar 1 milhão de dólares em marketing, mas esperar ter apenas 500,000 dólares em caixa.
Depois de resolver essas questões pendentes:
- Crie um resumo claro, ao nível executivo (de preferência com tabelas e gráficos, quando relevante)
- Realce os principais pressupostos (taxa de crescimento, taxa de abandono, etc.)
- Apresente uma análise de cenários (cenário base, cenário mais favorável e cenário menos favorável)
O ambiente empresarial muda rapidamente em setores como o SaaS, pelo que é melhor manter um orçamento contínuo para se manter ágil. Isto permite incorporar as condições em evolução no seu orçamento, ajudando-o a alinhá-lo com a realidade, em vez de o fazer apenas no final do ano fiscal ou quando cria um relatório de variações.
Os 5 principais benefícios dos orçamentos operacionais
Os orçamentos operacionais são benéficos do ponto de vista financeiro, mas também oferecem benefícios logísticos. Eis o que obtém por todo o tempo que dedica a estimar valores e a elaborar um orçamento:
- Melhor controlo financeiro: Os orçamentos operacionais estabelecem limites de despesa e expectativas de receita. Isto proporciona aos líderes financeiros um quadro claro para monitorizar a atividade financeira, minimiza surpresas e ajuda a impor disciplina entre os departamentos. Permite também sinalizar atempadamente as despesas excessivas e reforçar os controlos de forma dinâmica, conforme necessário.
- Melhor tomada de decisões: Toma melhores decisões financeiras quando dispõe de uma visão estruturada das receitas e despesas, bem como de dados em tempo real do seu software de contabilidade para avaliar compromissos e mitigar riscos. Por exemplo, se o desempenho do marketing no último trimestre foi dececionante, mas o sucesso do cliente está a impulsionar expansões, pode reafetar recursos para maximizar o ROI.
- Melhoria do desempenho e da responsabilização: Os orçamentos clarificam as expectativas. Quando as suas equipas têm objetivos financeiros claros, é mais provável que acompanhem métricas, justifiquem investimentos e se mantenham alinhadas com as prioridades estratégicas.
- Planeamento do fluxo de caixa: Um orçamento operacional ajuda a prever quando entra e sai dinheiro. Isto facilita a gestão do fundo de maneio e ajuda a evitar problemas de liquidez. É especialmente útil para empresas sazonais ou empresas que estão a expandir-se para novos mercados.
- Promove a melhoria contínua: A comparação dos resultados reais com os valores orçamentados (designada análise de desvios) fornece informações sobre o que está a funcionar e o que não está. Também melhora as suas previsões e ajuda a criar um ciclo de aprendizagem.
Desafios relacionados com os orçamentos operacionais
Nenhum processo está isento de dificuldades. Os orçamentos operacionais, embora importantes, também envolvem algumas complexidades. Eis alguns desafios com que me deparei ao longo da minha carreira:
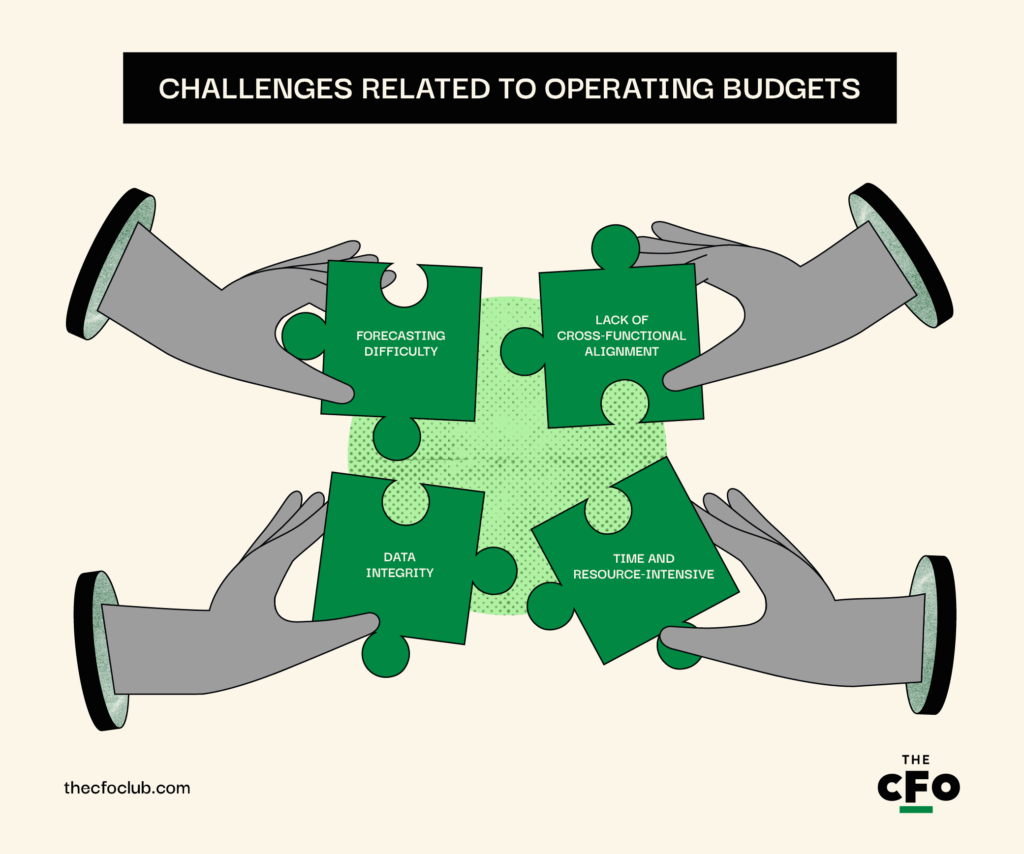
Dificuldade de previsão
A previsão das receitas é tanto uma arte como uma ciência. A volatilidade do mercado, os movimentos da concorrência, a perda de clientes ou os custos inesperados dificultam a previsão das receitas.
Para maximizar a precisão das previsões, envolva especialistas internos que trabalhem no seu setor há algum tempo e conheçam bem a sua empresa.
Falta de alinhamento interfuncional
Os orçamentos operacionais elaborados de forma isolada estão condenados ao fracasso. Se as equipas de vendas, marketing, produto e operações não estiverem alinhadas quanto aos objetivos, às pressuposições ou aos prazos, o orçamento torna-se mais um campo de batalha político do que um guia estratégico.
As equipas podem recorrer a previsões deliberadamente subestimadas e sentir a necessidade de competir por recursos limitados, em vez de colaborarem para alcançar objetivos abrangentes. Envolva os responsáveis pelos departamentos desde cedo e com frequência, para tornar o seu orçamento mais colaborativo e garantir que estão alinhados quanto aos objetivos.
Integridade dos dados
A qualidade do seu orçamento depende da qualidade dos dados utilizados para estimar os seus valores. Dados históricos imprecisos ou pressuposições baseadas em valores desatualizados conduzem a projeções e decisões inadequadas.
Isto constitui mais um problema para as empresas que ainda dependem de processos manuais ou de fontes de dados inconsistentes do que para aquelas que utilizam sistemas de contabilidade modernos. Considere investir num sistema de contabilidade digital se atualmente utiliza um sistema antigo ou métodos manuais.
More Articles
Consome muito tempo e recursos
A elaboração de um orçamento operacional exige tempo e esforço, especialmente em empresas com várias unidades de negócio e estruturas de custos complexas. O processo pode ser lento e frequentemente burocrático. Em alguns casos, as condições do negócio podem até mudar até ao momento em que o orçamento é finalizado.
Defina um fluxo de trabalho simples e comunique as responsabilidades a todos os participantes antes de iniciar o processo, para garantir que tudo avança rapidamente e que o seu orçamento fica pronto no prazo de alguns dias.
Boas práticas para orçamentos operacionais
Eis algumas boas práticas a seguir ao preparar um orçamento operacional:
- Colabore atempadamente entre departamentos: Envolva os responsáveis pelos departamentos desde o início, para que tenham tempo suficiente para partilhar os seus contributos. Isto também ajuda a evitar surpresas de última hora e a obter o apoio das pessoas responsáveis pela execução do orçamento operacional.
- Inclua contingências: Parta do princípio de que o inesperado acontecerá, porque muitas vezes acontece. Utilize modelos de cenários para categorias de custos voláteis, como a infraestrutura na nuvem e a cadeia de abastecimento. Considere utilizar uma previsão contínua em conjunto com o seu orçamento anual para obter maior agilidade.
- Comunique de forma transparente: Certifique-se de que todos, desde os executivos até aos responsáveis pelos departamentos, compreendem o motivo subjacente a cada decisão orçamental. Um processo transparente promove uma cultura de responsabilização financeira.
- Não dependa excessivamente dos dados históricos: Utilize os dados históricos como ponto de partida. O passado não se repete necessariamente. Utilize os conhecimentos dos especialistas internos sobre o aspeto que cada rubrica poderá ter no próximo ano, com base nos dados históricos e em fatores externos, para tornar as suas estimativas mais ajustadas à realidade.
Orçamentos operacionais com software
As folhas de cálculo do Excel não o levarão muito longe no mundo moderno. O software de orçamentação e planeamento pode simplificar o processo, automatizando partes do fluxo de trabalho e integrando-se com outras ferramentas da sua pilha tecnológica para sincronizar dados entre sistemas.
Ferramentas modernas como o Workday Adaptive Planning, o Anaplan e o Planful oferecem funcionalidades como:
- Colaboração em tempo real entre departamentos
- Controlo de versões e registos de auditoria para reduzir erros
- Modelação de cenários para testar rapidamente pressupostos
- Painéis e análises para uma tomada de decisões mais rápida
- Integração perfeita com ERP, CRM e outros sistemas
Se está prestes a preparar um orçamento operacional, comece por investir num sistema de orçamentação e planeamento, como os apresentados abaixo:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Obtenha maior controlo com um orçamento operacional
Um orçamento operacional é uma ferramenta estratégica que estabelece responsabilidades, orienta as decisões e mantém a empresa alinhada com os seus objetivos. Em vez de preparar simplesmente um orçamento operacional para “ficar despachado”, utilize-o para controlar a sua empresa e orientá-la rumo a uma maior rentabilidade.
Grande parte da nossa discussão neste guia foi direcionada para empresas SaaS. No entanto, os fundamentos de um orçamento operacional são os mesmos para qualquer empresa — colabore atempadamente, faça previsões realistas, reveja com frequência e utilize a tecnologia — e conseguirá preparar um orçamento operacional com poucas dificuldades.
Está pronto para desenvolver ainda mais as suas competências enquanto profissional de finanças? Subscreva a nossa newsletter gratuita para receber conselhos, guias e informações especializadas de líderes financeiros que estão a moldar o setor tecnológico.