GAAP (princípios contabilísticos geralmente aceites) são as regras e orientações padrão que é necessário seguir ao preparar demonstrações financeiras nos Estados Unidos.
Estes princípios garantem que os seus números são consistentes, transparentes e comparáveis, para que todos, desde investidores a entidades reguladoras, tenham uma visão clara da sua realidade financeira. Se trabalha com contabilidade nos EUA, compreender os GAAP é essencial para manter os seus registos legítimos e fáceis de compreender.
O que são os GAAP?
Os GAAP, ou Princípios Contabilísticos Geralmente Aceites, constituem um conjunto normalizado de regras contabilísticas, procedimentos e orientações utilizado nos Estados Unidos para preparar demonstrações financeiras.
Ajudam os profissionais financeiros a garantir consistência, transparência e comparabilidade no relato financeiro entre diferentes organizações e setores, através da aplicação destes princípios:
- Reconhecimento de receitas
- Classificação do balanço
- Materialidade
Ao cumprirem os GAAP, os profissionais reduzem o risco de erros ou incorreções, reforçam a credibilidade junto das partes interessadas e simplificam o processo de comparação dos resultados financeiros entre empresas.
Conformidade com os GAAP
Nos EUA, todas as empresas cotadas em bolsa são obrigadas a seguir as regras definidas pela Comissão de Valores Mobiliários dos EUA (SEC), que incluem a apresentação regular de demonstrações financeiras em conformidade com os GAAP.
O cumprimento das regras da SEC é necessário para que uma empresa se mantenha cotada nas bolsas de valores, e a violação dessas regras pode resultar na sua exclusão da cotação. Pode consultar determinados Boletins de Contabilidade do Pessoal no site da SEC, que resumem a forma como os GAAP devem ser aplicados pelas organizações.
Embora as empresas privadas e as organizações sem fins lucrativos não sejam estritamente obrigadas a seguir os GAAP no seu relato, estabelecer este padrão desde cedo mantém abertas as portas ao financiamento, tanto através de capitais próprios como de dívida. Para facilitar a análise (e permitir comparações verdadeiramente equivalentes), muitos credores exigem que as informações financeiras anuais sejam preparadas de acordo com os GAAP como parte dos seus contratos de financiamento. Do lado dos capitais próprios, é habitualmente recomendado aos investidores que sejam extremamente cautelosos com empresas cujas demonstrações financeiras não sejam preparadas utilizando os GAAP.
No fim de contas, os GAAP existem para garantir que os métodos contabilísticos são rigorosos e honestos; é isso que as instituições financeiras, os investidores e os particulares querem ver.
A conformidade com os GAAP é verificada através do parecer de um auditor, resultante de uma auditoria externa realizada por uma sociedade de contabilistas públicos certificados (CPA). Se pretende confirmar a conformidade das suas demonstrações financeiras com os GAAP, contratar um auditor externo antes de existir uma exigência legal pode acelerar o processo e garantir que está a seguir o rumo adequado.
Existe outra opção se pretender apresentar indicadores que não são explicitamente permitidos pelas regras dos GAAP. Algumas empresas apresentam tanto indicadores GAAP como não GAAP ao divulgar as suas demonstrações financeiras, embora os regulamentos dos GAAP exijam que estes últimos sejam explicitamente identificados nas demonstrações financeiras e noutras divulgações públicas.
FASB
O Conselho de Normas de Contabilidade Financeira (FASB) é uma organização independente sem fins lucrativos que define as normas contabilísticas para entidades públicas, privadas e sem fins lucrativos nos Estados Unidos. O FASB é a autoridade final na definição e interpretação dos GAAP nos EUA, uma vez que a Comissão de Valores Mobiliários (SEC) reconhece o FASB como o organismo responsável pela definição das normas contabilísticas do país.
O FASB foi criado em 1973 para suceder ao Conselho de Princípios Contabilísticos (APB) e dar continuidade à sua missão de garantir consistência, transparência e integridade no relato financeiro empresarial dos EUA. Embora tenha sido o organismo com autoridade sobre as normas contabilísticas nacionais entre 1959 e 1973, a maioria das orientações e regras criadas pelo APB foi entretanto alterada ou substituída pelas declarações do FASB.
GAAP vs. IFRS
As Normas Internacionais de Relato Financeiro (IFRS) são as normas contabilísticas definidas pelo Conselho de Normas Internacionais de Contabilidade (IASB) e são consideradas a alternativa internacional aos GAAP. Se as regras dos GAAP representam as leis dos EUA, os IFRS procuram representar os mandatos das Nações Unidas: um conjunto de regras que ultrapassa as fronteiras nacionais e sujeita todos os membros à mesma norma.
O IASB e o FASB têm trabalhado na convergência entre os GAAP e as IFRS desde 2002 e fizeram alguns progressos, como a eliminação, nos EUA, da obrigação de as empresas não americanas reconciliarem as suas demonstrações financeiras para cumprirem os GAAP quando já cumprem as IFRS. No entanto, continuam a existir diferenças entre os dois conjuntos de regras, incluindo, entre outras:
Métodos de Custeio dos Inventários
Os GAAP permitem que as empresas utilizem o método Último a Entrar, Primeiro a Sair (LIFO) para determinar o custo dos inventários, ao passo que este método é proibido pelas IFRS.
Classificação dos Custos de Investigação e Desenvolvimento (R&D)
Segundo as IFRS, os custos de R&D são considerados investimentos de capital que podem ser amortizados ao longo de vários períodos se forem cumpridas determinadas condições. Segundo os GAAP, os custos de R&D são considerados despesas e reconhecidos à medida que são incorridos.
Reversão de Reduções de Valor
Os GAAP determinam que um inventário ou ativo cujo valor tenha sido reduzido não pode ter essa redução revertida se o valor de mercado do ativo aumentar posteriormente. As IFRS permitem essa reversão.
Mensuração dos Ativos Fixos
Os GAAP registam e reportam os ativos fixos pelo custo histórico, enquanto as IFRS permitem que as empresas ajustem os ativos fixos de acordo com o justo valor de mercado.
Os Robôs Conhecem os GAAP
Antes de entrar nos detalhes dos GAAP, queria apresentar-lhe uma alternativa — se está apenas a tentar garantir que a sua empresa não é multada, tornar-se contabilista certificado não é a solução. Em vez disso, veja software de relato financeiro, que pode monitorizar este tipo de questões por si:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Have an account? Log In
Explicação dos 10 Princípios Fundamentais dos GAAP
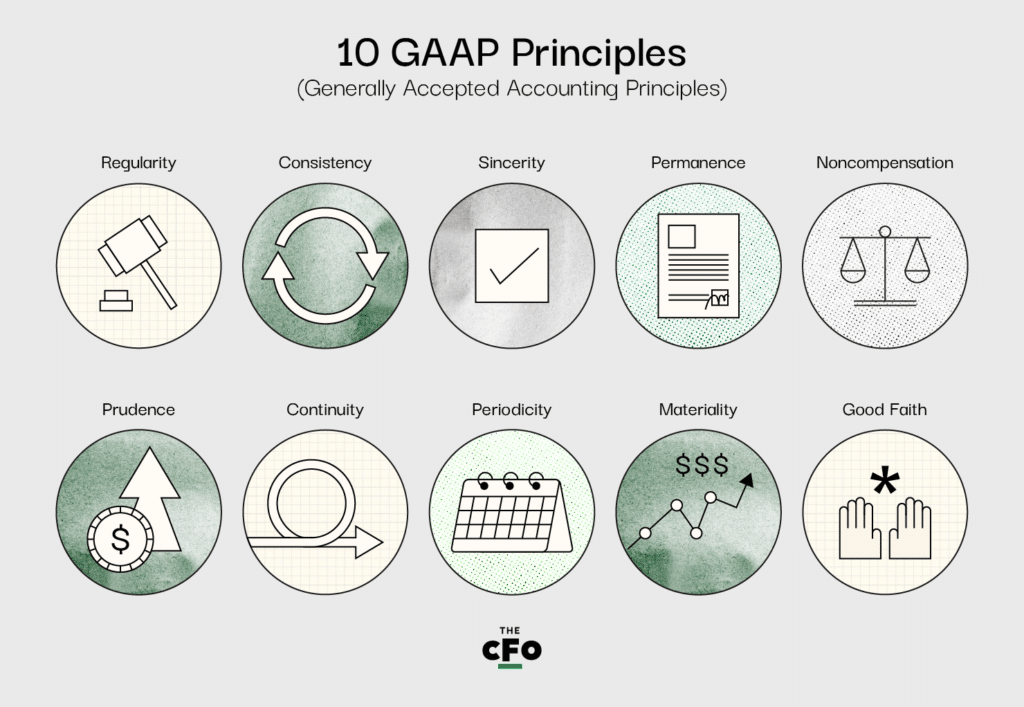
Embora os GAAP sejam constituídos por três partes diferentes, os 10 princípios fundamentais da norma constituem o seu núcleo. Se tiver dúvidas sobre a sua conformidade com os GAAP, deve começar por verificar as suas práticas face a estes princípios.
Os 10 princípios dos GAAP são os seguintes:
1. Princípio da Regularidade
A organização deve cumprir todas as regras e regulamentações estabelecidas pelos GAAP.
O que significa isto?
Este princípio significa que uma empresa não pode escolher as regras que vai cumprir; em vez disso, tem de cumprir todas as regras estabelecidas pelos GAAP.
2. Princípio da Consistência
São aplicadas as mesmas normas em cada etapa do processo de relato, sendo divulgadas quaisquer diferenças que possam surgir.
O que significa isto?
Ao preparar as suas demonstrações financeiras, tem de garantir a comparabilidade. Por outras palavras, não pode optar por preparar o seu balanço de acordo com os GAAP e preparar a sua demonstração de resultados de forma diferente. Se tiver de efetuar ajustamentos entre demonstrações, espera-se que divulgue integralmente e explique o(s) motivo(s) nas notas às demonstrações financeiras.
3. Princípio da Sinceridade
A organização procura apresentar um relato exato e imparcial da situação financeira de uma empresa.
O que significa isto?
As demonstrações financeiras devem ser preparadas com objetividade; se estiver a tentar ocultar determinadas informações financeiras ou a dar-lhes maior destaque, está a violar este princípio. Deve preparar as demonstrações financeiras como se não tivesse qualquer interesse pessoal no sucesso ou fracasso da empresa.
4. Princípio da Permanência dos Métodos
Os mesmos padrões devem ser aplicados de um ciclo de relato para o seguinte, divulgando quaisquer diferenças que possam ser encontradas.
O que significa isto?
Tal como acontece com o princípio da continuidade, isto resume-se à comparabilidade. É necessário facilitar a avaliação das demonstrações em todos os aspetos, e este princípio centra-se na avaliação de ciclo para ciclo. Não pode deixar de aplicar a norma GAAP a cada dois ciclos de relato e manter a conformidade. Mais uma vez, se tiver de efetuar alterações de período para período, espera-se que as divulgue de forma abrangente e explique o motivo nas notas às demonstrações financeiras.
5. Princípio da Não Compensação
Tanto os valores negativos como os positivos são relatados com total transparência e sem a expectativa de compensação de dívidas.
O que significa isto?
Tem de relatar tudo, independentemente da forma como isso afeta a empresa. Não pode tentar compensar uma dívida com um ativo ou despesas com receitas nas suas demonstrações financeiras; deve apresentar uma imagem completa e precisa da situação financeira da sua empresa, independentemente da perceção que possa transmitir.
6. Princípio da Prudência
Os dados relatados devem basear-se em factos e depender de números claros e concretos.
O que significa isto?
É natural passar algum tempo a sonhar com o futuro da organização; afinal, uma parte importante da função financeira consiste em criar projeções e apresentar uma imagem razoável do que está para vir. Este princípio pretende manter as demonstrações financeiras ancoradas na realidade, partilhando apenas o que é factualmente exato e verificável com dados, em vez do que é especulativo e subjetivo.
7. Princípio da Continuidade
Ao compilar relatórios, os contabilistas devem presumir que uma organização continuará a operar, independentemente da situação atual da empresa.
O que significa isto?
Ao avaliar ativos ou analisar passivos, deve fazê-lo de acordo com os princípios teóricos da contabilidade, e não com a realidade da situação. Por exemplo, se a sua empresa tiver realisticamente apenas mais alguns meses de atividade, ainda assim deve amortizar os seus ativos ao longo de vários anos, caso a GAAP assim o determine.
8. Princípio da Periodicidade
Os lançamentos financeiros (isto é, o reconhecimento de receitas) devem ser relatados no período contabilístico adequado.
O que significa isto?
A contabilidade de acréscimo determina que as transações devem ser registadas no período em que ocorrem, e não quando os fundos são recebidos ou pagos. Por exemplo, se assinar hoje um contrato que estabeleça que irá prestar um serviço por X dólares, deve registar X dólares como receita hoje, e não quando o dinheiro for recebido.
Além disso, este princípio exige que os contabilistas registem as transações com exatidão e não alterem períodos ou dados para modificar a perceção das demonstrações financeiras. Por exemplo, se tiver tido um T1 de receitas recorde e um T2 completamente fraco no que diz respeito às receitas, não lhe é permitido transferir parte das receitas do T1 para o T2 para parecer mais consistente; tem de as registar quando realmente ocorreram e relatá-las nesse mesmo período.
9. Princípio da Materialidade
Os contabilistas devem esforçar-se por divulgar integralmente todos os dados financeiros e informações contabilísticas nos relatórios financeiros.
O que significa isto?
A pessoa (ou grupo) que prepara as demonstrações financeiras de uma organização tem a obrigação de obter todas as informações relevantes e importantes que possam integrar uma demonstração financeira. Qualquer elemento que se enquadre nesta categoria é considerado informação “material” e tem de ser relatado. Este princípio reforça esta responsabilidade e garante que nada é omitido no produto final.
Alguns diriam que este princípio coloca o contabilista perante a responsabilidade.
10. Princípio da Máxima Boa-Fé
Parte-se do princípio de que todas as partes permanecem honestas em todas as transações financeiras e nos registos mantidos em nome de uma organização.
O que significa isto?
Qualquer pessoa envolvida nas operações financeiras de uma organização, ou responsável por estas, deve estar comprometida, acima de tudo, com a honestidade e a integridade. Este princípio serve para manter um padrão ético e um sentido de responsabilidade, constituindo também um forte argumento de reforço para qualquer profissional financeiro que esteja sob pressão de um superior para manipular alguns números.
Diretrizes adicionais
Para além dos 10 princípios fundamentais, os GAAP descrevem quatro restrições que é importante reconhecer e seguir ao preparar demonstrações financeiras.
More Articles
1. Reconhecimento
Todas as demonstrações financeiras devem refletir com exatidão um registo completo dos ativos, passivos, receitas, despesas e outros compromissos financeiros da organização. Os relatórios devem ser completos, transparentes e não conter quaisquer alterações ou omissões.
2. Mensuração
Os relatórios financeiros devem ser preparados em conformidade com os GAAP, seguindo sempre todas as normas. Este princípio reforça a necessidade de as pessoas que preparam demonstrações financeiras conhecerem os dez princípios anteriormente referidos e as normas geralmente aceites do setor.
3. Apresentação
Todos os relatórios financeiros devem incluir:
- Uma demonstração de resultados,
- Uma demonstração de fluxos de caixa,
- Um balanço e
- Uma demonstração do capital próprio ou do capital próprio dos acionistas.
Se alguma destas demonstrações estiver em falta, poderão ser realizadas auditorias ou investigações externas.
4. Divulgação
Se houver qualquer outra informação necessária para compreender os relatórios financeiros, esta deve ser integralmente divulgada no relatório. Uma prática comum consiste em partilhar os relatórios financeiros preliminares com os administradores, os acionistas importantes e outras partes interessadas fundamentais, de modo a registar as suas perguntas. Se considerarem que é necessária qualquer outra informação para compreender os relatórios, esta deve ser acrescentada antes de o relatório ser entregue.
Implementação dos GAAP
Certifique-se de que qualquer pessoa que estabeleça métodos contabilísticos padrão para a sua organização já está familiarizada com os Princípios Financeiros Geralmente Aceites e respetivas restrições, ou encaminhe-a para recursos como este, de modo a desenvolver os seus conhecimentos.
Quando chegar o momento de implementar os GAAP e preparar demonstrações, será fundamental conhecer o conteúdo deste artigo como a palma da sua mão; por isso, guarde-o nos favoritos para consulta sempre que der por si a coçar a cabeça. Se encontrar algum ponto pouco claro, diga-me num comentário abaixo e tratarei de o esclarecer de imediato.
Se pretende melhorar enquanto profissional financeiro e tornar-se um (melhor) CFO, posso ajudar. Subscreva a newsletter do CFO Club e mantenha a sua vantagem competitiva, independentemente das condições do mercado.