

GAAP (allmänt accepterade redovisningsprinciper) är de standardregler och riktlinjer du behöver följa när du upprättar finansiella rapporter i USA.
Dessa principer säkerställer att dina siffror är konsekventa, transparenta och jämförbara, så att alla från investerare till tillsynsmyndigheter får en tydlig bild av din ekonomiska situation. Om du arbetar med redovisning i USA är det viktigt att förstå GAAP för att hålla dina bokföringsposter korrekta och lättbegripliga.
Vad är GAAP?
GAAP, eller allmänt accepterade redovisningsprinciper, är en standardiserad uppsättning redovisningsregler, rutiner och riktlinjer som används i USA för att upprätta finansiella rapporter.
Det hjälper ekonomer att säkerställa konsekvens, transparens och jämförbarhet i finansiell rapportering mellan olika organisationer och branscher genom att använda dessa principer:
- Intäktsredovisning
- Klassificering i balansräkningen
- Väsentlighet
Genom att följa GAAP minskar yrkesverksamma risken för fel eller felaktiga uppgifter, stärker trovärdigheten hos intressenter och effektiviserar processen för att jämföra finansiella resultat mellan företag.
Efterlevnad av GAAP
I USA måste alla börsnoterade företag följa de regler som fastställts av USA:s värdepappers- och börskommission (SEC), vilket innefattar regelbunden inlämning av finansiella rapporter som följer GAAP.
Efterlevnad av SEC:s regler krävs för att ett företag ska förbli börsnoterat, och överträdelser av dessa regler kan leda till att ett företag avnoteras. Du kan läsa utvalda redovisningsbulletiner från SEC:s personal på SEC:s webbplats, där det sammanfattas hur GAAP ska tillämpas av organisationer.
Även om privata företag och ideella organisationer inte är strikt skyldiga att följa GAAP i sin rapportering, innebär införandet av denna standard tidigt bättre möjligheter till finansiering, både från eget kapital och skuldfinansiering. För att underlätta analys (och möjliggöra korrekta jämförelser mellan likvärdiga verksamheter) kommer många långivare att kräva att årlig finansiell information upprättas enligt GAAP som en del av deras låneavtal. När det gäller eget kapital rekommenderas investerare ofta att vara extremt försiktiga med företag vars finansiella rapporter inte har upprättats enligt GAAP.
I slutändan finns GAAP på plats för att säkerställa att redovisningsmetoderna är korrekta och ärliga; finansinstitut, investerare och privatpersoner vill se samma sak.
Efterlevnad av GAAP verifieras genom en revisors bedömning, som är resultatet av en extern revision utförd av en auktoriserad revisor (CPA). Om du vill bekräfta att dina finansiella rapporter följer GAAP kan det påskynda processen och säkerställa att du vidtar rätt åtgärder att anlita en extern revisor innan det blir ett lagkrav.
Det finns ett annat alternativ om du vill rapportera mått som inte uttryckligen är tillåtna enligt GAAP-reglerna. Vissa företag rapporterar både GAAP- och icke-GAAP-mått när de rapporterar sina finansiella rapporter, även om GAAP-reglerna kräver att de senare uttryckligen identifieras i finansiella rapporter och andra offentliga upplysningar.
FASB
Styrelsen för finansiella redovisningsstandarder (FASB) är en oberoende ideell organisation som fastställer standarder för redovisning i offentliga, privata och ideella organisationer i USA. FASB är den högsta instansen när det gäller att fastställa och tolka GAAP i USA, eftersom USA:s värdepappers- och börskommission (SEC) erkänner FASB som landets normgivande redovisningsorgan.
FASB bildades 1973 för att efterträda redovisningsprincipstyrelsen (APB) och fortsätta dess uppdrag att säkerställa konsekvens, transparens och integritet i amerikansk företagsrapportering. Även om APB var det auktoritativa organet för nationella redovisningsstandarder från 1959 till 1973 har de flesta riktlinjer och regler som APB skapade nu ändrats eller ersatts av uttalanden från FASB.
GAAP jämfört med IFRS
Internationella standarder för finansiell rapportering (IFRS) är de redovisningsstandarder som fastställts av styrelsen för internationella redovisningsstandarder (IASB) och betraktas som det internationella alternativet till GAAP. Om GAAP-reglerna återspeglar amerikansk lagstiftning syftar IFRS till att återspegla FN:s direktiv: en uppsättning regler som överskrider nationsgränser och håller alla medlemmar till samma standard.
IASB och FASB har arbetat med att sammanföra GAAP och IFRS sedan 2002 och har gjort vissa framsteg, exempelvis genom att USA tog bort kravet på att företag utanför USA skulle stämma av sina finansiella rapporter för att uppfylla GAAP om de redan uppfyller IFRS. Det finns dock fortfarande skillnader mellan de två regelverken, inklusive, men inte begränsat till:
Metoder för lagerkostnadsberäkning
GAAP tillåter företag att använda Sist in, först ut (LIFO) som metod för lagerkostnadsberäkning, medan detta är förbjudet enligt IFRS.
Klassificering av kostnader för forskning och utveckling (R&D)
Enligt IFRS betraktas kostnader för forskning och utveckling som kapitalinvesteringar som kan skrivas av över flera perioder om vissa villkor är uppfyllda. Enligt GAAP betraktas kostnader för forskning och utveckling som kostnader och belastar resultatet när de uppstår.
Återföring av nedskrivningar
GAAP anger att ett lager eller en tillgång som har skrivits ned inte får återföras om tillgångens marknadsvärde därefter ökar. IFRS tillåter denna återföring.
Värdering av anläggningstillgångar
GAAP redovisar och rapporterar anläggningstillgångar till historiskt anskaffningsvärde, medan IFRS gör det möjligt för företag att justera anläggningstillgångar utifrån verkligt marknadsvärde.
Robotar känner till GAAP
Innan jag går in på detaljerna i GAAP vill jag ge dig en utväg – om du bara försöker se till att ditt företag inte får böter är det inte rätt väg att bli auktoriserad revisor. Titta i stället på programvara för finansiell rapportering, som kan övervaka sådant åt dig:
Have an account? Log In
GAAP:s 10 grundprinciper förklarade
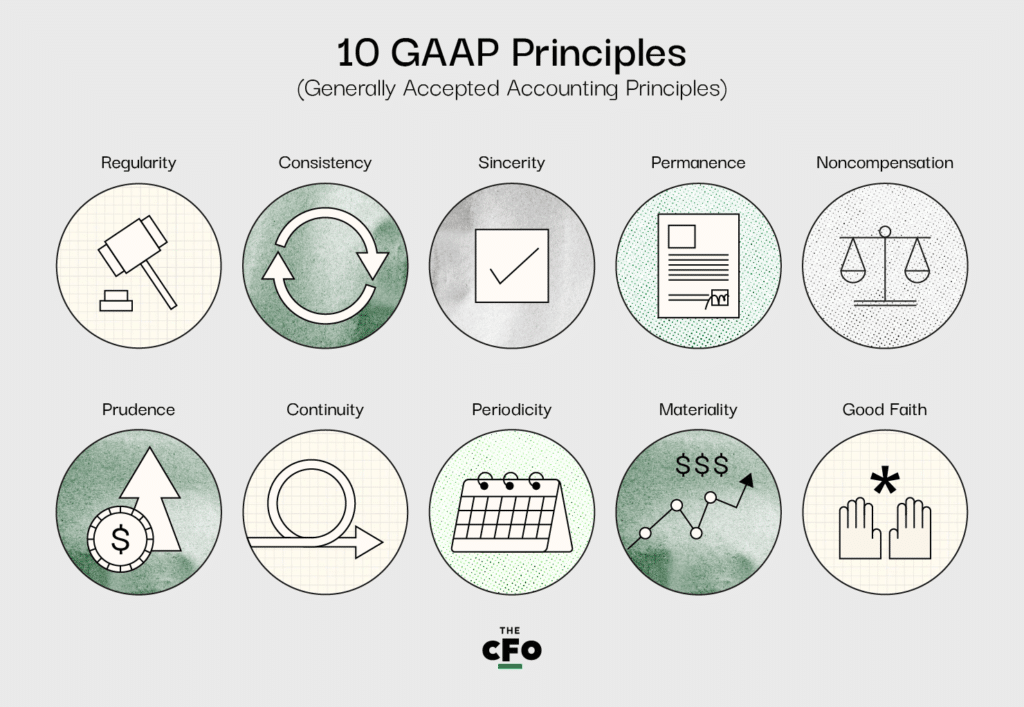
Även om GAAP består av tre olika delar utgör de 10 grundprinciperna i standarden dess kärna. Om du har frågor om huruvida ni följer GAAP bör du först kontrollera era rutiner mot dessa principer.
GAAP:s 10 principer är följande:
1. Principen om regelöverensstämmelse
Organisationen måste följa alla etablerade regler och bestämmelser enligt GAAP.
Vad innebär detta?
Denna princip innebär att ett företag inte kan välja vilka regler det ska följa, utan i stället måste följa alla regler som anges i GAAP.
2. Principen om konsekvens
Samma standarder tillämpas genom varje steg i rapporteringsprocessen, och alla eventuella skillnader som uppstår ska upplysas om.
Vad innebär detta?
När du upprättar dina finansiella rapporter måste du säkerställa jämförbarhet. Med andra ord kan du inte välja att upprätta balansräkningen enligt GAAP men upprätta resultaträkningen på ett annat sätt. Om du måste göra justeringar mellan rapporterna förväntas du lämna fullständiga upplysningar om och förklara orsaken eller orsakerna till detta i noter till de finansiella rapporterna.
3. Principen om uppriktighet
Organisationen strävar efter att ge en korrekt och opartisk bild av företagets ekonomiska situation.
Vad innebär detta?
Finansiella rapporter måste upprättas objektivt. Om du försöker dölja eller rikta större uppmärksamhet mot viss finansiell information bryter du mot denna princip. Du bör upprätta de finansiella rapporterna som om du inte hade något personligt intresse av företagets framgång eller misslyckande.
4. Principen om metodernas beständighet
Samma standarder måste tillämpas från en rapporteringscykel till nästa, och eventuella skillnader som kan uppstå måste redovisas.
Vad innebär detta?
Precis som kontinuitetsprincipen handlar detta om jämförbarhet. Du måste göra det enkelt att bedöma rapporter över hela linjen, och denna princip fokuserar på bedömning från cykel till cykel. Du kan inte frångå GAAP-standarden varannan rapporteringscykel och samtidigt upprätthålla efterlevnaden. Återigen förväntas du, om du måste göra ändringar från en period till en annan, utförligt redovisa och förklara varför i noter till de finansiella rapporterna.
5. Principen om icke-kompensation
Både negativa och positiva poster rapporteras med full transparens och utan förväntan på skuldkompensation.
Vad innebär detta?
Du måste rapportera allt, oavsett hur det påverkar bilden av företaget. Du kan inte försöka kompensera en skuld med en tillgång eller kostnader med intäkter i dina finansiella rapporter; du måste ge en fullständig och korrekt bild av företagets ekonomiska situation, oavsett hur det ser ut utåt.
6. Försiktighetsprincipen
Rapporterade uppgifter måste vara faktabaserade och bygga på tydliga, konkreta siffror.
Vad innebär detta?
Det är naturligt att ägna tid åt att drömma om organisationens framtid; trots allt är en stor del av ekonomifunktionens uppgift att skapa prognoser och förmedla en rimlig bild av vad som väntar. Denna princip syftar till att förankra de finansiella rapporterna i verkligheten och endast förmedla sådant som är faktamässigt korrekt och kan verifieras med data, snarare än sådant som är spekulativt och subjektivt.
7. Kontinuitetsprincipen
Vid sammanställning av rapporter måste redovisare anta att en organisation kommer att fortsätta sin verksamhet, oavsett företagets nuvarande status.
Vad innebär detta?
När du värderar tillgångar eller granskar skulder måste du göra det enligt ekonomins lärobok, snarare än utifrån situationens faktiska verklighet. Om ditt företag exempelvis realistiskt sett bara har några månader kvar att leva måste du ändå skriva av dina tillgångar över flera år, om GAAP kräver det.
8. Periodiseringsprincipen
Ekonomiska poster (dvs. intäktsredovisning) ska rapporteras inom rätt redovisningsperiod.
Vad innebär detta?
Redovisning enligt periodiseringsprincipen innebär att transaktioner måste registreras under den period då de inträffar, snarare än när pengar tas emot eller betalas ut. Om du exempelvis i dag undertecknar ett avtal som anger att du ska tillhandahålla en tjänst för X dollar måste du registrera X dollar som intäkt i dag, inte när pengarna tas emot.
Dessutom kräver denna princip att redovisare registrerar transaktioner korrekt och inte flyttar tidsperioder eller ändrar uppgifter för att påverka bilden av de finansiella rapporterna. Om du exempelvis hade ett rekordstarkt första kvartal och ett helt svagt andra kvartal när det gäller intäkter får du inte flytta en del av intäkterna från det första kvartalet till det andra för att framstå som mer jämn; du måste registrera intäkterna när de faktiskt inträffade och rapportera dem under samma tidsperiod.
9. Väsentlighetsprincipen
Redovisare måste sträva efter att fullt ut redovisa alla ekonomiska uppgifter och all redovisningsinformation i finansiella rapporter.
Vad innebär detta?
Den person (eller grupp) som upprättar finansiella rapporter för en organisation har en skyldighet att inhämta all relevant och viktig information som kan ingå i en finansiell rapport. Allt som faller inom denna kategori betraktas som ”väsentlig” information och måste rapporteras. Denna princip förstärker detta ansvar och säkerställer att inget förbises i den slutliga produkten.
Vissa skulle säga att denna princip gör redovisaren ansvarig.
10. Principen om yttersta god tro
Det förutsätts att alla parter är ärliga i alla ekonomiska transaktioner och vid all dokumentation för en organisations räkning.
Vad innebär detta?
Alla som är involverade i, eller ansvarar för, en organisations ekonomiska verksamhet måste sätta ärlighet och integritet främst av allt. Denna princip bidrar till att upprätthålla en etisk standard och ett ansvarstagande och är ett bra stödjande argument för alla ekonomiansvariga som utsätts för press från en överordnad att förfalska vissa siffror.
Ytterligare riktlinjer
Utöver de tio centrala principerna beskriver GAAP fyra begränsningar som är viktiga att känna till och följa när finansiella rapporter upprättas.
1. Redovisning
Alla finansiella rapporter måste korrekt återspegla en fullständig redogörelse för organisationens tillgångar, skulder, intäkter, kostnader och andra ekonomiska åtaganden. Rapporterna måste vara grundliga och transparenta och får inte innehålla några ändringar eller utelämnanden.
2. Värdering
Finansiell rapportering måste upprättas i enlighet med GAAP och alltid följa samtliga standarder. Denna princip förstärker behovet av att de som upprättar finansiella rapporter känner till de tio ovan nämnda principerna och allmänt accepterade branschstandarder.
3. Presentation
Alla finansiella rapporter måste innehålla:
- en resultaträkning,
- en kassaflödesanalys,
- en balansräkning, samt
- en redogörelse för ägar- eller aktieägarkapital.
Om någon av dessa rapporter saknas kan externa revisioner eller utredningar inledas.
4. Upplysningar
Om det finns annan information som behövs för att förstå de finansiella rapporterna måste den redovisas fullständigt i rapporten. En vanlig metod är att dela utkast till finansiella rapporter med styrelseledamöter, viktiga aktieägare och andra centrala intressenter för att dokumentera deras frågor. Om de anser att ytterligare information behövs för att förstå rapporterna bör den läggas till innan rapporten lämnas in.
Implementering av GAAP
Se till att alla som fastställer standardiserade redovisningsmetoder för din organisation redan känner till de allmänt accepterade finansiella principerna och begränsningarna, eller hänvisa dem till resurser som denna för att bygga upp deras förståelse.
När det är dags att implementera GAAP och upprätta rapporter blir det avgörande att kunna innehållet i denna artikel utan och innan, så bokmärk den som referens när du känner dig villrådig. Om du tycker att något område är oklart, meddela mig i en kommentar nedan så ser jag till att ta itu med det direkt.
Om du vill utvecklas som ekonom och bli en (bättre) CFO har jag det du behöver. Prenumerera på CFO Clubs nyhetsbrev och håll dig skarp under alla marknadsförhållanden.