

ASC 606 är det (ganska) nya redovisningskravet för intäktsredovisning som säkerställer att alla spelar enligt samma regler i världen för finansiell rapportering, vilket upprätthåller trovärdighet och transparens gentemot investerare och intressenter.
Här går jag igenom ASC 606 i detalj. Jag tar upp de utmaningar som SaaS-företag möter när det gäller intäktsredovisning och ger praktiska lösningar för att navigera genom komplexiteten i FASB:s senaste standard för intäktsredovisning.
Vad är ASC 606?
Accounting Standards Codification Topic 606, även kallad ASC 606, är en redovisningsprincip som standardiserar praxis för intäktsredovisning. Den utfärdades gemensamt av Financial Accounting Standards Board (FASB) och International Accounting Standards Board (IASB) 2014 för att ge ett branschneutralt angreppssätt för intäktsredovisning som minskar komplexiteten och ökar jämförbarheten mellan finansiella rapporter.
ASC 606 ersätter all befintlig vägledning om intäktsredovisning enligt både US GAAP (allmänt accepterade redovisningsprinciper) och IFRS (internationella standarder för finansiell rapportering).
Denna uppsättning riktlinjer ersätter ASC 605 (den gamla standarden för intäktsredovisning) och introducerar en ny femstegsmodell som företag kan använda för att analysera intäkter från överföringen av kontrollen över varor eller tjänster.
Så vad betyder det egentligen? Om du driver ett företag som genererar intäkter från avtal med kunder anger ASC 606 riktlinjer för när och hur du ska redovisa intäkter från dessa avtal. Standarden utfärdades med målet att ge användare av finansiella rapporter mer information om typen av, värdet på, tidpunkten för och osäkerheten kring intäkter som genereras genom kundavtal.
Varför bör du bry dig om ASC 606?
ASC 606 är viktigt eftersom det säkerställer en korrekt och konsekvent intäktsredovisning. Det skapar transparens i den finansiella rapporteringen och ger intressenter tillförlitlig information om ett företags intäkter.
ASC 606 förändrar spelplanen genom att införa ett mer konsekvent och korrekt angreppssätt för intäktsredovisning. Den nya intäktsstandarden hade ett dubbelt syfte. För det första löser den nya modellen för intäktsredovisning problem och förvirring i de gamla reglerna kring redovisning av intäkter. Därefter ger den ett starkare och bättre sätt att hantera intäktsrelaterade frågor.
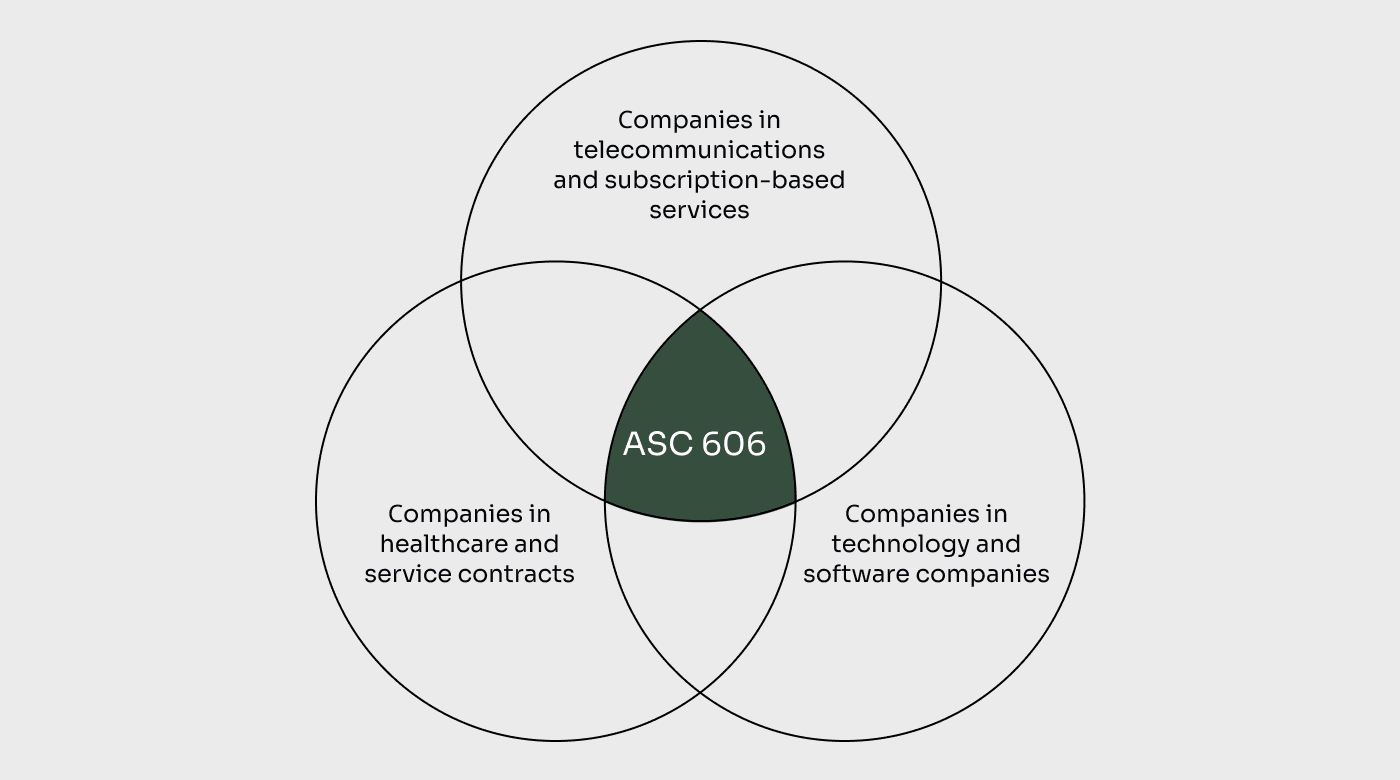
Dessutom blir det enklare att jämföra praxis för intäktsredovisning mellan olika företag, branscher, länder och marknader. Personer som analyserar finansiella rapporter får mer användbar information tack vare förbättrade upplysningskrav.
Slutligen, och mest fördelaktigt för dig, säkerställer ASC 606 att företag enklare kan upprätta finansiella rapporter, eftersom antalet regler du behöver följa minskar.
Det kräver att företag fördelar intäkterna över avtalstiden och redovisar dem över tid när kunden får tillgång till och nytta av produkten, tjänsten eller programvaran. Detta anpassar intäktsredovisningen till det faktiska värdeskapandet och ger en mer korrekt bild av företagets finansiella resultat.
Paus: Är du fortfarande med?
Om du verkligen är nyfiken på ASC 606 kan du fortsätta läsa. Om du bara är här för att kontrollera att du inte kommer att få böter av myndigheterna bör du i stället titta närmare på programvara för finansiell rapportering. Den har koll på allt som rör intäktsredovisning — så att du slipper.
Det är uppenbart att konsekvenserna för SaaS-företag är betydande. Med ASC 606 måste du ompröva din praxis för intäktsredovisning och rapportering för att säkerställa att du följer den nya standarden.
Efterlevnad av ASC 606 kräver också mer omfattande upplysningar i finansiella rapporter för att skapa transparens kring metoderna för intäktsredovisning och tidpunkten för intäktsredovisningen.
Låt oss se på det så här: Säg att du driver ett företag som erbjuder programvara som tjänst (SaaS), och att din affärsmodell bygger på att du ger kunder tillgång till din programvaruplattform i utbyte mot en återkommande avgift.
Enligt de tidigare riktlinjerna för intäktsredovisning kunde du ha redovisat intäkten i förskott när kunden undertecknade avtalet eller gjorde den första betalningen. Denna metod kunde ha lett till en övervärdering av intäkterna i avtalets tidiga skede, vilket skapade en bristande överensstämmelse mellan intäktsredovisningen och leveransen av värde till kunden.
En studie från 2022 av några akademiska forskare om effekterna av införandet av ASC 606 på finansiell rapportering visade att införandet av ASC 606 är förknippat med förbättrad jämförbarhet och informationsrikedom i de finansiella rapporterna samt en bättre koppling mellan periodisering av intäkter och kassainbetalningar.
Forskarna fann att programvaruföretag upplevde betydande förbättringar av likviditeten efter införandet av ASC 606, vilket tyder på att den nya standarden hade en positiv inverkan på jämförbarheten och informationsrikedomen i de finansiella rapporterna.
Studien analyserade också effekten av ASC 606 på upplysningar om intäktsredovisning i företagens 10-K-rapporter. Den visade att både programvaruföretag och företag inom elektronisk datorteknik ökade mängden och kvaliteten på upplysningarna om intäktsredovisning. Dessutom förbättrades jämförbarheten i intäktsupplysningarna i båda branscherna efter införandet av ASC 606.
Exempel på ett företag i verkligheten
Adobe erbjuder ett anmärkningsvärt exempel på implementeringen av ASC 606. Adobe erbjuder molnbaserade tjänster via sin plattform "Creative Cloud", som gör det möjligt för kreativa yrkesverksamma att göra allt från att designa webbplatser och skapa videor till att framställa grafik och mycket mer. Kunderna betalar för dessa tjänster genom abonnemang.
Adobe redovisar intäkterna från dessa abonnemang under avtalstiden, vilket innebär att de fördelar intäkterna jämnt över den tid då kunderna använder tjänsten. Om du exempelvis tecknar ett ettårigt abonnemang redovisar de intäkterna successivt under hela året.
Det som gör det lite mer intressant är att de molnbaserade tjänsterna är nära integrerade med deras lokalt installerade programvara och programvara på enheter. På grund av denna nära integration betraktar Adobe hela paketet som en enda kontinuerlig prestationsförpliktelse. Med andra ord behandlar de molntjänsterna och programvaran som en enda komplett lösning. Intäkterna från Creative Cloud-abonnemangen redovisas därför successivt under abonnemangsperioden.
ASC 606 hjälper Adobe att säkerställa att intäkterna från deras abonnemang redovisas på ett rättvist och transparent sätt. Genom att ta hänsyn till den integrerade karaktären hos deras molntjänster och programvara levererar de på sitt löfte om en enastående kreativ upplevelse för alla sina kunder.
ASC 606:s femstegsmodell för intäktsredovisning
Kärnprincipen i standarden ASC 606 är dess enhetliga femstegsmodell, som kan tillämpas i alla branscher, inklusive programvaru- och programvara-som-tjänst-sektorerna (SaaS).
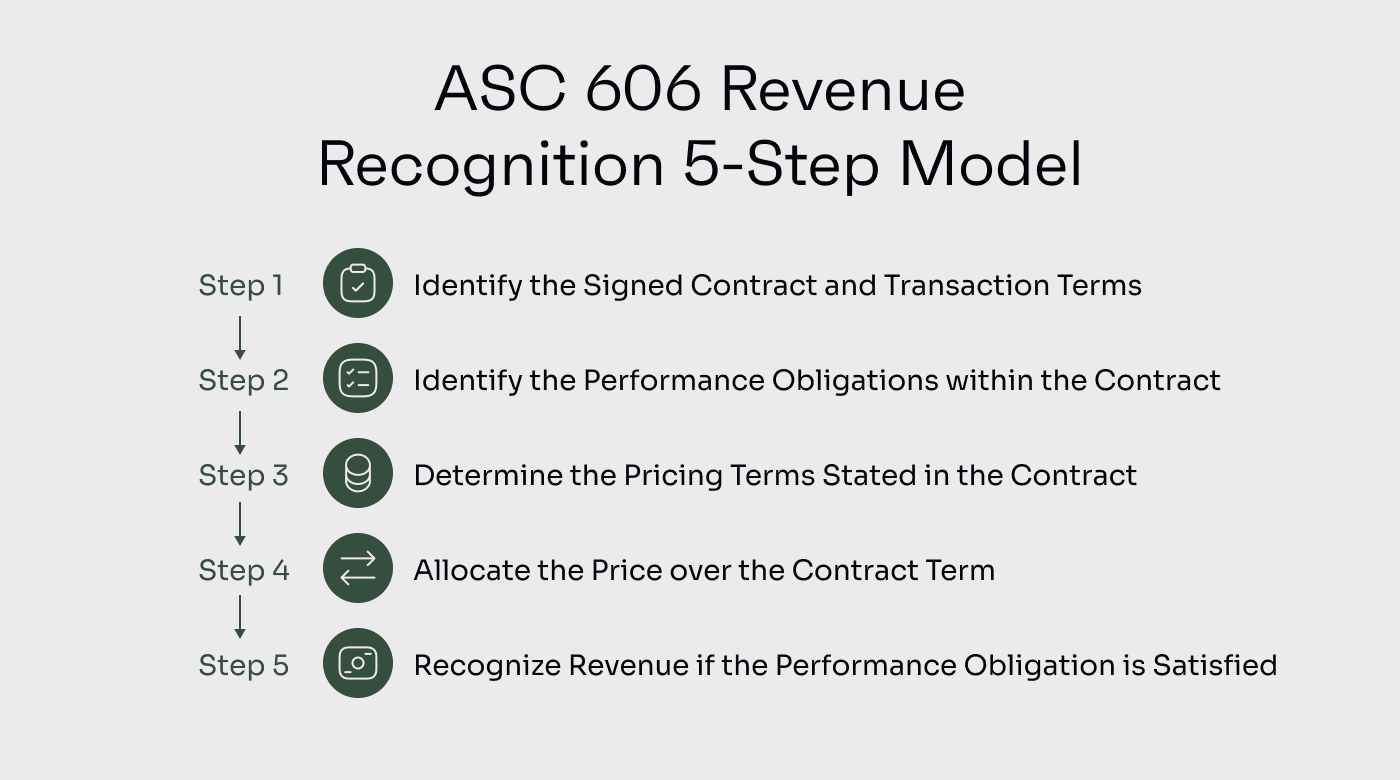
Låt oss gå igenom varje steg i ASC 606-modellen och undersöka hur den förhåller sig till olika branscher, med fokus på programvaru- och SaaS-företag.
Steg 1: Identifiera avtalet eller avtalen med kunderna
I detta inledande steg måste företagen fastställa om det finns ett giltigt avtal med deras kunder. Detta gäller alla branscher, inklusive programvaru- och SaaS-företag.
Ett SaaS-företag kan till exempel ingå ett avtal med en kund om att ge tillgång till sin molnbaserade programvaruplattform under en viss period. Avtalet måste uppfylla särskilda kriterier, till exempel att ha kommersiell substans och en tydlig identifiering av båda parternas rättigheter och skyldigheter.
Steg 2: Identifiera prestationsförpliktelserna
Programvaru- och SaaS-företag erbjuder ofta flera tjänster eller funktioner som paketeras tillsammans. Det är avgörande att identifiera de distinkta varor eller tjänster som utlovats till kunden (prestationsförpliktelser) inom avtalet.
I detta avseende kan ett programvaruföretag tillhandahålla en programvarulicens, underhåll och supporttjänster. Var och en av dessa förpliktelser måste bedömas separat för att fastställa lämplig behandling av intäktsredovisningen.
Steg 3: Fastställ transaktionspriset
Inom programvaru- och SaaS-branscherna kan prismodellerna variera, exempelvis genom engångsavgifter för licenser eller återkommande abonnemangsavgifter.
Utöver dessa måste du beakta andra totala faktorer som rörlig ersättning, rabatter och återbetalningar för att fastställa det lämpliga transaktionspriset.
Steg 4: Allokera transaktionspriset till prestationsåtaganden
Programvaru- och SaaS-företag har ofta flera delar inom ett avtal.
Denna allokering säkerställer att intäkter redovisas på lämpligt sätt baserat på de relativa fristående försäljningspriserna för de olika delarna. Om det fristående försäljningspriset inte kan observeras direkt kan du använda uppskattningstekniker för att fastställa ett rimligt värde.
Steg 5: Redovisa intäkter när prestationsåtaganden är uppfyllda
Inom programvaru- och SaaS-branscherna är intäktsredovisningen vanligtvis kopplad till leveransen av tjänster eller tillgången till programvaran.
För ett SaaS-företag som erbjuder ett projekthanteringsverktyg med månadsabonnemang måste du, för att redovisa intäkter, spåra när varje prestationsåtagande är uppfyllt.
Anta att en kund den 1 februari köpte ett månadsabonnemang till kampanjpriset 150 $ för nya kunder. Den 1 mars förnyade kunden sedan sitt abonnemang till det ordinarie månadspriset 200 $.
Anta att följande hade inträffat senast den 5 mars:
| Kriterium | 150 $ avtal från 1 februari | 200 $ avtal från 1 mars |
|---|---|---|
| KriteriumHar tjänstens risker och förmåner överförts till kunden? | 150 $ avtal från 1 februari✔ | 200 $ avtal från 1 mars |
| KriteriumHar säljaren avstått från kontrollen över tjänsten? | 150 $ avtal från 1 februari✔ | 200 $ avtal från 1 mars |
| KriteriumÄr betalningen rimligen säkerställd? | 150 $ avtal från 1 februari✔ | 200 $ avtal från 1 mars✔ |
| KriteriumKan intäkten rimligen mätas? | 150 $ avtal från 1 februari✔ | 200 $ avtal från 1 mars |
| KriteriumKan kostnaden för att tillhandahålla tjänsten rimligen uppskattas? | 150 $ avtal från 1 februari✔ | 200 $ avtal från 1 mars |
Eftersom ditt företag endast har uppfyllt sina prestationsåtaganden för februariavtalet per den 5 mars kan endast 150 $ redovisas som intäkt.
För mer ingående scenarier och tillämpningsvägledning om intäktsredovisning har KPMG nyligen publicerat en utmärkt guide för programvaru- och SaaS-företag.
Have an account? Log In
Utmaningar vid implementeringen av ASC 606
Implementeringen av den nya standarden för intäktsredovisning kan innebära utmaningar för många företag, särskilt företag med kundavtal som omfattar komplexa eller kombinerade tjänster.
I det här avsnittet går jag igenom några av de vanligaste utmaningarna som företag i olika branscher ställs inför när de implementerar ASC 606, och därefter tar jag upp specifika frågor för SaaS.
Identifiera prestationsåtaganden
Utmaningen med att identifiera prestationsåtaganden inom ett avtal uppstår när man ska fastställa vilka varor eller tjänster som är distinkta och bör behandlas som separata åtaganden.
Ett telekommunikationsföretag som erbjuder paketerade tjänster som röstsamtal, dataabonnemang och meddelandetjänster kan ha svårt att bedöma om dessa tjänster ska behandlas som separata prestationsåtaganden eller paketeras tillsammans. Denna bedömning har en betydande inverkan på intäktsredovisningen och allokeringen av transaktionspriset.
Fastställa transaktionspriset
Att fastställa transaktionspriset kan också innebära utmaningar, särskilt i branscher där prisstrukturerna är komplexa eller varierande. Ta flygbranschen som exempel. Flygbolag säljer ofta biljetter tillsammans med ytterligare tjänster, såsom bagageavgifter, måltider ombord eller prioriterad ombordstigning.
Att fördela transaktionspriset mellan biljetten och dessa tilläggstjänster kräver noggranna överväganden. Företagen måste fastställa de fristående försäljningspriserna för varje komponent och fördela transaktionspriset i enlighet med detta för att redovisa intäkter korrekt.
Redovisa intäkter över tid eller vid en viss tidpunkt
ASC 606 innehåller riktlinjer för att redovisa intäkter antingen över tid eller vid en viss tidpunkt, beroende på när kontrollen överförs till kunden. Detta kan innebära utmaningar för företag, särskilt i branscher där leveransen eller överföringen av kontroll kanske inte överensstämmer med de avtalsenliga betalningsvillkoren.
Låt oss ta ett scenario som rör redovisningen i ett byggföretag. Byggföretag arbetar ofta med långsiktiga projekt som omfattar flera milstolpar. Att avgöra om intäkter ska redovisas över tid eller vid specifika milstolpar kräver en noggrann utvärdering av avtalsvillkoren, framstegen mot färdigställandet och överföringen av kontroll.
Påverkan av avtalsändringar på intäktsredovisningen
Avtalsändringar, såsom förändringar av omfattning, prissättning eller löptid, kan innebära utmaningar för intäktsredovisningen enligt ASC 606.
Företag måste bedöma hur dessa ändringar påverkar de befintliga prestationsåtagandena och avgöra om de utgör separata avtal eller ändringar av det ursprungliga avtalet. Sådana ändringar kan påverka tidpunkten för och omfattningen av intäktsredovisningen och kräver en noggrann utvärdering för att säkerställa efterlevnad.
Specifika utmaningar som SaaS- och mjukvaruföretag möter med ASC 606
SaaS- och mjukvaruföretag stöter ofta på unika komplexiteter när de implementerar ASC 606, jämfört med de problem som företag som säljer fysiska varor möter. Låt oss gå igenom några av dessa utmaningar och undersöka hur de påverkar intäktsredovisningen.
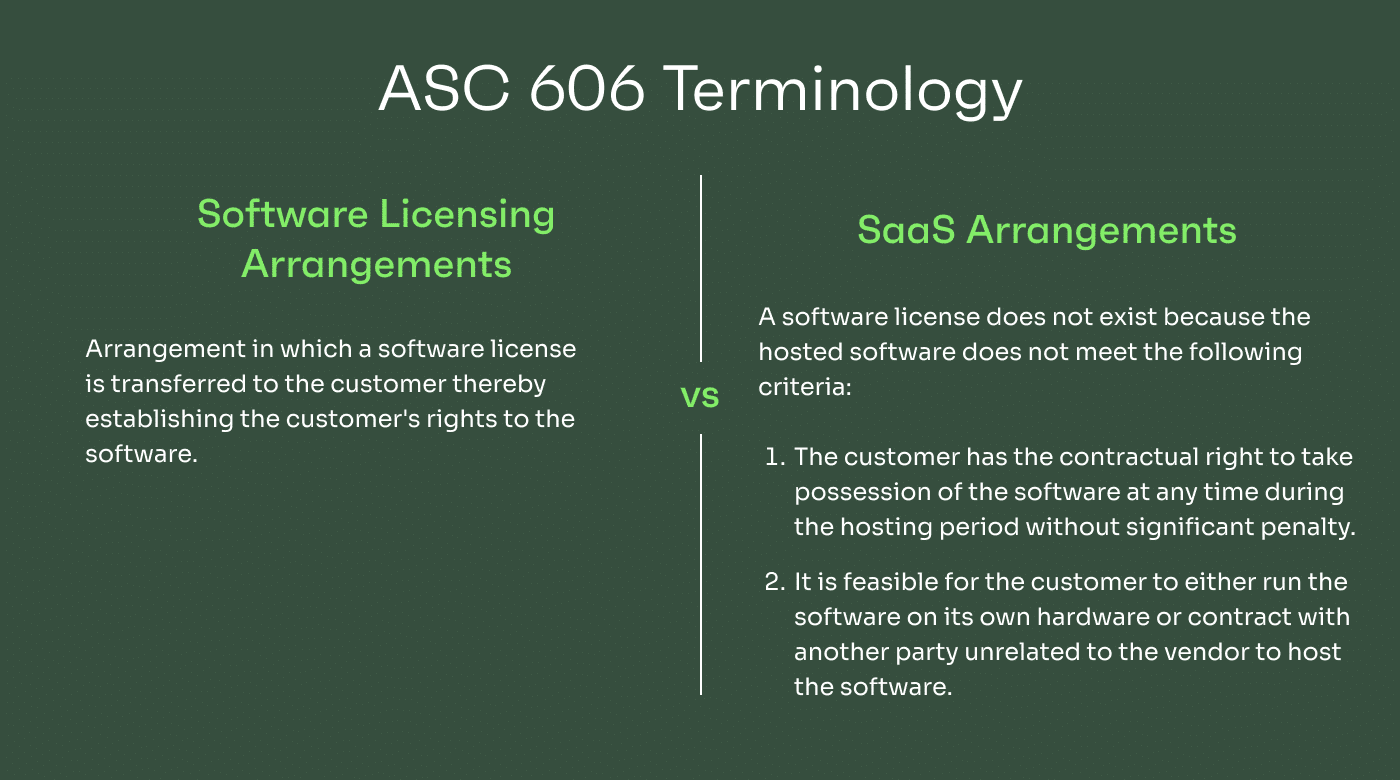
Terminologi enligt ASC 606: Programvarulicensarrangemang jämfört med SaaS-arrangemang
En av de viktigaste utmaningarna för SaaS- och mjukvaruföretag är att förstå den terminologi som används i ASC 606. ASC 606 skiljer mellan programvarulicensarrangemang och SaaS-arrangemang, där vart och ett har sina egna riktlinjer för intäktsredovisning.
Det är avgörande att skilja mellan de två eftersom det avgör hur intäkter ska redovisas. Programvarulicensarrangemang innebär vanligtvis att en licens överförs till kunden, medan SaaS-arrangemang fokuserar på att tillhandahålla löpande tjänster. Företag måste klassificera sina arrangemang korrekt för att säkerställa en korrekt intäktsredovisning.
Hantering av intäktsredovisning för återkommande abonnemangsmodeller, programvarulicensiering och SaaS-arrangemang
SaaS-företag arbetar ofta med återkommande intäktsmodeller, där kunder betalar en abonnemangsavgift för löpande tillgång till deras tjänster.
Utmaningen uppstår när man ska fastställa lämplig tidpunkt och metod för att redovisa intäkter från dessa återkommande abonnemangsmodeller. Enligt ASC 606 måste intäkter redovisas över tid när kunden får tillgång till och drar nytta av tjänsterna.
Identifiering av distinkta delar och prestationsåtaganden i avtal
ASC 606 kräver att företag identifierar ett avtals distinkta delar och fördelar transaktionspriset på var och en av dem baserat på fristående försäljningspriser. Detta kan vara utmanande för SaaS- och mjukvaruföretag på grund av komplexiteten i deras erbjudanden och paketerade lösningar.
Anta att ett mjukvaruföretag erbjuder ett paket som omfattar programvarulicenser, utbildningstjänster och löpande teknisk support. Företaget måste noggrant identifiera varje distinkt del och fördela transaktionspriset baserat på de fristående försäljningspriserna. Om dessa delar inte har fristående försäljningspriser måste de uppskattas. Detta kräver noggrant övervägande av marknadspriser, kundpreferenser och andra faktorer för att korrekt fastställa värdet av varje komponent.
Redovisning av intäkter över tid för långsiktiga avtal eller löpande tjänster
SaaS- och mjukvaruföretag ingår ofta långsiktiga avtal eller tillhandahåller löpande tjänster till kunder. ASC 606 kräver att du redovisar intäkter över tid när kontrollen över varor eller tjänster överförs till kunden. Det blir avgörande att fastställa lämplig metod för att mäta framsteg och fördela intäkter över tid.
Föreställ dig till exempel ett mjukvaruföretag som under en tvåårsperiod erbjuder omfattande implementerings- och supporttjänster för ett system för företagsresursplanering (ERP). Företaget måste fastställa en tillförlitlig metod för att mäta framstegen i implementeringsprojektet och fördela intäkterna därefter under hela avtalets löptid.
Hantering av komplexiteten i intäktsredovisningen för nivåbaserad prissättning och användningsbaserade modeller
SaaS- och mjukvaruföretag använder ofta nivåbaserade prismodeller eller användningsbaserad prissättning, där de avgifter som debiteras kunderna varierar beroende på faktorer som användningsnivåer, antal användare eller ytterligare funktioner. Dessa komplexiteter kan göra det svårt att fastställa transaktionspriset korrekt och fördela intäkterna på motsvarande sätt.
Praktiska strategier för en framgångsrik implementering av ASC 606
Nu till kärnan i frågan: Hur kan du positionera ditt företag för att framgångsrikt implementera ASC 606? Vilka strategier kan du använda för att säkerställa en smidig övergång och ett effektivt införande av den nya standarden? Låt oss utforska praktiska tillvägagångssätt som kan hjälpa dig att tryggt navigera genom processen och uppnå en framgångsrik implementering.
Främja tvärfunktionellt samarbete
Implementering av ASC 606 kräver samarbete mellan avdelningar inom organisationen, inklusive försäljnings-, juridik-, drift- och ekonomiteam. Att främja tvärfunktionellt samarbete kan minska problem under implementeringen och förkorta tiden fram till lansering.
Införa system för avtalshantering
Programvara för avtalshantering och ERP-system kan bidra till att automatisera avtalsgranskningar, identifiera viktiga villkor och bestämmelser samt generera rapporter för intäktsredovisning.
Förbättra datainsamling och analys
Implementering av ASC 606 kräver robusta funktioner för datainsamling och analys. Säkerställ att företaget har tillgång till korrekta och tillförlitliga uppgifter om avtal, prissättning, prestationsåtaganden och kundinformation.
Genomföra regelbunden utbildning och kompetensutveckling
Främja en kultur av kontinuerligt lärande och medvetenhet kring ASC 606 inom ekonomiavdelningen genom att erbjuda regelbunden utbildning och kompetensutveckling för medarbetare som deltar i intäktsredovisningsprocessen.
Utbildningen kan omfatta de viktigaste bestämmelserna i ASC 606 samt ge praktiska exempel och vägledning om hur standarden tillämpas i specifika situationer.
Anlita externa experter för vägledning
Överväg att anlita externa experter, exempelvis konsulter eller revisorer med expertis inom ASC 606, för att få vägledning och stöd under hela implementeringsprocessen.
Dessa yrkespersoner kan bidra med insikter om bästa praxis i branschen, hjälpa till att tolka komplexa bestämmelser och bistå med att utveckla implementeringsstrategier som är anpassade till företagets specifika behov.
Överväganden kring efterlevnad av ASC 606 och revision
Det är avgörande att förstå de viktigaste aspekterna när det gäller interna kontroller, revisionsspår, upplysningar och samarbetet med revisorer. Detta är de viktigaste delarna:
Interna kontroller och dokumentationskrav
Implementering av robusta interna kontroller är avgörande för efterlevnaden av ASC 606. Se det som att lägga en stabil grund för att säkerställa korrekt intäktsredovisning.
Interna kontroller bidrar till att säkerställa att intäktsredovisningsprocesserna genomförs korrekt och att den finansiella informationen är tillförlitlig. Det innebär att utforma och implementera rutiner för att övervaka när avtal ingås, prestationsåtaganden, fördelning av transaktionspriset och intäktsredovisning.
När du dokumenterar och bevarar uppgifter om avtalsvillkor, prestationsåtaganden, transaktionspriser och fördelningen av intäkter säkerställer du bevis på intäktsredovisningen – vilket kan underlätta revisioner och ge intressenter ökad transparens. När detta är på plats kan du lägga in dina kontroller i den programvara för revisionshantering du föredrar och låta den hantera klassificeringen av dina transaktioner åt dig.
Revisionsspår och bevis på intäktsredovisning
Ett revisionsspår är en kronologisk redogörelse som följer flödet av transaktioner relaterade till intäktsredovisning. Ditt företag kan upprätthålla ett revisionsspår som omfattar detaljer om kundavtal, faktureringsunderlag, bevis på kunders användning av eller åtkomst till tjänster samt beräkningar av intäktsredovisningen över tid.
Ett tydligt revisionsspår dokumenterar också viktiga milstolpar och bevis som stöder intäktsredovisningen. Detta kan omfatta undertecknade avtal, leveransbekräftelser, kundens godkännandedokument eller annan dokumentation som återspeglar överföringen av kontroll.
Detta spår ger en heltäckande översikt över intäktsredovisningen, stöder företagets påståenden under revisionsprocessen och validerar riktigheten och lämpligheten i företagets metoder för intäktsredovisning.
Granskning av upplysningar och finansiella rapporter
Föreställ dig att du upprättar företagets finansiella rapporter och upplysningar i enlighet med ASC 606. Det handlar inte bara om att bearbeta siffror, utan också om att säkerställa att informationen är transparent och informativ för intressenterna.
Mot bakgrund av detta kan ditt företag behöva lämna upplysningar om betydande bedömningar som gjorts vid fördelningen av transaktionspriser, prestationsåtagandenas art och tidpunkt samt förändringar i avtalsbalanser. Fotnoterna till de finansiella rapporterna bör innehålla meningsfulla och detaljerade upplysningar om tillämpade principer och uppskattningar för intäktsredovisning.
Denna grad av transparens ökar förståelsen för metoderna för intäktsredovisning, förbättrar jämförbarheten mellan företag och bekräftar de finansiella rapporternas trovärdighet.
Samarbete med externa rådgivare och konsulter
Företag kan säkerställa att deras processer för intäktsredovisning överensstämmer med kraven i ASC 606 genom att samarbeta nära med externa rådgivare och konsulter. De kan ge vägledning om interna kontroller och dokumentationsstandarder samt hjälpa till att identifiera potentiella problem eller förbättringsområden.
Se till att tidigt söka råd från externa experter för att få ta del av deras insikter och expertis. Du bör inte anlita samma revisionsbyrå som utför revisionen av dina finansiella rapporter, eftersom det skulle innebära att de måste granska sitt eget arbete.
Det är viktigt att en extern konsult eller rådgivare förstår företagets affärsmodell, intäktsströmmar, branschspecifika nyanser och ASC 606:s påverkan på den finansiella rapporteringen, så att de kan ge dig relevanta insikter.
Vikten av automatisering och teknik för efterlevnad av ASC 606
Manuella processer och kalkylblad har länge varit det traditionella sättet att hantera intäktsredovisning, men detta kan vara en krävande uppgift för företag, särskilt inom den dynamiska och snabbföränderliga programvarubranschen.
Det är här automatisering och teknik spelar en avgörande roll. Genom att använda programvarulösningar kan företag effektivisera sina processer för intäktsredovisning och därmed förbättra sin efterlevnad av ASC 606 – samtidigt som de förbättrar datahanteringen och rapporteringseffektiviteten samt minskar risken för fel och bristande efterlevnad.
Användning av programvarulösningar för intäktsredovisning
Föreställ dig ett programvaruföretag som hanterar ett stort antal kundavtal, där varje avtal innehåller flera prestationsåtaganden och komplexa faktureringsarrangemang. Manuella beräkningar och manuell uppföljning blir tidskrävande och felbenägna.
Företag kan automatisera de komplexa processer som ingår i efterlevnaden av ASC 606 genom att implementera specialiserad programvara för intäktsredovisning. Dessa lösningar automatiserar processen och kan korrekt identifiera prestationsåtaganden, fördela transaktionspriser samt hantera paketarrangemang och avtalsändringar. Därmed minskar det manuella arbetet och noggrannheten säkerställs.
Förbättrad datahantering och rapporteringseffektivitet
Programvarubranschen bygger på datadrivna insikter, vilket gör effektiv datahantering avgörande för framgång.
Programvarulösningar kan centralisera och organisera avtalsdata så att den blir lättillgänglig för revisorer och intressenter. Med hjälp av teknik kan företag integrera data från olika system och automatisera konsolideringen av data, vilket säkerställer en enda tillförlitlig informationskälla. Detta effektiviserar rapporteringsprocesserna, minskar risken för fel och ger en helhetsbild av intäkterna i hela organisationen.
Realtidsövervakning och analys för intäktsinsikter
Programvarubranschen utvecklas i blixtsnabb takt, och förseningar i intäktsredovisningen är inte ett alternativ. Automatisering möjliggör realtidsövervakning av intäktsströmmar, vilket ger företag omedelbar insyn i sina finansiella resultat.
Avancerade verktyg för dataanalys kan ge värdefulla intäktsinsikter, såsom intäktstrender, lönsamhet i avtal och kundbeteende. Med denna information kan programvaruföretag fatta datadrivna beslut, identifiera tillväxtmöjligheter och proaktivt hantera potentiella problem.
Minska risker och förbättra efterlevnadskontroller
Bristande efterlevnad av ASC 606 kan leda till allvarliga konsekvenser, inklusive skadat anseende och juridiskt ansvar. Programvarulösningar kan införa robusta efterlevnadskontroller, flagga potentiella avvikelser och säkerställa att standarden följs.
Automatiserade interna kontroller kan identifiera oegentligheter och minimera risken för intäktsläckage eller felaktig rapportering. Genom att minska riskerna kan programvaruföretag tryggt navigera i komplexiteten kring efterlevnad av ASC 606 och fokusera på att driva innovation och tillväxt.
Att tillämpa ASC 606 för intäktsredovisning
ASC 606 har stor betydelse för finansiell rapportering. Genom att följa femstegsmodellen kan företag mer exakt identifiera prestationsåtaganden i sina avtal med kunder och redovisa intäkter på rätt sätt.
Även om implementeringen av ASC 606 kan innebära utmaningar kan praktiska strategier som samarbete, avtalshanteringssystem, dataanalys och användning av automatisering vara till hjälp.
Prenumerera på The CFO Clubs nyhetsbrev för veckovisa artiklar, poddar, branschinsikter och oumbärliga resurser för ekonomichefer.