


Känns företagsbudgeten mer som ett nyårslöfte – satt med de bästa avsikter, men bortglömt efter några veckor? Den här guiden hjälper dig att skapa en företagsbudget som håller (till skillnad från mina ambitioner att planera måltider för 2025)...
Grunderna i företagsbudgetering
En företagsbudget är en plan för företagets intäkter och utgifter. På intäktssidan ingår din bästa uppskattning av bruttointäkterna (hur mycket pengar som kommer in). På kostnadssidan ingår fasta kostnader, rörliga kostnader, kapitalkostnader och icke-operativa kostnader (alla ställen där företaget spenderar pengar).
Större organisationer använder programvara för budgetering och prognoser för att skapa och underhålla budgetar, under överinseende av ekonomichefen. På mindre företag kan budgeteringen hanteras av ägaren och/eller redovisningsekonomen.
Om du inte tycker att det är så viktigt att ta budgeten på allvar, tänk på det här:
- ½ av alla småföretag misslyckas med att skapa en övergripande verksamhetsbudget
- ½ av alla småföretag går i konkurs inom de första 2 åren
Jag låter dig avgöra om de sakerna hänger ihop…
Budgeteringens 5 främsta fördelar
Visst, budgetering hjälper dig att planera för utgifter, förändringar i intäkterna och mycket mer. Men bortom det uppenbara, vilka är de viktigaste fördelarna med budgetering för företagare?
1 – Proaktiv bemanning
Bemanning är en av de största stressfaktorerna för småföretagare. Jag tänker tillbaka på min egen erfarenhet av att driva företag och på hur dålig jag brukade vara på att förutse när vi skulle behöva ta in ytterligare hjälp.
Det ledde till att jag och mina tidiga medarbetare blev överbelastade, och sedan, på grund av en överkorrigering, fick vi en grupp nyanställda som inte hade tillräckligt att göra när det blev lugnare.
Det var tufft och gjorde att jag förlorade mycket goodwill hos några fantastiska medarbetare. Lär dig av mina misstag och börja budgetera i god tid.
2 – Förberedelse för finansiering
Alla traditionella banklån kräver en detaljerad affärsplan, komplett med en väl genomtänkt budget.
Även om investerare kanske är lite mer eftergivliga, är chansen stor att de vill se en omfattande verksamhetsbudget och en lönsamhetsprognos innan de lämnar över sina pengar.
3 – Lägre finansieringskostnader
Om du har budgeterat effektivt kan du också avgöra vilken typ av finansiering som sparar mest pengar.
Anta till exempel att några betydande oväntade kostnader dyker upp. Du kan utnyttja din kreditlina, använda ett kreditkort eller kanske till och med använda fakturabelåning. Du kontrollerar budgeten och inser att du med 90 procents säkerhet förväntar dig ett inflöde av pengar nästa månad – vilket innebär att du bara behöver en kortsiktig finansieringskälla.
I det här fallet kan du förmodligen använda ett kreditkort i stället för att ta ett lån och utnyttja den räntefria perioden för att slippa betala ränta i allt från 21–50+ dagar (beroende på när under faktureringsperioden du gjorde köpet).
4 – Mindre stress
Att driva företag kan vara stressande. Så stressande att en enkät från Xero visade att småföretagare hade lägre poäng för ”välbefinnande” än befolkningen i stort.
Det är tråkigt att se… och är en del av anledningen till att jag skriver den här typen av innehåll.
Budgetering kan minska din stress som företagare och verksamhetsansvarig genom att hjälpa dig att vara bättre förberedd på förändringar i verksamheten. Jag vet att du redan har mindre tid än du skulle vilja ha, men genom att sätta dig ner och ta fram en budget kan du känna dig lugnare och undvika att behöva backa tillbaka.
5 – Mer välgrundade beslut
Den genomsnittliga småföretagaren fattar över 6 miljoner beslut per år… Okej, kanske inte faktiskt, men det är en mängd saker att besluta om, vilket snabbt leder till beslutsutmattning.
Din budget kan automatisera vissa grundläggande ekonomiska beslut – till exempel hur mycket du ska avsätta för nästa lönekörning eller om du kan satsa på en ny möjlighet det här kvartalet.
Bästa praxis för företagsbudgetering
En bra företagsbudget bör vara så korrekt och heltäckande som möjligt. Använd dessa bästa metoder för att säkerställa att du träffar rätt – och undviker vanliga budgeteringsmisstag.
Have an account? Log In
Skapa en buffert
Budgetar använder dina bästa uppskattningar (gissningar i vissa fall) för att prognostisera siffror. Det är en bra idé att bygga in en marginal på ett av två sätt.
1. Överskatta rörliga kostnader
Det första är att helt enkelt anta att dina rörliga kostnader kommer att bli något högre (5–10 %) än dina prognoser och bygga in det i budgeten.
2. Lägg in en kontantbuffert
Alternativet är att helt enkelt ha en kontantbuffert som en budgetpost (och ett faktiskt konto med likvida medel någonstans) för att täcka oväntade kostnader eller intäktsbortfall. Jag föredrar den här metoden och har därför inkluderat den i min steg-för-steg-process längre fram i den här artikeln.
Använd rätt verktyg
Ett Excel-kalkylblad är ett säkert kort när du ska skapa din första budget, men det finns bättre alternativ.
De flesta bokföringsprogram har någon form av budgetfunktioner om du inte är redo att börja använda särskilda prognosprogram ännu.
Ta hjälp av experterna
Om du lägger ut bokföringen på entreprenad och andra ekonomirelaterade uppgifter kan det vara klokt att ta hjälp av experter för att sammanställa företagets budget.
Om du har någon form av intern bokföringsavdelning bör de definitivt vara involverade här. De har utbildats inom just den här typen av arbete, så det bästa du kan göra är att lita på dem och ta in dem i processen.
Lär dig och anpassa dig
Din första företagsbudget kanske inte är helt träffsäker, och det är okej.
Genom att i efterhand jämföra budgeten med de faktiska ekonomiska resultaten kan du dra slutsatser som hjälper dig att förbättra framtida budgetcykler. Det här är också ett bra tillfälle att fräscha upp dina kunskaper i ekonomisk prognostisering, lära dig bokföringens gyllene regler eller läsa några bokföringsböcker för nybörjare.
4 vanliga budgeteringsmetoder
Det finns mer än ett sätt att budgetera – här är en översikt över de bästa ramverken för företagsbudgetering.
Nollbaserad budgetering
Vid nollbaserad budgetering blir dina totala intäkter minus totala kostnader/avsatta besparingar (du gissade det!) noll.
Innebär det att du inte går med vinst? Nej, det betyder bara att du ger varje dollar en specifik uppgift. En nollbaserad budget kan innehålla budgetposter för ”ägaruttag”, ”reserv för sämre tider” eller ”kontorets julfest”. Tanken är att fördela varje dollar till ett specifikt ändamål.
I ett företagssammanhang börjar dessa budgetar också från noll – vilket innebär att du börjar från grunden och att du eller avdelningscheferna måste motivera varje kostnad, även om den återkommer. De flesta nystartade organisationer använder den här metoden.
Inkrementell budgetering
Inkrementell budgetering utgår från tidigare års ekonomiska resultat och lägger sedan till eller drar ifrån efter behov för att nå innevarande års budget.
Om du till exempel tar fram en budget för 2025 använder du de faktiska uppgifterna för intäkter och kostnader från 2024. Därefter lägger du till stegvisa förändringar – en prognostiserad intäktsökning här, en borttagen kostnad där – för att nå din nya budget.
Aktivitetsbaserad budgetering
Aktivitetsbaserad budgetering analyserar alla verksamhetsaktiviteter som medför ekonomiska kostnader genom att registrera och undersöka varje kostnad rad för rad.
Det är en mer rigorös process än andra metoder för företagsbudgetering, men den kan vara meningsfull i situationer där ett företag vill minska kostnaderna kraftigt eller upptäcka ineffektivitet i sina utgifter.
Deltagande budgetering
Deltagande budgetering innebär att fler personer än bara du och din bokförare bidrar, till exempel chefer på lägre nivåer och avdelningschefer.
Det ger olika intressenter större ägarskap i budgetprocessen, samtidigt som det slutliga godkännandet fortfarande lämnas till ledningen.
Om du har ett team som har funnits ett tag brukar den här metoden ge goda resultat, trots att den tar lite mer tid.
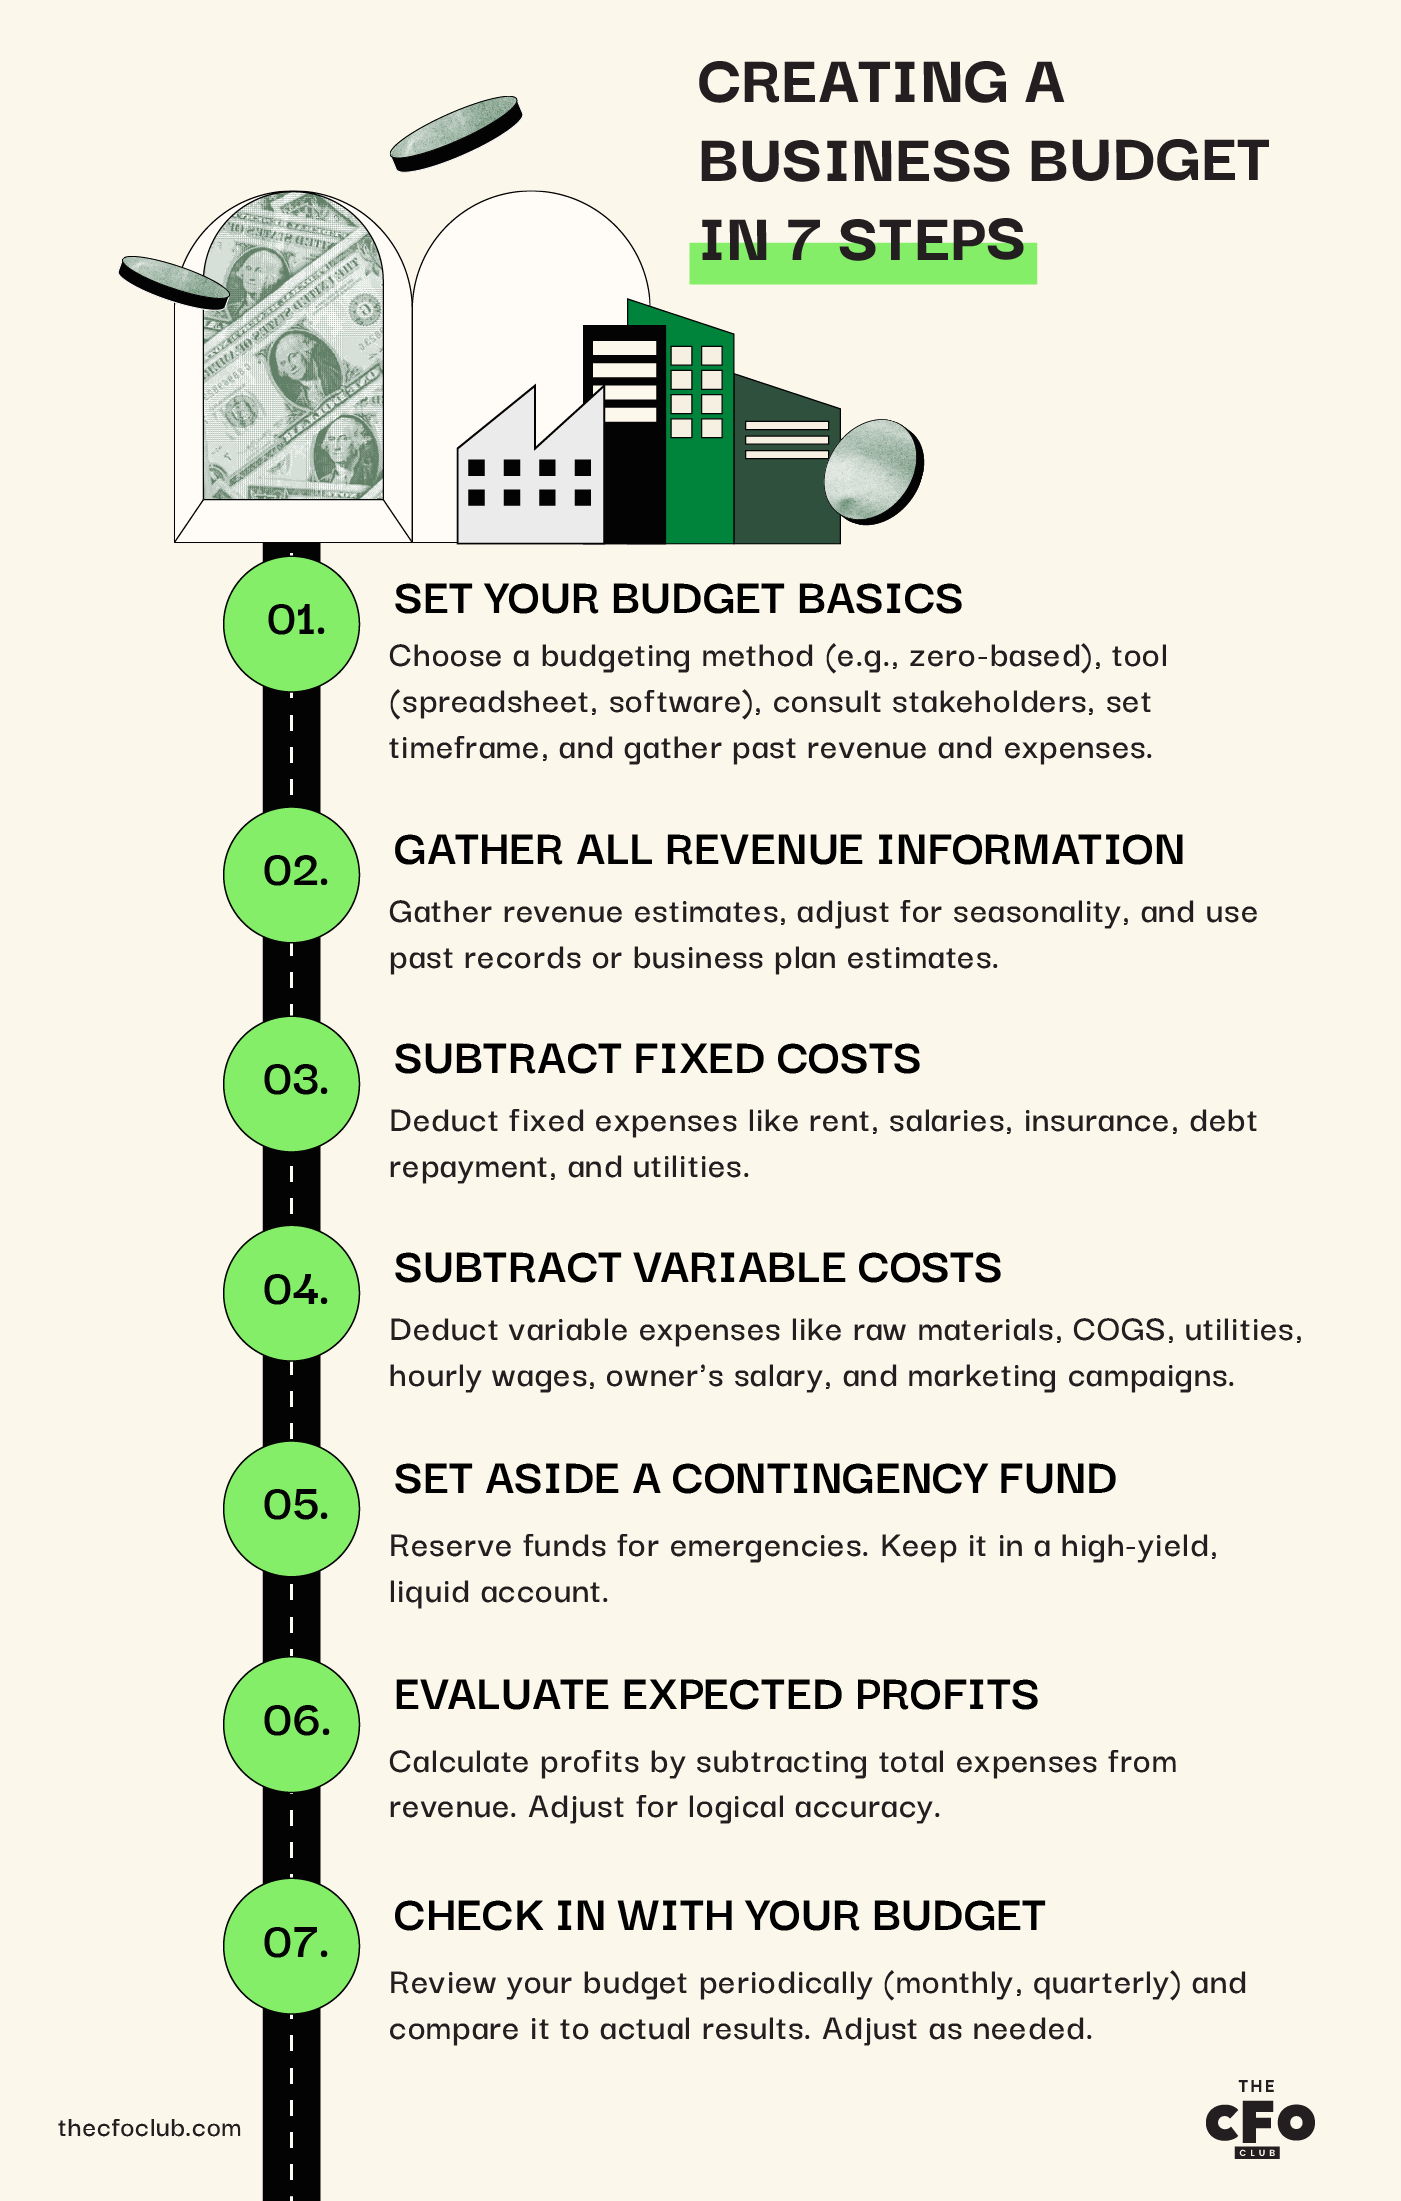
Skapa en företagsbudget i 7 steg
Här är en praktisk plan för att skapa din företagsbudget från grunden.
1. Fastställ grunderna för din budget
Innan du börjar bör du se till att:
- Välja den budgetmetod du vill använda; som jag nämnde kommer jag att gå igenom en nollbaserad budgetmetod
- Välja ett budgetverktyg, oavsett om det är ett kalkylblad, ett programverktyg eller penna och papper (om du vill göra teknikvana personer som jag galna)
- Rådgöra med relevanta intressenter (din revisor, avdelningschefer och så vidare)
- Välja tidsperiod för din budgetplanering (kvartalsvis, årligen och så vidare)
- Samla in tidigare års bokföring för både intäkter och kostnader
När du har gjort detta är du redo att skapa din budget.
2. Samla in all information om intäkter
Din budget bör börja med en uppskattning av intäkterna från alla källor som du rimligen kan förutse under den period som budgeten gäller (kvartal eller räkenskapsår). Detta är de totala intäkterna som företaget genererar från alla källor, före utgifter.
Ett klokt råd
Det här är inte rätt tid att vara optimistisk när det gäller att skaffa nya kunder. Jag kan inte ens räkna hur många gånger muntliga åtaganden har fallit igenom för mig.
Ett klokt råd: Det här är inte rätt tid att vara optimistisk när det gäller att skaffa nya kunder. Jag kan inte ens räkna hur många gånger muntliga åtaganden har fallit igenom för mig.
För ett etablerat företag kan du hänvisa till intäkter från dina befintliga uppgifter. För ett nystartat företag kan du hänvisa till uppskattningar från din affärsplan eller jämförbara företag i branschen … men du bör återkomma till detta ofta för att se hur du ligger till i förhållande till planen.
Se till att justera för eventuell säsongsvariation i företaget. Om du till exempel skapar en budget för första kvartalet 2025 kan det vara mer relevant att använda uppgifter från första kvartalet 2024 än genomsnittliga intäktsuppgifter för hela räkenskapsåret.
3. Dra av fasta kostnader
Fasta kostnader är utgifter som förblir desamma oavsett hur stora intäkter du genererar. Detta omfattar:
- Hyra
- Månadslöner* (*timlöner kan vara en rörlig kostnad, men löner till långvarigt anställda med fast lön betraktas som en fast kostnad)
- Försäkringar
- Amorteringar
- Fasta kostnader för förbrukning och SaaS-verktyg (WiFi, månatliga avgifter för kassasystem, bokföringsprogram och så vidare)
Summera dina faktiska fasta kostnader baserat på uppgifter från tidigare månader. Kom ihåg att inkludera fasta men mindre frekventa utgifter, till exempel en försäkringsräkning som du betalar kvartalsvis eller årliga fastighetsskatter.
När du har samlat ihop allt drar du av dessa fasta kostnader från dina intäkter.
4. Dra av rörliga kostnader
Rörliga kostnader är utgifter som förändras från månad till månad, vanligtvis i takt med att företagets produktion eller resultat varierar. Detta omfattar:
- Råvaror
- Kostnad för sålda varor
- Rörliga kostnader för förbrukning, till exempel el
- Timlöner till anställda
- Din ägarlön eller ditt uttag (om det varierar med vinsten)
- Marknadsföringskampanjer
Rörliga kostnader kan uppskattas med hjälp av formler i din budget (om du använder ett kalkylblad eller ett avancerat budgetverktyg).
Eftersom rörliga kostnader ökar i takt med företagets produktion (det vill säga det totala antalet producerade enheter) kan du använda de totala rörliga kostnaderna för att fastställa en rörlig kostnad per enhet och låta cellerna uppdateras dynamiskt utifrån denna siffra.
5. Avsätt en reservfond
En reservfond är i grunden en krisfond för företaget. Den finns där för att täcka oförutsedda utgifter eller även löpande utgifter om intäkterna skulle bli lägre än prognoserna.
Hur mycket du håller i din reservfond beror på verksamhetens art, hur stabila dina intäkter är och vilka snabba finansieringsalternativ som står till ditt förfogande.
Tänk på att när fonden väl har upprättats behöver du inte upprepa detta steg om du inte tar ut pengar från fonden. Du behöver inte budgetera för en ny buffertfond varje kvartal eller år — du behöver bara se till att du har vissa medel avsatta för detta ändamål.
På samma sätt är buffertfonden inte en ”kostnad” och minskar tekniskt sett inte din lönsamhet, även om jag rekommenderar att du beräknar den i detta skede så att du inte frestas att använda din buffert till något annat.
Vad du ska göra med din buffertfond
Bara för att du inte aktivt använder din nödfond för att utveckla företaget betyder det inte att du bör låta pengarna stå på ett bankkonto utan ränta.
Du bör alltid ha din buffertfond i en mycket likvid tillgång, men du kan lika gärna få lite avkastning — därför kan det vara ett bra alternativ att välja ett företags-sparkonto med hög ränta eller en penningmarknadsfond.
Se bara till att du kan få tillgång till pengarna snabbt, när som helst, utan krångel eller avgifter.
6. Utvärdera förväntad vinst
Nu när du har dina totala uppskattade intäkter och kostnader kan du beräkna din förväntade vinst.
Om siffran är positiv går du med vinst och prognostiserar ett lönsamt år! Om den är negativ går du med förlust. Oroa dig inte — det är ganska vanligt att företag upplever perioder med nettoförluster.
Varför ”gå med vinst”?
Eftersom vi talar om pengar kanske du antar att ”gå med gröna siffror” är mer logiskt, och du skulle ha rätt … om uttrycket hade uppstått nyligen. ”Gå med röda siffror” är en förkortning av ”skriva med rött bläck” och syftar på en tid då företag markerade förluster med penna.
Om det var rött var det dåligt. Om det var svart var det fortfarande bra.
Innan du betraktar denna siffra som lag bör du se till att den framräknade siffran är logisk. Det är ett snabbt sätt att kontrollera ditt arbete och se till att du inte har utelämnat något.
Om du tar ut en rörlig ägarlön kan du också vänta till detta steg med att fastställa beloppet. Se bara till att du inte räknar det två gånger — om du redan har inkluderat en ägarlön i dina rörliga kostnader ska du inte räkna med den igen här.
7. Stäm av mot din budget
Budgetar bör granskas med relevanta intervall, till exempel i slutet av varje månad, kvartal eller räkenskapsår. Om ditt företag befinner sig i ett tidigt skede och/eller växer snabbt bör du göra budgetavstämningar oftare.
Om du skapar en företagsbudget för första gången bör du stämma av den minst en gång per kvartal och jämföra den med dina faktiska intäkter och kostnader. Detta kan också hjälpa dig att göra bättre prognoser: en träffsäker budget = mer träffsäkra prognoser
Om du upptäcker att dina faktiska utfall skiljer sig väsentligt från dina uppskattningar kan det vara dags att ompröva din budget eller använda en annan prognosmodell för att förbättra dina uppskattningar.
5 typer av företagsbudgetar
Nu känner du till grunderna i företagsbudgetering. För en djupare genomgång följer här de olika typer av budgetar som kan vara relevanta för ditt företag.
Huvudbudget
En huvudbudget är en översikt över prognostiserade intäkter och kostnader från alla avdelningar i ett företag — och det är det jag har förberett dig för att skapa i den här artikeln.
På större företag är det vanligt att ha driftsbudgetar för varje avdelning eller projekt samt en huvudbudget som sammanför allt.
Driftsbudget
Driftsbudgetar används för att uppskatta kostnader och intäkter baserat på den specifika verksamhet som avses, därav namnet.
När din organisation är liten och du strävar efter ett centralt mål är driftsbudgeten densamma som huvudbudgeten. När du växer kommer du däremot att upprätta driftsbudgetar för varje specifikt projekt eller varje avdelning som du arbetar med.
Investeringsbudget
En investeringsbudget används för att utvärdera potentiella större investeringar, projekt eller inköp. Ett företag kan till exempel sammanställa en investeringsbudget för att undersöka möjligheten att öppna en andra produktionsanläggning.
Investeringsbudgeten skulle granska de prognostiserade kostnaderna och intäkterna från det specifika potentiella projektet för att bedöma dess lönsamhet och avgöra om det är en bra användning av företagets kapital.
Kassabudget
En kassaflödesbudget är en uppskattning av ett företags kassaflöde under en viss period (som kan vara veckovis, månadsvis, kvartalsvis eller årligen).
Det är en användbar utgångspunkt för kassaflödesanalys och bidrar till att säkerställa att ett företag har tillräckligt med likvida medel för att fortsätta verksamheten.
Arbetskraftsbudget
En arbetskraftsbudget skiljer sig något; det är ett kombinerat verktyg för ekonomi och personalresurser som används för att uppskatta det antal timmar som anställda eller uppdragstagare behöver arbeta för att uppfylla ett beräknat produktionskrav eller nå intäktsmål.
Den kan vara användbar för att uppskatta arbetskraftskostnader, beräkna intäkter (om kunder exempelvis faktureras per timme) och hjälpa HR att fatta mer välgrundade beslut om bemanning.
Bättre budget, bättre verksamhet
Även om en budget bara är en del av din övergripande affärsstrategi är den mycket viktig. Att driva ett företag utan en budget är lite som att baka en kaka utan recept. Visst, det kan fungera – men är du villig att satsa på det? Ta det säkra före det osäkra och baka bättre kakor uppnå bättre affärsresultat med en välstrukturerad företagsbudget.
Redo att utveckla din kompetens som finansledare? Prenumerera på vårt nyhetsbrev för expertråd, guider och insikter från finansledare som formar teknikbranschen.