

Dubbel bokföring: Komplett vägledning + fördelar

Dubbel bokföring låter dig hantera affärstransaktioner korrekt med hjälp av ett system med debet och kredit. Även om de flesta bokföringsprogram (oavsett om de är avsedda för små och medelstora företag eller större företag) kan hjälpa dig att hantera dessa processer, är det fortfarande viktigt att förstå hur dubbel bokföring fungerar.
Oavsett om du fräschar upp dina kunskaper eller lär dig från grunden är jag övertygad om att du kommer att lämna detta med de kunskaper (och eventuellt de verktyg) som krävs för att hantera ekonomiska uppgifter med självförtroende.
Vad är dubbel bokföring?
Dubbel bokföring är ett system där affärstransaktioner krediteras och debiteras mellan två konton — ett ”handlingskonto” och ett ”reaktionskonto”.

Vid varje bokföringspost med dubbel bokföring debiteras ett belopp och måste motsvaras av ett lika stort (och motsatt) kreditbelopp på ett annat konto.
- Debet ökar saldot på tillgångs- och kostnadskonton, samtidigt som saldot på skuld-, intäkts- och konton för eget kapital minskar.
- Kredit har motsatt effekt på vart och ett av dessa konton.
Detta är ett effektivt sätt att upprätthålla kontroller och balans samt tydligt visa hur ekonomiska resurser fördelas i verksamheten.
Du behöver inte bli auktoriserad revisor för att behärska bokföringssystem som detta; bokföringsprogram gör processen enkel.
Enkel bokföring jämfört med dubbel bokföring
Enkel bokföring är det mest grundläggande sättet att dokumentera företagets utgifter. Med denna bokföringsmetod sammanförs inköp och inkomstkällor i en enkel lista, ungefär som i ett checkhäfte.
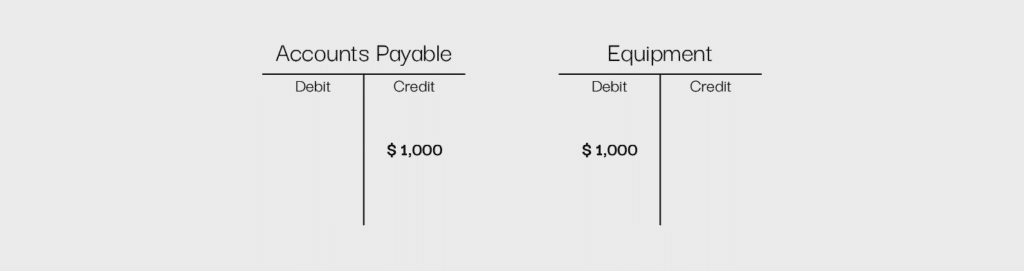
Dubbel bokföring tar däremot hänsyn till båda sidorna av en transaktion — in- och utbetalningarna, så att säga. Om du till exempel köper en ny dator till företaget debiteras ett konto som används för företagsinköp, till exempel ”leverantörsskulder”, medan ett tillgångsrelaterat konto, till exempel ”utrustning”, krediteras. Detta visar att företagets resurser användes för att köpa en tillgång — i det här fallet en dator.
I ett system med enkel bokföring skulle det bara finnas en rad: kostnaden för datorn.

T-konton (T-diagram)
Ett T-konto, även kallat T-diagram, är ett enkelt sätt att visualisera ett bokföringssystem med dubbel bokföring. Ett stort T kan ritas på ett papper, med debet markerat på ena sidan och kredit på den andra.
Debetposter registreras på T:ets vänstra sida och kreditposter på den högra sidan. På så sätt kan alla bokföringsposter tydligt markeras och separeras efter typ.
Med hjälp av exemplet med datorinköpet ovan kan ett T-konto vanligtvis se ut så här:
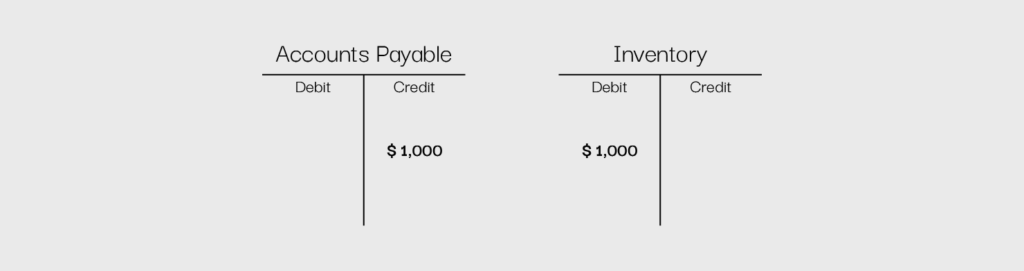
Genom att använda T-konton separeras varje del av en transaktion, vilket skapar en enkel och tydlig visuell representation av utgiften.
Kontotyper
Det finns fem grundläggande kontotyper som ett system med dubbel bokföring kan använda. Dessa konton är tillgångar, skulder, intäkter, kostnader och eget kapital. Var och en har en något annorlunda roll i verksamheten. Genom att använda rätt konton kan bokförare organisera grundläggande bokföringsaktiviteter och få en mer heltäckande överblick över transaktionerna.
Tillgångar
Tillgångskonton representerar de materiella eller immateriella tillgångar som ett företag äger och som förväntas ge företaget framtida fördelar. Det omfattar exempelvis kontanter, utrustning och lager samt goodwill och immateriella rättigheter.
För att återspegla ökningar i tillgångskonton debiterar du dem. Om jag till exempel får in mer kontanter i företaget kommer jag att debitera kontantkontot.
Skulder
Skuldkonton representerar de former av skulder som ett företag har, till exempel uttryckliga skulder genom kortfristiga och långfristiga lån eller underförstådda skulder såsom leverantörsskulder eller förutbetalda intäkter.
För att återspegla ökningar i skuldkonton krediterar du dem. Om jag till exempel tar ett kortfristigt lån kommer jag att kreditera det kortfristiga lånekontot.
Intäkter
Intäktskonton innehåller alla inkomstkällor som ett företag genererar, till exempel ränteintäkter eller produktförsäljning.
För att återspegla ökningar i intäktskonton krediterar du dem. Om jag till exempel får ytterligare intäkter genom en ny försäljning kommer jag att kreditera företagets intäktskonto.
Kostnader
Kostnadskonton omfattar alla kostnader som är förknippade med att driva ett företag, till exempel elräkningar, löner, skatter och hyra.
För att återspegla ökningar i kostnadskonton debiterar du dem. Om jag till exempel betalar mina anställda kommer jag att debitera lönekontot.
Eget kapital
Konton för eget kapital representerar det totala egna kapitalet i ett företag och omfattar konton såsom stamaktier och preferensaktier samt balanserade intäkter — skillnaden mellan pengar som investerats i företaget och eventuell vinst som återstår efter att kostnaderna har beaktats.
Kontona för eget kapital ”balanserade intäkter” eller ”underskott” i en resultaträkning är ett bra sätt att snabbt se hur mycket ett företag har tjänat eller förlorat över tid. Om det finns ett konto för balanserade intäkter har företaget tjänat mer pengar än det har spenderat över tid; om det finns ett underskottskonto gäller det motsatta.
För att återspegla ökningar i konton för eget kapital krediterar du dem. Om jag till exempel säljer nya stamaktier kommer jag att kreditera stamaktiekontot.
Sammanfattning
- För ett tillgångskonto debiterar du för att öka det och krediterar för att minska det
- För ett skuldkonto krediterar du för att öka det och debiterar för att minska det
- För ett intäktskonto krediterar du för att öka det och debiterar för att minska det
- För ett kostnadskonto debiterar du för att öka det och krediterar för att minska det
- För ett konto för eget kapital krediterar du för att öka det och debiterar för att minska det
-

BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Så fungerar dubbel bokföring
Följande steg kan hjälpa dig att framgångsrikt införa ett system med dubbel bokföring i företaget.
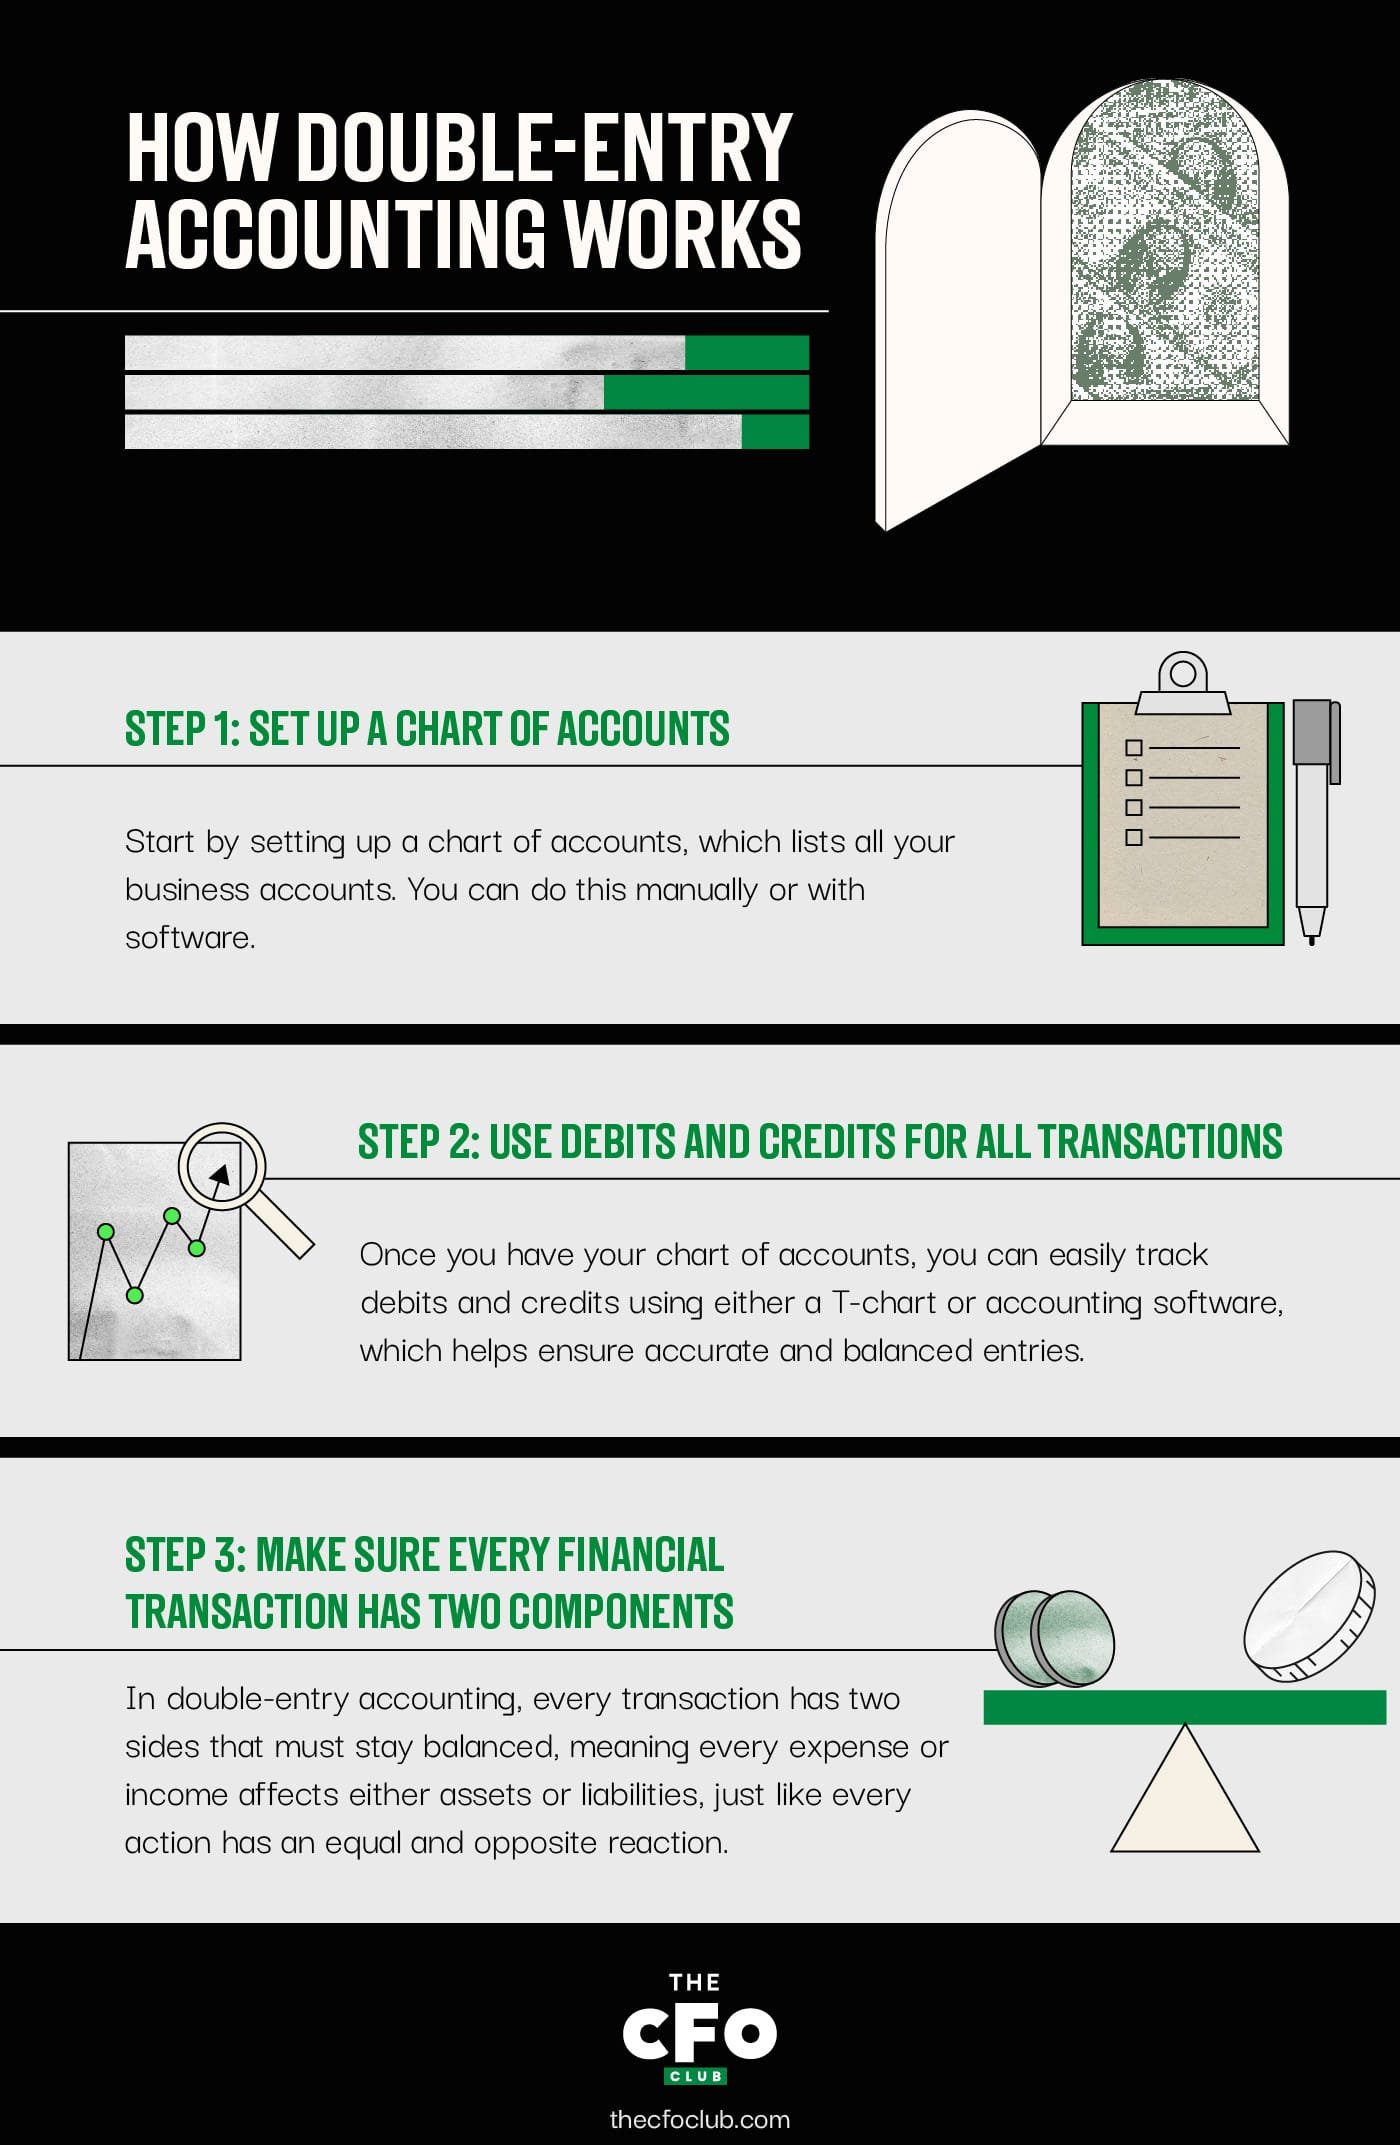
Steg 1: Upprätta en kontoplan
Först behöver du upprätta en kontoplan. Det innebär att skapa en huvudförteckning över alla konton som är relevanta för verksamheten i just ditt företag, med användning av alla ovanstående kontotyper. Om du till exempel äger verksamhetsverktyg, såsom datorer eller servrar, behöver du ett utrustningskonto.
Denna process kan genomföras manuellt genom att steg för steg gå igenom alla delar som håller verksamheten igång, eller så kan den enkelt slutföras med hjälp av programvara.
Det kan vara nödvändigt att skapa nya konton om verksamheten förändras eller om nya intäktskällor eller kostnader blir relevanta. Detta kan vara mer komplicerat att hantera utan bokföringsprogram.
Steg 2: Använd debet och kredit för alla transaktioner
När du har upprättat din kontoplan kan du börja registrera debet- och kreditposter för dina transaktioner.
Här är ett exempel på hur du kan skilja åt vilka konton som debiteras och vilka konton som krediteras när du köper en ny dator med kontanter:
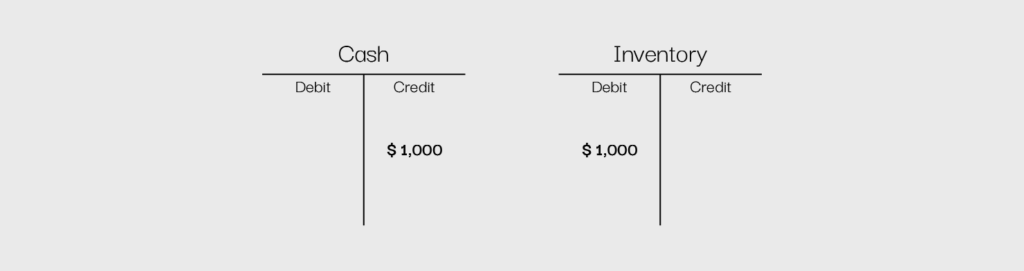
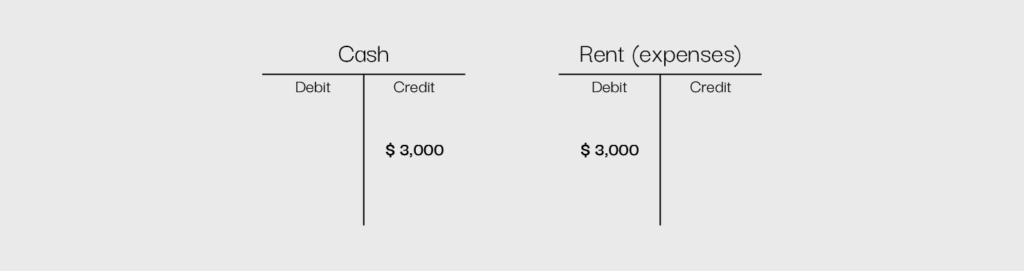
Betala hyra till en hyresvärd:
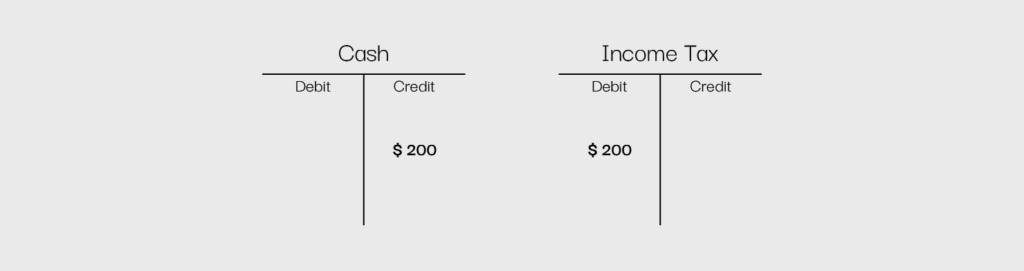
Eller betala skatt på inkomster från den normala affärsverksamheten:
Med hjälp av detta enkla system kan du enkelt se vart dina pengar flödar och var de hamnar.
Även om du kan hantera den här processen med ett handritat T-diagram eller ett program som Microsoft Excel, använder de flesta företag bokföringsprogram, eftersom det gör det möjligt för dem att föra specifika och korrekta register. Bokföringsprogram kan minska risken för fel, eftersom dessa system är utformade för att säkerställa att poster bokförs korrekt.
Många program tillåter till exempel inte att en post bokförs om den inte är balanserad. Du kan också skapa och uppdatera finansiella rapporter enkelt med hjälp av vilken typ av bokföringsprogram som helst.
Steg 3: Se till att varje finansiell transaktion har två komponenter
Inom dubbel bokföring är det viktigaste att komma ihåg att varje transaktion har två sidor och att båda sidorna måste vara lika stora för att verksamheten ska vara balanserad. Om tanken på en dubbel bokföringspost för varje transaktion känns lite förvirrande kan du tänka på Newtons tredje rörelselag: varje kraft har en lika stor och motsatt motkraft. Om du drar tillbaka benet för att sparka på en boll kommer den energi som genereras av den rörelsen att få bollen att röra sig.
Detsamma gäller i företag; varje utgift du betalar ger dig något, och varje form av inkomst du får tar något från någon annanstans, till exempel från lagret.
Ur ett icke-affärsmässigt perspektiv kan det verka lika enkelt att köpa en ny dator för att hantera bokföring och löneadministration för företaget som att ta fram kreditkortet, genomföra köpet och gå ut ur en elektronikbutik.
Ur ett företagsperspektiv finns det dock lite mer nyans. För att genomföra köpet krediterar du ett skuldkonto – i det här fallet leverantörsskulder. Pengarna som används försvinner dock inte ut i tomma intet; de används för att köpa en tillgång till företaget, vilket innebär att ett tillgångskonto debiteras.
Nu när du har läst om hur dubbel bokföring fungerar och sett exempel är det dags att testa dina kunskaper!
3 fördelar med dubbel bokföring
Dubbel bokföring är ett tillförlitligt sätt att följa ekonomin och har flera fördelar. Här är tre viktiga fördelar som gör dubbel bokföring nödvändig för alla företag:
1. Noggrannhet och upptäckt av fel
Dubbel bokföring håller dina register korrekta genom att säkerställa att varje transaktion registreras på två ställen – en gång som debet och en gång som kredit.
Säg att du köper en ny bärbar dator för $5,000. Du registrerar en debetpost på kontot ”Utrustning” och en kreditpost på ”Kontanter” eller ”Leverantörsskulder”. Om du av misstag glömmer att registrera den ena sidan kommer siffrorna inte att stämma, och du märker att något är fel.
Utan dubbel bokföring kan små fel förbli oupptäckta och orsaka större problem längre fram. Genom att hålla allt balanserat får du bättre kontroll över ekonomin, undviker kostsamma felberäkningar och håller ordning på dina register.
2. Ekonomisk transparens
Med dubbel bokföring har du alltid en tydlig bild av vart pengarna tar vägen och varifrån de kommer. Eftersom varje transaktion registreras på två konton kan du enkelt följa tillgångar, skulder, intäkter och utgifter.
Om ditt företag till exempel tar ett lån registrerar du en ökning av kontanta medel, men också en skuld som visar vad du är skyldig. På så sätt berättar dina ekonomiska rapporter alltid hela historien – inga överraskningar och ingen information saknas.
Att ha ett transparent system som detta underlättar budgetering, uppföljning av tillväxt och framtidsplanering. I stället för att gissa vart pengarna tar vägen har du tillförlitliga data som stöd för dina beslut och kan hålla företaget ekonomiskt sunt.
3. Bättre förebyggande av bedrägerier
Dubbel bokföring håller inte bara dina register korrekta – den hjälper också till att skydda företaget mot bedrägerier. Eftersom varje transaktion påverkar två konton blir obehöriga ändringar eller saknade pengar mycket lättare att upptäcka. Det är som att ha ett automatiskt säkerhetssystem för ekonomin.
Föreställ dig att en anställd försöker lägga beslag på företagets pengar genom att ändra en utgiftspost. Med dubbel bokföring kommer siffrorna inte att stämma, och avvikelsen blir en varningssignal. Revisorer eller ekonomiteam kan snabbt ingripa, granska registren och upptäcka misstänkt aktivitet innan den hinner gå överstyr.
Det här systemet hjälper inte bara till att avslöja bedrägerier, utan avskräcker också människor från att försöka göra något oegentligt från första början. När varje transaktion lämnar ett pappersspår kan företag känna sig tryggare i vetskapen om att deras ekonomiska data är skyddade.
3 nackdelar med dubbel bokföring
Nu när du känner till fördelarna kommer här några av de vanligaste nackdelarna med dubbel bokföring:
More Articles
1. Komplexitet
Till skillnad från enkel bokföring, där transaktioner registreras en gång, innebär dubbel bokföring debet och kredit, olika kontokategorier och att böckerna måste balanseras. För ekonomer i början av karriären eller småföretagare kan denna inlärningskurva inom bokföring vara brant, vilket kan leda till misstag om systemet inte förstås ordentligt.
2. Tidskrävande
Att registrera varje ekonomisk transaktion två gånger tar betydligt mer tid än ett system med enkel bokföring. Varje inköp, försäljning och utgift måste kategoriseras korrekt, med motsvarande debet- och kreditposter. Detta kan göra bokföringen långsammare, särskilt för företag med ett stort antal transaktioner.
Överväg att investera i ett bokföringsprogram för företag för att effektivisera dessa processer. Även om det inte kan ta bort alla manuella uppgifter kan det göra vardagen lite enklare. Här är några av mina främsta val för att övertyga dig om deras värde:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Kan vara överdrivet för mindre företag
För mycket små företag, frilansare eller personer som hanterar sin privatekonomi kan dubbel bokföring kännas överdriven. Om ett företag bara har ett fåtal transaktioner per månad är den tid och ansträngning som krävs för att underhålla ett system med dubbel bokföring kanske inte motiverad. Ett enklare system med enkel bokföring kan vara mer praktiskt för grundläggande uppföljning av inkomster och utgifter.
Avgöra om dubbel bokföring är rätt för ditt företag
Dubbel bokföring kan ibland verka onödigt komplicerad, men det är ett värdefullt verktyg som används av företag över hela världen. I stället för att bara lista utgifter och inkomster kan företag bryta ner dem på detaljnivå, vilket hjälper beslutsfattare att bättre förstå hur pengar används.
Redo att vidareutveckla dina färdigheter som ekonomichef? Prenumerera på vårt nyhetsbrev för expertråd, guider och insikter från ekonomichefer som formar teknikbranschen.


