

Så skapar du en hållbar företagsbudget i 7 steg

Känns företagets budget mer som ett nyårslöfte – satt med de bästa avsikter, men bortglömt efter några veckor? Den här guiden hjälper dig att skapa en företagsbudget som håller (till skillnad från mina ambitioner att planera måltider för 2025)...
Grunderna i företagsbudgetering
En företagsbudget är en plan för företagets intäkter och utgifter. På intäktssidan ingår din bästa uppskattning av bruttointäkterna (hur mycket pengar som kommer in). På kostnadssidan ingår fasta kostnader, rörliga kostnader, kapitalkostnader och icke-operativa kostnader (alla områden där företaget spenderar pengar).
Större organisationer använder programvara för budgetering och prognoser för att skapa och underhålla budgetar, under CFO:ns överinseende. På mindre företag kan budgeteringen hanteras av ägaren och/eller redovisningsekonomen.

Om du inte tycker att det är särskilt viktigt att ta budgeten på allvar, tänk på följande:
- ½ av alla småföretag misslyckas med att skapa en övergripande verksamhetsbudget
- ½ av alla småföretag går i konkurs inom de första 2 åren
Jag låter dig avgöra om de sakerna hänger ihop…
Budgeteringens 5 främsta fördelar
Visst hjälper budgetering dig att planera för utgifter, förändringar i intäkterna och mycket mer. Men utöver det uppenbara – vilka är de viktigaste fördelarna med budgetering för företagare?
1 – Proaktiv bemanning
Bemanning är en av de största stressfaktorerna för småföretagare. Jag tänker tillbaka på min egen erfarenhet av att driva företag och på hur dålig jag brukade vara på att förutse när vi skulle behöva ta in mer personal.
Det ledde till att jag och mina tidiga medarbetare blev överarbetade, och sedan, på grund av en överreaktion, fick vi en grupp nyanställda som inte hade tillräckligt att göra när det blev lugnare.
Det var tufft och gjorde att jag förlorade mycket goodwill hos några fantastiska medarbetare. Lär dig av mina misstag och börja budgetera i god tid.
2 – Förberedelser inför finansiering
Alla traditionella banklån kräver en detaljerad affärsplan med en väl genomtänkt budget.
Även om investerare kanske är lite mer överseende, är det troligt att de vill se en omfattande verksamhetsbudget och en lönsamhetsprognos innan de lämnar över sina pengar.
3 – Lägre finansieringskostnader
Om du har budgeterat effektivt kan du också avgöra vilken typ av finansiering som sparar mest pengar.
Säg till exempel att du plötsligt får några betydande, oväntade kostnader. Du kan använda din kreditlina, ett kreditkort eller kanske till och med utnyttja fakturabelåning. Du kontrollerar budgeten och inser att du med 90 procents säkerhet prognostiserar ett inflöde av pengar nästa månad – vilket innebär att du bara behöver en kortsiktig finansieringskälla.
I det här fallet kan du förmodligen använda ett kreditkort i stället för att ta ett lån och utnyttja den räntefria perioden så att du inte betalar någon ränta på 21–50+ dagar (beroende på när under faktureringsperioden du gjorde köpet).
4 – Mindre stress
Att driva företag kan vara stressigt. Så stressigt att en enkät från Xero visade att småföretagare hade lägre resultat vad gäller ”välbefinnande” än befolkningen i stort.
Det är tråkigt att se… och är en del av anledningen till att jag sitter här och skriver sådant här.
Budgetering kan minska din stress som företagare och verksamhetsansvarig genom att hjälpa dig att vara bättre förberedd på förändringar i verksamheten. Jag vet att du redan har mindre tid än du skulle vilja, men genom att sätta dig ner och förbereda en budget kan du känna dig lugnare och undvika att behöva backa tillbaka.
5 – Mer välgrundade beslut
Den genomsnittliga småföretagaren fattar över 6 miljoner beslut per år… Okej, kanske inte riktigt, men det finns en mängd saker att besluta om, vilket snabbt leder till beslutströtthet.
Din budget kan automatisera vissa grundläggande ekonomiska beslut – till exempel hur mycket du ska avsätta för nästa löneperiod eller huruvida du kan ta vara på en ny möjlighet det här kvartalet.
Bästa metoderna för företagsbudgetering
En bra företagsbudget bör vara så korrekt och heltäckande som möjligt. Använd dessa bästa metoder för att säkerställa att du träffar rätt – och undviker vanliga budgeteringsmisstag.
Bygg upp en buffert
Budgetar använder dina bästa uppskattningar (gissningar i vissa fall) för att prognostisera siffror. Det är en bra idé att bygga in en buffert på ett av två sätt.
1. Överskatta rörliga kostnader
Det första sättet är att helt enkelt anta att dina rörliga kostnader kommer att bli något högre (5–10 %) än dina prognoser och bygga in det i budgeten.
2. Lägg in en likviditetsbuffert
Alternativet är att helt enkelt ha en likviditetsbuffert som en post i budgeten (och ett faktiskt likvida medel-konto någonstans) för att täcka oväntade kostnader eller intäktsbortfall. Jag föredrar den här metoden, så jag har inkluderat den i min steg-för-steg-process längre fram i den här artikeln.
Använd rätt verktyg
Ett Excel-kalkylblad är ett säkert kort när du ska skapa din första budget, men det finns bättre alternativ.
De flesta redovisningsprogram har någon form av budgetfunktioner om du ännu inte är redo att investera i särskilda prognosverktyg.
Ta hjälp av experterna
Om du lägger ut redovisningen på entreprenad och andra ekonomiska uppgifter kan det vara klokt att ta hjälp av experter för att sammanställa företagets budget.
Om du har ens antydan till en intern redovisningsavdelning bör de till 100 % vara involverade här. De har utbildats i just den här typen av arbete, så det bästa du kan göra är att lita på dem och ta in dem.
Lär dig och anpassa dig
Din första företagsbudget kanske inte stämmer helt, och det är okej.
Genom att jämföra budgeten med de faktiska ekonomiska resultaten i efterhand kan du dra slutsatser som hjälper dig att förbättra framtida budgeteringscykler. Det här är också ett bra tillfälle att fräscha upp dina kunskaper inom ekonomisk prognostisering, lära dig redovisningens gyllene regler eller läsa några redovisningsböcker för nybörjare.
4 vanliga budgeteringsmetoder
Det finns mer än ett sätt att budgetera – här är en översikt över de bästa ramverken för företagsbudgetering.
Nollbaserad budgetering
Vid nollbaserad budgetering kommer dina totala intäkter minus totala kostnader/avsatta besparingar att bli (du gissade det!) noll.
Innebär det att du inte gör någon vinst? Nej, det betyder bara att du ger varje krona en specifik uppgift. En nollbaserad budget kan innehålla poster för ”ägaruttag”, ”regniga-dagar-fond” eller ”kontorsfest inför jul”. Tanken är att fördela varje krona till ett specifikt ändamål.
I ett företagssammanhang börjar dessa budgetar också från noll – det vill säga att du börjar från grunden, och du eller avdelningscheferna måste motivera varje kostnad, även om den återkommer. De flesta nystartade organisationer använder den här metoden.
Inkrementell budgetering
Inkrementell budgetering utgår från tidigare års ekonomiska resultat och lägger sedan till eller drar ifrån efter behov för att nå innevarande års budget.
Om du till exempel tar fram en budget för 2025 skulle du använda faktiska data för intäkter och kostnader från 2024. Därifrån skulle du lägga till stegvisa förändringar – en prognostiserad intäktsökning här, en borttagen kostnad där – för att nå din nya budget.
Aktivitetsbaserad budgetering
Aktivitetsbaserad budgetering analyserar alla företagsaktiviteter som medför ekonomiska kostnader genom att registrera och undersöka varje kostnadspost rad för rad.
Det är en mer noggrann process än andra metoder för företagsbudgetering, men den kan vara meningsfull i situationer där ett företag vill skära ned kostnader eller upptäcka ineffektivitet i utgifterna.
Deltagande budgetering
Deltagande budgetering innebär att fler personer än bara du och din redovisningsekonom bidrar, till exempel chefer på lägre nivå och avdelningschefer.
Det ger olika intressenter större ägarskap i budgeteringsprocessen, samtidigt som det slutliga godkännandet fortfarande lämnas till ledningen.
Om du har ett team som har funnits på plats ett tag brukar den här metoden ge goda resultat, trots att den tar lite mer tid.
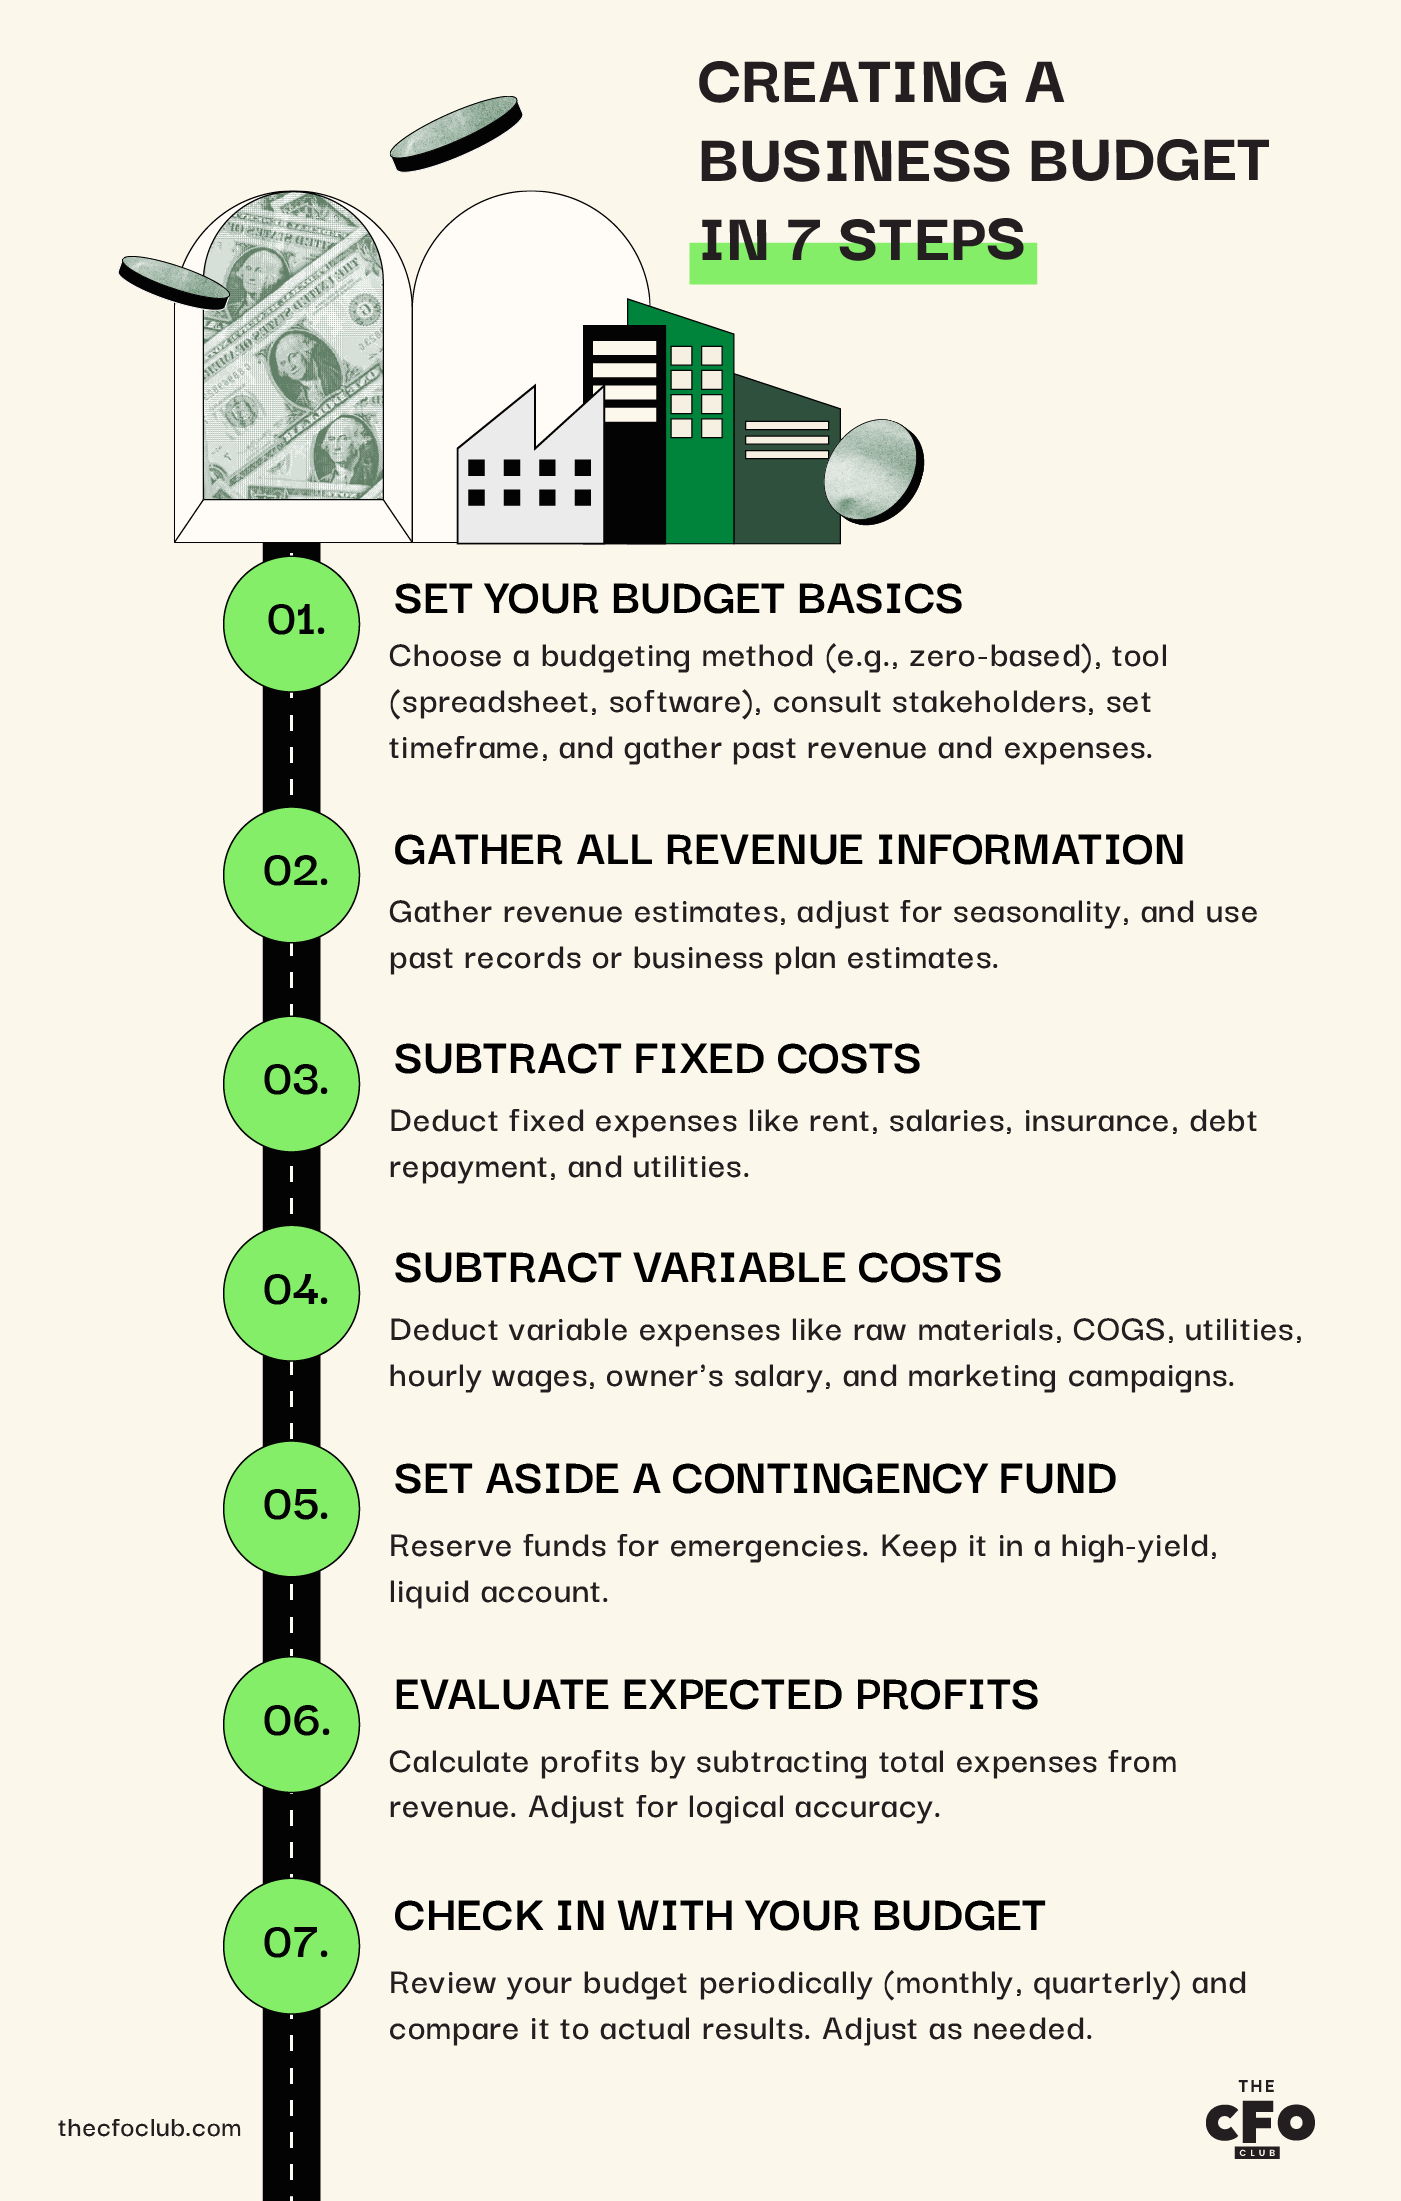
Skapa en företagsbudget i 7 steg
Här är en praktisk plan för att skapa din företagsbudget från grunden.
1. Fastställ grunderna för din budget
Innan du börjar bör du se till att:
- Välja den budgeteringsmetod du vill använda; som jag nämnde kommer jag att gå igenom en nollbaserad budgeteringsmetod
- Välja ett budgeteringsverktyg, oavsett om det är ett kalkylblad, ett programverktyg eller papper och penna (om du vill göra teknikvana personer som jag galna)
- Rådgöra med relevanta intressenter (din revisor, avdelningschefer och så vidare)
- Välja tidsperiod för din budgetplanering (kvartalsvis, årligen och så vidare)
- Samla in tidigare års uppgifter för både intäkter och utgifter
När du har gjort detta är du redo att skapa din budget.
2. Samla in all information om intäkter
Din budget bör börja med en uppskattning av intäkterna från alla källor som du rimligen kan förutse under den period du budgeterar för (kvartalet eller räkenskapsåret). Detta är de totala intäkterna som ditt företag genererar från alla källor, före utgifter.

Ett gott råd: Det här är inte rätt tid att vara optimistisk när det gäller att skaffa nya kunder. Jag kan inte ens räkna hur många gånger muntliga åtaganden har fallit igenom för mig.
För ett etablerat företag kan du ange intäkter från dina befintliga uppgifter. För ett nystartat företag kan du ange uppskattningar från din affärsplan eller jämförbara företag i branschen … men du bör återkomma till detta ofta för att se hur du ligger till jämfört med planen.
Se till att justera för eventuella säsongsvariationer i verksamheten. Om du till exempel skapar en budget för första kvartalet 2025 kan det vara mer meningsfullt att använda uppgifter från första kvartalet 2024 än genomsnittliga intäktsuppgifter för hela räkenskapsåret.
3. Dra av fasta kostnader
Fasta kostnader är utgifter som förblir desamma oavsett hur stora intäkter du genererar. Detta omfattar:
- Hyra
- Månadslöner* (*timlöner kan vara en rörlig kostnad, men löneutbetalningar till fast anställda med långsiktiga anställningar betraktas som en fast kostnad)
- Försäkring
- Återbetalning av skulder
- Fasta kostnader för el och SaaS-verktyg (WiFi, månatliga avgifter för POS-system, bokföringsprogram och så vidare)
Summera dina faktiska fasta kostnader baserat på uppgifter från tidigare månader. Kom ihåg att inkludera fasta men mer sällan återkommande utgifter, till exempel en försäkringsräkning som du betalar kvartalsvis eller årliga fastighetsskatter.
När du har sammanställt allt drar du av dessa fasta kostnader från dina intäkter.
4. Dra av rörliga kostnader
Rörliga kostnader är utgifter som förändras från månad till månad, vanligtvis i takt med förändringar i företagets produktion eller resultat. Detta omfattar:
- Råmaterial
- Kostnad för sålda varor
- Rörliga kostnader för exempelvis elektricitet
- Timlöner till anställda
- Din ägarlön eller ditt ägaruttag (om det varierar med vinsten)
- Marknadsföringskampanjer
Rörliga kostnader kan uppskattas med hjälp av formler i din budget (om du använder ett kalkylblad eller ett avancerat budgeteringsverktyg).
Eftersom rörliga kostnader ökar i takt med företagets produktion (det vill säga det totala antalet producerade enheter) kan du använda de totala rörliga kostnaderna för att fastställa en rörlig kostnad per enhet och låta cellerna uppdateras dynamiskt i takt med denna siffra.
5. Avsätt en reservfond
En reservfond är i praktiken en nödfond för ditt företag. Den finns där för att täcka oförutsedda utgifter eller till och med löpande utgifter om intäkterna blir lägre än prognoserna.
Hur mycket du håller i din reservfond beror på vilken typ av verksamhet du bedriver, hur stabila dina intäkter är och vilka snabba finansieringsalternativ som finns tillgängliga för dig.
Kom ihåg att du, när den väl har upprättats, inte behöver upprepa detta steg om du inte använder pengar från fonden. Du behöver inte budgetera för en ny reservfond varje kvartal eller år – du behöver bara se till att du har vissa medel avsatta för detta ändamål.
På samma sätt är reservfonden inte en ”kostnad” och minskar tekniskt sett inte din lönsamhet, även om jag rekommenderar att du beräknar den i detta skede så att du inte frestas att använda din buffert till något annat.
Vad du ska göra med din reservfond
Bara för att du inte aktivt använder din nödfond för att utveckla företaget betyder det inte att du bör låta pengarna ligga på ett bankkonto utan ränta.
Du bör alltid ha din reservfond i en mycket likvid tillgång, men du kan lika gärna få viss avkastning – därför kan ett företags-sparkonto med hög ränta eller en penningmarknadsfond vara ett bra alternativ.
Se bara till att du kan få tillgång till pengarna snabbt, när som helst, utan krångel eller avgifter.
6. Utvärdera förväntad vinst
Nu när du har dina totala uppskattade intäkter och kostnader kan du beräkna din förväntade vinst.
Om siffran är positiv går företaget med vinst och du räknar med ett lönsamt år! Om den är negativ går företaget med förlust. Oroa dig inte – det är ganska vanligt att företag upplever perioder med nettoförluster.
Varför ”med vinst”?
Eftersom vi talar om pengar kanske du antar att ”på plus” låter mer logiskt, och du skulle ha rätt … om uttrycket hade uppstått nyligen. ”På minus” är en förkortning av ”med röd bläckskrift” och syftar på en tid då företag markerade förluster med penna.
Om det var rött var det dåligt. Om det var svart var det fortfarande bra.
Innan du betraktar denna siffra som definitiv bör du se till att den angivna siffran är logisk. Det är ett snabbt sätt att kontrollera ditt arbete och se till att du inte har utelämnat något.
Om du tar ut en rörlig ägarlön kan du också vänta till detta steg med att fastställa beloppet. Se bara till att du inte räknar dubbelt – om du redan har inkluderat en ägarlön i dina rörliga kostnader ska du inte räkna med den igen här.
7. Stäm av mot din budget
Budgetar bör granskas med relevanta intervall, till exempel i slutet av varje månad, kvartal eller räkenskapsår. Om företaget befinner sig i ett tidigt skede och/eller växer snabbt bör du kontrollera budgeten oftare.
Om du upprättar en företagsbudget för första gången bör du stämma av den minst en gång per kvartal och jämföra den med dina faktiska intäkter och kostnader. Det kan också hjälpa dig att skapa bättre prognoser: en korrekt budget = mer exakta prognoser
Om du upptäcker att dina faktiska siffror avviker betydligt från dina uppskattningar kan det vara dags att ompröva budgeten eller använda en annan prognosmodell för att förbättra dina uppskattningar.
5 typer av företagsbudgetar
Nu känner du till grunderna i företagsbudgetering. För en djupare genomgång följer här de olika typer av budgetar som kan vara relevanta för ditt företag.
Huvudbudget
En huvudbudget är en översikt över beräknade intäkter och kostnader från alla avdelningar i ett företag – och det är den budget jag har förberett dig för att skapa i den här artikeln.
I större företag är det vanligt att ha verksamhetsbudgetar för varje avdelning eller projekt, samt en huvudbudget som sammanför allt.
More Articles
Verksamhetsbudget
Verksamhetsbudgetar används för att uppskatta kostnader och intäkter utifrån den specifika verksamhet som avses, därav namnet.
När organisationen är liten och du strävar mot ett centralt mål är verksamhetsbudgeten densamma som huvudbudgeten. När företaget växer upprättar du däremot verksamhetsbudgetar för varje specifikt projekt eller varje avdelning du satsar på.
Investeringsbudget
En investeringsbudget används för att utvärdera potentiella större investeringar, projekt eller inköp. Ett företag kan till exempel upprätta en investeringsbudget för att undersöka möjligheten att öppna en andra produktionsanläggning.
Investeringsbudgeten skulle granska de beräknade kostnaderna och intäkterna från just det potentiella projektet för att bedöma dess lönsamhet och avgöra om det är en bra användning av företagets kapital.
Likviditetsbudget
En likviditetsbudget är en uppskattning av ett företags kassaflöde under en viss period (som kan vara veckovis, månadsvis, kvartalsvis eller årligen).
Det är en användbar utgångspunkt för kassaflödesanalys och bidrar till att säkerställa att ett företag har tillräckligt med likvida medel för att fortsätta verksamheten.
Arbetskraftsbudget
En arbetskraftsbudget skiljer sig något; det är ett kombinerat verktyg för ekonomi och personaladministration som används för att uppskatta det antal timmar som anställda eller uppdragstagare behöver arbeta för att uppfylla ett beräknat produktionskrav eller nå intäktsmål.
Den kan vara användbar för att uppskatta arbetskraftskostnader, uppskatta intäkter (om du till exempel fakturerar kunder per timme) och hjälpa personalavdelningen att fatta mer välgrundade beslut om bemanning.
Bättre budget, bättre företag
Även om en budget bara är en del av din övergripande affärsstrategi är den mycket viktig. Att driva ett företag utan budget är lite som att baka en kaka utan recept. Visst, det kan fungera — men är du beredd att satsa på det? Ta det säkra före det osäkra och baka bättre kakor uppnå bättre affärsresultat med en välstrukturerad företagsbudget.
Redo att utveckla dina färdigheter som ekonomichef? Prenumerera på vårt nyhetsbrev för expertråd, guider och insikter från ekonomichefer som formar teknikbranschen.


