

Kassaflödesprognoser: Så kan de avgöra ett företags framgång eller undergång

Prognoser för kassaflödet hjälper dig att förutse hur pengar kommer att flöda in i och ut ur företaget, så att du kan undvika överraskningar och fatta välgrundade beslut.
I den här artikeln går jag igenom vad en kassaflödesprognos är, visar steg för steg hur du skapar en och delar praktiska exempel som du kan använda direkt. Du får också lära dig hur du undviker vanliga misstag och gör hela processen mycket mindre skrämmande.
Vad är kassaflödesprognoser?
Kassaflödesprognoser handlar om att förutse hur mycket pengar företaget kommer att få in och betala ut under en viss period. Om det görs på rätt sätt kan det hjälpa dig att hantera kassaflödet bättre och fatta smartare beslut.

Tänk på kassaflödesprognoser som bilresor. Pengarna företaget får in (inbetalningar) är bränslet, pengarna det spenderar (utbetalningar) är den tillryggalagda sträckan och kassaflödesprognosen är GPS:en som hjälper dig att planera resan.
I små företag hanteras kassaflödesprognoser vanligtvis av ägaren eller vd:n. I större företag är det däremot oftast ekonomichefen eller finansdirektören som ansvarar.
Allt som ingår i en kassaflödesprognos
Innan du börjar skapa din kassaflödesprognos behöver du tillgång till några siffror:
- Ingående saldo: Det belopp i likvida medel som företaget har i början av prognosperioden.
- Inkommande likvida medel (inbetalningar): Alla pengar som förväntas komma in i företaget, inklusive kundbetalningar, låneintäkter och kundfordringar. Detta kallas även kassainflöden.
- Utgående likvida medel (utbetalningar): Alla pengar som lämnar företaget, även kallat kassautflöden. Detta omfattar utgifter som hyra, löner, låneåterbetalningar (en av fördelarna med programvara för låneupplägg är att den kan hjälpa dig att följa dessa), leverantörsbetalningar och leverantörsskulder.
- Utgående saldo: Det kassasaldo som finns kvar på företagets bankkonton i slutet av perioden, efter att alla inkomster och utgifter har räknats med.
- Antaganden: De förväntningar eller uppskattningar du har gjort när du skapade prognosen, till exempel betalningstider, försäljningstillväxt eller säsongsförändringar.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Så prognostiserar du kassaflödet
För att prognostisera kassaflödet korrekt behöver du fastställa ditt mål, välja en rapporteringsperiod, välja en metod och samla in dina data. Även om det låter enkelt i teorin kan det bli komplicerat. Här är en genomgång av hur du får ut mesta möjliga av din kassaflödesprognos:
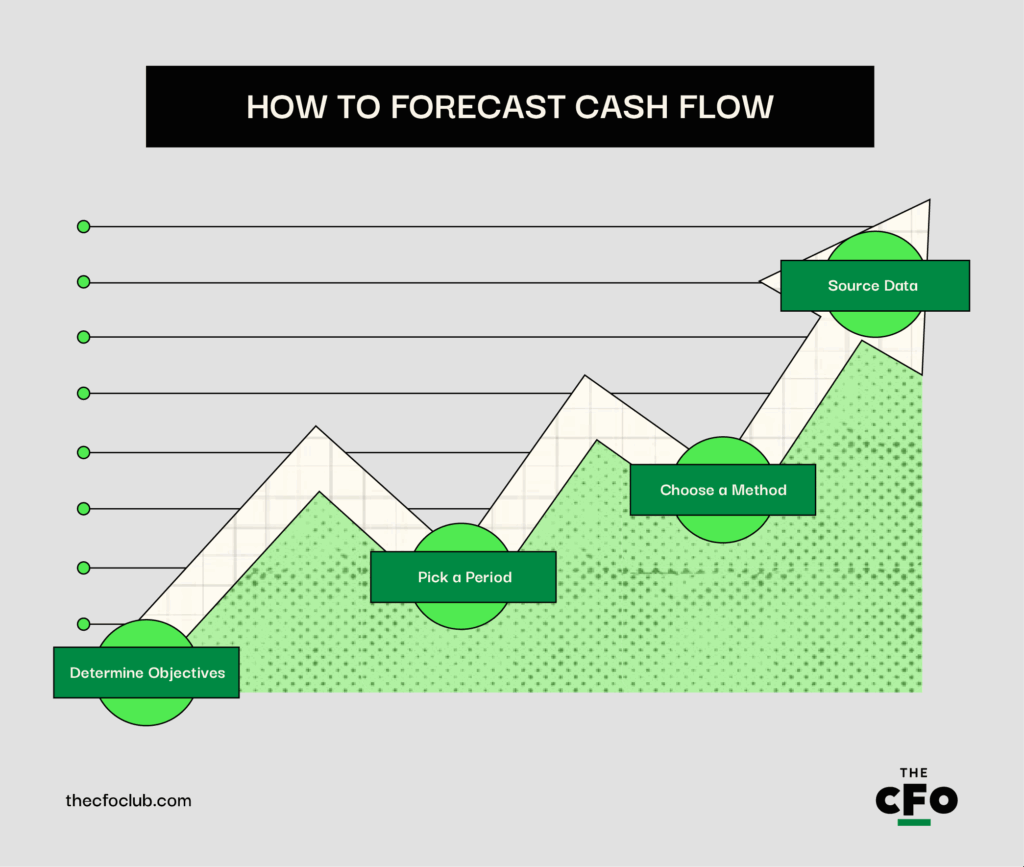
1. Fastställ dina mål
Det första du behöver göra inför varje uppgift inom ekonomisk prognostisering är att sätta upp mål. Vanliga frågor att överväga är:
- Varför gör du egentligen en kassaflödesprognos?
- Behöver du den för planering av kortsiktig likviditet, ränte- och skuldamortering, överblick över lånevillkor och viktiga datum, hantering av likviditetsrisk eller tillväxtplanering?
Ditt syfte hjälper dig att avgöra vilka prognosmodeller du ska använda, vad du ska inkludera och hur detaljerad prognosen bör vara.
Exempelvis: om ditt mål är att hantera kortsiktig likviditet kan du följa mätvärden som operativt kassaflöde och omsättningshastighet för leverantörsskulder. Om du planerar för tillväxt kommer du sannolikt att fokusera på intäktsprognoser, investeringar och kassaförbränningstakt.

2. Välj en period
Nästa steg är att bestämma din prognosperiod. Den kan vara kort, medellång, lång eller blandad. Låt oss gå igenom dessa tidsramar och betydelsen av var och en.
| Period | Tidpunkt för slutförande | Tidsram | Vem den passar bäst för | Användningsområde | Fördelar |
| Kort period | Dagligen eller veckovis | 1-13 veckor | Företag med ansträngt kassaflöde eller mycket daglig aktivitet | Hjälper dig att hålla noggrann uppsikt över det kortsiktiga kassaflödet | Utmärkt när du behöver säkerställa att du snart kan betala löner, räkningar eller fylla på lagret |
| Medellång period | Månadsvis | 3-6 månader | De flesta små och medelstora företag | Ger dig en tydlig bild av ditt faktiska kassaflöde under de kommande månaderna | Hjälper dig att upptäcka likviditetsluckor tidigt och planera för sådant som skattebetalningar eller perioder med låg aktivitet |
| Lång period | Kvartalsvis eller årligen | 6-12+ månader | Strategisk planering, stora investeringar, välgrundat beslutsfattande och tillväxt | Mindre fokus på dagliga beslut och mer på planering ur ett helhetsperspektiv | Användbart om du funderar på att anställa ny personal, öppna en ny filial eller skaffa finansiering |
| Blandad period | Blandad | Kombination (t.ex. veckovis under 1 månad och därefter månadsvis under de följande 11 månaderna) | Företag som behöver både kortsiktig kontroll och långsiktig överblick | Gör det möjligt att följa kassaflödet noggrant nu och samtidigt hålla ett öga på framtida aktiviteter | Hjälper dig att optimera resursfördelningen, minska likviditetsrisken eller hantera skulder |
3. Välj en metod
När du har valt perioden för din prognos är det dags att välja prognosprocess eller metod. Det finns två huvudsakliga sätt att prognostisera ditt kassaflöde:
Direkt prognostisering
Den här metoden använder verkliga siffror, till exempel dina aktuella räkningar, fakturor och kontoutdrag, för att exakt fastställa vilka pengar som kommer in och går ut. Den visar din faktiska likviditet och hjälper dig att se om du kommer att ha tillräckligt med pengar för utgifterna.
Så använder du den: Du tittar på kundbetalningar, löner, hyra och andra kommande transaktioner och lägger in dem i prognosen vecka för vecka. Den här metoden passar bäst för kortsiktiga prognoser (1–13 veckor).
Indirekt prognostisering:
Den här prognosprocessen använder redovisningsdata, till exempel resultaträkningen, balansräkningen och förändringar i tillgångar (såsom kundfordringar) och skulder, för att uppskatta ditt framtida kassaflöde. Den baseras inte på dagliga räkningar eller betalningar, utan på större ekonomiska trender i företaget, vilket ger dig ett långsiktigt perspektiv på företagets likviditet.
Så använder du den: Ta dina prognostiserade försäljningar, utgifter och förändringar i tillgångar eller skulder och använd informationen för att beräkna hur mycket pengar företaget sannolikt kommer att ha över tid. Den passar bäst för medellånga till långsiktiga prognoser (3 månader till 12+ månader).
4. Samla in nödvändiga data
Nu är det dags att samla in den information du behöver för att bygga din kassaflödesprognos. Här kan du förvänta dig att hitta uppgifterna:
Inkommande likvida medel (inbetalningar): Detta är de pengar du förväntar dig att få in. Du hittar denna information på följande ställen:
- Försäljningsregister (från ditt kassasystem eller faktureringsprogram)
- Kundernas betalningshistorik
- Avtal eller undertecknade beställningar
- Låneutbetalningar eller investerarmedel
- Skatteåterbetalningar eller bidrag
Utgående likvida medel (betalningar/utgifter): Detta är de pengar du förväntar dig att spendera. Du brukar vanligtvis ta med:
- Tidigare el- och andra nyttighetsräkningar, hyra och löner
- Leverantörsfakturor
- Återbetalningsplaner för lån
- Prenumerationer och programvarukostnader
- Skatteförpliktelser och försäkringar
Exempel på en kassaflödesprognos
Nu när du känner till teorin är det dags att omsätta den i praktiken med hjälp av visuella exempel.
Säg att du tar fram likviditetsprognosen för ett litet teknikföretag. Företaget befinner sig fortfarande i en tillväxtfas, så du väljer den korta perioden och gör en veckovis prognos. Dessutom väljer du att använda den direkta prognosmetoden. Så här kan din prognos se ut:
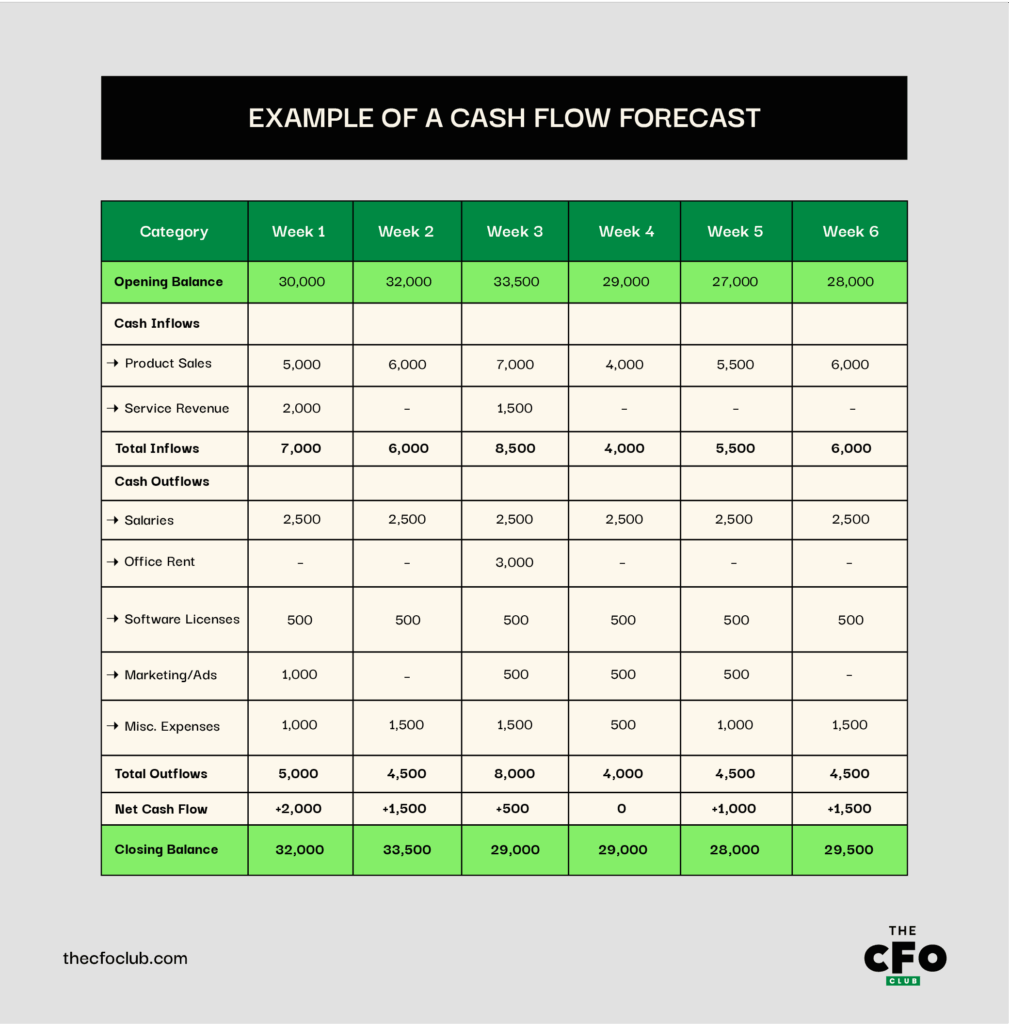
Det här är ett ganska standardiserat och enkelt exempel. Om du tar fram prognosen för ett större företag skulle du sannolikt använda den långa perioden och den indirekta prognosmetoden, vilket skulle omfatta mer data samt ytterligare förklaringar och motiveringar.
-
Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website
Fördelar med likviditetsprognoser
Proaktiv ekonomistyrning
Likviditetsprognoser hjälper dig att upptäcka ekonomiska problem innan de uppstår, så att du kan åtgärda dem tidigt. I stället för att överraskas av ett lågt banksaldo vet du vad som väntar och kan planera för det.
Den fungerar tillsammans med din kassaflödesanalys, vilket ger dig både ett historiskt perspektiv (vad som har hänt) och ett framåtblickande perspektiv (vad som sannolikt kommer att hända).
Bättre hantering av rörelsekapital
Likviditetsprognoser hjälper dig att hantera pengarna du behöver för att driva verksamheten varje dag, till exempel för att betala räkningar, köpa material och täcka löner. Den ser till att du alltid har tillräckligt med kontanter för att hålla verksamheten igång.
I ett nyligt samtal jag hade med Chris Ortega, CEO och deltids-CFO på Fresh FP&A, sa han följande:
Vinster är en dröm, men kontanter är verklighet.
Och han har helt rätt. Det du har på banken är viktigare än det du vill uppnå. En korrekt prognos hjälper dig att planera när leverantörer ska betalas, så att pengarna inte tar slut till det du behöver för att förverkliga drömmen om vinst.
Smartare budgetering och planering
När du förstår hur mycket pengar som kommer in och går ut blir det enklare att budgetera och planera på ett smart sätt. Du vet hur mycket du kan spendera, när du bör investera och när du behöver dra ner på utgifterna.
Om du till exempel kontrollerar din likviditetsprognos och ser att du har råd med en marknadsföringskampanj i maj, men inte i april, väntar du till rätt tidpunkt för att undvika att överskrida budgeten.
Starkare partnerskap mellan ekonomi och verksamhet
Med korrekta prognoser kan ekonomiteamen bidra med insikter i rätt tid som hjälper ledningen att fatta trygga och välgrundade beslut om rekryteringar, investeringar eller förändringar i verksamheten.
Detta bidrar till att bygga förtroende och förändrar synen på ekonomi från att vara en ren rapporteringsfunktion till att bli en verklig strategisk partner. Det uppmuntrar också till mer regelbundna och samarbetsinriktade samtal mellan avdelningarna, så att ekonomiska realiteter kopplas samman med verksamhetens mål.
Vanliga misstag vid likviditetsprognoser (+ tips)
Alla gör misstag. Här är några vanliga fel vid likviditetsprognoser som kan uppstå, samt tips på hur du undviker dem:
Överskattning
Det är lätt att bli alltför hoppfull och tro att alla kunder kommer att betala i tid eller förvänta sig högre försäljning än vanligt. Detta är en överskattning. Den får din prognos att se bättre ut än den egentligen är och kan leda till överutgifter, obetalda räkningar eller till och med att du inte har tillräckligt med pengar för att täcka lönerna.
Så här kan du undvika det:
- Var realistisk. Använd tidigare data, inte bara förhoppningar.
- Om en kund vanligtvis betalar sent bör du planera för den fördröjningen.
- Sänk din förväntade inkomst något för att vara på den säkra sidan.
- Bygg in en ”buffert” ifall pengarna kommer in långsammare än väntat.
Kom ihåg att det är bättre att bli positivt överraskad av extra inkomster än att överrumplas av ett underskott.
More Articles
Att ignorera kassareserver
Att bara fokusera på vad som kommer in och går ut och glömma att sätta av en kassareserv är riskabelt. Utan en kontant buffert kan även små problem få företaget ur kurs. Du kan få svårt att betala räkningar, gå miste om nya möjligheter eller skada ditt anseende hos leverantörer.
För att undvika detta misstag kan du prova följande tips:
- Ha alltid ett ”säkerhetsnät” i form av kontanter som räcker till minst 1–3 månaders utgifter.
- Ta med denna reserv i din prognos som en post som inte kan förhandlas bort.
- Använd inte din reserv om det inte verkligen är en nödsituation, och om du gör det bör du bygga upp den igen snabbt.
Kassareserver är som en flytväst. För det mesta behöver du den inte, men när du gör det kan den rädda företaget.
Att inte ta hänsyn till säsongsvariationer
För många branscher förändras inkomster och utgifter med årstiderna. Om du inte planerar för säsongsmässiga toppar och dalar kan du spendera för mycket under intensiva perioder och få det svårt under lugna månader. Detta kan leda till likviditetsbrist, obetalda räkningar eller till och med behov av akuta lån.
Så här spelar du säkert:
- Spara extra pengar under intensiva månader för att klara dig genom lugnare perioder.
- Titta på tidigare år för att upptäcka mönster, som att försäljningen minskar i januari eller ökar i december (en noggrann genomgång av dina Excel-ark skulle vara till hjälp).
- Justera din prognos så att den återspeglar dessa upp- och nedgångar.
Effektivisera prognostiseringen av kassaflödet med programvara
I dag är automatisering din bästa vän. Även om den inte kan ersätta den mänskliga aspekten som krävs i ekonomiska planeringsprocesser kan den effektivisera verksamheten, så att du kan fokusera på bättre beslutsfattande.
De flesta programvaror för finansiell rapportering har inbyggda funktioner för prognostisering av kassaflödet, vilket gör att du kan följa inkomster, utgifter och saldon på ett och samma ställe. Det gör prognostiseringsprogramvara till ett bra alternativ för medelstora företag och större koncerner, som ofta behöver ytterligare stöd med manuella uppgifter.
Här är några av mina favoriter på marknaden:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Men jag vet att alla inte arbetar för ett större företag. Därför har jag också samlat mina främsta alternativ för kostnadsfri prognostiseringsprogramvara. De passar perfekt för småföretag med begränsade budgetar.
Håll dig uppdaterad
För fler ämnen inom ekonomi, experttips och de senaste uppdateringarna kan du prenumerera på vårt kostnadsfria nyhetsbrev.


