

Så skapar du realistiska kassaflödesprognoser manuellt

Det finns många programvarualternativ för att prognostisera kassaflödet, men för många är det bästa sättet att börja att lära sig hur man gör det manuellt. Därför ville jag skapa en heltäckande guide som hjälper dig att ta fram korrekta kassaflödesprognoser för ditt företag.
Vad är kassaflödesprognoser?
Kassaflödesprognoser hjälper ekonomer och företagsledare att uppskatta hur mycket pengar som kommer att flöda in i och ut ur ett företag under en viss period. Målet är att korrekt förutse det potentiella kassasaldot, eventuella underskott eller överskott, så att du kan upprätthålla ett sunt, positivt kassaflöde samtidigt som du utvecklar företaget.
Dessa prognoser omfattar vanligtvis månadsvisa, kvartalsvisa eller årliga perioder för att hjälpa till att identifiera när:

- Ytterligare finansiering behövs
- Utbetalningarna överstiger inbetalningarna
- Överskottslikviditet finns tillgänglig
Beroende på hur komplexa dina kundrelationer och betalningsvillkor är bygger du antingen din prognostiserade kassaflödesmodell i ett kalkylblad eller väljer en programvarubaserad lösning.
Varför är kassaflödesprognoser viktiga för ditt företag?
Att starta och driva några av mina egna företag under de senaste tio åren, med begränsade budgetar, har inneburit en hel del utmaningar. Som tur är har min erfarenhet av kassaflödesprognoser och kassaflödeshantering i andra företag varit till stor hjälp – och har sannolikt varit avgörande för skillnaden mellan misslyckande och framgång i mina egna verksamheter.
Jag har lärt mig att kassaflödesprognoser är avgörande för affärsplanering, identifiering av likviditetsbrister, hantering av rörelsekapital, anskaffning av finansiering och optimering av företagets resultat.
1. Planera för framtiden
Ekonomisk planering omfattar att hitta sätt att förbättra kassaflödet, vilket innefattar kassaflödesprognoser som gör att du kan förutse dina ekonomiska behov.
Genom att förstå när in- och utbetalningar förväntas kan du fatta välgrundade beslut om investeringar, expansioner eller kostnadsbesparande åtgärder.
2. Proaktiv riskhantering
Genom att prognostisera ditt kassaflöde kan du identifiera perioder då dina inbetalningar kanske inte räcker för att täcka dina utbetalningar. Det gör att du kan vidta proaktiva åtgärder för att överbrygga gapet, till exempel genom att skaffa finansiering eller justera dina kostnader.
3. Hantera rörelsekapital
Kassaflödesprognoser hjälper dig att hantera ditt rörelsekapital effektivt. Du kan fastställa den optimala lagernivån, förhandla fram fördelaktiga betalningsvillkor och priser med leverantörer samt säkerställa att du har tillräckligt med pengar tillgängliga på bankkonton eller från andra källor för att täcka dina dagliga operativa behov.
4. Säkerställa finansiering
Om du söker finansiering från investerare eller banker vill de se att du har en tydlig förståelse för ditt kassaflöde och att du kan generera tillräckligt med pengar för att återbetala eventuella skulder eller skapa avkastning på din investering.
5. Övervaka företagets resultat
När det gäller att övervaka företagets ekonomiska resultat fungerar kassaflödesprognoser som ett riktmärke. Genom att jämföra ditt faktiska kassaflöde med det prognostiserade kassaflödet kan du identifiera eventuella avvikelser och vidta korrigerande åtgärder vid behov.
Vad du behöver för korrekta prognoser
Det är viktigt att samla in all nödvändig information innan du kan ta fram kassaflödesprognoser. Detta omfattar både historiska ekonomiska data och framtida uppskattningar.
Här är de viktigaste uppgifterna du behöver:
1. Historiska ekonomiska data
Börja med att samla in dina tidigare ekonomiska rapporter, till exempel resultaträkningar, balansräkningar och kassaflödesanalyser. Dessa ger insikter i dina tidigare intäkter, kostnader, de olika typerna av kassaflöden och kassaflödesmönster.
2. Försäljnings- och intäktsuppskattningar
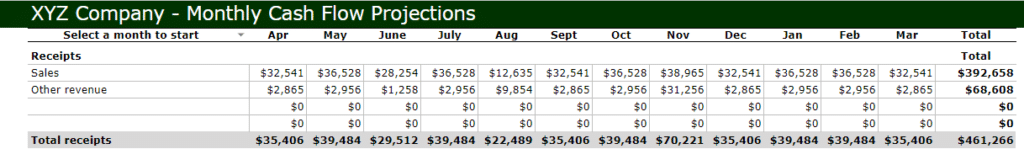
Att prognostisera din framtida försäljning och dina framtida intäkter är nödvändigt för att skapa korrekta kassaflödesprognoser. Kom ihåg att tidigare resultat inte alltid är en indikator på hur framtiden kommer att se ut, så ta hänsyn till faktorer som marknadstrender, kundbeteende, säsongsvariationer samt kommande affärsaktiviteter eller evenemang som kan påverka din försäljning. Detsamma gäller utgifter.
3. Utgiftsuppskattningar
Precis som med intäkter är det viktigt att uppskatta och fakturera dina utgifter. Kategorisera dina utgifter i fasta kostnader (t.ex. hyra och löner) och rörliga utgifter (t.ex. råmaterial samt dagliga, veckovisa, månatliga eller periodiska driftsutgifter). Var så detaljerad som möjligt för att säkerställa korrekthet.
4. Kundfordringar och leverantörsskulder
Ta hänsyn till eventuella utestående fakturor som dina kunder ännu inte har betalat (det vill säga kundfordringar) eller eventuella obetalda räkningar eller fakturor som du behöver betala (det vill säga leverantörsskulder).
5. Likvida reserver och kreditlinor
Ta hänsyn till dina tillgängliga likvida reserver, befintliga kreditlinor, utrymme på kreditkort eller lån som du kan utnyttja vid behov. Dessa fungerar som ett skyddsnät och hjälper dig att hantera oväntade ekonomiska utmaningar.
När du har samlat in den här informationen är du redo att börja skapa dina kassaflödesprognoser.
Vilka deltar i att skapa prognoser?
Att skapa kassaflödesprognoser är inte en uppgift som utförs av en person ensam. Viktiga intressenter bör involveras för att säkerställa korrekthet och få olika perspektiv. Här är några personer som bör involveras i processen.
1. Företagsägare
Om du är ekonomichef har du en djup förståelse för företagets ekonomi … men du behöver ändå involvera ägaren. Småföretagare vet vilka resultat och mål de förväntar sig och måste hållas informerade.
Era samlade bidrag är avgörande när framtida försäljning, utgifter och kassaflöden ska uppskattas, med hänsyn till kommande förändringar i verksamheten eller väsentlig utveckling.
2. Ekonomiska rådgivare
Om du samarbetar nära med externa ekonomiska rådgivare bör du involvera dem här. De ser många företag som liknar ditt, så deras expertis kan vara ovärderlig när korrekta kassaflödesprognoser ska skapas.
De kan ge vägledning om hur intäkter och utgifter ska uppskattas i relation till bankpolicy, ränteförändringar och andra finansieringsfaktorer, för att säkerställa att dina prognoser överensstämmer med redovisningsprinciper.
3. Försäljnings- och marknadsföringsansvariga
Dina försäljnings- och marknadsföringsteam befinner sig i frontlinjen, där de interagerar med kunder och driver intäkter. Om du inte har en stor mängd data att gå igenom kan du överväga att involvera dem i den här processen.
De kan ge värdefulla insikter om marknadstrender, kundbeteende och kommande erbjudanden eller kampanjer som kan påverka försäljningen.
4. Drift- och produktionsansvariga
På samma sätt bör du involvera det här teamet om informationen fortfarande är något fragmenterad i företaget.
Drift- och produktionsansvariga har en djupgående förståelse för kommande förändringar eller projekt som kan kräva ytterligare finansiering. Genom att involvera dem i processen säkerställer du att alla utgifter tas med och att prognoserna är realistiska.
Så skapar du kassaflödesprognoser
Jag har använt den här steg-för-steg-guiden många gånger och upptäckt att den förenklar processen för att skapa kassaflödesprognoser.
Steg 1: Välj ditt föredragna verktyg
Om du fortfarande vill undvika att använda bokföringsprogram – även sådana som är utvecklade för småföretag – kan du skapa kassaflödesprognoser med hjälp av ett Excel-kalkylblad, Google Kalkylark eller en liknande webbaserad applikation.
Valet av verktyg beror på hur bekväm du är med det och hur komplex din ekonomi är.
Steg 2: Fastställ tidsperioden
Bestäm den lämpliga tidsperioden för dina likviditetsprognoser. Beroende på din affärsverksamhet eller affärsmodell kan du välja att dela upp den i veckovisa, månadsvisa, kvartalsvisa eller periodiska perioder.
Veckovisa och månadsvisa prognoser är vanligast för småföretag.
Steg 3: Uppskatta intäkterna
Börja med att uppskatta dina intäkter för varje period. Ta hänsyn till historiska försäljningsdata, marknadstrender, kundbeteende samt kommande evenemang eller kampanjer.
Var realistisk men håll dig på den försiktiga sidan i dina uppskattningar och ta hänsyn till potentiella fluktuationer.
Steg 4: Kategorisera kostnaderna
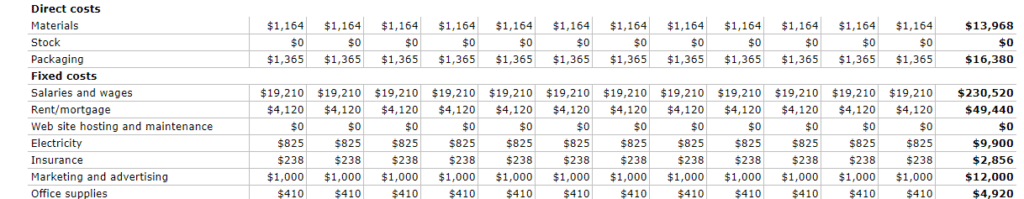
- Kategorisera dina kostnader i fasta kostnader (t.ex. hyra och löner) och rörliga kostnader (t.ex. råmaterial samt kostnader för reklam och marknadsföring).
- Tilldela varje kostnadskategori ett specifikt belopp för varje period.
- Rådgör med relevanta intressenter för varje kategori för att säkerställa att du tar med realistiska kostnader.
Steg 5: Ta hänsyn till tidpunkter
Att vara realistisk när det gäller tidpunkter är en av de viktigaste sakerna att ta hänsyn till i denna prognosprocess.
Ta hänsyn till tidpunkterna för dina intäkter och kostnader. Vissa intäkter kan tas emot omedelbart, medan andra kan ha längre betalningsvillkor. På samma sätt kan kostnader behöva betalas i förskott eller fördelas över tid.
Enligt min erfarenhet är många småföretag överdrivet optimistiska kring när intäkterna kommer in och väljer att betala räkningar för sent, vilket påverkar relationerna med leverantörer och förmånliga betalningsvillkor.
Steg 6: Ta hänsyn till säsongsvariationer
Om din verksamhet påverkas av säsongsvariationer ska du justera dina likviditetsprognoser därefter. Identifiera perioder med hög och låg aktivitet och se till att dina prognoser tar hänsyn till dessa variationer.
Säsongsvariationer är ytterligare en faktor som ofta förbises, vilket skapar orealistiska likviditetsprognoser och leder till likviditetsbrist.
Steg 7: Ta hänsyn till kundfordringar och leverantörsskulder
Ta med eventuella utestående fakturor som dina kunder ännu inte har betalat (kundfordringar) samt förfallna räkningar eller fakturor som du behöver betala (leverantörsskulder).
Steg 8: Inkludera likvida reserver och kreditlinor
Ta hänsyn till dina nuvarande likvida reserver och eventuella befintliga kreditlinor som du kan utnyttja vid behov. Dessa fungerar som ett skyddsnät och säkerställer att du har en buffert om saker och ting går åt skogen.
Steg 9: Modellera andra scenarier
Även om det är omöjligt att förutse allt (jag tittar på dig, pandemi) är det viktigt att ta hänsyn till potentiella omständigheter som kan påverka din likviditet. Det kan till exempel handla om förändrade marknadsförhållanden, regeländringar eller oväntade kostnader.
Bygg in en buffert och antaganden i dina prognoser som tar hänsyn till osäkerheter.
Steg 10: Granska och förfina
Det är viktigt att analysera din kassaflödesanalys, skapa dina likviditetsprognoser och granska var och en av dem noggrant – både på egen hand och tillsammans med andra. Leta efter eventuella inkonsekvenser, fel eller orealistiska antaganden och, framför allt, gör justeringar vid behov när du hittar sådana.
Kom ihåg att likviditetsprognoser inte är huggna i sten. De bör granskas och uppdateras regelbundet i takt med att din verksamhet och ekonomiska situation utvecklas. Genom att följa upp ditt faktiska kassaflöde mot dina prognoser kan du göra justeringar och finjustera dina prognoser för större noggrannhet.
När ska man skapa likviditetsprognoser?
Likviditetsprognoser bör skapas med regelbundna intervall för att minimera risken att överraskas av den ekonomiska situationen, men jag vet att det finns en miljon saker du borde göra regelbundet.
Här är när du verkligen behöver skapa dessa prognoser.
I början av en ny verksamhet
Om du startar en ny verksamhet har du inget att falla tillbaka på om saker och ting inte utvecklas som du förväntar dig. Likviditetsprognoser hjälper dig att fastställa det mest realistiska scenariot för dig och identifiera potentiella utmaningar i ett tidigt skede.
Om du söker finansiering
Oavsett om du ansöker om ett lån eller söker investerare är kassaflödesprognoser en viktig del av din presentation (en av fördelarna med programvara för lånehantering är att den kan hjälpa dig att sammanställa dessa). Långivare och investerare vill se att du har en tydlig förståelse för ditt kassaflöde och kan generera tillräckligt med pengar för att betala tillbaka dem i tid.
Om du expanderar
Om det finns planer på att expandera verksamheten kan kassaflödesprognoser hjälpa dig att avgöra dess ekonomiska bärkraft.
De gör det möjligt för dig att bedöma expansionens påverkan på ditt kassaflöde och, vid behov, identifiera ytterligare finansieringsbehov på kort och lång sikt.
Innan du fattar större ekonomiska beslut
Om du ska fria är det en god idé att först försäkra dig om att du är redo. Varför skulle det vara annorlunda för ett företag?
När större ekonomiska beslut övervägs, såsom att köpa tillgångar, ingå avtal eller lansera nya produkter eller tjänster, är det viktigt att bedöma påverkan på kassaflödet för att kunna fatta välgrundade beslut.
More Articles
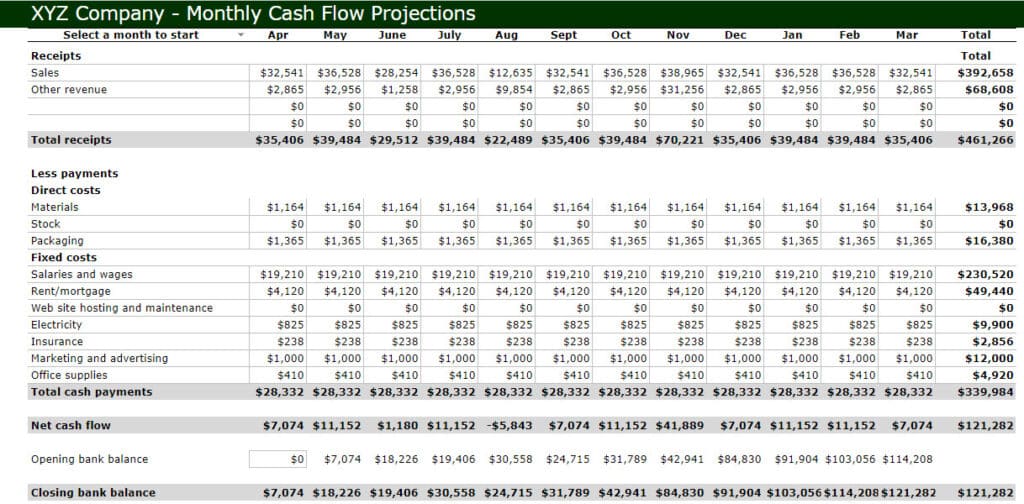
Exempel på kassaflödesprognos
För att hjälpa dig att visualisera hur kassaflödesprognoser skapas kommer här ett exempel på en grundläggande månatlig kassaflödesprognos för ett mindre företag:
De 3 största misstagen att undvika
Du bör undvika några vanliga misstag under hela processen med att skapa kassaflödesprognoser.
Överskatta intäkterna
Vi frestas alla att vara överdrivet optimistiska när vi uppskattar intäkterna. Det är dock viktigt att vara realistisk och basera prognoserna på historiska data, trender inom verksamheten och på marknaden samt tillförlitlig information, eftersom optimismen här inte hjälper dig.
Ta hänsyn till kunder som betalar sent och bygg åtminstone in antagandet att en viss andel av intäkterna kanske inte inflyter i tid (eller inte alls). Det säkerställer att du har en viss buffert, ifall kassainflödena inte blir som du hoppats.
Underskatta kostnaderna
På samma sätt kan en underskattning av kostnaderna leda till kassaflödesbrist. Var noggrann när du kategoriserar dina kostnader och ta hänsyn till alla potentiella utgifter, inklusive dolda kostnader och engångskostnader.
Precis som du har byggt in en buffert för intäkterna bör du bygga in antagandet att vissa oväntade engångskostnader eller prishöjningar kan uppstå, så att du slipper oönskade överraskningar.
Ignorera säsongsvariationer
Om din verksamhet upplever säsongsvariationer kan det bli ett större problem än du kanske föreställer dig om du inte tar hänsyn till detta. Det är här det kan vara klokt att få synpunkter från andra intressenter, som kanske har insikter i kostnader du ännu inte har övervägt. Ofta har de branschspecifik kunskap om kostnader under olika säsonger eller perioder samt intäktscykler.
Prenumerera för fler insikter om kassaflöde
Att ha den kunskap och de verktyg som krävs för att skapa realistiska kassaflödesprognoser utan att förlita sig på dyr programvara hjälper dig att visa intressenter att du har det som krävs för att få detta att fungera.
Är du redo att utveckla dina förmågor som ekonomisk ledare? Prenumerera på vårt nyhetsbrev för expertråd, guider och insikter från ekonomichefer som formar teknikbranschen.


