

GAAP (genel kabul görmüş muhasebe ilkeleri), Amerika Birleşik Devletleri'nde finansal tabloları hazırlarken uymanız gereken standart kurallar ve yönergelerdir.
Bu ilkeler, yatırımcılardan düzenleyici kurumlara kadar herkesin finansal durumunuzu net bir şekilde görebilmesi için rakamlarınızın tutarlı, şeffaf ve karşılaştırılabilir olmasını sağlar. ABD'de muhasebe işlemleriyle ilgileniyorsanız, kayıtlarınızın geçerli ve kolay anlaşılır olmasını sağlamak için GAAP'ı anlamanız çok önemlidir.
GAAP nedir?
GAAP veya Genel Kabul Görmüş Muhasebe İlkeleri, Amerika Birleşik Devletleri'nde finansal tabloların hazırlanmasında kullanılan standartlaştırılmış bir muhasebe kuralları, prosedürleri ve yönergeleri bütünüdür.
Bu ilkeler, finans uzmanlarının farklı kuruluşlar ve sektörler genelinde finansal raporlamada tutarlılık, şeffaflık ve karşılaştırılabilirlik sağlamasına yardımcı olur:
- Hasılatın muhasebeleştirilmesi
- Bilanço sınıflandırması
- Önemlilik
GAAP'a uyarak uzmanlar hata veya yanlış beyan riskini azaltır, paydaşların gözündeki güvenilirliği artırır ve şirketler arasındaki finansal sonuçları karşılaştırma sürecini kolaylaştırır.
GAAP Uyumluluğu
ABD'de halka açık tüm şirketlerin, GAAP ile uyumlu finansal tabloların düzenli olarak sunulması da dahil olmak üzere, ABD Menkul Kıymetler ve Borsa Komisyonu (SEC) tarafından belirlenen kurallara uyması gerekir.
Bir şirketin borsalarda halka açık olarak kalabilmesi için SEC kurallarına uyması gerekir; bu kuralların ihlali, şirketin borsa kotundan çıkarılmasıyla sonuçlanabilir. GAAP'ın kuruluşlar tarafından nasıl uygulanması gerektiğini özetleyen seçilmiş Muhasebe Personeli Bültenlerini SEC'in web sitesinde görebilirsiniz.
Özel şirketlerin ve kâr amacı gütmeyen kuruluşların raporlamalarında GAAP'a uyması kesin olarak zorunlu olmasa da bu standardı erken benimsemek, hem özkaynak hem de borç kaynaklarından finansman sağlama olanaklarını açık tutar. Analiz kolaylığı (ve doğru, bire bir karşılaştırmalar) açısından birçok kreditör, kredi sözleşmelerinin bir parçası olarak yıllık finansal bilgilerin GAAP'a uygun şekilde hazırlanmasını talep eder. Özkaynak tarafında ise yatırımcılara finansal tabloları GAAP kullanılarak hazırlanmayan şirketlere karşı son derece dikkatli olmaları yaygın olarak tavsiye edilir.
Sonuç olarak GAAP, muhasebe yöntemlerinin doğru ve dürüst olmasını sağlamak için uygulanır; finansal kuruluşlar, yatırımcılar ve bireyler de aynı şeyi görmek ister.
GAAP uyumluluğu, yeminli mali müşavirlik (CPA) firması tarafından gerçekleştirilen dış denetimin sonucunda hazırlanan denetçi görüşü aracılığıyla doğrulanır. Finansal tablolarınızın GAAP uyumluluğunu teyit etmek isterseniz, yasal bir zorunluluk oluşmadan önce harici bir denetçi görevlendirmek süreci hızlandırabilir ve doğru eylem planını izlediğinizden emin olmanızı sağlayabilir.
GAAP kurallarına göre açıkça izin verilmeyen ölçütleri raporlamak istemeniz durumunda başka bir seçenek daha vardır. Bazı şirketler finansal tablolarını raporlarken hem GAAP hem de GAAP dışı ölçütleri sunar; ancak GAAP düzenlemeleri, ikincisinin finansal tablolarda ve kamuya yapılan diğer açıklamalarda açıkça belirtilmesini gerektirir.
FASB
Finansal Muhasebe Standartları Kurulu (FASB), Amerika Birleşik Devletleri'nde kamu, özel sektör ve kâr amacı gütmeyen kuruluş muhasebesine ilişkin standartları belirleyen bağımsız bir kâr amacı gütmeyen kuruluştur. Menkul Kıymetler ve Borsa Komisyonu (SEC), FASB'yi ülkenin muhasebe standardı belirleyicisi olarak tanıdığı için FASB, ABD'de GAAP'ın oluşturulması ve yorumlanması konusunda nihai yetkiye sahiptir.
FASB, Muhasebe İlkeleri Kurulunun (APB) yerine geçmek ve ABD'deki kurumsal finansal raporlamada tutarlılık, şeffaflık ve dürüstlüğü sağlama görevini sürdürmek üzere 1973'te kurulmuştur. APB, 1959'dan 1973'e kadar ülke çapındaki muhasebe standartları konusunda yetkili kurum olarak faaliyet göstermiş olsa da APB tarafından oluşturulan yönergelerin ve kuralların çoğu artık FASB açıklamalarıyla değiştirilmiş veya yürürlükten kaldırılmıştır.
GAAP ve IFRS karşılaştırması
Uluslararası Finansal Raporlama Standartları (IFRS), Uluslararası Muhasebe Standartları Kurulu (IASB) tarafından belirlenen muhasebe standartlarıdır ve GAAP'ın uluslararası alternatifi olarak kabul edilir. GAAP kuralları ABD yasalarını yansıtıyorsa IFRS, Birleşmiş Milletler kararlarını yansıtmayı amaçlar: ulusal sınırları aşan ve tüm üyeleri aynı standarda tabi tutan bir kurallar bütünü.
IASB ve FASB, 2002'den bu yana GAAP ile IFRS'yi yakınlaştırmak için çalışmaktadır ve ABD'nin, zaten IFRS ile uyumlu olan ABD dışındaki şirketlerin finansal tablolarını GAAP ile uyumlu hale getirmesini zorunlu tutmaktan vazgeçmesi gibi bazı ilerlemeler kaydetmiştir. Bununla birlikte, iki kural bütünü arasında aşağıdakiler dahil ancak bunlarla sınırlı olmayan hâlâ farklılıklar bulunmaktadır:
Stok Maliyetleme Yöntemleri
GAAP, şirketlerin stok maliyet yöntemi olarak Son Giren İlk Çıkar (LIFO) yöntemini kullanmasına izin verirken IFRS kapsamında bu yönteme izin verilmez.
Araştırma ve Geliştirme (R&D) Maliyetlerinin Sınıflandırılması
IFRS kapsamında, belirli koşulların karşılanması durumunda R&D maliyetleri birden fazla döneme yayılarak itfa edilebilen sermaye yatırımları olarak kabul edilir. GAAP kapsamında ise R&D maliyetleri gider olarak kabul edilir ve oluştukları anda giderleştirilir.
Değer Düşüklüğü Karşılıklarının Tersine Çevrilmesi
GAAP, değeri düşürülmüş bir stok veya varlığın piyasa değeri daha sonra artarsa tersine çevrilemeyeceğini belirtir. UFRS bu tersine çevirmeye izin verir.
Duran Varlıkların Değerlemesi
GAAP, duran varlıkları tarihi maliyet üzerinden kaydeder ve raporlar; UFRS ise işletmelerin duran varlıkları gerçeğe uygun piyasa değerine göre düzeltmesine olanak tanır.
Robotlar GAAP'ı Biliyor
GAAP’ın ayrıntılarına girmeden önce size bir çıkış yolu sunmak istedim — yalnızca şirketinizin para cezasına çarptırılmadığından emin olmaya çalışıyorsanız CPA olmak doğru seçenek değil. Bunun yerine, bu tür konuları sizin için izleyebilen finansal raporlama yazılımlarına göz atın:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Hesabınız var mı? Giriş yap
GAAP'ın 10 Temel İlkesi Açıklanıyor
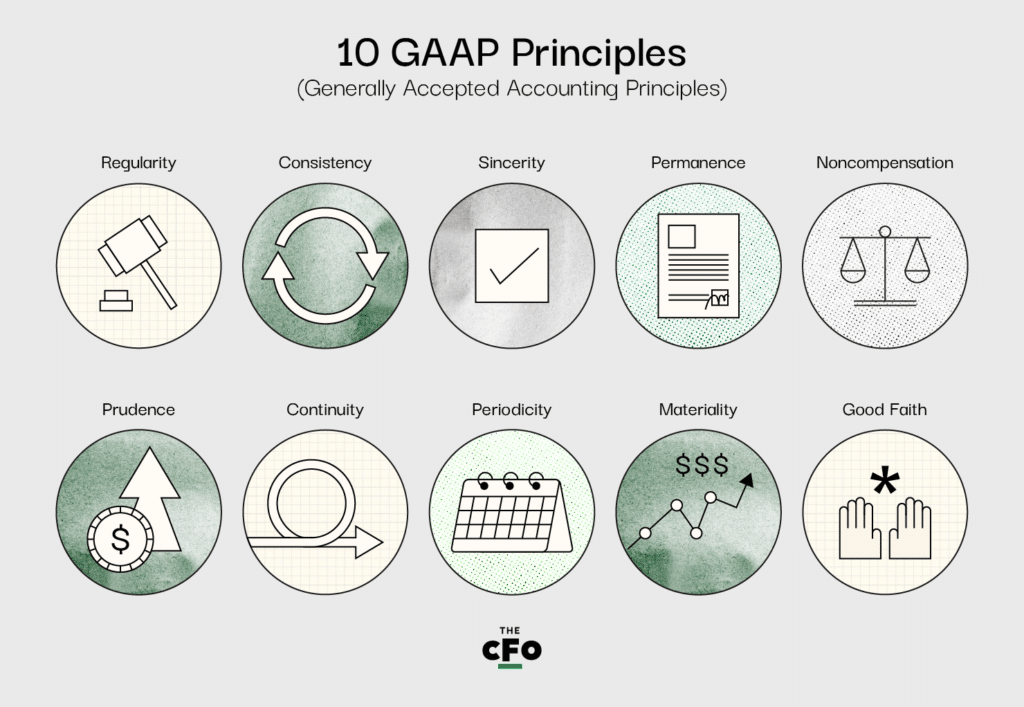
GAAP üç farklı bölümden oluşsa da standardın içindeki 10 temel ilke, onun özünü oluşturur. GAAP'a uyumunuzla ilgili sorularınız varsa öncelikle uygulamalarınızı bu ilkelere göre doğrulamalısınız.
GAAP'ın 10 ilkesi şunlardır:
1. Düzenlilik İlkesi
Kuruluş, GAAP'ın belirlenmiş tüm kural ve düzenlemelerine uymalıdır.
Bu ne anlama geliyor?
Bu ilke, bir işletmenin hangi kurallara uyacağı konusunda seçici olamayacağı; bunun yerine GAAP kapsamında belirlenen tüm kurallara uyması gerektiği anlamına gelir.
2. Tutarlılık İlkesi
Raporlama sürecinin her aşamasında aynı standartlar uygulanır ve karşılaşılabilecek farklılıklar açıklanır.
Bu ne anlama geliyor?
Mali tablolarınızı hazırlarken karşılaştırılabilirliği sağlamanız gerekir. Başka bir deyişle, bilançonuzu GAAP'a göre hazırlamayı seçip gelir tablonuzu farklı şekilde hazırlayamazsınız. Tablolar arasında düzeltme yapmanız gerekiyorsa, mali tablolara ilişkin dipnotlarda bunun neden(ler)ini eksiksiz şekilde açıklamanız ve belirtmeniz beklenir.
3. Samimiyet İlkesi
Kuruluş, bir şirketin mali durumunu doğru ve tarafsız şekilde sunmaya çalışır.
Bu ne anlama geliyor?
Mali tablolar nesnel bir şekilde hazırlanmalıdır; belirli mali bilgileri gizlemeye veya bunlara daha fazla dikkat çekmeye çalışıyorsanız bu ilkeyi ihlal ediyorsunuz demektir. Mali tabloları, işletmenin başarısında veya başarısızlığında hiçbir kişisel çıkarınız yokmuş gibi hazırlamalısınız.
4. Yöntemlerin Sürekliliği İlkesi
Aynı standartlar bir raporlama döngüsünden diğerine uygulanmalı ve karşılaşılabilecek farklılıklar açıklanmalıdır.
Bu ne anlama geliyor?
Tutarlılık ilkesinde olduğu gibi, bu da karşılaştırılabilirlikle ilgilidir. Tabloların genel olarak değerlendirilmesini kolaylaştırmalısınız; bu ilke ise bir döngüden diğerine yapılan değerlendirmeye odaklanır. Bir raporlama döngüsünde GAAP standardını terk edip uyumluluğu sürdüremezsiniz. Bir kez daha belirtmek gerekirse, dönemden döneme değişiklik yapmanız gerekiyorsa, mali tablolara ilişkin dipnotlarda bunun nedenini kapsamlı şekilde açıklamanız ve belirtmeniz beklenir.
5. Mahsup Etmeme İlkesi
Hem negatif hem de pozitif unsurlar, borç mahsubu beklentisi olmaksızın tam şeffaflıkla raporlanır.
Bu ne anlama geliyor?
Şirketi nasıl yansıttığına bakmaksızın her şeyi raporlamanız gerekir. Mali tablolarınızda bir borcu varlıkla veya giderleri gelirle mahsup etmeye çalışamazsınız; görünüş ne olursa olsun şirketinizin mali durumunun eksiksiz ve doğru bir resmini sunmalısınız.
6. İhtiyatlılık İlkesi
Raporlanan veriler gerçeklere dayanmalı ve açık, somut rakamlara bağlı olmalıdır.
Bu ne anlama geliyor?
Kuruluşun geleceği hakkında hayaller kurarak zaman geçirmek doğaldır; sonuçta finansın temel işlevlerinden biri projeksiyonlar oluşturmak ve gelecekte yaşanacaklara ilişkin makul bir tablo sunmaktır. Bu ilke, mali tabloları gerçeklere dayandırmayı amaçlar; spekülatif ve öznel olanı değil, yalnızca olgusal olarak doğru ve verilerle doğrulanabilir olanı sunar.
7. Süreklilik İlkesi
Raporları hazırlarken muhasebeciler, şirketin mevcut durumundan bağımsız olarak bir kuruluşun faaliyetlerine devam edeceğini varsaymalıdır.
Bu ne anlama geliyor?
Varlıkları değerlerken veya yükümlülükleri incelerken bunu bir durumun gerçekliğine göre değil, finans ders kitaplarındaki bilgilere göre yapmalısınız. Örneğin, işletmenizin gerçekçi olarak yalnızca birkaç aylık ömrü kaldıysa, GAAP bunu gerektiriyorsa varlıklarınızı yine de yıllara yayarak itfa etmelisiniz.
8. Dönemsellik İlkesi
Finansal kayıtlar (yani gelirlerin muhasebeleştirilmesi), uygun muhasebe dönemi içinde raporlanmalıdır.
Bu ne anlama gelir?
Tahakkuk esaslı muhasebe, işlemlerin fonların alındığı veya ödendiği zamanda değil, gerçekleştiği dönemde kaydedilmesini gerektirir. Örneğin bugün, X dolar karşılığında bir hizmet sunacağınızı belirten bir sözleşme imzalarsanız, X doları nakit tahsil edildiğinde değil, bugün gelir olarak kaydetmeniz gerekir.
Ayrıca bu ilke, muhasebecilerin işlemleri doğru bir şekilde kaydetmesini ve finansal tabloların algılanışını değiştirmek amacıyla dönemleri kaydırmamasını veya verileri değiştirmemesini gerektirir. Örneğin gelir açısından rekor kırdığınız bir 1. çeyreğiniz ve son derece zayıf geçen bir 2. çeyreğiniz varsa, daha tutarlı görünmek için 1. çeyrekteki gelirinizin bir kısmını 2. çeyreğe aktarmanıza izin verilmez; geliri gerçekte gerçekleştiği dönemde kaydetmeniz ve aynı zaman diliminde raporlamanız gerekir.
9. Önemlilik İlkesi
Muhasebeciler, finansal raporlardaki tüm finansal verileri ve muhasebe bilgilerini eksiksiz açıklamaya çalışmalıdır.
Bu ne anlama gelir?
Bir kuruluş için finansal tabloları hazırlayan kişi (veya grup), finansal tabloda yer alabilecek ilgili ve önemli tüm bilgileri edinmekle yükümlüdür. Bu kapsama giren her şey “önemli” bilgi olarak kabul edilir ve raporlanmalıdır. Bu ilke, söz konusu sorumluluğu pekiştirir ve nihai üründe hiçbir şeyin gözden kaçırılmamasını sağlar.
Bazıları bu ilkenin muhasebeciyi hesap verebilir kıldığını söyleyebilir.
10. Azami İyi Niyet İlkesi
Tüm tarafların, bir kuruluş adına gerçekleştirilen tüm finansal işlemlerde ve kayıt tutma süreçlerinde dürüst kaldığı varsayılır.
Bu ne anlama gelir?
Bir kuruluşun finansal faaliyetlerine dahil olan veya bunlardan sorumlu olan herkes, her şeyden önce dürüstlüğe ve doğruluğa bağlı olmalıdır. Bu ilke, etik bir standardı ve sorumluluk anlayışını korumaya hizmet eder ve bir üstünün bazı rakamları çarpıtması yönünde baskı yaptığı herhangi bir finans çalışanı için güçlü bir dayanak oluşturur.
Ek Kılavuzlar
10 temel ilkenin dışında GAAP, finansal tablolar hazırlanırken tanınması ve uyulması önemli olan dört kısıt tanımlar.
1. Muhasebeleştirme
Tüm finansal tablolar, kuruluşun varlıklarını, yükümlülüklerini, gelirlerini, giderlerini ve diğer finansal taahhütlerini eksiksiz ve doğru biçimde yansıtmalıdır. Raporlar kapsamlı ve şeffaf olmalı, herhangi bir değişiklik veya eksiklik içermemelidir.
2. Ölçüm
Finansal raporlama, tüm standartlara her zaman uyularak GAAP ile uyumlu bir biçimde hazırlanmalıdır. Bu ilke, finansal tabloları hazırlayan kişilerin yukarıda belirtilen on ilkeye ve genel kabul görmüş sektör standartlarına aşina olması gerekliliğini pekiştirir.
3. Sunum
Tüm finansal raporlar şunları içermelidir:
- Bir gelir tablosu,
- Bir nakit akış tablosu,
- Bir bilanço ve
- Bir mülkiyet veya hissedar özkaynakları tablosu.
Bu tablolardan herhangi biri eksikse dış denetimler veya soruşturmalar başlatılabilir.
4. Açıklama
Finansal raporları anlamak için gerekli başka bilgiler varsa bunlar raporda eksiksiz şekilde açıklanmalıdır. Yaygın olarak kullanılan bir uygulama, taslak finansal raporları yöneticilerle, önemli hissedarlarla ve diğer kilit paydaşlarla paylaşarak sorularını kayda geçirmektir. Bu kişiler raporları anlamak için başka herhangi bir bilginin gerekli olduğunu düşünürse rapor sunulmadan önce bu bilgi eklenmelidir.
GAAP'ın Uygulanması
Kuruluşunuz için standart muhasebe yöntemleri oluşturan herkesin Genel Kabul Görmüş Muhasebe İlkeleri ve kısıtlar hakkında önceden bilgi sahibi olduğundan emin olun veya anlayışlarını geliştirmeleri için onları bunun gibi kaynaklara yönlendirin.
GAAP'ı uygulama ve tabloları hazırlama zamanı geldiğinde, ne yapacağınızı bilemediğiniz her an başvurabilmek için bu makaleyi yer imlerinize ekleyin; makalenin içeriğini çok iyi bilmek büyük önem taşıyacaktır. Anlaşılmayan bir nokta bulursanız aşağıya yorum bırakın, ben de hemen ele alayım.
Bir finans profesyoneli olarak kendinizi geliştirmek ve (daha iyi) bir CFO olmak istiyorsanız size yardımcı olabilirim. CFO Club bültenine abone olun ve tüm piyasa koşullarında avantajınızı koruyun.