Med finansieringen stadig stram og renterne høje vender mange SaaS-virksomheder sig mod fakturabelåning for at få likviditet. Omkostningerne kan dog være komplekse. Det er her, en beregner til fakturabelåning kan være nyttig.
For at hjælpe virksomheder med at estimere omkostninger og fordele—uden at afgive ejerandele eller optage mere gæld—har jeg bygget en beregner til fakturabelåning, der nedbryder omkostningerne for dig på få sekunder. Du får også vigtig indsigt i, hvordan fakturabelåning fungerer inden for regnskab, fordelene og meget mere.
Hvad er fakturabelåning?
Fakturabelåning er en form for hurtig finansiering, der giver dig mulighed for at få kontanter med det samme for dine ubetalte fakturaer. Bemærk, at dette gælder almindelige udestående fakturaer, ikke forfaldne tilgodehavender eller tvivlsom gæld.
Ved fakturabelåning “sælger” du i praksis fakturaer til et factoringfirma, der typisk kaldes en factor. Factoringfirmaet sender dig kontanter på forhånd, ofte inden for en dag eller to, og opkræver derefter betaling fra din kunde, når fakturaen er betalt. Factoringfirmaet opkræver et gebyr, ofte på mellem 2-5 % af fakturaværdien.
Fakturabelåning har længe været populært i brancher som tung transport, men vinder nu også frem i teknologikredse, især med fakturabelåning af lagerbeholdning for små virksomheder.
For SaaS-virksomheder kan fakturabelåning forbedre likviditeten, især for B2B-udbydere, der ofte har længere betalingsfrister sammenlignet med SaaS-værktøjer til forbrugere. Desuden kan fakturabelåning være omkostningseffektivt for SaaS-virksomheder på både virksomheds- og SMB-markedet, især i dagens rentemiljø.
Beregner til fakturabelåning
Nedenfor finder du min færdige beregner til fakturabelåning. Hvis du allerede ved, hvordan man bruger en sådan beregner og fortolker resultaterne, kan du fortsætte. Hvis ikke, har jeg lavet en trin-for-trin-vejledning, der hjælper dig gennem processen (se nedenfor).
Sådan bruger du beregneren til fakturabelåning effektivt
Nu hvor du ved alt om fakturabelåning, og hvordan en beregner kan hjælpe, får du her nogle praktiske tips, du kan bruge til at få mest muligt ud af min beregner til fakturabelåning:
1. Indtast de korrekte data
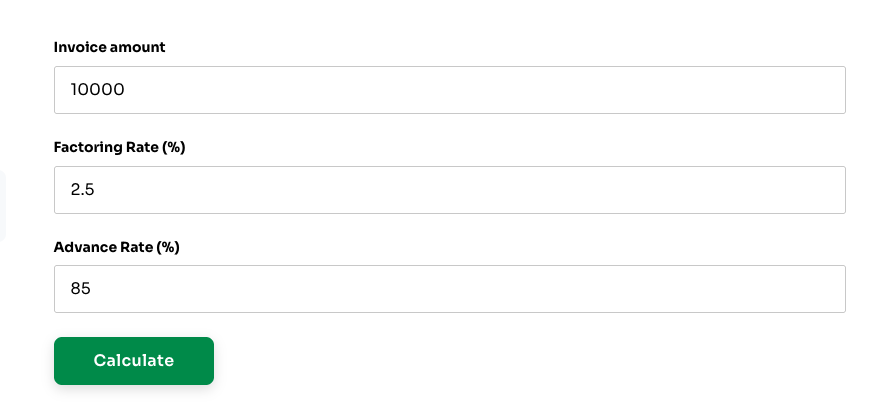
Før du begynder at bruge beregneren, skal du sørge for at indsamle alle de relevante nødvendige oplysninger. Til denne beregner skal du bruge følgende:
- Fakturabeløb ($)
- Factoringrente (%)
- Forskudsrate (%)
Det er vigtigt at sikre, at de tal, du bruger, er korrekte, før du trykker på 'Beregn'. Ellers får du et unøjagtigt resultat.
I eksemplet nedenfor er vores fakturabeløb $10,000 med en factoringrente på 2.5% og en forskudsrate på 85%.
Have an account? Log In
2. Fortolk resultaterne
Når du kører beregneren til fakturabelåning, får du et resultat med følgende overskrifter. Her er, hvad de betyder:
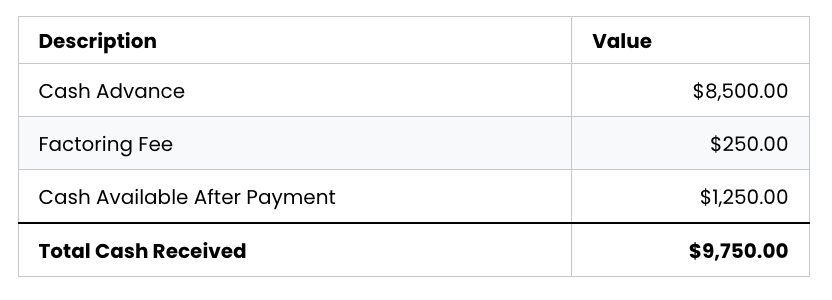
- Kontantforskud: Det forudbetalte beløb, du modtager fra factoringvirksomheden (minus gebyrer). Dette udgør ofte 70-95 % af fakturabeløbet.
- Factoringgebyr: Den del af fakturabeløbet, som factoringvirksomheden tilbageholder som reserve.
- Kontantbeløb til rådighed efter betaling: De anslåede omkostninger ved fakturabelåning baseret på de oplysninger, du har angivet.
Ved at bruge eksemplet fra før vil resultatet se sådan ud:
3. Sammenlign med andre muligheder
Ligesom med alt andet i livet er det bedst at sammenligne de anslåede omkostninger ved fakturabelåning med de forventede omkostninger ved andre finansieringsformer. Du kan også indhente direkte tilbud fra factoringudbydere for at sikre, at du får den bedste aftale for din virksomhed.
Hvorfor en beregner til fakturabelåning er vigtig
Renter på fakturabelåning er baseret på flere faktorer (som omtales nedenfor), hvilket gør dem noget vanskelige at anslå. En beregner til fakturabelåning eliminerer usikkerheden og giver nøjagtige estimater uden behov for formelt at ansøge om flere factoringaftaler.
Fakturabelåning er en meget fleksibel finansieringsform. Når en aftale er indgået, tager det kun få dage at frigøre arbejdskapital gennem fakturabelåning. Det er dog ikke altid den mest omkostningseffektive løsning — og denne beregner giver økonomiansvarlige mulighed for hurtigt at vurdere denne finansieringsmetode i forhold til andre former for finansiel gearing.
Forestil dig, at du står over for et underskud på dit kvartalsbudget. Du har flere muligheder:
- Trække på en eksisterende kreditramme
- Omfordele de forventede udgifter for at dække underskuddet
- Få et forskud på dine tilgodehavender via fakturabelåning
Låneomkostningerne for en kreditramme er helt tydelige. For fakturabelåning er det ikke helt så enkelt — medmindre du har en nøjagtig beregner til fakturabelåning. Beregnere til fakturabelåning giver strategiske CFO'er mulighed for hurtigt og nemt at estimere omkostningerne, så de kan afveje fordele og ulemper ved at tilføre likviditet via fakturabelåning.
Faktorer, der påvirker renter på fakturabelåning
Flere variabler indgår i fastsættelsen af renter på fakturabelåning. Denne beregner til fakturabelåning bruger estimater til at fastlægge et forventet renteinterval, men i sidste ende skal du modtage et tilbud for at kende din præcise rente.
Her er de primære faktorer, der påvirker renter på fakturabelåning:
Fakturabeløb
Generelt vil større fakturaer og en højere samlet mængde factoringberettigede tilgodehavender medføre lavere renter på fakturabelåning. Ligesom alle andre virksomheder ønsker factoringvirksomheder at handle med færre kunder i større omfang.
Kundernes kreditværdighed og betalingshistorik
Factoringvirksomheder ser mere på dine kunders kreditoplysninger og betalingshistorik end på din egen virksomheds kreditværdighed. Renterne vil være lavere for virksomheder, hvis kunder har gode kreditvurderinger.
Branche
Factoringvirksomheder tildeler forskellige risikoniveauer til forskellige brancher, hvor “sikre” brancher har lavere samlede renter på fakturabelåning.
Din kredithistorik
Selvom den er mindre vigtig end kundernes kreditværdighed, vil factoringvirksomheder sandsynligvis også se på din egen virksomheds kredithistorik og kreditvurdering som et værst tænkeligt mål.
Author's Tip
Husk, at det meste factoring er såkaldt “regresfactoring”, hvilket betyder, at din virksomhed i sidste ende er ansvarlig, hvis factoringvirksomheden ikke kan inddrive betalingen.
Fakturavilkår
Længden på og betalingsvilkårene for dine fakturaer påvirker renterne, idet længere betalingsfrister generelt medfører højere renter på fakturabelåning.
Virksomhedens nøgletal
Factoringvirksomheder ser også på forskellige forretningsmålinger, herunder bruttoomsætning og rentabilitetsmål. Dette gælder især for små virksomheder eller startupvirksomheder.
Overordnet set er factoring mindre fokuseret på din virksomheds samlede kreditværdighed sammenlignet med traditionelle finansieringsmuligheder. Satserne fastsættes i højere grad ud fra fakturaspecifikationerne og dine kunders kreditværdighed.
More Articles
Vigtige factoringbegreber og specifikke forhold, som enhver CFO bør kende
Fakturafactoring er ikke overdrevent kompliceret, men det adskiller sig en del fra mere traditionelle finansieringsformer. Dette afsnit gennemgår de vigtigste begreber, du skal forstå, før du benytter factoring.
- Factoringvirksomhed (eller factor): Dette henviser til den finansielle tjenesteudbyder, der tilbyder fakturafactoring som en tjeneste. De fleste factoringvirksomheder er specialiserede udbydere; vi ser endnu ikke de fleste store finansielle institutioner beskæftige sig med fakturafactoring (selvom det kan ændre sig).
- Factoringgebyr (eller diskonteringssats): Dette er det primære gebyr, der betales for at anvende factoring på en faktura. Det er et fast gebyr, ikke et ÅOP-interval. En diskonteringssats på 3 % betyder, at en factoringvirksomhed vil betale dig $97,000 for en faktura på $100,000. For SaaS-virksomheder ligger factoring satser for fakturaer ofte i intervallet 1-5 %, selvom dette afhænger af en række faktorer.
- Servicegebyr: Et separat administrationsgebyr, som nogle factoringvirksomheder opkræver. Nogle factoringvirksomheder har ikke et servicegebyr eller inkluderer det i diskonteringssatsen.
- Forskudssats: Den procentdel af fakturaens værdi, som du kan modtage som kontant forskud. Dette ligger ofte i intervallet 70-95 %. Det resterende beløb (fratrukket gebyrer) udbetales, når factoringvirksomheden har opkrævet betaling for fakturaen.
- Reservebeløb: Det beløb af fakturaen, som factoringvirksomheden holder i reserve, indtil kunden har betalt fakturaen. I det foregående eksempel var reservebeløbet $7,000. Reserven (fratrukket gebyrer) overføres til dig, når factoringvirksomheden opkræver den endelige betaling.
- Factoring med regres: Den mest almindelige type factoring, der tilbydes. Ved factoring med regres er du i sidste ende ansvarlig, hvis din kunde ikke betaler fakturaen. Factoringvirksomheden vil forsøge at opkræve betalingen, men hvis det ikke lykkes, kan den juridisk kræve, at du køber fakturaen tilbage og selv forsøger at opkræve betalingen.
- Factoring uden regres: Det modsatte af factoring med regres. Ved factoring uden regres påtager factoringvirksomheden sig risikoen for, at den oprindelige kunde ikke betaler.
Træf et velinformeret valg: Ting, du bør huske
Før du går videre med fakturafactoring, er der nogle få ting, du bør overveje.
- Overvej dine betalingsbetingelser: Hvis du konstant oplever problemer med pengestrømmen, kan det være klogt at genoverveje de betalingsbetingelser, du tilbyder i øjeblikket. Du kunne endda gå over til en kontantrabatmodel eller en 1 %/10 netto 30-model, der belønner hurtig betaling (hvilket stadig ville være mere omkostningseffektivt end factoring).
- Vælg en pålidelig factoringvirksomhed: Som nævnt er de store aktører i den finansielle servicesektor typisk ikke involveret i factoring. I stedet betjener en lang række nye ikke-bankbaserede finansielle institutioner markedet — og de er ikke alle pålidelige. Se efter en virksomhed med et godt omdømme i branchen, og sørg for at læse det med småt, før du indgår en aftale.
Hvad sker der nu?
Vil du fremme din karriere inden for virksomhedsfinansiering? Tilmeld dig The CFO Clubs nyhedsbrev.