Processen for regnskabsafslutning er den række trin, du bruger til at færdiggøre og kontrollere virksomhedens regnskaber ved afslutningen af hver periode, så alt stemmer, inden der rapporteres.
I denne guide bruger jeg min erfaring til at gennemgå, hvordan regnskabsafslutningen fungerer, hvorfor den er vigtig, og præcis hvad du skal gøre for at gennemføre en smidig og nøjagtig afslutning, så du kan undgå stress i sidste øjeblik og blive bedre hver måned.
Hvad er processen for regnskabsafslutning?
Processen for regnskabsafslutning er den række trin, en virksomhed gennemfører ved afslutningen af en rapporteringsperiode for at sikre, at regnskaberne er komplette og nøjagtige.
Den omfatter registrering og afstemning af transaktioner, bogføring af reguleringer (såsom periodiseringer og afskrivninger) samt udarbejdelse af regnskaber.
Når alt er gennemgået og godkendt, er perioden officielt afsluttet.
Hvorfor er processen for regnskabsafslutning vigtig?
Processen for regnskabsafslutning er afgørende for at sikre nøjagtigheden af de finansielle data, opfylde lovgivningsmæssige krav og revisionskrav samt udarbejde klare og nøjagtige finansielle rapporter til intern brug og ekstern rapportering.
Her er en oversigt over de økonomimedarbejdere, der er involveret i afslutningsprocessen:
- Regnskabsteamet: Ansvarligt for posteringer, afstemninger og udarbejdelse af regnskaber.
- FP&A-teamet: Gennemgår afvigelser, prognoser og sammenhængen med budgettet.
- Controllere: Overvåger processen og sikrer, at de interne kontroller følges.
- CFO: Gennemgår og godkender de endelige regnskaber til intern og ekstern rapportering.
Processen for regnskabsafslutning: Det skal du afstemme
Afstemning er en vigtig del af processen for regnskabsafslutning. For at kunne afstemme skal du have den rette dokumentation på plads. Start med at indhente følgende dokumenter:
- Kontoudtog fra bank- og kreditkortkonti
- Rapporter fra hovedbogen
- Fakturaer og kvitteringer (både kreditorer og debitorer)
- Lønningsrapporter
- Lageroptællinger og værdiansættelsesrapporter
- Låne- og leasingopgørelser
Her er eksempler på konti, du skal afstemme, når du har dokumentationen klar:
- Bankkonti
- Tilgodehavender og leverandørgæld
- Interne mellemværender
- Lager
- Anlægsaktiver
- Periodiserede omkostninger og forudbetalte poster
Sådan gennemfører du processen for regnskabsafslutning
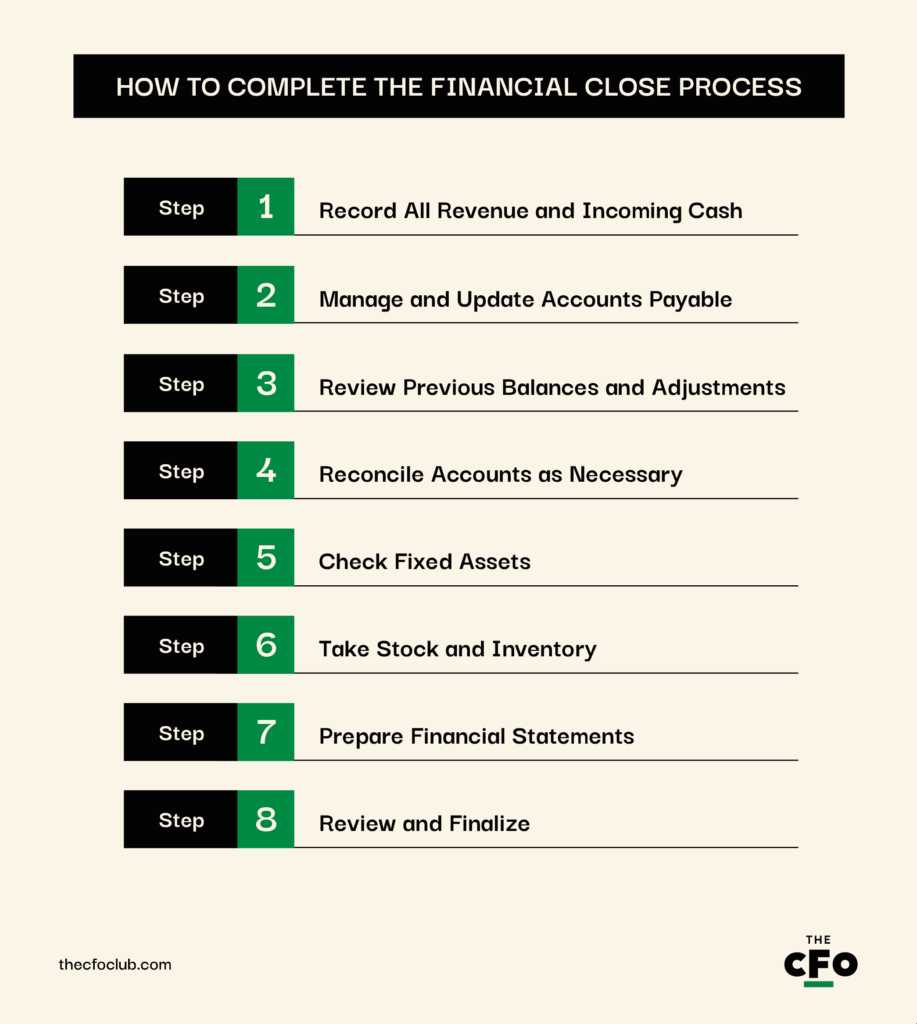
Processen for regnskabsafslutning varierer fra virksomhed til virksomhed afhængigt af virksomhedstypen, regnskabsmetoderne og politikkerne.
Nedenfor gennemgår jeg en generel proces for regnskabsafslutning. Se den som et udgangspunkt for din proces for regnskabsafslutning, og tilpas den, så den passer til din virksomheds behov.
Have an account? Log In
1. Registrer al omsætning og alle indbetalinger
Gå hele regnskabsperioden efter. Hvis du for eksempel udarbejder kvartalsregnskaber, skal du gå tilbage til den første dag i det aktuelle kvartal og kontrollere det optjente eller modtagne beløb, også selvom det endnu ikke er faktureret eller indsat på kontoen.
Brug derefter retningslinjerne i ASC 606 eller IFRS 16, alt efter hvad der er relevant, til at indregne omsætningen. Eksempler på omsætning og indbetalinger, der skal registreres, omfatter:
- Salg af produkter eller tjenester (faktureret og ikke-faktureret)
- Udskudt omsætning, der indregnes i den aktuelle periode
- Fornyelser af abonnementer og brugsbaserede gebyrer
- Kundeindbetalinger og forudbetalinger
- Låneprovenu eller indgående finansiering
- Renteindtægter eller investeringsafkast
- Refusioner eller rabatter fra leverandører
Author's Tip
Hvis du bemærker udestående betalinger, er det et godt tidspunkt at følge op med kunderne. Da du allerede har indregnet denne omsætning, skal du betale skat af indkomsten, selv om du endnu ikke har modtaget betalingen. Opkrævning af betalinger kan hjælpe med at udligne dette likviditetsudløb og forbedre din økonomiske situation.
2. Administrer og opdater kreditorer
Hvis du dokumenterer hvert køb, hver tjeneste eller tilbagevendende udgift, når den forfalder, kan du springe dette trin over. Hvis du ikke gør det, skal du have fakturaer og kvitteringer:
- Indtast alle regninger og fakturaer i dit regnskabssystem.
- Periodisér udgiften for at afspejle forpligtelsen for varer eller tjenester, du har modtaget, men som du endnu ikke er blevet faktureret for.
- Gennemgå, hvilke fakturaer der er betalt, og hvilke der stadig er åbne, så du ikke overvurderer eller undervurderer kreditorerne.
3. Gennemgå tidligere saldi og reguleringer
Derefter er det tid til at videreføre saldi og reguleringer fra tidligere perioder. Dette omfatter forudbetalte udgifter, periodiserede forpligtelser, udskudt omsætning og amortiseringer – poster, der registreres i én periode, men indregnes i en anden periode.
Hvis din virksomhed for eksempel forudbetalte elektricitet i sidste kvartal, skal du modregne det i det aktuelle kvartals elregning og omdanne dette aktiv (forudbetalt elregning) til en udgift (eludgift).
Author's Tip
Du skal også registrere disse reguleringer i finansbogen (GL). Finansbogen skal afspejle et tydeligt revisionsspor, der stemmer overens med understøttende dokumentation som kontrakter, tidsplaner og fakturaer. Hvis du er sjusket her, kan det føre til under- eller overvurdering af udgifter og resultere i unøjagtige regnskaber.
4. Afstem konti efter behov
Afstemning indebærer at sammenholde interne registreringer med eksterne eller uafhængige kilder for at bekræfte nøjagtigheden. Ved afstemning skal du se efter uoverensstemmelser, tidsforskelle eller fejl og løse dem, før afslutningen færdiggøres.
Almindelige konti, der afstemmes på dette trin, omfatter:
- Bankkonti: Sammenhold likviditetssaldi i finansbogen med kontoudtog.
- Debitorer: Afstem kundefakturaer og betalinger med debitorunderbogen.
- Kreditorer: Bekræft leverandørkontosaldi og betalingsplaner.
- Kreditkortudtog: Brug software til afstemning af kreditkort til at matche virksomhedens kreditkortbetalinger med udgiftsrapporter og finansbogen.
- Forudbetalte og periodiserede udgifter: Kontrollér saldi i forhold til tidsplaner og fakturaer.
- Anlægsaktiver: Kontrollér nøjagtigheden af tilgange, afgange og afskrivningsposteringer.
- Interne mellemværender: Sørg for, at transaktioner mellem relaterede poster afspejles på begge sider.
Vær opmærksom på debet og kredit. Alle transaktioner skal have en tilsvarende postering med samme beløb på begge sider af finansbogen. Hvis noget ikke stemmer – for eksempel hvis en udgift bogføres uden en kredit på likvide beholdninger eller kreditorer – skaber det en ubalance, der fører til endnu større fejlberegninger.
Hvis din virksomhed har flere enheder eller datterselskaber, skal du også afstemme interne transaktioner. Hvis Enhed A for eksempel registrerer et salg af varer til Enhed B, skal Enhed B registrere et køb af samme værdi.
5. Kontrollér anlægsaktiver
Anlægsaktiver købes og sælges ikke ofte, men de påvirker din resultatopgørelse og balance i hver periode. De fleste virksomheder ejer typisk mindst nogle få anlægsaktiver, såsom:
- Maskiner og udstyr
- Kontormøbler
- Virksomhedens køretøjer
- Bygninger og forbedringer af lejede lokaler
- Computere, servere og IT-udstyr
- Aktiverede software- eller udviklingsomkostninger
Her er, hvad du bør gennemgå under regnskabsafslutningsprocessen for den periode, du bogfører for:
- Sørg for, at købte aktiver er bogført til en GAAP-kompatibel værdi.
- Gennemgå afhændelse eller pensionering af aktiver for at kontrollere, om de tilknyttede gevinster og tab er bogført.
- Kontrollér, om afskrivninger er foretaget i henhold til afskrivningsplanen.
- Kontrollér, om kapitaludgifter fejlagtigt er klassificeret som almindelige udgifter og omvendt.
6. Gør status over lagerbeholdningen
Afvigelser i lagerbeholdningen er almindelige, især for virksomheder med store eller hurtigt omsættelige lagre. Derfor kan en månedlig optælling – enten en komplet fysisk lageroptælling eller en cyklustælling – bidrage til at sikre nøjagtigheden af lagerregistreringerne i regnskabet.
En lagerrevision afslører også andre problemer som tyveri, svind, fejloptællinger og forældede varer, før du tvinges til at afskrive et betydeligt beløb i regnskabet.
På den anden side er det fint at revidere langsomt omsættelige varer som sidste sæsons sko eller returnerede varer kvartalsvist. De kræver stadig periodisk afstemning, bare ikke så ofte.
Hvorfor anbefalede Alina Inc.s bogholder en lagerrevision, og hvorfor anbefalede vedkommende to forskellige tilgange baseret på lagerarten?
Fordi Alina Inc. ved at springe lagerrevisionen over risikerer at oppuste de rapporterede aktiver, overvurdere rentabiliteten og undlade at opdage produkttab. Revision af lagerbeholdningen og brug af forskellige tilgange gør det muligt for Alina Inc. at minimere disse risici samt omkostningerne ved revisionen.
7. Udarbejd finansielle opgørelser
Når alle transaktioner er registreret, og afstemningen af kontiene er afsluttet, er det tid til at samle hele afslutningen i form af finansielle opgørelser.
Det er her, alle dine bestræbelser fra de foregående trin samles til et klart billede af virksomhedens økonomiske sundhed.
Jeg tror, at de fleste virksomheder på dette tidspunkt bruger regnskabssoftware. Jeg har brugt sådan et til alle mine virksomheder, siden jeg startede min første virksomhed tilbage i 2010'erne. Hvis du ikke bruger et i øjeblikket, er det på tide. Dette er blot nogle af mine foretrukne værktøjer til økonomistyring:
Softwaren opretter automatisk en resultatopgørelse, balance, pengestrømsopgørelse og opgørelse over tilbageholdt overskud. Den hjælper også med at konsolidere data fra tværs af datterselskaber, minimerer sandsynligheden for fejl og opdaterer finansielle opgørelser i realtid.
8. Gennemgå og færdiggør
Gennemgange er afgørende for at sikre nøjagtighed, overholdelse af regler og ansvarlighed, før du officielt rapporterer tal.
Lad regnskabsteamet stå for den indledende gennemgang. Under denne gennemgang kontrollerer regnskabsteamet afvigende værdier, verificerer den underliggende dokumentation og sikrer, at alle posteringer og afstemninger er gennemført.
Bed derefter controllere, økonomidirektører og CFO'en om at validere de finansielle opgørelser, stille uddybende spørgsmål og bekræfte, at alt stemmer overens med virksomhedens politikker og GAAP/IFRS.
Når rapporterne er færdiggjort, bliver dine regnskabstal den officielle registrering af virksomhedens resultater for perioden. Resultatopgørelsen nulstilles. Balancen låses. Og dine konti er klar til at registrere nye transaktioner til den næste afslutning.
Tjekliste til regnskabsafslutningen
Her er en tjekliste, der indeholder de vigtigste handlinger, nødvendige dokumenter og ansvarlige personer for hvert trin i regnskabsafslutningsprocessen:
Hvornår er regnskabsafslutningen nødvendig?
De fleste virksomheder afslutter deres regnskaber månedligt, kvartalsvist eller årligt. Alle tre afslutninger varierer med hensyn til detaljeringsgrad og kontrol:
- Månedlig: En månedsafslutning hjælper dig med at holde styr på pengestrømmen, overvåge resultaterne og opdage fejl tidligt. Månedlige afslutninger er typisk ikke for omfattende, men tilstrækkeligt grundige til at understøtte taktiske beslutninger.
- Kvartalsvis: Kvartalsafslutninger er mere detaljerede. De er i højere grad tilpasset interne rapporteringscyklusser og investorernes forventninger end månedlige afslutninger.
- Årlig: Årsafslutningen er den mest grundige og er ofte knyttet til revision, skatteindberetninger og ekstern rapportering. Disse kræver fuld dokumentation, afstemninger og godkendelser på tværs af afdelinger for alle finansielle aktiviteter og transaktioner.
Den tid, der kræves til en regnskabsafslutning, varierer afhængigt af detaljeringsgraden og kontrollen, så årsafslutninger tager længst tid, mens månedlige afslutninger er hurtigst. Antallet af dage, du specifikt har brug for til hver afslutning, varierer naturligvis afhængigt af virksomhedens størrelse, systemer og kompleksitet.
De største fejl, du bør undgå ved regnskabsafslutningen
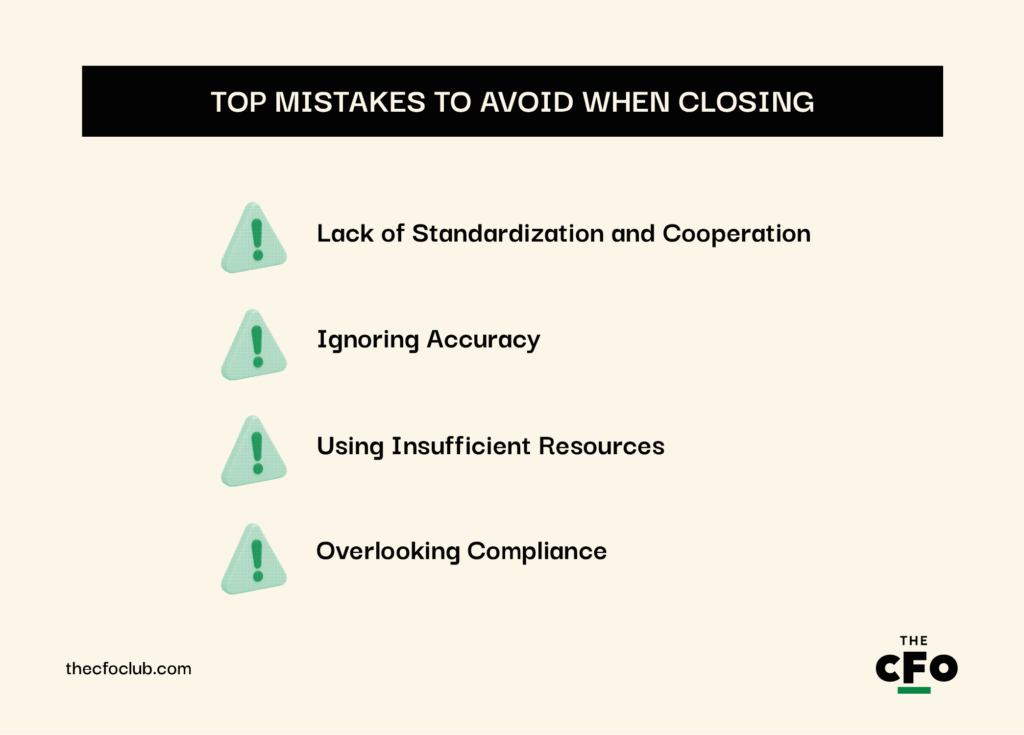
Fejl forsinker regnskabsafslutningen og frustrerer, efter hvad jeg har set, regnskabsteamet. Her er nogle af de største fejl, du bør være opmærksom på under regnskabsafslutningen:
Manglende standardisering og samarbejde
Regnskabsafslutningen kan hurtigt udvikle sig til en kaotisk proces, når ansvarsområderne er uklare, og der generelt mangler kommunikation og samarbejde mellem teamene.
Afdelinger arbejder ofte i hver sin retning – de bruger modstridende skabeloner, anvender ikke en fælles tjekliste eller kalender og venter på hinanden uden en tydelig ansvarlig for hver opgave i processen.
Sådan undgår du denne fejl:
- Standardiser afslutningsprocessen med dokumenterede standardprocedurer
- Brug fælles tjeklister og en central afslutningskalender
- Afhold regelmæssige møder med økonomi, drift og ledelse for at sikre, at alle er koordinerede
Ignorering af nøjagtighed
Hastighed er godt. Det hjælper dig med at gøre et godt indtryk og giver dig mulighed for at gå videre til andre, mere interessante opgaver.
Problemet? Hvis du skynder dig gennem posteringer og afstemninger, kan det udvikle sig til alvorlige rapporteringsfejl og lovgivningsmæssige problemer. Unøjagtige data får dig ikke bare til at se dårlig ud. Det bringer virksomhedens omdømme i fare og underminerer tilliden til jeres tal.
Sådan sikrer du nøjagtigheden:
- Prioritér nøjagtighed over hastighed
- Indfør kontrolpunkter undervejs i processen
- Brug automatiseringsværktøjer til at reducere fejl ved manuel indtastning
- Træn dit team i tidligt at identificere og eskalere uoverensstemmelser
Brug af utilstrækkelige ressourcer
Et lille team og forældet ældre software skaber flaskehalse i regnskabsafslutningen. Det er let at se, hvordan for få hænder, for meget manuelt arbejde og for lidt automatisering kan føre til forsinkelser og udbrændthed.
Du kan ikke forvente en hurtig og effektiv regnskabsafslutning med ressourcer, der ikke fungerer optimalt. Udstyr dit team med følgende for at undgå dette problem:
- Sørg for, at dit regnskabsteam er tilstrækkeligt bemandet og veluddannet
- Uddeleger gentagne opgaver, så dit team kan fokusere på kontrol og analyse under afslutningen
- Investér i software til automatisering af finansiel rapportering for at strømline afslutningsopgaver og andre manuelle opgaver
More Articles
Oversete krav til overholdelse
De fleste tænker på overholdelse ud fra et juridisk perspektiv, men manglende overholdelse skader også din troværdighed, og derfor bør du aldrig overse kravene.
Hvis du overskrider skattefrister, rapporterer de finansielle oplysninger forkert eller ikke opfylder lovgivningsmæssige krav, fører det til sanktioner, revisioner og tab af omdømme.
Sådan sikrer du, at du altid overholder kravene:
- Hold dig opdateret om relevante regler (GAAP, IFRS, SOX osv.)
- Indbyg kontrolpunkter for overholdelse af reglerne i din afslutningsproces
- Brug software med revisionsspor og indbyggede kontroller
- Inddrag juridiske eller revisionsmæssige teams, hvor det er nødvendigt
Yderligere bedste praksis for regnskabsafslutningen
Her er nogle yderligere bedste praksisser, der kan sætte fart på din regnskabsafslutningsproces:
- Fokusér på effektivitet: De penge, du bruger på regnskabsafslutningen, står i direkte forhold til den tid, du bruger på den. Jo længere processen trækker ud, desto mere vil den koste dig. For at sikre, at du kan afslutte hurtigt ved månedens udgang, skal du fjerne overflødige trin i processen, automatisere opgaver med lav værdi og reducere afhængigheder mellem afdelinger.
- Strømlin dataadgangen: Forsinkelser er uundgåelige, når dine teams leder efter data i e-mails, regneark, forretningsenheder og ældre systemer. Brug integrerede værktøjer eller ERP-systemer til at centralisere data, så alle interessenter har sikker dataadgang i realtid. Det fremskynder processen og minimerer risiciene for dataintegriteten.
- Opret standardprocedurer: En dokumenteret afslutningsproces er ikke til forhandling. Definér tydelige arbejdsgange, udpeg ansvarlige for hvert trin, og fastsæt tidsplaner baseret på dine rapporteringsfrister. Standardiserede procedurer sikrer ensartethed på tværs af perioder, forbedrer ansvarligheden og gør det lettere at oplære nye medarbejdere, når teammedlemmer udskiftes.
Bliv bedre ved hver afslutning
Regnskabsafslutningen er en rodet proces, medmindre du proaktivt strømliner den. Hver måned er en mulighed for at forbedre dig. Find ud af, hvad der forsinkede dig i sidste måned, hvilke fejl du begik, og hvilke værktøjer eller processer der kan fjerne friktion fra din proces. Og husk – uanset om du forsøger at forkorte afslutningscyklussen, fjerne tidskrævende manuelle processer eller styrke interne kontroller – så vokser fremskridtene over tid.
Leder du efter flere guides til at udvikle din karriere inden for økonomi? Tilmeld dig vores gratis nyhedsbrev med ekspertråd, guides og indsigter fra økonomiledere, der former teknologibranchen.