Jeg tog en universitetsuddannelse for at lære, hvordan årsregnskaber fungerer, og hvordan disse tal samles for at give dig et omfattende økonomisk overblik. Når alt kommer til alt, kræver udarbejdelse af årsregnskaber viden om regnskabskoncepter som dobbelt bogholderi, periodiseringsprincippet og regnskabscyklussen.
Men der er gode nyheder: Det behøver du ikke. Du kan bare læse denne 15-minutters guide til udarbejdelse af de fire vigtigste årsregnskaber: resultatopgørelser, egenkapitalopgørelser, balancer og pengestrømsopgørelser.
Mulighed B: Få robotter
Hvis du frygter at gå i gang med processen for udarbejdelse af årsregnskaber, skal du ikke bekymre dig — der findes nogle fantastiske værktøjer til økonomisk rapportering, som kan hjælpe dig. Nu kan de 15 minutter i stedet bruges på at udvikle din virksomhed.
Overblik over årsregnskaber
Årsregnskaber svarer til et lægetjek i erhvervslivet. De giver et overblik over en organisations økonomiske tilstand, herunder rentabilitet, pengestrøm og samlede værdi.
Der findes fire typer årsregnskaber, som hver har et unikt formål. Tilsammen hjælper de med at tegne et billede af dit regnskabsmæssige overskud:
- Resultatopgørelse: En resultatopgørelse opsummerer din virksomheds økonomiske resultater og viser omsætning, udgifter (herunder skatter) og overskud for en bestemt regnskabsperiode.
- Egenkapitalopgørelse: Egenkapitalopgørelsen (SOCE) — også kendt som opgørelsen over tilbageholdt overskud eller opgørelsen over ejernes egenkapital — beskriver, hvordan aktionærernes egenkapital har ændret sig over tid. Egenkapitalen kan ændre sig af forskellige årsager, såsom tilførsel eller hævning af kapital og udbetaling af udbytte.
- Balance: Balancen viser, hvad virksomheden ejer (aktiver), skylder (forpligtelser), og hvilken andel aktionærerne har (egenkapital). Det er et øjebliksbillede af din virksomheds økonomiske tilstand på en given dag.
- Pengestrømsopgørelse: Pengestrømsopgørelsen opsummerer ind- og udgående pengestrømme. Denne opgørelse er afgørende for nystartede virksomheder, da mange går konkurs på grund af deres manglende evne til at styre pengestrømmen effektivt. Selv hvis du har overskud, kan du løbe tør for penge — det overskud, der genereres i løbet af et år, er ikke det samme som de penge, der genereres i løbet af et år.
Disse dokumenter giver interessenter som investorer, kreditorer og medarbejdere værdifuld indsigt i en virksomheds økonomiske situation.
Hvorfor er årsregnskaber vigtige?
Årsregnskaber giver standardiseret indsigt i din virksomheds økonomiske resultater, kapitalstruktur og pengestrøm. Interessenter har brug for disse oplysninger for at:
- Træffe velinformerede beslutninger: De økonomiske data i årsregnskaber kan danne grundlag for strategiske beslutninger. Resultatopgørelsen viser for eksempel omsætningsvækst og driftsindtægter — to centrale elementer, når du skal vurdere, om du overvejer at udfase en produktlinje.
- Tilvejebringe kapital: Når du rejser ny egenkapital eller gæld, vil långivere og investorer vurdere din kapitalstruktur, rentabilitet og andre oplysninger i dine årsregnskaber.
- Komparativ analyse: Årsregnskaber hjælper dig med at sammenligne din virksomheds resultater med branchestandarder, f.eks. hvordan din bruttoavance sammenlignes med konkurrenternes.
- Overholdelse af regler: For visse virksomheder, såsom børsnoterede virksomheder eller private virksomheder med offentlig gæld, er det obligatorisk at indsende årsregnskaber til tilsynsmyndigheder som SEC.
Udarbejdelse af årsregnskaber
Når du udarbejder årsregnskaber, har du to muligheder:
- Brug regnskabssoftware til at administrere processen. Disse systemer opdaterer automatisk regnskabsopgørelser i realtid, når du registrerer transaktioner, hvilket gør udarbejdelsen enkel.
- Udarbejd dine opgørelser manuelt. Jeg forklarer, hvordan du gør dette, i næste afsnit.
Store virksomheder udarbejder regnskabsopgørelser i overensstemmelse med GAAP (generelt accepterede regnskabsprincipper) og IFRS (internationale regnskabsstandarder).
På trods af forskellene mellem regnskabsstandarderne GAAP og IFRS er formålet med hver regnskabsopgørelse det samme.
Trin 1: Udarbejd en saldobalance
En saldobalance er en oversigt over åbne konti i dine regnskabsbøger. Sådan udarbejder du en:
1. Registrer transaktioner
Registrering af transaktioner er udgangspunktet for udarbejdelsen af regnskabsopgørelser. Alle transaktioner, herunder salg, køb og returneringer, påvirker dine regnskabsopgørelser.
Den gammeldags metode var at registrere transaktioner i en journal. Ved at bruge regnskabssoftware kan du imidlertid blot indtaste transaktionsoplysningerne i systemet, hvorefter det tager sig af resten.
2. Bogfør journalposteringer på underkonti
Derefter bogføres journalposteringer på underkonti, som registrerer detaljer og giver mere kontekst end hovedbogen. Salgstransaktioner bogføres i salgsbogen, kreditsalg i debitorbogen og så videre.
Underkontiene samles i fem hovedbogskategorier: indtægter, udgifter, aktiver, forpligtelser og egenkapital.
Have an account? Log In
3. Reguleringsposteringer
Før du lukker dine konti kan det være nødvendigt at bogføre reguleringsposteringer. De vedrører ikke-registrerede indtægter eller udgifter for perioden. Her er et eksempel.
Antag, at din virksomhed den 1. december 2023 lånte $20,000 til en vens virksomhed, ABC Corp. Ifølge aftalen forfalder renterne hver 12. måned til en årlig rente på 4%.
Den 31. december 2023 udarbejdede du regnskabsopgørelser. Du registrerede lånet på $20,000 som et aktiv for din virksomhed, men hvad med de udestående decemberrenter på $66.67 [($20,000 x 4%) / 12]?
Renterne ville være en reguleringspostering:
| Konto | Debet | Kredit |
|---|---|---|
| KontoABC Corp. tilgodehavende renter A/C (omsætningsaktiv) | Debet$66.67 | Kredit- |
| KontoRenteindtægter A/C | Debet- | Kredit$66.67 |
4. Justeret saldobalance
En saldobalance kontrollerer den aritmetiske nøjagtighed af kontiene, men finder ikke andre fejl, såsom beløb, der er bogført på den forkerte konto. Her bliver detaljeret variancerapportering afgørende.
I dobbelt bogholderi har alle debiteringer tilsvarende krediteringer med samme beløb. En saldobalance kontrollerer, om de er ens; hvis totalerne er forskellige, skal du kontrollere, om der er aritmetiske fejl.
For at oprette en saldobalance skal du angive og summere alle kontosaldi i dine regnskabsbøger. (Regnskabssoftware kan gøre dette automatisk.)
Trin 2: Udarbejd resultatopgørelsen
Lad os se nærmere på Amazons regnskabsopgørelser som kontekst, begyndende med resultatopgørelsen.
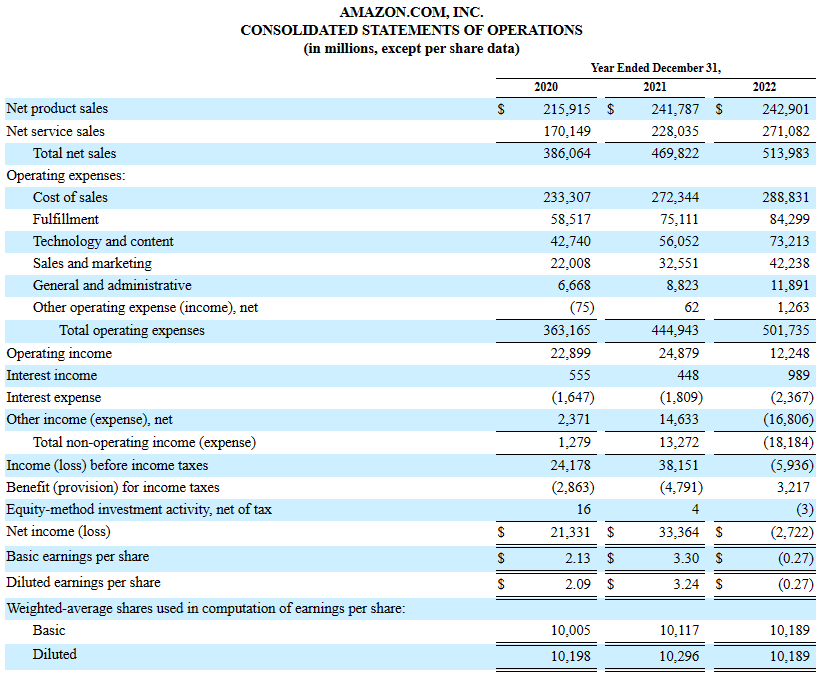
Når du udarbejder regnskabsopgørelser manuelt, skal du begynde med resultatopgørelsen. Rækkefølgen er uden betydning i et regnskabssystem.
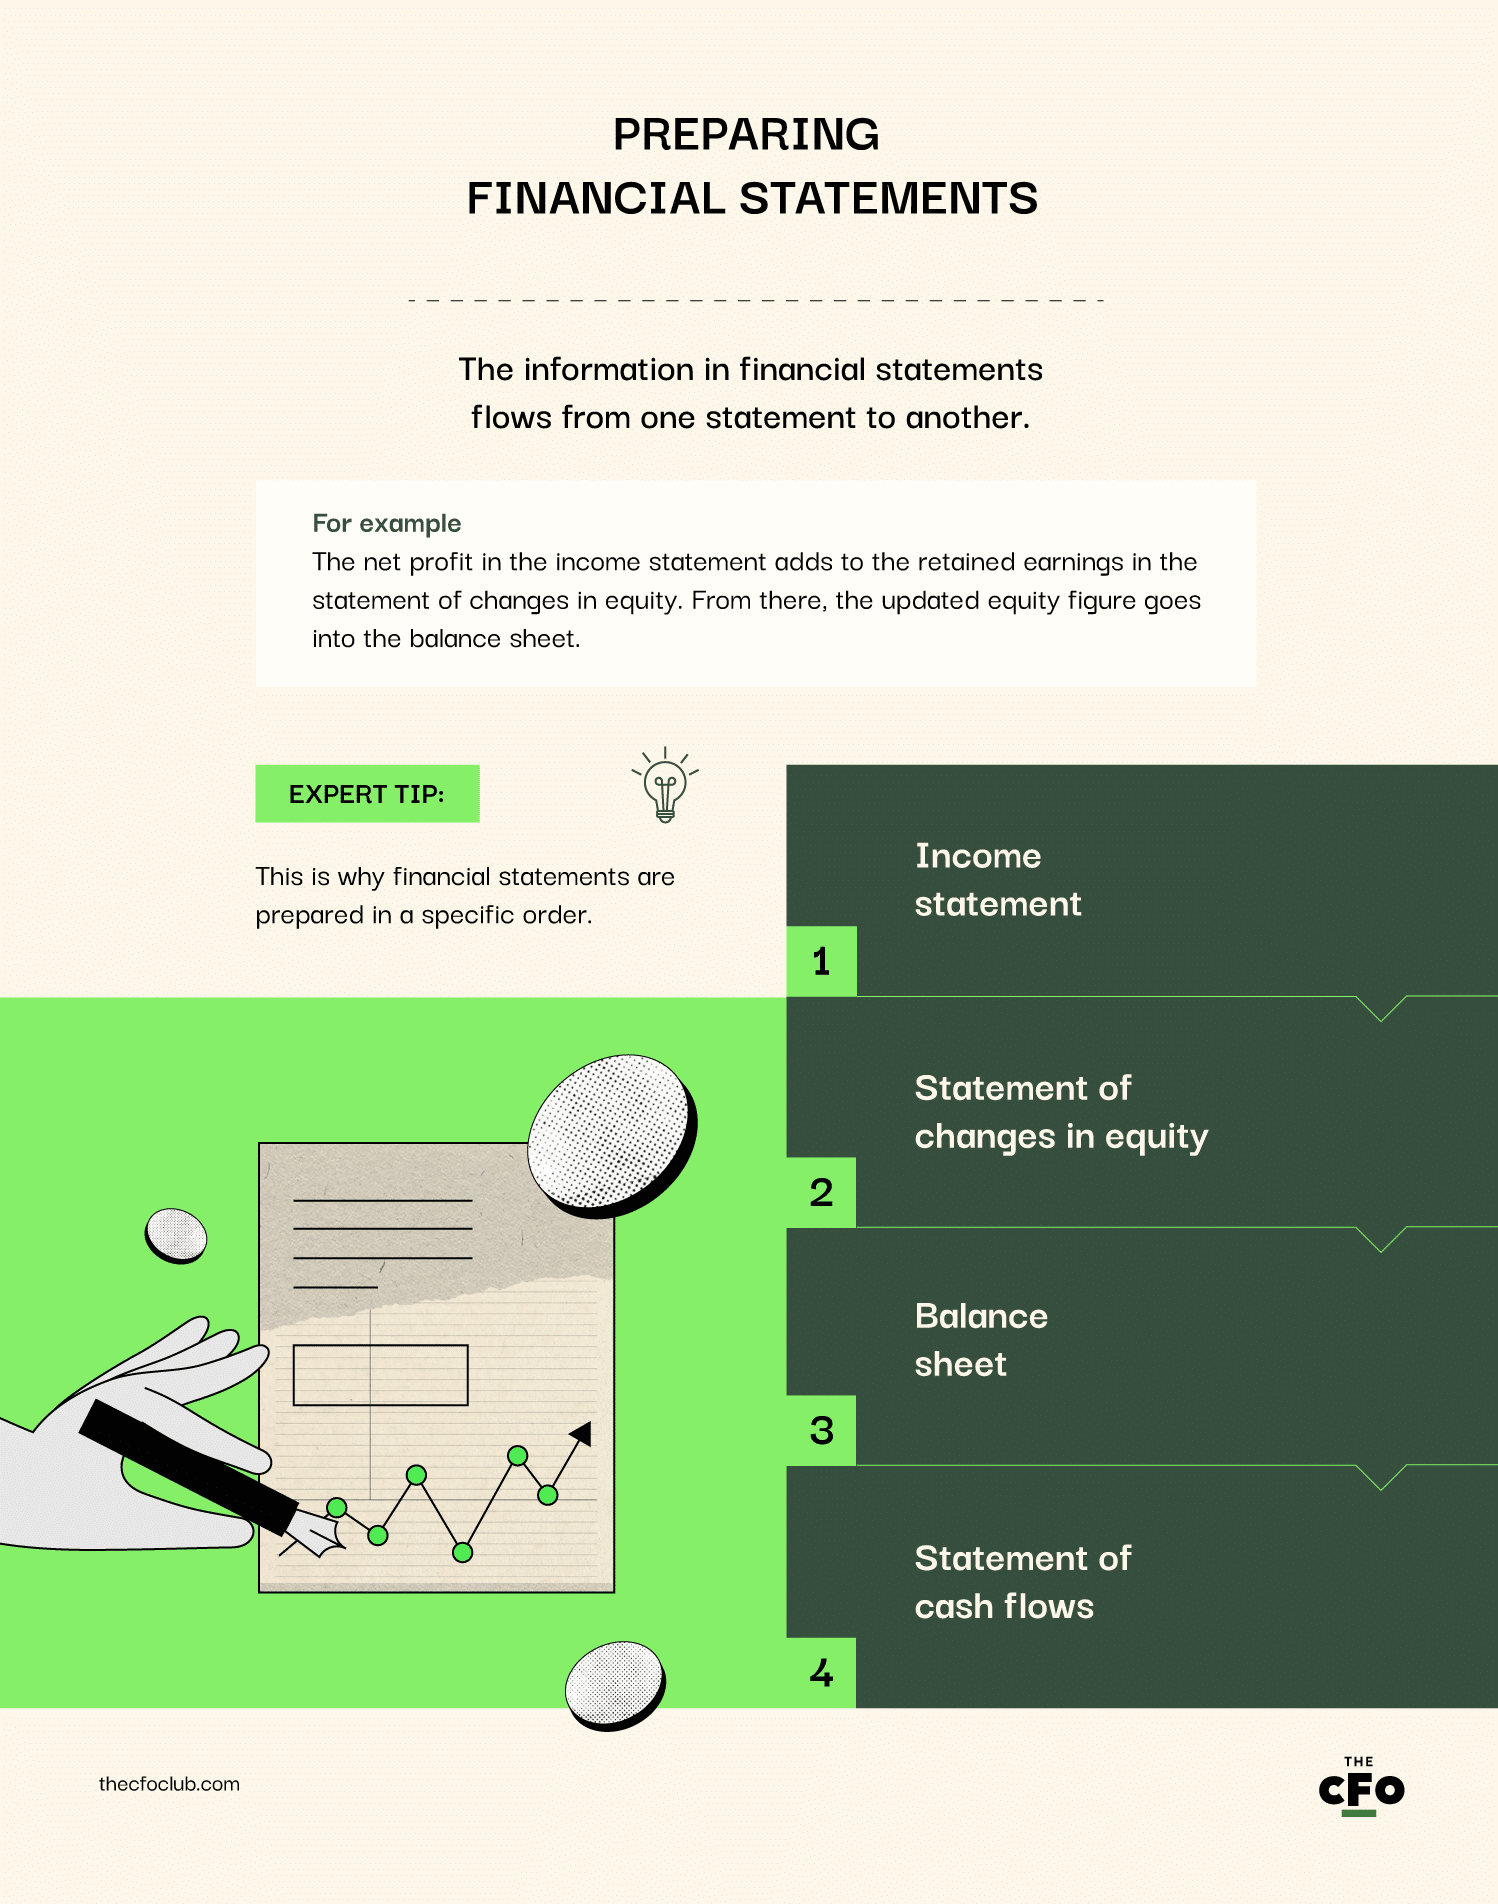
Hvorfor? Nettoindkomsten nederst i resultatopgørelsen overføres til overført resultat, hvilket er nødvendigt for at færdiggøre opgørelsen over ændringer i egenkapitalen. Egenkapitalbeløbet er nødvendigt for at udarbejde balancen.
Hvis du gør dette i forkert rækkefølge, vil det medføre gentaget arbejde.
1. Start med omsætningen
Læg alt nettosalg i perioden sammen. Medtag ikke andre indkomsttyper som husleje eller renter — det er ikke omsætning. Hvis du ejer flere virksomheder, skal du sørge for at konsolidere din økonomi på forhånd.
2. Fratræk omkostningerne
Når du har føjet omsætningen til øverste linje:
- For at beregne bruttofortjenesten skal du fratrække salgsomkostningerne (eller vareforbruget) fra omsætningen.
- For at beregne driftsindtægten skal du fratrække salgs-, administrations- og generelle omkostninger (eller driftsomkostninger) fra bruttofortjenesten.
- For at beregne indkomsten før skat skal du lægge ikke-driftsrelaterede indtægter (som renter og gevinster på finansielle instrumenter) til og fratrække ikke-driftsrelaterede tab.
- For at beregne nettoindkomsten skal du fratrække indkomstskatten.
Trin 3: Udarbejd opgørelsen over ændringer i egenkapitalen
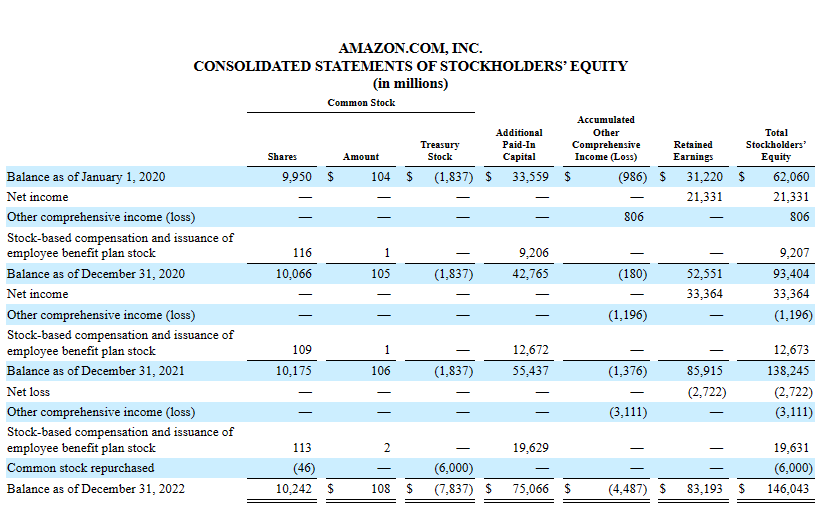
Din opgørelse over ændringer i egenkapitalen begynder med åbningsbalancen for egenkapitalen (summen af almindelige og præferenceaktier) fra periodens begyndelse (dvs. sidste års opgørelse over ændringer i egenkapitalen).
Herfra foretager du følgende justeringer:
1. Tilføj overført resultat
Overført resultat er den del af nettoindkomsten, der ikke er udloddet som udbytte.
Sådan beregner du overført resultat:
- Fratræk det udloddede udbytte (debiter det på kontoen for overført resultat).
- Føj nettoindkomsten til det overførte resultat (kreditér nettoindkomsten eller debiter nettotabet).
Når du har den afsluttende saldo for overført resultat, skal du lægge den til åbningsbalancen for ejernes egenkapital.
2. Tilføj/fratræk anden totalindkomst/-tab
Anden totalindkomst henviser til urealiserede gevinster og tab, som ikke fremgår af resultatopgørelsen.
Hvis virksomheden omvurderer et aktiv, og det er mindre værd, udgør det et tab for virksomheden. Tabet realiseres dog først, når virksomheden sælger aktivet.
Poster som reguleringer for omregning af udenlandsk valuta og ændringer i pensionsforpligtelser vises her.
3. Registrer ændringer i kapitalen
Hvis virksomheden udsteder nye aktier, skal du tilføje dem her. Hvis den tilbagekøber aktier, skal du fratrække dem.
4. Beregn den afsluttende saldo
Beregn den afsluttende saldo for aktionærernes egenkapital, og indtast den i balancen.
Trin 4: Udarbejd balancen
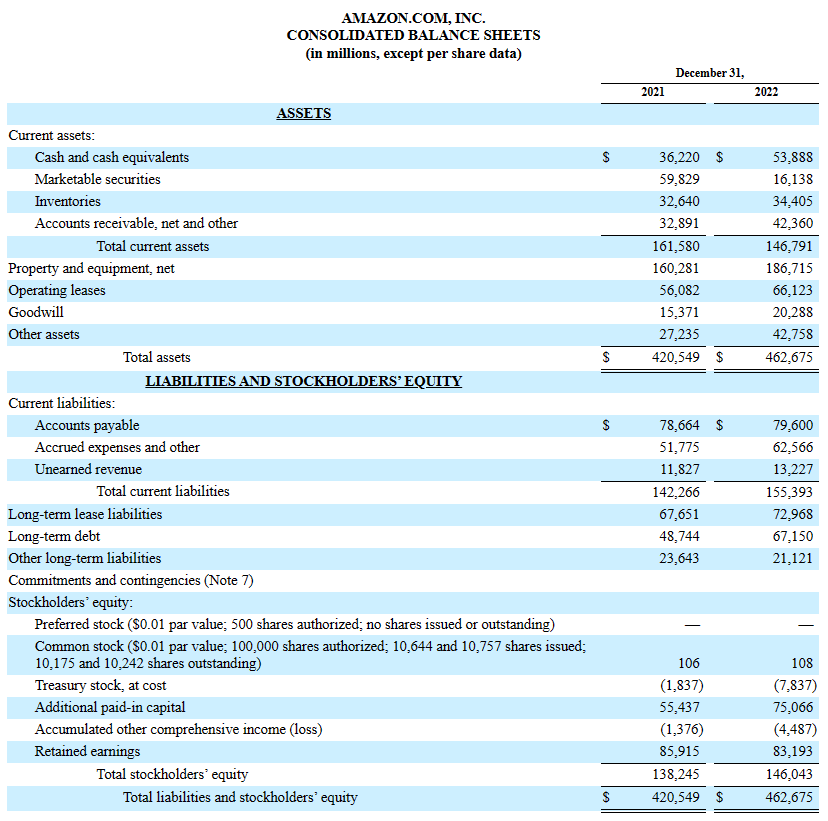
Jeg har gode nyheder.
Du behøver ikke beregne de fleste poster i balancen. Denne opgørelse viser dine kontosaldi, som du allerede ville have beregnet, før du udarbejdede din saldobalance.
1. Aktiver
Aktiver vises i venstre side af balancen. Her vises saldi for anlægsaktiver som jord, omsætningsaktiver som likvider og immaterielle aktiver som goodwill.
2. Forpligtelser
Forpligtelser er penge, som virksomheden skylder. Her vises saldi for kortfristede forpligtelser som leverandørgæld og langsigtede forpligtelser som obligationer.
3. Egenkapital (virksomhedens nettoværdi)
Egenkapital er penge, der tilhører virksomhedens ejere (aktionærerne) og præferenceaktionærerne.
Her er en mere intuitiv måde at se det på: Egenkapital er forskellen mellem aktiver (det, virksomheden ejer) og forpligtelser (det, den skylder).
Denne sektion omfatter egenkapitalbeløbet fra egenkapitalopgørelsen.
Trin 5: Udarbejd pengestrømsopgørelsen
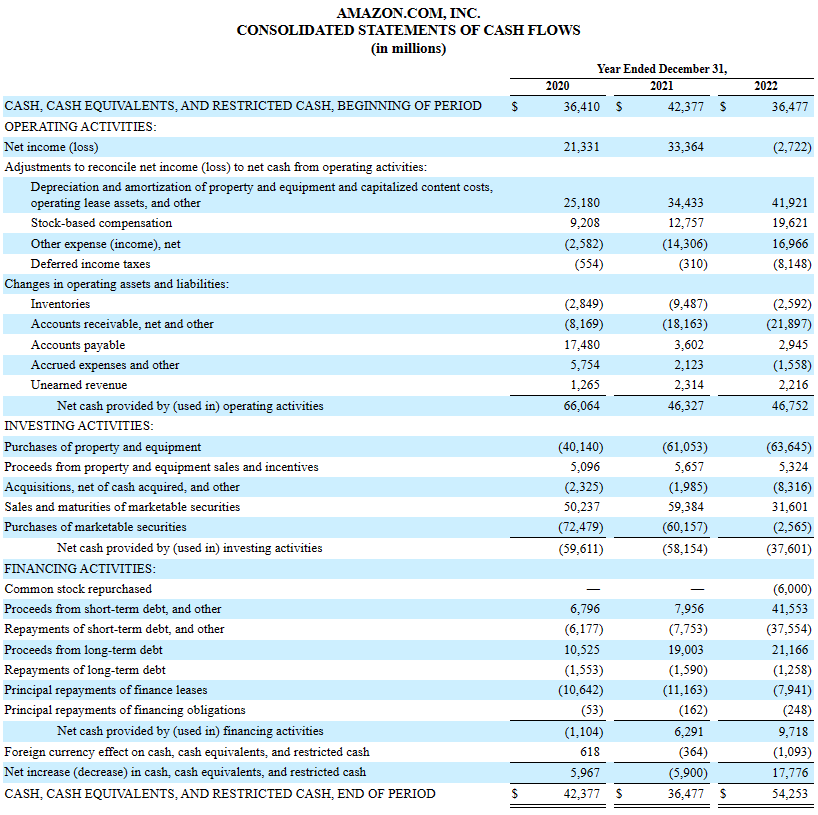
Pengestrømmen viser, hvor din virksomhed får sine penge fra, og hvordan de anvendes. Det er afgørende at opretholde en sund balance — nok, men ikke for meget.
De fleste startups har problemer med at løbe tør for likvider. Overvågning af pengestrømsopgørelsen hjælper med at forudsige og forberede sig på problemer, før de forværres.
Udarbejdelsen af en pengestrømsopgørelse afhænger af, om du anvender den direkte eller indirekte metode.
Begge typer pengestrømsopgørelser har tre kategorier, som jeg forklarer nedenfor. Når du lægger indbetalinger og udbetalinger fra disse kategorier sammen, får du den nettoindbetaling eller nettoudbetaling, der har fundet sted i rapporteringsperioden.
More Articles
1. Pengestrøm fra driftsaktiviteter
Pengestrøm fra driftsaktiviteter er summen af indbetalinger og udbetalinger fra aktiviteter som inddrivelse hos debitorer, betaling til kreditorer og betalte skatter.
Ved den indirekte metode til udarbejdelse af pengestrømsopgørelsen vises ikke-kontante poster som afskrivninger og amortiseringer også her.
2. Pengestrøm fra investeringsaktiviteter
Pengestrøm fra investeringsaktiviteter omfatter indbetalinger fra salg af værdipapirer og betalinger for køb af nye aktiver som jord og udstyr.
Hvis du anvender den indirekte metode, er der også yderligere linjeposter i denne sektion. Du skal trække gevinster ved salg af aktiver fra og lægge tab tilbage.
3. Pengestrøm fra finansieringsaktiviteter
Denne sektion omfatter aktiviteter som tilførsel af ny kapital, tilbagebetaling af gæld og udbetaling af udbytte.
Ved anvendelse af den indirekte metode skal finansieringsgevinster (som modtagne renter) trækkes fra, og finansieringsomkostninger eller -tab (som betalte renter) lægges tilbage.
Bundlinjen
Det kan være overvældende at forstå disse oplysninger uden regnskabskendskab, så her er en opsummering:
- Resultatopgørelsen viser, om din virksomhed er rentabel, og hjælper med at træffe beslutninger om prissætning, omkostningsstruktur eller afvikling af en produktlinje.
- Egenkapitalopgørelsen informerer interessenter om ændringer i ejerskabet i perioden og eventuelle udbetalinger til ejerne.
- Balancen opsummerer din økonomiske position. Hvis du har for meget gæld i en branche med faldende avancemargener og lav vækst, kan virksomheden med tiden miste evnen til at betjene gælden.
- Endelig viser pengestrømsopgørelsen, hvor effektivt du genererer og anvender likvider. Hvis din virksomhed ikke genererer tilstrækkelige likvider, hvordan vil du så betale lønninger, afdrag på gæld eller leverandørgæld?
Forstå, hvad hver finansiel opgørelse fortæller dig, og hvor oplysningerne kommer fra. Regnskabssoftware håndterer opgaver som udarbejdelse af prøvebalancen, beregning af nettoresultatet og udarbejdelse af pengestrømsopgørelsen.
Klar til at styrke dine evner som finansiel leder? Tilmeld dig vores nyhedsbrev for ekspertrådgivning, vejledninger og anbefalinger fra finansielle ledere, der former techbranchen.