Hvis pengestrømmen bekymrer dig, vil jeg gerne begynde med at give dig den lille trøst, at du ikke er alene. Økonomistyring i virksomheden fylder hos stort set alle virksomhedsejere, ledere og chefer derude.
Hvordan kan jeg forlænge min økonomiske rækkevidde? Bør de penge investeres? Hvad i?
Jeg forstår det. Efter for nylig igen at have følt mig stresset over penge besluttede jeg mig for at skrive de 10 strategier ned, som jeg har implementeret for at hjælpe med at kontrollere omkostninger, optimere pengestrømmen og endelig give mig mulighed for at tage på ferie.
Hvordan ser effektiv økonomistyring ud?
Økonomistyring er praksissen med at opstille mål, lægge budget, overvåge pengestrømme og bruge sit overskud fornuftigt. Uanset hvilken branche du arbejder i, følger det med.
Et solidt overblik over virksomhedens økonomi sikrer, at du kan:
- Forudse og forberede dig på uventede udgifter
- Reducere økonomisk stress
- Få større kontrol over pengestrømmen
- Fordele ressourcer strategisk
- Træffe velinformerede beslutninger med selvtillid
- Forfølge nye muligheder
- Sikre langsigtet økonomisk stabilitet
- Skabe bæredygtig vækst
Men der er en grund til, at mere end halvdelen af alle virksomheder lukker i løbet af det første år: Det er ikke nemt.
Her er ti tips til økonomistyring i virksomheden, som kan hjælpe dig med at beholde flere penge.
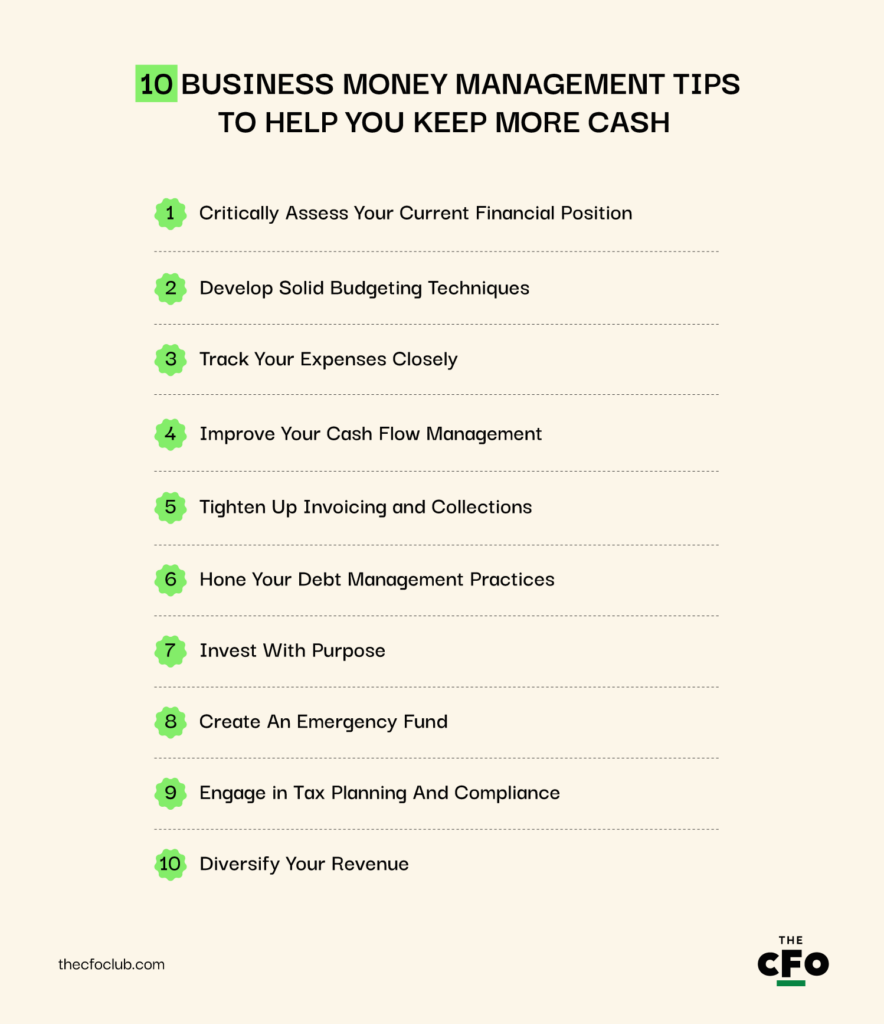
1. Vurder din nuværende økonomiske situation kritisk
Før du kan implementere nogle af de følgende strategier til økonomistyring, har du brug for en klar forståelse af din nuværende økonomiske situation. Så begynd her:
- Indsaml alle relevante økonomiske dokumenter. Medtag kontoudtog, fakturaer, kvitteringer, selvangivelser og følgende regnskaber (kendt som en model med tre regnskaber): resultatopgørelser, balancer og pengestrømsopgørelser. Samlet set hjælper disse elementer dig med systematisk at identificere styrker og svagheder i din virksomhed.
- Kategoriser forskellige typer af udgifter. Opdel udgifterne i driftsudgifter og kapitaludgifter for at forstå, hvor pengene bliver brugt.
- Beregn dit nettooverskud. Træk dine samlede udgifter fra din samlede omsætning for at forstå din overordnede rentabilitet og identificere områder, hvor omkostningerne kan reduceres, eller indtægterne kan øges.
Få et regnskabsværktøj, der kan hjælpe
Vores team har samlet en liste over den bedste regnskabssoftware til virksomhedsejere som dig for at hjælpe med at holde styr på pengene. Her er det, der kom øverst:
- 8. Reckon One

Author's Tip
Når du har valgt din software, kan du oprette (eller blot downloade) en solid tjekliste til implementering af regnskabssoftware for hurtigst muligt at begynde at høste fordelene.
Have an account? Log In
2. Udvikl solide budgetteringsteknikker
Hvis du håber på at forbedre din virksomheds likviditet uden en gennemtænkt plan og et realistisk budget, kommer det simpelthen ikke til at ske.
Det kræver lige så meget energi at ønske som at planlægge.
Eleanor Roosevelt
Brug disse budgetteringsteknikker til at optimere din pengestrøm og tilpasse dine udgifter til din omsætning.
- Udarbejd et omfattende, detaljeret budget. Det skal tage højde for alle dine forventede indtægter og udgifter og gennemgås og opdateres regelmæssigt, så det afspejler eventuelle ændringer i din virksomheds drift eller markedsforhold.
- Opdel dit budget i forskellige kategorier. Opdel udgifter som salg, marketing, driftsomkostninger og administration i kategorier, så du præcist kan se, hvor dine penge bliver brugt.
- Udarbejd likviditetsprognoser. Disse prognoser bør forudsige alle indtægter og udgifter over en bestemt periode, f.eks. en måned eller et kvartal, så du kan forudse potentielle likviditetsmangler og planlægge derefter.
- Sammenlign regelmæssigt dit budget med de faktiske beløb, der er brugt. Dette er et af de mest underudnyttede trin, og sammenligningen sikrer, at dine budgetter fortsat er nyttige. Hvis dine tal afviger meget, skal du udarbejde budgettet igen; ellers giver det ingen mening at have det.
Et realistisk budget hjælper din virksomhed med at:
- Identificere områder, hvor omkostningerne kan reduceres.
- Forhandle bedre vilkår med leverandører.
- Øge rentabiliteten og styrke den økonomiske position.
- Træffe mere velinformerede investeringsbeslutninger.
- Fastslå, hvor og hvornår der skal afsættes midler til vækstinitiativer.
- Administrere dine udgifter bedre og opnå større økonomisk kontrol.
- Maksimere effekten af dine økonomiske ressourcer og skabe langsigtet succes.
Har du et marketingbudget?
Du spilder værdifulde penge, hvis dine marketingmidler bliver brugt tilfældigt uden resultater — men det er præcis det, de fleste oplever. Du har brug for et realistisk budget for at skabe værdi.
Fastlæg et mindre, meget målrettet budget til marketingaktiviteter for at sikre, at dine marketingudgifter gør en forskel, samtidig med at du reducerer dine omkostninger. Hvad er realistisk? De fleste små virksomheder bruger mellem 7 % og 10 % af bruttoomsætningen på annoncering.
3. Følg nøje med i dine udgifter
Det er afgørende for en effektiv økonomistyring at følge nøje med i din virksomheds udgifter.
Du kan ikke rigtig vide, hvor du er på vej hen, før du ved, hvor du har været.
Maya Angelou
Du er nødt til at vide, hvor dine penge er blevet brugt, hvis du vil vide, hvad der skal ændres, og hvorfor. Det kræver, at du følger nøje med i udgifterne for at identificere forbrugsmønstre og områder, hvor der kan spares omkostninger, eliminere unødvendige udgifter og sikre, at dine ressourcer fordeles effektivt.
Sådan kan du nemt følge dine udgifter:
- Automatiser denne proces. Brug software til udgiftssporing til at afdække forbrugsmønstre.
- Se på dine kategorier. De kategorier, jeg bad dig oprette i det sidste tip? Ja, se på dem — hold nøje øje med de områder, hvor du bruger for meget, og begynd at overvåge forbrugsmønstrene.
- Gennemfør regelmæssige gennemgange og revisioner af udgifterne. Undersøg hver måned eller hvert kvartal din virksomheds forbrug grundigt, og se efter muligheder for optimering, f.eks. ved at finde mere omkostningseffektive leverandører eller reducere ikke-nødvendige udgifter. En software til økonomistyring kan hjælpe med dette.
Hvis du overvåger dine udgifter nøje, kan du:
- Træffe mere velinformerede forretningsbeslutninger om, hvor dine ressourcer skal fordeles.
- Sikre, at dine udgifter stemmer overens med dine overordnede forretningsmål.
- Identificere og eliminere unødvendige eller overdrevne udgifter.
- Identificere og tilpasse dig tendenser eller sæsonbestemte udgifter.
- Forudsige fremtidige likviditetsbehov mere præcist.
Har du sæsonbestemte omkostninger?
Ved at følge de faste omkostninger og analysere resultaterne kan din virksomhed identificere ændringer i omkostningerne til kontrahenter, som typisk kan stige på et bestemt tidspunkt hvert år.
I stedet for blot at føle dig økonomisk presset omkring en bestemt årstid kan du forudse ændringen og budgettere med stigningen (eller helt sætte samarbejdet med disse leverandører på pause) i løbet af sæsonen.
4. Forbedr din likviditetsstyring
Effektiv likviditetsstyring er afgørende for din virksomheds langsigtede succes og stabilitet.
Nogle af de mest effektive måder at forbedre likviditetsstyringen på omfatter forståelse af likviditetskilder, opgørelser og formler og derefter:
- Automatisering af dit likviditetssystem. Ved at anvende løsninger til betalingsautomatisering strømlines processen, risikoen for forsinkede eller udeblevne betalinger reduceres, og synligheden i realtid øges.
- Fremskyndelse af dine processer for debitorer (AR). Dette omfatter fakturerings- og inddrivelsesprocesser som at sende fakturaer hurtigt, tilbyde rabatter ved tidlig betaling og følge rettidigt op på udestående betalinger. For at gøre dette uden at udvide dit team bør du overveje at implementere et AR-automatiseringsværktøj.
- Forhandling af bedre vilkår med dine leverandører. Det hjælper med at sikre længere betalingsfrister, rabatter ved tidlig betaling eller mere fordelagtige priser.
- Fakturabelåning. Denne løsning er ikke for alle og er bestemt ikke relevant hele tiden. Men hvis du ønsker at øge din likviditet i en periode, kan du benytte fakturabelåning for at få kontanter med det samme, indtil din kunde betaler fakturaen.
5. Stram op på fakturering og inddrivelse
Jeg har arbejdet med inddrivelse fra debitorer (AR) i nogle år, og tro mig, effektive fakturerings- og inddrivelsesmetoder er afgørende for at opretholde en sund likviditet og sikre din virksomheds økonomiske stabilitet.
Sådan strammer du med succes op på fakturerings- og inddrivelsesprocesserne for debitorer:
- Strømlin dit faktureringssystem. Dette omfatter at sikre, at alle fakturaer sendes hurtigt og korrekt.
- Brug faktureringssoftware, der automatiserer processen. Softwaren bør give detaljeret sporing og rapportering, så du kan holde styr på udestående betalinger og reducere sandsynligheden for fejl eller forsinkelser.
- Vær mere proaktiv og vedholdende. Din tilgang bør omfatte fastsættelse af klare betalingsvilkår og tydelig kommunikation af dem til dine kunder.
6. Styrk din gældsstyring
Efter mange år i regnskabsbranchen lærte jeg om gældens og renters rentes indvirkning på bundlinjen. Uanset hvor stor en omsætning din virksomhed har, vil den altid kæmpe med gæld, især hvis renterne er høje.
God gældsstyring kræver, at du:
- Gennemgår din eksisterende gæld omhyggeligt. Vær opmærksom på renter, tilbagebetalingsvilkår fastsat af långivere og den samlede indvirkning på din likviditet.
- Identificerer muligheder for at samle eller omlægge din gæld. Se efter mere fordelagtige vilkår, der kan hjælpe dig med at spare renteudgifter og forenkle din tilbagebetalingsplan.
- Udarbejder en plan for tilbagebetaling af gæld. Prioritering af gæld med høje renter og de vigtigste økonomiske forpligtelser kan betyde større månedlige betalinger, forhandling med kreditorer eller undersøgelse af alternative finansieringsmuligheder såsom lån til små virksomheder, erhvervskreditkort eller kreditlinjer.
- Holder din privatøkonomi og personlige gæld adskilt fra din virksomhed. Antag, at du er nystartet eller enkeltmandsvirksomhed. I så fald er det vigtigt ikke at blande dine private udgifter sammen med virksomhedens, så du får et klart billede af, hvad der er nødvendigt for at drive din virksomhed (og undgår overforbrug).
7. Investér med et formål
Økonomistyring i virksomheden handler ikke kun om at styre din daglige økonomi. Det handler også om at investere målrettet for at imødekomme de aktuelle likviditetsbehov og samtidig opnå et bedre afkast af dine penge på lang sigt (uden at løbe unødvendige risici).
Gennem årene har jeg oplevet, at mange ejere af små virksomheder er bekymrede for, om de kan imødekomme deres likviditetsbehov, så de ganske enkelt lader alle tilgængelige penge stå på en almindelig erhvervskonto med et minimalt ROI. Som virksomhedsejer forstår jeg det godt, men det er en forpasset mulighed.
Her er den investeringsstrategi, jeg bruger — fordel dine investeringer for at planlægge efter mål på kort og lang sigt:
- Nærmeste mål: Identificér dine mål for næste år, og investér i indløselige garanterede investeringscertifikater (GIC'er) eller en tilsvarende sikker, hævbar investering med en løbetid på ét år. Denne type investering beskytter din kapital, samtidig med at den giver et bedre afkast end din lønkonto.
- Langsigtede mål: Tal med din investeringsrådgiver om nogle investeringsmuligheder, der beskytter dine resterende midler på lang sigt. Jeg fordeler typisk midlerne på indløselige investeringer med løbetider på to, tre og fem år, såsom GIC'er, der giver et højere afkast og samtidig beskytter dine oprindelige investeringer. Det er vigtigt at kunne hæve dem, hvis behovet pludselig opstår, samtidig med at de stadig giver mere, end de ville gøre ved blot at stå på en konto.
Jeg undersøger altid selv, hvad min bankrådgiver anbefaler, for at sikre, at jeg ikke investerer i noget, jeg ikke forstår (eller som ikke giver mig tillid til, at det vil give et afkast). Følg op på dine investeringer kvartalsvist (mindst), og sørg for, at de udvikler sig, som du forventer. Vær heller ikke bange for at foretage ændringer, hvis omstændighederne kræver det.
Få bedre renter
Uanset hvilken løbetid du investerer med, bør du forhandle med din bank om kampagnerenter, der ligger over de offentliggjorte renter. Ja, prut om prisen, hvis det er nødvendigt. Det er dine hårdt tjente penge, og investeringsrådgivere har en vis handlefrihed og kan bede om godkendelse — men de tilbyder ikke kampagnerenter, hvis du ikke spørger.
Jo længere din investering løber, desto højere er kampagnerenten.
8. Opret en nødfond
Ved at opbygge og vedligeholde en nødfond får din virksomhed en kontant reserve og et sikkerhedsnet i tilfælde af uventede udgifter, økonomiske nedgangstider eller andre økonomiske udfordringer.
Gem og sæt mindst tre til seks måneders overskud fra virksomheden til side for at sikre, at du har de nødvendige ressourcer til at dække vigtige omkostninger såsom lønninger, husleje og forsyninger, hvis din omsætning falder.
Katastrofeberedskab og forretningskontinuitet
Ingen virksomhed er immun over for katastrofer — især ikke hvis den er lille. Over 40 % af små virksomheder lukker permanent efter en katastrofe. Du læste rigtigt: 40 %. Hvis det ikke var dystert nok, går 25 % af de 60 %, der overlever den umiddelbare periode, konkurs inden for et år.
En velfinansieret nødreserve kan give dig ro i sindet og økonomisk fleksibilitet til at håndtere uforudsete begivenheder som disse, så du kan træffe strategiske beslutninger uden den ekstra stress, som bekymringer om pengestrømmen medfører.
More Articles
9. Arbejd med skatteplanlægning og overholdelse af regler
Effektiv skatteplanlægning og overholdelse af regler lyder kedeligt, men det hjælper faktisk meget. Hvis du vil ende med flere disponible kontanter:
- Sæt dig ind i branchespecifikke skattelove og konsekvenser. Hold dig opdateret om ændringer via dine lokale eller nationale skattemyndigheder for virksomheder, så du ikke går glip af skattefordele for din virksomhed.
- Kontakt skattespecialister for virksomheder. Find revisorer eller skatteadvokater, som kan hjælpe dig med at bevæge dig i den rigtige retning. Det kan være pengene værd at få overblik over de branchespecifikke skatter, der gælder for din virksomhed.
- Brug skattesoftware til virksomheder. Automatisér beregninger af skatteforpligtelser, og sørg for rettidig rapportering, så du sparer tid, bøder og frustration.
10. Diversificér din omsætning
Nu hvor du har set på måder at beholde flere kontanter på, bør du også finde måder at øge omsætningen og overskuddet på. Start her:
- Undersøg dine konkurrenter for at identificere muligheder. Deres tilbud kan fortælle dig, hvor godt kunderne tager imod deres nye produkter eller tjenester, og om det kan betale sig.
- Analysér dine eksisterende tilbud. Vurdér, om dine kunders behov stadig bliver opfyldt, eller om dine tilbud skal ændres. Jeg foreslår, at du taler med kunderne om, hvad de kan lide og ikke lide. Brug spørgeskemaundersøgelser, kundesupportlogfiler eller direkte feedback for at få mere indsigt.
- Gennemfør en SWOT-analyse (styrker, svagheder, muligheder og trusler). Det hjælper dig med at identificere andre potentielle indtægtskilder. Selvom det er mindre sikkert end at efterligne konkurrenternes produkter, er det i det mindste originalt!
Ved at øge eller diversificere din virksomheds omsætning gennem nye målmarkeder og mere innovative produkter og tjenester kan du tiltrække eller fastholde en større kundebase. Det reducerer også din afhængighed af en enkelt kunde eller markedssegment og mindsker risikoen for udsving i omsætningen.
Den endelige strategi
Brug software, og hold dig tæt på eksperter. Jeg ville ønske, at jeg lavede sjov, men det kan virkelig være så enkelt.
Find ud af:
- Hvilken type regnskabssoftware der er bedst til din virksomhed, og
- De grundlæggende principper for at bruge det effektivt.
Derefter kan du selvfølgelig tilmelde dig vores gratis nyhedsbrev med ekspertråd, vejledninger og indsigt fra finansledere, der former teknologibranchen.