Aufwandskonten sind ein fester Bestandteil der Buchhaltung. Sie helfen dabei, für das Unternehmen ausgegebenes Geld nachzuverfolgen und am Ende des Buchhaltungszeitraums GAAP-konforme Finanzberichte zu erstellen.
Es handelt sich um ein einfaches Konzept mit einigen Besonderheiten. In diesem Leitfaden nutze ich meine Erfahrung als ehemaliger Buchhalter, um die Bedeutung und Rolle von Aufwandskonten zu erläutern und einige ihrer Varianten sowie Tools für das Ausgabenmanagement vorzustellen. Sehen wir uns das genauer an.
Was sind Aufwandskonten?
Aufwandskonten sind temporäre Konten, die die Kosten erfassen, die einem Unternehmen bei der Erzielung von Umsätzen entstehen. Sie sind Bestandteil der Gewinn- und Verlustrechnung und werden verwendet, um alle Ausgaben zu erfassen, die den Gewinn verringern.
Zu den häufigsten Aufwendungen gehören Miete, Gehälter/Löhne, Versorgungsleistungen, Werbung, Bürobedarf und Reisekostenmanagement. Wenn ein Unternehmen etwas bezahlt (z. B. eine Reise), wird dieser Betrag auf einem Aufwandskonto belastet. Dadurch steigen die Gesamtaufwendungen, wodurch wiederum der Gewinn des Unternehmens sinkt.
Typischerweise sieht der Prozess folgendermaßen aus:
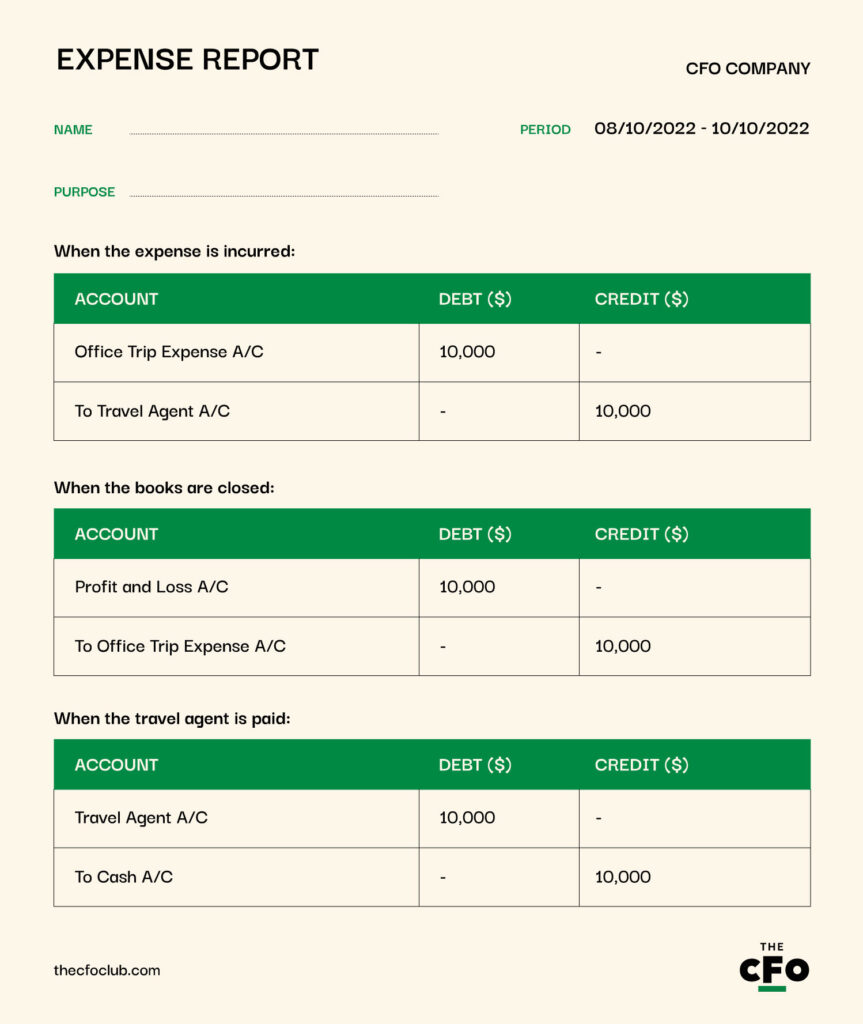
Angenommen, Sie haben in diesem Jahr 10.000 $ für den jährlichen Büroausflug einschließlich Unterhaltungskosten ausgegeben. Sie haben den Reiseveranstalter noch nicht bezahlt, und es ist für ihn in Ordnung, wenn Sie die Zahlung im nächsten Buchhaltungszeitraum leisten.
Die 10.000 $ werden auf ein Konto „Aufwand für Büroausflug“ übertragen, und das Konto des Reiseveranstalters wird mit demselben Betrag gutgeschrieben. Wenn Sie Fragen dazu haben, warum dies so funktioniert, sehen Sie sich unseren Leitfaden zu den drei goldenen Regeln der Buchhaltung an.
Wenn Sie Ihre Bücher am Ende des Buchhaltungszeitraums abschließen, wird der Saldo des Aufwandskontos auf das Gewinn- und Verlustkonto abgeschlossen (für die GAAP-Konformität als Gewinn- und Verlustrechnung dargestellt). In Ihrem Journal werden die folgenden Buchungen vorgenommen, um die soeben besprochene Transaktion zu erfassen:
Warum sind Aufwandskonten wichtig?
Aufwandskonten helfen dabei, Aufwandsbuchungen und ihre indirekten Kosten zu organisieren und zu kategorisieren. Sie helfen außerdem bei der Überwachung ausgabenkategoriespezifischer Schwellenwerte und verschaffen Ihnen Transparenz, Kontrolle und Einblicke in Ihre Geschäftsabläufe.
Beispiel: Angenommen, Sie haben ein Budget von 50.000 $ für Feiern wie Geburtstage, Jahrestage und andere persönliche Ereignisse von Mitarbeitern vorgesehen. Viele Ihrer Teammitglieder haben in diesem Quartal Kinder bekommen, und Sie haben das Limit von 50.000 $ bereits vor dem Ende des zweiten Quartals überschritten.
Wenn Sie ein Aufwandskonto für Mitarbeiterfeiern haben, kann Ihr Team eine mögliche Kostenüberschreitung für das laufende Jahr erkennen. Dadurch haben Sie Zeit, Mittel aus einer anderen Aufwandskategorie oder einem anderen Kontenplan in Aufwendungen für Mitarbeiterfeiern umzuwidmen und so sicherzustellen, dass Sie Ihre gesamten Ausgabenlimits weiterhin einhalten.

IRS-konform
Die Pflege von Aufwandskonten ist ebenfalls wichtig, da der IRS wissen muss, wofür Sie Geld ausgeben, und nicht nur, wie viel Sie ausgeben. Die Führung separater Konten für alle Aufwandskategorien erleichtert es externen Prüfern und IRS-Prüfern, zu überprüfen, ob Ihre geltend gemachten Aufwendungen abzugsfähig sind.
Die 4 verschiedenen Arten von Aufwandskonten
Wussten Sie, dass es mehr als eine Art von Aufwandskonto gibt? Verschiedene Aufwandskonten haben ihre eigenen Besonderheiten, deren Kenntnis sich langfristig auszahlt. Hier finden Sie eine vollständige Übersicht über die einzelnen Arten und ihre Inhalte:
Kosten der verkauften Waren
Die Kosten der verkauften Waren (COGS) umfassen die direkten Kosten, die Herstellern bei der Produktion von Waren entstehen. Für Einzelhändler umfassen die COGS die Lagerkosten und damit verbundene Aufwendungen wie Frachtkosten.
Auch Dienstleistungsunternehmen haben ein COGS-Äquivalent, das als Umsatzkosten (COS) bezeichnet wird. Dieses umfasst die direkten Kosten (direkte Arbeitskosten und Gemeinkosten) für die Erbringung der Dienstleistung. SaaS-CFOs befassen sich typischerweise mit Umsatzkosten, aber Tech-CFOs, die mit Hardwareunternehmen arbeiten, müssen sich weiterhin um COGS und Lagerbestände kümmern.
COS wird in demselben Jahr als Aufwand erfasst, in dem sie anfallen. In einigen Fällen werden sie aktiviert, erscheinen dann aber im Allgemeinen als vorausbezahlte Aufwendungen in der Bilanz. Wenn beispielsweise ein Teil der COS für künftige Dienstleistungen im Voraus bezahlt wird, wird er als vorausbezahlter Aufwand erfasst und über einen bestimmten Zeitraum abgeschrieben.
Wann immer ein Hersteller Ausgaben für Rohstoffe, Arbeitskräfte und Gemeinkosten tätigt, werden diese Aufwendungen als Vorräte aktiviert. Diese Aufwendungen verbleiben als Vorräte in der Bilanz, bis sie verkauft werden. Wenn der Einzelhändler diese Vorräte kauft, erscheinen deren Anschaffungskosten in seiner Bilanz als Vorräte, bis sie weiterverkauft werden.
Angenommen, Sie verkaufen T-Shirts, und die Stückkosten eines T-Shirts betragen $10. Wann immer Sie eine Einheit (ein T-Shirt) verkaufen, werden $10 aus dem Vorratskonto auf das COGS-Konto übertragen. Die Kosten der nicht verkauften Vorräte – sagen wir 1.000 Einheiten im Wert von $10.000 – erscheinen weiterhin in der Bilanz.
Der Saldo des COGS-Kontos wird am Jahresende auf das Gewinn- und Verlustkonto abgeschlossen, um den Bruttogewinn zu berechnen.
Beachten Sie
Vorräte (ein kurzfristiger Vermögenswert) werden sowohl bei Herstellern als auch bei Einzelhändlern \u003cstrong\u003enur beim Verkauf\u003c/strong\u003e in einen Aufwand umgewandelt, entsprechend dem \u003ca href=\u0022https://corporatefinanceinstitute.com/resources/accounting/matching-principle/\u0022 target=\u0022_blank\u0022 rel=\u0022noreferrer noopener\u0022\u003eGrundsatz der periodengerechten Zuordnung von Aufwendungen und Erträgen\u003c/a\u003e.
Have an account? Log In
Betriebliche Aufwendungen
Betriebliche Aufwendungen werden nur selten aktiviert. Die meisten Konten für betriebliche Aufwendungen, wie Werbeaufwendungen, Geschäftsreiseaufwendungen und Versorgungsaufwendungen, werden am Jahresende auf die Gewinn- und Verlustrechnung abgeschlossen.
Es gibt jedoch einige Ausnahmen. Beispiele sind:
| Art | Beschreibung |
| Aufwendungen für Verbesserungen | Wenn Sie Ausgaben für Reparaturen oder Überholungen tätigen, die die Funktionalität oder Effizienz eines Vermögenswerts verbessern oder seine Nutzungsdauer verlängern, können Sie diese durch Hinzurechnung zum Buchwert des Vermögenswerts aktivieren. |
| F&E-Kosten | Anfängliche F&E-Kosten werden normalerweise als Aufwand erfasst. Bestimmte Kosten nach der Machbarkeitsphase, etwa für die Programmierung und Prüfung von Software zur internen Nutzung, können jedoch aktiviert und amortisiert werden, wenn die Bedingungen von ASC 350-40 und IRS §174 erfüllt sind. |
| Vorausbezahlte Aufwendungen | Aufwendungen für Dienstleistungen, die in einer künftigen Rechnungsperiode in Anspruch genommen werden, werden aktiviert. Vergessen Sie bei der Budgetplanung für künftige Perioden nicht, den Amortisationsaufwand zu berücksichtigen. |
| Zinsen für Baukredite | Zinsaufwendungen, die während der Errichtung eines langfristigen Vermögenswerts, beispielsweise eines Gebäudes, gezahlt werden, können bis zu dessen Nutzungsbereitschaft über ein Vermögenswertkonto aktiviert und in künftigen Perioden über das Abschreibungskonto als Aufwand erfasst werden. |
Betriebsfremde Aufwendungen
Betriebsfremde Aufwendungen stehen nicht in direktem Zusammenhang mit dem Kerngeschäft des Unternehmens. Sie werden wie alle anderen Aufwendungen behandelt. Hier sind einige Beispiele:
- Zinsen: Zinsen sind ein Finanzaufwand. Zinsen für Darlehen, Anleihen oder Kreditlinien werden als betriebsfremde Aufwendungen eingestuft.
- Vergleiche in Rechtsstreitigkeiten und Anwaltskosten: Geldbußen, Strafen und Vergleiche aus Rechtsstreitigkeiten, die nicht aus normalen Geschäftstätigkeiten entstehen, werden als betriebsfremde Aufwendungen eingestuft.
- Abschreibungen (mitunter betriebsfremd): Abschreibungsaufwendungen für Vermögenswerte, die nicht im Kerngeschäft genutzt werden (beispielsweise Mietobjekte), können als betriebsfremd eingestuft werden.
Nicht abzugsfähige Aufwendungen
Nicht abzugsfähige Aufwendungen werden wie alle anderen Aufwendungen erfasst, jedoch für Steuerberichterstattungszwecke nicht angepasst. Obwohl ein nicht abzugsfähiger Aufwand weiterhin Ihren Nettogewinn reduziert, verringert er Ihre Steuerschuld nicht, da der IRS ihn nicht anerkennt.
Beispiele für nicht abzugsfähige Aufwendungen sind Geldbußen und Strafen (beispielsweise IRS-Strafen und OSHA-Geldbußen), politische Beiträge und Lobbying-Aufwendungen sowie bestimmte Lebensversicherungsprämien (wenn das Unternehmen der Begünstigte ist).


Vorteile von Aufwandskonten
Aufwandskonten sind ein unverzichtbarer Bestandteil der Finanzbuchhaltung, da Sie ohne sie keine Finanzberichte erstellen können. Sie bieten jedoch auch verschiedene weitere Vorteile, darunter:
- Präzise Finanzverfolgung: Die Aufteilung von Ausgaben auf spezielle Konten verhindert finanzielles Chaos. Sie sorgt für übersichtliche Aufzeichnungen zur Berichterstattung, Budgetplanung und Analyse.
- Steueroptimierung und Compliance: Ordnungsgemäß kategorisierte Ausgaben helfen, Abzüge zu maximieren und gleichzeitig den IRS zufriedenzustellen – niemand mag eine Prüfung.
- Einfachere Prüfungen und Finanzkontrollen: Unabhängig davon, ob sie intern oder extern durchgeführt werden: Gut organisierte Aufwandskonten beschleunigen Prüfungen und reduzieren den Aufwand beim Abgleich der Finanzdaten.
- Kostenkontrolle und Budgetplanung: Die Nachverfolgung verschiedener Ausgabenkategorien erleichtert die Festlegung von Budgets und das Erkennen von Bereichen mit überhöhten Ausgaben, bevor diese zu einem Problem werden.
Nachteile von Aufwandskonten
Es gibt keinen guten Grund und nicht einmal die Möglichkeit, Aufwandskonten zu ignorieren. Dennoch haben sie einige Nachteile, darunter:
- Komplexität und administrativer Aufwand: Die Verwaltung mehrerer Ausgabenkategorien kann überwältigend werden, insbesondere für Unternehmen mit einem hohen Transaktionsvolumen. Eine zu starke Aufschlüsselung führt häufig zu einem administrativen Albtraum.
- Risiko einer Fehlklassifizierung: Mitarbeiter oder Buchhalter können Ausgaben falsch klassifizieren, was zu ungenauen Finanzberichten und möglichen Problemen bei der Steuer-Compliance führen kann.
- Uneinheitliche Kategorisierung zwischen Abteilungen: Wenn verschiedene Teams unterschiedliche Methoden zur Erfassung von Ausgaben verwenden, kann dies zu Unstimmigkeiten in der Berichterstattung und Problemen beim Abgleich führen.
So verwalten Sie Aufwandskonten
Bei der Verwaltung von Aufwandskonten geht es um mehr als nur Buchhaltung. Es geht um Finanzkontrolle, Steueroptimierung und strategische Entscheidungsfindung. Hier sind einige Möglichkeiten zur effektiven Verwaltung von Aufwandskonten:
1. Ausgabenkategorien standardisieren
Kategorisieren Sie Ausgaben und legen Sie fest, was jede Kategorie umfasst. Vermeiden Sie jedoch eine übermäßige Aufschlüsselung. Zu viele Kategorien machen die Berichterstattung unnötig komplex.
2. Ausgabenverfolgung automatisieren
Verwenden Sie cloudbasierte Buchhaltungssoftware wie QuickBooks, Xero oder NetSuite, um Ausgaben automatisch zu kategorisieren und zu erfassen. Erwägen Sie außerdem, in Tools zur Automatisierung von Ausgaben wie Expensify, Brex oder Ramp zu investieren, damit Mitarbeiter Belege digital einreichen können.
3. Klare Richtlinien und Ausgabenberichte festlegen
Legen Sie zulässige Ausgaben fest, erläutern Sie, welche Ausgaben Mitarbeiter geltend machen können und welche nicht, und verwenden Sie eine standardisierte Vorlage für Ausgabenberichte. Verlangen Sie für Ausgaben über einem bestimmten Betrag Belege und etablieren Sie Genehmigungsabläufe für Ausgaben. Beispielsweise könnten Sie für die Erstattung von Ausgabenberichten über 500 $ die Genehmigung eines Vorgesetzten verlangen.
Es ist außerdem wichtig, festzulegen, wann Sie Ausgaben einreichen müssen und wann es zu früh ist. Wenn Sie sie zu früh einreichen, riskieren Sie, Ihr Nettoeinkommen und Ihre finanzielle Situation zu verzerren.
4. Konten regelmäßig abgleichen
Monatliche Abgleiche, die sicherstellen, dass erfasste Ausgaben mit Kontoauszügen und Kreditkartentransaktionen übereinstimmen, sind eine hervorragende Strategie, um kurzfristigen Aufwand durch fehlende oder fragwürdige Transaktionen zu vermeiden. Wenn das Transaktionsvolumen steigt, können Tools zum Abgleich von Kreditkartentransaktionen dabei helfen, den Abgleichprozess zu automatisieren.
5. Ausgaben überwachen und Budgets festlegen
Analysieren Sie Ausgabentrends, um zu sehen, wohin ein großer Teil des Geldes fließt. Wenn die Kosten unbemerkt steigen, helfen regelmäßige Überprüfungen dabei, dies frühzeitig zu erkennen. Sie können Kosten auch kontrollieren, indem Sie Ausgabenlimits für jede Abteilung festlegen und Instrumente zur Leistungsüberprüfung wie die Analyse von Budgetabweichungen einsetzen.
6. Steuerabzüge und Compliance planen
Um die Steuervorteile zu maximieren, führen Sie detaillierte Aufzeichnungen über abzugsfähige Ausgaben, wie Abonnementgebühren für Unternehmenssoftware und Geschäftsreisekosten. Arbeiten Sie mit einem Steuerberater zusammen, um die Vorschriften des IRS einzuhalten.
More Articles
7. Konten regelmäßig überprüfen und optimieren
Fassen Sie redundante Ausgabenkategorien zusammen, um die Finanzberichterstattung zu vereinfachen. Ermitteln Sie wenig genutzte Abonnements oder Dienstleistungen, die gekündigt werden können, und überprüfen Sie historische Ausgabentrends, um datengestützte Budgetentscheidungen zu treffen.
Tools zur Verwaltung von Ausgabenkonten
Die Ausgabenverwaltung kann zu komplex werden, um sie manuell zu bewältigen, wenn ein Unternehmen wächst. Hier kommt Software für die Ausgabenverwaltung ins Spiel. Zu den Vorteilen von Tools zur Ausgabenverwaltung gehört, dass Sie die meisten Prozesse automatisieren, die Berichterstattung optimieren und datengestützte Entscheidungen treffen können.
Wenn Sie nach einer Lösung für die Ausgabenverwaltung suchen, finden Sie hier einige unserer besten Empfehlungen:
Software und Einfachheit sind entscheidend
Ausgabenkonten können sich in ein komplexes Geflecht von Transaktionen verwandeln. Die beste Möglichkeit, sie zu verwalten? Eine einfache Kategorisierung und Software für die Ausgabenverwaltung, die den Prozess erleichtert, indem sie Chaos, Fehler und manuellen Aufwand aus der Ausgabenverwaltung entfernt.
Bereit, Ihre Fähigkeiten als Finanzfachkraft weiter auszubauen? Abonnieren Sie unseren kostenlosen Newsletter mit Expertenratschlägen, Leitfäden und Einblicken von Führungskräften aus dem Finanzbereich, die die Technologiebranche mitgestalten.