Tanto si diriges el área financiera de una nueva empresa emergente como si gestionas la contabilidad de una multinacional, la previsión del balance general suele resultar frustrantemente compleja.
Pero aquí llegan las buenas noticias: la previsión del balance general no tiene por qué convertirse en una pesadilla de hojas de cálculo y suposiciones. Con los métodos adecuados, ejemplos prácticos y un poco de magia de Excel, puedes transformar este mal necesario en una de tus herramientas estratégicas más valiosas.
¿Qué es la previsión del balance general?
La previsión del balance general te ayuda a presupuestar y planificar tus finanzas. Predice tus activos, pasivos y patrimonio neto futuros. Esta herramienta es como una bola de cristal para los directores financieros, ya que muestra la futura salud financiera de tu empresa a las partes interesadas y los inversores.
Cuando creas una previsión, estás prediciendo:
- Los activos que tendrá tu empresa (efectivo, inventario, equipos, etc.)
- Las cantidades que debes a otras personas o entidades (cuentas por pagar, préstamos, etc.)
- El patrimonio neto que queda para los propietarios
La previsión del balance general es más que una simple casilla que marcar en el modelo de tres estados financieros; es una palanca estratégica. Cuando el balance general, la cuenta de resultados y el flujo de caja están estrechamente vinculados, incluso pequeños cambios pueden revelar tendencias significativas. Esta visión integrada no solo es informativa; es la forma en que las decisiones orientadas al futuro adquieren una base financiera real.

Balance general desde cero
\u003cspan style=\u0022font-weight: 400;\u0022\u003eUna vez al año, reconstruye la previsión de tu balance general desde cero: sin plantillas ni saldos arrastrados. Es un reinicio deliberado que te obliga a validar cada factor determinante y cuestionar las suposiciones institucionales antes de que se vuelvan inamovibles. \u003c/span\u003e
¿Por qué es importante la previsión del balance general?
Las previsiones del balance general se basan en una combinación de datos históricos, supuestos estratégicos de crecimiento y señales más amplias del mercado.
Probablemente ya estés incorporando factores macroeconómicos, cambios en la estructura de capital y planificación de inversiones, porque ahí es donde la perspectiva futura empieza a cobrar sentido. Cuando se realiza correctamente, este tipo de modelización pone de manifiesto ideas estratégicas que van más allá de las cifras superficiales.
La mayoría de los directores financieros comienza con el capital circulante, ya que es un indicador indirecto natural de la resiliencia a corto plazo. Pero el verdadero valor de la previsión del balance general aparece cuando se convierte en una herramienta para la planificación de escenarios, las necesidades de financiación y el apoyo a la toma de decisiones a nivel del consejo:
- Toma de decisiones estratégicas: Estas previsiones financieras ayudan a evaluar el impacto financiero de decisiones como nuevas inversiones o adquisiciones.
- Gestión del capital: Ayudan a encontrar la combinación óptima de deuda y patrimonio neto, evaluar las necesidades de capital y planificar futuras inversiones.
- Cumplimiento normativo: La previsión ayuda a garantizar que cumples los requisitos de presentación de informes y facilita el proceso de información financiera.
\u003cem\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eAnalizar el balance general es fundamental porque proporciona una instantánea de la salud financiera de una empresa en un momento concreto. Muestra la capacidad de una empresa para sobrevivir a épocas difíciles y crecer a largo plazo.\u003c/span\u003e\u003c/em\u003e
Cómo crear una previsión del balance general de gran impacto
Antes de profundizar en los mecanismos de la previsión en Excel, conviene detenerse para asegurarse de que los fundamentos están alineados. Repasemos rápidamente las principales palancas contables, no como recordatorio, sino para enmarcar cómo cada una contribuye directamente a la estructura y la solidez de tu previsión del balance general.
1. Actualiza los saldos
Trasladar los saldos de periodos anteriores es más que un simple primer paso; es lo que proporciona integridad a las previsiones del balance general. Dado que el balance general es inherentemente acumulativo, un traslado de saldos sólido permite hacer un seguimiento de cómo los movimientos en cuentas específicas repercuten en el capital circulante y, en última instancia, determinan tu posición de efectivo.
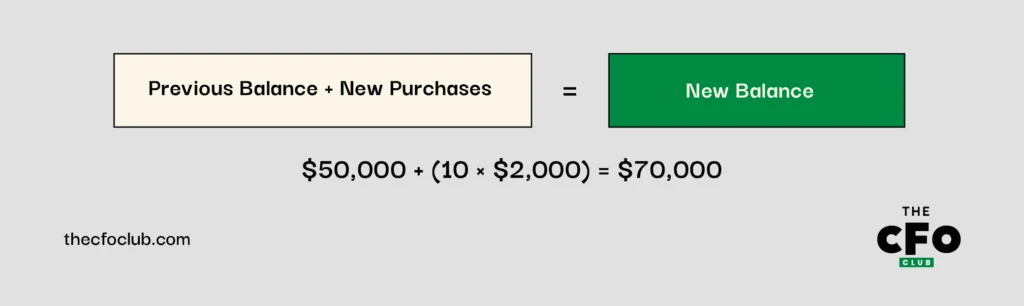
Tomemos algo tan básico como la expansión de activos. Supongamos que tu saldo actual en «equipo de empleados» es de $50K y que estás incorporando a 10 nuevos miembros al equipo, cada uno de los cuales necesitará un portátil de $2K. Las matemáticas son sencillas, pero merece la pena prestar atención a las implicaciones para el CapEx, el consumo de efectivo y el envejecimiento de los activos:
Esta misma lógica se aplica a PP&E, los activos intangibles y sus correspondientes calendarios de depreciación y amortización:
| Cuenta | Fórmula |
| PP&E | PP&E inicial + Gastos de capital - Bajas = PP&E final |
| Activos intangibles | Activos intangibles iniciales + Nuevas adquisiciones - Cancelaciones = Activos intangibles finales |
Mantener visibles estos flujos te permite probar sensibilidades con mayor precisión y relacionar los movimientos de activos con la planificación empresarial real.
Cuando preveas gastos de capital puntuales, como la adecuación de una nueva oficina o la compra de equipos de laboratorio, aíslalos como partidas diferenciadas en el modelo. Esto ayuda a organizar las hipótesis y, al mismo tiempo, te ofrece una visión más clara de los plazos y el impacto.


¿Tienes una cuenta? Inicia sesión
2. Determina las cuentas que parten de cero
No todas las cuentas justifican trasladar sus saldos. Para determinadas partidas volátiles, como las cuentas por pagar o los gastos devengados, a menudo tiene más sentido preverlas partiendo de cero.
El objetivo no es alcanzar una precisión por el mero hecho de ser precisos, sino evitar una falsa estabilidad en cuentas que distan mucho de ser estables.
Aquí es donde entra en juego un análisis rápido de variaciones. Si una cuenta fluctúa considerablemente de un periodo a otro, vincularla a un factor operativo (como COGS o los ingresos) te proporciona una proyección más fundamentada.
Por ejemplo:
| Cuenta | Método de previsión | Cálculo |
| Cuentas por pagar | % de COGS | $500,000 (COGS) × 7.3% = $36,500 |
| Gastos devengados | % de ingresos | $1,000,000 (Ingresos) × 5.2% = $52,000 |
Este enfoque te permite vincular estas cuentas a tus previsiones operativas, en lugar de suponer que seguirán los patrones históricos.
3. Céntrate en las cuentas del capital circulante neto
El capital circulante es el punto en el que la previsión del balance general puede mejorar tu visibilidad o, por el contrario, nublarla. Las cuentas por cobrar, las cuentas por pagar, el inventario y los ingresos diferidos no se mueven de forma independiente; repercuten en la liquidez, la planificación de efectivo y la eficiencia del capital circulante.
Aquí es donde las previsiones tienden a volverse imprecisas.
La periodificación de los ingresos diferidos, el retraso en los cobros y la rotación del inventario rara vez se comportan conforme a promedios. En lugar de suavizarlos, vincula al modelo tus ingresos, la frecuencia de facturación y la estrategia de cobros de la forma más precisa posible. Cuanto más refleje tu previsión el ritmo operativo real, más útil será.
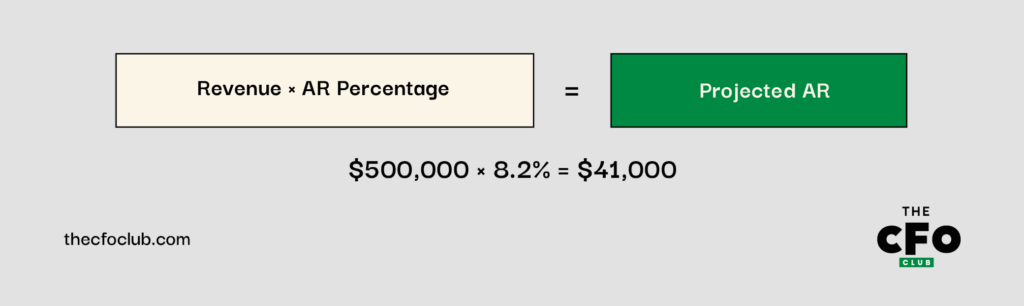
Por ejemplo, si tus cuentas por cobrar suelen representar el 8.2% de tus ingresos y estás previendo $500,000 de ingresos, tu proyección de cuentas por cobrar sería:
Del mismo modo, si el inventario suele representar el 9.1% de tu coste de los bienes vendidos y estás previendo $300,000 en COGS, tu proyección de inventario sería:
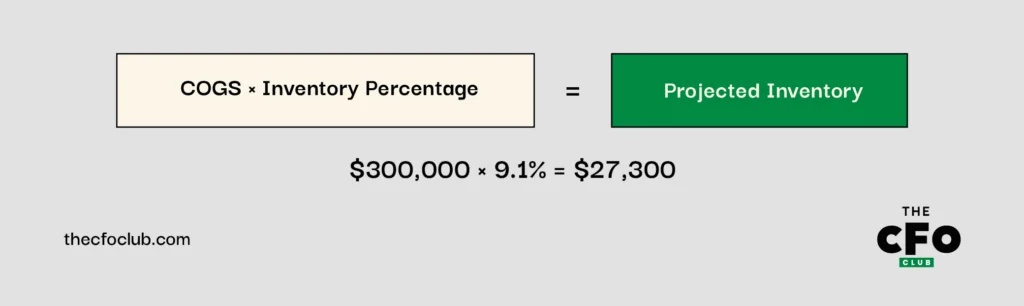
4. Crear eventos para los impactos importantes en el efectivo
Incluso la previsión del balance más precisa se quedará corta si pasa por alto los eventos importantes y puntuales. Piensa en:
- Rondas de financiación
- Grandes inversiones en bienes de capital
- Adquisiciones
- Reembolsos de deuda programados
No son simples fluctuaciones del efectivo; se reflejan en activos y pasivos no corrientes, desde el fondo de comercio y el inmovilizado material hasta la deuda a largo plazo y los impuestos diferidos. Separar eventos concretos en tu modelo te permite aislar sus efectos y someter a pruebas de tensión tu estructura de capital con mayor claridad.
Por ejemplo:
| Evento | Fecha | Cuenta afectada | Importe | Impacto en el balance |
| Préstamo a plazo | junio de 2025 | Deuda a largo plazo | +$500,000 | Aumenta los activos de efectivo y los pasivos a largo plazo |
| Compra de equipos | agosto de 2025 | Inmovilizado material | -$200,000 | Disminuye el efectivo y aumenta el inmovilizado material |
| Reembolso de deuda | diciembre de 2025 | Deuda a largo plazo | -$50,000 | Disminuye el efectivo y los pasivos a largo plazo |
Al incorporar estos eventos a tu previsión, obtienes visibilidad sobre cómo afectarán a tu saldo de efectivo y a tu posición financiera general.
5. Desarrollar otros fondos propios
Aquí es donde tu modelo cuenta la historia del valor de la propiedad y de cómo está evolucionando. No te limitas a incorporar estructuras históricas; estás proyectando las implicaciones de las decisiones de capital. Por eso, al desarrollar esta sección, asegúrate de reflejar:
- Acciones ordinarias
- Capital adicional desembolsado (APIC)
- Acciones propias
- Ganancias acumuladas
Encontrarás estas partidas por debajo de la línea, en la sección de fondos propios del balance. Para contextualizar la previsión, aquí tienes un breve recordatorio sobre las ganancias acumuladas:
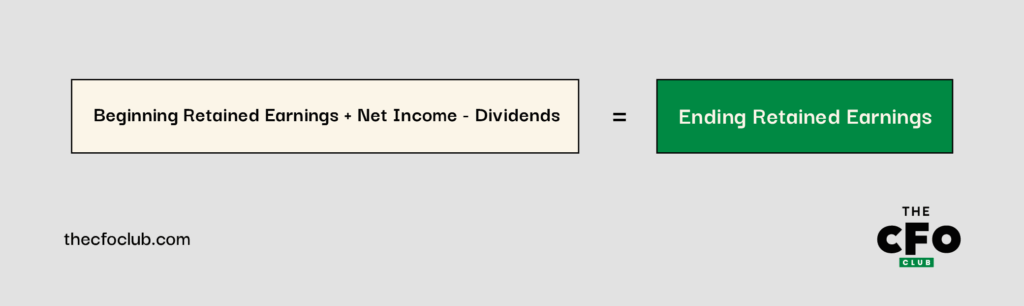
Las acciones propias reducen los fondos propios de los accionistas y se muestran como una deducción del capital total desembolsado y de las ganancias acumuladas. Al prever cuidadosamente estas cuentas de fondos propios, completas la imagen de la posición financiera proyectada de tu empresa, asegurándote de que el balance cuadre correctamente, con los activos iguales a los pasivos más los fondos propios.
Poner en práctica la previsión del balance en Excel
Ahora que hemos alineado el enfoque y los factores de previsión, es hora de pasar del marco teórico a la aplicación. Veamos cómo crear un modelo práctico en Excel: uno que no solo sea sólido desde el punto de vista mecánico, sino también útil para la toma de decisiones al prever la posición financiera de tu empresa.
1. Recopilar datos históricos
Como seguramente sabes, la base de cualquier buena previsión son unos datos históricos sólidos. Para modelizar el balance, necesitarás al menos dos años de datos limpios y coherentes.
Configura tu archivo de Excel de modo que la línea temporal avance de izquierda a derecha. Las columnas cronológicas ayudan a simplificar la lógica de las fórmulas y hacen que las tendencias sean más intuitivas visualmente.
Por ejemplo:
- Columna C: 31 de diciembre de 2023 (Histórico)
- Columna D: 31 de diciembre de 2024 (Histórico)
- Columna E: 31 de diciembre de 2025 (Previsión)
- Columna F: 31 de diciembre de 2026 (Previsión)
El contexto histórico no es un mero relleno; es la base para construir una lógica direccional y defendible. Por ejemplo, si las cuentas por cobrar se han mantenido en torno al 8 % de los ingresos, querrás comprobar si esto sigue siendo válido teniendo en cuenta las nuevas condiciones de pago, la composición de clientes o las condiciones macroeconómicas.
2. Desarrollar cuadros auxiliares y reclasificar
Mantén limpio el balance general principal. El trabajo real se lleva a cabo en los anexos de apoyo. Ahí es donde expondrás las hipótesis, los mecanismos y los factores que impulsan cada línea, para poder someter el modelo a pruebas de resistencia, actualizarlo y explicarlo cuando más importe.
Por ejemplo, si diriges una empresa tecnológica, podrías crear anexos independientes para:
- Efectivo y equivalentes de efectivo
- Cuentas por cobrar
- Inventario
- PP&E y depreciación
- Cuentas por pagar
- Deuda e intereses
Además: no dejes que el formato GAAP dicte cómo elaboras tu previsión. La información financiera y las previsiones tienen objetivos diferentes. Si reclasificar ciertas partidas te proporciona una visión más útil o precisa, hazlo.
Tomemos los impuestos diferidos. GAAP los divide en corrientes y a largo plazo, pero si ambos están impulsados por las mismas hipótesis en tu modelo, combinarlos puede aportar claridad en lugar de confusión.
Del mismo modo, las líneas generales como “Otros activos corrientes” suelen ocultar factores impulsores que no coinciden. Si operas en el sector tecnológico, tus “Otros activos corrientes” podrían incluir gastos anticipados y reembolsos de impuestos por cobrar. Los anticipos varían con los gastos operativos, mientras que los reembolsos de impuestos están vinculados al tipo impositivo efectivo y al momento en que se producen. Separarlos en tu previsión te proporcionará una visión más clara del capital circulante.
Dicho esto, no compliques demasiado las cosas. Si dos periodificaciones se comportan de la misma manera —por ejemplo, la compensación y los gastos generales, ambos proporcionales a los gastos operativos—, agrúpalos. La simplificación es válida cuando mejora la facilidad de uso sin sacrificar la fidelidad.
3. Crear fórmulas dinámicas
La fortaleza de Excel en la previsión del balance general reside en sus fórmulas dinámicas. Estas fórmulas se actualizan automáticamente cuando cambian tus hipótesis. En lugar de introducir valores manualmente, utiliza fórmulas vinculadas a tus hipótesis y datos históricos.
Funciones como VLOOKUP, INDEX(MATCH) y SUMIFS ayudan a incorporar datos históricos a tus cálculos. Por ejemplo, si prevés las cuentas por cobrar como un porcentaje de los ingresos, podrías utilizar:
Este método hace que tu modelo sea más flexible y fácil de actualizar. Cuando cambien las hipótesis, solo tienes que actualizarlas en un único lugar. Todos los cálculos relacionados se ajustarán automáticamente.
Supongamos que una empresa SaaS prevé unas cuentas por cobrar equivalentes al 9 % de los ingresos. Si espera que los ingresos en 2025 sean de $600,000, la previsión de cuentas por cobrar será:
Las fórmulas dinámicas ayudan con las comprobaciones de coherencia. Puedes configurar una celda de comprobación para verificar si el balance general cuadra. Utiliza el formato condicional para resaltar cualquier diferencia.
El análisis de sensibilidad es otra aplicación útil de las fórmulas dinámicas. Con tablas de datos o administradores de escenarios, puedes ver cómo los cambios en las hipótesis clave afectan a tu balance general.
Para esta misma empresa SaaS, puedes analizar cómo las distintas tasas de crecimiento de los ingresos afectan a tus necesidades de capital circulante. También puedes examinar cómo los cambios en las inversiones en capital influyen en tu posición de efectivo:
| Activos | 2023 (Real) | 2024 (Real) | 2025 (Previsión) | 2026 (Previsión) |
| Efectivo y equivalentes de efectivo | $100,000 | $120,000 | $145,000 | $172,000 |
| Cuentas por cobrar | $38,000 | $45,000 | $54,000 | $64,800 |
| Inventario | $25,000 | $30,000 | $36,000 | $43,200 |
| Total de activos corrientes | $163,000 | $195,000 | $235,000 | $280,000 |
| Inmovilizado material | $230,000 | $250,000 | $290,000 | $320,000 |
| Menos: depreciación acumulada | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Inmovilizado material neto | $150,000 | $155,000 | $175,000 | $185,000 |
| Total de activos | $313,000 | $350,000 | $410,000 | $465,000 |
| Pasivos y patrimonio neto | ||||
| Cuentas por pagar | $30,000 | $35,000 | $42,000 | $50,400 |
| Gastos acumulados | $15,000 | $18,000 | $21,600 | $25,920 |
| Total de pasivos corrientes | $45,000 | $53,000 | $63,600 | $76,320 |
| Deuda a largo plazo | $150,000 | $180,000 | $160,000 | $140,000 |
| Total de pasivos | $195,000 | $233,000 | $223,600 | $216,320 |
| Acciones ordinarias | $50,000 | $50,000 | $50,000 | $50,000 |
| Resultados acumulados | $68,000 | $67,000 | $136,400 | $198,680 |
| Total de patrimonio neto | $118,000 | $117,000 | $186,400 | $248,680 |
| Total de pasivos y patrimonio neto | $313,000 | $350,000 | $410,000 | $465,000 |
| Comprobación (Activos - Pasivos - Patrimonio neto) | $0 | $0 | $0 | $0 |
Por qué los balances no cuadran
Un balance equilibrado no consiste únicamente en sumar números. Equilibrar tu modelo financiero de 3 estados garantiza que tus proyecciones financieras sean coherentes y fiables. Si no consigues que tu balance cuadre, estas son algunas razones habituales:
- Los signos (+/-) pueden ser incorrectos en tus fórmulas: Por ejemplo, si registras los gastos de capital como negativos en el balance, tu modelo no cuadrará. Esto ocurre a menudo con la depreciación, que se vuelve a sumar en el estado de flujos de efectivo, pero reduce el inmovilizado material en el balance.
- Los enlaces incorrectos entre estados pueden crear grandes problemas: Si tu modelo utiliza por error los dividendos en lugar de la remuneración basada en acciones en el cuadro de acciones ordinarias, no cuadrará. Estos errores pueden ser difíciles de encontrar en modelos complejos.
- Los errores en el estado de flujos de efectivo suelen causar problemas en el balance: Por ejemplo, si supones que los «otros activos a largo plazo» crecen al mismo ritmo que los ingresos, pero no tienes en cuenta el impacto en efectivo en el estado de flujos de efectivo, tu modelo no cuadrará.
Prueba de estrés adicional
Ve más allá del análisis de sensibilidad básico creando lo que me gusta llamar “escenarios imposibles.” Son situaciones tan extremas que parecen poco realistas. Por ejemplo, ¿qué pasaría si el período de cobro de tus cuentas por cobrar se duplicara? ¿O si los costes de inventario aumentaran un 50 % de la noche a la mañana? Estos escenarios extremos pueden revelar debilidades ocultas en tu estructura financiera.
Consejos para cuadrar el modelo de 3 estados
Cuando tu balance no cuadra, resolver el problema puede resultar frustrante y llevar mucho tiempo. A continuación encontrarás algunos consejos rápidos para ayudarte a cuadrar tu modelo de 3 estados:
- Haz que la fórmula de comprobación del balance sea claramente visible en la parte inferior de tu modelo
- Comprueba todos los totales y subtotales para asegurarte de que no se omite ninguna línea de los cálculos
- Verifica que utilizas signos coherentes (+/-) en todos los estados
- Presta especial atención a las partidas del balance que afectan a varias partidas del estado de flujos de efectivo, como el inmovilizado material con los gastos de capital y la depreciación
- Busca patrones en el descuadre: una diferencia constante podría indicar que falta un gasto o ingreso fijo
- Si las diferencias aumentan o disminuyen lentamente, comprueba las partidas afectadas por la inflación o los tipos de interés
- Si se producen saltos en la diferencia, revisa partidas recurrentes pero no periódicas, como los reembolsos de deuda o los gastos de capital
Más allá de estas soluciones rápidas, revisar periódicamente tu modelo es fundamental. Sugiero establecer un proceso de revisión sistemático. Comprueba tu balance después de cada cambio importante. Esto ayuda a detectar los problemas pronto, cuando son más fáciles de solucionar.
El software de modelización financiera puede facilitar este proceso
Una de las ventajas del software de previsión es que puede señalar automáticamente las inconsistencias y realizar un seguimiento de los cambios en los tres estados financieros. Ayuda a identificar las fuentes de los desequilibrios. Estas herramientas pueden ahorrar horas y reducir el riesgo de errores en tus previsiones.
Ventajas e inconvenientes de la previsión del balance
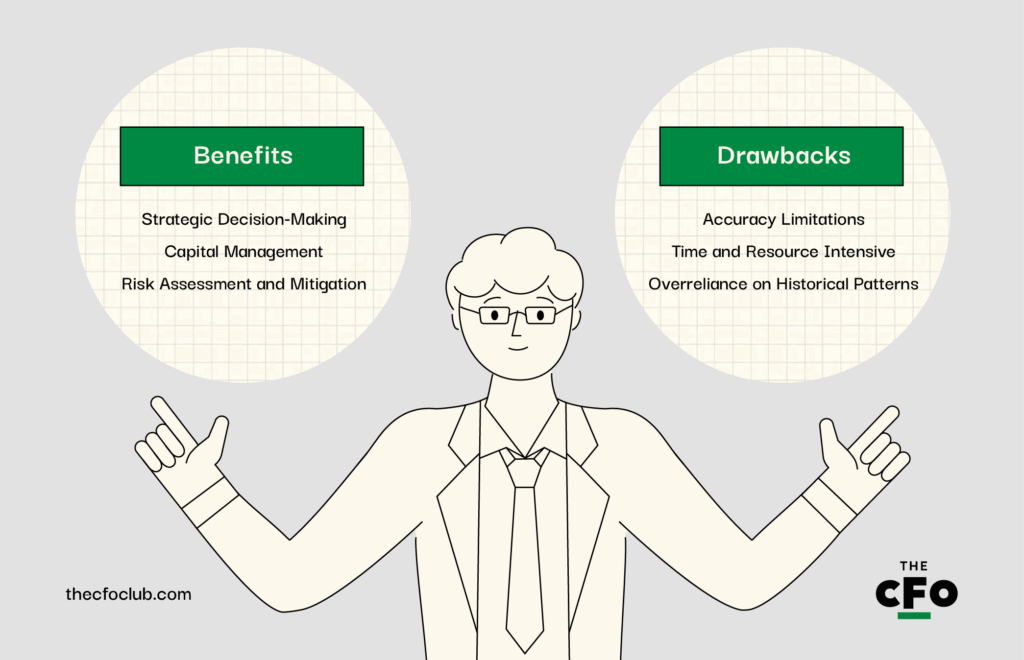
Como cualquier herramienta de tu arsenal de planificación, una previsión del balance tiene ventajas y limitaciones. Ya sabes que no es una bola de cristal, pero conviene señalar algunos puntos fuertes y puntos ciegos clave para tenerlos presentes al ponerla en práctica:
Ventajas
- Toma de decisiones estratégicas: Las previsiones te ayudan a ver los efectos financieros de decisiones como las inversiones o los cambios en la estructura de capital.
- Gestión del capital: Ayudan a encontrar la combinación adecuada de deuda y capital, evaluar las necesidades de capital y planificar futuras inversiones.
- Evaluación y mitigación de riesgos: Al proyectar los activos, pasivos y patrimonio neto, puedes identificar debilidades y tomar medidas para mitigar los riesgos antes de que se produzcan.
No prever un balance completo es una propuesta arriesgada en el entorno empresarial actual. Toda organización que se dedique a elaborar y mantener un presupuesto debería tener visibilidad sobre su balance futuro. Al ir más allá de la cuenta de pérdidas y ganancias y prever el balance, los profesionales financieros pueden ayudar a anticipar la futura salud financiera de la empresa y proporcionar la visibilidad necesaria para seguir siendo competitiva y tener éxito.
More Articles
Inconvenientes
- Limitaciones de precisión: Las previsiones del balance dependen de ciertos supuestos. Pequeños errores en las tasas de crecimiento o los ratios pueden provocar importantes imprecisiones.
- Requiere mucho tiempo y recursos: Mantener una previsión detallada requiere tiempo y conocimientos especializados, lo que puede resultar difícil para empresas emergentes con recursos limitados.
- Dependencia excesiva de los patrones históricos: La previsión tradicional depende demasiado de los datos de rendimiento del pasado. Esto puede ser arriesgado durante cambios o interrupciones del mercado.
Conclusión
Puede que la previsión del balance nunca sea la parte más llamativa de la función financiera, pero es indudablemente una de las más estratégicas. Independientemente de la fase de crecimiento en la que se encuentre tu empresa, poder proyectar con confianza la posición financiera de tu compañía te proporciona algo más que cifras: te proporciona control.
No necesitas ser un experto en Excel ni tener dotes adivinatorias para crear un modelo que realmente funcione. Cuando actualizas los saldos de forma intencionada, vinculas las cuentas volátiles a los factores operativos y destacas los acontecimientos importantes que marcan la diferencia, tu previsión se convierte en un motor para la toma de decisiones.
Sí, el trabajo es meticuloso. Y sí, los supuestos pueden complicarse. Pero con la estructura adecuada, una dosis saludable de escepticismo y un ritmo operativo claro, puedes convertir la previsión en una fuente de anticipación, no de frustración.
Únete para obtener más información contable
Construir una carrera en contabilidad es más fácil cuando tienes acceso a asesoramiento experto en el que puedes confiar. Suscríbete a nuestro boletín gratuito para recibir consejos, guías y conocimientos de expertos de líderes financieros que están dando forma a la industria tecnológica.