

El software de originación de préstamos comerciales gestiona los préstamos empresariales desde la recepción de la solicitud hasta el análisis de riesgos, la aprobación, el cierre y la transferencia al servicio de administración. El mejor software ofrece a los prestamistas una estructuración financiera organizada, controles de las políticas crediticias, gestión de documentos, flujos de trabajo de aprobación, seguimiento de garantías e integraciones con los sistemas centrales.
Esta guía compara las principales opciones según sus funciones, precios, necesidades de implementación y adecuación, para ayudar a su equipo de préstamos a elegir un software que facilite decisiones precisas, registros preparados para auditorías y una supervisión clara de la cartera de operaciones.
Por qué confiar en nuestras recomendaciones de software
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Nuestras reseñas reflejan nuestro criterio independiente, no un discurso de ventas. Descubra cómo mantenemos la transparencia.
Para esta guía, evaluamos las herramientas mediante pruebas prácticas e investigación independiente, puntuando las herramientas según nuestros criterios de selección.
Nuestras reseñas reflejan nuestro criterio editorial humano, no un discurso de ventas.
Tabla comparativa de software de originación de préstamos comerciales
Esta tabla comparativa resume los detalles de precios de mi selección de los mejores programas de originación de préstamos comerciales:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Ideal para flujos de trabajo con múltiples tipos de préstamos | Demostración gratuita disponible | Precios disponibles previa solicitud | Website | |
| 2 | Ideal para la toma de decisiones crediticias de PYMES | Demostración gratuita disponible | Precios previa solicitud | Website | |
| 3 | Ideal para flujos de trabajo de administración crediticia preparados para auditorías | Demostración gratuita disponible | Precios disponibles previa solicitud | Website | |
| 4 | Ideal para suscripciones basadas en análisis crediticio | Demostración gratuita disponible | Precio bajo solicitud | Website | |
| 5 | Ideal para la supervisión de carteras y obligaciones contractuales de grandes bancos | Demostración gratuita disponible | Precio bajo solicitud | Website | |
| 6 | La mejor opción para préstamos de ciclo completo | Demostración gratuita disponible | Precio disponible previa solicitud | Website | |
| 7 | Mejor para la originación nativa de Salesforce | Demostración gratuita disponible | Precio bajo consulta | Website | |
| 8 | Ideal para bancos con necesidades complejas de análisis crediticio | Demostración gratuita disponible | Precio disponible previa solicitud | Website | |
| 9 | Ideal para la suscripción de préstamos sindicados de nivel empresarial | Demostración gratuita disponible | Precio disponible previa solicitud | Website | |
| 10 | Ideal para bancos comunitarios que utilizan sistemas centrales de Jack Henry | No disponible | Precios bajo solicitud | Website |


Análisis de software de originación de préstamos comerciales
A continuación se resumen las mejores plataformas de originación de préstamos comerciales que llegaron a mi lista de selección. En mis análisis examino las funciones de cada plataforma, sus casos de uso más adecuados y sus capacidades para ayudarle a encontrar la opción que mejor se adapte a sus necesidades.
 Ideal para flujos de trabajo con múltiples tipos de préstamos
- Demostración gratuita disponible
- Precios disponibles previa solicitud
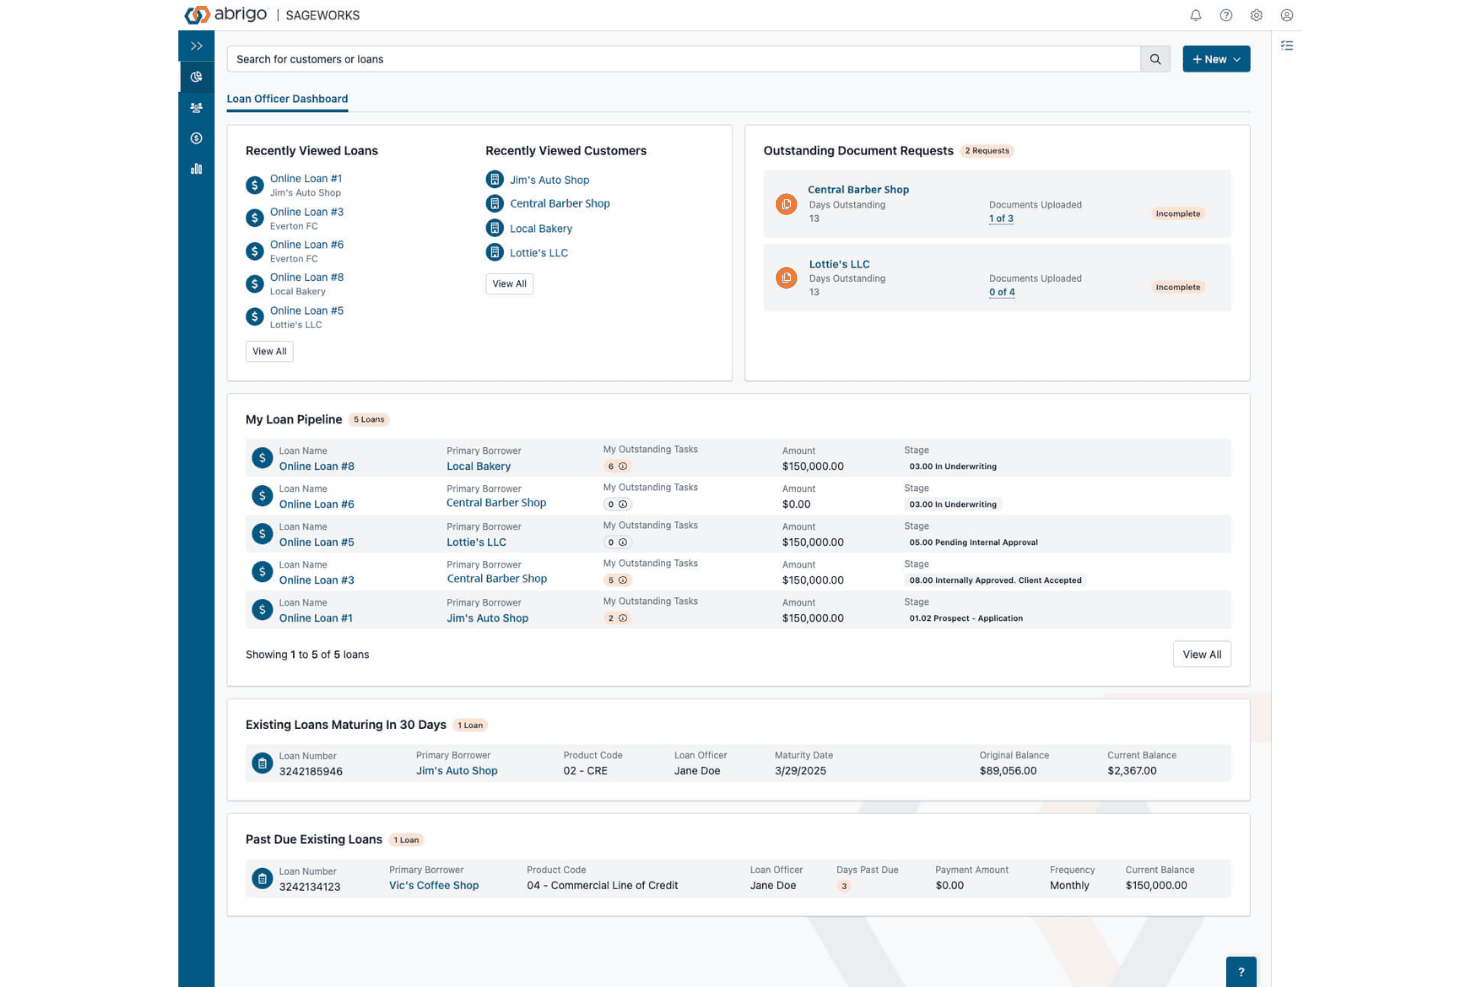
Abrigo realiza un seguimiento de los detalles del flujo de trabajo de préstamos, las tareas y las solicitudes de documentos para los equipos de préstamos. Abrigo es una plataforma de originación de préstamos que gestiona la recepción de solicitudes, la evaluación crediticia, el seguimiento del flujo de trabajo y la gestión de carteras.
¿Para quién es más adecuado Abrigo?
Abrigo es una buena opción para bancos comunitarios y cooperativas de crédito que originan préstamos comerciales, para pequeñas empresas, de construcción y agrícolas, y quieren gestionarlos en un solo sistema.
Por qué elegí Abrigo
Abrigo entró en mi lista porque gestiona todos esos tipos de préstamos en una sola plataforma, de modo que tu equipo trabaja con cada flujo de trabajo en el mismo lugar. La distribución financiera impulsada por AI y el análisis global del flujo de caja trasladan los datos desde la evaluación crediticia hasta el cierre sin tener que volver a introducirlos.
Características principales de Abrigo
- Seguimiento de compromisos y recordatorios: Señala las excepciones de los compromisos y realiza un seguimiento de los elementos pendientes después del cierre, para que la supervisión de la cartera continúe más allá de la originación.
- Puntuación de préstamos para pequeñas empresas mediante AI: Evalúa las tendencias del sector, los estados financieros y los datos de transacciones bancarias para generar decisiones de préstamo, con la opción de revisión por parte del prestamista.
- Compatibilidad con el cumplimiento de la norma 1071 de la CFPB: Los campos de datos obligatorios para pequeñas empresas están integrados en los formularios destinados a los prestatarios, con exportaciones de informes y cortafuegos de datos que separan la información demográfica protegida.
- Centro de rendimiento APX de Abrigo: Realiza un seguimiento de la capacidad generada, el tiempo hasta la financiación, la actividad de los agentes de AI y los hallazgos de excepciones en todo el flujo de trabajo de préstamos.
Integraciones de Abrigo
Abrigo se integra con Adobe, DocuSign, Equifax, Persona, Plaid, Route One y Xactus. También proporciona una API para integraciones personalizadas.
Pros and Cons
Pros:
- Incluye préstamos agrícolas y de construcción
- No es necesario volver a introducir datos entre la evaluación crediticia y el cierre
- Realiza un seguimiento de los compromisos después de la originación
Cons:
- La configuración puede hacer que la implementación requiera mucho tiempo
- La puntuación automatizada está limitada a los préstamos para pequeñas empresas
Learn more about Abrigo: Ideal para la toma de decisiones crediticias de PYMES
- Demostración gratuita disponible
- Precios previa solicitud
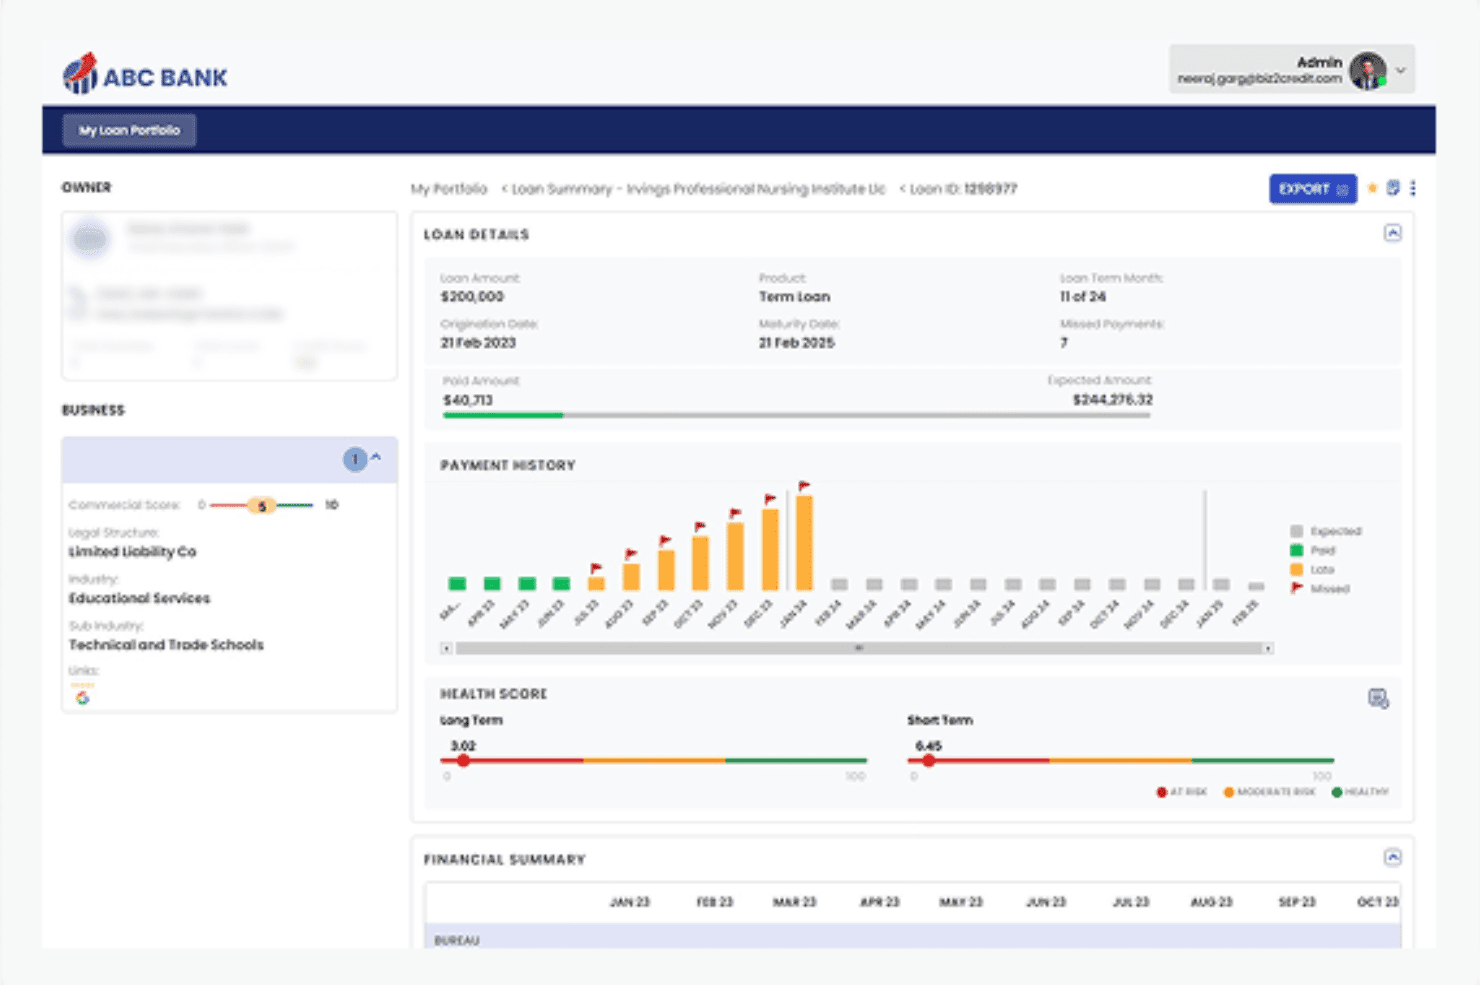
Biz2X permite a los bancos monitorear la salud de los préstamos, los pagos y las puntuaciones de riesgo. Biz2X es una plataforma de originación de préstamos basada en la nube y de marca blanca que combina la recepción digital de solicitudes, la toma de decisiones crediticias, la distribución financiera y el monitoreo de carteras después del cierre.
¿Para quién es más adecuado Biz2X?
Biz2X es una opción sólida para bancos, cooperativas de crédito y empresas fintech que originan préstamos para PYMES y desean fundamentar sus decisiones en datos de flujo de caja.
Por qué elegí Biz2X
Elegí Biz2X por la forma en que construye decisiones crediticias a partir de datos de flujo de caja. El Analizador de Extractos Bancarios analiza el flujo de caja a nivel de transacción, detecta patrones de riesgo y BA Score crea un perfil de salud del prestatario a partir de ese comportamiento junto con los datos de las agencias de crédito. Junto con un Motor de Decisiones sin código que aprueba automáticamente o escala los expedientes según tu política crediticia, los analistas de crédito pueden pasar de la solicitud a la decisión sin los cuellos de botella manuales habituales.
Características principales de Biz2X
- Portal de autoservicio para prestatarios: Permite a los solicitantes enviar documentos, consultar el estado de la solicitud y recibir comunicaciones sobre ofertas a través de un portal digital con la marca de la entidad.
- Panel de monitoreo de carteras: Segmenta tu cartera de préstamos en grupos de riesgo, moderados, saludables y de renovación, con mapas de calor regionales y vistas detalladas.
- Monitoreo de compromisos y cumplimiento: Realiza un seguimiento automático de los compromisos a nivel de préstamo, activa alertas de incumplimiento y genera informes listos para auditoría.
- Automatización del flujo de trabajo de préstamos de la SBA: Admite los programas 7(a), 504, Express, CAPLines y Microloan, con comprobaciones automatizadas de elegibilidad de la SBA y presentación electrónica directa mediante E-Tran.
Integraciones de Biz2X
Biz2X se integra con AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid y Finicity. También proporciona API REST para integraciones personalizadas.
Pros and Cons
Pros:
- Evalúa la solvencia basándose en el flujo de caja, además de los datos de las agencias de crédito
- Marca blanca para las pantallas destinadas a los prestatarios
- Presta servicio a bancos, cooperativas de crédito y empresas fintech
Cons:
- Evidencia limitada para estructuras complejas del mercado intermedio
- Diseñado en torno a préstamos para PYMES
Learn more about Biz2X: Ideal para flujos de trabajo de administración crediticia preparados para auditorías
- Demostración gratuita disponible
- Precios disponibles previa solicitud
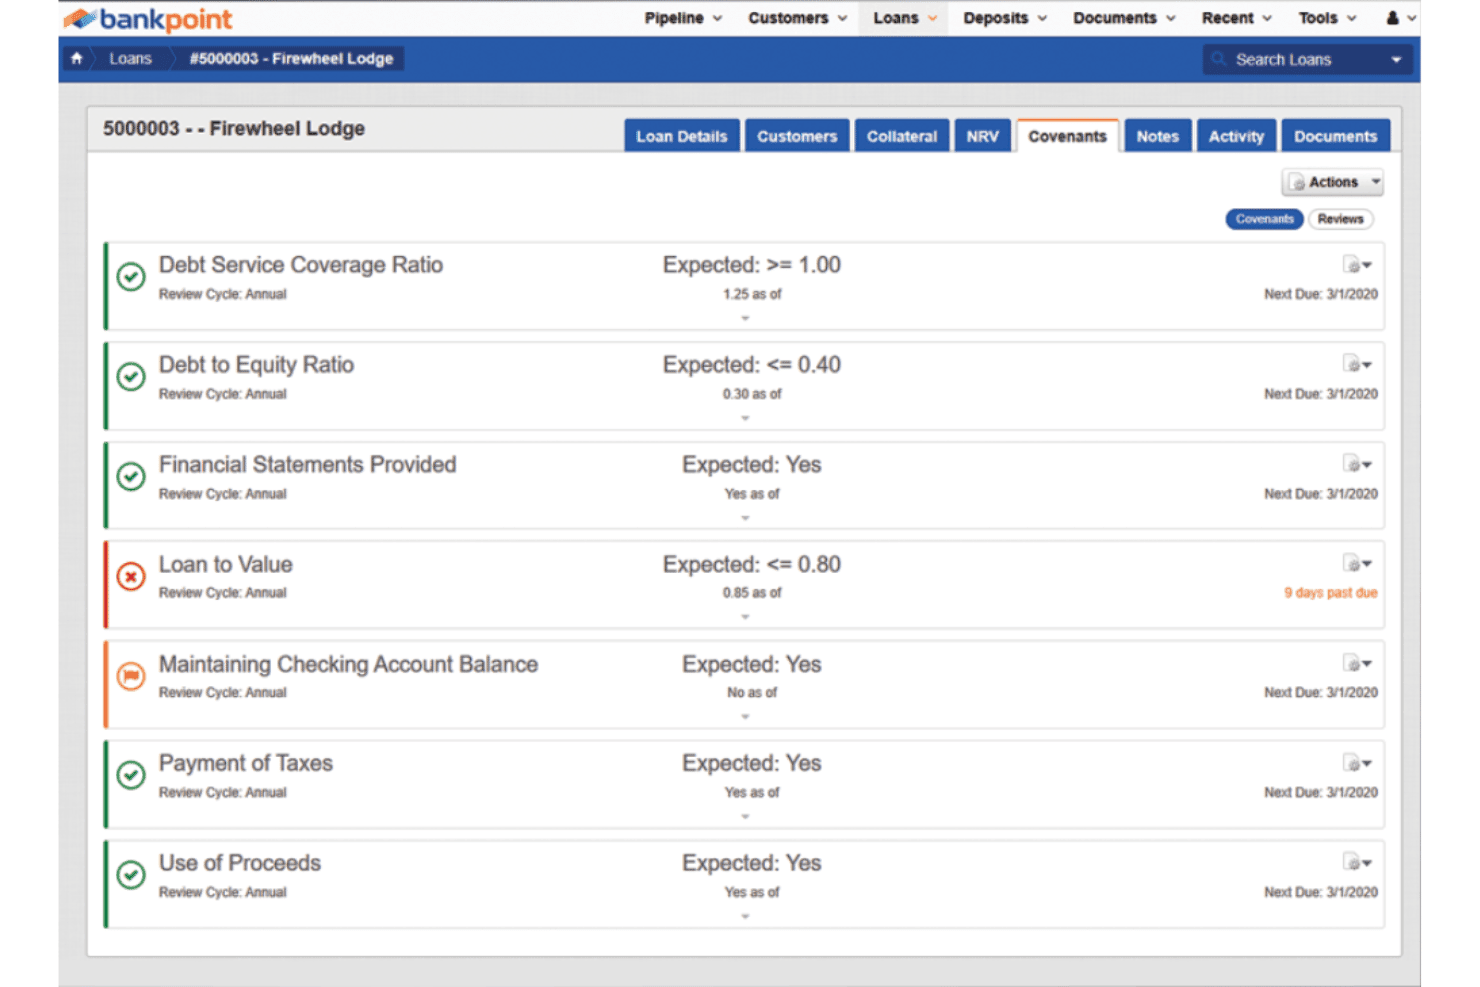
BankPoint realiza un seguimiento de los convenios de los préstamos y señala automáticamente los problemas de cumplimiento. BankPoint es una plataforma de préstamos comerciales que gestiona el seguimiento del flujo de operaciones, la administración crediticia, el monitoreo de convenios y excepciones, la gestión documental y los informes de cartera.
¿Para quién es más adecuado BankPoint?
BankPoint es adecuado para bancos comunitarios y regionales donde la preparación para auditorías y el seguimiento de convenios son prioridades constantes.
Por qué elegí BankPoint
Elegí BankPoint como una de las mejores opciones porque su capa de administración crediticia está diseñada específicamente para la preparación ante auditorías, algo que la mayoría de las plataformas de sistemas de originación de préstamos comerciales suelen tratar como algo secundario. Cada cambio en la calificación de riesgo, cancelación de deuda incobrable y situación de no devengo pasa por un flujo de trabajo automatizado de acciones crediticias que genera de inmediato un registro de auditoría completo. También me gusta el módulo de monitoreo de excepciones, que escala automáticamente los convenios vencidos, registra los valores reales frente a los esperados y documenta cada exención con un registro de aprobación estructurado.
Características principales de BankPoint
- Portal para prestatarios DocuPoint: Un portal seguro donde los prestatarios y terceros cargan documentos, con análisis antivirus automático y una cola de revisión para aceptar o rechazar decisiones.
- Mapeo de relaciones: Mapea las relaciones entre prestatarios y garantes y genera diagramas visuales para respaldar el análisis de los límites legales de crédito.
- Gestión del flujo de préstamos: Un espacio de trabajo centralizado con actualizaciones de estado en tiempo real, paneles personalizables e informes detallados desde la cartera hasta cada préstamo individual.
- Generación de hojas de registro: Captura y valida los datos de los préstamos para producir hojas de registro para su contabilización en el sistema central.
Integraciones de BankPoint
BankPoint ofrece integraciones con Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite y Finastra. También ofrece una API para integraciones personalizadas.
Pros and Cons
Pros:
- Flujos de trabajo de acciones crediticias preparados para auditorías
- Seguimiento detallado de convenios y excepciones
- Flujos de trabajo de préstamos comerciales personalizables
Cons:
- No cuenta con un motor documentado de análisis financiero
- La navegación entre registros relacionados requiere tiempo
Learn more about BankPoint: Ideal para suscripciones basadas en análisis crediticio
- Demostración gratuita disponible
- Precio bajo solicitud
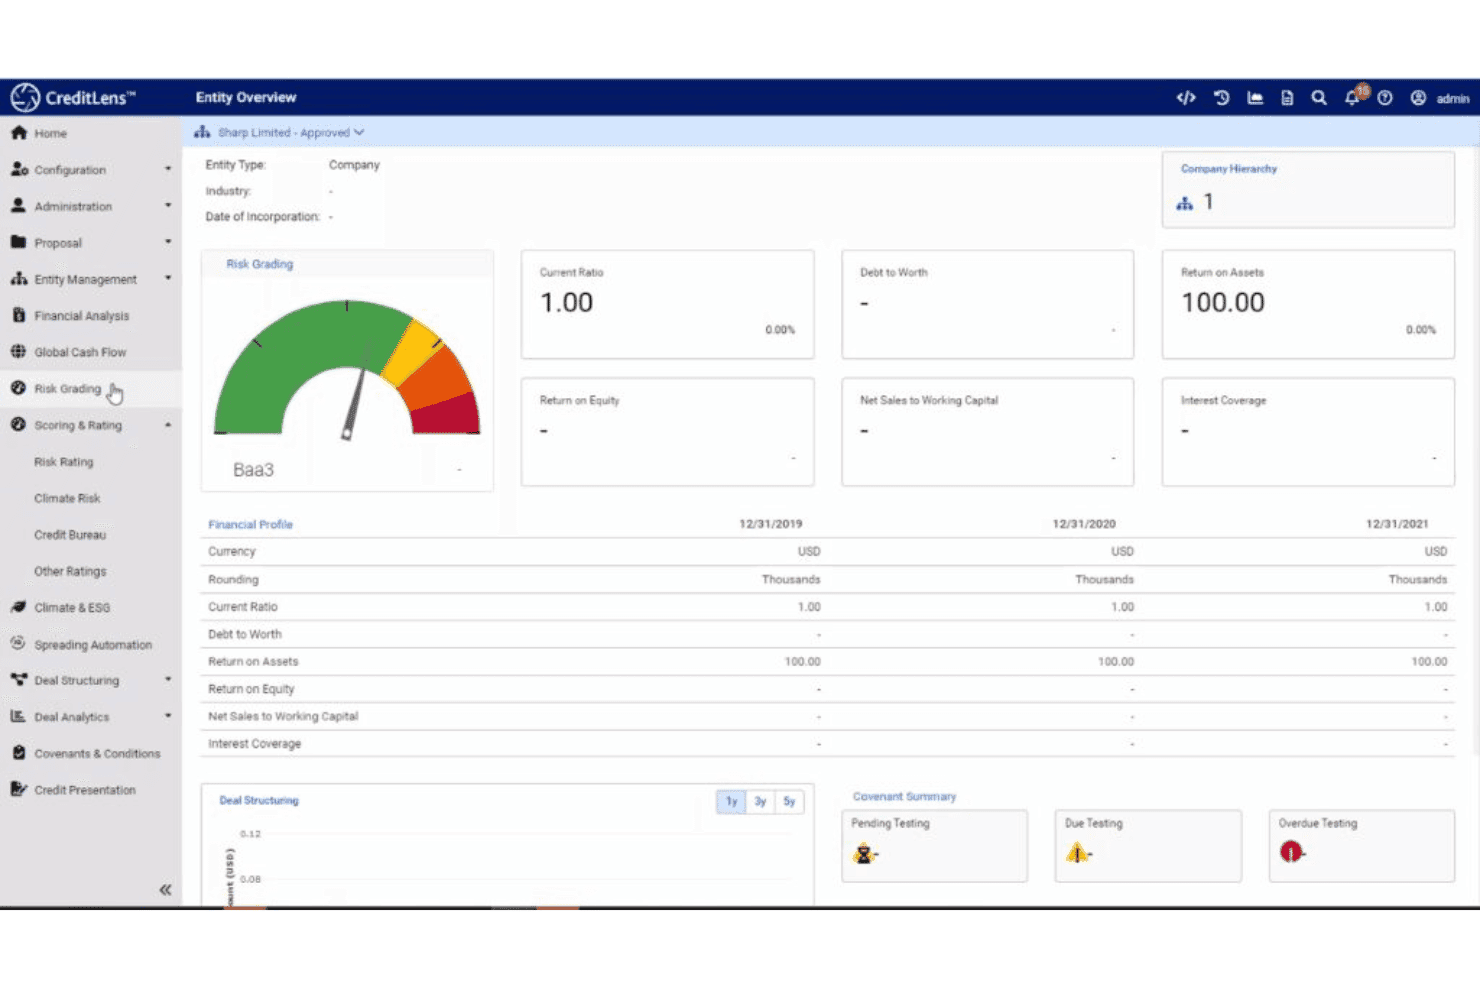
CreditLens combina la clasificación del riesgo de la entidad con métricas financieras para el análisis crediticio. Moody's ofrece una suite de préstamos que abarca la normalización financiera, la calificación de riesgo dual, el análisis de escenarios y pruebas de estrés, flujos de trabajo de suscripción configurables y una herramienta de IA generativa para memorandos crediticios en préstamos para bienes raíces comerciales, agricultura y pequeñas empresas.
¿Para quién es más adecuado Moody's?
Moody's es ideal para analistas de crédito y suscriptores de bancos regionales y empresariales que necesitan modelos de riesgo propios en su flujo de trabajo de suscripción.
Por qué elegí Moody's
Elegí Moody's porque coloca sus propios modelos de PD y LGD, las puntuaciones de RiskCalc y los escenarios económicos en la pantalla de suscripción. Los analistas obtienen calificaciones de riesgo duales dentro del flujo de trabajo de la operación, por lo que la evaluación del riesgo se lleva a cabo mientras se estructura el crédito.
Características principales de Moody's
- Análisis de escenarios y pruebas de estrés: Ejecuta análisis de escenarios y pruebas de estrés sobre una operación dentro del flujo de trabajo de suscripción.
- Memorandos crediticios mediante IA generativa: Redacta narrativas crediticias estructuradas a partir de los datos financieros del prestatario, los detalles de la operación y el contenido de Moody's.
- Decisión automatizada para préstamos a pequeñas empresas: Los préstamos inferiores a $250,000 pueden someterse a una decisión automatizada mediante políticas crediticias configurables, modelos de puntuación e integración con FICO Small Business Scoring Service.
- Evaluación de clientes según KYC: Comprueba a los solicitantes en la base de datos mundial de riesgos de Moody's antes de que comience el análisis crediticio.
Integraciones de Moody's
Moody's se integra con FICO Small Business Scoring Service, pero no se han documentado públicamente otras integraciones. Ofrece una API para integraciones personalizadas.
Pros and Cons
Pros:
- Admite bienes raíces comerciales, agricultura y pequeñas empresas
- Normalización financiera y memorandos crediticios mediante IA
- Registros de auditoría sobre las decisiones crediticias
Cons:
- La implementación empresarial puede tardar meses
- La administración de la herramienta puede consumir tiempo de los analistas
Learn more about Moody's: Ideal para la supervisión de carteras y obligaciones contractuales de grandes bancos
- Demostración gratuita disponible
- Precio bajo solicitud
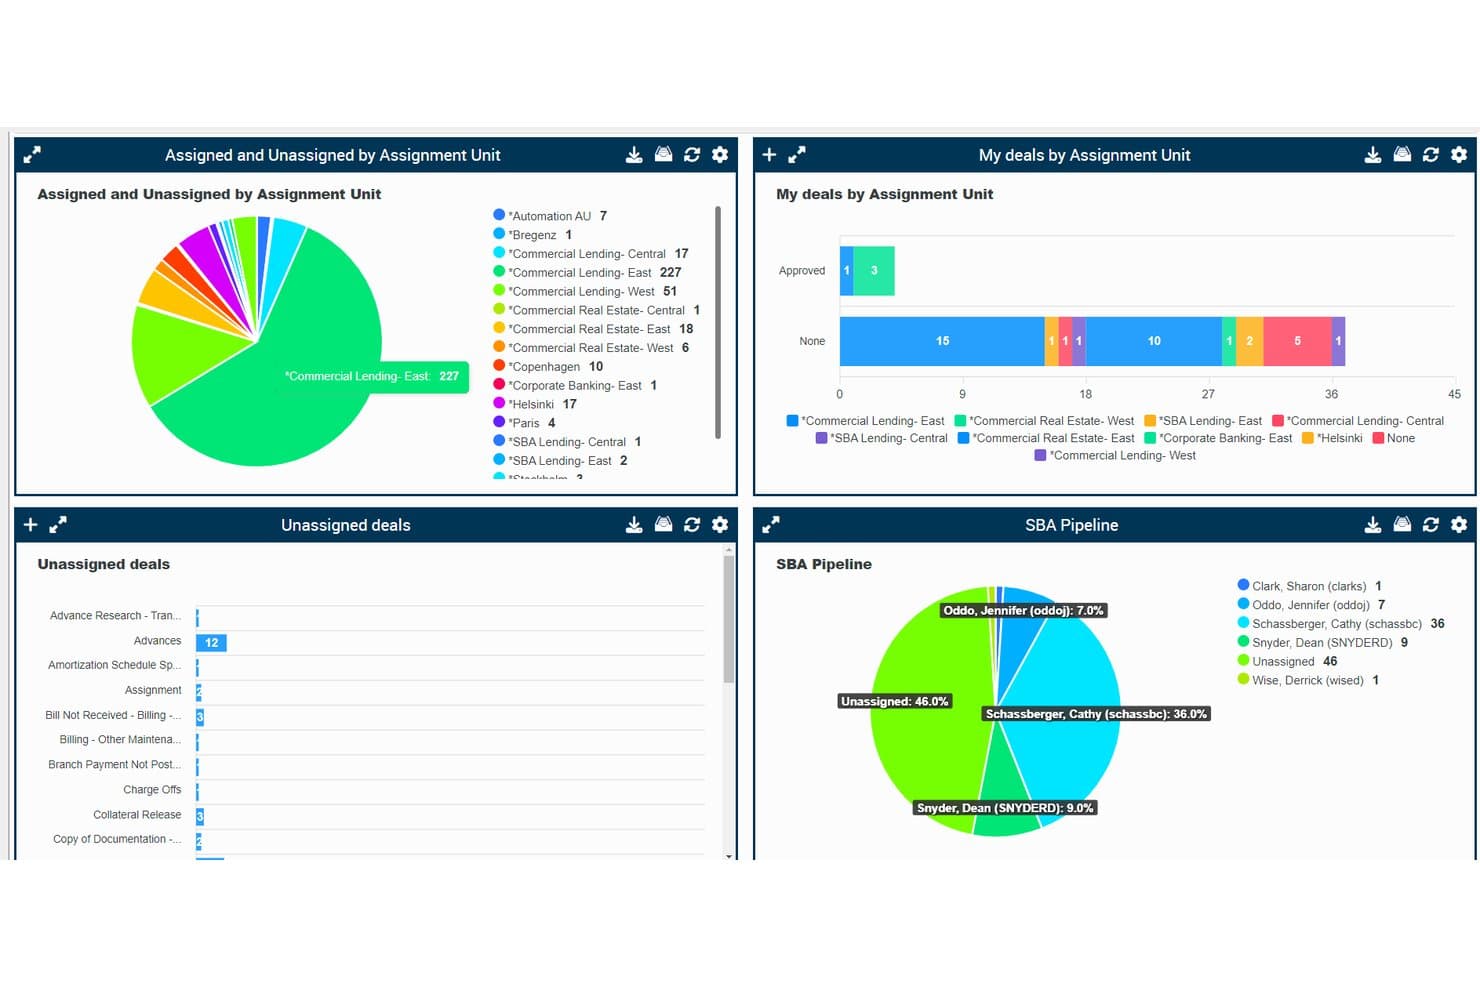
AFSVision realiza un seguimiento de los datos del flujo de préstamos en varias unidades de asignación. AFSVision es una plataforma de préstamos comerciales que gestiona la originación, suscripción, formalización, administración y elaboración de informes de cartera en un solo sistema.
¿Para quién es más adecuada AFSVision?
AFSVision funciona mejor para bancos regionales y nacionales grandes que necesitan supervisar obligaciones contractuales y excepciones en un volumen elevado de préstamos.
Por qué elegí AFSVision
He incluido AFSVision entre mis principales opciones por la profundidad de su seguimiento de obligaciones contractuales y excepciones. El módulo de excepciones automatizadas supervisa documentos, decisiones crediticias, obligaciones contractuales y garantías en un solo lugar. Si a esto se suma IRIS, que muestra en tiempo real las distribuciones de calificaciones de riesgo, las concentraciones por sector y las alertas tempranas de préstamos problemáticos, se obtiene una solución sólida para la supervisión de carteras.
Características principales de AFSVision
- Motor de flujos de trabajo basado en políticas: Configura directamente en el ciclo de vida de los préstamos las etapas crediticias, los límites de autoridad y el enrutamiento basado en roles.
- Compatibilidad con múltiples líneas de negocio: Gestiona préstamos C&I, CRE, SBA, agrícolas y sindicados en una sola plataforma, sin sistemas separados.
- Inteligencia de precios basada en IA: Analiza datos históricos de préstamos para generar orientación de precios basada en el mercado dentro de los flujos de trabajo de los prestamistas.
Integraciones de AFSVision
AFSVision admite integraciones mediante API RESTful y API de autoservicio, y cuenta con experiencia en conversiones para FIS, Fiserv, Loan IQ, ACBS, McCracken y Stucky.
Pros and Cons
Pros:
- Seguimiento nativo de obligaciones contractuales y excepciones
- Experiencia en conversiones con importantes proveedores de sistemas centrales
- Admite líneas complejas de préstamos comerciales
Cons:
- Herramientas documentadas limitadas para la distribución y puntuación
- No se describe ningún portal de admisión orientado a solicitantes
Learn more about AFSVision: La mejor opción para préstamos de ciclo completo
- Demostración gratuita disponible
- Precio disponible previa solicitud
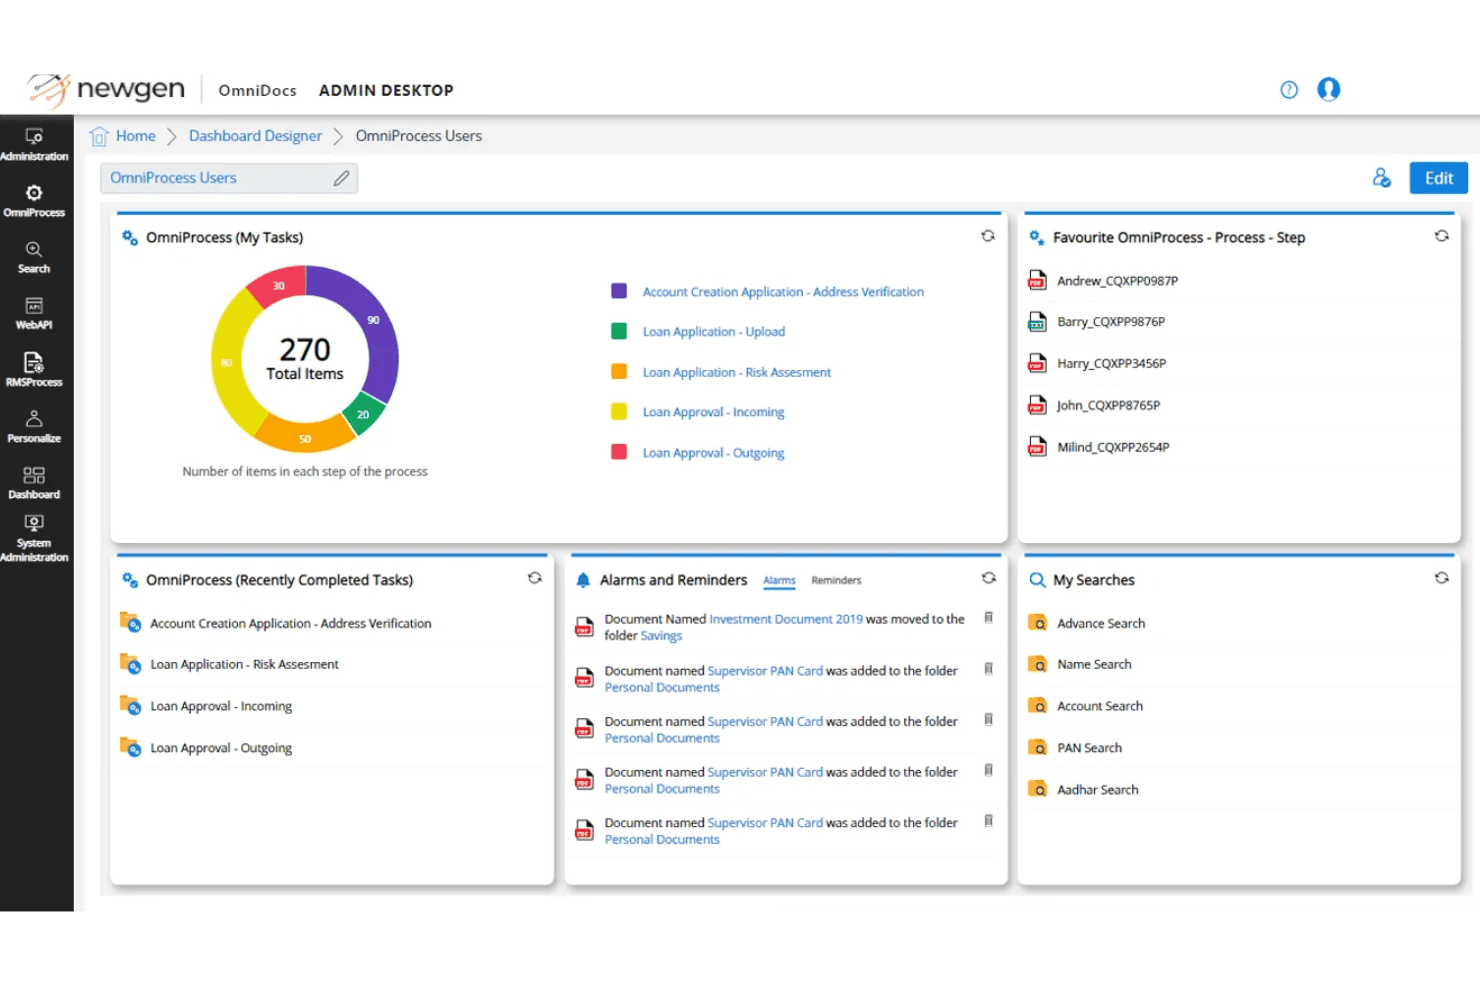
Newgen OmniDocs organiza tareas, alertas y búsquedas dentro de su panel de control. Newgen es una plataforma de originación de préstamos comerciales basada en la pila NewgenONE, con módulos para la recepción de solicitudes, la distribución financiera, la suscripción, el enrutamiento de aprobaciones y el desembolso.
¿Para quién es más adecuado Newgen?
Newgen es una opción excelente para bancos y cooperativas de crédito medianos y grandes que desean gestionar desde la recepción de solicitudes hasta el seguimiento posterior al desembolso en una sola plataforma.
Por qué elegí Newgen
Newgen entró en mi lista porque cubre todas las etapas de los préstamos comerciales sin necesidad de herramientas independientes. La distribución financiera, el análisis del DSCR y las pruebas de estrés se encuentran en la misma pila que el desembolso y el seguimiento posterior al desembolso. Un analista de crédito puede llevar una operación de C&I o CRE desde la suscripción hasta el seguimiento continuo sin salir de la plataforma.
Características principales de Newgen
- Portal de autoservicio para prestatarios: Permite a los solicitantes comerciales iniciar solicitudes, cargar documentos y consultar el estado mediante un portal en línea personalizado conectado directamente al LOS.
- Indexación y extracción de documentos basadas en IA: Clasifica y extrae automáticamente datos de estados financieros, declaraciones de impuestos y documentos de garantías a medida que se incorporan al expediente del préstamo.
- Seguimiento de cláusulas financieras y vencimientos: Realiza un seguimiento de los índices de cumplimiento de las cláusulas, señala los incumplimientos y automatiza las alertas de renovación.
- Cumplimiento de la Sección 1071: Recopila y gestiona los datos de préstamos a pequeñas empresas del CFPB para respaldar las obligaciones de informes regulatorios.
Integraciones de Newgen
Newgen se integra con Finastra, Plaid, Experian, Deluxe, Glia y Factual Data. También dispone de una API REST para conexiones personalizadas.
Pros and Cons
Pros:
- La plataforma de bajo código permite realizar cambios internos en los flujos de trabajo
- Admite distribución financiera, DSCR y pruebas de estrés
- Enruta las aprobaciones según el importe y el riesgo
Cons:
- La configuración puede ser complicada
- Los usuarios informan de problemas de rendimiento y capacidad de respuesta
Learn more about Newgen: Mejor para la originación nativa de Salesforce
- Demostración gratuita disponible
- Precio bajo consulta
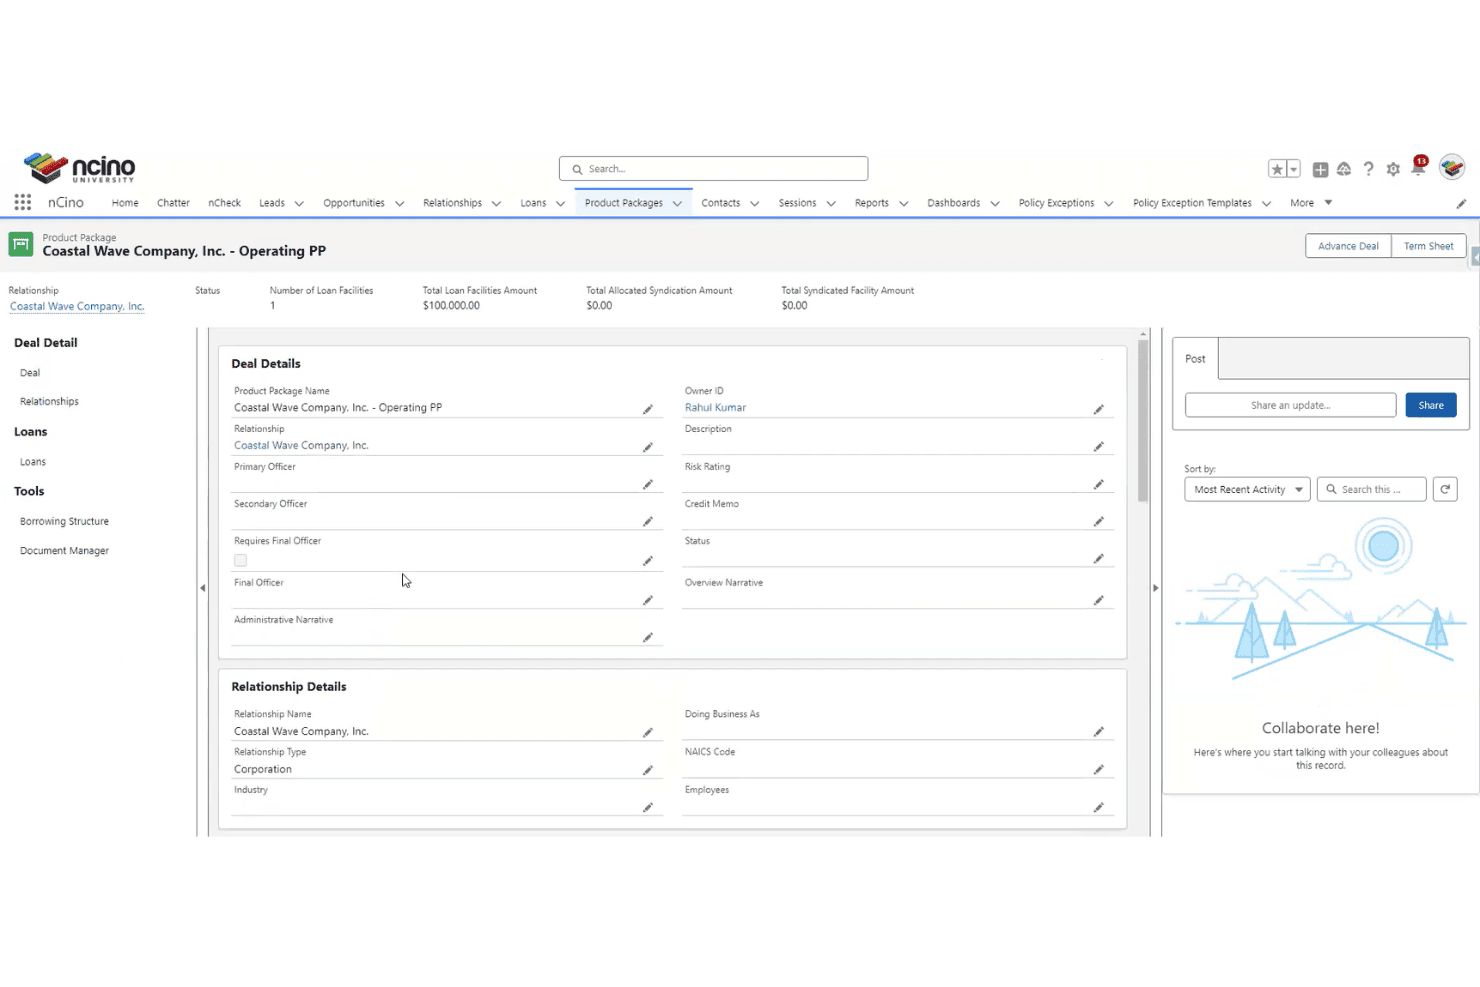
nCino organiza los detalles de préstamos y operaciones dentro de un paquete de productos. nCino es un sistema de originación de préstamos comerciales creado sobre Salesforce que gestiona la evaluación de solicitudes, el análisis crediticio, la administración de documentos, la fijación de precios y el seguimiento de la cartera.
¿Para quién es mejor nCino?
nCino es ideal para bancos y cooperativas de crédito medianos y grandes que ya utilizan Salesforce y quieren gestionar los préstamos con los mismos datos de clientes.
Por qué elegí nCino
Incluí nCino entre mis principales opciones porque funciona dentro de Salesforce, por lo que los datos de préstamos, el análisis crediticio y el historial de relaciones se encuentran en un solo lugar sin necesidad de sincronización externa. Su herramienta de distribución automatizada utiliza IA para extraer y categorizar datos de estados financieros, lo que reduce la introducción manual repetida de datos durante la evaluación de solicitudes.
Características clave de nCino
- Precios y rentabilidad comerciales: Proporciona a los banqueros datos en tiempo real sobre la rentabilidad de los préstamos y las relaciones a nivel de operación, con una política de precios administrada de forma centralizada e integrada en el flujo de trabajo de originación.
- Análisis de cartera: Abarca datos de préstamos, depósitos, solicitudes y clientes, incluido el seguimiento de las tasas de aprobación y el modelado de escenarios de «qué pasaría si» para la previsión de la cartera.
- Gestor de documentos: Repositorio central para todos los documentos relacionados con los préstamos, con nomenclatura estandarizada, registros de actividad con marca de tiempo y carga de documentos por parte del prestatario mediante autoservicio, con visibilidad del estado.
- Supervisión crediticia continua: Muestra indicadores de riesgo de alerta temprana y análisis automatizados de la salud crediticia de forma continua, en lugar de hacerlo únicamente en las revisiones anuales programadas.
Integraciones de nCino
nCino se integra con Salesforce, AWS, DocuSign y Snowflake. Su puerta de enlace de integración conecta los sistemas bancarios centrales, las agencias de crédito, las empresas de tecnología financiera y las aplicaciones de terceros mediante sincronización en tiempo real o por lotes.
Pros and Cons
Pros:
- Los datos de préstamos y del CRM comparten un mismo registro
- Cubre préstamos de la SBA además de préstamos comerciales
- Amplia red de socios de implementación
Cons:
- La implementación requiere conocimientos especializados de Salesforce
- Los problemas del portal del prestatario frustran a los solicitantes
Learn more about nCino: Ideal para bancos con necesidades complejas de análisis crediticio
- Demostración gratuita disponible
- Precio disponible previa solicitud
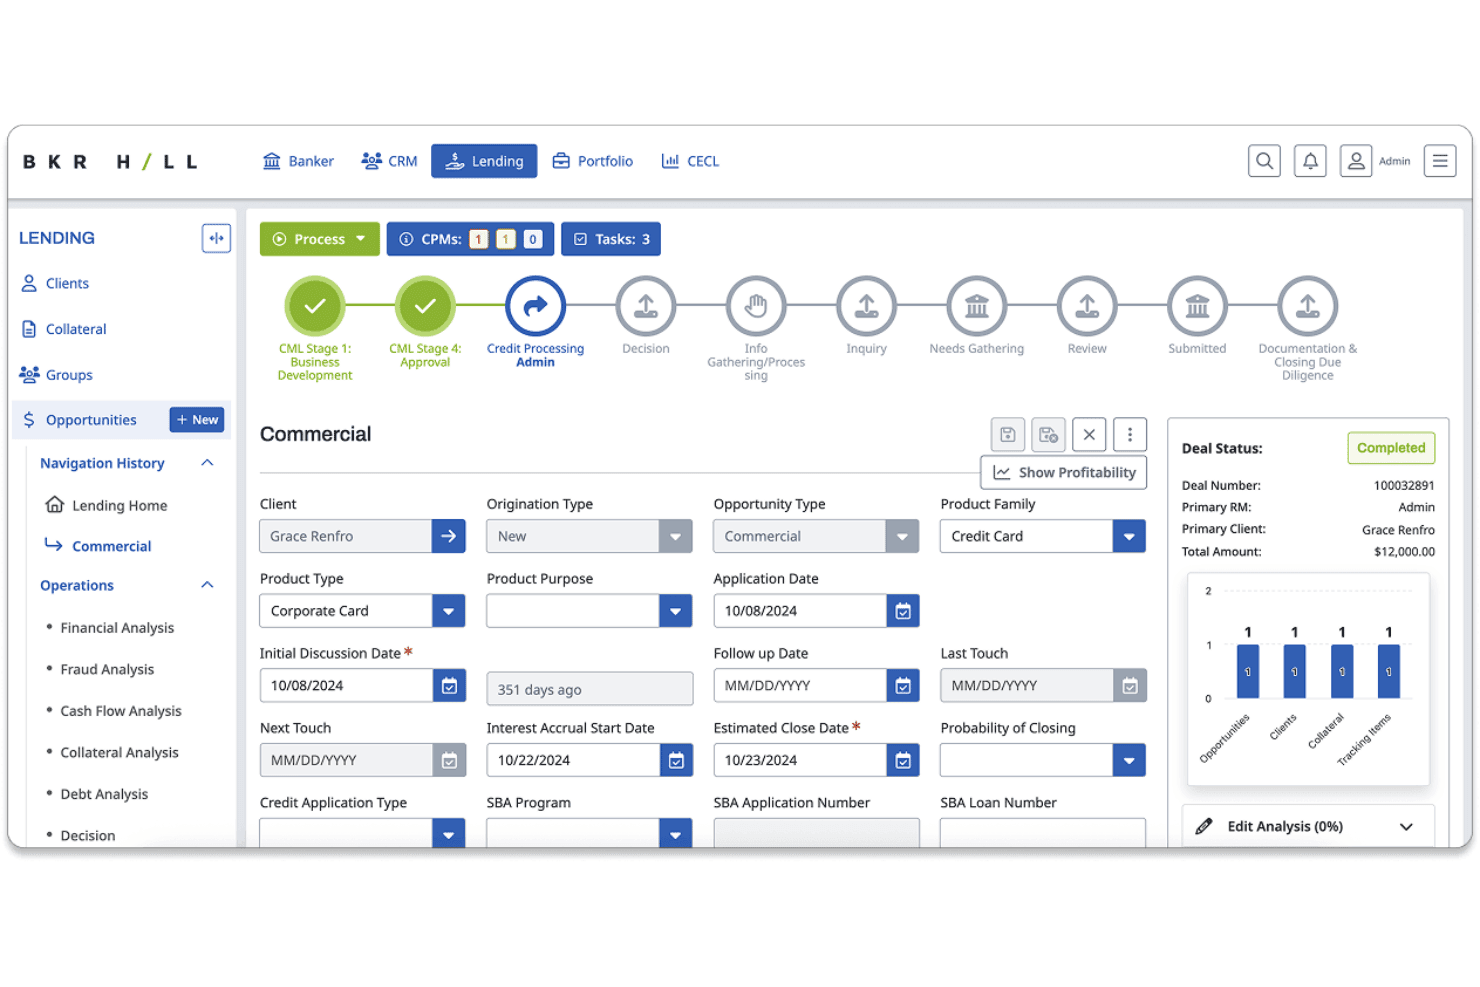
Baker Hill realiza un seguimiento de la originación de préstamos comerciales y la actividad de los acuerdos. Baker Hill es una plataforma de originación de préstamos comerciales que gestiona la extensión de estados financieros, la automatización de documentos, la gestión de flujos de trabajo y la gestión del riesgo de la cartera.
¿Para quién es más adecuado Baker Hill?
Baker Hill es una opción muy adecuada para bancos comunitarios y cooperativas de crédito cuyos acuerdos comerciales requieren una extensión detallada de estados financieros y un análisis del flujo de caja.
Por qué elegí Baker Hill
Baker Hill se ganó su lugar gracias a su profundo análisis crediticio. El módulo de extensión de estados financieros admite cálculos de cobertura global del servicio de la deuda y del flujo de caja global, comparaciones de referencia con pares de RMA y proyecciones financieras que permiten a los analistas de crédito evaluar el rendimiento futuro frente a umbrales de riesgo. Durante la extensión también se pueden crear convenios, lo que vincula el análisis crediticio con la supervisión de la cartera desde la primera revisión.
Características principales de Baker Hill
- Procesamiento de documentos con IA: Extrae datos financieros de formularios de impuestos empresariales y personales, incluidos los anexos 1040, 1065, 1120 y 1120S, y los incorpora al LOS.
- Módulo de fijación de precios basada en relaciones: Calcula el rendimiento esperado por préstamo y la rentabilidad general de la relación, con modelado hipotético para distintas estructuras de préstamos.
- Gestión inteligente de flujos de trabajo: Distribuye las tareas automáticamente, hace cumplir la política crediticia y realiza un seguimiento de los elementos pendientes durante todo el ciclo de vida del préstamo.
- Asistente de IA Ask BKR: Busca y analiza la cartera de préstamos para revelar tendencias y señalar riesgos.
Integraciones de Baker Hill
Baker Hill ofrece integraciones con Fiserv, COCC, Corelation, Alloy, DocuSign, Validis y TruStage. No existe documentación pública sobre una API para conexiones personalizadas.
Pros and Cons
Pros:
- Amplia trayectoria con prestamistas comunitarios
- Extrae datos de QuickBooks y del software fiscal
- Combina la originación con la supervisión del riesgo de la cartera
Cons:
- La configuración exige un esfuerzo considerable de implementación
- La transición de NextGen a UN/FY requiere diligencia
Learn more about Baker Hill: Ideal para la suscripción de préstamos sindicados de nivel empresarial
- Demostración gratuita disponible
- Precio disponible previa solicitud
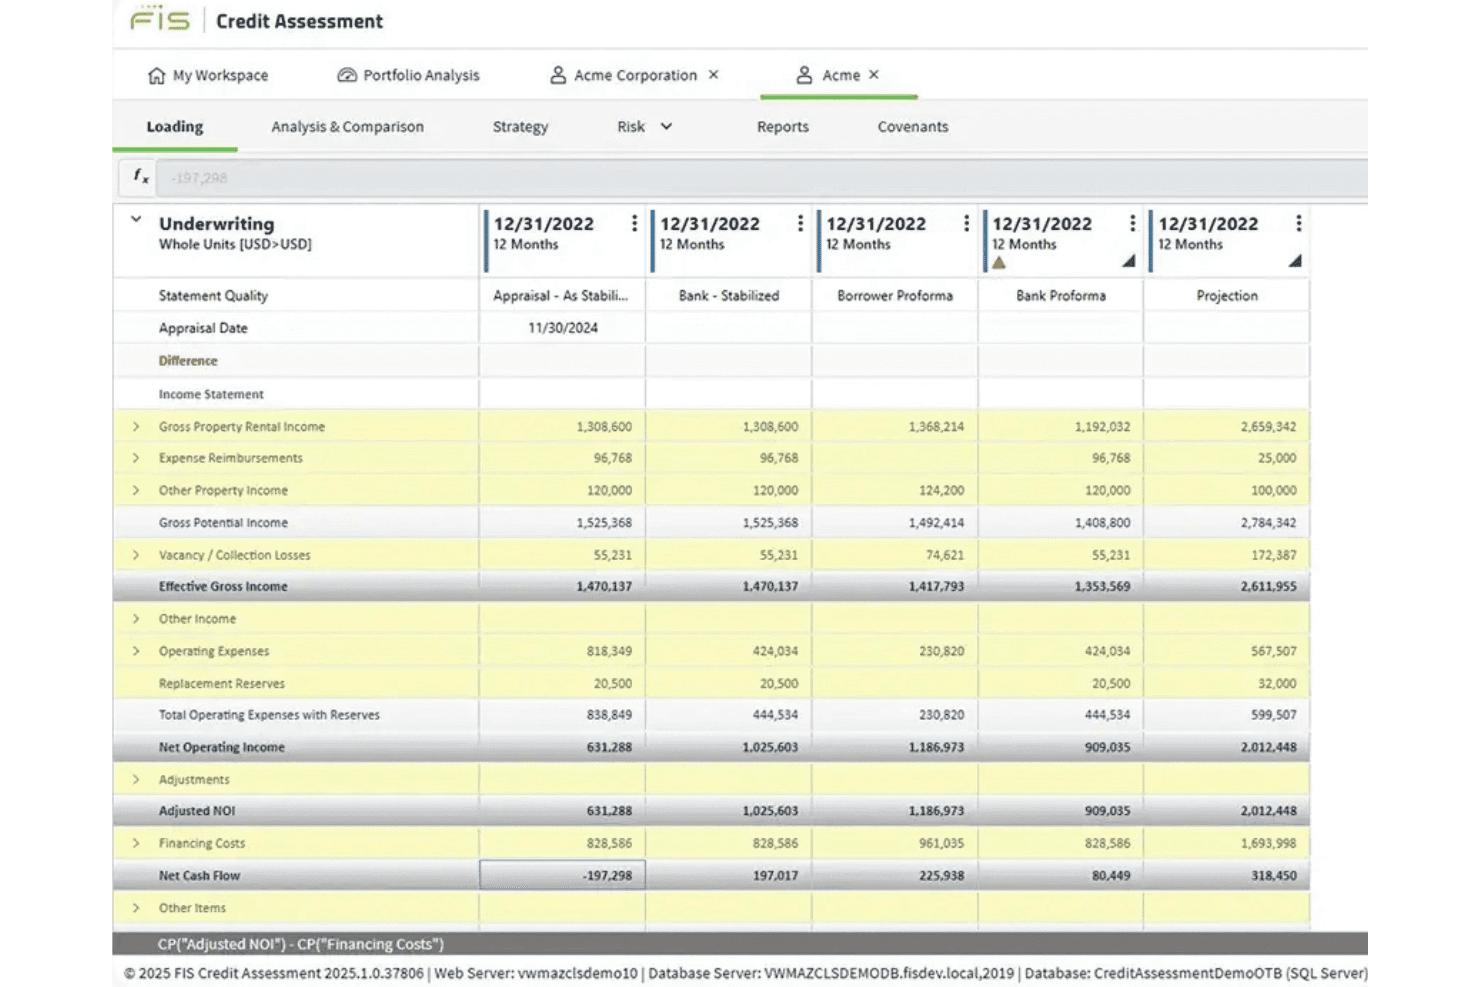
FIS Credit Assessment compara el NOI y el flujo de efectivo en varios escenarios de suscripción. FIS Commercial Lending Suite es una plataforma modular de originación de préstamos comerciales que gestiona la evaluación crediticia, el análisis financiero, la suscripción, la gestión de sindicaciones y la transferencia al servicio de préstamos.
¿Para quién es más adecuada FIS Commercial Lending Suite?
FIS Commercial Lending Suite está dirigida a bancos del mercado intermedio y empresariales, así como a instituciones de crédito privado que gestionan préstamos sindicados, administrados por agentes o con múltiples partes.
Por qué elegí FIS Commercial Lending Suite
Elegí FIS Commercial Lending Suite como una de las mejores opciones porque está diseñada para la complejidad de los préstamos sindicados y administrados por agentes. El módulo de evaluación crediticia incorpora modelos de calificación PD y LGD junto con análisis financiero específico para los sectores de bienes raíces comerciales, agronegocios y municipios. SyndTrak añade salas de operaciones seguras para compartir documentos con prestatarios, agentes e inversores del sindicato.
Características principales de FIS Commercial Lending Suite
- Motor de flujo de trabajo de aprobación configurable: Un motor de bajo código basado en BPMN/DMN dirige las decisiones crediticias mediante reglas de aprobación basadas en políticas y roles.
- Modelado de documentos: Genera automáticamente hojas de términos, cartas de oferta y memorandos crediticios a partir de los datos de la operación.
- Panel de cartera de 360 grados: Consolida la exposición de clientes y carteras en vistas multidimensionales.
- Salas de operaciones digitales de SyndTrak: Proporciona sitios de operaciones seguros y estructurados para compartir documentos y coordinarse entre prestatarios, agentes e inversores del sindicato.
Integraciones de FIS Commercial Lending Suite
FIS Commercial Lending Suite admite APIs abiertas para CRM, KYC, cumplimiento normativo, análisis financiero, calificación de riesgos, agencias de información crediticia, puntuación y plataformas centrales de préstamos.
Pros and Cons
Pros:
- Gestiona estructuras crediticias sindicadas y administradas por agentes
- Incorpora modelos PD/LGD con análisis financiero sectorial
- Genera memorandos crediticios a partir de los datos de la operación
Cons:
- La configuración del flujo de trabajo puede requerir asistencia especializada
- Problemas ocasionales de precisión de los datos
Learn more about FIS Commercial Lending Suite: Ideal para bancos comunitarios que utilizan sistemas centrales de Jack Henry
- No disponible
- Precios bajo solicitud
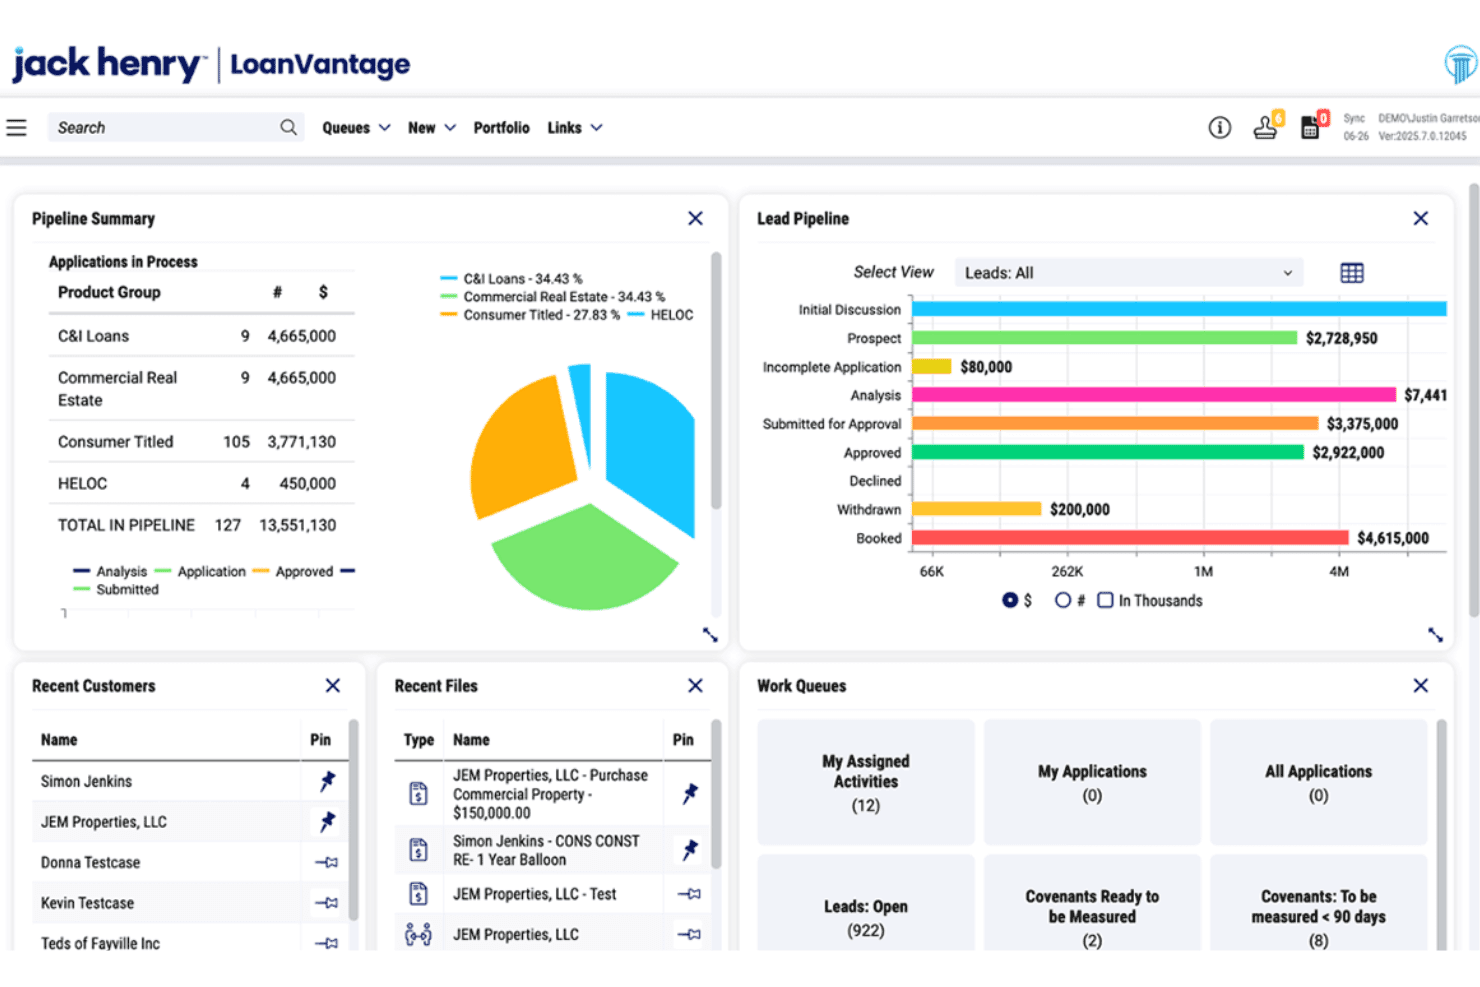
Jack Henry LoanVantage realiza un seguimiento de las carteras de préstamos comerciales y las colas de trabajo. Jack Henry Commercial Lending es un sistema de originación de préstamos con distribución financiera nativa, seguimiento de cláusulas, gestión de garantías y herramientas de cumplimiento para préstamos comerciales, de consumo y agrícolas.
¿Para quién es más adecuado Jack Henry Commercial Lending?
Jack Henry Commercial Lending es una buena opción para bancos comunitarios y regionales, y cooperativas de crédito que ya utilizan un sistema central de Jack Henry.
Por qué elegí Jack Henry Commercial Lending
He incluido Jack Henry Commercial Lending entre mis principales opciones porque el panel de préstamos se integra de forma nativa con SilverLake, Symitar, CIF 20/20 y Core Director, lo que elimina el trabajo de integración que normalmente requiere un sistema de originación de préstamos de terceros. La distribución cubre declaraciones de impuestos mediante los formularios 1040, 1120, 1120S y 1065, el flujo de caja UCA y global, los registros de alquileres CRE y la base de endeudamiento ABL. El seguimiento de cláusulas obtiene las mediciones de esas distribuciones y genera automáticamente requisitos recurrentes.
Características principales de Jack Henry Commercial Lending
- Generador de informes de presentación: Ensambla paquetes de crédito mediante un editor HTML o un complemento de Microsoft Word, incorporando datos financieros en tiempo real, resúmenes de garantías, calificaciones de riesgo y excepciones de políticas en un informe versionado e imprimible.
- Módulo de cumplimiento de la Sección 1071: Herramienta independiente de recopilación de datos que envía por correo electrónico un formulario seguro a los solicitantes y aplica la segregación de datos demográficos basada en roles.
- Aplicación móvil para prestamistas: Una aplicación para iOS y Android permite a los oficiales de préstamos gestionar clientes potenciales, hacer seguimiento de los objetivos de ventas, revisar aprobaciones, registrar visitas a las instalaciones y recibir alertas desde el terreno.
- Gestión de documentos: Repositorio centralizado para la recopilación de documentos, el seguimiento automatizado, las firmas electrónicas y la resolución de excepciones documentales en tiempo real.
Integraciones de Jack Henry Commercial Lending
Jack Henry Commercial Lending se integra con SilverLake, Symitar, CIF 20/20 y Core Director. También proporciona una API para transferir datos desde sistemas CRM de terceros.
Pros and Cons
Pros:
- La distribución detallada de declaraciones de impuestos respalda análisis de crédito complejos
- Admite más de un proveedor de firma electrónica
- Las pruebas de resistencia de CRE y ABL respaldan los préstamos especializados
Cons:
- Los analistas informan de una automatización inconsistente en producción
- La distribución mediante OCR todavía requiere revisión manual
Learn more about Jack Henry Commercial Lending:
Otros programas de originación de préstamos comerciales
Estas son algunas opciones adicionales que no llegaron a mi lista principal, pero que aún merece la pena consultar:
- 11Temenos DigitalIdeal para el enrutamiento de préstamos independiente del sistema central
- 12HES LoanBoxMejor para la originación de operaciones impulsada por IA
- 13TurnKey LenderIdeal para la automatización global de préstamos
- 14SymphonixIdeal para entidades crediticias no bancarias con líneas de crédito
- 15Trade LedgerIdeal para la originación de capital circulante en grandes bancos
- 16UptiqIdeal para agentes de IA incorporados a un LOS existente
- 17Linedata CapitalstreamIdeal para el cumplimiento integrado de la Sección 1071
- 18Hawthorn RiverIdeal para bancos comunitarios que gestionan excepciones posteriores al cierre
- 19CASH SuiteIdeal para distribuir el crédito entre entidades prestatarias
Cómo evalúo el software de originación de préstamos comerciales
Divido mi evaluación en tres partes. La funcionalidad principal tiene el mayor peso: las herramientas deben gestionar la suscripción comercial estructurada y la administración centralizada de documentos. A partir de ahí, analizo características destacadas como el análisis financiero impulsado por IA. Por último, considero el soporte para la implementación y el costo total de propiedad.
Funcionalidad principal (requisitos básicos para esta lista)
Cuando selecciono herramientas para mi lista, califico cada una en una escala de 0 (no ofrece la funcionalidad) a 5 (sobresale en esta área) para cada funcionalidad principal que se indica a continuación. Después convierto el total en un porcentaje para ayudar a evaluar la adecuación general de cada herramienta, con un peso adicional para cualquier funcionalidad que haya considerado esencial.
- Flujo de trabajo de suscripción comercial (esencial): Evalúo si la plataforma admite el análisis financiero estructurado, la calificación crediticia y la toma de decisiones basada en el riesgo para tipos de préstamos comerciales más allá de los préstamos básicos a consumidores o hipotecarios.
- Administración de documentos y datos (esencial): Cada herramienta debe centralizar los estados financieros del prestatario, las declaraciones de impuestos y los registros de garantías en el expediente del préstamo, con seguimiento de listas de comprobación, pasos de verificación y archivado preparado para auditorías.
- Flujos de trabajo de aprobación configurables: Busco un enrutamiento de varias etapas y basado en roles que refleje los límites reales de autoridad crediticia, de modo que una operación por encima de un umbral determinado se escale automáticamente al comité de aprobación correspondiente.
- Seguimiento de la cartera y las operaciones: Los paneles que muestran el volumen de operaciones por agente, sucursal o producto crediticio me ayudan a evaluar si una plataforma ofrece a los responsables una visibilidad clara de los cuellos de botella y la velocidad de las operaciones.
- Soporte para el cumplimiento normativo: Herramientas como nCino y Abrigo incorporan directamente en los flujos de trabajo de originación controles de concesión justa de préstamos y seguimiento de compromisos financieros, y compruebo si los informes de cumplimiento están integrados o se han añadido posteriormente.
- Integración con los sistemas centrales y los datos: La plataforma debe sincronizar los datos del prestatario y del préstamo con los sistemas bancarios centrales, el libro mayor y los sistemas contables, para que los equipos no tengan que volver a introducir información en varias plataformas.
Una vez que tengo una lista de herramientas que cumplen los criterios, considero qué diferencia a cada plataforma.
Factores diferenciadores (lo que distingue a los proveedores)
Así es como comparo y contrasto distintos proveedores:
Características destacadas
El análisis financiero impulsado por IA es lo primero que compruebo. Herramientas como Abrigo y Moody's utilizan OCR para extraer y analizar automáticamente las declaraciones de impuestos y los estados financieros de los prestatarios, lo que reduce horas de trabajo de los analistas en cada operación. También evalúo el seguimiento de compromisos financieros y excepciones: las alertas automatizadas sobre compromisos incumplidos o vencimientos próximos mantienen visible el riesgo de la cartera sin depender de recordatorios en hojas de cálculo. Las pruebas de escenarios y de estrés también son importantes. Busco modelos integrados que permitan a los suscriptores someter el flujo de caja o los valores de las garantías a escenarios adversos antes de la aprobación, no después de que un prestatario deje de efectuar un pago.
Más allá de las características
Evalúo qué tan bien se adapta una plataforma al tamaño real y a la complejidad crediticia de una institución. Un sistema creado para bancos grandes con múltiples entidades puede abrumar a un prestamista comunitario con una sobrecarga de configuración innecesaria. El modelo de implementación también es importante: las plataformas SaaS como nCino aplican las actualizaciones automáticamente, mientras que las instalaciones locales trasladan esa carga al departamento interno de TI. También compruebo la solidez del ecosistema del proveedor, incluida la apertura de las API y las redes de socios, ya que una plataforma cerrada limita las opciones cuando se necesita añadir datos crediticios de terceros o conectar un nuevo sistema central. Por último, la estructura de licencias merece mucha atención: un precio por préstamo que parece asequible con el volumen actual puede aumentar rápidamente a medida que crece la cartera de préstamos comerciales.
Cómo elegir un software de originación de préstamos comerciales
Elija una plataforma de préstamos digitales comprobando si puede representar su política crediticia, conservar las pruebas y conectarse con sus instituciones y sistemas financieros existentes.
| Si su prioridad es | Busque |
|---|---|
| Si su prioridad esExpedientes crediticios preparados para auditorías | BusqueUn expediente de muestra de un prestatario con documentos de origen, aprobaciones, marcas de tiempo e historial de cambios |
| Si su prioridad esDecisiones de aprobación coherentes | BusqueUna matriz de facultades configurable que dirija un préstamo de muestra a través de dos niveles de aprobación |
| Si su prioridad esUna revisión más rápida por parte del analista | BusqueUna prueba en directo que procese una declaración de impuestos y genere un resultado de estructuración financiera que se pueda revisar |
| Si su prioridad esVisibilidad de la cartera | BusqueUn informe de la cartera de operaciones agrupado por responsable, etapa, vencimiento y estado de las excepciones |
Cómo evaluar su lista de selección
- Solicite un flujo de trabajo documentado: Pida a cada proveedor un diagrama de cinco pasos que abarque la recepción de solicitudes, el análisis de riesgos, la aprobación, la documentación y la transferencia al servicio de administración.
- Realice una tarea de prueba definida: Proporcione un expediente anonimizado de un prestatario y exija al proveedor que demuestre la estructuración financiera, las comprobaciones de documentos faltantes y el enrutamiento de aprobaciones en un plazo de 10 días laborables.
- Pruebe las pruebas de auditoría: Solicite un expediente crediticio exportado que contenga el registro de la decisión, las marcas de tiempo de las aprobaciones, los cambios realizados por los usuarios y la lista de comprobación de documentos como artefacto identificado.
- Valide quién se encarga de las integraciones: Antes de firmar, solicite una especificación escrita de la interfaz que indique su sistema central, los campos de datos, la dirección de sincronización y el proceso de gestión de errores.
- Elija el modelo operativo: Utilice como criterio de decisión la diferencia entre los controles empresariales configurables y una implementación más rápida y sencilla; después, seleccione la opción cuyo equilibrio pueda respaldar su política de préstamos.
¿Qué es el software de originación de préstamos comerciales?
El software de originación de préstamos comerciales es una plataforma que gestiona la concesión de financiación empresarial desde la recepción de la solicitud hasta el análisis de riesgo, la aprobación, la documentación y la transferencia al servicio de administración. Centraliza la información financiera del prestatario, las declaraciones fiscales, los registros de garantías, el análisis crediticio, el flujo de aprobaciones y las evidencias de auditoría. Los bancos y los equipos de financiación lo utilizan para aplicar las políticas crediticias de forma coherente, realizar un seguimiento de la actividad de la cartera de solicitudes, conectarse con los sistemas centrales y supervisar las excepciones durante todo el ciclo de vida de la gestión del préstamo.
Funciones
Estas son las principales funciones que busco en cualquier software excelente de originación de préstamos comerciales:
- Análisis de riesgo comercial: Estructura la normalización financiera, el análisis crediticio, las calificaciones de riesgo y las evaluaciones de reembolso para préstamos empresariales. Los analistas de riesgo pueden revisar el rendimiento del prestatario, la capacidad de endeudamiento, las garantías y el flujo de caja previsto dentro de un único expediente de préstamo.
- Gestión documental: Almacena solicitudes, declaraciones fiscales, estados financieros, tasaciones y documentos legales en un repositorio central. Las listas de comprobación y los campos de estado de los documentos ayudan a los equipos a identificar los materiales que faltan o están desactualizados antes de la aprobación.
- Flujos de aprobación: Dirige las solicitudes a través de fases de revisión predefinidas en función del importe del préstamo, el nivel de riesgo, el tipo de producto o la autoridad de aprobación. Los permisos basados en roles ayudan a garantizar que los revisores adecuados examinen y aprueben cada operación.
- Controles de política crediticia: Aplica las reglas de concesión de préstamos a campos como la cobertura del servicio de la deuda, las ratios préstamo-valor, los límites de exposición y las excepciones a las políticas. El sistema puede marcar las solicitudes que requieren una revisión adicional o la aprobación de un comité.
- Seguimiento de la cartera de solicitudes: Muestra el estado, el gestor de préstamos asignado, el producto, el valor y la siguiente acción de cada solicitud. Los responsables pueden identificar operaciones estancadas, supervisar las cargas de trabajo y revisar el avance desde la solicitud hasta el cierre.
- Gestión de garantías: Registra los activos pignorados, las valoraciones, las posiciones de los gravámenes, los datos del seguro y los documentos relacionados. Los equipos pueden vincular la información de las garantías a operaciones individuales y actualizar sus valores durante las renovaciones o revisiones.
- Supervisión del cumplimiento: Registra las divulgaciones obligatorias, las evidencias de aprobación, las comprobaciones de concesión justa de préstamos y los registros de excepciones. Los registros de actividad con fecha y hora respaldan las revisiones internas, las inspecciones y las solicitudes de auditoría.
- Integraciones con sistemas centrales: Transfiere los datos del prestatario, de la operación, de la tarificación y de la administración entre la plataforma de originación y los sistemas centrales bancarios o contables. La asignación de campos y la gestión de errores reducen la introducción duplicada de datos y ayudan a conservar registros coherentes.
Ventajas
Según mi experiencia, el software para préstamos comerciales ofrece varias ventajas, entre ellas:
- Revisión crediticia más rápida: La normalización financiera, el OCR y los registros centralizados del prestatario proporcionan a los analistas de riesgo información estructurada para el análisis.
- Decisiones más coherentes: Los flujos de aprobación configurables aplican límites de autoridad, políticas crediticias y reglas de escalado en todas las solicitudes de préstamo.
- Registros preparados para auditorías: Las listas de comprobación de documentos, los registros de actividad con fecha y hora y las aprobaciones archivadas conservan las evidencias durante todo el proceso de préstamo.
- Supervisión más clara de la cartera de solicitudes: Los paneles organizan las solicitudes por gestor, fase, producto, valor y siguiente acción.
- Visibilidad más temprana del riesgo: El seguimiento de cláusulas financieras, las alertas de excepciones, los registros de garantías y las pruebas de escenarios ayudan a los equipos a supervisar el riesgo del prestatario y de la operación.
- Menos errores de introducción de datos: Las integraciones con sistemas bancarios centrales y contables transfieren la información del prestatario, de la operación, de la tarificación y de la administración entre sistemas.
Costes y precios
Los costes varían en función de las funciones, el tamaño del equipo, las integraciones, la implementación y los complementos. Estos son los rangos de precios que normalmente se pueden esperar del software de financiación comercial:
Tabla comparativa de planes para software de originación de préstamos comerciales
| Tipo de plan | Precio medio | Funciones habituales |
|---|---|---|
| Tipo de planPlan gratuito | Precio medio$0 | Funciones habitualesSeguimiento básico de solicitudes, almacenamiento limitado de documentos y acceso restringido de usuarios. |
| Tipo de planPlan personal | Precio medio$50-$150/usuario/mes | Funciones habitualesRecepción de datos del prestatario, gestión documental, seguimiento básico de la cartera de solicitudes y asistencia por correo electrónico. |
| Tipo de planPlan empresarial | Precio medio$500-$2,000/mes | Funciones habitualesAnálisis de riesgo comercial, flujos de aprobación, normalización financiera, informes e integraciones con sistemas centrales. |
| Tipo de planPlan corporativo | Precio medio$2,000-$10,000+/mes | Funciones habitualesControles configurables de política crediticia, seguimiento avanzado de carteras, registros de auditoría, integraciones personalizadas y asistencia para la implementación. |
Preguntas frecuentes
Algunas respuestas a preguntas frecuentes sobre las plataformas de originación de préstamos comerciales:
¿Cuánto tiempo se tarda en implementar el software de originación de préstamos comerciales?
La implementación suele tardar entre varias semanas y varios meses, según el alcance. Una implementación básica puede incluir usuarios, flujos de trabajo, plantillas de documentos y permisos. Los proyectos más grandes pueden incluir integraciones con sistemas centrales, migración de datos, reglas de política crediticia e informes personalizados. Pida a los proveedores un plan de implementación por fases con hitos y responsabilidades asignadas. Antes de firmar, confirme quién se encarga de la asignación de datos, las pruebas, la formación y la asistencia posterior al lanzamiento. Reserve tiempo adicional para las pruebas de aceptación por parte de los usuarios con casos reales y anonimizados de prestatarios.
¿Puede el software de originación de préstamos comerciales sustituir a un sistema bancario central?
No, funciona junto con un sistema bancario central. La plataforma de originación gestiona las solicitudes, el análisis de riesgos, las aprobaciones, los documentos y las transferencias para el cierre. El sistema central suele gestionar las operaciones formalizadas, los saldos, los pagos y los registros de administración. Confirme qué sistema es responsable de cada campo de datos antes de la implementación. También debe probar cómo gestionan las plataformas las solicitudes rechazadas, las operaciones modificadas, los cambios en las aprobaciones y las transferencias de datos fallidas.
¿Cómo deben validar los prestamistas la propagación financiera generada por IA?
Los prestamistas deben exigir la revisión de un analista antes de aceptar cualquier resultado de propagación financiera generado por IA. Pruebe la herramienta con declaraciones de impuestos y estados financieros que contengan varias entidades, formatos inusuales y ajustes manuscritos. Compare los valores extraídos con los documentos originales. Compruebe si el sistema registra las correcciones, conserva los archivos originales y muestra indicadores de confianza. Su política crediticia debe definir cuándo es necesaria la verificación manual.
¿Qué debe preguntar un prestamista sobre la seguridad de los datos y los controles de acceso?
Pregunte a los proveedores cómo protegen los datos de los prestatarios, controlan el acceso de los usuarios y documentan la actividad del sistema. Solicite información detallada sobre el cifrado, la autenticación, los permisos basados en roles, las copias de seguridad, la conservación de datos y la respuesta ante incidentes. Confirme si los administradores pueden restringir el acceso por sucursal, equipo, préstamo o campo. Revise el registro de auditoría durante una demostración del producto. Debería mostrar los cambios en los documentos, las acciones de aprobación y las actualizaciones de permisos. Pregunte también cómo devuelve o elimina el proveedor sus datos cuando finaliza el contrato.
¿Es adecuado el software de originación de préstamos comerciales para un prestamista pequeño?
Sí, los prestamistas pequeños pueden utilizarlo cuando la configuración se adapta a su proceso de concesión de préstamos. Empiece por los flujos de trabajo que utiliza con mayor frecuencia, como las solicitudes, la propagación financiera, las aprobaciones y las listas de comprobación de documentos. Evite pagar por módulos complejos que su equipo no vaya a mantener. Pregunte si el precio depende de los usuarios, los préstamos, las solicitudes o las integraciones. También debe confirmar si el proveedor ofrece ayuda para la implementación, formación y un contacto de asistencia después del lanzamiento.