

Laskusaatavien rahoitus: opas ja laskuri teknologiayrityksille

Kun rahoitus on edelleen tiukassa ja korot korkealla, monet SaaS-yritykset turvautuvat laskurahoitukseen likviditeetin parantamiseksi. Kustannukset voivat kuitenkin olla monimutkaisia. Tässä laskurahoituslaskurista on hyötyä.
Auttaakseni yrityksiä arvioimaan kustannuksia ja hyötyjä – ilman oman pääoman luovuttamista tai lisävelan ottamista – rakensin laskurahoituslaskurin, joka erittelee kustannukset muutamassa sekunnissa. Opit myös keskeisiä asioita siitä, miten laskurahoitus toimii kirjanpidossa, mitä hyötyjä se tarjoaa ja paljon muuta.
Mitä laskurahoitus on?
Laskurahoitus on nopean rahoituksen muoto, jonka avulla saat välittömästi käteistä maksamattomista laskuistasi. Huomaa, että tämä koskee tavallisia avoimia laskuja, ei erääntyneitä saatavia tai epävarmoja velkoja.

Laskurahoituksessa käytännössä ”myyt” laskut laskurahoitusyhtiölle, josta käytetään yleensä nimitystä rahoittaja. Rahoittaja maksaa sinulle käteisennakon (usein päivän tai kahden kuluessa) ja perii sitten maksun asiakkaaltasi, kun lasku on maksettu. Rahoittaja veloittaa maksun, joka on usein 2–5 % laskun arvosta.
Laskurahoitus on jo pitkään ollut suosittua esimerkiksi raskaan liikenteen alalla, mutta se yleistyy nyt myös teknologia-alalla, erityisesti pienten yritysten varastorahoituksessa.
SaaS-yrityksille laskurahoitus voi parantaa kassavirtaa, erityisesti B2B-palveluntarjoajilla, joilla on usein pidemmät maksuajat (kuluttajille suunnattuihin SaaS-työkaluihin verrattuna). Lisäksi laskurahoitus voi olla kustannustehokasta yritys- ja pk-yrityksille suunnatuissa SaaS-yrityksissä, erityisesti nykyisessä korkoympäristössä.
Laskurahoituslaskuri
Alla on valmis laskurahoituslaskurini. Jos jo osaat käyttää tällaista laskuria ja tulkita tuloksia, voit jatkaa eteenpäin. Jos et, loin vaiheittaisen oppaan, joka auttaa sinua prosessin läpi (katso alla).
Laskurahoituslaskurin tehokas käyttö
Nyt kun tiedät kaiken laskurahoituksesta ja siitä, miten laskuri voi auttaa, tässä on käytännön vinkkejä, joiden avulla saat kaiken hyödyn irti laskurahoituslaskuristani:
1. Syötä oikeat tiedot
Ennen kuin aloitat laskurin käytön, varmista, että keräät kaikki tarvittavat olennaiset tiedot. Tätä laskuria varten tarvitset seuraavat tiedot:
- Laskun määrä ($)
- Laskurahoitusprosentti (%)
- Ennakkomaksuprosentti (%)
On tärkeää varmistaa, että käyttämäsi luvut ovat oikein ennen kuin napsautat ”Laske”. Muussa tapauksessa saat epätarkan tuloksen.
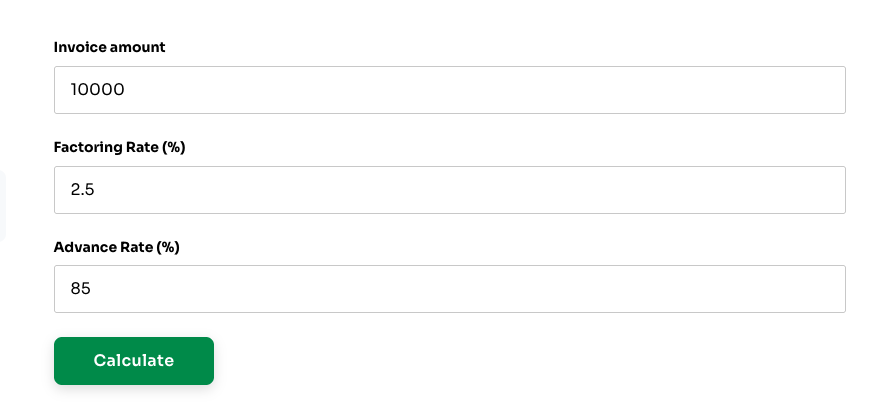
Alla olevassa esimerkissä laskumme määrä on $10,000, laskurahoitusprosentti 2.5 % ja ennakkomaksuprosentti 85 %.
2. Tulkitse tuloksia
Kun suoritat laskurahoituslaskurin, saat tuloksen, jossa on seuraavat otsikot. Tässä kerrotaan, mitä ne tarkoittavat:
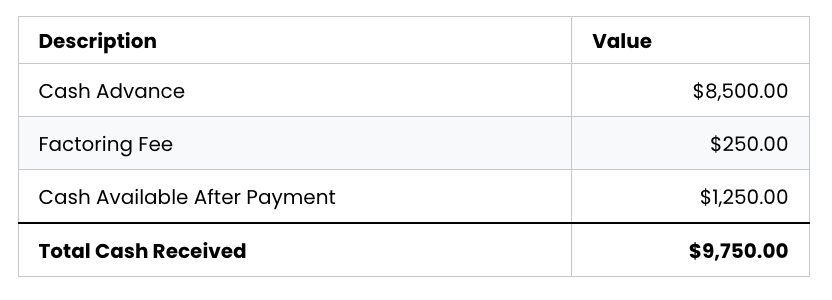
- Ennakkomaksu: Factoring-yhtiöltä saamasi ennakkoon maksettava summa (vähennettynä kuluilla). Tämä on usein 70–95 % laskun arvosta.
- Factoring-maksu: Factoring-yhtiön varauksena pidättämä osuus laskun arvosta.
- Maksun jälkeen käytettävissä oleva käteinen: Antamiesi tietojen perusteella arvioitu factoring-rahoituksen kustannus.
Edellisen esimerkin perusteella tulos näyttäisi tältä:
3. Vertaa muihin vaihtoehtoihin
Kuten kaikessa muussakin elämässä, myös arvioituja factoring-kustannuksia kannattaa verrata muiden rahoitusmuotojen odotettuihin kustannuksiin. Voit myös pyytää suoria tarjouksia factoring-palveluntarjoajilta varmistaaksesi, että saat yrityksellesi parhaan mahdollisen tarjouksen.
Miksi laskusaatavien rahoituksen laskuri on välttämätön
Laskusaatavien rahoituksen korot perustuvat useisiin tekijöihin (joita käsitellään alla), minkä vuoksi niitä on melko vaikea arvioida. Laskusaatavien rahoituksen laskuri poistaa arvailun ja antaa tarkat arviot ilman, että sinun tarvitsee hakea virallisesti useita factoring-sopimuksia.
Factoring on erittäin nopeasti reagoiva rahoitusmuoto. Kun sopimus on tehty, factoring vapauttaa käyttöpääomaa vain muutamassa päivässä. Se ei kuitenkaan aina ole kustannustehokkain vaihtoehto – ja tämän laskurin avulla taloushallinnon johtajat voivat nopeasti arvioida tätä rahoitusmenetelmää verrattuna muihin rahoitusvipuvaikutuksen muotoihin.
Oletetaan, että neljännesvuosibudjetissasi on vaje. Sinulla on muutamia vaihtoehtoja:
- Hyödynnä olemassa olevaa luottolimiittiä
- Kohdista suunniteltuja menoja uudelleen vajeen kattamiseksi
- Hanki factoringin avulla ennakkomaksu myyntisaatavista
Luottolimiitin lainakustannukset ovat täysin selvät. Factoringin kohdalla asia ei ole yhtä yksinkertainen – ellei käytössäsi ole tarkkaa laskusaatavien rahoituksen laskuria. Laskusaatavien rahoituksen laskureiden avulla strategiset talousjohtajat voivat nopeasti ja helposti arvioida kustannuksia ja punnita laskusaatavien rahoituksen avulla saatavan raharuiskun hyötyjä ja haittoja.
Factoring-korkoihin vaikuttavat tekijät
Factoring-korkojen määrittämiseen vaikuttaa useita muuttujia. Tämä laskusaatavien rahoituksen laskuri käyttää arvioita määrittääkseen korkojen odotetun vaihteluvälin, mutta lopullisen koron saat selville vasta pyytämällä tarjouksen.
Seuraavat ovat tärkeimmät factoring-korkoihin vaikuttavat tekijät:
Laskun arvo
Yleisesti ottaen suuremmat laskut ja factoringiin oikeuttavien myyntisaatavien suurempi kokonaismäärä johtavat alhaisempiin factoring-korkoihin. Kuten kaikki muutkin yritykset, factoring-yhtiöt haluavat asioida harvempien asiakkaiden kanssa suuremmissa määrissä.
Asiakkaan luottotiedot ja maksuhistoria
Factoring-yhtiöt tarkastelevat asiakkaidesi luottotietoja ja maksuhistoriaa enemmän kuin yrityksesi omia luottotietoja. Korot ovat alhaisemmat yrityksillä, joiden asiakkailla on hyvät luottoluokitukset.
Toimiala
Factoring-yhtiöt määrittävät eri toimialoille erilaiset riskitasot, ja ”turvallisten” toimialojen factoring-korot ovat yleisesti alhaisemmat.
Luottohistoriasi
Vaikka yrityksesi luottohistoria on asiakkaan luottotietoja vähemmän tärkeä tekijä, factoring-yhtiöt tarkastelevat todennäköisesti myös yrityksesi omaa luottohistoriaa ja luottoluokitusta pahimman mahdollisen tilanteen mittarina.
Laskujen maksuehdot
Laskujesi pituus ja maksuehdot vaikuttavat korkoihin, ja pidemmät maksuajat johtavat yleensä korkeampiin factoring-korkoihin.
Liiketoiminnan tunnusluvut
Factorit saattavat tarkastella myös erilaisia liiketoiminnan mittareita, kuten bruttomyyntiä ja kannattavuusmittareita. Tämä koskee erityisesti pienyrityksiä tai startup-yrityksiä.
Kaiken kaikkiaan factoringissa ollaan vähemmän kiinnostuneita yrityksesi yleisestä luottokelpoisuudesta verrattuna perinteisiin rahoitusvaihtoehtoihin. Korot määräytyvät enemmän laskun tietojen ja asiakkaidesi luottokelpoisuuden perusteella.
Keskeiset factoring-termit ja erityispiirteet, jotka jokaisen CFO:n tulisi tuntea
Laskufactoring ei ole erityisen monimutkaista, mutta se eroaa melko paljon perinteisemmistä rahoitusmuodoista. Tässä osiossa käydään läpi keskeiset termit, jotka sinun on ymmärrettävä ennen factoringin käyttämistä.
- Factoring-yhtiö (tai rahoittaja): Tällä tarkoitetaan rahoituspalvelujen tarjoajaa, joka tarjoaa laskufactoringia palveluna. Useimmat factoring-yhtiöt ovat erikoistuneita palveluntarjoajia; emme vielä näe useimpien suurten rahoituslaitosten osallistuvan laskufactoringiin (vaikka tilanne voi muuttua).
- Factoring-maksu (tai diskonttokorko): Tämä on ensisijainen maksu, joka laskun factoringista suoritetaan rahoittajalle. Kyseessä on kiinteä maksu, ei vuosikorko. Kolmen prosentin diskonttokorko tarkoittaa, että rahoittaja maksaisi sinulle 97 000 dollaria 100 000 dollarin laskusta. SaaS-yrityksille tyypilliset laskufactoring-korot ovat usein 1–5 prosentin välillä, vaikka tämä riippuu useista tekijöistä.
- Palvelumaksu: Erillinen hallinnollinen maksu, jonka jotkin rahoittajat veloittavat. Joillakin factoring-yhtiöillä ei ole palvelumaksua, tai se sisältyy diskonttokorkoon.
- Ennakkomaksuprosentti: Prosenttiosuus laskun arvosta, jonka voit saada käteisennakkona. Se on usein 70–95 prosenttia. Jäljelle jäävä summa (vähennettynä maksuilla) maksetaan, kun rahoittaja on perinyt laskun maksun.
- Varantoon pidätettävä summa: Se laskun osa, jonka rahoittaja pitää varalla siihen asti, kun asiakas on maksanut laskun. Edellisessä esimerkissä varantoon pidätettävä summa oli 7 000 dollaria. Varaus (vähennettynä maksuilla) siirretään sinulle, kun rahoittaja on perinyt lopullisen maksun.
- Takautumisoikeudellinen factoring: Yleisin tarjottava factoring-tyyppi. Takautumisoikeudellisessa factoringissa olet viime kädessä vastuussa, jos asiakkaasi ei maksa laskua. Factoring-yhtiö yrittää periä maksun, mutta jos se ei onnistu, se voi lain mukaan vaatia sinua ostamaan laskun takaisin ja yrittämään maksun perimistä itse.
- Takautumisoikeudeton factoring: Takautumisoikeudellisen factoringin vastakohta. Takautumisoikeudettomassa factoringissa rahoittaja ottaa alkuperäisen asiakkaan maksamatta jättämisen riskin.
Perustellun valinnan tekeminen: muistettavaa
Ennen kuin etenet laskufactoringin kanssa, on muutama asia, jotka kannattaa ottaa huomioon.
- Huomioi maksuehtosi: Jos kassavirtaongelmia ilmenee jatkuvasti, voi olla viisasta arvioida uudelleen tällä hetkellä tarjoamasi maksuehdot. Voisit jopa siirtyä käteisalennusmalliin tai 1 %/10 netto 30 -malliin, joka palkitsee nopeasta maksusta (ja joka olisi silti kustannustehokkaampi kuin factoring).
- Valitse luotettava rahoittaja: Kuten mainittu, rahoituspalvelualan suuret toimijat eivät yleensä osallistu factoringiin. Sen sijaan markkinoita palvelee laaja joukko uusia pankkien ulkopuolisia rahoituslaitoksia — eivätkä kaikki niistä ole luotettavia. Etsi yritys, jolla on hyvä maine alalla, ja lue sopimusehdot huolellisesti ennen sopimuksen tekemistä.
Mitä seuraavaksi?
Haluatko edistää uraasi yritysrahoituksen parissa? Tilaa The CFO Clubin uutiskirje.


