

Täydellinen opas tilinpäätösten laatimiseen

Hankin yliopistotutkinnon oppiakseni, miten tilinpäätökset toimivat ja miten nämä luvut muodostavat kattavan taloudellisen kokonaiskuvan. Tilinpäätösten laatiminen edellyttää nimittäin kirjanpidon käsitteiden, kuten kahdenkertaisen kirjanpidon, suoriteperusteisen kirjanpidon ja kirjanpitoprosessin, tuntemusta.
Mutta tässä on hyvä uutinen: sinun ei tarvitse. Voit vain lukea tämän 15 minuutin oppaan neljän välttämättömän tilinpäätösraportin laatimisesta: tuloslaskelman, oman pääoman muutoslaskelman, taseen ja kassavirtalaskelman.
Vaihtoehto B: Hanki robotit
Jos tilinpäätöksen laatimisprosessin aloittaminen tuntuu vastenmieliseltä, älä huoli — saatavilla on erinomaisia taloudellisen raportoinnin työkaluja, jotka auttavat sinua. Nyt nämä 15 minuuttia voidaan käyttää jälleen liiketoimintasi kasvattamiseen.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Tilinpäätökset lyhyesti
Tilinpäätökset ovat liike-elämän vastine lääkärintarkastukselle. Ne tarjoavat yleiskuvan organisaation taloudellisesta tilanteesta, mukaan lukien kannattavuudesta, kassavirrasta ja kokonaisarvosta.

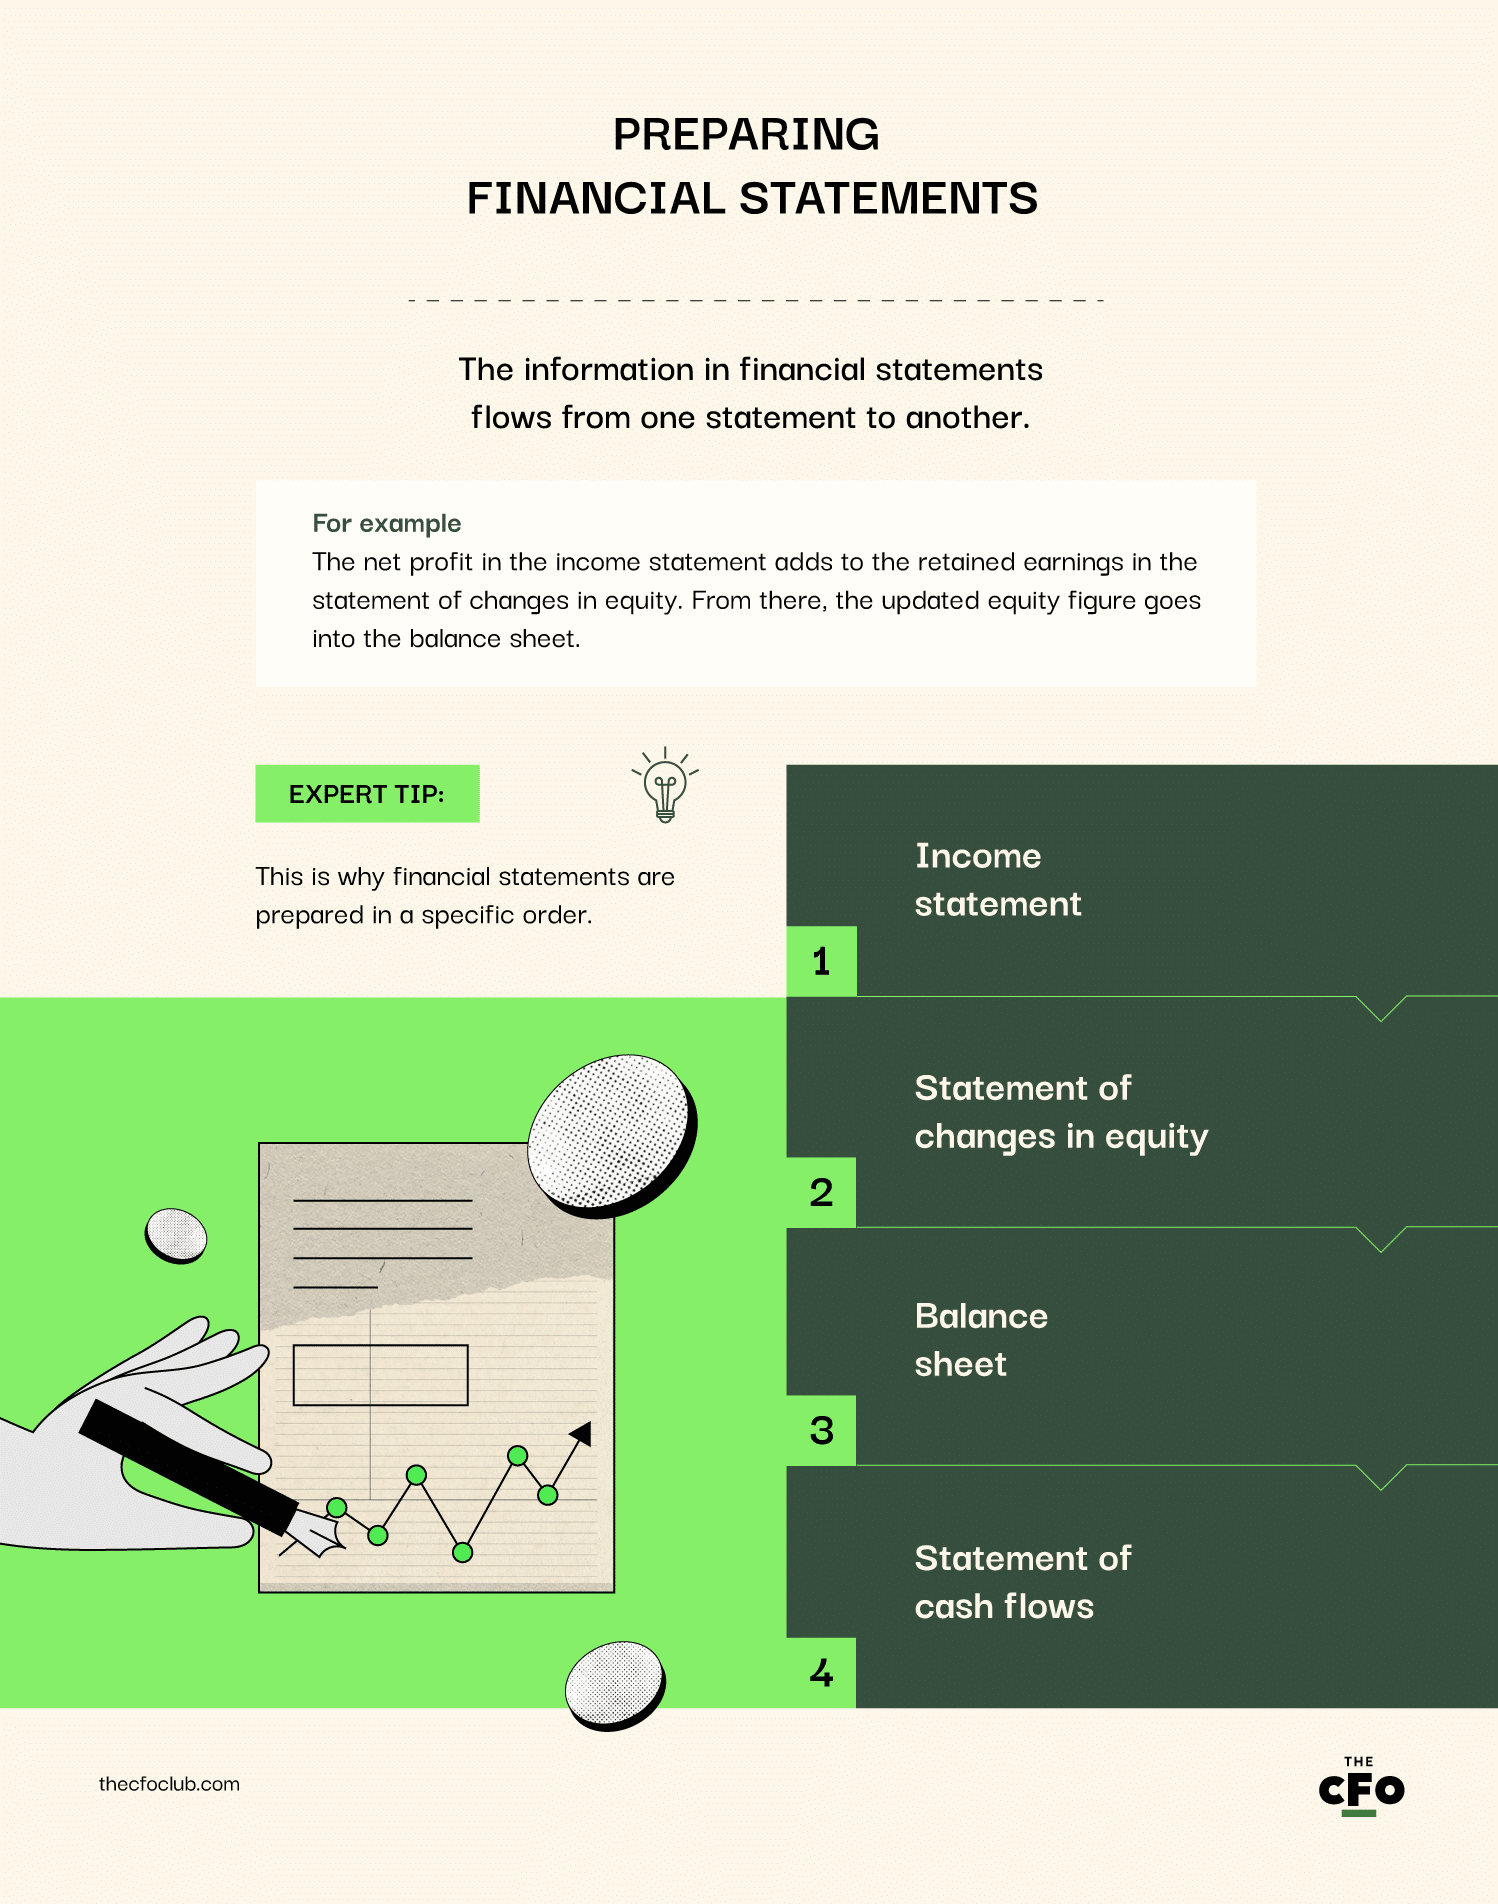
Tilinpäätöksiä on neljää tyyppiä, ja kullakin niistä on oma tarkoituksensa. Yhdessä ne auttavat muodostamaan kuvan kirjanpidollisesta voitostasi:
- Tuloslaskelma: Tuloslaskelma tiivistää yrityksesi taloudellisen suorituskyvyn ja esittää tietyn tilikauden liikevaihdon, kulut (mukaan lukien verot) sekä voiton.
- Oman pääoman muutoslaskelma: Oman pääoman muutoslaskelma (SOCE) — joka tunnetaan myös kertyneiden voittovarojen laskelmana tai omistajien oman pääoman laskelmana — kertoo yksityiskohtaisesti, miten osakkeenomistajien oma pääoma on muuttunut ajan kuluessa. Oma pääoma voi muuttua monista syistä, kuten pääoman lisäämisen tai nostamisen sekä osinkojen maksamisen seurauksena.
- Tase: Tase osoittaa, mitä yritys omistaa (varat), mitä se on velkaa (velat) ja mikä osakkeenomistajien omistusosuus on (oma pääoma). Se on tilannekuva yrityksesi taloudellisesta tilanteesta tiettynä päivänä.
- Kassavirtalaskelma: Kassavirtalaskelma tiivistää rahavirtojen sisään- ja ulosvirtauksen. Tämä laskelma on ratkaisevan tärkeä aloittaville yrityksille, sillä monet niistä epäonnistuvat, koska ne eivät pysty hallitsemaan kassavirtaa tehokkaasti. Vaikka yrityksesi olisi kannattava, kassasi voi loppua — vuoden aikana syntynyt voitto ei ole sama asia kuin vuoden aikana syntynyt kassavirta.
Nämä asiakirjat tarjoavat arvokasta tietoa yrityksen taloudellisesta asemasta sidosryhmille, kuten sijoittajille, velkojille ja työntekijöille.
Miksi tilinpäätökset ovat tärkeitä?
Tilinpäätökset tarjoavat standardoitua tietoa yrityksesi taloudellisesta suorituskyvystä, pääomarakenteesta ja kassavirrasta. Sidosryhmät tarvitsevat näitä tietoja voidakseen:
- Tehdä tietoon perustuvia päätöksiä: Tilinpäätösten taloudelliset tiedot voivat ohjata strategisia päätöksiä. Esimerkiksi tuloslaskelma osoittaa liikevaihdon kasvun ja liiketuloksen — kaksi keskeistä tekijää, joita tulee arvioida, jos harkitset tuotelinjan lopettamista.
- Hankkia pääomaa: Kun hankit uutta omaa pääomaa tai velkaa, lainanantajat ja sijoittajat arvioivat pääomarakennettasi, kannattavuuttasi ja muita tilinpäätöksistä ilmeneviä tietoja.
- Tehdä vertailevaa analyysiä: Tilinpäätökset auttavat vertaamaan yrityksesi suorituskykyä toimialan vertailuarvoihin, esimerkiksi sitä, miten bruttokatteesi vertautuu kilpailijoihin.
- Noudattaa sääntelyä: Tietyille yrityksille, kuten pörssiyhtiöille tai yksityisille yrityksille, joilla on julkista velkaa, tilinpäätösten toimittaminen sääntelyviranomaisille, kuten SEC:lle, on pakollista.
Tilinpäätösten laatiminen
Tilinpäätöksiä laatiessasi sinulla on kaksi vaihtoehtoa:
- Käytä kirjanpito-ohjelmistoa prosessin hallintaan. Nämä järjestelmät päivittävät tilinpäätökset automaattisesti reaaliajassa, kun kirjaat tapahtumia, mikä tekee valmistelusta suoraviivaista.
- Laadi tilinpäätökset manuaalisesti. Selitän seuraavassa osiossa, miten tämä tehdään.
Suuret yritykset laativat tilinpäätökset GAAP:n (yleisesti hyväksyttyjen kirjanpitoperiaatteiden) ja IFRS-standardien (kansainvälisten tilinpäätösstandardien) mukaisesti.
Vaikka GAAP:n ja IFRS:n kirjanpitostandardeissa on eroja, jokaisen tilinpäätöksen tarkoitus pysyy samana.
Vaihe 1: Laadi koetase
Koetase on yhteenveto kirjanpidon avoimista tileistä. Näin laadit sen:
1. Kirjaa tapahtumat
Tapahtumien kirjaaminen on tilinpäätösten laatimisen lähtökohta. Jokainen tapahtuma, mukaan lukien myynnit, ostot ja palautukset, vaikuttaa tilinpäätökseesi.
Perinteinen tapa oli kirjata tapahtumat päiväkirjaan. Kun kuitenkin käytät kirjanpito-ohjelmistoa, voit vain syöttää tapahtuman tiedot järjestelmään, joka huolehtii lopusta.
2. Kirjaa päiväkirjaviennit alatilikirjanpidon tileille
Kirjaa seuraavaksi päiväkirjaviennit alatilikirjanpidon tileille, jotka sisältävät yksityiskohtia ja tarjoavat enemmän asiayhteyttä kuin pääkirja. Myyntitapahtumat kirjataan myyntireskontraan, luottomyynnit myyntisaamisten reskontraan ja niin edelleen.
Alatilikirjanpidon tilit yhdistetään viiteen pääkirjanpidon luokkaan: tuottoihin, kuluihin, varoihin, velkoihin ja omaan pääomaan.
3. Oikaisuviennit
Ennen tilien sulkemista saatat joutua tekemään oikaisuvientejä. Niitä käytetään kaudelle kuuluvien kirjaamattomien tuottojen tai kulujen kirjaamiseen. Tässä on esimerkki.
Oletetaan, että yrityksesi lainasi 20,000 dollaria ystäväsi yritykselle, ABC Corp.:lle, 1. joulukuuta 2023. Sopimuksen mukaan korko erääntyy 12 kuukauden välein 4 prosentin vuotuisella korolla.
31. joulukuuta 2023 laadit tilinpäätöksen. Kirjasit 20,000 dollarin lainan yrityksesi varaksi, mutta entä maksamatta oleva 66.67 dollarin joulukuun korko [($20,000 x 4%) / 12]?
Korko kirjattaisiin oikaisuvientinä:
| Tili | Debet | Kredit |
|---|---|---|
| ABC Corp.:n korkosaamiset A/C (vaihtuva vastaava) | $66.67 | - |
| Korkotuotot A/C | - | $66.67 |
4. Oikaistu koetase
Koetase tarkistaa tilien laskennallisen oikeellisuuden, mutta ei havaitse muita virheitä, kuten väärälle tilille kirjattuja määriä. Tässä yksityiskohtaisesta poikkeamaraportoinnista tulee olennaista.
Kahdenkertaista kirjanpitoa käytettäessä kaikilla debetkirjauksilla on vastaavat samansuuruiset kreditkirjaukset. Koetase tarkistaa, ovatko ne yhtä suuret; jos loppusummat eroavat, tarkista laskuvirheet.
Laadi koetase luetteloimalla ja laskemalla yhteen kaikki kirjanpitosi tilisaldot. (Kirjanpito-ohjelmisto voi tehdä tämän automaattisesti.)
Vaihe 2: Laadi tuloslaskelma
Tarkastellaan asiayhteyden vuoksi Amazonin tilinpäätöksiä ja aloitetaan tuloslaskelmasta.
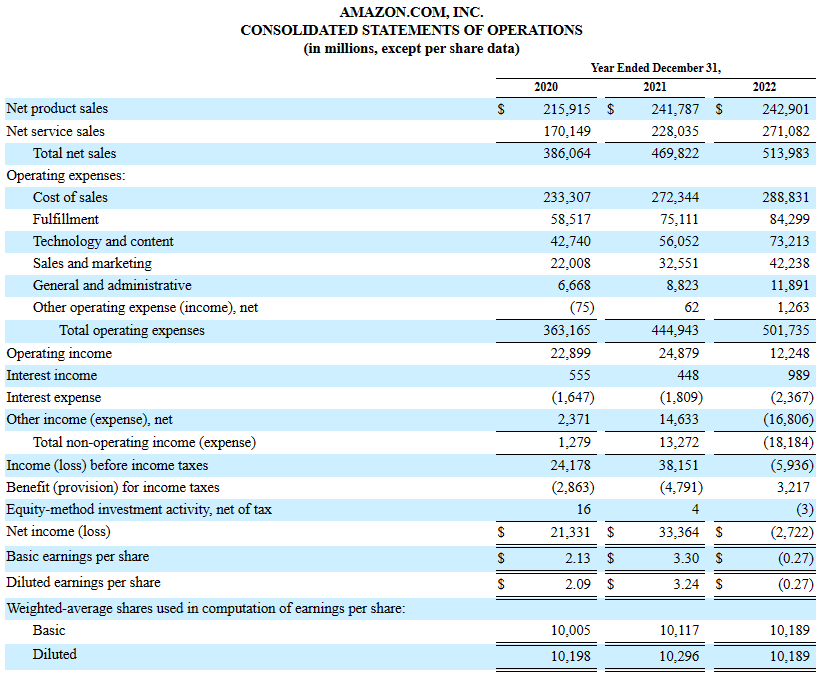
Kun laadit tilinpäätöksiä manuaalisesti, aloita tuloslaskelmasta. Kirjanpitojärjestelmää käytettäessä järjestyksellä ei ole merkitystä.
Miksi? Tuloslaskelman lopussa oleva nettotulos lisätään kertyneisiin voittovaroihin, joita tarvitaan oman pääoman muutoslaskelman laatimiseen. Oman pääoman määrä tarvitaan taseen laatimiseen.
Jos teet tämän väärässä järjestyksessä, joudut tekemään työtä toistuvasti.
1. Aloita liikevaihdosta
Laske yhteen kaikki kauden nettomyynnit. Älä sisällytä muita tulotyyppejä, kuten vuokra- tai korkotuottoja — ne eivät ole liikevaihtoa. Jos omistat useita yrityksiä, muista yhdistellä taloustietosi ensin.
2. Vähennä kulut
Kun olet lisännyt liikevaihdon ylimmälle riville:
- Laske bruttovoitto vähentämällä liikevaihdosta myynnin kustannukset (tai myytyjen tuotteiden kustannukset).
- Laske liiketulos vähentämällä bruttovoitosta myynti-, yleis- ja hallintokulut (eli liiketoiminnan kulut).
- Laske tulos ennen veroja lisäämällä liiketoiminnan ulkopuoliset tuotot (kuten korot ja rahoitusinstrumenteista saadut voitot) ja vähentämällä liiketoiminnan ulkopuoliset tappiot.
- Laske nettotulos vähentämällä tulovero.
Vaihe 3: Laadi oman pääoman muutoslaskelma
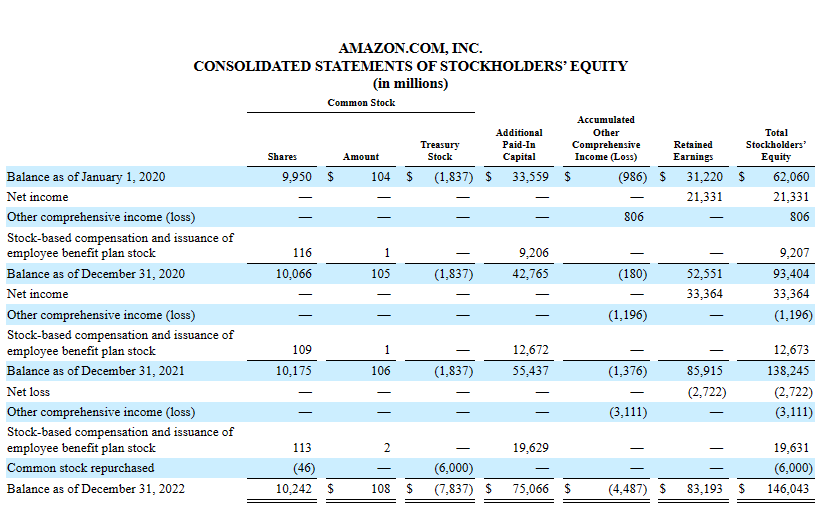
Oman pääoman muutoslaskelma alkaa osakkeenomistajien oman pääoman avaavasta saldosta (kanta- ja etuoikeutettujen osakkeiden yhteismäärä) kauden alussa eli edellisen vuoden oman pääoman muutoslaskelmasta.
Tee tästä lähtien seuraavat oikaisut:
1. Lisää kertyneet voittovarat
Kertyneet voittovarat ovat se osa nettotuloksesta, jota ei ole jaettu osinkoina.
Laske kertyneet voittovarat seuraavasti:
- Vähennä jaetut osingot (veloita ne kertyneiden voittovarojen tilille).
- Lisää nettotulos kertyneisiin voittovaroihin (hyvitä nettotulos tai veloita nettotappio).
Kun olet laskenut kertyneiden voittovarojen loppusaldon, lisää se omistajien oman pääoman avaavaan saldoon.
2. Lisää/vähennä muut laajan tuloksen erät ja tappiot
Muut laajan tuloksen erät tarkoittavat realisoitumattomia voittoja ja tappioita, jotka eivät näy tuloslaskelmassa.
Jos yritys arvostaa omaisuuserän uudelleen ja sen arvo on pienempi, kyseessä on yrityksen tappio. Tappio realisoituu kuitenkin vasta, kun yritys myy kyseisen omaisuuserän.
Tässä esitetään esimerkiksi valuuttamääräisten erien muunto-oikaisut ja eläkevelkojen muutokset.
3. Kirjaa oman pääoman muutokset
Jos yritys laskee liikkeeseen uusia osakkeita, lisää ne tähän. Jos se ostaa omia osakkeitaan takaisin, vähennä ne.
4. Laske loppusaldo
Laske osakkeenomistajien oman pääoman loppusaldo ja syötä se taseeseen.
Vaihe 4: Laadi tase
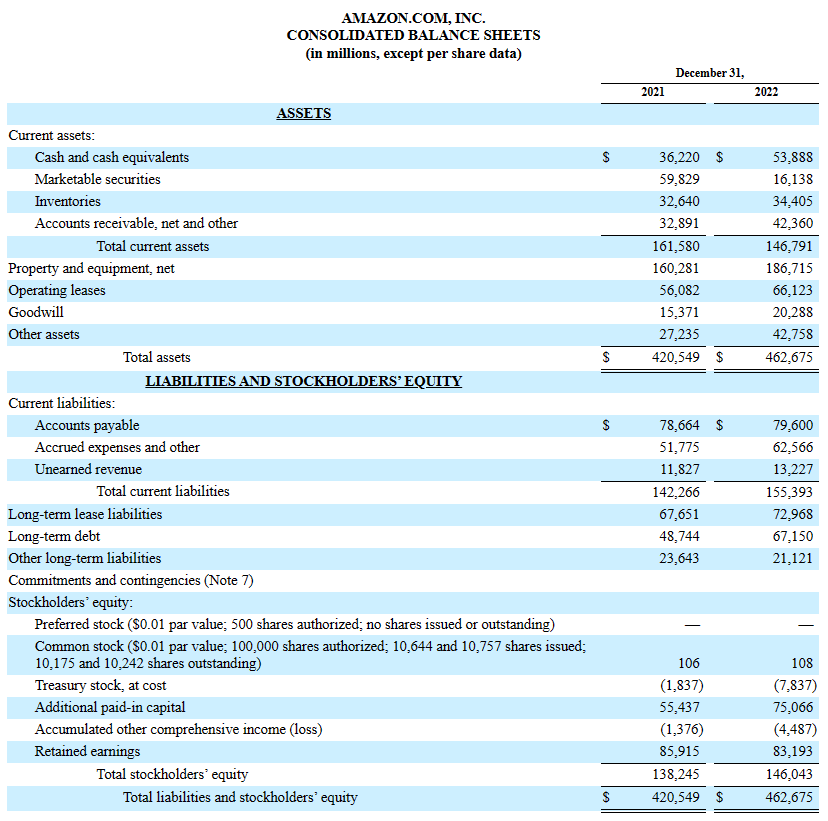
Minulla on hyviä uutisia.
Sinun ei tarvitse laskea useimpia taseen eriä. Tässä laskelmassa luetellaan tiliesi saldot, jotka olet laskenut jo ennen koetaseen laatimista.
1. Varat
Varat näkyvät taseen vasemmalla puolella. Tässä esitetään pysyvien vastaavien tilien, kuten maa-alueiden, vaihtuvien vastaavien tilien, kuten käteisvarojen, sekä aineettomien tilien, kuten liikearvon, saldot.
2. Velat
Velat ovat rahamääriä, jotka yritys on velkaa. Tässä esitetään lyhytaikaisten velkojen, kuten ostovelkojen, sekä pitkäaikaisten velkojen, kuten joukkovelkakirjojen, saldot.
3. Osakkeenomistajien oma pääoma (yrityksen nettovarallisuus)
Osakkeenomistajien oma pääoma on rahaa, joka kuuluu yrityksen omistajille (osakeomistajille) ja etuoikeutetuille osakkeenomistajille.
Asian voi hahmottaa intuitiivisemmin näin: osakkeenomistajien oma pääoma on varojen (yrityksen omistaman omaisuuden) ja velkojen (yrityksen velkojen) välinen erotus.
Tämä osio sisältää oman pääoman muutoslaskelman oman pääoman määrän.
Vaihe 5: Rahavirtalaskelman laatiminen
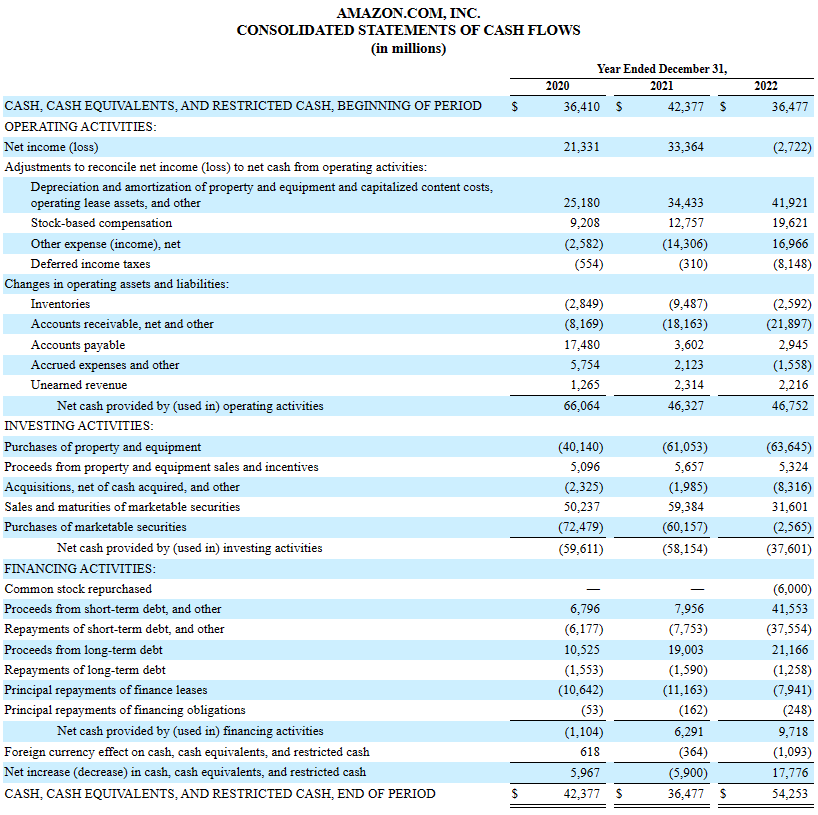
Rahavirta paljastaa yrityksesi rahavarojen lähteet ja käyttökohteet. Terveen tasapainon ylläpitäminen — riittävän määrän mutta ei liikaa rahaa — on kriittisen tärkeää.
Useimmilla startup-yrityksillä on vaikeuksia välttää rahavarojen loppumista. Rahavirtalaskelman seuranta auttaa ennakoimaan ja valmistautumaan ongelmiin ennen kuin ne pahenevat.
Rahavirtalaskelman laatiminen riippuu siitä, käytätkö suoraa vai epäsuoraa menetelmää.
Molemmissa rahavirtalaskelmissa on kolme luokkaa, jotka selitän alla. Näiden luokkien rahavirtojen ja rahavarojen ulosvirtausten yhteenlaskeminen antaa raportointikauden nettokassavirran sisään- tai ulosvirtauksen.
1. Liiketoiminnan rahavirta
Liiketoiminnan rahavirta on liiketoimintaan liittyvien toimintojen, kuten saatavien perinnän, velkojen maksamisen ja maksettujen verojen, rahavirtojen sisään- ja ulosvirtausten summa.
Rahavirtalaskelman epäsuorassa laadintamenetelmässä tässä esitetään myös ei-kassavaikutteiset erät, kuten poistot ja kuoletukset.
2. Investointien rahavirta
Investointien rahavirta sisältää arvopapereiden myynnistä saadut rahavarat sekä uusien varojen, kuten maa-alueiden ja laitteiden, hankintaan maksetut rahavarat.
Jos käytät epäsuoraa menetelmää, tähän osioon sisältyy myös muita rivieriä. Sinun on vähennettävä omaisuuden myynnistä saadut voitot ja lisättävä tappiot takaisin.
3. Rahoituksen rahavirta
Tämä osio sisältää toimintoja, kuten uuden pääoman hankkimisen, velkojen takaisinmaksun ja osinkojen maksamisen.
Jos käytät epäsuoraa menetelmää, vähennä rahoitustuotot (kuten saadut korot) ja lisää rahoituskulut tai -tappiot takaisin (kuten maksetut korot).
Lopputulos
Tämän tiedon ymmärtäminen voi olla haastavaa ilman laskentatoimen tuntemusta, joten tässä on yhteenveto:
- Tuloslaskelma osoittaa, onko yrityksesi kannattava, ja ohjaa hinnoittelua, kustannusrakennetta tai tuotelinjan lopettamista koskevia päätöksiä.
- Oman pääoman muutoslaskelma kertoo sidosryhmille omistuksessa tapahtuneista muutoksista kauden aikana sekä omistajille maksetuista suorituksista.
- Tase tiivistää taloudellisen asemasi. Jos yritykselläsi on liikaa velkaa toimialalla, jolla voittomarginaalit pienenevät ja kasvu on hidasta, yritys saattaa ajan mittaan menettää kykynsä hoitaa velkojaan.
- Lopuksi rahavirtalaskelma osoittaa, kuinka tehokkaasti tuotat ja käytät rahavaroja. Jos yrityksesi ei tuota riittävästi rahaa, miten maksat palkat, velkaerät tai ostovelat?
Ymmärrä, mitä kukin tilinpäätöslaskelma kertoo ja mistä tiedot ovat peräisin. Taloushallinnon ohjelmisto hoitaa tehtäviä, kuten koetaseen laatimisen, nettotuloksen laskemisen ja rahavirtalaskelman laatimisen.
Oletko valmis kehittämään valmiuksiasi talousjohtajana? Tilaa uutiskirjeemme saadaksesi asiantuntijoiden neuvoja, oppaita ja suosituksia talousjohtajilta, jotka muovaavat teknologia-alaa.


