ASC 606 est la nouvelle (en quelque sorte) exigence comptable en matière de comptabilisation des produits, qui veille à ce que chacun respecte les règles du jeu dans le domaine de l’information financière, tout en préservant la crédibilité et la transparence auprès des investisseurs et des parties prenantes.
Dans cet article, j’examinerai les tenants et les aboutissants de l’ASC 606. J’aborderai les défis auxquels les entreprises SaaS sont confrontées en matière de comptabilisation des produits et fournirai des solutions pratiques pour gérer les complexités de la dernière norme de comptabilisation des produits du FASB.
Qu’est-ce que l’ASC 606 ?
Le Thème 606 de la Codification des normes comptables, également appelé ASC 606, est un principe comptable qui uniformise les pratiques de comptabilisation des produits. Il a été publié conjointement par le Conseil des normes de comptabilité financière (FASB) et le Conseil des normes comptables internationales (IASB) en 2014 afin de fournir une approche de la comptabilisation des produits indépendante du secteur, qui réduit la complexité et améliore la comparabilité des états financiers.
L’ASC 606 remplace toutes les directives existantes en matière de comptabilisation des produits imposées par les US GAAP (principes comptables généralement reconnus) et les IFRS (normes internationales d’information financière).
Cette série de lignes directrices remplace l’ASC 605 (l’ancienne norme de comptabilisation des produits) et introduit un nouveau modèle en cinq étapes que les entreprises peuvent utiliser pour analyser les produits générés par le transfert du contrôle de biens ou de services.
Alors, qu’est-ce que cela signifie concrètement ? Si vous dirigez une entreprise qui génère des produits à partir de contrats conclus avec des clients, l’ASC 606 définit les règles concernant le moment et la manière dont vous devez comptabiliser les produits issus de ces contrats. La norme a été publiée afin de fournir aux utilisateurs des états financiers davantage d’informations sur la nature, la valeur, le calendrier et l’incertitude des produits générés par les contrats conclus avec les clients.
Pourquoi l’ASC 606 devrait-elle vous intéresser ?
L’ASC 606 est importante, car elle garantit une comptabilisation précise et cohérente des produits. Elle apporte de la transparence à l’information financière et fournit aux parties prenantes des informations fiables sur les produits d’une entreprise.
L’ASC 606 change la donne en introduisant une approche plus cohérente et plus précise de la comptabilisation des produits. La nouvelle norme relative aux produits poursuivait un double objectif. Premièrement, le nouveau modèle de comptabilisation des produits corrige les problèmes et la confusion liés à la comptabilisation des produits dans les anciennes règles. Ensuite, il offre une méthode plus solide et plus efficace pour traiter les questions liées aux produits.
Elle facilite également la comparaison des pratiques de comptabilisation des produits entre différentes entreprises, différents secteurs, pays et marchés. Les personnes qui analysent les états financiers disposeront d’informations plus utiles grâce à l’amélioration des exigences en matière d’informations à fournir.
Enfin, et c’est l’un des principaux avantages pour vous, l’ASC 606 permet aux entreprises de préparer plus facilement leurs états financiers, puisque le nombre de règles à respecter est réduit.
Elle exige des entreprises qu’elles répartissent les produits sur la durée du contrat, en les comptabilisant au fil du temps à mesure que le client accède au produit, au service ou au logiciel et en bénéficie. Cela aligne la comptabilisation des produits sur la fourniture réelle de la valeur et donne une représentation plus précise de la performance financière de l’entreprise.
Pause : vous me suivez toujours ?
Si l’ASC 606 vous intéresse vraiment, continuez votre lecture. Si vous êtes simplement ici pour vérifier que vous ne serez pas sanctionné par le gouvernement, vous devriez plutôt vous intéresser aux logiciels d\u003ca href=\u0022https://thecfoclub.com/tools/best-financial-reporting-software/\u0022\u003einformation financière\u003c/a\u003e. Ils connaissent tout de la comptabilisation des produits — vous n’aurez donc pas à le faire.
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.
De toute évidence, les implications pour les entreprises SaaS sont importantes. Avec l’ASC 606, vous devez réévaluer vos pratiques de comptabilisation des produits et vos pratiques de présentation de l’information financière afin de garantir leur conformité avec la nouvelle norme.
La conformité à l’ASC 606 exige également des informations plus détaillées dans les états financiers afin d’assurer la transparence concernant les méthodes de comptabilisation des produits et le calendrier de la comptabilisation des produits.
Examinons la situation de cette manière : supposons que vous dirigiez une entreprise de logiciel en tant que service (SaaS) et que votre modèle économique repose sur la fourniture d'un accès à votre plateforme logicielle en échange de frais récurrents.
Selon les précédentes règles de comptabilisation du chiffre d'affaires, vous auriez pu comptabiliser le chiffre d'affaires à l'avance lorsque le client signait le contrat ou effectuait le premier paiement. Cette méthode aurait pu entraîner une surestimation du chiffre d'affaires au début du contrat, créant un décalage entre la comptabilisation du chiffre d'affaires et la fourniture de la valeur au client.
Une étude menée en 2022 par plusieurs chercheurs universitaires sur les effets de l'adoption de l'ASC 606 en matière d'information financière a révélé que l'adoption de l'ASC 606 est associée à une meilleure comparabilité et une plus grande pertinence des états financiers, ainsi qu'à une meilleure correspondance entre les produits constatés et les encaissements.
Les chercheurs ont constaté que les entreprises de logiciels avaient connu des améliorations significatives de leur liquidité après la mise en œuvre de l'ASC 606, ce qui suggère que la nouvelle norme a eu un effet positif sur la comparabilité et la pertinence des états financiers.
L'étude a également analysé l'impact de l'ASC 606 sur les informations fournies concernant la comptabilisation du chiffre d'affaires dans les documents 10-K des entreprises. Elle a révélé que les entreprises de logiciels et d'informatique électronique avaient toutes deux augmenté la quantité et la qualité des informations fournies sur la comptabilisation du chiffre d'affaires. En outre, la comparabilité de ces informations s'est améliorée dans les deux secteurs après l'adoption de l'ASC 606.
Exemple concret d'entreprise
Adobe constitue un exemple notable de mise en œuvre de l'ASC 606. Adobe propose des services infonuagiques via sa plateforme « Creative Cloud », qui permet aux professionnels de la création de faire toutes sortes de choses, de la conception de sites web et de la réalisation de vidéos à la création de graphiques et bien plus encore. Les clients paient ces services sur la base d'un abonnement.
Adobe comptabilise le chiffre d'affaires issu de ces abonnements sur la durée du contrat, ce qui signifie qu'il est réparti uniformément sur la période pendant laquelle les clients utilisent le service. Ainsi, si vous souscrivez un abonnement d'un an, Adobe comptabilisera progressivement le chiffre d'affaires tout au long de cette année.
Mais ce qui rend la situation un peu plus intéressante, c'est que les services infonuagiques sont étroitement intégrés à leurs logiciels installés sur site et sur les appareils. En raison de cette étroite intégration, Adobe considère l'ensemble comme une seule obligation de prestation continue. En d'autres termes, l'entreprise traite les services infonuagiques et les logiciels comme une solution unique et complète. Ainsi, le chiffre d'affaires issu des abonnements à Creative Cloud est comptabilisé progressivement sur la durée de l'abonnement.
L'ASC 606 aide Adobe à s'assurer que le chiffre d'affaires issu de ses abonnements est comptabilisé de manière équitable et transparente. En tenant compte de la nature intégrée de ses services infonuagiques et de ses logiciels, l'entreprise tient sa promesse d'offrir une expérience créative exceptionnelle à tous ses clients.
Modèle en 5 étapes de comptabilisation du chiffre d'affaires selon l'ASC 606
Le principe fondamental de la norme ASC 606 est son modèle uniforme en cinq étapes, qui peut être appliqué à tous les secteurs, y compris ceux des logiciels et du logiciel en tant que service (SaaS).
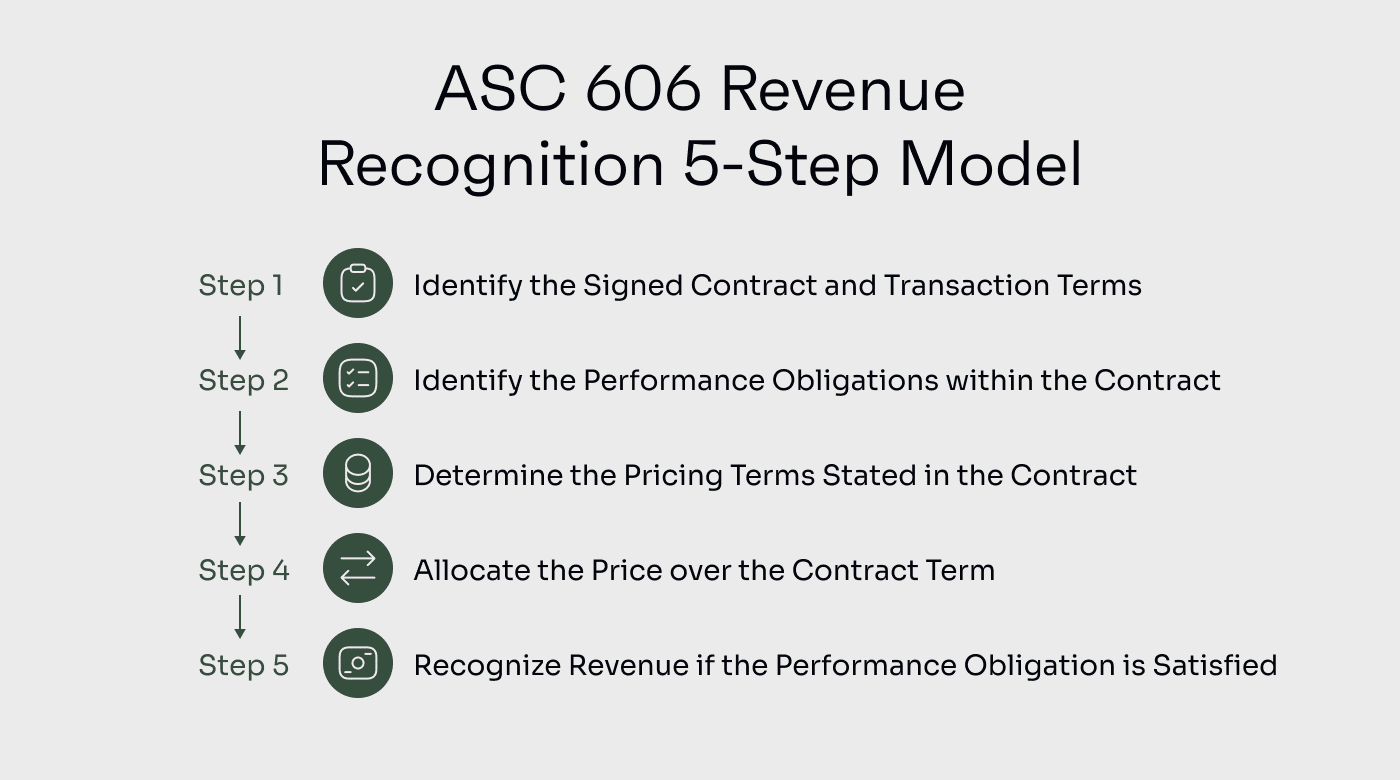
Examinons en détail chacune des étapes du modèle ASC 606 et voyons comment elles s'appliquent à différents secteurs, en mettant l'accent sur les entreprises de logiciels et de SaaS.
Étape 1 : Identifier le ou les contrats conclus avec les clients
Au cours de cette première étape, les entreprises doivent déterminer si un contrat valide existe avec leurs clients. Cela s'applique à tous les secteurs, y compris aux entreprises de logiciels et de SaaS.
Par exemple, une entreprise de SaaS peut conclure un contrat avec un client afin de lui fournir un accès à sa plateforme logicielle infonuagique pendant une période déterminée. Le contrat doit répondre à certains critères, notamment avoir une substance commerciale et définir clairement les droits et obligations des deux parties.
Étape 2 : Identifier les obligations de prestation
Les entreprises de logiciels et de SaaS proposent souvent plusieurs services ou fonctionnalités regroupés. Il est essentiel d'identifier, dans le contrat, les biens ou services distincts promis au client (les obligations de prestation).
À cet égard, une entreprise de logiciels peut fournir une licence logicielle, des services de maintenance et des services d'assistance. Chacune de ces obligations doit être évaluée séparément afin de déterminer le traitement approprié en matière de comptabilisation du chiffre d'affaires.
Étape 3 : Déterminer le prix de la transaction
Dans les secteurs des logiciels et du SaaS, les structures tarifaires, telles que les frais de licence ponctuels ou les frais d'abonnement récurrents, peuvent varier.
En plus de ces éléments, vous devez prendre en compte d’autres facteurs pertinents, tels que la contrepartie variable, les remises et les remboursements, afin d’établir le prix de transaction approprié.
Étape 4 : Répartir le prix de transaction entre les obligations de performance
Les entreprises de logiciels et de SaaS ont souvent plusieurs éléments dans un contrat.
Cette répartition garantit que les produits sont comptabilisés de manière appropriée sur la base des prix de vente autonomes respectifs des différents éléments. Si le prix de vente autonome n’est pas directement observable, vous pouvez utiliser des techniques d’estimation afin de déterminer une valeur raisonnable.
Étape 5 : Comptabiliser les produits lorsque les obligations de performance sont satisfaites
Dans les secteurs des logiciels et du SaaS, la comptabilisation des produits est généralement liée à la fourniture des services ou à l’accès aux logiciels.
Pour une entreprise de SaaS proposant un outil de gestion de projet avec des abonnements mensuels, vous devez suivre le moment où chaque obligation de performance est satisfaite afin de comptabiliser les produits.
Supposons que, le 1er février, un client ait acheté un abonnement mensuel au prix promotionnel de $150 réservé aux nouveaux clients. Puis, le 1er mars, il a renouvelé son abonnement au prix mensuel habituel de $200.
Disons que les éléments suivants se sont produits au 5 mars :
| Critères | $150 contrat du 1er février | $200 contrat du 1er mars |
|---|---|---|
| CritèresLes risques et avantages liés au service ont-ils été transférés au client ? | $150 contrat du 1er février✔ | $200 contrat du 1er mars |
| CritèresLe vendeur a-t-il renoncé au contrôle du service ? | $150 contrat du 1er février✔ | $200 contrat du 1er mars |
| CritèresLe paiement est-il raisonnablement assuré ? | $150 contrat du 1er février✔ | $200 contrat du 1er mars✔ |
| CritèresLes produits peuvent-ils être évalués de manière raisonnable ? | $150 contrat du 1er février✔ | $200 contrat du 1er mars |
| CritèresLe coût de fourniture du service peut-il être estimé de manière raisonnable ? | $150 contrat du 1er février✔ | $200 contrat du 1er mars |
Étant donné que votre entreprise n’a satisfait à ses obligations de performance que pour le contrat de février au 5 mars, seuls $150 peuvent être comptabilisés comme produits.
Pour des scénarios de comptabilisation des produits et des conseils d’application plus approfondis, KPMG a récemment publié un excellent guide destiné aux entreprises de logiciels et de SaaS.
Vous avez un compte ? Se connecter
Défis liés à la mise en œuvre de l’ASC 606
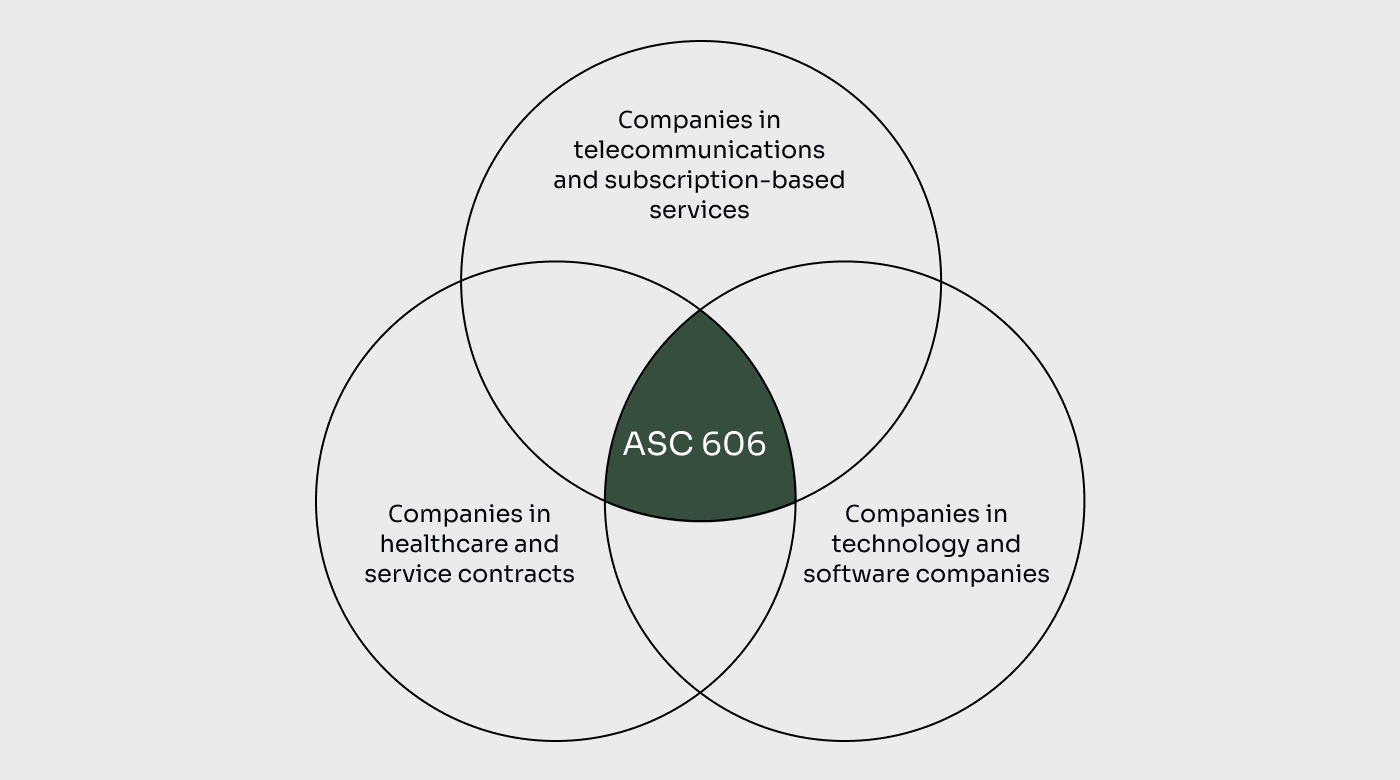
La mise en œuvre de la nouvelle norme de comptabilisation des produits peut présenter des difficultés pour de nombreuses entreprises, en particulier celles dont les contrats clients comprennent des services complexes ou combinés.
Dans cette section, j’examinerai certains des défis courants auxquels les entreprises de différents secteurs sont confrontées lors de la mise en œuvre de l’ASC 606, puis j’aborderai les problématiques propres au SaaS.
Identifier les obligations de performance
La difficulté liée à l’identification des obligations de performance au sein d’un contrat survient lorsqu’il faut déterminer quels biens ou services sont distincts et doivent être traités comme des obligations séparées.
Une entreprise de télécommunications qui propose des services groupés tels que des appels vocaux, des forfaits de données et des services de messagerie peut avoir des difficultés à déterminer si ces services doivent être traités comme des obligations de performance distinctes ou regroupés. Cette évaluation a une incidence importante sur la comptabilisation des produits et la répartition du prix de transaction.
Déterminer le prix de transaction
La détermination du prix de transaction peut également présenter des difficultés, en particulier dans les secteurs où les structures tarifaires sont complexes ou variables. Prenons l’exemple du secteur aérien. Les compagnies aériennes vendent souvent des billets associés à des services supplémentaires tels que des frais de bagages, des repas à bord ou l’embarquement prioritaire.
La répartition du prix de transaction entre le billet et ces services accessoires exige une analyse attentive. Les entreprises doivent déterminer les prix de vente autonomes de chaque composant et répartir le prix de transaction en conséquence afin de comptabiliser les produits avec exactitude.
Comptabiliser les produits sur une période ou à un moment donné
L’ASC 606 fournit des directives pour comptabiliser les produits au fil du temps ou à un moment donné, selon le transfert du contrôle au client. Cela peut poser des difficultés aux entreprises, notamment dans les secteurs où la fourniture ou le transfert du contrôle peut ne pas correspondre aux conditions de paiement prévues au contrat.
Examinons un scénario concernant la comptabilité d'une entreprise de construction. Les entreprises de construction s'engagent souvent dans des projets à long terme comportant plusieurs étapes clés. Déterminer si les produits doivent être comptabilisés au fil du temps ou à des étapes précises nécessite une évaluation attentive des conditions contractuelles, de l'avancement des travaux et du transfert du contrôle.
Impact des modifications contractuelles sur la comptabilisation des produits
Les modifications contractuelles, telles que les changements de périmètre, de tarification ou de durée, peuvent poser des difficultés en matière de comptabilisation des produits selon l'ASC 606.
Les entreprises doivent évaluer l'impact de ces modifications sur les obligations de performance existantes et déterminer si elles constituent des contrats distincts ou des modifications du contrat initial. Ces modifications peuvent influencer le calendrier et l'étendue de la comptabilisation des produits et nécessitent une évaluation attentive afin de garantir la conformité.
Défis spécifiques auxquels les entreprises de SaaS et de logiciels sont confrontées avec l'ASC 606
Les entreprises de SaaS et de logiciels rencontrent généralement des complexités particulières lors de la mise en œuvre de l'ASC 606, comparativement aux problèmes rencontrés par les entreprises qui vendent des biens corporels. Examinons certains de ces défis et explorons leur impact sur la comptabilisation des produits.
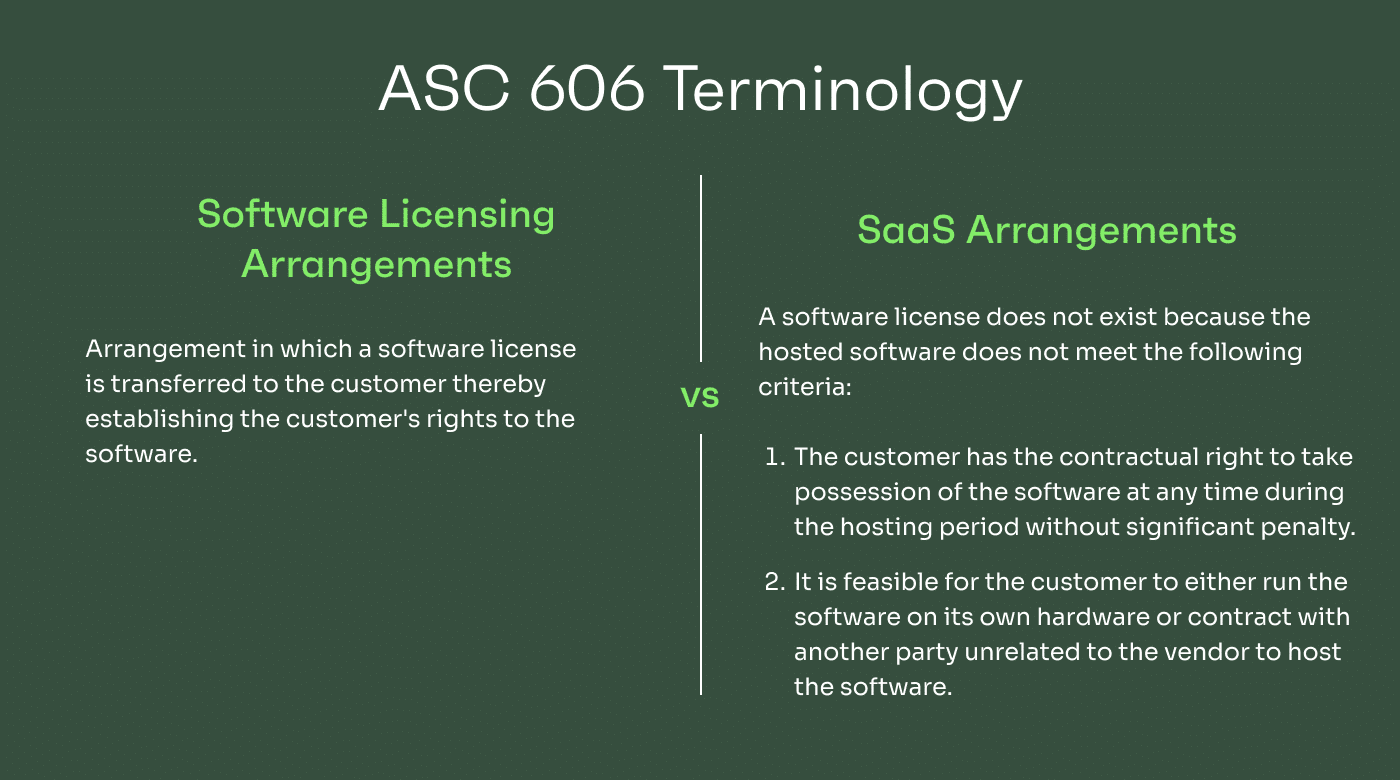
Terminologie de l'ASC 606 : accord de licence logicielle ou accord SaaS
L'un des principaux défis pour les entreprises de SaaS et de logiciels consiste à comprendre la terminologie utilisée dans l'ASC 606. L'ASC 606 établit une distinction entre les accords de licence logicielle et les accords SaaS, chacun étant soumis à son propre ensemble de directives en matière de comptabilisation des produits.
Il est essentiel de les différencier, car cela détermine la manière dont les produits doivent être comptabilisés. Les accords de licence logicielle impliquent généralement le transfert d'une licence au client, tandis que les accords SaaS sont axés sur la fourniture de services continus. Les entreprises doivent classer leurs accords avec précision afin de garantir une comptabilisation appropriée des produits.
Gérer la comptabilisation des produits pour les modèles d'abonnement récurrent, les licences logicielles et les accords SaaS
Les entreprises de SaaS fonctionnent souvent selon des modèles de revenus récurrents, dans lesquels les clients paient des frais d'abonnement pour un accès continu à leurs services.
La difficulté consiste à déterminer le calendrier et la méthode appropriés de comptabilisation des produits issus de ces modèles d'abonnement récurrents. Selon l'ASC 606, les produits doivent être comptabilisés au fil du temps, à mesure que le client accède aux services et en bénéficie.
Identifier les éléments distincts et les obligations de performance au sein des contrats
L'ASC 606 exige des entreprises qu'elles identifient les éléments distincts d'un contrat et qu'elles répartissent le prix de transaction entre chacun d'eux sur la base des prix de vente autonomes. Cette tâche peut s'avérer difficile pour les entreprises de SaaS et de logiciels en raison de la complexité de leurs offres et de leurs offres groupées.
Supposons qu'une entreprise de logiciels propose une offre comprenant des licences logicielles, des services de formation et une assistance technique continue. Elle doit identifier avec soin chaque élément distinct et répartir le prix de transaction en fonction de ses prix de vente autonomes. Si ces éléments ne disposent pas de prix de vente autonomes, ceux-ci doivent être estimés. Cela nécessite de prendre attentivement en compte les prix du marché, les préférences des clients et d'autres facteurs afin de déterminer avec précision la valeur de chaque composant.
Comptabiliser les produits au fil du temps pour les contrats à long terme ou les services continus
Les entreprises de SaaS et de logiciels concluent souvent des contrats à long terme ou fournissent des services continus à leurs clients. L'ASC 606 exige que vous comptabilisiez les produits au fil du temps, à mesure que le contrôle des biens ou des services est transféré au client. Il devient essentiel de déterminer la méthode appropriée pour mesurer l'avancement et répartir les produits au fil du temps.
Par exemple, imaginons une entreprise de logiciels qui propose des services complets de mise en œuvre et d'assistance d'un système de planification des ressources de l'entreprise (ERP) sur une période de deux ans. Elle doit établir une méthode fiable pour mesurer l'avancement du projet de mise en œuvre et répartir les produits en conséquence pendant toute la durée du contrat.
Gérer les complexités de la comptabilisation du chiffre d’affaires pour les modèles de tarification par paliers et fondés sur l’utilisation
Les entreprises SaaS et de logiciels utilisent fréquemment des modèles de tarification par paliers ou une tarification fondée sur l’utilisation, dans lesquels les frais facturés aux clients varient en fonction de facteurs tels que les niveaux d’utilisation, le nombre d’utilisateurs ou les fonctionnalités supplémentaires. Ces complexités peuvent compliquer la détermination précise du prix de la transaction et l’affectation correspondante du chiffre d’affaires.
Stratégies pratiques pour réussir la mise en œuvre de l’ASC 606
Venons-en maintenant au cœur du sujet : comment pouvez-vous préparer votre entreprise à mettre en œuvre l’ASC 606 avec succès ? Quelles stratégies pouvez-vous déployer pour garantir une transition fluide et une adoption efficace de la nouvelle norme ? Explorons des approches pratiques qui peuvent vous aider à aborder ce processus avec confiance et à réussir sa mise en œuvre.
Encourager la collaboration interfonctionnelle
La mise en œuvre de l’ASC 606 nécessite une collaboration entre les différents services de votre organisation, notamment les équipes commerciales, juridiques, opérationnelles et financières. Encourager la collaboration interfonctionnelle peut faciliter la résolution des difficultés liées à la mise en œuvre et raccourcir votre délai de lancement.
Adopter des systèmes de gestion des contrats
Les logiciels de gestion des contrats et les systèmes ERP peuvent contribuer à automatiser l’examen des contrats, à identifier les principales modalités et conditions, et à générer des rapports pour la comptabilisation du chiffre d’affaires.
Améliorer la collecte et l’analyse des données
La mise en œuvre de l’ASC 606 nécessite de solides capacités de collecte et d’analyse des données. Veillez à ce que votre entreprise ait accès à des données précises et fiables relatives aux contrats, à la tarification, aux obligations de prestation et aux informations clients.
Organiser régulièrement des formations et des actions de sensibilisation
Promouvez une culture de l’apprentissage continu et de la sensibilisation à l’ASC 606 au sein de votre service comptable en proposant régulièrement des formations et des actions de sensibilisation aux employés participant au processus de comptabilisation du chiffre d’affaires.
La formation peut porter sur les principales dispositions de l’ASC 606 et fournir des exemples pratiques ainsi que des conseils sur l’application de la norme à des situations spécifiques.
Faire appel à des experts externes pour obtenir des conseils
Envisagez de faire appel à des experts externes, tels que des consultants ou des auditeurs spécialisés dans l’ASC 606, afin de bénéficier de conseils et d’un accompagnement tout au long du processus de mise en œuvre.
Ces professionnels peuvent apporter des éclairages sur les meilleures pratiques du secteur, aider à interpréter les dispositions complexes et contribuer à élaborer des stratégies de mise en œuvre adaptées aux besoins spécifiques de votre entreprise.
Conformité à l’ASC 606 et considérations relatives à l’audit
Il est essentiel de comprendre les principaux points à prendre en compte concernant les contrôles internes, les pistes d’audit, les informations à fournir et la collaboration avec les auditeurs. Voici les éléments les plus importants :
Contrôles internes et exigences en matière de documentation
La mise en place de contrôles internes robustes est essentielle pour assurer la conformité à l’ASC 606. Considérez-les comme des fondations solides garantissant une comptabilisation précise du chiffre d’affaires.
Les contrôles internes contribuent à garantir que les processus de comptabilisation du chiffre d’affaires sont exécutés avec précision et que les informations financières sont fiables. Cela implique de concevoir et de mettre en œuvre des procédures pour contrôler la naissance des contrats, les obligations de prestation, l’affectation du prix de la transaction et la comptabilisation du chiffre d’affaires.
Lorsque vous documentez et conservez les modalités des contrats, les obligations de prestation, les prix de transaction et l’affectation du chiffre d’affaires, vous préservez les éléments probants de la comptabilisation du chiffre d’affaires, ce qui peut faciliter les audits et assurer la transparence envers les parties prenantes. Une fois ces éléments en place, vous pouvez intégrer vos contrôles dans le logiciel de gestion des audits de votre choix et le laisser gérer pour vous la classification de vos transactions.
Piste d’audit et éléments probants de la comptabilisation du chiffre d’affaires
Une piste d’audit est un enregistrement chronologique qui retrace le flux des transactions liées à la comptabilisation du chiffre d’affaires. Votre entreprise peut tenir une piste d’audit comprenant les détails des contrats clients, les relevés de facturation, les preuves de l’utilisation des services ou de l’accès à ceux-ci par les clients, ainsi que les calculs de comptabilisation du chiffre d’affaires au fil du temps.
Une piste d’audit claire documente également les étapes clés et les éléments probants étayant la comptabilisation du chiffre d’affaires. Il peut s’agir de contrats signés, de confirmations de livraison, de documents attestant l’acceptation par le client ou de toute autre documentation reflétant le transfert du contrôle.
Cette piste fournit une vue d’ensemble complète de la comptabilisation du chiffre d’affaires, étaye les assertions de l’entreprise au cours du processus d’audit et valide l’exactitude ainsi que le caractère approprié de vos pratiques de comptabilisation du chiffre d’affaires.
Examen des informations à fournir et des états financiers
Imaginez que vous prépariez les états financiers et les informations à fournir de votre entreprise conformément à l’ASC 606. Il ne s’agit pas seulement de faire des calculs, mais aussi de veiller à ce que les informations soient transparentes et utiles pour les parties prenantes.
Dans cette optique, votre entreprise peut être amenée à fournir des informations sur les jugements importants portés lors de l’allocation des prix de transaction, sur la nature et le calendrier des obligations de performance, ainsi que sur les variations des soldes des contrats. Les notes annexes aux états financiers doivent contenir des informations pertinentes et détaillées concernant les méthodes de comptabilisation du chiffre d’affaires et les estimations appliquées.
Ce niveau de transparence permet de mieux comprendre les pratiques de comptabilisation du chiffre d’affaires, améliore la comparabilité entre les entreprises et renforce la crédibilité de vos états financiers.
Collaboration avec des conseillers et consultants externes
Les entreprises peuvent s’assurer que leurs processus de comptabilisation du chiffre d’affaires sont conformes aux exigences de l’ASC 606 en collaborant étroitement avec des conseillers et consultants externes. Ceux-ci peuvent fournir des conseils sur les contrôles internes et les normes de documentation, et contribuer à identifier les problèmes potentiels ou les points à améliorer.
Veillez à solliciter rapidement les conseils d’experts externes afin de bénéficier de leurs éclairages et de leur expertise. Vous ne devriez pas faire appel au même cabinet d’expertise comptable qui réalise l’audit de vos états financiers, car cela l’obligerait à auditer son propre travail.
Il est important qu’un consultant ou conseiller externe comprenne le modèle économique de votre entreprise, ses sources de revenus, les spécificités de son secteur d’activité et l’incidence de l’ASC 606 sur l’information financière, afin de pouvoir vous fournir des éclairages appropriés.
More Articles
Importance de l’automatisation et de la technologie pour la conformité à l’ASC 606
Les processus manuels et les feuilles de calcul constituent depuis longtemps l’approche traditionnelle de la gestion de la comptabilisation du chiffre d’affaires, mais cette tâche peut être considérable pour les entreprises, en particulier dans le secteur dynamique et évoluant rapidement des logiciels.
C’est là que l’automatisation et la technologie jouent un rôle essentiel. En tirant parti de solutions logicielles, les entreprises peuvent rationaliser leurs processus de comptabilisation du chiffre d’affaires, renforçant ainsi leur conformité à l’ASC 606, tout en améliorant la gestion des données et l’efficacité de la production de rapports, et en réduisant le risque d’erreurs et de non-conformité.
Tirer parti de solutions logicielles pour la comptabilisation du chiffre d’affaires
Imaginez une entreprise de logiciels aux prises avec de nombreux contrats clients, chacun comportant plusieurs obligations de performance et des modalités de facturation complexes. Les calculs et le suivi manuels deviennent chronophages et sujets aux erreurs.
Les entreprises peuvent automatiser les processus complexes liés à la conformité à l’ASC 606 en mettant en œuvre un logiciel spécialisé de comptabilisation du chiffre d’affaires. Ces solutions automatisent le processus et peuvent identifier avec précision les obligations de performance, allouer les prix de transaction et gérer les offres groupées ainsi que les modifications de contrats, réduisant ainsi les efforts manuels et garantissant l’exactitude.
Améliorer la gestion des données et l’efficacité de la production de rapports
Le secteur des logiciels repose largement sur des informations fondées sur les données, ce qui rend une gestion efficace des données essentielle à la réussite.
Les solutions logicielles peuvent centraliser et organiser les données contractuelles, les rendant facilement accessibles aux auditeurs et aux parties prenantes. Grâce à la technologie, les entreprises peuvent intégrer les données provenant de différents systèmes et automatiser leur consolidation, garantissant ainsi une source unique de référence. Cela rationalise les processus de production de rapports, réduit le risque d’erreurs et offre une vision globale du chiffre d’affaires à l’échelle de l’organisation.
Suivi et analyse en temps réel pour obtenir des éclairages sur le chiffre d’affaires
Le secteur des logiciels évolue à une vitesse fulgurante, et les retards dans la comptabilisation du chiffre d’affaires ne sont pas envisageables. L’automatisation permet de suivre les sources de revenus en temps réel, offrant aux entreprises une visibilité immédiate sur leurs performances financières.
Des outils avancés d’analyse de données peuvent fournir des informations précieuses sur les revenus, telles que les tendances en matière de revenus, la rentabilité des contrats et le comportement des clients. Fortes de ces informations, les éditeurs de logiciels peuvent prendre des décisions fondées sur les données, identifier des opportunités de croissance et résoudre de manière proactive les problèmes potentiels.
Atténuer les risques et améliorer les contrôles de conformité
Le non-respect de la norme ASC 606 peut entraîner de graves conséquences, notamment une atteinte à la réputation et des responsabilités juridiques. Les solutions logicielles peuvent mettre en place des contrôles de conformité robustes, signaler les écarts potentiels et garantir le respect de la norme.
Les contrôles internes automatisés peuvent identifier les irrégularités et réduire au minimum le risque de pertes de revenus ou d’inexactitudes. En atténuant les risques, les éditeurs de logiciels peuvent gérer en toute confiance les complexités de la conformité à la norme ASC 606 et se concentrer sur la stimulation de l’innovation et de la croissance.
Adopter la norme ASC 606 pour la comptabilisation des revenus
La norme ASC 606 revêt une grande importance pour l’information financière. En adhérant au modèle en cinq étapes, les entreprises peuvent identifier plus précisément les obligations de performance prévues dans leurs contrats avec leurs clients et comptabiliser les revenus de manière appropriée.
Bien que la mise en œuvre de la norme ASC 606 puisse présenter des difficultés, des stratégies pratiques telles que la collaboration, les systèmes de gestion des contrats, l’analyse des données et l’exploitation de l’automatisation peuvent être utiles.
Abonnez-vous à la lettre d’information de The CFO Club pour découvrir chaque semaine des articles, des podcasts, des informations sur le secteur et des ressources indispensables pour les responsables financiers.