Considérez un modèle financier comme une boule de cristal, qui permet aux directeurs financiers et aux analystes d’entrevoir la future situation financière de l’entreprise ; le modèle à trois états financiers est l’un de ces modèles financiers mystiques.
On l’appelle modèle à trois états financiers, car il consiste à établir des prévisions pour trois états financiers : le compte de résultat, le bilan et le tableau des flux de trésorerie.
Dans ce guide, je vous présenterai les étapes nécessaires à la création d’un modèle à trois états financiers.
Comprendre le modèle à trois états financiers
Le modèle à trois états financiers consiste à projeter les trois états financiers sur la base des états financiers historiques et d’hypothèses concernant l’avenir.
Avant de créer votre premier modèle, il est important de comprendre que les trois états financiers sont liés de plusieurs façons. La modification d’un chiffre dans le compte de résultat peut avoir une incidence sur le bilan ainsi que sur le tableau des flux de trésorerie.
Par exemple, la réduction des charges de loyer des bureaux de $2,000 à $1,500 dans le compte de résultat a les conséquences suivantes :
- Augmente le bénéfice net dans le compte de résultat
- Augmente le solde de trésorerie et les capitaux propres (en raison de l’augmentation du bénéfice) dans le bilan
- Réduit les sorties de trésorerie dans le tableau des flux de trésorerie
Tenez compte de ces liens afin d’utiliser des formules exactes dans votre modèle.
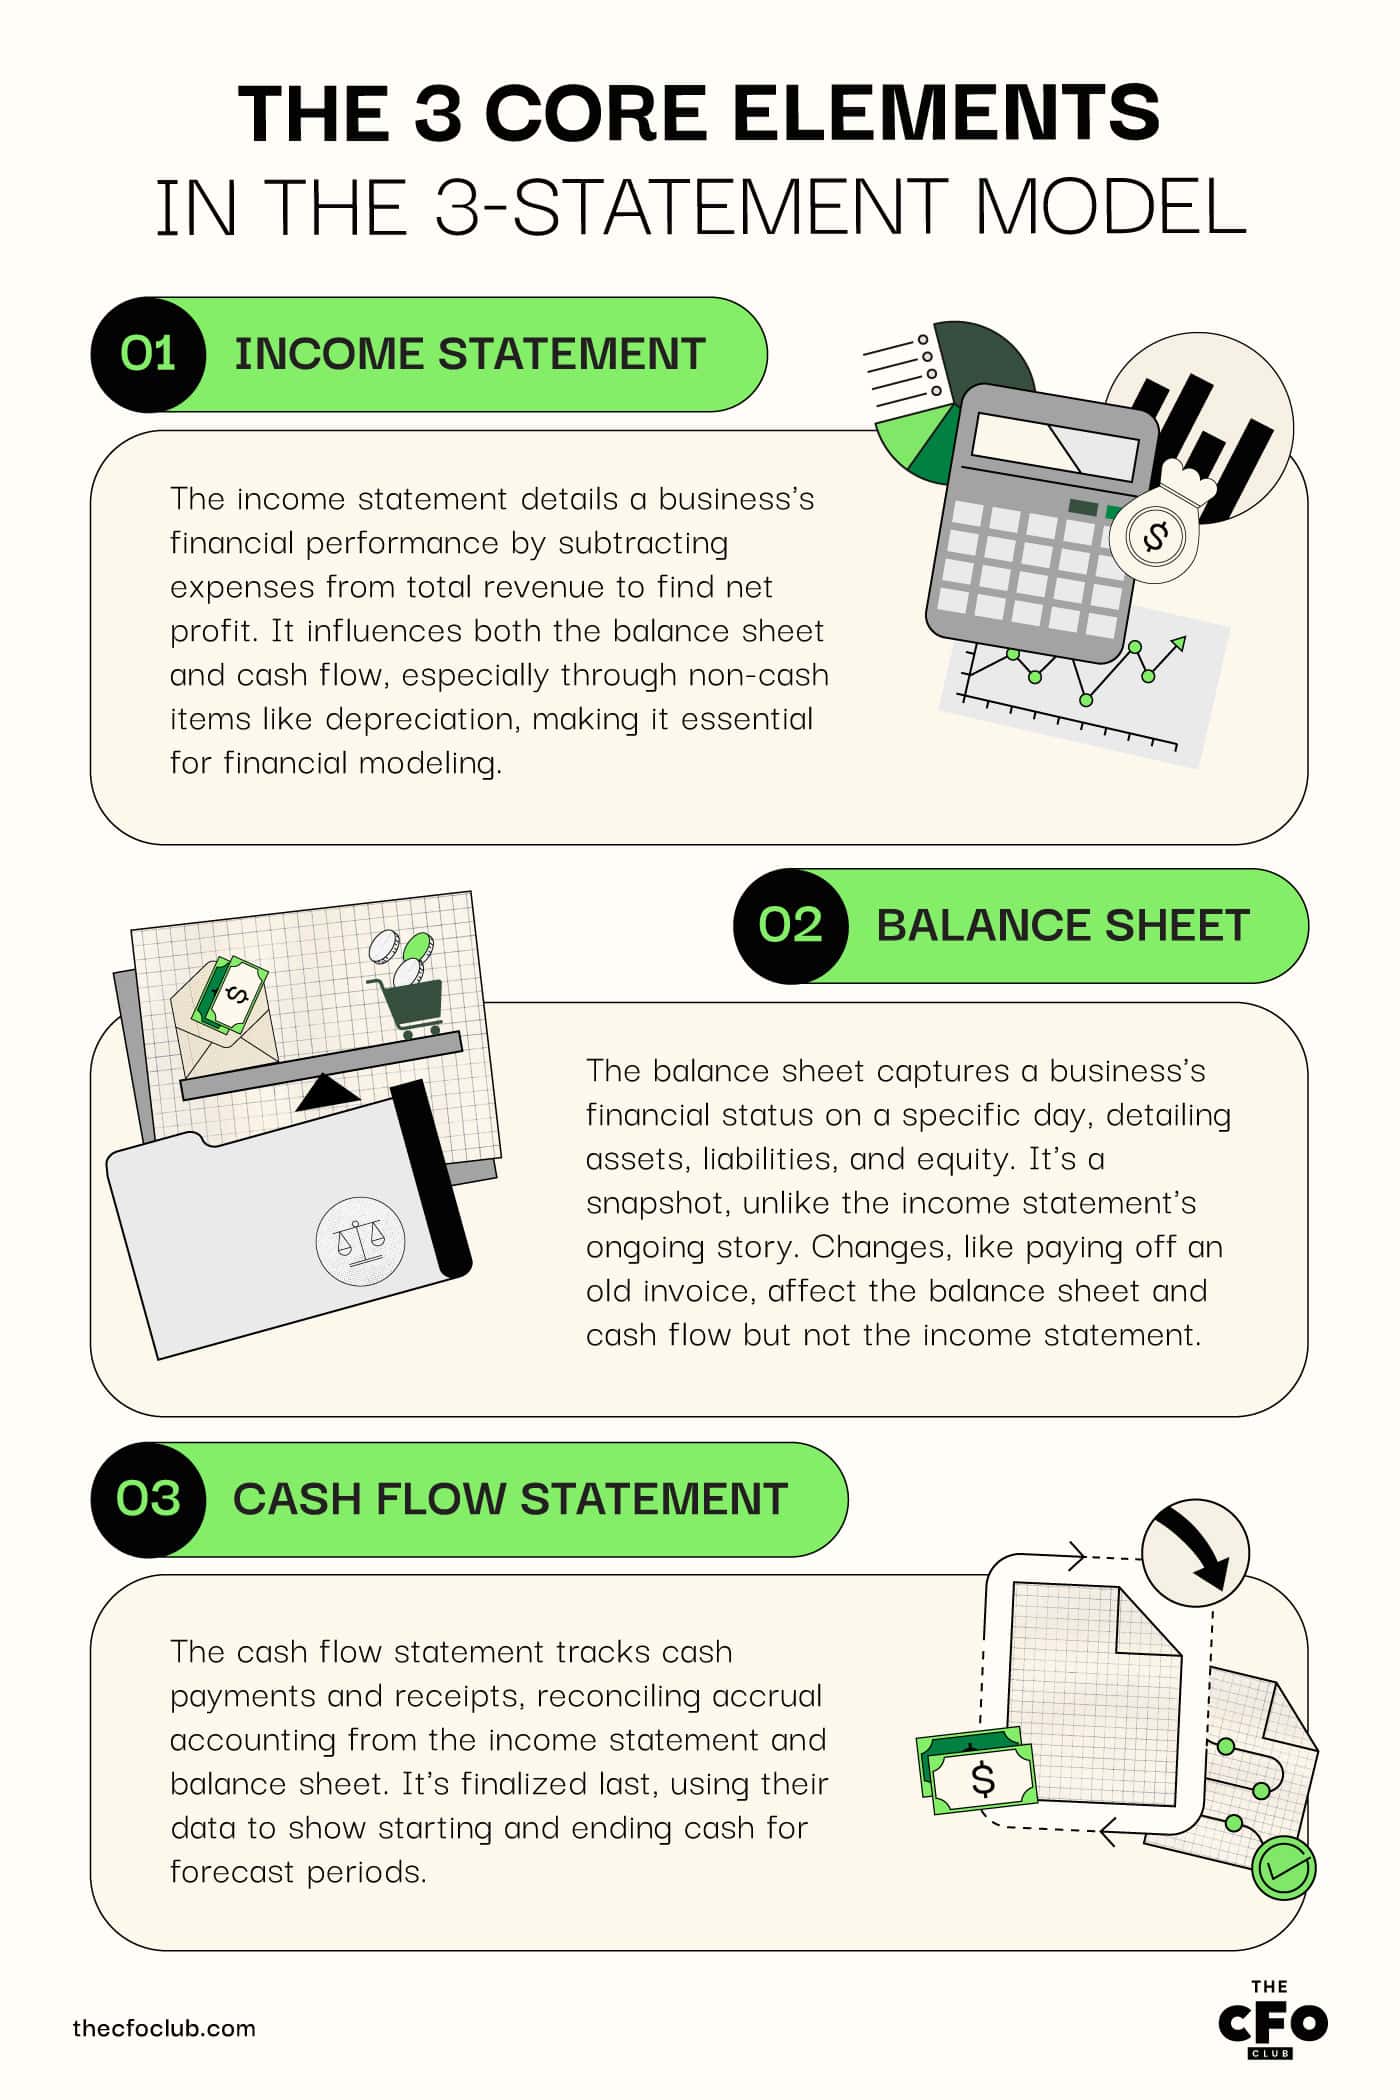
Les 3 éléments fondamentaux
Examinons de plus près chacun des trois éléments du modèle à trois états financiers afin de comprendre de quelles façons ils sont liés.
1. Compte de résultat
Le compte de résultat, souvent appelé état des profits et pertes, est le rapport qui présente la performance de votre entreprise sur une période donnée.
Pour établir le compte de résultat, vous additionnez les revenus et les autres produits, puis vous soustrayez le montant des charges de cette somme afin d’obtenir un bénéfice net.
Chaque poste du compte de résultat a une incidence d’une manière ou d’une autre sur le bilan ou les flux de trésorerie, c’est pourquoi le compte de résultat est le premier état financier que vous devez modéliser.
Par exemple, la charge d’amortissement a une incidence sur la valeur de l’actif au bilan. Elle a également une incidence sur les tableaux des flux de trésorerie qui suivent la méthode indirecte (puisque l’amortissement est une charge sans sortie de trésorerie).
2. Bilan
Un bilan est le résumé de la situation financière de votre entreprise à une date donnée.
Alors que le compte de résultat est un film qui raconte une histoire, le bilan est une photographie qui montre la situation de l’entreprise à un moment précis.
Le bilan vous indique le montant des actifs, des passifs et des capitaux propres détenus par votre entreprise.
Toutes les variations du bilan n’ont pas d’incidence sur le compte de résultat ou les flux de trésorerie. Mais beaucoup en ont une.
Par exemple, lorsque vous payez un ancien créancier pour une facture établie il y a quelques années, le paiement réduit vos dettes fournisseurs au bilan et apparaît comme une sortie de trésorerie dans le tableau des flux de trésorerie. Il n’a toutefois aucune incidence sur le compte de résultat.
3. Tableau des flux de trésorerie
Le tableau des flux de trésorerie enregistre les encaissements et les décaissements.
Étant donné que le compte de résultat et le bilan sont établis selon la comptabilité d’engagement, le tableau des flux de trésorerie permet de rapprocher la différence entre les charges engagées, les produits réalisés et les sommes encaissées et décaissées.
Le tableau des flux de trésorerie est le dernier état financier que vous complétez, car il nécessite plusieurs données provenant du compte de résultat et du bilan.
Une fois ces informations ajoutées, vous disposerez des soldes de trésorerie de début et de fin pour toutes les périodes prévisionnelles.
Construire un modèle à trois états financiers
Construire un modèle à partir de zéro peut être intimidant la première fois.
Si vous n’avez jamais créé de modèle auparavant, envisagez de télécharger un modèle à trois états financiers. Il vous suffit d’ajouter les chiffres au modèle, qui se chargera du reste.
Poursuivez votre lecture pour découvrir comment créer vos propres modèles après avoir eu l’occasion d’utiliser un modèle Excel.
Vous avez un compte ? Se connecter
Principaux éléments à prendre en compte
Avant de créer une feuille de calcul Excel et de commencer la modélisation, voici ce que vous devez garder à l’esprit :
- Hypothèses : Vous devrez formuler différentes hypothèses lors de la création de votre modèle. Les hypothèses orientent votre modèle ; veillez donc à ce qu’elles soient raisonnables compte tenu des données historiques et des prévisions futures.
- Erreurs de modélisation : S’il s’agit de la première fois que vous créez un modèle financier, vous rencontrerez probablement des erreurs dans votre feuille Excel. Vous pouvez toujours apprendre au fur et à mesure. Si vous souhaitez vous sentir plus à l’aise, vous pouvez toujours suivre une formation à la modélisation.
- Biais : Si vous avez pris le temps de comprendre la finance comportementale, vous savez comment les biais peuvent influencer les modèles et les décisions financières. Assurez-vous que vos hypothèses sont objectives afin d’obtenir des prévisions plus précises.
Intégrer les données historiques
Vous avez besoin de données historiques pour commencer à créer votre modèle.
Il est plus facile de trouver les données historiques de votre propre entreprise. Mais si vous souhaitez intégrer les chiffres d’un concurrent au modèle, vous aurez besoin de son rapport 10K (disponible dans la base de données EDGAR de la SEC ou via un accès à Capital IQ, à condition que l’entreprise soit cotée en bourse).
Il est beaucoup plus difficile de trouver des données sur les entreprises privées, car ces informations ne sont pas publiques.
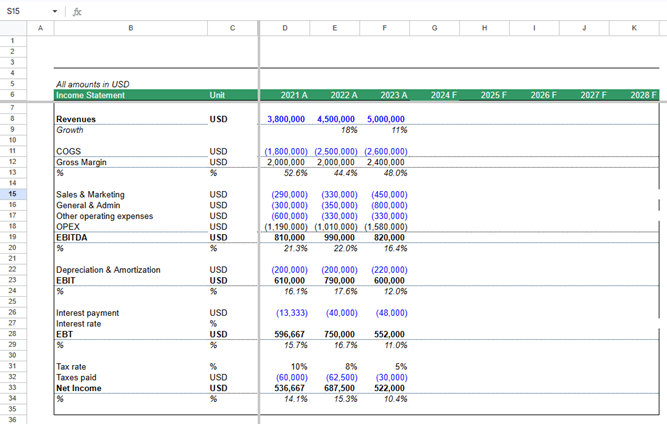
Une fois les données trouvées, collez-les dans Excel. Vous devrez les mettre en forme et organiser le compte de résultat, le bilan et le tableau des flux de trésorerie.
Voici à quoi votre feuille pourrait ressembler après avoir ajouté et organisé les données financières :
Présenter les hypothèses pour guider le modèle
Les hypothèses sont les facteurs déterminants de votre modèle. Voici quelques hypothèses clés que vous devrez formuler :
Croissance
De quel pourcentage prévoyez-vous que les revenus et les dépenses augmenteront ?
Les informations sur l’économie, vos performances financières au cours des derniers trimestres et le paysage concurrentiel sont autant d’exemples de facteurs pouvant aider à estimer la croissance des revenus.
Fonds de roulement
Le délai moyen de recouvrement des créances, le nombre de jours de stocks et le délai moyen de paiement des dettes fournisseurs sont des hypothèses importantes.
Le délai moyen de recouvrement des créances et le nombre de jours de stocks ne sont généralement pas pertinents pour les entreprises SaaS, puisqu’elles n’ont pas de stocks et que, dans la plupart des cas, les comptes clients résultent uniquement de paiements par carte bancaire échoués.
Toutefois, le délai moyen de paiement des dettes fournisseurs peut être pertinent si vos sous-traitants et fournisseurs vous accordent un délai de paiement.
Dépenses
Il s’agit de tous les types de dépenses, notamment les dépenses commerciales, marketing et d’exploitation. Vous pouvez les saisir manuellement, utiliser un logiciel de prévision ou appliquer le pourcentage auquel vous prévoyez qu’elles augmenteront.
Dépenses d’investissement et amortissement
Les dépenses d’investissement (CapEx), également appelées immobilisations corporelles (PP&E), correspondent au coût des actifs immobilisés qui apportent une valeur sur une longue période.
Si vous prévoyez d’acheter de nouveaux bureaux, de rénover le centre de données ou de mettre à niveau votre infrastructure, vous devrez ajouter cette sortie de trésorerie au tableau des flux de trésorerie.
Vous devrez également intégrer l’incidence de la dotation aux amortissements dans le compte de résultat.
Financement
Prévoyez-vous de financer la croissance par des capitaux propres ou par la dette ? S’il s’agit de dette, envisagez-vous une dette à court ou à long terme ?
Ces décisions auront une incidence sur plusieurs parties du modèle, notamment les charges d’intérêts et la trésorerie disponible.
Si vos investisseurs actuels vous demandent de maintenir un ratio dette/fonds propres ou un ratio de couverture des intérêts spécifique, vous pouvez vérifier le respect de ces exigences à l’aide d’un modèle à trois états financiers avant de chercher à lever davantage de capitaux d’emprunt.
Prévoir le compte de résultat
Commencez par le chiffre d’affaires. Projetez les revenus sur quatre à cinq périodes, selon vos préférences, en utilisant le taux de croissance retenu.
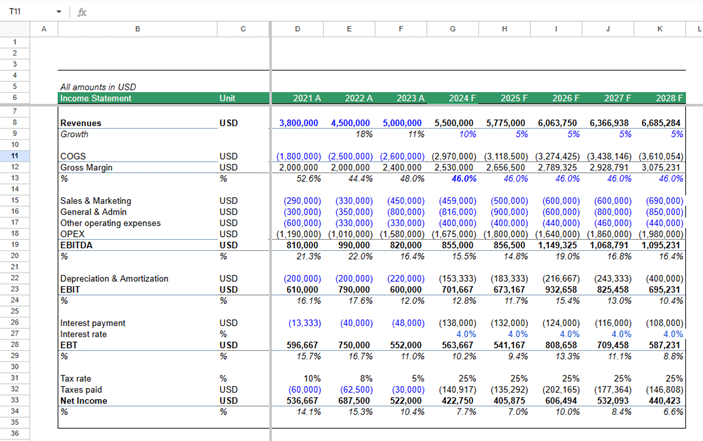
Faites de même pour tous les autres postes, à l’exception des amortissements et des charges d’intérêts, car :
- Les intérêts dépendent de la dette totale. La dette dépend de vos besoins de trésorerie. Le montant de trésorerie dont vous avez besoin dépend de vos revenus et de vos dépenses.
- Les amortissements changent en fonction des dépenses d’investissement, de la vente d’actifs immobilisés et des variations des actifs incorporels.
Pour calculer ces chiffres, vous devez créer un tableau des actifs immobilisés et de la dette.
Prévoir les actifs immobilisés et la dette
Les tableaux des actifs immobilisés et de la dette permettent de calculer les charges d’intérêts et d’amortissement.
Commencez par le tableau des actifs immobilisés. Prenez le solde actuel des actifs immobilisés et ajoutez les dépenses d’investissement prévues.
Ensuite, calculez l’amortissement et soustrayez ce montant du solde des actifs immobilisés afin d’obtenir le solde des actifs immobilisés en fin d’exercice qui figurera dans votre bilan.
Créez ensuite un tableau de la dette. Commencez par la dette existante. Ajoutez les capitaux d’emprunt supplémentaires que vous prévoyez de lever au cours d’une période donnée, en fonction des dépenses d’investissement et du solde de trésorerie prévu pour cette période.
Calculez les charges d’intérêts sur cette dette.
Finaliser vos états financiers
À ce stade, vous disposez de toutes les données nécessaires pour finaliser votre modèle à trois états financiers. Voici comment finaliser les trois états :
Finaliser le compte de résultat
Ajoutez au compte de résultat les amortissements et les charges d’intérêts calculés dans les tableaux des actifs immobilisés et de la dette.
Calculez le résultat avant impôts. Calculez l’impôt et le résultat net.
Si votre entreprise possède des actions, calculez le bénéfice par action (EPS) en divisant le résultat net par le nombre d’actions en circulation.
Soustrayez le dividende, le cas échéant, du résultat net afin de calculer les bénéfices non distribués.
Finaliser le bilan
Insérez dans le bilan les chiffres des actifs immobilisés et de la dette provenant du tableau que vous venez de créer.
Calculez les soldes du fonds de roulement en fonction des hypothèses que vous avez formulées à la deuxième étape.
Ajoutez les bénéfices non distribués de toutes les périodes aux capitaux propres des actionnaires pour chaque période afin de calculer le total des capitaux propres.
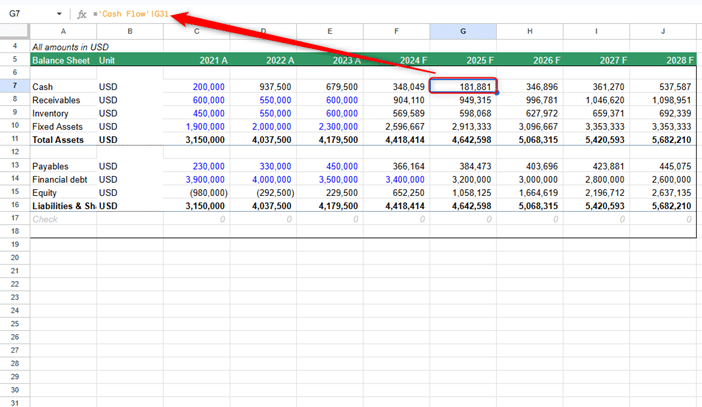
Laissez le solde de trésorerie vide pour le moment. Vous devrez récupérer ces informations dans le tableau des flux de trésorerie.
Finaliser le tableau des flux de trésorerie
Les tableaux des flux de trésorerie comportent trois sections : les flux de trésorerie liés aux activités opérationnelles, les flux de trésorerie liés aux activités d’investissement et les flux de trésorerie liés aux activités de financement.
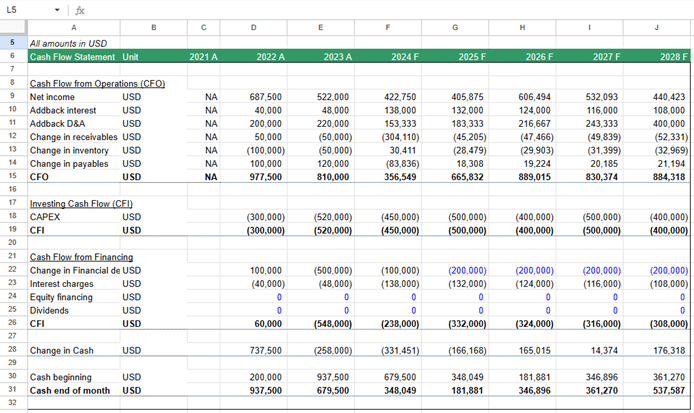
Toutes les informations nécessaires à l’ensemble des sections sont disponibles dans le compte de résultat et le bilan que vous venez de créer. Il vous suffit de suivre les étapes que vous appliqueriez pour créer n’importe quel tableau des flux de trésorerie.
Une fois que vous disposez des soldes de trésorerie de clôture pour chaque année, liez-les au bilan pour terminer votre modèle.
Mise en page et structure
Les modèles financiers à trois états peuvent être structurés de deux façons.
La première approche consiste à placer les trois états sur une seule feuille. Cela réduit les erreurs lors de la création de liens vers les cellules dans les formules. Vous pouvez également placer les trois états sur des feuilles différentes si vous le préférez.
Il n’existe pas de règle stricte concernant celui que vous devriez utiliser. Les deux méthodes sont acceptables. Choisissez celle avec laquelle vous êtes le plus à l’aise.
Éviter le piège circulaire
Une fois votre modèle entièrement lié, vous remarquerez peut-être quelque chose d'étrange : Excel commence à perdre les pédales. Vous voyez les chiffres défiler, les erreurs apparaître et votre boule de cristal (c'est-à-dire le modèle à trois états financiers) se transforme soudainement en un amas de bugs.
Vous venez de faire connaissance avec la circularité.
Les références circulaires surviennent lorsqu'une cellule d'Excel dépend d'une autre cellule qui, directement ou indirectement, dépend de la première. Dans les modèles à trois états financiers, cela se produit généralement lorsque vous intégrez les charges d'intérêts (dans le compte de résultat), qui sont basées sur le niveau d'endettement (au bilan), lequel est lui-même influencé par le résultat net... qui inclut les charges d'intérêts.
Les références circulaires ne sont pas toujours erronées, mais elles peuvent entraîner des calculs instables, des résultats incohérents et des itérations sans fin. Pour résoudre ce problème, envisagez d'utiliser les méthodes suivantes :
- Utilisez une « variable d'ajustement » pour la dette ou la trésorerie : Au lieu de laisser la dette fluctuer et d'ajuster la trésorerie (ou inversement), fixez l'une des deux et laissez le modèle s'équilibrer. Beaucoup préfèrent ajuster la trésorerie au bilan et utiliser l'excédent de trésorerie pour rembourser manuellement la dette.
- Séparez les calculs d'intérêts : Créez un tableau distinct des intérêts basé sur les soldes de dette en début de période plutôt que de le relier dynamiquement au montant réel de la dette. Il s'agit d'une simplification, mais elle est très pratique.
- Activez les calculs itératifs avec prudence : Si vous avez réellement besoin d'une logique circulaire (par exemple, pour des modèles plus avancés), accédez à Préférences d’Excel > Formules > Activer le calcul itératif. Mais attention : cela peut masquer des erreurs ou rendre le débogage plus difficile.
N'oubliez pas : une logique plus claire > une logique plus astucieuse. Cherchez toujours à privilégier la clarté, surtout si quelqu'un d'autre doit lire ou auditer votre modèle ultérieurement
More Articles
Types de tests de modélisation à trois états financiers
Il existe 3 types différents de modèles à trois états financiers. Il s'agit des suivants :
- Feuille vierge : ce type de test vise à travailler rapidement. Il vous oblige à utiliser vos compétences sur Excel pour trouver des raccourcis, simplifier les processus et prendre rapidement des décisions sous pression.
- Modèle : ce type de test vous demande de travailler rapidement tout en garantissant l'exactitude des formules, en justifiant votre raisonnement et en répondant à des questions fondées sur les résultats.
- Sans limite de temps stricte : ce type de test est généralement plus flexible et vous permet d'effectuer des recherches externes et de recueillir des données afin d'étayer votre analyse.
En général, les tests sur feuille vierge et sur modèle sont réalisés dans des limites de temps strictes. Ces limites peuvent aller de 30 minutes à 4 heures, la complexité augmentant avec la durée disponible. Les tests sans limite de temps stricte peuvent s'étaler sur plusieurs jours ou semaines.
Quelle est la différence entre un modèle DCF et un modèle à trois états financiers ?
Les modèles DCF (flux de trésorerie actualisés) aident les analystes financiers en banque d'investissement, en recherche sur les actions et dans le capital-investissement à valoriser une entreprise. Les modèles DCF sont des modèles d'évaluation qui consistent à projeter les flux de trésorerie disponibles d'une entreprise à perpétuité.
Un modèle à trois états financiers n'est pas un modèle d'évaluation, même s'il sert parfois de base à un modèle DCF.
Un modèle à trois états financiers est plus couramment utilisé avec d'autres types de modèles financiers, tels que les modèles LBO (acquisition avec effet de levier) et les modèles de F&A (fusions et acquisitions).
Analyse de scénarios et analyse de sensibilité
L'analyse de scénarios vous aide à déterminer les résultats financiers possibles sur la base d'un ensemble d'hypothèses ou de décisions commerciales. Les professionnels de la finance d'entreprise utilisent l'analyse de scénarios pour comprendre l'éventail des résultats financiers possibles, du meilleur au pire, pour différents scénarios.
Supposons que vous souhaitiez créer une fonctionnalité complexe que de nombreux clients demandent depuis longtemps. Vous devez comprendre l'impact financier du développement de cette fonctionnalité payante dans deux scénarios défavorables possibles. Si :
- Vos clients n'apprécient pas la fonctionnalité payante. Elle ne génère aucun revenu significatif pour vous et vous perdez l'argent dépensé pour la développer.
- Un concurrent développe une fonctionnalité similaire et la propose à un prix inférieur.
C'est là que l'analyse de scénarios intervient. Modifiez simplement les chiffres pertinents de votre modèle et observez comment évoluent les paramètres financiers essentiels, notamment la rentabilité, la structure du capital et la position de trésorerie.
Contrairement à l'analyse de scénarios, l'analyse de sensibilité se concentre sur l'effet d'une seule variable sur les résultats du modèle. Supposons que vous envisagiez d'augmenter le prix de votre offre de base.
Vous souhaitez comprendre l'impact d'une hausse des prix sur le résultat net. Vous voulez également vérifier si vous serez en mesure de maintenir un ratio de couverture des intérêts adéquat et des réserves de trésorerie suffisantes.
Modifiez la formule de calcul du chiffre d'affaires dans votre modèle afin de refléter le changement de prix. La modification de cette seule variable dans un modèle à trois états financiers vous montrera l'impact de la variation des prix sur la rentabilité, les réserves de trésorerie et d'autres indicateurs essentiels.
Prêt à construire un modèle à trois états financiers ?
Le modèle à trois états financiers est un excellent outil de planification et d’analyse financières.
Utilisez le modèle à trois états financiers pour identifier les risques potentiels et tester des stratégies. N’oubliez pas que les chiffres réels peuvent être très différents, et que c’est parfaitement normal.
Si vous ne souhaitez pas créer un modèle complet, vous pouvez toujours utiliser un logiciel de prévision pour modéliser des scénarios et évaluer les résultats possibles.
Si vous avez trouvé cet article utile, abonnez-vous à la newsletter de The CFO Club pour recevoir ces informations directement dans votre boîte de réception.