La comptabilité en partie double vous permet de gérer avec précision les transactions commerciales à l’aide d’un système de débits et de crédits. Bien que la plupart des logiciels de comptabilité (qu’ils soient destinés aux SMB ou aux grandes entreprises) puissent vous aider à gérer ces processus, il reste important de comprendre le fonctionnement des opérations de comptabilité en partie double.
Que vous souhaitiez vous remettre à niveau ou apprendre depuis zéro, je suis convaincu que vous repartirez avec les connaissances (et peut-être les outils) nécessaires pour gérer vos documents financiers en toute confiance.
Qu’est-ce que la comptabilité en partie double ?
La comptabilité en partie double est un système dans lequel les transactions commerciales sont créditées et débitées entre deux comptes — un « compte d’action » et un « compte de réaction ».
Dans toute écriture comptable en partie double, un montant est débité et doit être compensé par un montant égal (et opposé) au crédit dans un autre compte.
- Les débits augmentent le solde des comptes d’actifs et de charges, tout en diminuant le solde des comptes de passifs, de produits et de capitaux propres.
- Les crédits ont l’effet inverse sur chacun de ces comptes.
Il s’agit d’un moyen efficace de maintenir des contrôles et des équilibres, en représentant clairement la manière dont les ressources financières sont affectées dans le cadre des activités de l’entreprise.
Vous n’avez pas besoin de devenir expert-comptable pour maîtriser des systèmes comptables comme celui-ci ; les logiciels de comptabilité simplifient le processus.
Comptabilité en partie simple et en partie double
La comptabilité en partie simple est la manière la plus élémentaire de documenter les dépenses d’une entreprise. Selon cette méthode comptable, les achats et les sources de revenus sont regroupés dans une seule liste simple, comparable à un carnet de chèques.
La comptabilité en partie double, en revanche, prend en compte les deux aspects d’une transaction — les entrées et les sorties, pour ainsi dire. Par exemple, si vous achetez un nouvel ordinateur pour votre entreprise, un compte utilisé pour effectuer des achats professionnels, tel que « fournisseurs », serait débité, tandis qu’un compte lié aux actifs, tel que « équipement », serait crédité. Cela montre que les ressources de l’entreprise ont été utilisées pour acheter un actif — dans ce cas, un ordinateur.
Dans un système en partie simple, il n’y aurait qu’une seule ligne : le coût de l’ordinateur.
Qui convient le mieux à quoi ?
La comptabilité en partie simple peut convenir aux très petites entreprises disposant d’un nombre limité d’opérateurs, car il s’agit d’un moyen simple de documenter les revenus et les dépenses. Cependant, la comptabilité en partie double est plus robuste et permet de mieux suivre les opérations sous-jacentes d’une entreprise.
Comptes en T (tableaux en T)
Un compte en T, également appelé tableau en T, est un moyen simple de visualiser un système de tenue des livres en partie double. Un grand T peut être dessiné sur une feuille de papier, avec un côté intitulé débit et l’autre crédit.
Les écritures au débit sont enregistrées du côté gauche du T, et les crédits du côté droit. Ainsi, toutes les écritures comptables peuvent être clairement indiquées et séparées par type.
En utilisant l’exemple d’achat d’un ordinateur ci-dessus, une configuration courante pour un compte en T est la suivante :
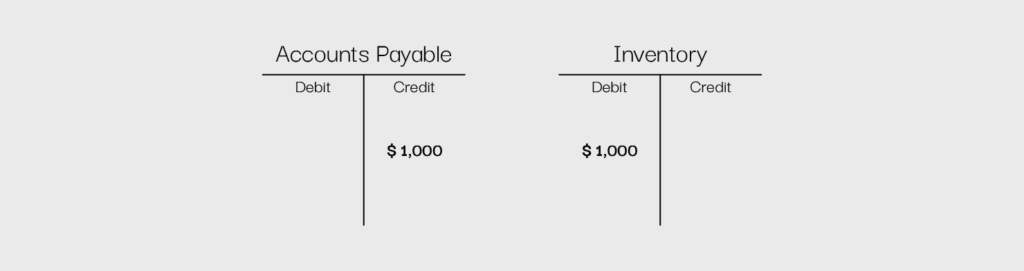
L’utilisation de comptes en T sépare chaque aspect d’une transaction, créant une représentation visuelle simple et directe de la dépense.
Types de comptes
Un système de comptabilité en partie double peut utiliser cinq catégories fondamentales de comptes. Il s’agit des actifs, des passifs, des produits, des charges et des capitaux propres. Chacune joue un rôle légèrement différent dans le cadre des activités de l’entreprise. L’utilisation de comptes appropriés peut aider les teneurs de livres à organiser les activités comptables de base afin d’obtenir une vue d’ensemble plus complète des transactions.
Actifs
Les comptes d’actifs représentent les éléments corporels ou incorporels détenus par une entreprise et dont on s’attend à ce qu’ils lui procurent des avantages futurs. Cela comprend des éléments tels que la trésorerie, l’équipement et les stocks, ainsi que le goodwill et la propriété intellectuelle.
Pour refléter les augmentations des comptes d’actifs, vous les débitez . Par exemple, si je reçois davantage d’argent dans le cadre de mon activité, je débite le compte de trésorerie.
Vous avez un compte ? Se connecter
Passifs
Les comptes de passif représentent les formes de dette détenues par une entreprise, comme les dettes explicites liées aux emprunts à court et à long terme, ou les dettes implicites telles que les comptes fournisseurs ou les produits constatés d’avance.
Pour refléter les augmentations des comptes de passif, vous les créditez . Par exemple, si je contracte un emprunt à court terme, je crédite le compte d’emprunt à court terme.
Produits
Les comptes de produits regroupent toutes les sources de revenus générés par une entreprise, comme les produits d’intérêts ou les ventes de produits.
Pour refléter les augmentations des comptes de produits, vous les créditez . Par exemple, si je génère un revenu supplémentaire grâce à une nouvelle vente, je crédite le compte de produits de l’entreprise.
Charges
Les comptes de charges comprennent tous les coûts associés à l’exploitation d’une entreprise, comme les factures de services publics, les salaires, les impôts et les loyers.
Pour refléter les augmentations des comptes de charges, vous les débitez . Par exemple, si je paie mes employés, je débite le compte de paie.
Capitaux propres
Les comptes de capitaux propres représentent le total des capitaux propres des actionnaires dans une entreprise et comprennent des comptes tels que les actions ordinaires et les actions privilégiées, ainsi que les bénéfices non distribués — la différence entre l’argent investi dans l’entreprise et les bénéfices restants après prise en compte des charges.
Les comptes de capitaux propres « bénéfices non distribués » ou « déficit » dans un compte de résultat permettent de voir rapidement combien une entreprise a gagné ou perdu au fil du temps. S’il existe un compte de bénéfices non distribués, cela signifie que l’entreprise a gagné plus d’argent qu’elle n’en a dépensé au fil du temps ; si elle présente un compte de déficit, c’est l’inverse.
Pour refléter les augmentations des comptes de capitaux propres, vous les créditez . Par exemple, si je vends de nouvelles actions ordinaires, je crédite le compte d’actions ordinaires.
Résumé
- Pour un compte d’actif, vous le débiterez pour l’augmenter et le créditerez pour le diminuer
- Pour un compte de passif, vous le créditerez pour l’augmenter et le débiterez pour le diminuer
- Pour un compte de produits, vous le créditerez pour l’augmenter et le débiterez pour le diminuer
- Pour un compte de charges, vous le débiterez pour l’augmenter et le créditerez pour le diminuer
- Pour un compte de capitaux propres, vous le créditerez pour l’augmenter et le débiterez pour le diminuer


Fonctionnement de la comptabilité en partie double
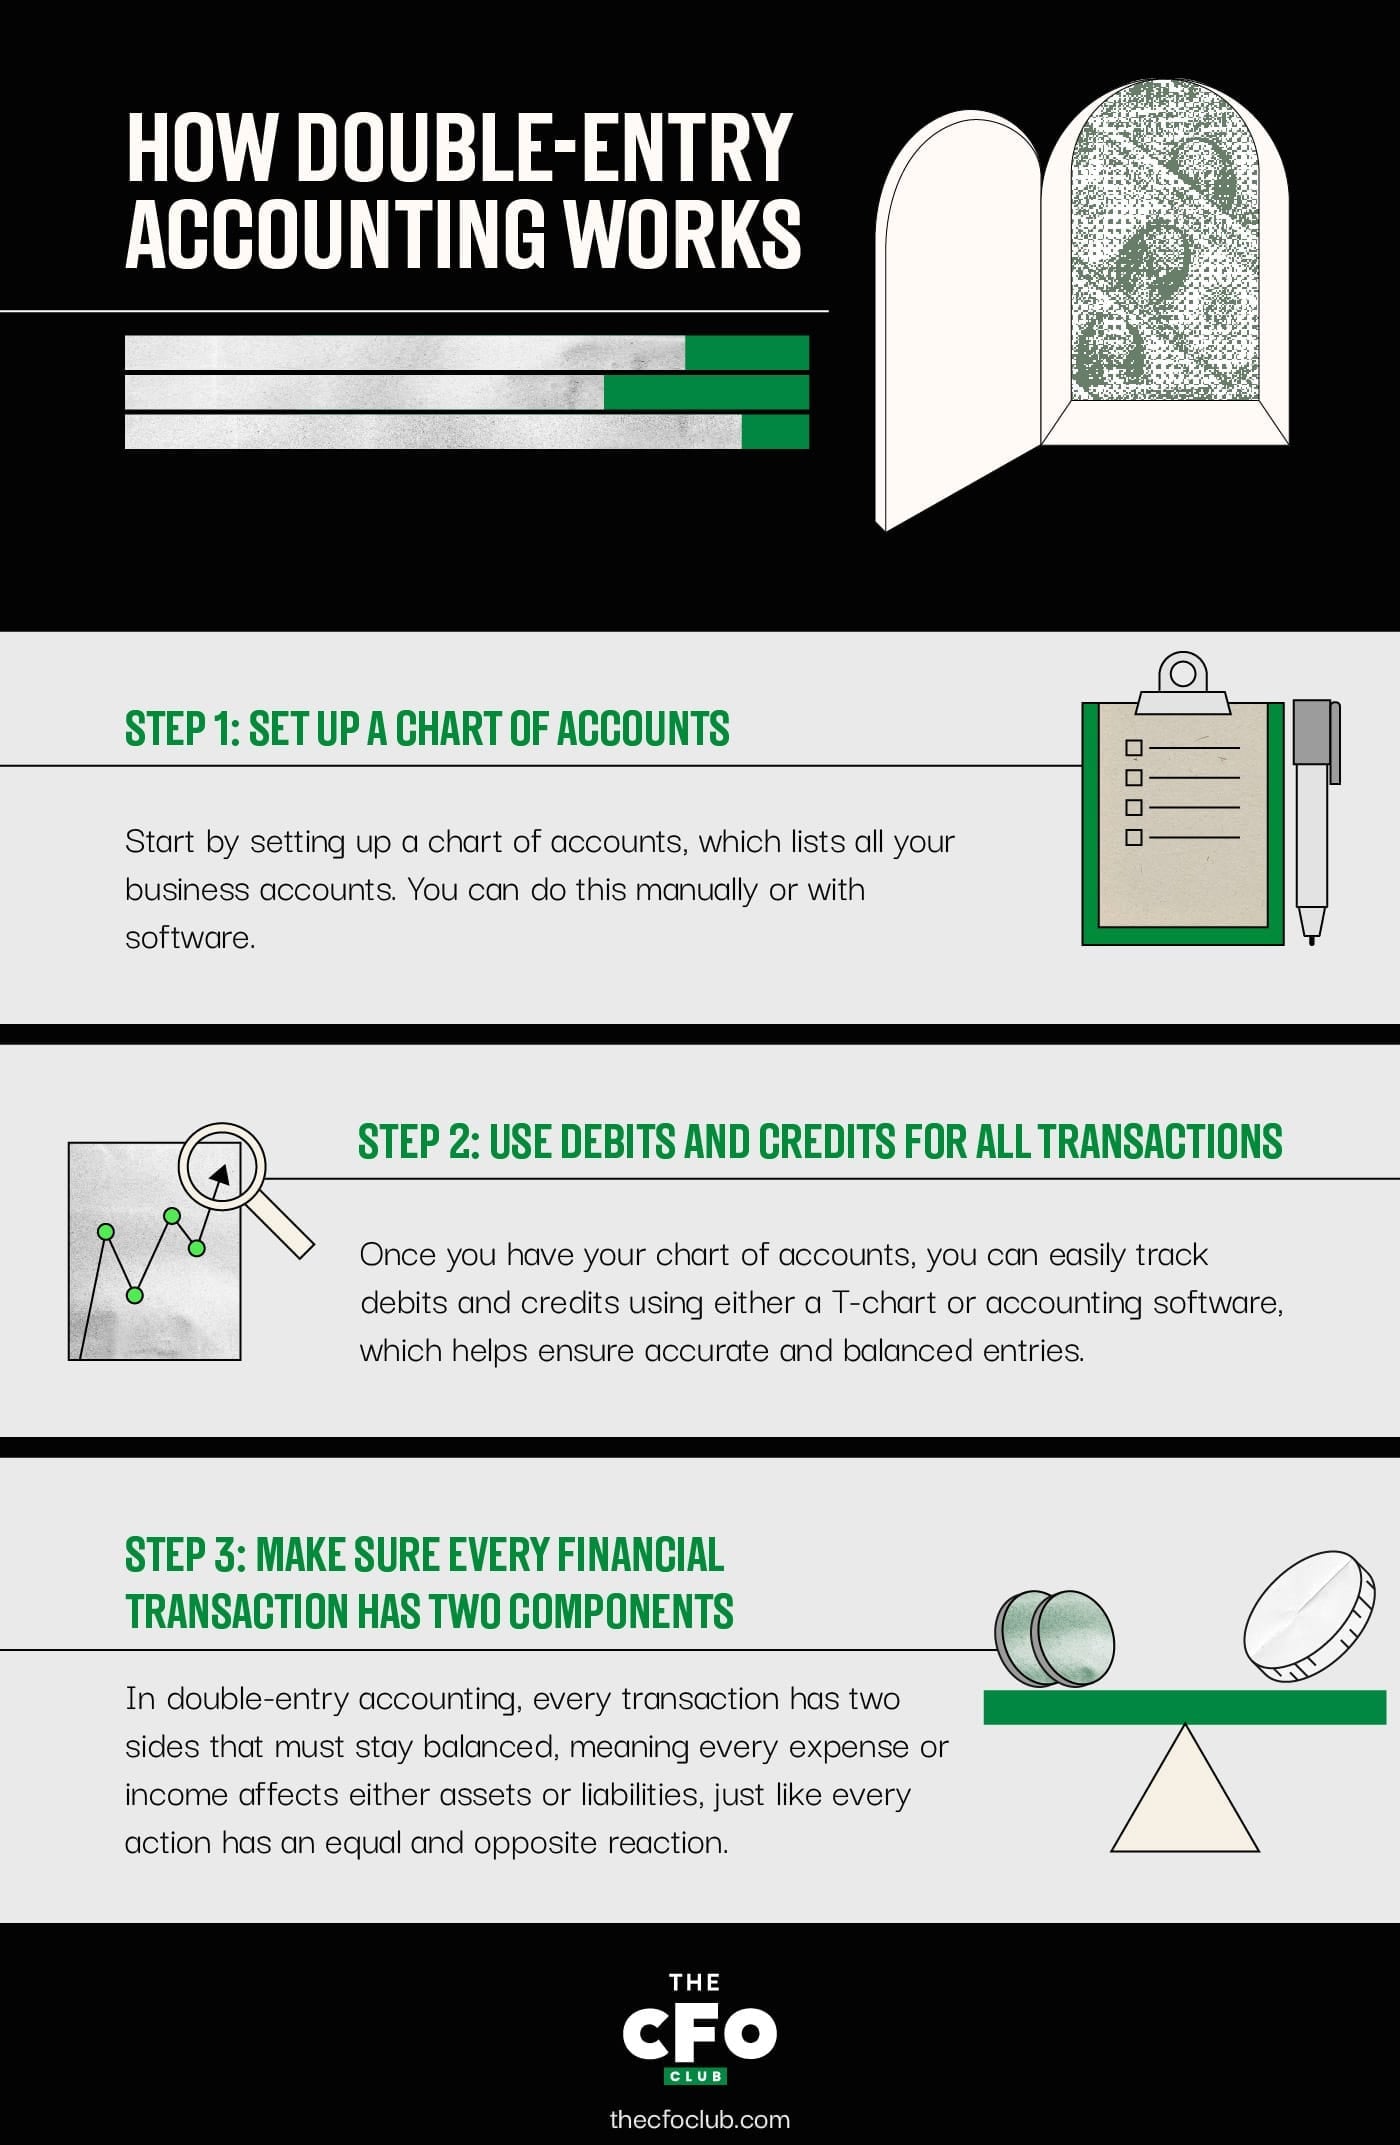
Les étapes suivantes peuvent vous aider à mettre en place efficacement un système de comptabilité en partie double pour votre entreprise.
Étape 1 : Établir un plan comptable
Tout d’abord, vous devrez établir un plan comptable. Cela consiste à créer une liste exhaustive de tous les comptes nécessaires à l’exercice de votre activité dans votre entreprise, en utilisant tous les types de comptes mentionnés ci-dessus. Par exemple, si vous possédez des outils professionnels tels que des ordinateurs ou des serveurs, vous aurez besoin d’un compte de matériel.
Ce processus peut être effectué manuellement, en passant en revue étape par étape tous les éléments qui assurent le fonctionnement de votre entreprise, ou être réalisé facilement à l’aide d’un logiciel.
Il peut être nécessaire de créer de nouveaux comptes si l’activité évolue ou si de nouvelles sources de revenus ou de nouvelles charges deviennent pertinentes. Cela peut être plus compliqué à gérer sans logiciel de comptabilité.
Étape 2 : Utiliser les débits et les crédits pour toutes les transactions
Une fois votre plan comptable établi, vous pouvez commencer à enregistrer les écritures au débit et au crédit correspondant à vos transactions.
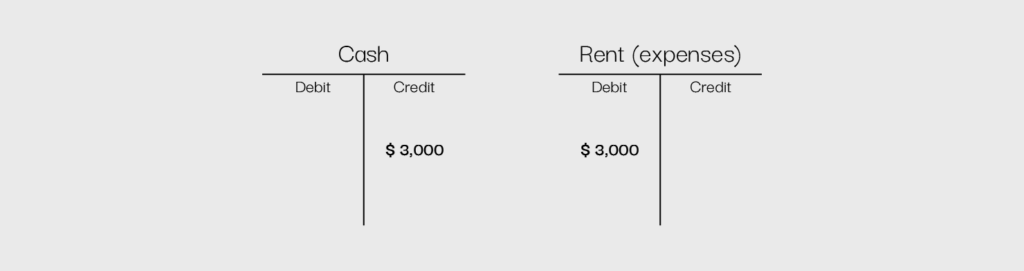
Voici un exemple de la manière dont vous pouvez distinguer les comptes débités des comptes crédités lorsque vous achetez un nouvel ordinateur au comptant :
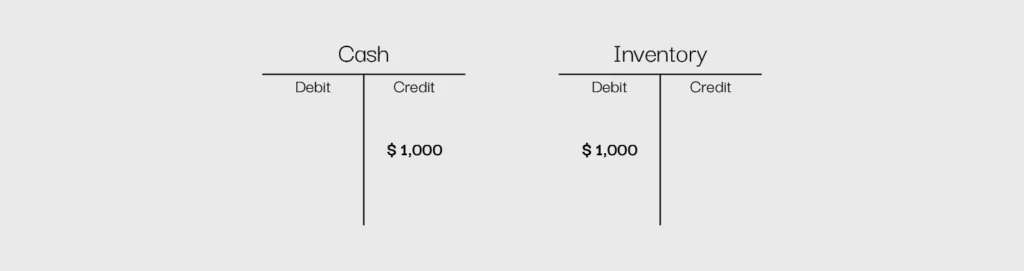
Payer un loyer à un propriétaire :
Ou payer l'impôt sur les revenus issus des activités commerciales courantes :
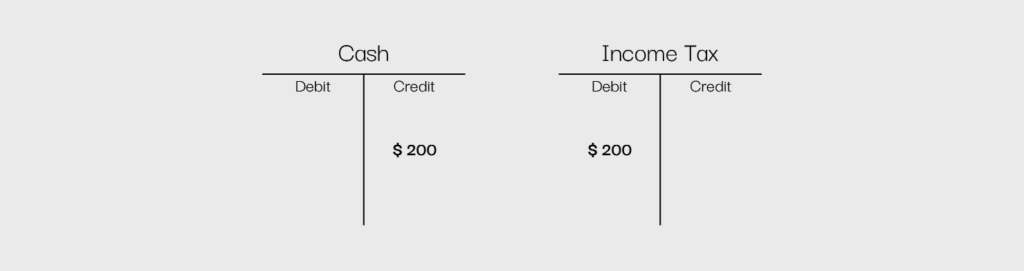
Grâce à ce système simple, vous pouvez facilement voir où votre argent circule et où il finit.
Bien que vous puissiez gérer ce processus à l'aide d'un graphique en T dessiné à la main ou d'un logiciel tel que Microsoft Excel, la plupart des entreprises utilisent un logiciel de comptabilité, car cela leur permet de conserver des registres précis et détaillés. Les logiciels de comptabilité peuvent réduire le risque d'erreurs, car ces systèmes sont conçus pour garantir que les écritures sont correctement enregistrées.
Par exemple, de nombreux programmes n'autoriseront pas l'enregistrement d'une écriture si elle n'est pas équilibrée. Vous pouvez également créer et mettre à jour des états financiers simplement à l'aide de n'importe quel type de logiciel de comptabilité.
Étape 3 : Assurez-vous que chaque transaction financière comporte deux éléments
En comptabilité en partie double, le plus important à retenir est que chaque transaction comporte deux aspects et que, pour maintenir l'équilibre de l'entreprise, ces deux aspects doivent être égaux. Si l'idée d'une double écriture pour chaque transaction vous semble un peu déroutante, souvenez-vous de la troisième loi du mouvement de Newton : toute action entraîne une réaction égale et opposée. Si vous ramenez votre jambe en arrière pour frapper une balle, l'énergie générée par cette action fera avancer la balle.
Il en va de même dans une entreprise : chaque dépense que vous payez vous apporte quelque chose, et chaque type de revenu que vous générez provient d'une autre source, comme les stocks.
Author's Tip
Gardez à l’esprit l’équation comptable fondamentale : Actif = Passif + Capitaux propres. Cela signifie que chaque côté de votre grand livre doit être équilibré en conséquence ; si vos comptes d’actif ne sont pas égaux à vos comptes de passif et de capitaux propres, votre structure comptable présente un problème. C’est la même approche que l’approche traditionnelle, plus couramment utilisée en Grande-Bretagne.
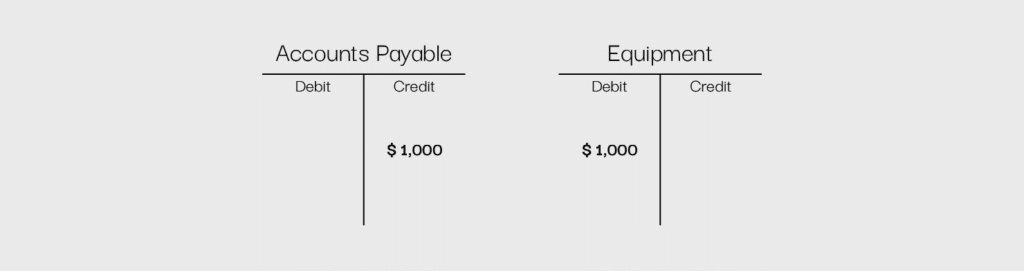
Dans un contexte non professionnel, acheter un nouvel ordinateur pour gérer la comptabilité et la paie de votre entreprise peut sembler aussi simple que de sortir votre carte bancaire, d'effectuer l'achat et de quitter un magasin d'électronique.
Cependant, dans un contexte professionnel, les choses sont un peu plus nuancées. Pour effectuer votre achat, vous créditez un compte de passif — les dettes fournisseurs, dans ce cas. Toutefois, l'argent utilisé ne disparaît pas dans la nature ; il sert à acquérir un actif pour votre entreprise, ce qui signifie que vous débitez un compte d'actif.
Maintenant que vous avez découvert le fonctionnement de la comptabilité en partie double et vu des exemples, il est temps de tester vos connaissances !
3 avantages de la comptabilité en partie double
La comptabilité en partie double est un moyen fiable de suivre les finances, avec plusieurs avantages. Voici trois avantages clés qui rendent la comptabilité en partie double essentielle pour toute entreprise :
1. Exactitude et détection des erreurs
La comptabilité en partie double garantit l’exactitude de vos registres en veillant à ce que chaque transaction soit enregistrée à deux endroits — une fois au débit et une fois au crédit.
Supposons que vous achetiez un nouvel ordinateur portable pour $5,000. Vous enregistrez un débit dans votre compte « Équipement » et un crédit dans « Trésorerie » ou « Dettes fournisseurs ». Si vous oubliez accidentellement d’enregistrer l’un des deux côtés, vos chiffres ne correspondront pas et vous saurez qu’il y a un problème.
Sans comptabilité en partie double, de petites erreurs pourraient passer inaperçues et entraîner des problèmes plus importants par la suite. Maintenir l’équilibre de l’ensemble vous aide à garder le contrôle de vos finances, à éviter les erreurs de calcul coûteuses et à tenir vos registres à jour.
2. Transparence financière
Avec la comptabilité en partie double, vous avez toujours une vision claire de la destination et de la provenance de votre argent. Comme chaque transaction est enregistrée dans deux comptes, vous pouvez facilement suivre les actifs, les dettes, les revenus et les dépenses.
Par exemple, si votre entreprise contracte un prêt, vous enregistrerez une augmentation de la trésorerie, mais aussi un passif indiquant ce que vous devez. Ainsi, vos rapports financiers racontent toujours toute l’histoire — aucune surprise, aucune information manquante.
Disposer d’un système transparent comme celui-ci facilite l’établissement du budget, le suivi de la croissance et la planification à long terme. Au lieu de deviner où va votre argent, vous disposerez de données solides pour étayer vos décisions et préserver la santé financière de votre entreprise.
3. Une meilleure prévention de la fraude
La comptabilité en partie double ne se contente pas de garantir l’exactitude de vos registres — elle contribue également à protéger votre entreprise contre la fraude. Comme chaque transaction affecte deux comptes, les modifications dissimulées ou les sommes manquantes sont beaucoup plus faciles à repérer. C’est comme si vous disposiez d’un système de sécurité automatique pour vos finances.
Imaginez qu’un employé tente de détourner de l’argent de l’entreprise en modifiant une note de frais. Avec la comptabilité en partie double, les chiffres ne correspondront pas et l’écart déclenchera un signal d’alerte. Les auditeurs ou les équipes financières peuvent rapidement intervenir, examiner les registres et détecter toute activité suspecte avant qu’elle ne prenne de l’ampleur.
Ce système aide non seulement à découvrir les fraudes, mais dissuade également les personnes de tenter quoi que ce soit de malhonnête. Lorsque chaque transaction laisse une trace écrite, les entreprises peuvent se sentir davantage en sécurité, sachant que leurs données financières sont protégées.
3 inconvénients de la comptabilité en partie double
Maintenant que vous connaissez les avantages, voici quelques-uns des inconvénients courants associés à la comptabilité en partie double :
More Articles
- 10 meilleurs logiciels de comptabilité pour petites entreprises évalués pour 2026
- 10 meilleurs logiciels de comptabilité pour les comptables en 2026
- 10 meilleurs logiciels de comptabilité pour les entreprises en 2026
- 10 meilleurs logiciels de comptabilité pour les petites entreprises en 2026
- ERP vs. Logiciel de Comptabilité : Orienter la Croissance de Votre Entreprise
1. Complexité
Contrairement à la comptabilité en partie simple, où les transactions sont enregistrées une seule fois, la comptabilité en partie double implique des débits et des crédits, différentes catégories de comptes et l’équilibrage des comptes. Pour les professionnels de la finance débutants ou les propriétaires de petites entreprises, cette courbe d’apprentissage de la comptabilité peut être importante et entraîner des erreurs si elle n’est pas correctement comprise.
2. Chronophage
Enregistrer chaque transaction financière deux fois prend beaucoup plus de temps qu’un système en partie simple. Chaque achat, vente et dépense doit être correctement catégorisé, avec des débits et des crédits correspondants. Cela peut ralentir la tenue des comptes, en particulier pour les entreprises qui traitent un grand nombre de transactions.
Pour simplifier ces processus, envisagez d’investir dans un logiciel de comptabilité pour entreprise. Même s’il ne peut pas éliminer toutes les tâches manuelles, il peut vous faciliter un peu la vie. Voici quelques-unes de mes meilleures recommandations pour vous convaincre de leur utilité :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.
3. Peut être disproportionnée pour les petites entreprises
Pour les très petites entreprises, les travailleurs indépendants ou les particuliers qui gèrent leurs finances personnelles, la comptabilité en partie double peut sembler disproportionnée. Si une entreprise ne réalise que quelques transactions par mois, le temps et les efforts nécessaires pour gérer un système en partie double peuvent ne pas être justifiés. Un système plus simple en partie simple peut être plus pratique pour suivre les revenus et les dépenses de base.
Déterminer si la comptabilité en partie double convient à votre entreprise
La comptabilité en partie double peut parfois sembler inutilement complexe, mais c'est un outil précieux utilisé par les entreprises du monde entier. Plutôt que de simplement répertorier les dépenses et les revenus, les entreprises peuvent les analyser en détail, ce qui aide les décideurs à mieux comprendre comment l'argent est utilisé.
Prêt à développer davantage vos compétences en tant que responsable financier ? Abonnez-vous à notre newsletter pour recevoir des conseils, des guides et des analyses d'experts de la part de responsables financiers qui façonnent le secteur technologique.