Le fait de disposer d’un pourcentage de marge brute calculé avec précision vous aide à tisser un récit sur la voie de l’obtention de financements.
Pour raconter cette histoire, vous devez toutefois savoir comment les investisseurs s’attendent à ce que vous calculiez ces chiffres.
Voici ce que vous devez savoir pour calculer un chiffre qui soit adapté aux attentes des investisseurs.
Définition de la marge brute
La marge brute mesure le bénéfice brut en pourcentage du chiffre d’affaires total. La marge brute peut également être appelée marge brute sur ventes, marge bénéficiaire brute (GPM) ou pourcentage de marge brute.
Le calcul de la marge brute montre la viabilité de votre modèle économique, indique son potentiel d’évolution à grande échelle et sa capacité à couvrir les dépenses d’exploitation tout en réinvestissant dans votre entreprise.
Have an account? Log In
Pourquoi la marge brute est-elle importante ?
Le pourcentage de marge brute est un indicateur clair de la santé financière et du potentiel de croissance d’une entreprise. En d’autres termes, il vous montre si une entreprise a atteint l’adéquation produit-marché et si elle est prête à se développer.
Tous les revenus ne se valent pas
La plupart des investisseurs voudront aller au-delà du premier chiffre que vous leur présenterez. Si votre marge brute fluctue fortement ou si une grande partie de vos revenus repose sur des revenus non récurrents, envisagez de les retirer de votre calcul et d’ajouter une note.
Bien qu’une marge brute élevée soit un bon précurseur de la rentabilité globale d’une entreprise, elle ne donne pas toujours une image complète pour certaines entreprises.
De nombreux coûts surviennent au cours des premières phases de recherche et développement, de sorte qu’une marge bénéficiaire nette peut ne pas refléter fidèlement votre capacité à vous développer. Si votre entreprise est établie et a déjà atteint l’adéquation produit-marché, les investisseurs voudront voir une marge brute supérieure ou égale à 75 % dans la plupart des secteurs.
Dois-je utiliser la marge brute si je suis avant l’adéquation produit-marché ?
Si vous recherchez des investisseurs et que votre entreprise n’a pas encore atteint l’adéquation produit-marché, la marge brute ne sera probablement pas le meilleur indicateur à utiliser.
Je dis cela parce que vos revenus vont connaître de nombreuses fluctuations et que vous ne saurez même pas vraiment quel devrait être le plan de croissance de votre entreprise.
Dans ce type de scénario, vous devriez chercher des investisseurs providentiels, lever des fonds auprès de vos proches, ou vous tourner vers des sources alternatives de financement pour votre entreprise.
Pourcentage de marge brute ou règle des 40 %
Certains dirigeants préfèrent utiliser la règle des 40 % comme indicateur de référence pour leur entreprise. Cette règle stipule que le taux de croissance annuel d’une entreprise, ajouté à sa marge bénéficiaire, doit être supérieur ou égal à 40 %.
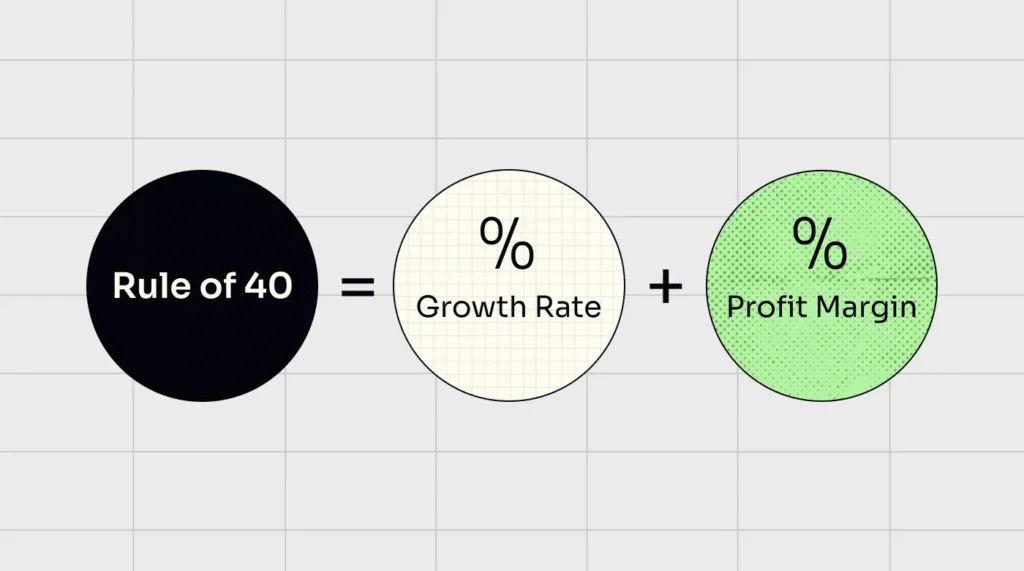
Si votre entreprise est rentable et en croissance, mais que votre pourcentage de marge brute est inférieur à 75 %, la règle des 40 % pourrait être un meilleur indicateur pour mesurer la rentabilité que la marge brute.
Elle vous permet de mettre en avant la croissance comme facteur déterminant à prendre en compte par les investisseurs lors de l’évaluation de votre entreprise : toutefois, une analyse de McKinsey portant sur plus de 200 entreprises SaaS a révélé que seules 16 % d’entre elles respectaient systématiquement la règle des 40 %.
Si vous pouvez l’utiliser, envisagez de le faire. Dans le cas contraire, ne vous inquiétez pas : peu d’entreprises y parviennent.
Calcul du pourcentage de marge brute
La marge brute est obtenue en soustrayant le coût des marchandises vendues (COGS), conforme aux normes GAAP ou non GAAP, du chiffre d’affaires net.
Pour les entreprises SaaS — c’est-à-dire celles dont les calculs de marge brute sont parmi les plus complexes — les COGS peuvent inclure :
- Hébergement Web
- Logiciels
- Frais de serveur
- Dépenses de développement (salaires, technologies, équipements)
- Assistance client (si elle est jugée nécessaire à la rétention des revenus)
Les composants exacts dépendront des activités de votre entreprise et de son modèle économique.
Distinguer ce qui est inclus dans les COGS
La règle générale est simple :
Sans cette personne/ce processus/cette technologie, le produit pourrait-il être vendu et conservé avec succès ?
Voici comment calculer le pourcentage :
Marge brute = (Chiffre d’affaires - COGS) / Chiffre d’affaires
Par exemple, si vous vendez un produit dont la valeur sur toute sa durée de vie est de $1,000 et que sa fabrication, sa vente et sa maintenance vous coûtent $300, vous conservez 70 % de ce que vous avez gagné.
Votre marge bénéficiaire brute est donc de 70 %.
La plupart des logiciels de comptabilité calculent automatiquement la marge brute, ce qui permet à votre entreprise d’obtenir des chiffres plus précis et actualisés.
More Articles
Pourquoi la marge brute est plus importante que le chiffre d’affaires
Pris isolément, le chiffre d’affaires en dit beaucoup moins aux investisseurs que la marge brute. Imaginez que vous soyez l’investisseur ciblé et que vous évaluiez plusieurs opportunités d’investissement.
Deux entreprises semblent viables ; toutefois, l’entreprise A réalise un chiffre d’affaires de $2.5M, tandis que l’entreprise B réalise un chiffre d’affaires de $2M. Pris isolément, l’entreprise A semblerait plus viable.
Mais si vos calculs de marge brute montrent que l’entreprise A affiche une marge brute de 65 %, contre 80 % pour l’entreprise B, l’attractivité s’inverse.
En vous concentrant sur ce pourcentage de marge brute, vous pouvez vous assurer que vous évaluez toujours une croissance durable et évolutive de l’entreprise, plutôt que des gains de chiffre d’affaires à court terme.
Comment améliorer votre marge brute
Voici quelques recommandations pour tracer une trajectoire ascendante pour votre entreprise.
- Réduisez vos coûts d’acquisition client (CAC) en analysant les plateformes et les campagnes qui produisent les meilleurs résultats et en vous concentrant sur celles-ci.
- Envisagez de mettre en œuvre différentes stratégies tarifaires, comme la formule « Achetez maintenant, payez plus tard » (BNPL), qui permet aux clients de payer en plusieurs versements flexibles.
- Explorez de nouvelles sources de financement et prévoyez un plan de secours, même si vous ne pensez pas en avoir besoin pour le moment.
- Ne proposez pas de remises pour augmenter la valeur moyenne des contrats (ACV). Bien qu’elles puissent sembler être une stratégie attrayante, les remises réduisent généralement la valeur client sur toute sa durée de vie, affectent le taux d’attrition et compliquent les renouvellements.
Pour obtenir davantage de conseils sur l’amélioration de vos indicateurs financiers, accéder à des modèles gratuits et suivre les dernières actualités de la finance technologique, inscrivez-vous à notre bulletin d’information hebdomadaire.