

Guide des PCGR : 10 principes clés pour la conformité

Les GAAP (principes comptables généralement reconnus) sont les règles et lignes directrices standard que vous devez suivre lors de la préparation des états financiers aux États-Unis.
Ces principes garantissent que vos chiffres sont cohérents, transparents et comparables, afin que tout le monde, des investisseurs aux autorités de réglementation, ait une vision claire de votre situation financière. Si vous gérez la comptabilité aux États-Unis, comprendre les GAAP est essentiel pour conserver des registres conformes et faciles à comprendre.
Que sont les GAAP ?
Les GAAP, ou principes comptables généralement reconnus, constituent un ensemble normalisé de règles comptables, de procédures et de lignes directrices utilisé aux États-Unis pour préparer les états financiers.

Ils aident les professionnels de la finance à garantir la cohérence, la transparence et la comparabilité des informations financières entre différentes organisations et différents secteurs grâce à ces principes :
- Comptabilisation des produits
- Classification du bilan
- Importance relative
En respectant les GAAP, les professionnels réduisent le risque d’erreurs ou d’inexactitudes, renforcent leur crédibilité auprès des parties prenantes et simplifient la comparaison des résultats financiers entre les entreprises.
Conformité aux GAAP
Aux États-Unis, toutes les sociétés cotées en bourse doivent suivre les règles établies par la Commission des valeurs mobilières des États-Unis (SEC), ce qui inclut le dépôt régulier d’états financiers conformes aux GAAP.
Le respect des règles de la SEC est nécessaire pour qu’une entreprise reste cotée sur les marchés boursiers, et la violation de ces règles peut entraîner sa radiation de la cote. Vous pouvez consulter certains Bulletins du personnel sur la comptabilité sur le site de la SEC, qui résument la manière dont les GAAP doivent être appliqués par les organisations.
Bien que les entreprises privées et les organisations à but non lucratif ne soient pas strictement tenues de suivre les GAAP dans leurs rapports, établir cette norme dès le départ permet de conserver l’accès à des financements provenant à la fois de sources en capitaux propres et de sources d’emprunt. Pour faciliter l’analyse (et permettre de véritables comparaisons sur une base comparable), de nombreux prêteurs exigeront que les informations financières annuelles soient préparées conformément aux GAAP dans le cadre de leurs accords de prêt. Du côté des capitaux propres, il est généralement conseillé aux investisseurs de se montrer extrêmement prudents à l’égard des entreprises dont les états financiers ne sont pas préparés conformément aux GAAP.
En fin de compte, les GAAP sont destinés à garantir que les méthodes comptables sont exactes et honnêtes ; les établissements financiers, les investisseurs et les particuliers souhaitent tous la même chose.
La conformité aux GAAP est vérifiée au moyen de l’opinion d’un auditeur, résultant d’un audit externe réalisé par un cabinet d’experts-comptables agréés (CPA). Si vous souhaitez confirmer la conformité de vos états financiers aux GAAP, faire appel à un auditeur externe avant qu’une obligation légale ne s’applique peut accélérer le processus et garantir que vous prenez la bonne direction.
Il existe une autre possibilité si vous souhaitez présenter des indicateurs qui ne sont pas explicitement autorisés par les règles GAAP. Certaines entreprises présentent à la fois des indicateurs conformes aux GAAP et des indicateurs non conformes aux GAAP lorsqu’elles publient leurs états financiers, bien que la réglementation GAAP exige que ces derniers soient explicitement identifiés dans les états financiers et autres informations communiquées au public.
FASB
Le Conseil des normes de comptabilité financière (FASB) est une organisation indépendante à but non lucratif qui établit les normes comptables applicables aux entreprises publiques, aux entreprises privées et aux organisations à but non lucratif aux États-Unis. Le FASB est l’autorité finale en matière d’établissement et d’interprétation des GAAP aux États-Unis, car la Commission des valeurs mobilières des États-Unis (SEC) reconnaît le FASB comme l’organisme chargé d’établir les normes comptables du pays.
Le FASB a été créé en 1973 pour succéder au Conseil des principes comptables (APB) et poursuivre sa mission visant à garantir la cohérence, la transparence et l’intégrité de l’information financière des entreprises américaines. Bien qu’il ait constitué l’organisme faisant autorité en matière de normes comptables nationales de 1959 à 1973, la plupart des lignes directrices et des règles créées par l’APB ont depuis été modifiées ou remplacées par les déclarations du FASB.
GAAP et IFRS
Les Normes internationales d’information financière (IFRS) sont les normes comptables établies par le Conseil des normes comptables internationales (IASB) et sont considérées comme l’équivalent international des GAAP. Si les règles GAAP reflètent les lois américaines, les IFRS visent à refléter les mandats des Nations unies : un ensemble de règles qui dépasse les frontières nationales et soumet tous les membres à la même norme.
L’IASB et le FASB travaillent depuis 2002 à la convergence des GAAP et des IFRS et ont réalisé certains progrès, notamment lorsque les États-Unis ont supprimé l’obligation pour les entreprises non américaines de rapprocher leurs états financiers afin de les rendre conformes aux GAAP lorsqu’elles sont déjà conformes aux IFRS. Il existe toutefois encore des différences entre ces deux ensembles de règles, notamment (sans toutefois s’y limiter) :
Méthodes d’évaluation des stocks
Les GAAP autorisent les entreprises à utiliser la méthode du dernier entré, premier sorti (LIFO) pour évaluer leurs stocks, alors que cette méthode est interdite par les IFRS.
Classification des coûts de recherche et développement (R&D)
Selon les IFRS, les coûts de R&D sont considérés comme des investissements en capital qui peuvent être amortis sur plusieurs périodes si certaines conditions sont remplies. Selon les GAAP, les coûts de R&D sont considérés comme des charges et sont comptabilisés au fur et à mesure qu’ils sont engagés.
Reprise des dépréciations
Les GAAP précisent qu’un stock ou un actif dont la valeur a été réduite ne peut pas faire l’objet d’une reprise si sa valeur de marché augmente par la suite. Les IFRS autorisent cette reprise.
Évaluation des immobilisations
Les GAAP enregistrent et présentent les immobilisations à leur coût historique, tandis que les IFRS permettent aux entreprises d’ajuster la valeur des immobilisations en fonction de leur juste valeur de marché.
Les robots connaissent les GAAP
Avant d’entrer dans les détails des GAAP, je voulais vous proposer une solution de facilité — si vous cherchez simplement à vous assurer que votre entreprise n’est pas sanctionnée, devenir expert-comptable n’est pas la bonne solution. Envisagez plutôt un logiciel de reporting financier, qui peut surveiller ce type de problème pour vous :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.


Les 10 principes clés des GAAP expliqués
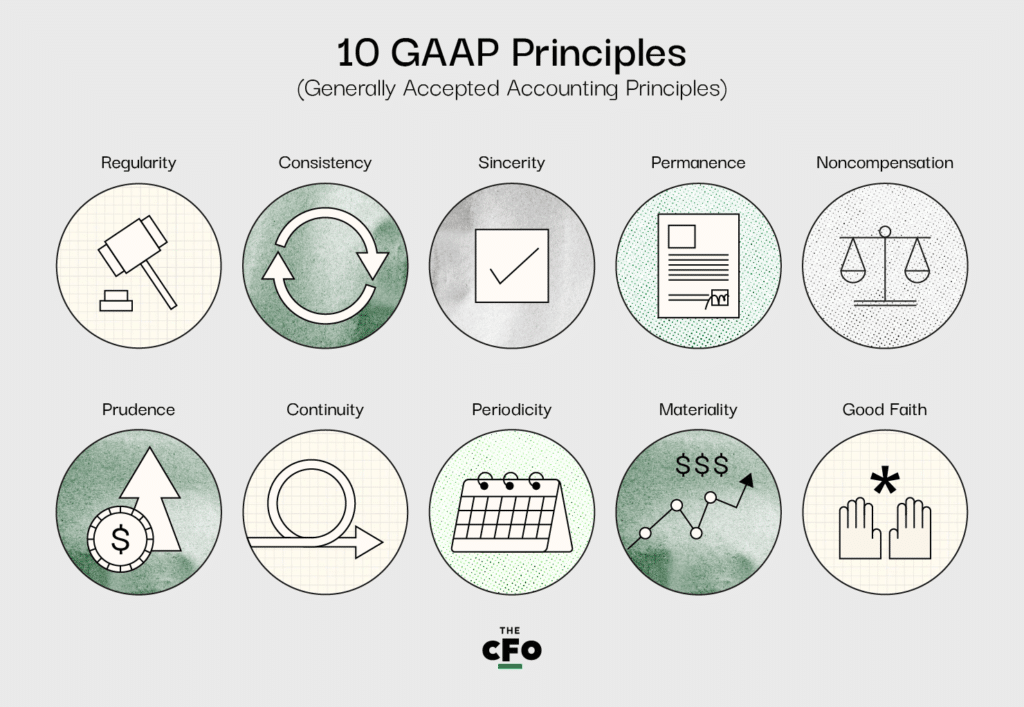
Bien que les GAAP se composent de trois parties différentes, les 10 principes clés de la norme en constituent le fondement. Si vous avez des questions concernant votre conformité aux GAAP, vous devez d’abord vérifier vos pratiques au regard de ces principes.
Les 10 principes des GAAP sont les suivants :
1. Principe de régularité
L’organisation doit respecter toutes les règles et réglementations établies par les GAAP.
Qu’est-ce que cela signifie ?
Ce principe signifie qu’une entreprise ne peut pas choisir les règles qu’elle va suivre ; elle doit au contraire respecter toutes les règles établies par les GAAP.
2. Principe de cohérence
Les mêmes normes sont appliquées à chaque étape du processus de reporting, et toute différence susceptible d’être rencontrée est mentionnée.
Qu’est-ce que cela signifie ?
Lors de la préparation de vos états financiers, vous devez garantir leur comparabilité. En d’autres termes, vous ne pouvez pas choisir de préparer votre bilan conformément aux GAAP tout en préparant votre compte de résultat différemment. Si vous devez effectuer des ajustements entre les états, vous devez en indiquer et en expliquer intégralement la ou les raisons dans les notes de bas de page des états financiers.
3. Principe de sincérité
L’organisation s’efforce de fournir une représentation exacte et impartiale de la situation financière d’une entreprise.
Qu’est-ce que cela signifie ?
Les états financiers doivent être préparés avec objectivité ; si vous essayez de dissimuler certaines informations financières ou d’attirer davantage l’attention sur celles-ci, vous enfreignez ce principe. Vous devez préparer les états financiers comme si vous n’aviez aucun intérêt personnel dans la réussite ou l’échec de l’entreprise.
4. Principe de permanence des méthodes
Les mêmes normes doivent être appliquées d’un cycle de reporting au suivant, et toute différence éventuellement rencontrée doit être divulguée.
Qu’est-ce que cela signifie ?
Tout comme le principe de continuité, cela relève de la comparabilité. Vous devez faciliter l’évaluation des états financiers dans leur ensemble, et ce principe se concentre sur l’évaluation d’un cycle à l’autre. Vous ne pouvez pas abandonner la norme GAAP un cycle de reporting sur deux tout en restant conforme. Une fois encore, si vous devez apporter des modifications d’une période à l’autre, vous êtes tenu de les divulguer de manière exhaustive et d’expliquer pourquoi dans les notes de bas de page des états financiers.
5. Principe de non-compensation
Les éléments négatifs comme positifs sont présentés en toute transparence et sans attendre de compensation des dettes.
Qu’est-ce que cela signifie ?
Vous devez tout déclarer, quelle que soit l’incidence sur l’entreprise. Vous ne pouvez pas chercher à compenser une dette par un actif ou des charges par des produits dans vos états financiers : vous devez donner une image complète et exacte de la situation financière de votre entreprise, indépendamment de l’apparence qui en résulte.
6. Principe de prudence
Les données présentées doivent être fondées sur des faits et reposer sur des chiffres clairs et concrets.
Qu’est-ce que cela signifie ?
Il est naturel de passer du temps à rêver à l’avenir de l’organisation ; après tout, une part importante de la fonction financière consiste à établir des projections et à donner une image raisonnable de ce qui est à venir. Ce principe vise à maintenir les états financiers ancrés dans la réalité, en ne communiquant que ce qui est factuellement exact et vérifiable au moyen de données, plutôt que ce qui est spéculatif et subjectif.
7. Principe de continuité
Lors de l’établissement des rapports, les comptables doivent supposer qu’une organisation continuera à fonctionner, quel que soit l’état actuel de l’entreprise.
Qu’est-ce que cela signifie ?
Lors de l’évaluation des actifs ou de l’examen des passifs, vous devez procéder conformément aux principes théoriques de la finance, plutôt qu’en fonction de la réalité de la situation. Par exemple, si votre entreprise n’a en réalité plus que quelques mois à vivre, vous devez tout de même amortir vos actifs sur plusieurs années, si les normes GAAP l’exigent.
8. Principe de périodicité
Les écritures financières (c’est-à-dire la comptabilisation des produits) doivent être enregistrées au cours de la période comptable appropriée.
Qu’est-ce que cela signifie ?
La comptabilité d’exercice exige que les transactions soient enregistrées au cours de la période où elles ont lieu, plutôt qu’au moment où les fonds sont reçus ou décaissés. Par exemple, si vous signez aujourd’hui un contrat stipulant que vous fournirez un service pour X dollars, vous devez enregistrer X dollars comme produits aujourd’hui, et non lorsque les liquidités sont reçues.
En outre, ce principe exige des comptables qu’ils enregistrent les transactions avec exactitude et qu’ils ne décalent pas les périodes ni ne modifient les données pour changer la perception des états financiers. Par exemple, si vous avez enregistré un chiffre d’affaires record au premier trimestre et un chiffre d’affaires totalement décevant au deuxième trimestre, vous n’êtes pas autorisé à reporter une partie de vos produits du premier trimestre au deuxième afin de donner une apparence de plus grande régularité ; vous devez les enregistrer au moment où ils se sont réellement produits et les présenter sur cette même période.
9. Principe de l’importance relative
Les comptables doivent s’efforcer de divulguer intégralement toutes les données financières et les informations comptables dans les rapports financiers.
Qu’est-ce que cela signifie ?
La personne (ou le groupe) qui prépare les états financiers d’une organisation a l’obligation de recueillir toutes les informations pertinentes et importantes susceptibles d’être intégrées à un état financier. Tout ce qui relève de cette catégorie est considéré comme une information « importante » et doit être présenté. Ce principe renforce cette responsabilité et garantit qu’aucun élément ne soit oublié dans le produit final.
Certains diraient que ce principe rend le comptable responsable de ses actes.
10. Principe de la bonne foi absolue
Il est présupposé que toutes les parties restent honnêtes dans toutes les transactions financières et dans la tenue des registres pour le compte d’une organisation.
Qu’est-ce que cela signifie ?
Toute personne participant aux opérations financières d’une organisation ou en étant responsable doit s’engager à faire preuve d’honnêteté et d’intégrité avant toute chose. Ce principe sert à maintenir une norme éthique et un sens des responsabilités, et constitue un excellent argument pour tout responsable financier soumis à la pression d’un supérieur qui lui demande de falsifier certains chiffres.
Directives supplémentaires
En plus des 10 principes clés, les GAAP décrivent quatre contraintes qu’il est important de reconnaître et de respecter lors de la préparation des états financiers.
1. Comptabilisation
L’ensemble des états financiers doit refléter fidèlement et précisément tous les actifs, passifs, produits, charges et autres engagements financiers de l’organisation. Les rapports doivent être exhaustifs, transparents et ne comporter aucune modification ni omission.
2. Évaluation
Les rapports financiers doivent être préparés conformément aux GAAP, en respectant en permanence toutes les normes. Ce principe renforce la nécessité, pour les personnes qui préparent les états financiers, de connaître les dix principes mentionnés précédemment ainsi que les normes généralement reconnues dans le secteur.
3. Présentation
Tous les rapports financiers doivent inclure :
- un compte de résultat,
- un tableau des flux de trésorerie,
- un bilan, et
- un état des capitaux propres des propriétaires ou des actionnaires.
Si l’un de ces états manque, des audits ou des enquêtes externes peuvent être lancés.
4. Informations à fournir
Si d’autres informations sont nécessaires pour comprendre les rapports financiers, elles doivent y être intégralement divulguées. Une pratique courante consiste à partager les projets de rapports financiers avec les administrateurs, les principaux actionnaires et les autres parties prenantes clés afin de consigner leurs questions. S’ils estiment que d’autres informations sont nécessaires à la compréhension des rapports, celles-ci doivent être ajoutées avant le dépôt du rapport.
Mise en œuvre des GAAP
Assurez-vous que toute personne qui établit les méthodes comptables standard de votre organisation connaît déjà les principes financiers généralement reconnus et leurs contraintes, ou orientez-la vers des ressources telles que celle-ci afin de développer sa compréhension.
Au moment de mettre en œuvre les GAAP et de préparer les états financiers, il sera essentiel de connaître le contenu de cet article sur le bout des doigts. Ajoutez-le donc à vos favoris afin de pouvoir le consulter chaque fois que vous vous retrouverez perplexe. Si certains points vous semblent peu clairs, faites-le-moi savoir dans un commentaire ci-dessous et je veillerai à y répondre immédiatement.
Si vous souhaitez progresser en tant que professionnel de la finance et devenir un (meilleur) directeur financier, je peux vous aider. Abonnez-vous au bulletin d’information du CFO Club et gardez une longueur d’avance quelles que soient les conditions du marché.


