La séparation des tâches consiste à répartir les responsabilités importantes entre deux personnes ou plus afin de prévenir les erreurs, la fraude ou les abus. On la retrouve partout, des opérations militaires aux entreprises technologiques, car le fait d’exiger plusieurs personnes pour accomplir des actions critiques rend les choses plus sûres et plus précises.
Pour les entreprises technologiques, cette approche est essentielle pour protéger les actifs, les données sensibles et les opérations contre les menaces internes comme externes. Voici comment fonctionne la séparation des tâches et pourquoi vous devriez vous y intéresser.
Qu’est-ce que la séparation des tâches ?
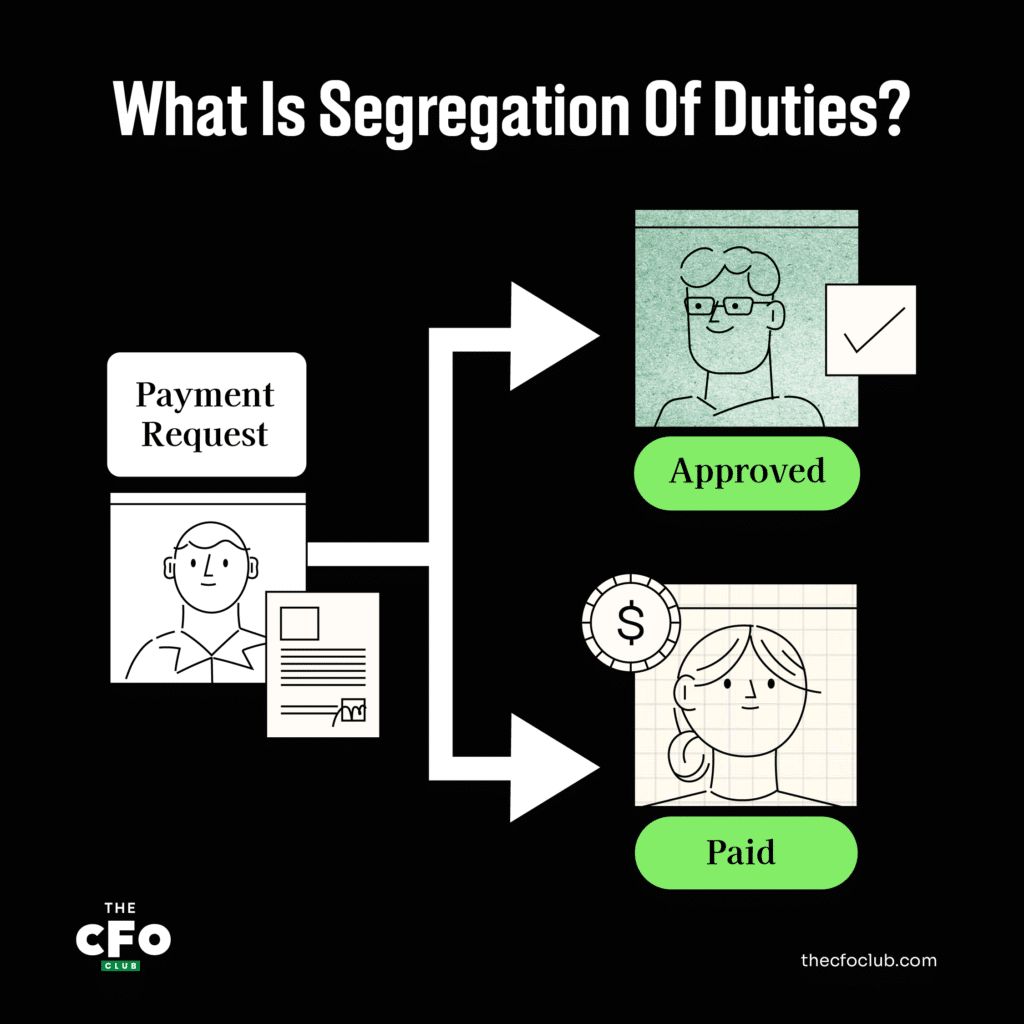
La séparation des tâches (SoD) est un contrôle interne qui garantit qu’au moins 2 personnes sont conjointement responsables d’une tâche donnée. Elle est généralement mise en œuvre en attribuant à 2 personnes ou plus la responsabilité de différents composants d’une tâche spécifique.
Par exemple, un directeur financier peut décider de déléguer la comptabilité de la paie à l’employé A, tout en demandant à l’employé B de valider le traitement effectif des chèques de paie.
L’objectif est de réduire le risque de fraude et d’erreur humaine en veillant à ce qu’aucune entité ne dispose d’un contrôle total sur un processus important. La séparation des tâches est également appelée séparation des fonctions — ces termes peuvent être utilisés indifféremment.
De manière générale, 4 rôles ou types d’activités principaux devraient idéalement être séparés. Cela signifie qu’aucune entité ne devrait être responsable de l’ensemble de ces 4 activités ; dans un scénario idéal, chacune devrait être gérée de manière indépendante. Ces catégories sont les suivantes :
Autorisation ou approbation (AUT)
La personne qui autorise une transaction, une commande ou une action interne importante, et/ou celle qui approuve ladite action.
Garde des actifs (CUS)
La personne responsable de la conservation des actifs, tels que les stocks ou un chèque physique remis par un client.
Vous avez un compte ? Se connecter
Enregistrement des transactions (REC)
La personne qui enregistre les transactions dans un système comptable ou dans un autre registre interne.
Rapprochement/contrôle/vérification (VER)
La personne qui effectue le rapprochement des relevés bancaires, des niveaux de stocks physiques, etc.
Les protocoles de SoD sont pertinents dans toute l’entreprise, mais leurs applications les plus importantes concernent la gestion des risques et la comptabilité. Ces protocoles s’appliquent aussi bien dans une entreprise, une organisation à but non lucratif ou une agence gouvernementale.
Voici quelques exemples de séparation des tâches.
Gestion des risques
Les équipes chargées de la gestion des risques peuvent séparer les tâches en :
- Demandant à plusieurs parties prenantes d’approuver toute modification informatique majeure, mise à jour de site web, etc.
- Veillant à ce que des processus de contrôle interne (impliquant plusieurs parties prenantes) soient mis en œuvre avant la publication de tout état financier (afin de garantir la conformité aux réglementations SOX)
- Veillant à ce que les communications internes sensibles et les secrets commerciaux soient surveillés et réservés aux employés disposant des habilitations appropriées
- Demandant aux personnes responsables de la sécurité informatique de partager la responsabilité de la définition des contrôles d’accès fondés sur les rôles
Comptabilité
Voici quelques exemples de séparation des tâches au sein des équipes comptables :
- Confier la comptabilité de la paie et le traitement de la paie à des employés différents
- Charger un employé de tenir les registres des stocks et un autre de détenir physiquement et de traiter ces stocks
- Demander à un employé de valider la réception des marchandises physiques et à un autre de traiter le paiement de ces marchandises
Autres fonctions
La séparation des tâches peut également s’appliquer au cours du processus de recrutement (pour prévenir le népotisme), lors du licenciement ou de la mise à pied (pour prévenir le sabotage ou tout autre comportement malveillant), ainsi que dans divers autres contextes liés aux ressources humaines.
Pourquoi cela vaut la peine
Le principal inconvénient de la SoD — et la raison pour laquelle certaines entreprises la mettent de côté — est qu’elle a tendance à créer des goulots d’étranglement dans certains processus. Par définition, la SoD sépare des tâches qu’une seule personne pourrait théoriquement accomplir, ce qui peut être perçu comme une source d’inefficacités.
Mais négliger les protocoles de SoD peut avoir des conséquences dévastatrices.
Premièrement, cela ouvre la porte à la fraude aux paiements, au détournement de fonds et au vol. Si une seule personne est chargée de passer les commandes, de réceptionner les commandes, d’approuver les paiements et de rapprocher les enregistrements, les possibilités d’activités malveillantes sont bien trop accessibles.
La perspective d’une fraude interne peut sembler lointaine, mais il s’agit d’une menace bien réelle pour la plupart des entreprises. Un rapport de 2022 de l’Association des examinateurs agréés de fraudes a révélé qu’à l’échelle mondiale, les organisations perdent chaque année 5 % de leurs revenus à cause de la fraude — et que la fraude commise par les employés était à la fois la plus courante et la plus coûteuse.
Deuxièmement, cela augmente le risque que des erreurs humaines affectent votre entreprise. Si aucun contrôle croisé n’est effectué sur les processus internes importants, la probabilité de ne pas détecter des erreurs augmente considérablement.
Troisièmement, cela rend les contrôles internes moins efficaces. En autorisant les décisions et les actions unilatérales, le risque qu’une personne sème le chaos dans votre entreprise (intentionnellement ou non) augmente.
Bonnes pratiques en matière de SoD
Les bonnes pratiques en matière de séparation des tâches varient selon la taille de l’entreprise. Les petites entreprises peuvent être contraintes de renoncer à certains protocoles de SoD en raison de la taille réduite de leurs équipes.
Cela dit, il existe quelques directives générales concernant les bonnes pratiques, notamment :
Mettre en œuvre la SoD à plusieurs niveaux : Selon la taille de l’entreprise, les organisations peuvent souhaiter mettre en œuvre la SoD non seulement au niveau individuel, mais également aux niveaux des services et de l’entreprise ou de la filiale. Par exemple, les investissements réalisés par une filiale peuvent nécessiter l’approbation de la société mère, ou un service commercial peut devoir obtenir la validation du service des opérations avant l’approbation finale.
Utiliser une matrice de SoD : Une matrice de séparation des tâches est un tableau simple qui représente les groupes d’utilisateurs et les procédures ou rôles correspondants sur les axes X et Y. Les rôles appropriés sont marqués d’une coche, ce qui permet d’identifier facilement les tâches incompatibles. Voici ci-dessous un exemple de matrice de SoD pour une fonction de gestion de la paie.
| Procédure | Groupe d’utilisateurs | Créer une fiche de paie | Modifier la rémunération | Modifier les avantages | Approuver la fiche de paie |
|---|---|---|---|---|---|
| ProcédureCréer une fiche de paie | Groupe d’utilisateursA | Créer une fiche de paie✓ | Modifier la rémunération | Modifier les avantages | Approuver la fiche de paie |
| ProcédureModifier la rémunération | Groupe d’utilisateursB | Créer une fiche de paie | Modifier la rémunération✓ | Modifier les avantages✓ | Approuver la fiche de paie |
| ProcédureModifier les avantages | Groupe d’utilisateursC | Créer une fiche de paie | Modifier la rémunération✓ | Modifier les avantages✓ | Approuver la fiche de paie |
| ProcédureApprouver la fiche de paie | Groupe d’utilisateursD | Créer une fiche de paie | Modifier la rémunération | Modifier les avantages | Approuver la fiche de paie✓ |
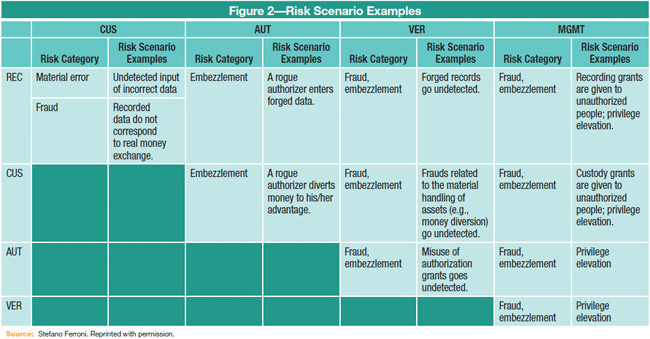
Identifier les scénarios de risque : Certains scénarios de risque sont évidents, tandis que d’autres nécessitent des recherches plus approfondies. Le tableau ci-dessous présente les scénarios de risque courants ainsi que le chevauchement des rôles (rappel : CUS = garde, AUT = autorisation, VER = vérification, REC = enregistrement)
Réaliser des audits continus de la SoD : La séparation des tâches n’est pas un processus ponctuel, mais plutôt une directive opérationnelle continue pour l’ensemble de votre activité. La réalisation d’audits réguliers des contrôles internes, y compris des cadres de SoD, est importante pour assurer la réussite à long terme.
Enregistrer — et sanctionner — les violations de la SoD : Une violation de la SoD se produit lorsqu’une personne abuse de son rôle et de son niveau d’accès pour contourner le protocole de SoD (il s’agit généralement d’une action délibérée). Cela peut constituer une violation d’une politique interne de l’entreprise ou d’une exigence réglementaire externe. Dans tous les cas, il est essentiel que les violations de la SoD soient identifiées et enregistrées, et que la personne responsable fasse l’objet d’une réprimande si nécessaire.
Fixer des seuils minimaux pour éviter les lourdeurs administratives : Il ne s’agit pas nécessairement d’une bonne pratique, mais plutôt d’une solution de contournement que certaines petites entreprises choisissent de mettre en œuvre. Pour assurer la fluidité des opérations quotidiennes, certaines entreprises choisissent de fixer des seuils minimaux (généralement exprimés en montants) pour les transactions pouvant être traitées en dehors des contrôles de SoD habituels. Par exemple, un responsable peut autoriser les membres de son équipe à approuver et régler les dépenses admissibles inférieures à 500 $, sans approbation externe. Ce type d’exception pour les petites dépenses permet aux équipes de rester davantage concentrées sur les enjeux prioritaires.
Utilisez des audits internes et externes : Les audits réguliers sont importants pour toute entreprise. Bien que de nombreuses tâches puissent être gérées en interne à l'aide d'un logiciel de gestion des audits, faire appel à des auditeurs et consultants externes peut également s'avérer utile. Un consultant compétent peut examiner en détail et en toute impartialité le fonctionnement interne de votre structure organisationnelle, de vos flux de travail et de vos niveaux d'accès des employés afin d'identifier des vulnérabilités que votre équipe aurait pu négliger (ou pire, dissimuler).
Outils qui facilitent la séparation des fonctions
Les procédures de séparation des fonctions peuvent être facilitées par divers outils, notamment des logiciels et des consultants/auditeurs externes.
More Articles
Outils logiciels pour la SoD
Dans certains cas, les logiciels d'entreprise intègrent des cadres de SoD afin d'aider les équipes à créer une matrice de SoD, à identifier les conflits potentiels et même à surveiller et enregistrer les violations.
Les logiciels de planification des ressources de l'entreprise (ERP) proposés par Oracle, Sage et SAP intègrent souvent des fonctionnalités de séparation des fonctions. Les logiciels de gestion des risques d'entreprise peuvent également être utiles aux équipes. Les fonctionnalités varient selon le fournisseur du logiciel et même selon le niveau de service souscrit, mais, de manière générale, ces outils peuvent aider les équipes qui souhaitent appliquer les bonnes pratiques de SoD.
Il existe également des solutions logicielles spécialement conçues pour la conformité à la SoD, les contrôles d'accès internes et la gestion des politiques internes de SoD.
Audits/consultants en séparation des fonctions
Comme je l'ai mentionné, faire appel à des auditeurs peut également être judicieux. Cela peut être fait de manière indépendante ou dans le cadre d'un audit interne plus vaste.
De nombreux cabinets d'audit proposent des services d'audit de la SoD. Des consultants spécialisés peuvent également apporter leur soutien lors de la mise en œuvre initiale d'un cadre de SoD.
La SoD : une méthode éprouvée de contrôles et contrepoids organisationnels
À l'image des différentes branches du gouvernement, la séparation des fonctions vise à créer un système de contrôles et de contrepoids. Lorsqu'ils sont correctement mis en œuvre, les cadres de SoD peuvent réduire les risques de fraude, d'actes malveillants, d'espionnage industriel et de simples erreurs humaines.
Vous recherchez davantage d'informations précieuses sur la finance d'entreprise pour les entreprises technologiques ? La lettre d'information du CFO Club fournit chaque semaine des informations précieuses par des dirigeants financiers, pour des dirigeants financiers — gratuitement. Abonnez-vous dès aujourd'hui.