

Comment maîtriser le processus de clôture financière : guide étape par étape
Le processus de clôture financière est la série d’étapes que vous utilisez pour finaliser et vérifier les documents financiers de votre entreprise à la fin de chaque période, afin que tout soit équilibré avant la présentation des rapports.
Dans ce guide, je vais m’appuyer sur mon expérience pour expliquer en détail le fonctionnement de la clôture financière, son importance et ce que vous devez exactement faire pour mener une clôture fluide et précise, afin d’éviter le stress de dernière minute et de continuer à vous améliorer chaque mois.
Qu’est-ce que le processus de clôture financière ?
Le processus de clôture financière est la suite d’étapes qu’une entreprise met en œuvre à la fin d’une période de reporting pour s’assurer que ses comptes sont complets et exacts.

Il consiste à enregistrer et à rapprocher les transactions, à effectuer des écritures d’ajustement (telles que les charges à payer et les amortissements), ainsi qu’à préparer les états financiers.
Une fois que tout a été examiné et approuvé, la période est officiellement clôturée.
Pourquoi le processus de clôture financière est-il important ?
Le processus de clôture financière est essentiel pour garantir l’exactitude des données financières, respecter les exigences réglementaires et d’audit, et produire des rapports financiers fiables et précis pour un usage interne et les déclarations externes.
Voici un aperçu des professionnels de la finance impliqués dans le processus de clôture :
- Équipe comptable : Responsable des écritures comptables, des rapprochements et de la préparation des états financiers.
- Équipe FP&A : Examine les écarts, les prévisions et l’alignement budgétaire.
- Contrôleurs financiers : Supervisent le processus et veillent au respect des contrôles internes.
- Directeur financier : Examine et approuve les états financiers définitifs pour le reporting interne et externe.
Le processus de clôture financière : les éléments à rapprocher
Le rapprochement est une étape essentielle du processus de clôture financière. Pour effectuer les rapprochements, vous devez disposer des documents appropriés. Commencez par réunir les documents suivants :
- Relevés bancaires et de cartes de crédit
- Rapports du grand livre
- Factures et reçus (à la fois AP et AR)
- Rapports de paie
- Comptages des stocks et rapports de valorisation
- Relevés de prêts et de contrats de location
Voici des exemples de comptes que vous devez rapprocher une fois la documentation prête :
- Comptes bancaires
- Créances clients et dettes fournisseurs
- Transactions interentreprises
- Stocks
- Immobilisations
- Charges à payer et comptes de charges constatées d’avance
Comment mener à bien le processus de clôture financière
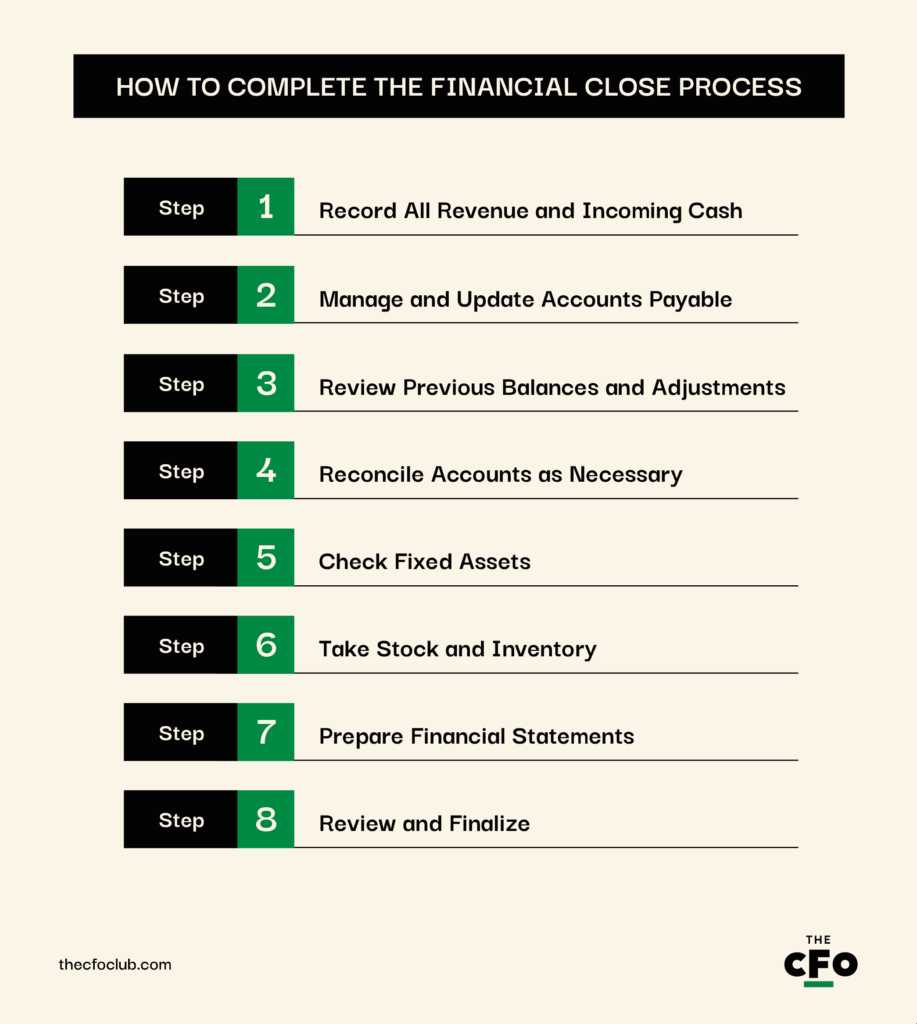
Le processus de clôture financière diffère d’une entreprise à l’autre en fonction de son activité, de ses méthodes comptables et de ses politiques.
Ci-dessous, je vais vous présenter un processus général de clôture financière. Considérez-le comme un point de départ pour votre processus de clôture financière et adaptez-le aux besoins de votre entreprise.
1. Enregistrer tous les produits et les entrées de trésorerie
Examinez l’intégralité de la période comptable. Par exemple, si vous préparez des états financiers trimestriels, revenez au premier jour du trimestre en cours et vérifiez le montant gagné ou reçu, même s’il n’a pas encore été facturé ou déposé.
Utilisez ensuite les directives de l’ASC 606 ou de l’IFRS 16, selon le cas, pour comptabiliser les produits. Voici quelques exemples de produits et d’entrées de trésorerie à prendre en compte :
- Ventes de produits ou de services (facturées et non facturées)
- Produits constatés d’avance comptabilisés au cours de la période
- Renouvellements d’abonnements et frais fondés sur l’utilisation
- Dépôts et paiements anticipés des clients
- Produit des prêts ou entrées de financement
- Produits d’intérêts ou rendements des investissements
- Remboursements ou ristournes accordés par les fournisseurs
2. Gérer et mettre à jour les comptes fournisseurs
Si vous documentez chaque achat, service ou dépense récurrente au moment où elle devient exigible, vous pouvez passer cette étape. Dans le cas contraire, vous devez disposer des factures et des reçus suivants :
- Saisissez toutes les factures et tous les relevés de facturation dans votre système comptable.
- Comptabilisez la charge afin de refléter le passif correspondant aux biens ou services que vous avez reçus, mais qui ne vous ont pas encore été facturés.
- Vérifiez quelles factures ont été payées et lesquelles restent ouvertes afin de ne pas surestimer ou sous-estimer les comptes fournisseurs.
3. Examiner les soldes et ajustements antérieurs
Ensuite, il est temps de reporter les soldes et les ajustements des périodes précédentes. Cela comprend les charges constatées d’avance, les passifs courus, les produits constatés d’avance et les amortissements, c’est-à-dire les éléments enregistrés au cours d’une période, mais comptabilisés au cours d’une autre.
Par exemple, si votre entreprise a payé d’avance l’électricité du trimestre dernier, vous devez la déduire de la facture d’électricité du trimestre en cours et convertir cet actif (facture d’électricité payée d’avance) en charge (charge d’électricité).
4. Effectuer les rapprochements nécessaires
Le rapprochement consiste à comparer les données internes avec des sources externes ou indépendantes afin d’en confirmer l’exactitude. Lors du rapprochement, vous devez rechercher les divergences, les décalages temporels ou les erreurs et les résoudre avant la finalisation de la clôture.
Les comptes couramment rapprochés à ce stade sont les suivants :
- Comptes bancaires : Comparez les soldes de trésorerie du GL avec les relevés bancaires.
- Comptes clients : Rapprochez les factures et les paiements des clients avec le livre auxiliaire des comptes clients.
- Comptes fournisseurs : Confirmez les soldes des comptes fournisseurs et les échéanciers de paiement.
- Relevés de cartes de crédit : Utilisez un logiciel de rapprochement des cartes de crédit pour faire correspondre les dépenses effectuées avec les cartes de crédit de l’entreprise aux notes de frais et au GL.
- Charges constatées d’avance et charges à payer : Vérifiez les soldes par rapport aux échéanciers et aux factures.
- Immobilisations : Vérifiez l’exactitude des écritures relatives aux acquisitions, aux cessions et aux amortissements.
- Comptes interentreprises : Assurez-vous que les transactions entre les entités liées sont reflétées des deux côtés.
Accordez une attention particulière aux débits et aux crédits. Toutes les transactions doivent avoir une écriture correspondante et d’un montant égal des deux côtés du grand livre. Si quelque chose ne correspond pas — par exemple, si une charge est enregistrée sans crédit à la trésorerie ou aux comptes fournisseurs — cela crée un déséquilibre qui entraîne des erreurs de calcul de plus en plus importantes.
Si votre entreprise possède plusieurs entités ou filiales, vous devrez également rapprocher les transactions interentreprises. Par exemple, si l’entité A comptabilise une vente de biens à l’entité B, l’entité B doit comptabiliser un achat d’une valeur égale.
5. Vérifier les immobilisations
Les immobilisations ne sont pas achetées et vendues fréquemment, mais elles ont une incidence sur votre compte de résultat et votre bilan à chaque période. La plupart des entreprises possèdent généralement au moins quelques immobilisations, telles que :
- Machines et équipements
- Mobilier de bureau
- Véhicules de l’entreprise
- Bâtiments et améliorations locatives
- Ordinateurs, serveurs et matériel informatique
- Logiciels ou coûts de développement immobilisés
Voici ce que vous devriez vérifier au cours du processus de clôture financière pour la période faisant l’objet de votre comptabilité :
- Veillez à ce que les actifs achetés soient comptabilisés à une valeur conforme aux GAAP.
- Examinez la cession ou la mise hors service des actifs afin de vérifier que les gains et pertes associés sont comptabilisés.
- Vérifiez que l’amortissement a été comptabilisé conformément au calendrier d’amortissement.
- Vérifiez si des dépenses d’investissement ont été classées à tort comme des dépenses courantes, et inversement.
6. Faire l’inventaire et vérifier les stocks
Les écarts de stock sont fréquents, en particulier pour les entreprises disposant de stocks importants ou à forte rotation. C’est pourquoi un comptage mensuel — qu’il s’agisse d’un inventaire physique complet ou d’un inventaire tournant — peut contribuer à garantir l’exactitude des registres de stocks dans vos livres comptables.
Un audit des stocks révèle également d’autres problèmes tels que les vols, la démarque, les erreurs de comptage et les marchandises obsolètes avant que vous ne soyez contraint de passer une somme importante en perte dans vos livres comptables.
Exemple :
Supposons qu’Alina Inc., une marque de mode spécialisée dans la vente au détail, souhaite examiner ses stocks. Son comptable recommande un inventaire tournant pour les articles à forte rotation tels que les vêtements saisonniers, les accessoires et les meilleures ventes. Pourquoi ? Ces articles sont les plus susceptibles d’être mal rangés, volés ou mal enregistrés en raison de leur vitesse de vente élevée et de leurs déplacements fréquents.
En revanche, il est acceptable d’auditer chaque trimestre les stocks à faible rotation, comme les chaussures de la saison précédente ou les marchandises retournées. Ils nécessitent tout de même un rapprochement périodique, mais pas aussi fréquent.
Alors, pourquoi le comptable d’Alina Inc. a-t-il recommandé un audit des stocks, et pourquoi a-t-il recommandé deux approches différentes selon le type de stock ?
Parce qu’en passant outre l’audit des stocks, Alina Inc. risque de gonfler les actifs déclarés, de surestimer sa rentabilité et de ne pas détecter les pertes de produits. Auditer les stocks et utiliser différentes approches permet à Alina Inc. de réduire ces risques ainsi que les coûts de l’audit.
7. Préparer les états financiers
Une fois toutes les transactions enregistrées et les rapprochements des comptes terminés, il est temps de regrouper l’ensemble de la clôture dans les états financiers.
C’est à ce stade que tous vos efforts des étapes précédentes aboutissent à une vision claire de la santé financière de votre entreprise.
Je pense que la plupart des entreprises utilisent à ce stade un logiciel de comptabilité financière. J’en utilise un pour toutes mes entreprises depuis la création de ma première entreprise, dans les années 2010. Si vous n’en utilisez pas actuellement, il est temps de vous y mettre. Voici quelques-uns de mes outils de gestion financière préférés :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.


Le logiciel créera automatiquement un compte de résultat, un bilan, un tableau des flux de trésorerie et un état des bénéfices non distribués. Il contribue également à consolider les données provenant des différentes filiales, réduit la probabilité d’erreurs et met à jour les états financiers en temps réel.
8. Vérifier et finaliser
Les vérifications sont essentielles pour garantir l’exactitude, la conformité et la responsabilité avant de communiquer officiellement les chiffres.
Laissez l’équipe comptable mener la vérification initiale. Au cours de cette vérification, l’équipe comptable recherche les valeurs aberrantes, vérifie les pièces justificatives et s’assure que toutes les écritures de journal et tous les rapprochements sont terminés.
Demandez ensuite aux contrôleurs financiers, aux directeurs financiers et au CFO de valider les états financiers, de poser des questions approfondies et de confirmer que tout est conforme aux politiques de l’entreprise et aux GAAP/IFRS.
Une fois les rapports finalisés, vos états financiers deviennent le registre officiel de la performance de l’entreprise pour cette période. Le compte de résultat est réinitialisé. Le bilan est figé. Et vos comptes sont prêts à enregistrer de nouvelles transactions pour la prochaine clôture.
Liste de contrôle du processus de clôture financière
Voici une liste de contrôle qui répertorie les principales actions, les documents requis et les responsables pour chaque étape du processus comptable de clôture financière :
Quand le processus de clôture est nécessaire
La plupart des entreprises clôturent leurs comptes tous les mois, tous les trimestres ou tous les ans. Ces trois types de clôture varient en termes de profondeur et de niveau de contrôle :
- Mensuelle : Une clôture mensuelle vous aide à suivre votre trésorerie, à surveiller vos performances et à détecter rapidement les erreurs. Les clôtures mensuelles ne sont généralement pas trop intensives, mais elles sont suffisamment rigoureuses pour soutenir la prise de décisions tactiques.
- Trimestrielle : Les clôtures trimestrielles sont plus détaillées. Elles sont davantage alignées sur les cycles de reporting interne et les attentes des investisseurs que les clôtures mensuelles.
- Annuelle : La clôture de fin d’exercice est la plus rigoureuse, car elle est souvent liée aux audits, aux déclarations fiscales et au reporting externe. Elle nécessite une documentation complète, des rapprochements et des validations dans tous les services pour l’ensemble des activités et transactions financières.
Le temps nécessaire à une clôture financière varie en fonction de sa profondeur et du niveau de contrôle requis. Les clôtures annuelles sont donc les plus longues, tandis que les clôtures mensuelles sont les plus rapides. Bien entendu, le nombre exact de jours dont vous avez besoin pour chaque clôture varie selon la taille, les systèmes et la complexité de votre entreprise.
Les principales erreurs à éviter lors de la clôture
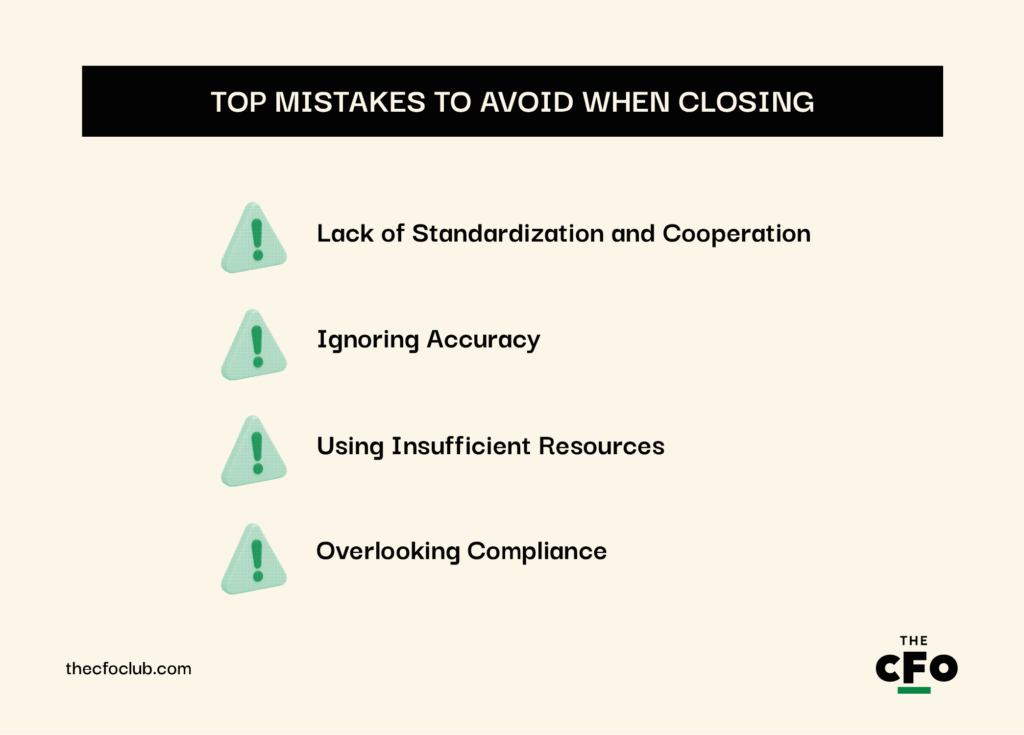
Les erreurs retardent le processus de clôture financière et, d’après ce que j’ai constaté, frustrent l’équipe comptable. Voici quelques-unes des principales erreurs auxquelles vous devez prêter attention pendant le processus de clôture financière :
Manque de standardisation et de coopération
La clôture financière peut rapidement devenir chaotique lorsque les responsabilités ne sont pas clairement définies et qu’il existe un manque général de communication et de coopération entre les équipes.
Les services tirent souvent chacun de leur côté sur la même corde : ils utilisent des modèles contradictoires, n’emploient pas de liste de contrôle ni de calendrier partagés et attendent les uns des autres sans responsable clairement désigné pour chaque tâche du processus.
Pour éviter cette erreur :
- Standardisez le processus de clôture à l’aide de procédures opératoires normalisées documentées
- Utilisez des listes de contrôle partagées et un calendrier centralisé de clôture
- Organisez régulièrement des réunions avec les équipes financières, opérationnelles et dirigeantes afin que tout le monde reste coordonné
Négliger l’exactitude
La rapidité est une bonne chose. Elle vous aide à faire bonne impression et vous permet de passer à d’autres tâches plus intéressantes.
Le problème ? Effectuer à la hâte les saisies et les rapprochements peut entraîner une accumulation d’erreurs majeures dans les rapports et de problèmes réglementaires. Des données inexactes ne nuisent pas seulement à votre image. Elles mettent la réputation de votre entreprise en danger et sapent la confiance accordée à vos chiffres.
Pour garantir l’exactitude :
- Donnez la priorité à l’exactitude plutôt qu’à la rapidité
- Mettez en place des points de contrôle tout au long du processus
- Utilisez des outils d’automatisation pour réduire les erreurs de saisie manuelle
- Formez votre équipe à signaler et à faire remonter rapidement les incohérences
Utiliser des ressources insuffisantes
Une équipe réduite et des logiciels obsolètes et existants constituent un goulot d’étranglement pour votre processus de clôture financière. Il est facile de comprendre comment un nombre insuffisant de collaborateurs, trop de travail manuel et une automatisation insuffisante peuvent entraîner des retards et de l’épuisement professionnel.
Vous ne pouvez pas espérer une clôture financière rapide et efficace avec des ressources peu performantes. Pour éviter ce problème, fournissez à votre équipe les éléments suivants :
- Veillez à ce que votre équipe comptable dispose d’un effectif suffisant et soit bien formée
- Déléguez les tâches répétitives afin que votre équipe puisse se concentrer sur le contrôle et l’analyse pendant la clôture de fin de période
- Investissez dans un logiciel d’automatisation du reporting financier afin de simplifier les tâches de clôture et autres tâches manuelles
Négliger la conformité
La plupart des gens envisagent la conformité sous l’angle juridique, mais le non-respect des règles nuit également à votre crédibilité. C’est pourquoi vous ne devez jamais négliger la conformité.
Le non-respect des échéances fiscales, la présentation erronée des informations financières ou le non-respect des exigences réglementaires entraînent des pénalités, des audits et une perte de réputation.
Pour vous assurer de toujours respecter les règles :
- Restez informé des réglementations pertinentes (GAAP, IFRS, SOX, etc.)
- Intégrez des points de contrôle de conformité à votre processus de clôture
- Utilisez des logiciels dotés de pistes d’audit et de contrôles intégrés
- Impliquez les équipes juridiques ou d’audit lorsque cela est nécessaire
Bonnes pratiques supplémentaires pour la clôture financière
Voici quelques bonnes pratiques supplémentaires qui accéléreront votre processus de clôture financière :
- Privilégiez l’efficacité : Les dépenses consacrées à la clôture financière sont directement proportionnelles au temps que vous y consacrez. Plus le processus s’éternise, plus il vous coûtera cher. Pour vous assurer de pouvoir clôturer rapidement à la fin du mois, éliminez les redondances du processus, automatisez les tâches à faible valeur ajoutée et réduisez les dépendances entre les services.
- Fluidifiez l’accès aux données : Les retards sont inévitables lorsque vos équipes doivent parcourir les e-mails, les feuilles de calcul, les unités opérationnelles et les anciens systèmes pour trouver des données. Utilisez des outils intégrés ou des systèmes ERP pour centraliser les données afin que chaque partie prenante dispose d’un accès sécurisé aux données en temps réel. Cela accélère le processus et réduit les risques liés à l’intégrité des données.
- Créez des procédures standardisées : Un processus de clôture documenté est indispensable. Définissez des flux de travail clairs, attribuez un responsable à chaque étape et établissez des échéances en fonction de vos délais de reporting. Les procédures standardisées garantissent la cohérence d’une période à l’autre, renforcent la responsabilisation et facilitent la formation des nouveaux arrivants lorsque les membres de l’équipe changent.
S’améliorer à chaque clôture
La clôture financière est un processus chaotique si vous ne cherchez pas activement à le fluidifier. Chaque mois représente une occasion de vous améliorer. Identifiez ce qui vous a ralenti le mois dernier, les erreurs que vous avez commises ainsi que les outils ou processus susceptibles de réduire les difficultés dans votre processus. Et n’oubliez pas que, que vous cherchiez à raccourcir le cycle de clôture, à éliminer les processus manuels chronophages ou à renforcer les contrôles internes, les progrès s’accumulent.
Vous cherchez d’autres guides pour faire progresser votre carrière dans la finance ? Abonnez-vous à notre newsletter gratuite pour recevoir les conseils, guides et analyses d’experts de dirigeants du secteur financier qui façonnent l’industrie technologique.

