

Il software per l'avvio di prestiti commerciali gestisce i finanziamenti alle imprese dall'acquisizione della domanda fino alla valutazione del credito, all'approvazione, alla chiusura e al trasferimento alla gestione. Il software migliore offre agli istituti di credito strumenti strutturati per l'analisi finanziaria, controlli sulle politiche creditizie, gestione dei documenti, flussi di lavoro per le approvazioni, monitoraggio delle garanzie e integrazioni con i sistemi centrali.
Questa guida confronta le principali opzioni in base a funzionalità, prezzi, esigenze di implementazione e adeguatezza, aiutando il tuo team addetto ai finanziamenti a scegliere un software che supporti decisioni accurate, registri pronti per gli audit e una supervisione chiara della pipeline.
Perché fidarsi dei nostri consigli sui software
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Le nostre recensioni riflettono il nostro giudizio indipendente, non un discorso di vendita. Scopri come manteniamo la trasparenza.
Per questa guida, abbiamo valutato gli strumenti attraverso test pratici e ricerche indipendenti, assegnando un punteggio agli strumenti in base ai nostri criteri di selezione.
Le nostre recensioni riflettono il nostro giudizio editoriale umano, non un discorso di vendita.
Tabella comparativa dei software per l'avvio di prestiti commerciali
Questa tabella comparativa riassume i dettagli sui prezzi delle mie principali selezioni di software per l’avvio di prestiti commerciali:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Ideale per flussi di lavoro con più tipologie di prestito | Dimostrazione gratuita disponibile | Prezzi su richiesta | Website | |
| 2 | Ideale per le decisioni sul credito alle PMI | Demo gratuita disponibile | Prezzi su richiesta | Website | |
| 3 | Ideale per flussi di lavoro di amministrazione del credito pronti per le verifiche ispettive | Demo gratuita disponibile | Prezzi disponibili su richiesta | Website | |
| 4 | Ideale per la sottoscrizione basata sull'analisi del credito | Dimostrazione gratuita disponibile | Prezzi su richiesta | Website | |
| 5 | Ideale per il portafoglio delle grandi banche e il monitoraggio dei covenant | Dimostrazione gratuita disponibile | Prezzi su richiesta | Website | |
| 6 | Ideale per la gestione dell'intero ciclo di vita dei prestiti | Demo gratuita disponibile | Prezzi su richiesta | Website | |
| 7 | Ideale per l'avvio nativo su Salesforce | Demo gratuita disponibile | Prezzo su richiesta | Website | |
| 8 | Ideale per banche con esigenze complesse di analisi creditizia | Demo gratuita disponibile | Prezzi disponibili su richiesta | Website | |
| 9 | Ideale per la sottoscrizione di prestiti sindacati aziendali | Demo gratuita disponibile | Prezzo su richiesta | Website | |
| 10 | Ideale per banche comunitarie che utilizzano sistemi bancari centrali Jack Henry | Non disponibile | Prezzi su richiesta | Website |


Recensioni dei software per l'avvio di prestiti commerciali
Di seguito sono riportate le mie sintesi delle migliori piattaforme per l’avvio di prestiti commerciali incluse nel mio elenco. Le mie recensioni esaminano le funzionalità di ciascuna piattaforma, i casi d’uso migliori e le capacità disponibili, per aiutarti a trovare la soluzione più adatta.
 Ideale per flussi di lavoro con più tipologie di prestito
- Dimostrazione gratuita disponibile
- Prezzi su richiesta
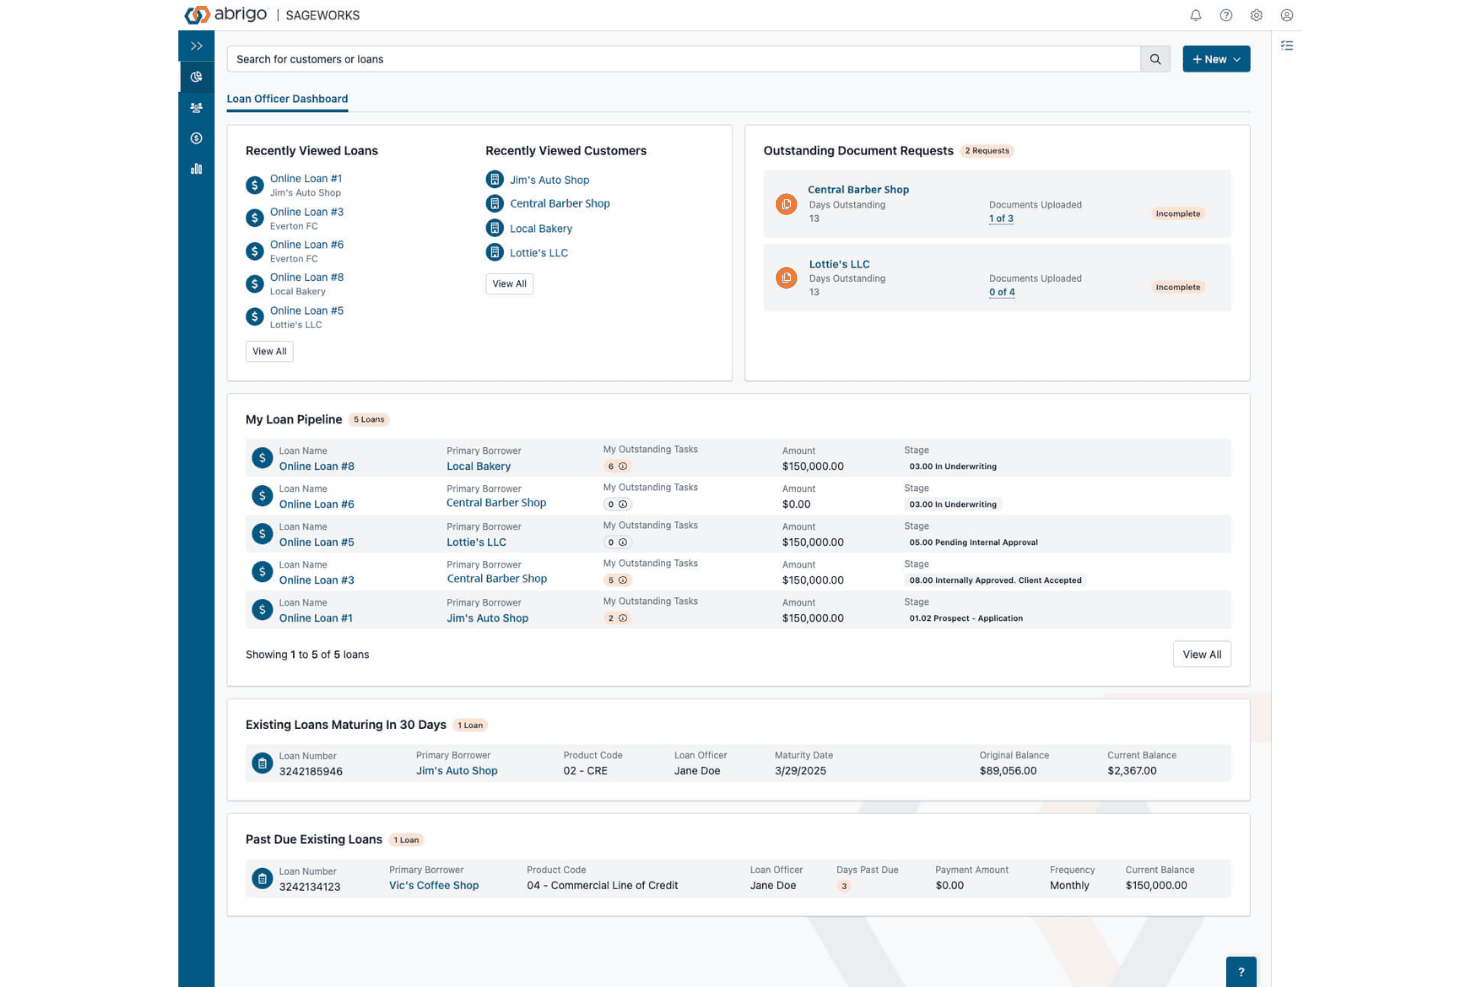
Abrigo monitora i dettagli del flusso di lavoro dei prestiti, le attività e le richieste di documenti per i team che si occupano di prestiti. Abrigo è una piattaforma per la gestione dell'istruttoria dei prestiti che gestisce la raccolta delle domande, la valutazione del merito creditizio, il monitoraggio del flusso di lavoro e la gestione del portafoglio.
Per chi è più adatto Abrigo?
Abrigo è una soluzione adatta a banche locali e cooperative di credito che concedono prestiti commerciali, alle piccole imprese, edilizi e agricoli e vogliono gestirli in un unico sistema.
Perché ho scelto Abrigo
Abrigo è entrato nella mia lista perché gestisce tutte queste tipologie di prestito su un'unica piattaforma, così il tuo team lavora su ogni flusso di lavoro nello stesso ambiente. L'elaborazione dei dati finanziari basata sull'intelligenza artificiale e l'analisi globale del flusso di cassa trasferiscono i dati dalla valutazione del merito creditizio alla chiusura senza doverli reinserire.
Funzionalità principali di Abrigo
- Monitoraggio delle clausole finanziarie e delle attività di promemoria: segnala le eccezioni relative alle clausole finanziarie e monitora le attività di promemoria dopo la chiusura, così la supervisione del portafoglio prosegue anche dopo la concessione.
- Valutazione dei prestiti per piccole imprese con IA: analizza le tendenze del settore, i rendiconti finanziari e i dati sulle transazioni bancarie per formulare decisioni sui prestiti, con revisione facoltativa da parte del responsabile dei prestiti.
- Supporto alla conformità CFPB 1071: i campi dati obbligatori per le piccole imprese sono integrati nei moduli rivolti ai mutuatari, con esportazioni dei report e firewall dei dati che separano le informazioni demografiche protette.
- Centro delle prestazioni APX di Abrigo: monitora la capacità generata, il tempo necessario per il finanziamento, l'attività degli agenti IA e i risultati delle verifiche delle eccezioni nell'intero flusso di lavoro dei prestiti.
Integrazioni di Abrigo
Abrigo si integra con Adobe, DocuSign, Equifax, Persona, Plaid, Route One e Xactus. Offre inoltre un'API per integrazioni personalizzate.
Pros and Cons
Pros:
- Copre i prestiti agricoli ed edilizi
- Nessun reinserimento dei dati tra valutazione del merito creditizio e chiusura
- Monitora le clausole finanziarie dopo la concessione
Cons:
- La configurazione può rendere il lancio dispendioso in termini di tempo
- La valutazione automatizzata è limitata ai prestiti per piccole imprese
Learn more about Abrigo: Ideale per le decisioni sul credito alle PMI
- Demo gratuita disponibile
- Prezzi su richiesta
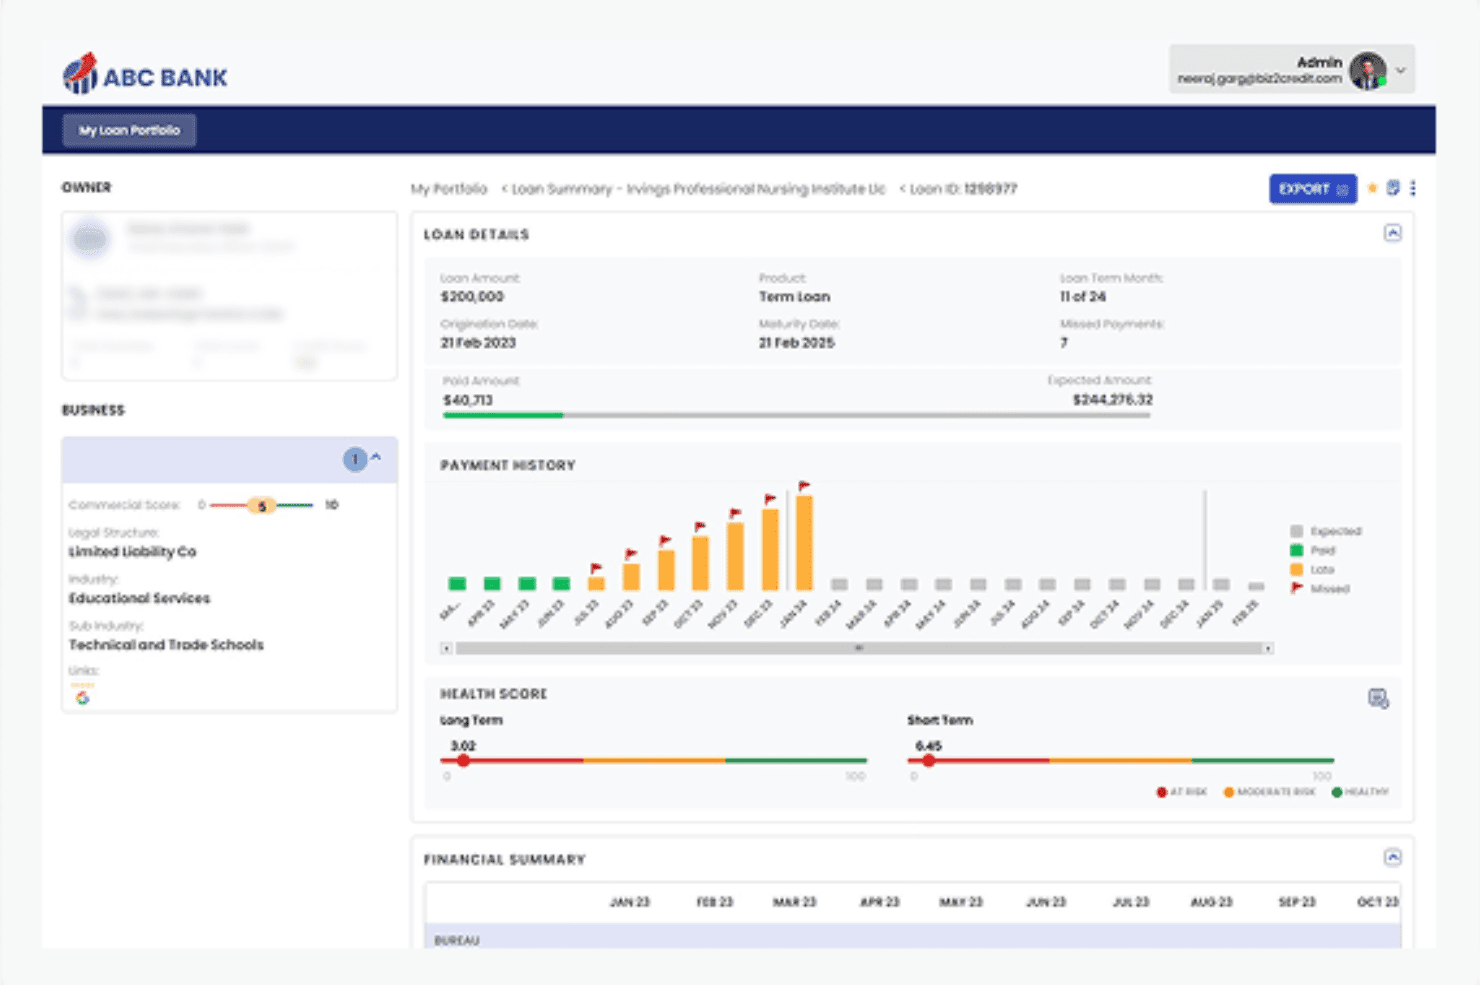
Biz2X consente alle banche di monitorare lo stato dei prestiti, i pagamenti e i punteggi di rischio. Biz2X è una piattaforma di concessione di prestiti basata sul cloud e con marchio personalizzato, che combina la raccolta digitale delle domande, la valutazione del credito, l'analisi finanziaria e il monitoraggio del portafoglio post-erogazione.
Per chi è più adatto Biz2X?
Biz2X è una soluzione particolarmente adatta a banche, cooperative di credito e aziende del settore tecnologico-finanziario che concedono prestiti alle PMI e desiderano basare le decisioni sui dati relativi ai flussi di cassa.
Perché ho scelto Biz2X
Ho scelto Biz2X per il modo in cui elabora le decisioni sul credito a partire dai dati relativi ai flussi di cassa. L'Analizzatore degli estratti conto analizza i flussi di cassa a livello di singola transazione, segnala i modelli di rischio e il punteggio BA crea un profilo dello stato di salute del mutuatario sulla base di tali comportamenti, insieme ai dati delle agenzie di informazioni creditizie. In combinazione con un Motore decisionale senza codice che approva automaticamente le richieste o le sottopone a revisione in base alla politica creditizia adottata, gli analisti del credito possono passare dalla domanda alla decisione senza i consueti colli di bottiglia manuali.
Funzionalità principali di Biz2X
- Portale autonomo per i mutuatari: Consente ai richiedenti di inviare documenti, monitorare lo stato della domanda e ricevere comunicazioni sulle offerte tramite un portale digitale personalizzato.
- Pannello di monitoraggio del portafoglio: Segmenta il portafoglio prestiti in categorie a rischio, moderate, sane e di rinnovo, con mappe di calore regionali e viste di analisi dettagliata.
- Monitoraggio degli impegni finanziari e della conformità: Tiene traccia automaticamente degli impegni finanziari a livello di prestito, attiva avvisi in caso di violazione e genera report pronti per la revisione.
- Automazione del flusso di lavoro per i prestiti SBA: Supporta i programmi 7(a), 504, Express, CAPLines e Microloan, con controlli automatizzati dell'idoneità SBA e trasmissione elettronica diretta tramite E-Tran.
Integrazioni di Biz2X
Biz2X si integra con AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid e Finicity. Fornisce inoltre API REST per integrazioni personalizzate.
Pros and Cons
Pros:
- Valuta il credito in base ai flussi di cassa oltre che ai dati delle agenzie di informazioni creditizie
- Marchio personalizzato per le schermate rivolte ai mutuatari
- Al servizio di banche, cooperative di credito e aziende del settore tecnologico-finanziario
Cons:
- Poche evidenze a supporto di strutture complesse per aziende di medie dimensioni
- Progettato per prestiti alle PMI
Learn more about Biz2X: Ideale per flussi di lavoro di amministrazione del credito pronti per le verifiche ispettive
- Demo gratuita disponibile
- Prezzi disponibili su richiesta
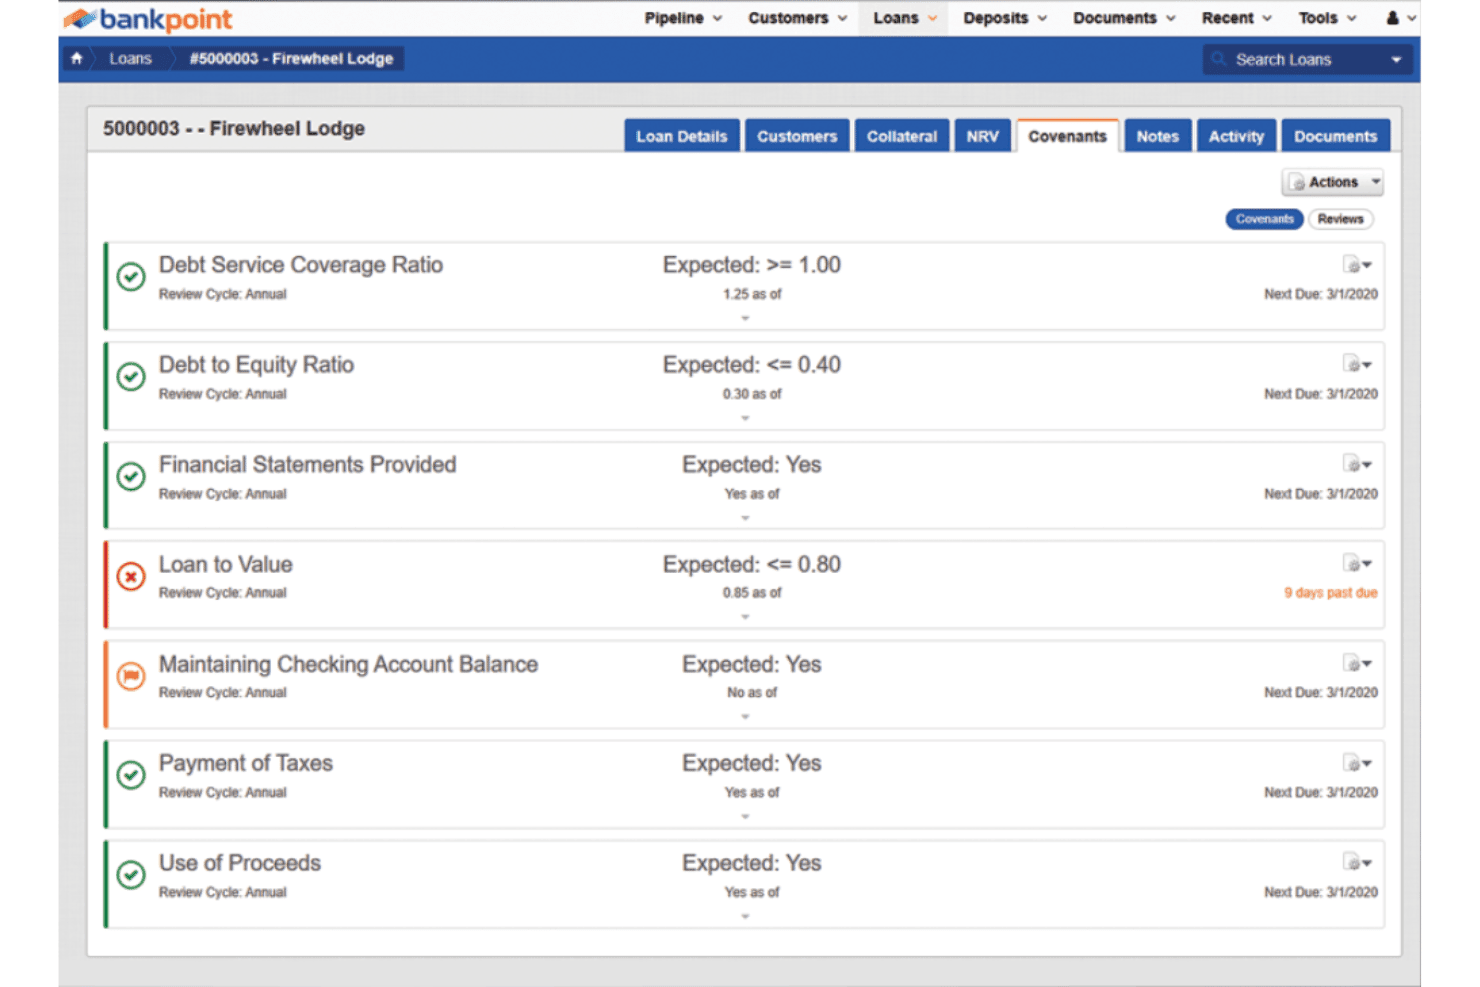
BankPoint monitora i covenant dei prestiti e segnala automaticamente i problemi di conformità. BankPoint è una piattaforma di prestiti commerciali che gestisce il monitoraggio del flusso delle operazioni, l'amministrazione del credito, il monitoraggio dei covenant e delle eccezioni, la gestione dei documenti e la reportistica del portafoglio.
Per chi è più adatto BankPoint?
BankPoint è adatto alle banche comunitarie e regionali per le quali la preparazione agli esami ispettivi e il monitoraggio dei covenant sono priorità costanti.
Perché ho scelto BankPoint
Ho scelto BankPoint come una delle soluzioni migliori perché il suo livello di amministrazione del credito è progettato appositamente per la preparazione agli esami ispettivi, in un modo che la maggior parte delle piattaforme LOS commerciali considera secondario. Ogni modifica alla valutazione del rischio, ogni stralcio e ogni posizione non maturante passano attraverso un flusso di lavoro automatizzato per le azioni sul credito, che produce immediatamente una traccia di controllo completa. Apprezzo anche il modulo di monitoraggio delle eccezioni, che inoltra automaticamente le escalation per i covenant scaduti, acquisisce i valori effettivi rispetto a quelli previsti e registra ogni deroga con un verbale strutturato di approvazione.
Funzionalità principali di BankPoint
- Portale per mutuatari DocuPoint: Un portale sicuro in cui mutuatari e terze parti caricano i documenti, con scansione automatica dei virus e una coda di revisione per decidere se accettarli o rifiutarli.
- Mappatura delle relazioni: Mappa le relazioni tra mutuatari e garanti e genera diagrammi visivi a supporto dell'analisi dei limiti legali di concessione del credito.
- Gestione del flusso dei prestiti: Uno spazio di lavoro centralizzato con aggiornamenti dello stato in tempo reale, cruscotti personalizzabili e report dettagliati dal portafoglio fino al singolo prestito.
- Generazione delle schede di registrazione: Acquisisce e convalida i dati dei prestiti per produrre schede di registrazione destinate all'inserimento nel sistema centrale.
Integrazioni di BankPoint
BankPoint offre integrazioni con Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite e Finastra. Offre inoltre un'API per integrazioni personalizzate.
Pros and Cons
Pros:
- Flussi di lavoro per le azioni sul credito pronti per le verifiche ispettive
- Monitoraggio dettagliato dei covenant e delle eccezioni
- Flussi di lavoro personalizzabili per i prestiti commerciali
Cons:
- Nessun motore documentato per l'analisi finanziaria
- La navigazione tra i record correlati richiede tempo
Learn more about BankPoint: Ideale per la sottoscrizione basata sull'analisi del credito
- Dimostrazione gratuita disponibile
- Prezzi su richiesta
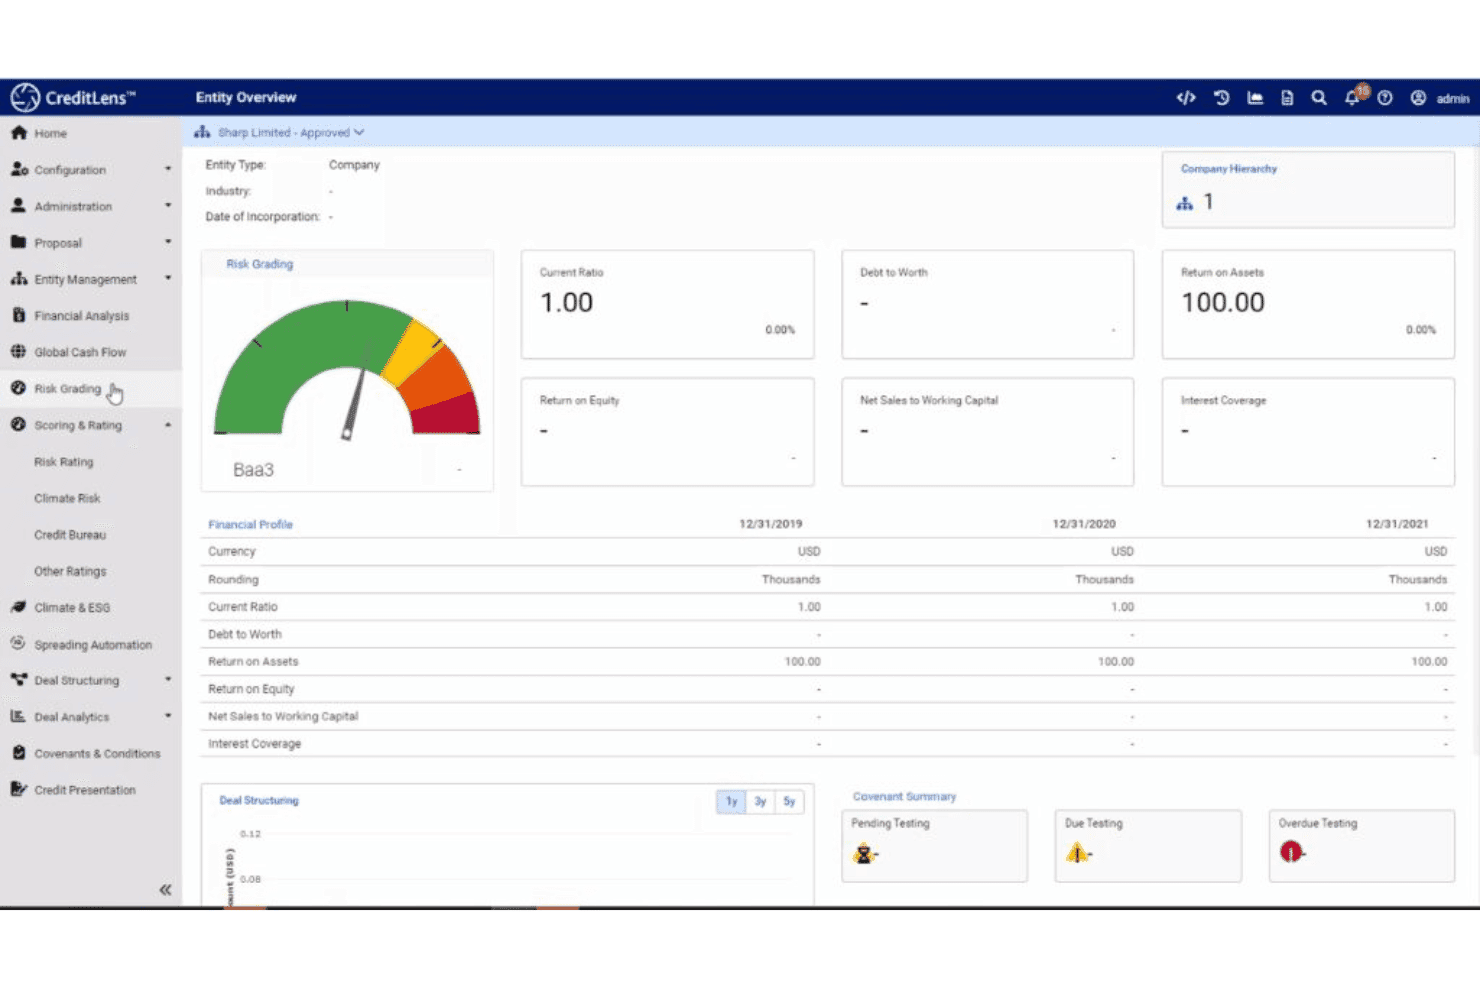
CreditLens associa la valutazione del rischio dell'entità alle metriche finanziarie per l'analisi del credito. Moody's offre una suite di soluzioni per i prestiti che comprende l'analisi finanziaria, la doppia valutazione del rischio, l'analisi degli scenari e le prove di stress, flussi di lavoro di sottoscrizione configurabili e uno strumento di generazione di memorandum creditizi basato sull'IA per i prestiti immobiliari commerciali (CRE), agricoli e alle piccole imprese.
Per chi è più adatto Moody's?
Moody's è ideale per analisti del credito e responsabili della sottoscrizione presso banche regionali e istituti bancari aziendali che necessitano di modelli proprietari di rischio nel proprio flusso di lavoro di sottoscrizione.
Perché ho scelto Moody's
Ho scelto Moody's perché inserisce i propri modelli PD e LGD, i punteggi RiskCalc e gli scenari economici nella schermata di sottoscrizione. Gli analisti ottengono doppie valutazioni del rischio all'interno del flusso di lavoro dell'operazione, così la valutazione del rischio avviene mentre il credito viene strutturato.
Funzionalità principali di Moody's
- Analisi degli scenari e prove di stress: Esegue analisi degli scenari e prove di stress su un'operazione direttamente nel flusso di lavoro di sottoscrizione.
- Memorandum creditizi generati dall'IA: Redige narrazioni creditizie strutturate a partire dai dati finanziari del mutuatario, dai dettagli dell'operazione e dai contenuti di Moody's.
- Decisione automatica per i prestiti alle piccole imprese: I prestiti inferiori a $250,000 possono essere sottoposti a decisione automatica utilizzando politiche creditizie configurabili, modelli di scoring e l'integrazione con FICO Small Business Scoring Service.
- Verifica KYC: Verifica i richiedenti rispetto al database globale dei rischi di Moody's prima dell'inizio dell'analisi creditizia.
Integrazioni di Moody's
Moody's si integra con FICO Small Business Scoring Service, ma non sono state documentate pubblicamente altre integrazioni. Offre un'API per integrazioni personalizzate.
Pros and Cons
Pros:
- Supporta il settore immobiliare commerciale, l'agricoltura e le piccole imprese
- Analisi finanziaria e memorandum creditizi basati sull'IA
- Tracciabilità delle decisioni creditizie
Cons:
- L'implementazione aziendale può richiedere mesi
- L'amministrazione dello strumento può richiedere tempo agli analisti
Learn more about Moody's: Ideale per il portafoglio delle grandi banche e il monitoraggio dei covenant
- Dimostrazione gratuita disponibile
- Prezzi su richiesta
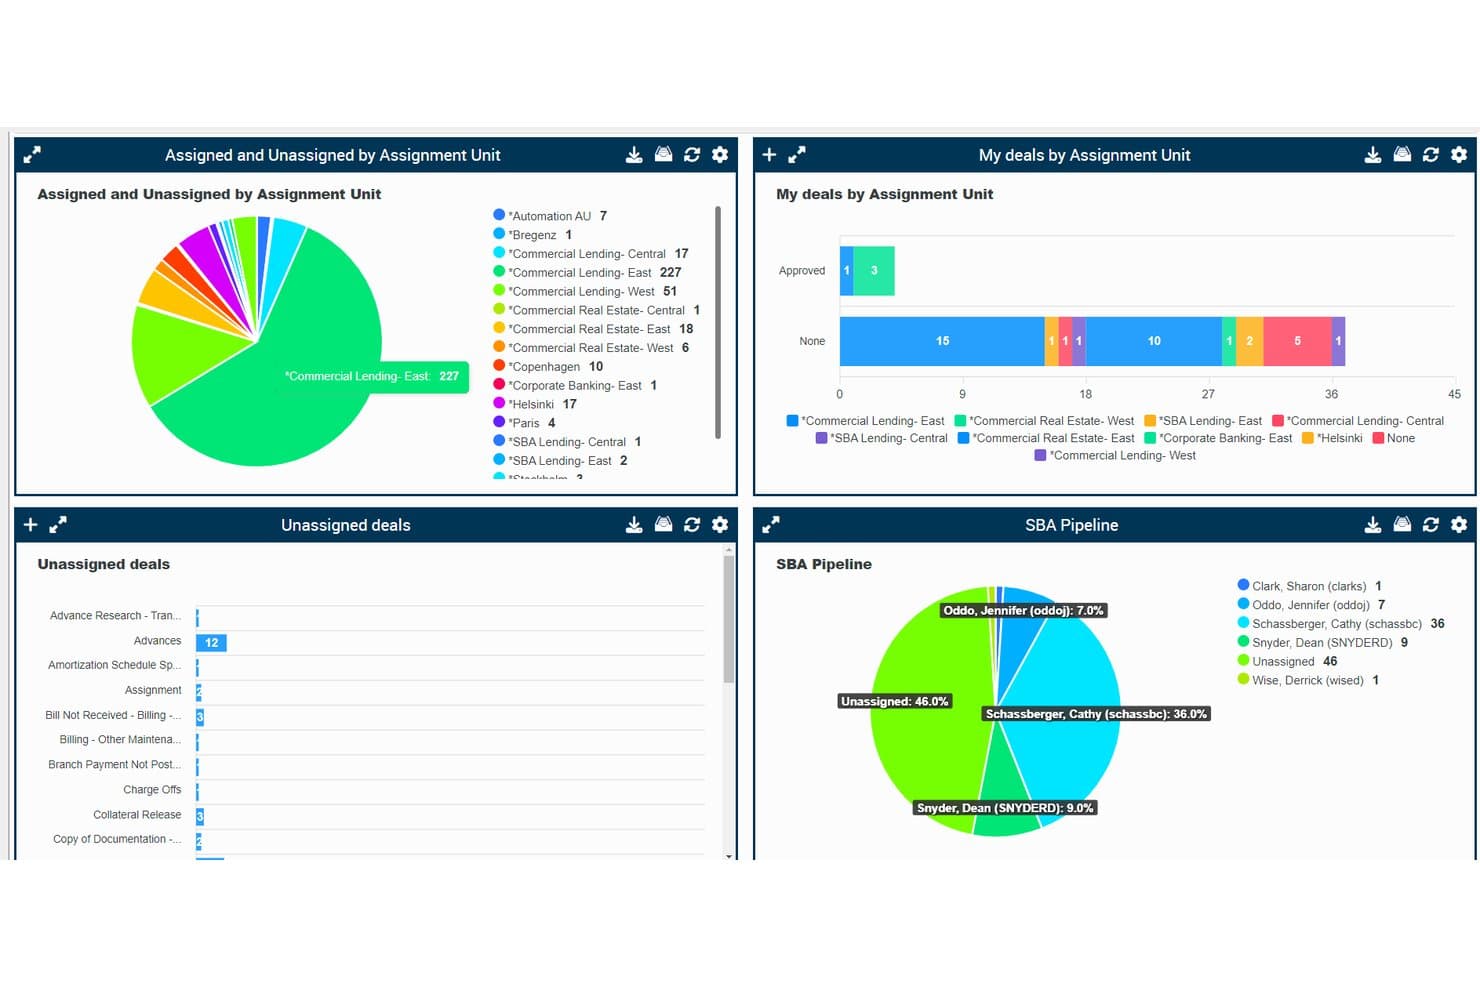
AFSVision monitora i dati del flusso dei prestiti tra più unità assegnatarie. AFSVision è una piattaforma di prestiti commerciali che gestisce l'avvio dei prestiti, la valutazione del credito, la chiusura, la gestione e la reportistica del portafoglio su un unico sistema.
Per chi è più adatto AFSVision?
AFSVision è ideale per banche regionali e nazionali di grandi dimensioni che necessitano di supervisione dei covenant e delle eccezioni su un volume elevato di prestiti.
Perché ho scelto AFSVision
Ho incluso AFSVision tra le mie scelte migliori per la profondità del monitoraggio dei covenant e delle eccezioni. Il modulo automatizzato per le eccezioni monitora documenti, decisioni creditizie, covenant e garanzie in un unico luogo. Abbinandolo a IRIS, che mostra in tempo reale la distribuzione delle valutazioni del rischio, le concentrazioni per settore e gli indicatori di allerta precoce relativi ai prestiti problematici, si ottiene una configurazione efficace per la supervisione del portafoglio.
Funzionalità principali di AFSVision
- Motore del flusso di lavoro basato sulle policy: Configura direttamente nel ciclo di vita del prestito le fasi del credito, i limiti di autorità e l'instradamento basato sui ruoli.
- Supporto per più linee di business: Gestisci C&I, CRE, SBA, agricoltura e sindacazioni su un'unica piattaforma senza sistemi separati.
- Analisi dei prezzi basata sull'IA: Analizza i dati storici sui prestiti per generare indicazioni sui prezzi basate sul mercato all'interno dei flussi di lavoro degli istituti di credito.
Integrazioni di AFSVision
AFSVision supporta integrazioni tramite API RESTful e API fai da te, con esperienza nella conversione da FIS, Fiserv, Loan IQ, ACBS, McCracken e Stucky.
Pros and Cons
Pros:
- Monitoraggio nativo dei covenant e delle eccezioni
- Esperienza nella conversione con i principali fornitori di sistemi centrali
- Supporta linee di prestito commerciale complesse
Cons:
- Strumenti documentati limitati per l'analisi e il punteggio
- Non viene descritto alcun portale di acquisizione rivolto ai richiedenti
Learn more about AFSVision: Ideale per la gestione dell'intero ciclo di vita dei prestiti
- Demo gratuita disponibile
- Prezzi su richiesta
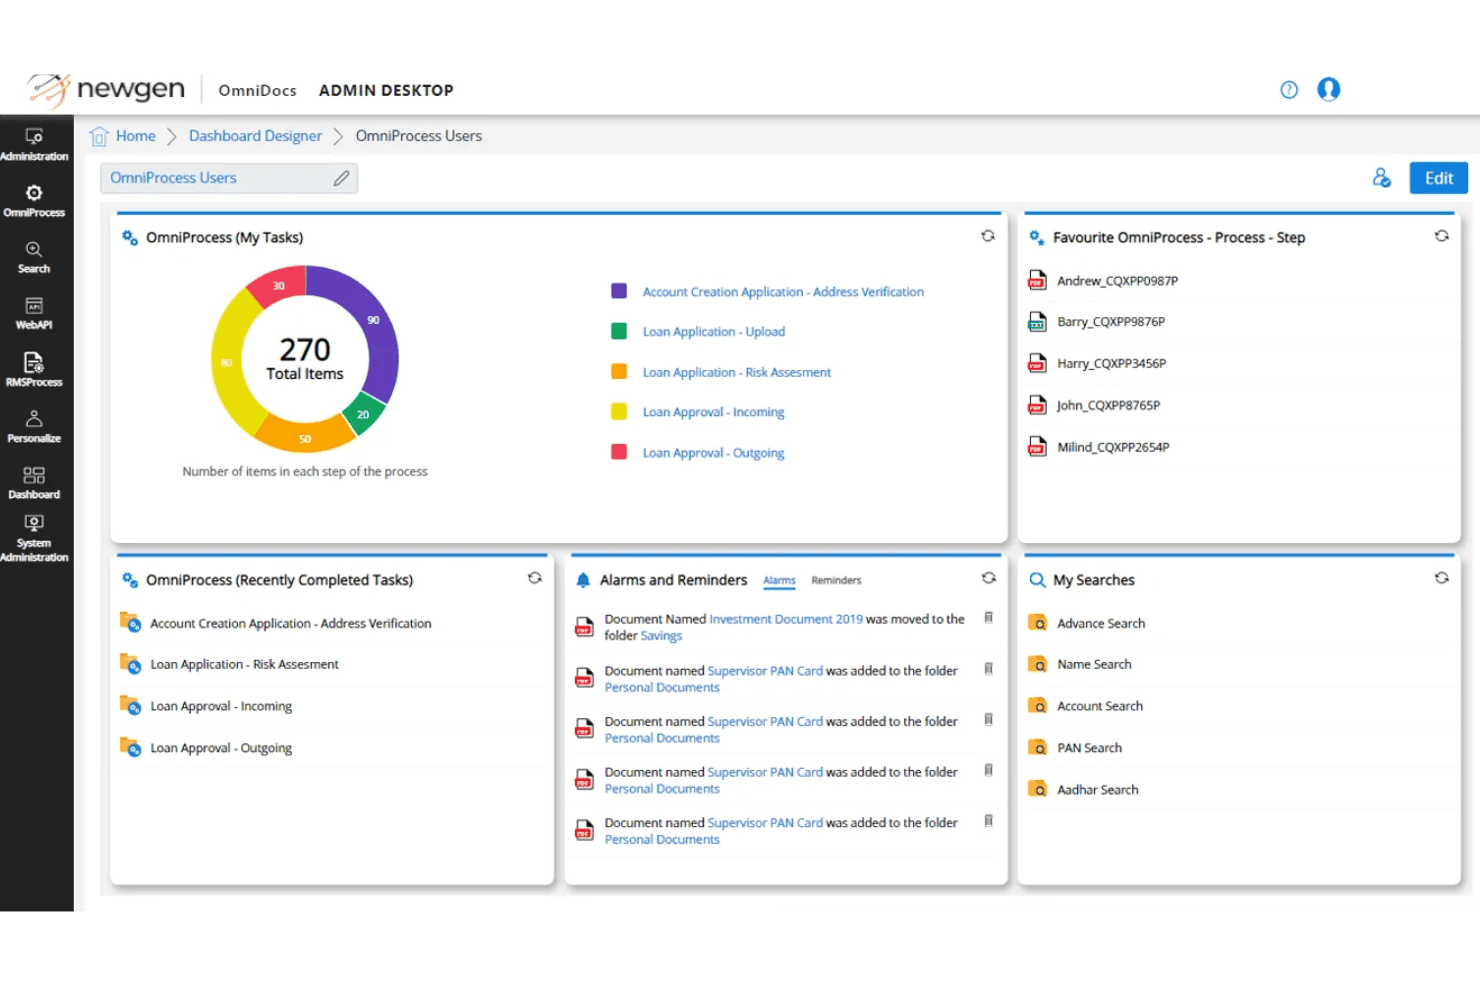
Newgen OmniDocs organizza attività, avvisi e ricerche all'interno del suo cruscotto. Newgen è una piattaforma per la concessione di prestiti commerciali basata sullo stack NewgenONE, con moduli per l'acquisizione delle richieste, la riclassificazione finanziaria, la valutazione del merito creditizio, l'instradamento delle approvazioni e l'erogazione.
Per chi è più adatto Newgen?
Newgen è particolarmente adatto a banche e cooperative di credito di medie e grandi dimensioni che desiderano gestire su un'unica piattaforma il processo dall'acquisizione delle richieste al monitoraggio post-erogazione.
Perché ho scelto Newgen
Newgen è entrato nella mia lista perché copre ogni fase del credito commerciale senza ricorrere a strumenti separati. La riclassificazione finanziaria, l'analisi del DSCR e le prove di stress sono integrate nello stesso stack dell'erogazione e del monitoraggio post-erogazione. Un analista del credito può gestire un'operazione C&I o CRE dalla valutazione del merito creditizio al monitoraggio continuo senza uscire dalla piattaforma
Funzionalità principali di Newgen
- Portale autonomo per i mutuatari: consente ai richiedenti di prestiti commerciali di avviare le richieste, caricare documenti e monitorare lo stato tramite un portale online personalizzato collegato direttamente al LOS.
- Indicizzazione ed estrazione dei documenti basate sull'intelligenza artificiale: classifica ed estrae automaticamente i dati da bilanci, dichiarazioni dei redditi e documenti sulle garanzie non appena vengono inseriti nella pratica di prestito.
- Monitoraggio delle clausole finanziarie e delle scadenze: monitora gli indici di conformità alle clausole finanziarie, segnala le violazioni e automatizza gli avvisi di rinnovo.
- Conformità alla Sezione 1071: raccoglie e gestisce i dati sui prestiti alle piccole imprese richiesti dal CFPB per supportare gli obblighi di segnalazione normativa.
Integrazioni di Newgen
Newgen si integra con Finastra, Plaid, Experian, Deluxe, Glia e Factual Data. È inoltre disponibile un'API REST per connessioni personalizzate.
Pros and Cons
Pros:
- La piattaforma a basso codice consente di modificare i flussi di lavoro internamente
- Supporta la riclassificazione finanziaria, il DSCR e le prove di stress
- Instrada le approvazioni in base all'importo e al rischio
Cons:
- La configurazione può essere complessa
- I recensori segnalano problemi di prestazioni e reattività
Learn more about Newgen: Ideale per l'avvio nativo su Salesforce
- Demo gratuita disponibile
- Prezzo su richiesta
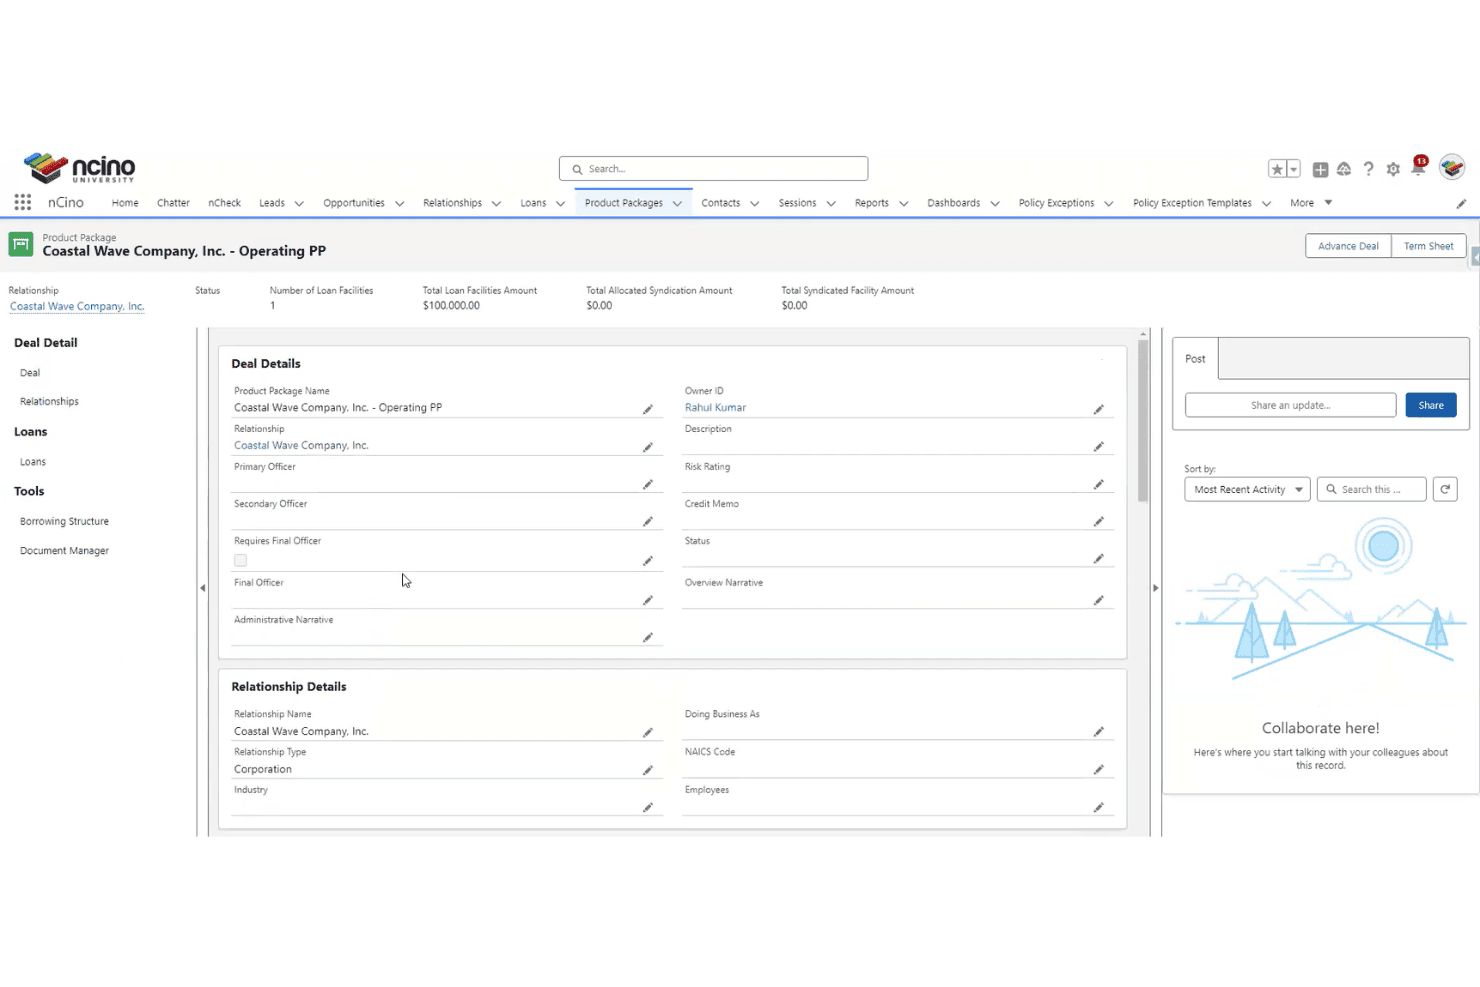
nCino organizza i dettagli dei prestiti e delle operazioni all'interno di un pacchetto di prodotti. nCino è un sistema di avvio di prestiti commerciali basato su Salesforce che gestisce sottoscrizione, analisi del credito, gestione dei documenti, definizione dei prezzi e monitoraggio del portafoglio.
Per chi è più adatto nCino?
nCino è ideale per banche e cooperative di credito di medie e grandi dimensioni che utilizzano già Salesforce e desiderano gestire i prestiti sugli stessi dati dei clienti.
Perché ho scelto nCino
Ho incluso nCino tra le mie scelte principali perché funziona all'interno di Salesforce, quindi i dati sui prestiti, l'analisi del credito e la cronologia delle relazioni si trovano in un unico posto, senza bisogno di una sincronizzazione esterna. Il suo strumento di distribuzione automatizzata utilizza l'AI per estrarre e categorizzare i dati dei bilanci, riducendo il reinserimento manuale durante la sottoscrizione.
Caratteristiche principali di nCino
- Prezzi e redditività commerciali: Fornisce ai banchieri dati in tempo reale sulla redditività dei prestiti e delle relazioni a livello di operazione, con una politica dei prezzi amministrata centralmente e integrata nel flusso di lavoro di avvio.
- Analisi del portafoglio: Comprende dati relativi a prestiti, depositi, richieste e clienti, incluso il monitoraggio dei tassi di approvazione e la modellazione di scenari ipotetici per le previsioni del portafoglio.
- Gestore dei documenti: Archivio centrale per tutti i documenti relativi ai prestiti, con denominazione standardizzata, registri delle attività con indicazione temporale e caricamento autonomo da parte del mutuatario con visibilità sullo stato.
- Monitoraggio continuo del credito: Evidenzia indicatori di rischio preventivi e informazioni automatizzate sullo stato del credito su base continuativa, anziché in occasione delle revisioni annuali programmate.
Integrazioni di nCino
nCino si integra con Salesforce, AWS, DocuSign e Snowflake. Il suo sistema di integrazione collega i sistemi bancari centrali, le agenzie di informazioni creditizie, le aziende di tecnologia finanziaria e le applicazioni di terze parti tramite sincronizzazione in tempo reale o in batch.
Pros and Cons
Pros:
- I dati sui prestiti e sul CRM condividono lo stesso record
- Copre i prestiti SBA oltre a quelli commerciali
- Ampia rete di partner per l'implementazione
Cons:
- L'implementazione richiede competenze specializzate in Salesforce
- I problemi del portale per i mutuatari frustrano i richiedenti
Learn more about nCino: Ideale per banche con esigenze complesse di analisi creditizia
- Demo gratuita disponibile
- Prezzi disponibili su richiesta
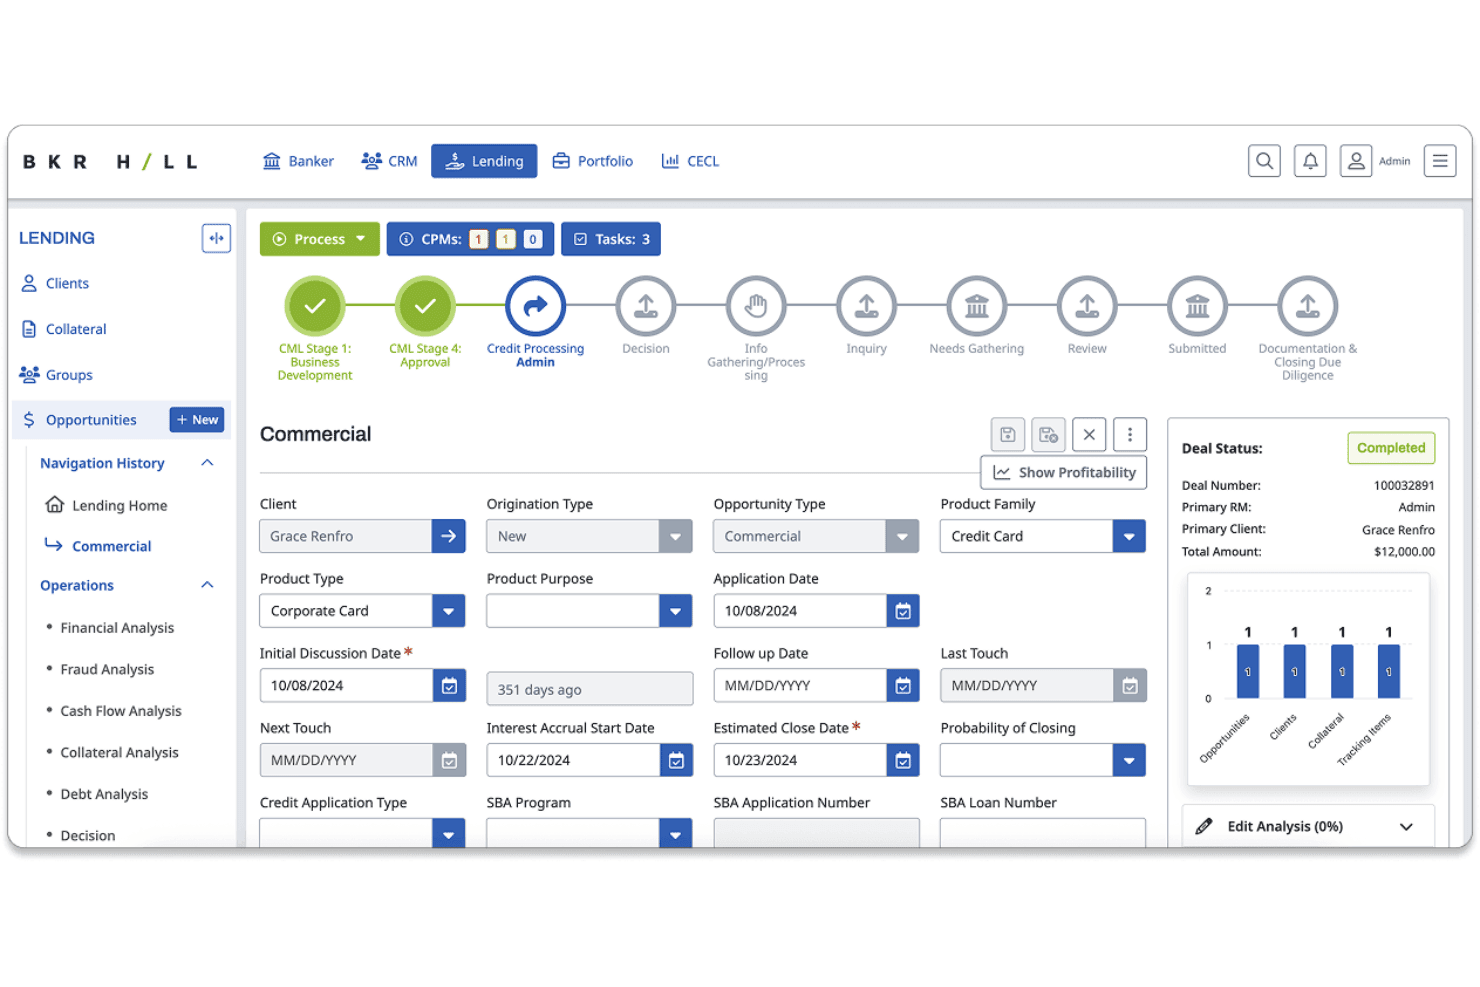
Baker Hill monitora l'origination dei prestiti commerciali e l'attività delle operazioni. Baker Hill è una piattaforma per l'origination di prestiti commerciali che gestisce l'elaborazione dei rendiconti, l'automazione dei documenti, la gestione dei flussi di lavoro e la gestione del rischio del portafoglio.
Per chi è più adatto Baker Hill?
Baker Hill è particolarmente adatto a banche locali e cooperative di credito le cui operazioni commerciali richiedono un'elaborazione dettagliata dei rendiconti e un'analisi dei flussi di cassa.
Perché ho scelto Baker Hill
Baker Hill si è distinto per la profondità della sua analisi creditizia. Il modulo di elaborazione dei rendiconti supporta i calcoli della copertura globale del servizio del debito e dei flussi di cassa globali, il confronto con i pari RMA e le proiezioni finanziarie che consentono agli analisti del credito di verificare le prestazioni future rispetto alle soglie di rischio. Durante l'elaborazione è inoltre possibile creare covenant, collegando l'analisi creditizia al monitoraggio del portafoglio fin dalla prima revisione.
Funzionalità principali di Baker Hill
- Elaborazione dei documenti tramite IA: Estrae i dati finanziari dai moduli fiscali aziendali e personali, inclusi i prospetti 1040, 1065, 1120 e 1120S, e li inserisce nel LOS.
- Modulo di determinazione del prezzo della relazione: Calcola il rendimento previsto per prestito e la redditività complessiva della relazione, con modellazione ipotetica per diverse strutture di prestito.
- Gestione intelligente dei flussi di lavoro: Instrada automaticamente le attività, applica la politica creditizia e monitora gli elementi di promemoria durante l'intero ciclo di vita del prestito.
- Assistente IA Ask BKR: Cerca e analizza la pipeline dei prestiti per evidenziare le tendenze e segnalare i rischi.
Integrazioni di Baker Hill
Baker Hill offre integrazioni con Fiserv, COCC, Corelation, Alloy, DocuSign, Validis e TruStage. Un'API per le connessioni personalizzate non è documentata pubblicamente.
Pros and Cons
Pros:
- Lunga esperienza con gli istituti di credito locali
- Importa dati da QuickBooks e dai software fiscali
- Combina l'origination con il monitoraggio del rischio del portafoglio
Cons:
- La configurazione richiede un notevole impegno di implementazione
- La transizione da NextGen a UN/FY richiede attenzione
Learn more about Baker Hill: Ideale per la sottoscrizione di prestiti sindacati aziendali
- Demo gratuita disponibile
- Prezzo su richiesta
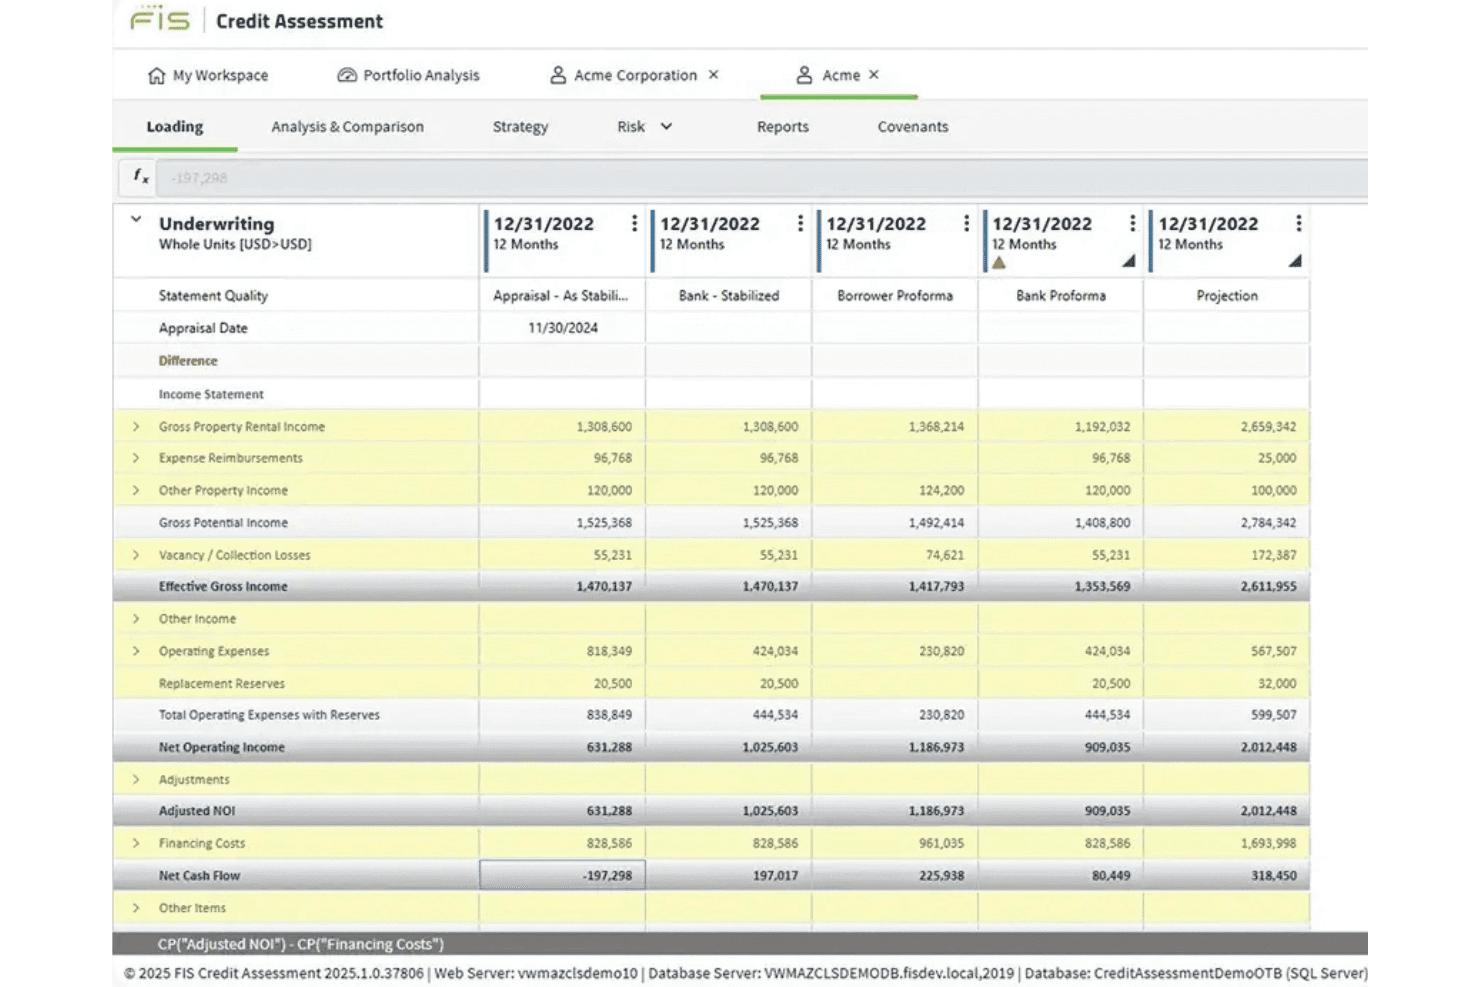
FIS Credit Assessment confronta il NOI e il flusso di cassa in molteplici scenari di sottoscrizione. FIS Commercial Lending Suite è una piattaforma modulare per la concessione di prestiti commerciali che gestisce la valutazione del credito, l'elaborazione dei dati finanziari, la sottoscrizione, la gestione dei prestiti sindacati e il passaggio alla gestione dei prestiti.
Per chi è più indicato FIS Commercial Lending Suite?
FIS Commercial Lending Suite è rivolto a banche del mercato medio e aziende, nonché a istituti di credito privati che gestiscono prestiti sindacati, con banca agente o con più parti coinvolte.
Perché ho scelto FIS Commercial Lending Suite
Ho scelto FIS Commercial Lending Suite come una delle soluzioni migliori perché è progettato per gestire la complessità dei prestiti sindacati e con banca agente. Il modulo Credit Assessment integra modelli di valutazione PD e LGD insieme all'elaborazione dei dati specifica per settore per immobili commerciali, agroalimentare ed enti municipali. SyndTrak aggiunge sale dati sicure per condividere documenti con mutuatari, agenti e investitori del sindacato.
Funzionalità principali di FIS Commercial Lending Suite
- Motore configurabile per i flussi di approvazione: Un motore a basso codice basato su BPMN/DMN indirizza le decisioni creditizie attraverso regole di approvazione basate su criteri, ruoli e politiche.
- Modellazione dei documenti: Genera automaticamente schede delle condizioni, lettere di offerta e memorandum creditizi a partire dai dati dell'operazione.
- Pannello di controllo del portafoglio a 360 gradi: Consolida l'esposizione del cliente e del portafoglio in visualizzazioni multidimensionali.
- Sale dati digitali SyndTrak: Fornisce siti sicuri e strutturati per le operazioni, per condividere documenti e coordinare le attività tra mutuatari, agenti e investitori del sindacato.
Integrazioni di FIS Commercial Lending Suite
FIS Commercial Lending Suite supporta API aperte per CRM, KYC, conformità, elaborazione dei dati finanziari, valutazione del rischio, banche dati creditizie, assegnazione del punteggio di credito e piattaforme principali per la gestione dei prestiti.
Pros and Cons
Pros:
- Gestisce strutture creditizie sindacate e con banca agente
- Integra modelli PD/LGD con l'elaborazione dei dati specifica per settore
- Genera memorandum creditizi dai dati dell'operazione
Cons:
- La configurazione dei flussi di lavoro può richiedere assistenza specialistica
- Occasionali problemi di accuratezza dei dati
Learn more about FIS Commercial Lending Suite: Ideale per banche comunitarie che utilizzano sistemi bancari centrali Jack Henry
- Non disponibile
- Prezzi su richiesta
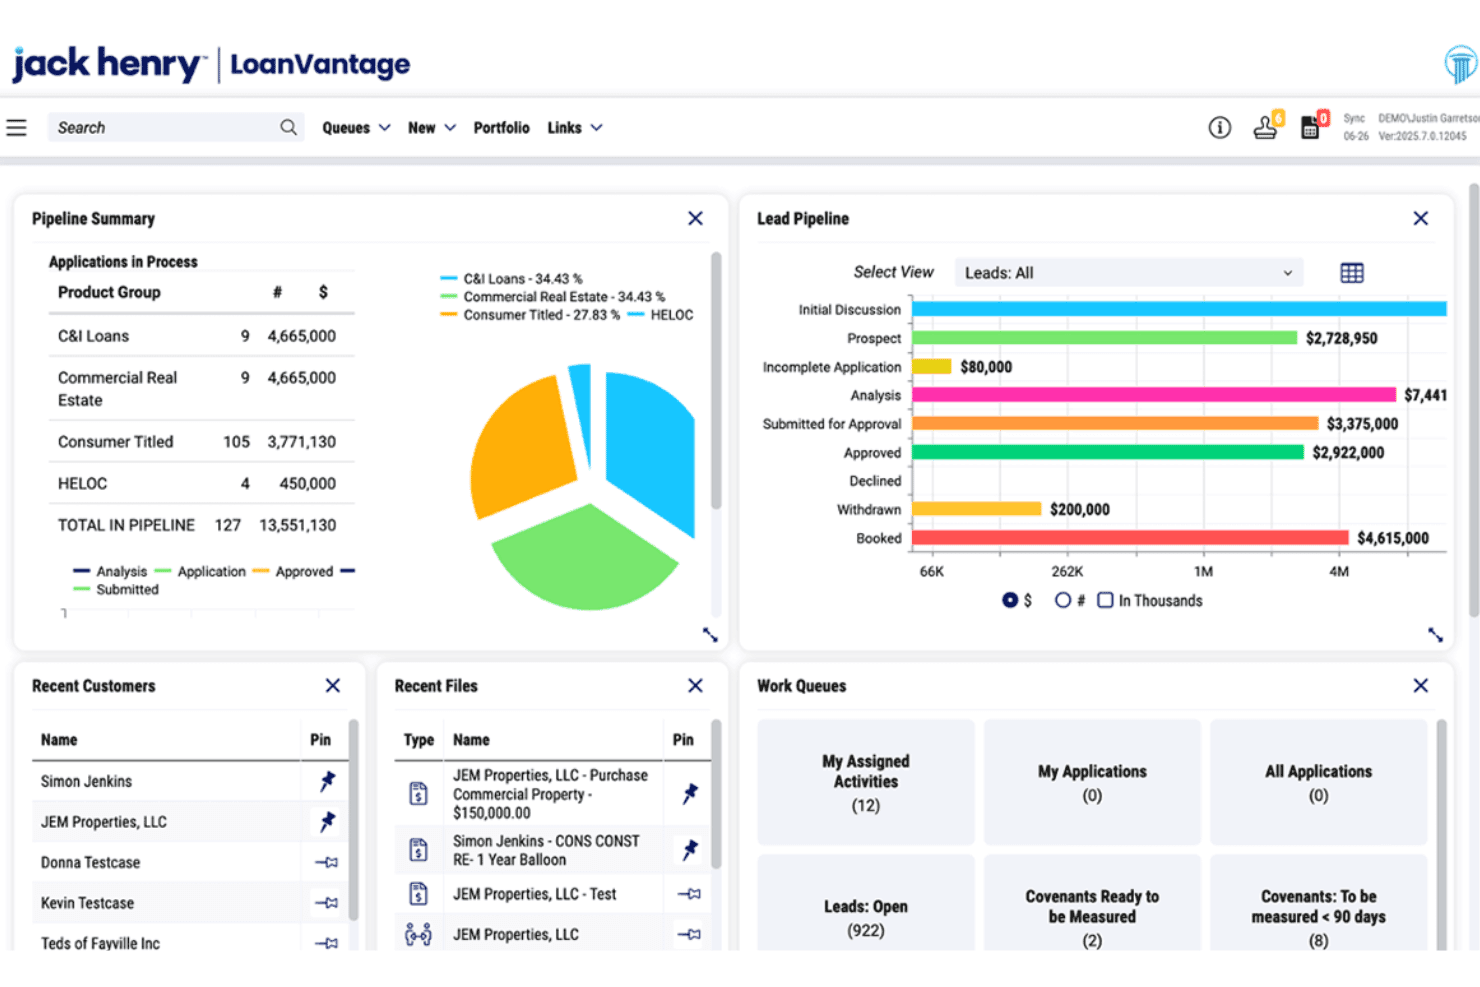
LoanVantage monitora i flussi dei prestiti commerciali e le code di lavoro. Jack Henry Commercial Lending è un sistema di avvio dei prestiti con strumenti nativi per la riclassificazione finanziaria, il monitoraggio delle clausole finanziarie, la gestione delle garanzie e la conformità per prestiti commerciali, al consumo e agricoli.
Per chi è più adatto Jack Henry Commercial Lending?
Jack Henry Commercial Lending è ideale per banche comunitarie e regionali e cooperative di credito che utilizzano già un sistema bancario centrale Jack Henry.
Perché ho scelto Jack Henry Commercial Lending
Ho incluso Jack Henry Commercial Lending tra le mie migliori scelte perché Loans Board si integra nativamente con SilverLake, Symitar, CIF 20/20 e Core Director, eliminando il lavoro di integrazione normalmente richiesto da un sistema di avvio dei prestiti di terze parti. La riclassificazione copre le dichiarazioni dei redditi tramite i moduli 1040, 1120, 1120S e 1065, il flusso di cassa UCA e globale, i registri degli affitti CRE e la base di finanziamento ABL. Il monitoraggio delle clausole finanziarie acquisisce le misurazioni da queste riclassificazioni e genera automaticamente i requisiti ricorrenti.
Caratteristiche principali di Jack Henry Commercial Lending
- Generatore di relazioni per le presentazioni: Assembla i pacchetti di credito utilizzando un editor HTML o un componente aggiuntivo di Microsoft Word, inserendo dati finanziari aggiornati, riepiloghi delle garanzie, valutazioni del rischio ed eccezioni alle politiche in una relazione versionata e stampabile.
- Modulo di conformità alla Sezione 1071: Uno strumento autonomo per la raccolta dei dati che invia ai richiedenti un modulo sicuro tramite e-mail e applica la segregazione dei dati demografici basata sui ruoli.
- Applicazione mobile per gli istituti di credito: Un'applicazione per iOS e Android consente agli addetti ai prestiti di gestire i potenziali clienti, monitorare gli obiettivi di vendita, esaminare le approvazioni, registrare le visite in loco e ricevere avvisi sul campo.
- Gestione dei documenti: Archivio centralizzato per la raccolta dei documenti, il monitoraggio automatico, le firme elettroniche e la risoluzione in tempo reale delle eccezioni documentali.
Integrazioni di Jack Henry Commercial Lending
Jack Henry Commercial Lending si integra con SilverLake, Symitar, CIF 20/20 e Core Director. Fornisce inoltre un'API per il trasferimento dei dati dai sistemi CRM di terze parti.
Pros and Cons
Pros:
- La riclassificazione approfondita delle dichiarazioni dei redditi supporta sottoscrizioni complesse
- Supporta più di un fornitore di firme elettroniche
- I test di stress per CRE e ABL supportano i prestiti specializzati
Cons:
- Gli analisti segnalano un'automazione incoerente in produzione
- La riclassificazione tramite OCR richiede ancora una revisione manuale
Learn more about Jack Henry Commercial Lending:
Altri software per l'avvio di prestiti commerciali
Ecco alcune opzioni aggiuntive che non sono entrate nella mia lista principale, ma che vale comunque la pena prendere in considerazione:
- 11Temenos DigitalIdeale per l'instradamento dei prestiti indipendente dal sistema bancario centrale
- 12HES LoanBoxIdeale per l'acquisizione di operazioni basata sull'IA
- 13TurnKey LenderIdeale per l'automazione globale dei prestiti
- 14SymphonixIdeale per finanziatori non bancari con linee di credito
- 15Trade LedgerIdeale per la concessione di finanziamenti per il capitale circolante presso le grandi banche
- 16UptiqIdeale per agenti di IA aggiunti a un LOS esistente
- 17Linedata CapitalstreamIdeale per la conformità alla Sezione 1071 integrata
- 18Hawthorn RiverIdeale per le banche comunitarie che gestiscono le eccezioni post-chiusura
- 19CASH SuiteIdeale per la distribuzione del credito tra entità mutuatario
Come valuto i software per l'istruttoria e l'erogazione di prestiti commerciali
Divido la mia valutazione in tre parti. La funzionalità di base ha il peso maggiore: gli strumenti devono gestire la valutazione strutturata del merito creditizio commerciale e la gestione centralizzata dei documenti. Successivamente, considero le funzionalità distintive, come la riclassificazione basata sull'IA. Infine, valuto il supporto all'implementazione e il costo totale di proprietà.
Funzionalità di base (requisiti fondamentali per questo elenco)
Quando seleziono gli strumenti da includere nel mio elenco, assegno a ciascuno un punteggio su una scala da 0 (non offre la funzionalità) a 5 (eccelle in quest'area) per ogni funzionalità di base elencata di seguito. Converto quindi il totale in una percentuale per aiutare a valutare l'idoneità complessiva di ciascuno strumento, attribuendo un peso aggiuntivo alle funzionalità che ho ritenuto essenziali.
- Flusso di lavoro per la valutazione del merito creditizio commerciale (essenziale): valuto se la piattaforma supporta la riclassificazione finanziaria strutturata, il punteggio di credito e il processo decisionale basato sul rischio per tipologie di prestiti commerciali che vanno oltre i prestiti di base ai consumatori o i mutui.
- Gestione di documenti e dati (essenziale): ogni strumento dovrebbe centralizzare i dati finanziari del richiedente, le dichiarazioni dei redditi e i dati sulle garanzie nella pratica di prestito, includendo il monitoraggio delle checklist, le fasi di verifica e l'archiviazione a norma di audit.
- Flussi di approvazione configurabili: cerco un instradamento in più fasi e basato sui ruoli, che rispecchi i reali limiti delle deleghe creditizie, in modo che un'operazione superiore a una determinata soglia venga automaticamente sottoposta al comitato di approvazione appropriato.
- Monitoraggio del flusso delle opportunità e del portafoglio: i pannelli di controllo che mostrano il volume delle opportunità per gestore, filiale o prodotto di prestito mi aiutano a valutare se una piattaforma offre alla dirigenza una visibilità chiara sui colli di bottiglia e sulla velocità di finalizzazione delle operazioni.
- Supporto alla conformità normativa: strumenti come nCino e Abrigo integrano i controlli sul credito equo e il monitoraggio delle clausole finanziarie direttamente nei flussi di lavoro di avvio dei prestiti, e verifico se la reportistica sulla conformità è integrata o aggiunta successivamente.
- Integrazione con i sistemi centrali e con i dati: la piattaforma dovrebbe sincronizzare i dati dei richiedenti e dei prestiti con il sistema bancario centrale, il libro mastro e i sistemi contabili, così che i team non debbano reinserire le informazioni manualmente tra piattaforme diverse.
Una volta ottenuto un elenco di strumenti che soddisfano i criteri, considero ciò che distingue ciascuna piattaforma.
Fattori distintivi (ciò che differenzia i fornitori)
Ecco come confronto e metto in contrapposizione i diversi fornitori:
Funzionalità distintive
La prima cosa che verifico è la riclassificazione basata sull'IA. Strumenti come Abrigo e Moody's utilizzano l'OCR per estrarre e riclassificare automaticamente le dichiarazioni dei redditi e i dati finanziari dei richiedenti, riducendo di diverse ore il lavoro degli analisti su ogni operazione. Valuto anche il monitoraggio delle clausole finanziarie e delle eccezioni: gli avvisi automatici relativi a clausole non rispettate o a scadenze imminenti mantengono visibile il rischio di portafoglio senza dover fare affidamento sui promemoria dei fogli di calcolo. Anche l'analisi degli scenari e le prove di stress sono importanti. Cerco modelli integrati che consentano ai valutatori di sottoporre a stress il flusso di cassa o il valore delle garanzie prima dell'approvazione, non dopo che un richiedente ha mancato un pagamento.
Oltre le funzionalità
Valuto quanto bene una piattaforma si adatti alle dimensioni effettive di un istituto e alla complessità della sua attività creditizia. Un sistema progettato per grandi banche con più entità può sovraccaricare un istituto di credito locale con un inutile onere di configurazione. Anche il modello di implementazione è importante: le piattaforme SaaS come nCino distribuiscono automaticamente gli aggiornamenti, mentre le configurazioni in sede trasferiscono tale onere al reparto IT interno. Verifico inoltre lo stato di salute dell'ecosistema del fornitore, inclusa l'apertura delle API e le reti di partner, poiché una piattaforma chiusa limita le opzioni quando è necessario aggiungere dati creditizi di terze parti o collegare un nuovo sistema centrale. Infine, la struttura delle licenze merita particolare attenzione: un prezzo per prestito che sembra conveniente ai volumi attuali può aumentare rapidamente man mano che cresce il portafoglio commerciale.
Come scegliere il software per l'avvio di prestiti commerciali
Scegli una piattaforma digitale per i finanziamenti verificando se è in grado di rappresentare la tua politica creditizia, conservare le prove e connettersi agli istituti finanziari e ai sistemi già in uso.
| Se la tua priorità è | Cerca |
|---|---|
| Se la tua priorità èFascicoli di credito pronti per l'audit | CercaUn fascicolo di esempio del mutuatario con documenti di origine, approvazioni, marcature temporali e cronologia delle modifiche |
| Se la tua priorità èDecisioni di approvazione coerenti | CercaUna matrice delle autorità configurabile che instradi un prestito di esempio attraverso due livelli di approvazione |
| Se la tua priorità èUna revisione più rapida da parte degli analisti | CercaUna prova pratica attiva che elabori una dichiarazione dei redditi e produca un'analisi finanziaria verificabile |
| Se la tua priorità èVisibilità sul portafoglio | CercaUn rapporto sulla pipeline raggruppato per responsabile, fase, scadenza e stato delle eccezioni |
Come valutare il tuo elenco
- Richiedi un flusso di lavoro documentato: chiedi a ciascun fornitore un diagramma in cinque fasi che copra l'acquisizione della domanda, la valutazione del credito, l'approvazione, la documentazione e il trasferimento alla gestione.
- Esegui un'attività di prova definita: fornisci un fascicolo anonimizzato di un mutuatario e chiedi al fornitore di dimostrare l'analisi finanziaria, i controlli sui documenti mancanti e l'instradamento dell'approvazione entro 10 giorni lavorativi.
- Verifica le evidenze per l'audit: richiedi un fascicolo di credito esportato contenente la registrazione della decisione, le marcature temporali delle approvazioni, le modifiche apportate dagli utenti e l'elenco di controllo dei documenti come elemento identificato.
- Convalida la responsabilità delle integrazioni: chiedi una specifica scritta dell'interfaccia che indichi il tuo sistema centrale, i campi dati, la direzione della sincronizzazione e il processo di gestione degli errori prima della firma.
- Scegli il modello operativo: considera i controlli aziendali configurabili rispetto a un'implementazione più rapida e semplice come criterio decisionale, quindi seleziona il compromesso che la tua politica di finanziamento è in grado di sostenere.
Che cos'è il software di concessione di prestiti commerciali?
Il software di concessione di prestiti commerciali è una piattaforma che gestisce i finanziamenti alle imprese dall'acquisizione della domanda fino alla sottoscrizione, all'approvazione, alla documentazione e al passaggio alla gestione. Centralizza i dati finanziari dei mutuatari, le dichiarazioni dei redditi, i dati sulle garanzie, l'analisi del credito, l'instradamento delle approvazioni e le evidenze di audit. Le banche e i team di finanziamento lo utilizzano per applicare le politiche creditizie in modo coerente, monitorare le attività della pipeline, connettersi ai sistemi principali e controllare le eccezioni durante l'intero ciclo di gestione del prestito.
Funzionalità
Ecco le principali funzionalità che cerco in qualsiasi valido software di concessione di prestiti commerciali:
- Sottoscrizione commerciale: Struttura l'analisi dei dati finanziari, l'analisi del credito, le valutazioni del rischio e le valutazioni della capacità di rimborso per i prestiti alle imprese. I sottoscrittori possono esaminare le performance del mutuatario, la capacità di indebitamento, le garanzie e il flusso di cassa previsto all'interno di un unico fascicolo di prestito.
- Gestione dei documenti: Archivia domande, dichiarazioni dei redditi, bilanci, perizie e documenti legali in un archivio centrale. Le checklist e i campi relativi allo stato dei documenti aiutano i team a individuare i materiali mancanti o non aggiornati prima dell'approvazione.
- Flussi di lavoro per le approvazioni: Inoltra le domande attraverso fasi di revisione predefinite in base all'importo del prestito, al livello di rischio, al tipo di prodotto o all'autorità di approvazione. Le autorizzazioni basate sui ruoli aiutano a garantire che ogni operazione venga esaminata e approvata dai revisori appropriati.
- Controlli delle politiche creditizie: Applica le regole di finanziamento a fattori quali la copertura del servizio del debito, i rapporti prestito/valore, i limiti di esposizione e le eccezioni alle politiche. Il sistema può segnalare le domande che richiedono un'ulteriore revisione o l'approvazione del comitato.
- Monitoraggio della pipeline: Mostra lo stato di ogni domanda, il responsabile del prestito assegnato, il prodotto, il valore e la prossima azione. I responsabili possono individuare le operazioni bloccate, monitorare i carichi di lavoro e controllare l'avanzamento dalla domanda alla chiusura.
- Gestione delle garanzie: Registra i beni dati in garanzia, le valutazioni, il grado dei privilegi, i dettagli assicurativi e i documenti correlati. I team possono collegare le informazioni sulle garanzie ai singoli finanziamenti e aggiornare i valori durante i rinnovi o le revisioni.
- Monitoraggio della conformità: Acquisisce le informative obbligatorie, le evidenze delle approvazioni, i controlli sul credito equo e i registri delle eccezioni. I registri delle attività con marcatura temporale supportano le revisioni interne, le verifiche e le richieste di audit.
- Integrazioni con i sistemi principali: Trasferisce i dati del mutuatario, del finanziamento, dei prezzi e della gestione tra la piattaforma di concessione e i sistemi bancari o contabili principali. La mappatura dei campi e la gestione degli errori riducono l'inserimento duplicato e contribuiscono a mantenere coerenti i dati.
Vantaggi
In base alla mia esperienza, il software per i prestiti commerciali offre diversi vantaggi, tra cui:
- Revisione del credito più rapida: L'analisi dei dati finanziari, l'OCR e i dati centralizzati dei mutuatari forniscono ai sottoscrittori informazioni strutturate per l'analisi.
- Decisioni più coerenti: I flussi di lavoro configurabili per le approvazioni applicano limiti di autorità, politiche creditizie e regole di escalation alle domande di prestito.
- Registri pronti per l'audit: Le checklist dei documenti, i registri delle attività con marcatura temporale e le approvazioni archiviate conservano le evidenze durante l'intero processo di prestito.
- Supervisione più chiara della pipeline: I cruscotti organizzano le domande per responsabile, fase, prodotto, valore e prossima azione.
- Visibilità anticipata sui rischi: Il monitoraggio delle clausole finanziarie, gli avvisi sulle eccezioni, i registri delle garanzie e i test di scenario aiutano i team a monitorare il rischio del mutuatario e del finanziamento.
- Meno errori di inserimento dati: Le integrazioni con i sistemi bancari e contabili trasferiscono tra i sistemi le informazioni sul mutuatario, sul finanziamento, sui prezzi e sulla gestione.
Costi e prezzi
I costi variano in base alle funzionalità, alle dimensioni del team, alle integrazioni, all'implementazione e ai componenti aggiuntivi. Ecco le fasce di prezzo che in genere ci si può aspettare dal software per i finanziamenti commerciali:
Tabella di confronto dei piani per il software di concessione di prestiti commerciali
| Tipo di piano | Prezzo medio | Funzionalità comuni |
|---|---|---|
| Tipo di pianoPiano gratuito | Prezzo medio$0 | Funzionalità comuniMonitoraggio di base delle domande, spazio di archiviazione limitato per i documenti e accesso limitato degli utenti. |
| Tipo di pianoPiano personale | Prezzo medio$50-$150/utente/mese | Funzionalità comuniAcquisizione dei dati del mutuatario, gestione dei documenti, monitoraggio di base della pipeline e assistenza via e-mail. |
| Tipo di pianoPiano aziendale | Prezzo medio$500-$2,000/mese | Funzionalità comuniSottoscrizione commerciale, flussi di lavoro per le approvazioni, analisi dei dati finanziari, reportistica e integrazioni con i sistemi principali. |
| Tipo di pianoPiano per grandi imprese | Prezzo medio$2,000-$10,000+/mese | Funzionalità comuniControlli configurabili delle politiche creditizie, monitoraggio avanzato del portafoglio, registri di audit, integrazioni personalizzate e assistenza all'implementazione. |
Domande frequenti
Alcune risposte alle domande comuni sulle piattaforme di gestione dell’istruttoria dei prestiti commerciali:
Quanto tempo richiede l'implementazione del software di gestione dell'istruttoria dei prestiti commerciali?
L’implementazione richiede spesso da diverse settimane a diversi mesi, a seconda dell’ambito del progetto. Una distribuzione di base può includere utenti, flussi di lavoro, modelli di documenti e autorizzazioni. I progetti più ampi possono comprendere integrazioni con i sistemi principali, migrazione dei dati, regole per le politiche creditizie e report personalizzati. Chiedete ai fornitori un piano di implementazione graduale con tappe e responsabilità assegnate. Prima di firmare, confermate chi è responsabile della mappatura dei dati, dei test, della formazione e dell’assistenza successiva al lancio. Prevedete tempo aggiuntivo per i test di accettazione da parte degli utenti con scenari reali e anonimizzati relativi ai richiedenti.
Il software di gestione dell'istruttoria dei prestiti commerciali può sostituire un sistema bancario centrale?
No, funziona insieme a un sistema bancario centrale. La piattaforma di gestione dell’istruttoria coordina le domande, la valutazione del merito creditizio, le approvazioni, i documenti e i passaggi di consegne per la chiusura. Il sistema centrale gestisce in genere i finanziamenti registrati, i saldi, i pagamenti e i dati di gestione. Confermate quale sistema è responsabile di ciascun campo dati prima dell’implementazione. Dovreste inoltre verificare come le piattaforme gestiscono le domande rifiutate, i finanziamenti modificati, le variazioni nelle approvazioni e i trasferimenti di dati non riusciti.
Come dovrebbero verificare gli istituti di credito l'elaborazione dei dati finanziari generata dall'IA?
Gli istituti di credito dovrebbero richiedere la revisione da parte di un analista prima di accettare qualsiasi risultato di elaborazione dei dati finanziari generato dall’IA. Testate lo strumento con dichiarazioni dei redditi e bilanci che contengano più entità, formati insoliti e rettifiche scritte a mano. Confrontate i valori estratti con i documenti originali. Verificate se il sistema registra le correzioni, conserva i file originali e mostra indicatori di affidabilità. La vostra politica creditizia dovrebbe definire quando è necessaria una verifica manuale.
Cosa dovrebbe chiedere un istituto di credito sulla sicurezza dei dati e sui controlli degli accessi?
Chiedete ai fornitori come proteggono i dati dei richiedenti, controllano l’accesso degli utenti e documentano le attività del sistema. Richiedete dettagli su crittografia, autenticazione, autorizzazioni basate sui ruoli, backup, conservazione dei dati e risposta agli incidenti. Confermate se gli amministratori possono limitare l’accesso per filiale, team, prestito o campo. Esaminate il registro di controllo durante una dimostrazione del prodotto. Dovrebbe mostrare le modifiche ai documenti, le azioni di approvazione e gli aggiornamenti delle autorizzazioni. Chiedete inoltre come il fornitore restituisce o elimina i vostri dati al termine del contratto.
Il software di gestione dell'istruttoria dei prestiti commerciali è adatto a un piccolo istituto di credito?
Sì, gli istituti di credito più piccoli possono utilizzarlo quando la configurazione è adatta al loro processo di concessione dei prestiti. Iniziate dai flussi di lavoro che utilizzate più spesso, come domande, elaborazione dei dati finanziari, approvazioni e liste di controllo dei documenti. Evitate di pagare moduli complessi che il vostro team non manterrà. Chiedete se il prezzo dipende dagli utenti, dai prestiti, dalle domande o dalle integrazioni. Dovreste inoltre confermare se il fornitore offre assistenza per l’implementazione, formazione e un referente per il supporto dopo il lancio.