

ASC 606 er det nye (sånn omtrent) regnskapskravet for inntektsføring som sørger for at alle spiller med åpne kort i verdenen for finansiell rapportering, og opprettholder troverdighet og åpenhet overfor investorer og interessenter.
Her skal jeg utforske ASC 606 i detalj. Jeg skal ta for meg utfordringene SaaS-selskaper møter med inntektsføring, og gi praktiske løsninger for å navigere gjennom kompleksiteten i FASBs nyeste standard for inntektsføring.
Hva er ASC 606?
Emne 606 i kodifiseringen av regnskapsstandarder, også kjent som ASC 606, er et regnskapsprinsipp som standardiserer praksis for inntektsføring. Den ble utstedt i fellesskap av Styret for finansielle regnskapsstandarder (FASB) og Styret for internasjonale regnskapsstandarder (IASB) i 2014 for å tilby en bransjenøytral tilnærming til inntektsføring som reduserer kompleksiteten og øker sammenlignbarheten mellom finansregnskaper.
ASC 606 erstatter all eksisterende veiledning om inntektsføring som kreves i henhold til både US GAAP (generelt aksepterte regnskapsprinsipper) og IFRS (internasjonale standarder for finansiell rapportering).
Dette settet med retningslinjer erstatter ASC 605 (den gamle standarden for inntektsføring) og introduserer en ny femtrinnsmodell som selskaper kan bruke til å analysere inntekter fra overføring av kontroll over varer eller tjenester.
Så, hva betyr det egentlig? Hvis du driver en virksomhet som har inntekter fra kontrakter med kunder, fastsetter ASC 606 retningslinjer for når og hvordan du skal inntektsføre inntekter fra disse kontraktene. Standarden ble utstedt med mål om å gi brukere av finansregnskaper mer informasjon om arten, verdien, tidspunktet og usikkerheten knyttet til inntekter fra kundekontrakter.
Hvorfor bør du bry deg om ASC 606?
ASC 606 er viktig fordi den sikrer nøyaktig og konsekvent inntektsføring. Den skaper åpenhet i finansiell rapportering og gir interessenter pålitelig informasjon om et selskaps inntekter.
ASC 606 endrer spillereglene ved å introdusere en mer konsekvent og nøyaktig tilnærming til inntektsføring. Den nye inntektsstandarden hadde et todelt formål. For det første løser den nye modellen for inntektsføring problemer og forvirring i de gamle reglene om inntektsføring. Deretter gir den en sterkere og bedre måte å håndtere inntektsrelaterte problemstillinger på.
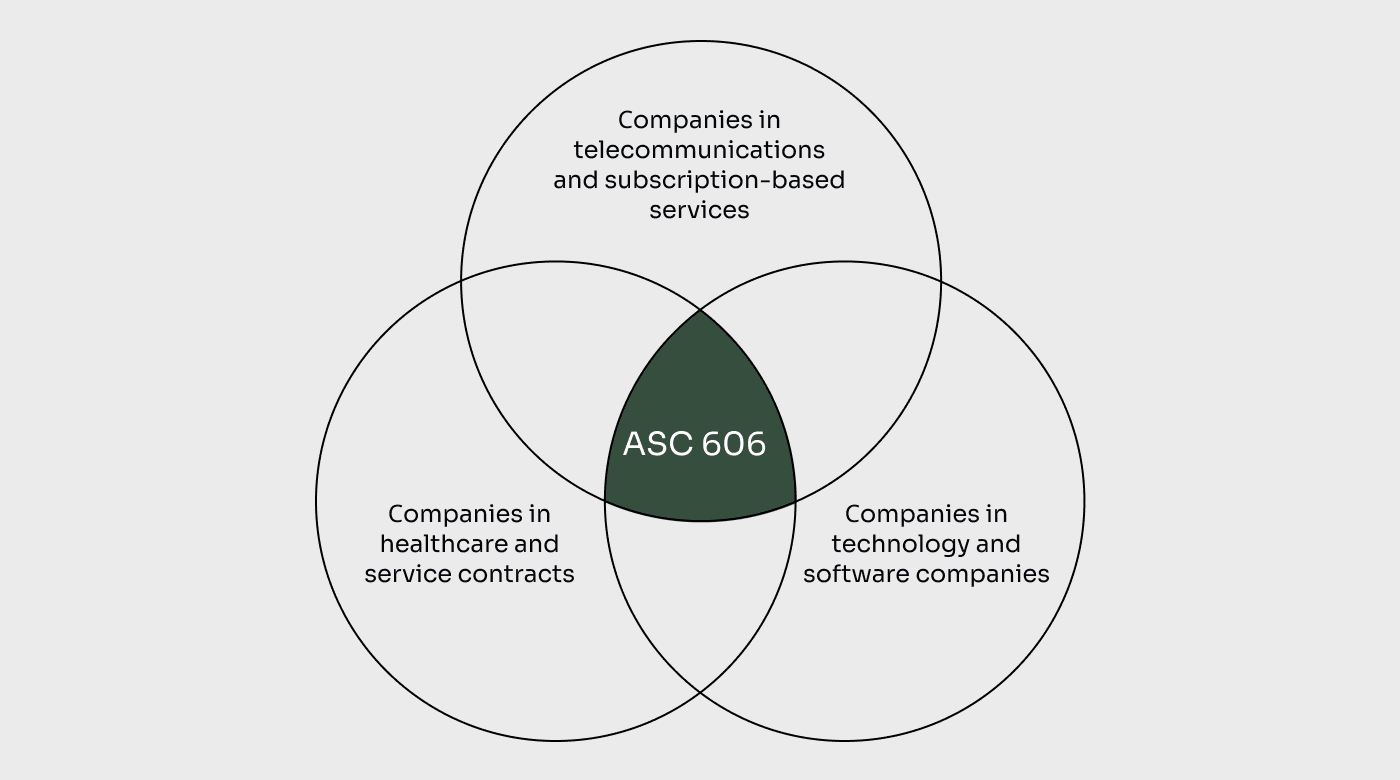
Den gjør det også enklere å sammenligne praksis for inntektsføring mellom ulike selskaper, bransjer, land og markeder. Personer som analyserer finansregnskaper, får mer nyttig informasjon på grunn av bedre krav til opplysninger.
Til slutt, og mest fordelaktig for deg, sørger ASC 606 for at selskaper enklere kan utarbeide finansregnskaper, ettersom antallet regler du må følge, reduseres.
Den krever at selskaper fordeler inntektene over kontraktsperioden og inntektsfører dem over tid etter hvert som kunden får tilgang til og nytte av produktet, tjenesten eller programvaren. Dette knytter inntektsføringen til den faktiske leveransen av verdi og gir en mer nøyaktig fremstilling av selskapets økonomiske resultater.
Vent: Er du fortsatt med meg?
Hvis du virkelig er nysgjerrig på ASC 606, bør du fortsette å lese. Hvis du bare er her for å forsikre deg om at du ikke får bot fra myndighetene, bør du heller se nærmere på programvare for finansiell rapportering. Den kan alt om inntektsføring – så du slipper.
Det er åpenbart at konsekvensene for SaaS-selskaper er betydelige. Med ASC 606 må du revurdere praksisen for inntektsføring og rapportering for å sikre at du overholder den nye standarden.
Overholdelse av ASC 606 krever også mer omfattende opplysninger i finansregnskapene for å skape åpenhet rundt metodene for inntektsføring og tidspunktet for inntektsføringen.
La oss se på det på denne måten: Si at du driver et programvaresom-en-tjeneste-selskap (SaaS), og at forretningsmodellen din er basert på at du gir tilgang til programvareplattformen din mot et tilbakevendende gebyr.
Etter de tidligere retningslinjene for inntektsføring kunne du ha inntektsført inntekten på forhånd da kunden signerte kontrakten eller foretok den første betalingen. Denne metoden kunne ha ført til en overvurdering av inntektene i de tidlige stadiene av kontrakten, noe som skapte et misforhold mellom inntektsføringen og leveringen av verdi til kunden.
En studie fra 2022 utført av noen akademiske forskere om effektene av innføringen av ASC 606 på finansiell rapportering fant at innføringen av ASC 606 er forbundet med bedre sammenlignbarhet og informasjonsverdi i finansregnskapet, samt bedre samsvar mellom periodisering av inntekter og kontantinnbetalinger.
Forskerne fant at programvareselskaper opplevde betydelige forbedringer i likviditeten etter innføringen av ASC 606, noe som tyder på at den nye standarden hadde en positiv innvirkning på sammenlignbarheten og informasjonsverdien i finansregnskapet.
Studien analyserte også virkningen av ASC 606 på opplysninger om inntektsføring i selskapenes 10-K-rapporter. Den viste at både programvareselskaper og elektroniske dataselskaper økte mengden og kvaliteten på opplysningene om inntektsføring. I tillegg ble sammenlignbarheten av inntektsopplysningene forbedret i begge bransjer etter innføringen av ASC 606.
Eksempel på en virkelig virksomhet
Adobe er et bemerkelsesverdig eksempel på innføring av ASC 606. Adobe tilbyr skybaserte tjenester gjennom plattformen «Creative Cloud», som gjør det mulig for kreative fagpersoner å gjøre alt fra å utforme nettsteder og lage videoer til å skape grafikk og mye mer. Kundene betaler for disse tjenestene gjennom et abonnement.
Adobe inntektsfører inntektene fra disse abonnementene over kontraktsperioden, noe som betyr at de fordeler dem jevnt over tiden kundene bruker tjenesten. Hvis du for eksempel tegner et ettårig abonnement, vil de inntektsføre inntektene gradvis gjennom hele året.
Det som gjør dette litt mer interessant, er at de skybaserte tjenestene er tett integrert med programvaren deres som er installert lokalt og på enhetene. På grunn av denne tette integrasjonen anser Adobe hele pakken som én sammenhengende leveringsforpliktelse. Med andre ord behandler de skytjenestene og programvaren som én samlet, komplett løsning. Derfor inntektsføres inntektene fra Creative Cloud-abonnementene gradvis over abonnementsperioden.
ASC 606 hjelper Adobe med å sikre at de inntektsfører inntektene fra abonnementene på en rettferdig og transparent måte. Ved å ta hensyn til den integrerte karakteren til skytjenestene og programvaren oppfyller de løftet sitt om en fremragende kreativ opplevelse for alle kundene.
ASC 606s femtrinnsmodell for inntektsføring
Kjerneprinsippet i ASC 606-standarden er dens ensartede femtrinnsmodell, som kan brukes på tvers av bransjer, inkludert programvare- og programvaresom-en-tjeneste-sektorene (SaaS).
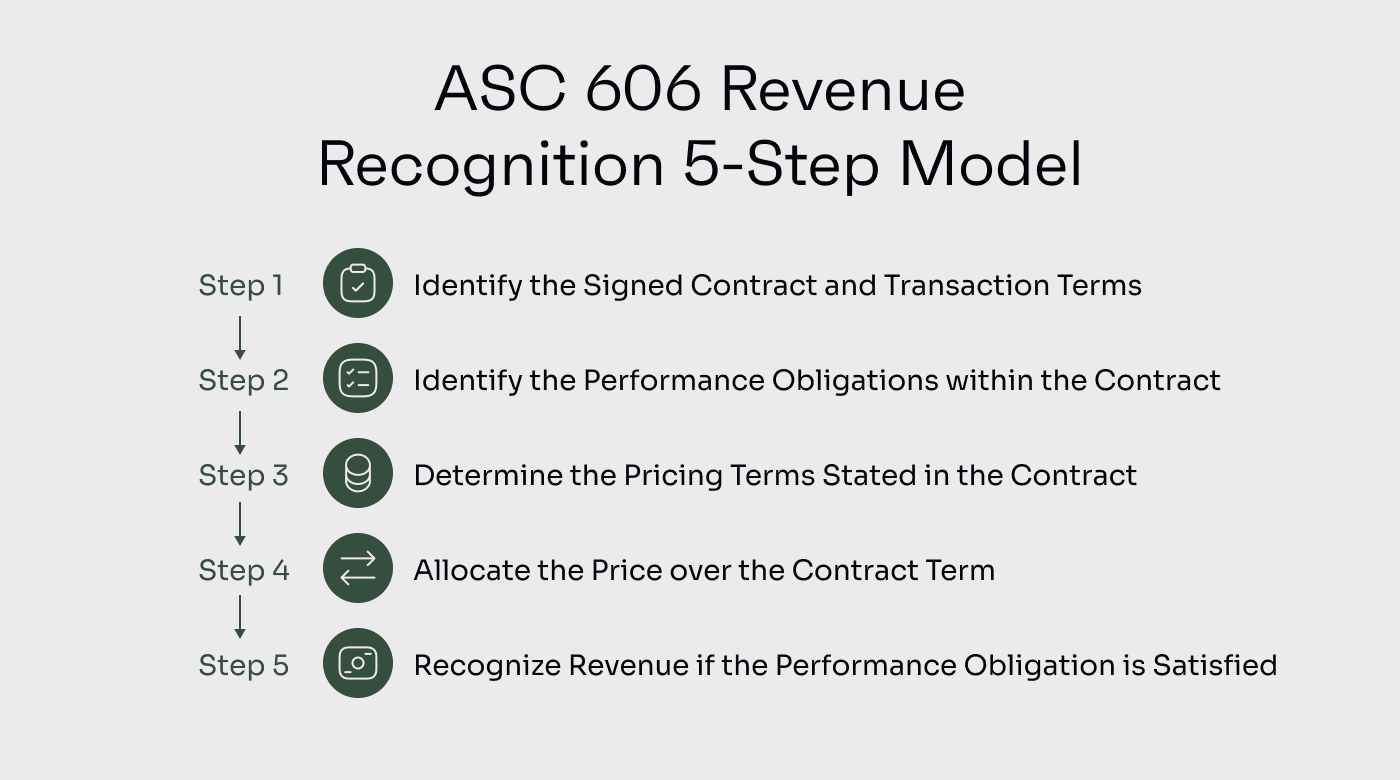
La oss gå gjennom hvert trinn i ASC 606-modellen og se på hvordan det gjelder for ulike bransjer, med fokus på programvare- og SaaS-selskaper.
Trinn 1: Identifisere kontrakten(e) med kundene
I dette første trinnet må selskapene avgjøre om det finnes en gyldig kontrakt med kundene. Dette gjelder alle bransjer, inkludert programvare- og SaaS-selskaper.
Et SaaS-selskap kan for eksempel inngå en kontrakt med en kunde om å gi tilgang til sin skybaserte programvareplattform i en bestemt periode. Kontrakten må oppfylle bestemte kriterier, for eksempel at den har kommersiell substans og tydelig identifiserer begge parters rettigheter og forpliktelser.
Trinn 2: Identifisere leveringsforpliktelser
Programvare- og SaaS-selskaper tilbyr ofte flere tjenester eller funksjoner samlet i én pakke. Det er avgjørende å identifisere de særskilte varene eller tjenestene som er lovet kunden (leveringsforpliktelsene) i kontrakten.
I den forbindelse kan et programvareselskap levere en programvarelisens, vedlikehold og kundestøttetjenester. Hver av disse forpliktelsene må vurderes separat for å fastslå riktig behandling av inntektsføringen.
Trinn 3: Fastsette transaksjonsprisen
I programvare- og SaaS-bransjene kan prismodeller som engangsavgifter for lisenser eller tilbakevendende abonnementsbetalinger variere.
I tillegg til dette må du vurdere andre totale faktorer som variabelt vederlag, rabatter og refusjoner for å fastsette riktig transaksjonspris.
Trinn 4: Fordeling av transaksjonsprisen på ytelsesforpliktelser
Programvare- og SaaS-selskaper har ofte flere elementer i en kontrakt.
Denne fordelingen sikrer at inntektene inntektsføres på riktig måte basert på de relative frittstående salgsprisene for de ulike elementene. Hvis den frittstående salgsprisen ikke kan observeres direkte, kan du bruke estimeringsteknikker for å fastsette en rimelig verdi.
Trinn 5: Inntektsføring når ytelsesforpliktelsene er oppfylt
I programvare- og SaaS-bransjen er inntektsføring vanligvis knyttet til leveringen av tjenester eller tilgangen til programvaren.
For et SaaS-selskap som tilbyr et prosjektstyringsverktøy med månedlige abonnementer må du, for å inntektsføre inntekter, følge med på når hver ytelsesforpliktelse er oppfylt.
La oss anta at en kunde 1. februar kjøpte et månedsabonnement til en kampanjepris på $150 for nye kunder. Deretter fornyet kunden abonnementet 1. mars til den ordinære månedsprisen på $200.
La oss si at følgende har funnet sted innen 5. mars:
| Kriterium | $150 kontrakt fra 1. februar | $200 kontrakt fra 1. mars |
|---|---|---|
| KriteriumHar risikoene og fordelene ved tjenesten blitt overført til kunden? | $150 kontrakt fra 1. februar✔ | $200 kontrakt fra 1. mars |
| KriteriumHar selgeren gitt fra seg kontrollen over tjenesten? | $150 kontrakt fra 1. februar✔ | $200 kontrakt fra 1. mars |
| KriteriumEr betalingen rimelig sikker? | $150 kontrakt fra 1. februar✔ | $200 kontrakt fra 1. mars✔ |
| KriteriumKan inntekten måles på en rimelig måte? | $150 kontrakt fra 1. februar✔ | $200 kontrakt fra 1. mars |
| KriteriumKan kostnaden ved å levere tjenesten estimeres på en rimelig måte? | $150 kontrakt fra 1. februar✔ | $200 kontrakt fra 1. mars |
Ettersom selskapet ditt per 5. mars bare har oppfylt ytelsesforpliktelsene for februarkontrakten, kan bare $150 inntektsføres.
For mer inngående scenarier og veiledning om inntektsføring publiserte KPMG nylig en utmerket veiledning for programvare- og SaaS-selskaper.
Have an account? Log In
Utfordringer ved implementering av ASC 606
Implementering av den nye standarden for inntektsføring kan by på utfordringer for mange selskaper, særlig selskaper med kundekontrakter som omfatter komplekse eller kombinerte tjenester.
I denne delen skal jeg gå nærmere inn på noen av de vanlige utfordringene selskaper i ulike bransjer møter ved implementering av ASC 606, før jeg tar for meg spesifikke problemstillinger for SaaS.
Identifisering av ytelsesforpliktelser
Utfordringen med å identifisere ytelsesforpliktelser i en kontrakt oppstår når man skal fastslå hvilke varer eller tjenester som er distinkte og bør behandles som separate forpliktelser.
Et telekommunikasjonsselskap som tilbyr pakker med tjenester som telefonsamtaler, dataplaner og meldingstjenester, kan ha utfordringer med å vurdere om disse tjenestene skal behandles som separate ytelsesforpliktelser eller slås sammen. Denne vurderingen har betydelig innvirkning på inntektsføringen og fordelingen av transaksjonsprisen.
Fastsettelse av transaksjonsprisen
Fastsettelse av transaksjonsprisen kan også by på utfordringer, særlig i bransjer der prisstrukturene er komplekse eller variable. Ta flybransjen som eksempel. Flyselskaper selger ofte billetter sammen med tilleggstjenester som bagasjeavgifter, måltider om bord eller prioritert ombordstigning.
Fordeling av transaksjonsprisen mellom billetten og disse tilleggstjenestene krever en grundig vurdering. Selskapene må fastsette de frittstående salgsprisene for hver komponent og fordele transaksjonsprisen tilsvarende for å inntektsføre inntektene korrekt.
Inntektsføring over tid eller på et bestemt tidspunkt
ASC 606 gir retningslinjer for inntektsføring enten over tid eller på et bestemt tidspunkt, avhengig av når kontrollen overføres til kunden. Dette kan skape utfordringer for selskaper, særlig i bransjer der leveringen eller overføringen av kontroll ikke nødvendigvis samsvarer med de avtalte betalingsvilkårene.
La oss se på et scenario som involverer regnskapsføring for et byggefirma. Byggefirmaer arbeider ofte med langsiktige prosjekter med flere milepæler. Det krever en grundig vurdering av kontraktsvilkårene, fremdriften mot ferdigstillelse og overføringen av kontroll for å avgjøre om inntekten skal inntektsføres over tid eller ved bestemte milepæler.
Påvirkning av kontraktsendringer på inntektsføring
Kontraktsendringer, som endringer i omfang, prissetting eller varighet, kan skape utfordringer for inntektsføringen i henhold til ASC 606.
Virksomheter må vurdere hvilken innvirkning disse endringene har på de eksisterende leveringsforpliktelsene, og avgjøre om de utgjør separate kontrakter eller endringer av den opprinnelige kontrakten. Slike endringer kan påvirke tidspunktet for og omfanget av inntektsføringen, og krever en grundig vurdering for å sikre etterlevelse.
Særlige utfordringer SaaS- og programvareselskaper møter med ASC 606
SaaS- og programvareselskaper møter ofte unike kompleksiteter ved implementering av ASC 606, sammenlignet med utfordringene selskaper som selger fysiske varer står overfor. La oss se nærmere på noen av disse utfordringene og undersøke hvordan de påvirker inntektsføringen.
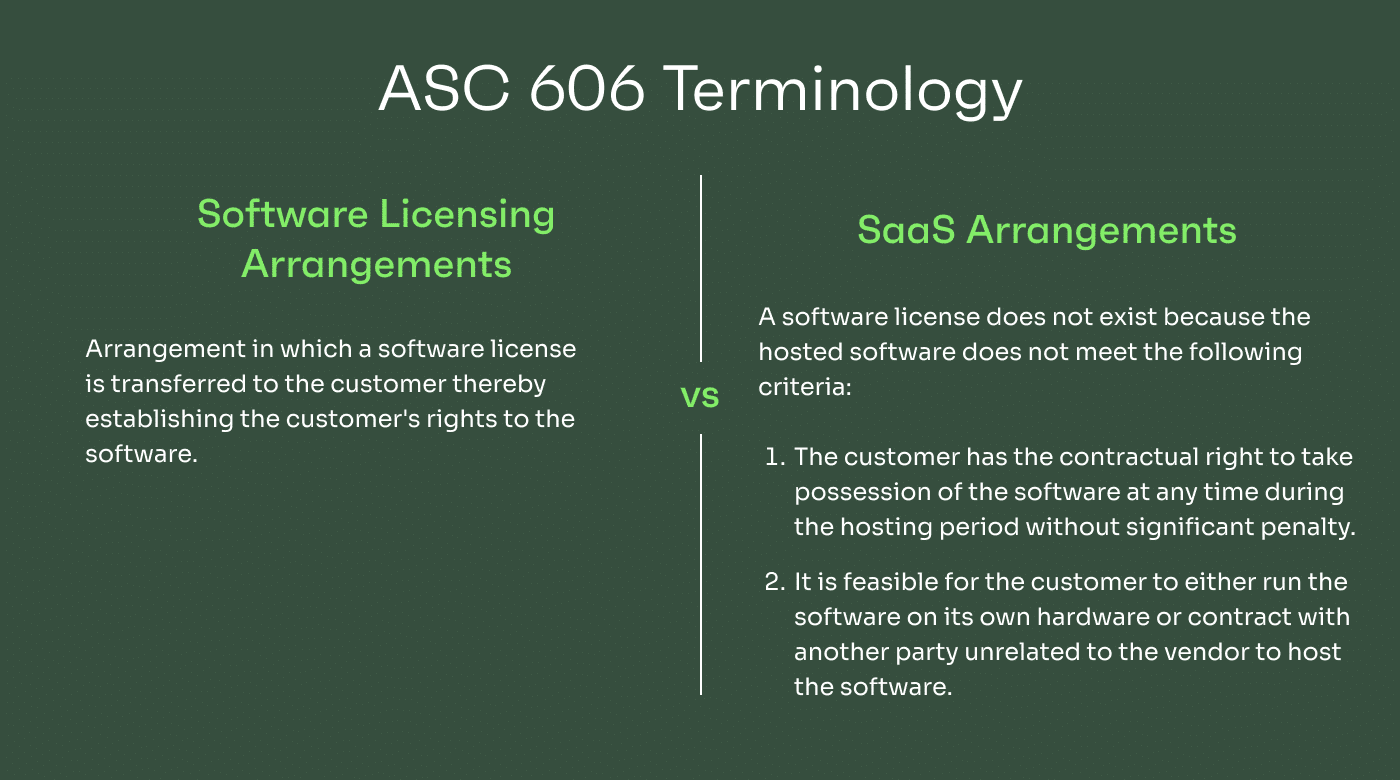
ASC 606-terminologi: Programvarelisensieringsavtale versus SaaS-avtale
En av de viktigste utfordringene for SaaS- og programvareselskaper er å forstå terminologien som brukes i ASC 606. ASC 606 skiller mellom programvarelisensieringsavtaler og SaaS-avtaler, som hver har sitt eget sett med retningslinjer for inntektsføring.
Det er avgjørende å skille mellom de to, fordi dette bestemmer hvordan inntekten skal inntektsføres. Programvarelisensieringsavtaler innebærer vanligvis overføring av en lisens til kunden, mens SaaS-avtaler fokuserer på å levere løpende tjenester. Virksomheter må klassifisere avtalene sine korrekt for å sikre riktig inntektsføring.
Håndtering av inntektsføring for løpende abonnementsmodeller, programvarelisensiering og SaaS-avtaler
SaaS-selskaper opererer ofte med tilbakevendende inntektsmodeller, der kundene betaler en abonnementsavgift for kontinuerlig tilgang til tjenestene deres.
Utfordringen oppstår når man skal fastsette riktig tidspunkt og metode for inntektsføring fra disse tilbakevendende abonnementsmodellene. I henhold til ASC 606 må inntekten inntektsføres over tid etter hvert som kunden får tilgang til og nytte av tjenestene.
Identifisering av separate elementer og leveringsforpliktelser i kontrakter
ASC 606 krever at virksomheter identifiserer kontraktens separate elementer og fordeler transaksjonsprisen på hvert av dem basert på frittstående salgspriser. Dette kan være utfordrende for SaaS- og programvareselskaper på grunn av kompleksiteten i tilbudene og pakkeløsningene deres.
La oss si at et programvareselskap tilbyr en pakke som inkluderer programvarelisenser, opplæringstjenester og løpende teknisk støtte. De må identifisere hvert separate element nøye og fordele transaksjonsprisen basert på de frittstående salgsprisene. Hvis disse elementene ikke har frittstående salgspriser, må prisene estimeres. Dette krever en grundig vurdering av markedspriser, kundepreferanser og andre faktorer for å fastsette verdien av hver komponent på en nøyaktig måte.
Inntektsføring over tid for langsiktige kontrakter eller løpende tjenester
SaaS- og programvareselskaper inngår ofte langsiktige kontrakter eller leverer løpende tjenester til kunder. ASC 606 krever at inntekten inntektsføres over tid etter hvert som kontrollen over varer eller tjenester overføres til kunden. Det blir avgjørende å fastsette riktig metode for å måle fremdriften og fordele inntekten over tid.
Tenk deg for eksempel et programvareselskap som tilbyr omfattende implementering av et ERP-system for virksomhetsressursplanlegging (ERP) samt støttetjenester over en periode på to år. De må etablere en pålitelig metode for å måle fremdriften i implementeringsprosjektet og fordele inntekten tilsvarende gjennom hele kontraktsperioden.
Håndtering av kompleksiteten ved inntektsføring for trinnvis prising og bruksbaserte modeller
SaaS- og programvareselskaper benytter ofte trinnvise prismodeller eller bruksbasert prising, der gebyrene som belastes kundene varierer basert på faktorer som bruksnivå, antall brukere eller tilleggsfunksjoner. Denne kompleksiteten kan gjøre det utfordrende å fastsette transaksjonsprisen nøyaktig og fordele inntektene på riktig måte.
Praktiske strategier for vellykket implementering av ASC 606
Nå til sakens kjerne: Hvordan kan du posisjonere selskapet ditt for å implementere ASC 606 på en vellykket måte? Hvilke strategier kan du ta i bruk for å sikre en smidig overgang og effektiv innføring av den nye standarden? La oss se nærmere på praktiske tilnærminger som kan hjelpe deg med å navigere trygt gjennom denne prosessen og oppnå en vellykket implementering.
Fremme samarbeid på tvers av funksjoner
Implementering av ASC 606 krever samarbeid på tvers av avdelinger i organisasjonen, blant annet mellom salgs-, juridiske-, drifts- og økonomiteam. Å fremme samarbeid på tvers av funksjoner kan redusere utfordringer under implementeringen og forkorte tiden frem til lansering.
Ta i bruk kontraktstyringssystemer
Programvare for kontraktstyring og ERP-systemer kan bidra til å automatisere gjennomganger av kontrakter, identifisere viktige vilkår og betingelser samt generere rapporter for inntektsføring.
Forbedre datainnsamling og -analyse
Implementering av ASC 606 krever solide kapasiteter for datainnsamling og -analyse. Sørg for at selskapet har tilgang til nøyaktige og pålitelige data knyttet til kontrakter, prising, leveringsforpliktelser og kundeinformasjon.
Gjennomfør regelmessig opplæring og utdanning
Frem en kultur for kontinuerlig læring og bevissthet rundt ASC 606 i regnskapsavdelingen din ved å gi regelmessig opplæring og utdanning til medarbeidere som er involvert i prosessen for inntektsføring.
Opplæringen kan omfatte de viktigste bestemmelsene i ASC 606 samt gi praktiske eksempler og veiledning i hvordan standarden anvendes på konkrete situasjoner.
Involver eksterne eksperter for veiledning
Vurder å involvere eksterne eksperter, for eksempel konsulenter eller revisorer med ekspertise innen ASC 606, for å få veiledning og støtte gjennom hele implementeringsprosessen.
Disse fagpersonene kan bidra med innsikt i beste praksis i bransjen, hjelpe med å tolke komplekse bestemmelser og bistå med å utvikle implementeringsstrategier som er tilpasset selskapets spesifikke behov.
Vurderinger knyttet til samsvar med ASC 606 og revisjon
Det er avgjørende å forstå de viktigste vurderingene knyttet til internkontroller, revisjonsspor, opplysninger og samarbeid med revisorer. Dette er de viktigste komponentene:
Krav til internkontroller og dokumentasjon
Implementering av solide internkontroller er avgjørende for å overholde ASC 606. Se på det som å legge et solid fundament for å sikre nøyaktig inntektsføring.
Internkontroller bidrar til å sikre at prosessene for inntektsføring gjennomføres nøyaktig, og at den finansielle informasjonen er pålitelig. Dette innebærer å utforme og implementere prosedyrer for å overvåke inngåelse av kontrakter, leveringsforpliktelser, fordeling av transaksjonsprisen og inntektsføring.
Når du dokumenterer og oppbevarer opplysninger om kontraktsvilkår, leveringsforpliktelser, transaksjonspriser og fordelingen av inntekter, sikrer du dokumentasjon på inntektsføringen. Dette kan gjøre revisjoner enklere og gi interessentene større åpenhet. Når dette er på plass, kan du legge inn kontrollene i den revisjonsstyringsprogramvaren du foretrekker, og la den styre klassifiseringen av transaksjonene for deg.
Revisjonsspor og dokumentasjon på inntektsføring
Et revisjonsspor er en kronologisk oversikt som sporer flyten av transaksjoner knyttet til inntektsføring. Selskapet ditt kan opprettholde et revisjonsspor som inkluderer detaljer om kundekontrakter, fakturaregistre, dokumentasjon på kundens bruk av eller tilgang til tjenester og beregninger av inntektsføring over tid.
Et tydelig revisjonsspor dokumenterer også viktige milepæler og dokumentasjon som støtter inntektsføringen. Dette kan omfatte signerte kontrakter, leveringsbekreftelser, kundens akseptdokumentasjon eller annen dokumentasjon som gjenspeiler overføringen av kontroll.
Dette sporet gir en omfattende oversikt over inntektsføringen, støtter selskapets påstander under revisjonsprosessen og bekrefter nøyaktigheten og hensiktsmessigheten av selskapets praksis for inntektsføring.
Gjennomgang av noteopplysninger og finansregnskap
Se for deg at du utarbeider selskapets finansregnskap og noteopplysninger i samsvar med ASC 606. Det handler ikke bare om å utføre beregninger, men også om å sikre at informasjonen er transparent og informativ for interessentene.
På bakgrunn av dette kan selskapet ditt måtte opplyse om vesentlige vurderinger som er gjort ved fordeling av transaksjonspriser, arten og tidspunktet for leveringsforpliktelser samt endringer i kontraktsbalanser. Noteopplysningene til finansregnskapet bør inneholde meningsfulle og detaljerte opplysninger om prinsipper for inntektsføring og anvendte estimater.
Denne graden av åpenhet gir bedre forståelse av praksisen for inntektsføring, øker sammenlignbarheten mellom selskaper og bekrefter troverdigheten til finansregnskapet.
Samarbeid med eksterne rådgivere og konsulenter
Selskaper kan sikre at prosessene for inntektsføring er i samsvar med kravene i ASC 606 ved å samarbeide tett med eksterne rådgivere og konsulenter. De kan gi veiledning om internkontroller og dokumentasjonsstandarder samt bistå med å identifisere potensielle problemer eller forbedringsområder.
Sørg for å innhente råd fra eksterne eksperter tidlig for å dra nytte av deres innsikt og kompetanse. Du bør ikke bruke det samme revisjonsselskapet som utfører revisjonen av finansregnskapet, ettersom det ville innebære at de måtte revidere sitt eget arbeid.
Det er viktig at en ekstern konsulent eller rådgiver forstår selskapets forretningsmodell, inntektsstrømmer, bransjespesifikke særtrekk og hvilken innvirkning ASC 606 har på finansiell rapportering, slik at de kan gi deg relevante råd.
More Articles
Betydningen av automatisering og teknologi for overholdelse av ASC 606
Manuelle prosesser og regneark har lenge vært den tradisjonelle tilnærmingen til håndtering av inntektsføring, men dette kan være en krevende oppgave for virksomheter, særlig i den dynamiske og hurtigvoksende programvarebransjen.
Det er her automatisering og teknologi spiller en avgjørende rolle. Ved å ta i bruk programvareløsninger kan selskaper effektivisere prosessene for inntektsføring og dermed styrke overholdelsen av ASC 606 – samtidig som de forbedrer datahåndteringen og rapporteringseffektiviteten og reduserer risikoen for feil og manglende etterlevelse.
Utnyttelse av programvareløsninger for inntektsføring
Se for deg et programvareselskap som håndterer en rekke kundekontrakter, der hver kontrakt inneholder flere leveringsforpliktelser og komplekse faktureringsordninger. Manuelle beregninger og manuell sporing blir tidkrevende og utsatt for feil.
Selskaper kan automatisere de komplekse prosessene som inngår i overholdelsen av ASC 606 ved å implementere spesialisert programvare for inntektsføring. Disse løsningene automatiserer prosessen og kan nøyaktig identifisere leveringsforpliktelser, fordele transaksjonspriser og håndtere pakkeordninger og kontraktsendringer. Dette reduserer manuelt arbeid og sikrer nøyaktighet.
Forbedring av datahåndtering og rapporteringseffektivitet
Programvarebransjen bygger på datadrevet innsikt, noe som gjør effektiv datahåndtering avgjørende for å lykkes.
Programvareløsninger kan sentralisere og organisere kontraktsdata, slik at de blir lett tilgjengelige for revisorer og interessenter. Ved hjelp av teknologi kan selskaper integrere data fra ulike systemer og automatisere konsolideringen av data, slik at de sikrer én felles sannhetskilde. Dette effektiviserer rapporteringsprosessene, reduserer risikoen for feil og gir en helhetlig oversikt over inntektene i hele organisasjonen.
Sanntidsovervåking og analyse for innsikt i inntektene
Programvarebransjen utvikler seg i et lynraskt tempo, og forsinkelser i inntektsføringen er ikke et alternativ. Automatisering muliggjør sanntidsovervåking av inntektsstrømmer, noe som gir selskaper umiddelbar innsikt i den økonomiske utviklingen.
Avanserte verktøy for dataanalyse kan gi verdifull innsikt i inntekter, for eksempel inntektstrender, lønnsomhet i kontrakter og kundeatferd. Med denne informasjonen kan programvareselskaper ta datadrevne beslutninger, identifisere vekstmuligheter og håndtere potensielle problemer proaktivt.
Redusere risiko og forbedre samsvarskontroller
Manglende samsvar med ASC 606 kan føre til alvorlige konsekvenser, inkludert omdømmeskade og juridisk ansvar. Programvareløsninger kan innføre robuste samsvarskontroller, flagge potensielle avvik og sikre etterlevelse av standarden.
Automatiserte interne kontroller kan identifisere uregelmessigheter og minimere risikoen for inntektslekkasje eller feilaktig rapportering. Ved å redusere risikoen kan programvareselskaper trygt navigere i kompleksiteten ved samsvar med ASC 606 og fokusere på å fremme innovasjon og vekst.
Ta i bruk ASC 606 for inntektsføring
ASC 606 har stor betydning for finansiell rapportering. Ved å følge femtrinnsmodellen kan virksomheter identifisere ytelsesforpliktelser i kontraktene med kundene mer nøyaktig og føre inntekter på riktig måte.
Selv om implementering av ASC 606 kan by på utfordringer, kan praktiske strategier som samarbeid, kontraktsstyringssystemer, dataanalyse og utnyttelse av automatisering være til hjelp.
Abonner på The CFO Clubs nyhetsbrev for ukentlige artikler, podkaster, bransjeinnsikt og viktige ressurser for finansledere.

