GAAP (generelt aksepterte regnskapsprinsipper) er standardreglene og retningslinjene du må følge når du utarbeider regnskaper i USA.
Disse prinsippene sørger for at tallene dine er konsekvente, transparente og sammenlignbare, slik at alle fra investorer til tilsynsmyndigheter får et tydelig bilde av den økonomiske historien din. Hvis du arbeider med regnskap i USA, er det avgjørende å forstå GAAP for å holde regnskapet ditt korrekt og lett å forstå.
Hva er GAAP?
GAAP, eller generelt aksepterte regnskapsprinsipper, er et standardisert sett med regnskapsregler, prosedyrer og retningslinjer som brukes i USA ved utarbeidelse av regnskaper.
Det hjelper økonomifagfolk med å sikre konsekvens, åpenhet og sammenlignbarhet i finansiell rapportering på tvers av ulike organisasjoner og bransjer ved hjelp av disse prinsippene:
- Inntektsføring
- Klassifisering av balanseposter
- Vesentlighet
Ved å følge GAAP reduserer fagfolk risikoen for feil eller feilaktige opplysninger, styrker troverdigheten hos interessenter og effektiviserer prosessen med å sammenligne økonomiske resultater mellom selskaper.
GAAP-etterlevelse
I USA er alle børsnoterte selskaper pålagt å følge reglene fastsatt av USAs verdipapir- og børstilsyn (SEC), som blant annet innebærer regelmessig innsending av regnskaper i samsvar med GAAP.
Etterlevelse av SECs regler er nødvendig for at et selskap skal forbli børsnotert, og brudd på disse reglene kan føre til at et selskap blir strøket fra børsen. Du kan se utvalgte regnskapsbulletiner fra tilsynets ansatte på SEC-nettstedet, som oppsummerer hvordan GAAP skal anvendes av organisasjoner.
Selv om private selskaper og ideelle organisasjoner ikke er strengt pålagt å følge GAAP i rapporteringen, gjør det å etablere denne standarden tidlig det enklere å få finansiering, både fra egenkapital- og gjeldskilder. For å gjøre analysen enklere (og sikre reelle sammenligninger på like vilkår) vil mange långivere kreve at årlige økonomiske opplysninger utarbeides i samsvar med GAAP som en del av låneavtalene. På egenkapitalsiden anbefales investorer ofte å være svært forsiktige med selskaper hvis regnskaper ikke er utarbeidet ved bruk av GAAP.
Når alt kommer til alt, er GAAP innført for å sikre at regnskapsmetodene er nøyaktige og ærlige; finansinstitusjoner, investorer og enkeltpersoner ønsker å se det samme.
GAAP-etterlevelse bekreftes gjennom en revisors uttalelse, som følger av en ekstern revisjon utført av et godkjent regnskapsfirma (CPA). Hvis du ønsker å bekrefte GAAP-etterlevelse i regnskapene dine, kan det å engasjere en ekstern revisor før det foreligger et lovkrav fremskynde prosessen og sikre at du velger riktig fremgangsmåte.
Det finnes et annet alternativ hvis du ønsker å rapportere nøkkeltall som ikke uttrykkelig er tillatt i henhold til GAAP-reglene. Noen selskaper rapporterer både GAAP- og ikke-GAAP-nøkkeltall når de rapporterer regnskapene sine, selv om GAAP-reglene krever at de sistnevnte identifiseres uttrykkelig i regnskaper og andre offentlige opplysninger.
FASB
Styret for regnskapsstandarder (FASB) er en uavhengig ideell organisasjon som fastsetter standarder for regnskapsføring i offentlige, private og ideelle virksomheter i USA. FASB er den øverste instansen når det gjelder fastsettelse og tolkning av GAAP i USA, ettersom Securities and Exchange Commission (SEC) anerkjenner FASB som landets organ for fastsettelse av regnskapsstandarder.
FASB ble dannet i 1973 for å etterfølge styret for regnskapsprinsipper (APB) og videreføre oppdraget med å sikre konsekvens, åpenhet og integritet i amerikansk selskapsrapportering. Selv om APB var det autoritative organet for nasjonale regnskapsstandarder fra 1959 til 1973, er de fleste retningslinjene og reglene som APB utarbeidet, nå endret eller erstattet av uttalelser fra FASB.
GAAP sammenlignet med IFRS
Internasjonale standarder for finansiell rapportering (IFRS) er regnskapsstandardene som fastsettes av styret for internasjonale regnskapsstandarder (IASB), og regnes som det internasjonale alternativet til GAAP. Hvis GAAP-reglene representerer amerikansk lovgivning, har IFRS som mål å representere De forente nasjoners retningslinjer: et sett regler som overskrider nasjonale grenser og holder alle medlemmer til samme standard.
IASB og FASB har arbeidet med å samordne GAAP og IFRS siden 2002 og har gjort noen fremskritt, blant annet ved at USA fjernet kravet om at selskaper utenfor USA må avstemme regnskapene sine for å være i samsvar med GAAP dersom de allerede følger IFRS. Det er imidlertid fortsatt forskjeller mellom de to regelsettene, inkludert, men ikke begrenset til:
Metoder for lagerverdsettelse
GAAP tillater selskaper å bruke sist inn, først ut (LIFO) som metode for lagerverdsettelse, mens dette er forbudt etter IFRS.
Klassifisering av forsknings- og utviklingskostnader (R&D)
Etter IFRS regnes R&D-kostnader som kapitalinvesteringer som kan avskrives over flere perioder dersom visse vilkår er oppfylt. Etter GAAP regnes R&D-kostnader som utgifter og kostnadsføres når de påløper.
Reversering av nedskrivninger
GAAP fastslår at et varelager eller en eiendel som er skrevet ned, ikke kan reverseres dersom markedsverdien av eiendelen senere øker. IFRS tillater en slik reversering.
Verdsettelse av anleggsmidler
GAAP bokfører og rapporterer anleggsmidler til historisk kost, mens IFRS gjør det mulig for virksomheter å justere anleggsmidler etter virkelig markedsverdi.
Roboter kjenner GAAP
Før jeg går inn på detaljene i GAAP, vil jeg gi deg en utvei – hvis du bare prøver å sikre at selskapet ditt ikke får bøter, er det ikke riktig løsning å bli statsautorisert revisor. Se heller på programvare for finansiell rapportering, som kan overvåke denne typen ting for deg:
Have an account? Log In
De 10 viktigste prinsippene i GAAP forklart
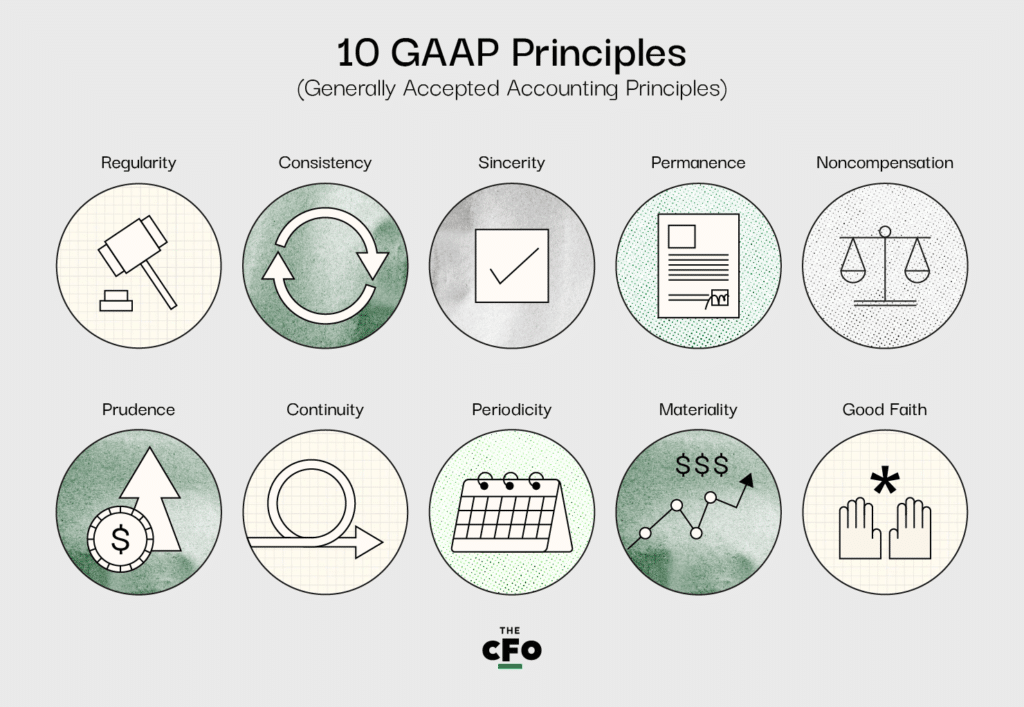
Selv om GAAP består av tre ulike deler, utgjør de 10 viktigste prinsippene i standarden kjernen. Hvis du har spørsmål om hvorvidt virksomheten din følger GAAP, bør du først kontrollere praksisen din opp mot disse prinsippene.
De 10 prinsippene i GAAP er som følger:
1. Prinsippet om regelmessighet
Organisasjonen må overholde alle fastsatte regler og bestemmelser i GAAP.
Hva betyr dette?
Dette prinsippet betyr at en virksomhet ikke kan velge hvilke regler den vil følge, men må følge alle reglene som er fastsatt i GAAP.
2. Prinsippet om konsistens
De samme standardene brukes gjennom hvert trinn i rapporteringsprosessen, og eventuelle forskjeller som oppstår, opplyses det om.
Hva betyr dette?
Når du utarbeider regnskapet, må du sikre sammenlignbarhet. Med andre ord kan du ikke velge å utarbeide balansen i henhold til GAAP, men utarbeide resultatregnskapet på en annen måte. Hvis du må gjøre justeringer mellom regnskapsoppstillingene, forventes det at du opplyser fullstendig om og forklarer årsaken(e) til dette i noter til regnskapet.
3. Prinsippet om oppriktighet
Organisasjonen etterstreber å gi en nøyaktig og upartisk fremstilling av selskapets økonomiske situasjon.
Hva betyr dette?
Regnskapet må utarbeides objektivt. Hvis du prøver å skjule eller fremheve bestemte økonomiske opplysninger, bryter du dette prinsippet. Du bør utarbeide regnskapet som om du ikke har noen egeninteresse i om virksomheten lykkes eller mislykkes.
4. Prinsippet om varighet i metodene
De samme standardene må anvendes fra én rapporteringssyklus til den neste, og eventuelle forskjeller som måtte oppstå, må opplyses om.
Hva betyr dette?
Akkurat som kontinuitetsprinsippet handler dette om sammenlignbarhet. Det må være enkelt å vurdere regnskapene på tvers av alle områder, og dette prinsippet fokuserer på vurdering fra syklus til syklus. Du kan ikke se bort fra GAAP-standarden annenhver rapporteringssyklus og samtidig overholde kravene. Nok en gang forventes det at du gir en omfattende redegjørelse og forklarer hvorfor i noter til regnskapet dersom du må gjøre endringer fra periode til periode.
5. Prinsippet om ikke-kompensasjon
Både negative og positive forhold rapporteres med full åpenhet og uten forventning om gjeldskompensasjon.
Hva betyr dette?
Du må rapportere alt, uavhengig av hvordan det påvirker selskapet. Du kan ikke forsøke å kompensere en gjeld med en eiendel eller utgifter med inntekter i regnskapet; du må gi et fullstendig og nøyaktig bilde av selskapets økonomiske situasjon, uavhengig av hvordan den fremstår.
6. Forsiktighetsprinsippet
Rapporterte data må være faktabaserte og bygge på tydelige, konkrete tall.
Hva betyr dette?
Det er naturlig å bruke tid på å drømme om organisasjonens fremtid; en viktig del av økonomifunksjonen er tross alt å utarbeide prognoser og formidle et rimelig bilde av det som kommer. Dette prinsippet skal sørge for at regnskapet er forankret i virkeligheten, og at det bare formidler det som er faktisk korrekt og kan verifiseres med data, fremfor det som er spekulativt og subjektivt.
7. Prinsippet om fortsatt drift
Når regnskaper utarbeides, må regnskapsførere anta at en organisasjon vil fortsette driften, uavhengig av selskapets nåværende situasjon.
Hva betyr dette?
Når du verdsetter eiendeler eller vurderer forpliktelser, må du gjøre det i henhold til læreboken i økonomi, snarere enn situasjonens faktiske realitet. Hvis virksomheten din for eksempel realistisk sett bare har noen få måneder igjen, må du likevel avskrive eiendelene over flere år dersom GAAP krever det.
8. Periodiseringsprinsippet
Regnskapsposter (dvs. inntektsføring) skal rapporteres i riktig regnskapsperiode.
Hva betyr dette?
Regnskapsføring etter periodiseringsprinsippet tilsier at transaksjoner skal bokføres i perioden de finner sted, og ikke når pengene mottas eller utbetales. Hvis du for eksempel signerer en kontrakt i dag som fastslår at du skal levere en tjeneste for X dollar, må du bokføre X dollar som inntekt i dag, ikke når kontantene mottas.
I tillegg krever dette prinsippet at regnskapsførere registrerer transaksjoner nøyaktig og ikke forskyver tidsperioder eller endrer data for å påvirke oppfatningen av regnskapet. Hvis du for eksempel hadde et rekordsterkt første kvartal og et svært svakt andre kvartal når det gjelder inntekter, har du ikke lov til å flytte noen av inntektene fra første kvartal til andre kvartal for å fremstå som mer stabil; du må bokføre dem når de faktisk fant sted og rapportere dem i den samme tidsperioden.
9. Vesentlighetsprinsippet
Regnskapsførere må bestrebe seg på å opplyse fullt ut om alle økonomiske data og regnskapsopplysninger i finansielle rapporter.
Hva betyr dette?
Personen (eller gruppen) som utarbeider regnskapet for en organisasjon, har en plikt til å innhente all relevant og viktig informasjon som kan inngå i et regnskap. Alt som faller inn under denne kategorien, regnes som «vesentlig» informasjon og må rapporteres. Dette prinsippet understreker dette ansvaret og sikrer at ingenting blir utelatt i det endelige produktet.
Noen vil si at dette prinsippet gjør regnskapsføreren ansvarlig.
10. Prinsippet om ytterste redelighet
Det forutsettes at alle parter forblir ærlige i alle økonomiske transaksjoner og ved føring av regnskap på vegne av en organisasjon.
Hva betyr dette?
Alle som er involvert i eller har ansvar for de økonomiske aktivitetene i en organisasjon, må være forpliktet til ærlighet og integritet fremfor alt annet. Dette prinsippet bidrar til å opprettholde en etisk standard og ansvarlighet, og er et godt argument for enhver økonomiansvarlig som er under press fra en overordnet om å manipulere noen tall.
Ytterligere retningslinjer
I tillegg til de 10 hovedprinsippene beskriver GAAP fire begrensninger som det er viktig å kjenne til og følge ved utarbeidelse av regnskaper.
More Articles
1. Regnskapsføring
Alle regnskaper må gi et nøyaktig bilde av organisasjonens samlede eiendeler, forpliktelser, inntekter, utgifter og andre økonomiske forpliktelser. Rapporter må være grundige og transparente og må ikke inneholde endringer eller utelatelser.
2. Måling
Finansiell rapportering må utarbeides i samsvar med GAAP og følge alle standarder til enhver tid. Dette prinsippet understreker nødvendigheten av at de som utarbeider regnskaper, kjenner de ovennevnte ti prinsippene og bransjestandardene som er allment akseptert.
3. Presentasjon
Alle økonomiske rapporter må inneholde:
- En resultatregnskapsrapport,
- En kontantstrømoppstilling,
- En balanse, og
- En oppstilling over egenkapital eller aksjonærenes egenkapital.
Hvis noen av disse oppstillingene mangler, kan det bli satt i gang eksterne revisjoner eller undersøkelser.
4. Opplysninger
Hvis det finnes annen informasjon som er nødvendig for å forstå de økonomiske rapportene, må den oppgis i sin helhet i rapporten. En vanlig praksis er å dele utkast til økonomiske rapporter med styremedlemmer, viktige aksjonærer og andre sentrale interessenter for å registrere spørsmålene deres. Hvis de mener at annen informasjon er nødvendig for å forstå rapportene, bør den legges til før rapporten leveres.
Implementering av GAAP
Sørg for at alle som etablerer standardiserte regnskapsmetoder for organisasjonen din, allerede har kjennskap til de allment aksepterte økonomiske prinsippene og begrensningene, eller henvis dem til ressurser som denne for å bygge opp forståelsen deres.
Når tiden er inne for å implementere GAAP og utarbeide oppstillinger, vil det være avgjørende å kunne innholdet i denne artikkelen ut og inn, så bokmerk den som referanse når du måtte klø deg i hodet. Hvis du synes noe er uklart, kan du gi meg beskjed i en kommentar nedenfor, så skal jeg sørge for å ta tak i det med en gang.
Hvis du ønsker å bli bedre som økonom og bli en (bedre) CFO, kan jeg hjelpe deg. Abonner på CFO Club-nyhetsbrevet og hold deg skarp under alle markedsforhold.