

Kontantstrømprognoser hjelper deg med å forutsi hvordan penger vil bevege seg inn og ut av virksomheten din, slik at du kan unngå overraskelser og ta gode beslutninger.
I denne artikkelen forklarer jeg hva en kontantstrømprognose er, viser deg trinn for trinn hvordan du lager en, og deler praktiske eksempler du kan bruke med en gang. Du lærer også hvordan du unngår vanlige feil og gjør hele prosessen langt mindre skremmende.
Hva er en kontantstrømprognose?
Kontantstrømprognoser handler om å forutsi hvor mye penger virksomheten din vil motta og betale ut i løpet av en bestemt periode. Gjort riktig kan det hjelpe deg med å håndtere kontantstrømmen bedre og ta smartere beslutninger.
Tenk på kontantstrømprognoser som bilturer. Pengene virksomheten din får inn (innbetalinger) er drivstoffet, pengene den bruker (utbetalinger) er avstanden som tilbakelegges, og kontantstrømprognosen er GPS-en som hjelper deg med å planlegge reisen.
I små virksomheter er det vanligvis eieren eller den daglige lederen som håndterer kontantstrømprognosene. I større selskaper er det imidlertid vanligvis økonomisjefen eller CFO-en som har ansvaret.
Alt som inngår i en kontantstrømprognose
Før du begynner å utarbeide kontantstrømprognosen, trenger du tilgang til noen få tall:
- Inngående saldo: Kontantbeløpet virksomheten din har ved starten av prognoseperioden.
- Innbetalinger: Alle pengene som forventes å komme inn i virksomheten din, inkludert kundeinnbetalinger, låneproveny og kundefordringer. Dette kalles også kontantstrøminnbetalinger.
- Utbetalinger: Alle pengene som går ut av virksomheten din, også kjent som kontantstrømutbetalinger. Dette inkluderer utgifter som husleie, lønn, avdrag på lån (en av fordelene med programvare for låneopprettelse er at den kan hjelpe deg med å følge med på dette), leverandørbetalinger og leverandørgjeld.
- Utgående saldo: Kontantbeholdningen som står igjen på bankkontoene dine ved slutten av perioden, etter at alle inntekter og utgifter er tatt med i beregningen.
- Forutsetninger: Forventningene eller estimatene du har lagt til grunn da du utarbeidet prognosen, for eksempel betalingstidspunkter, salgsvekst eller sesongvariasjoner.


Slik lager du en kontantstrømprognose
For å lage en nøyaktig kontantstrømprognose må du fastsette målet ditt, velge en rapporteringsperiode, velge en metode og hente inn data. Selv om det høres enkelt ut i teorien, kan det bli komplisert. Her er en gjennomgang av hvordan du får mest mulig ut av kontantstrømprognosen din:
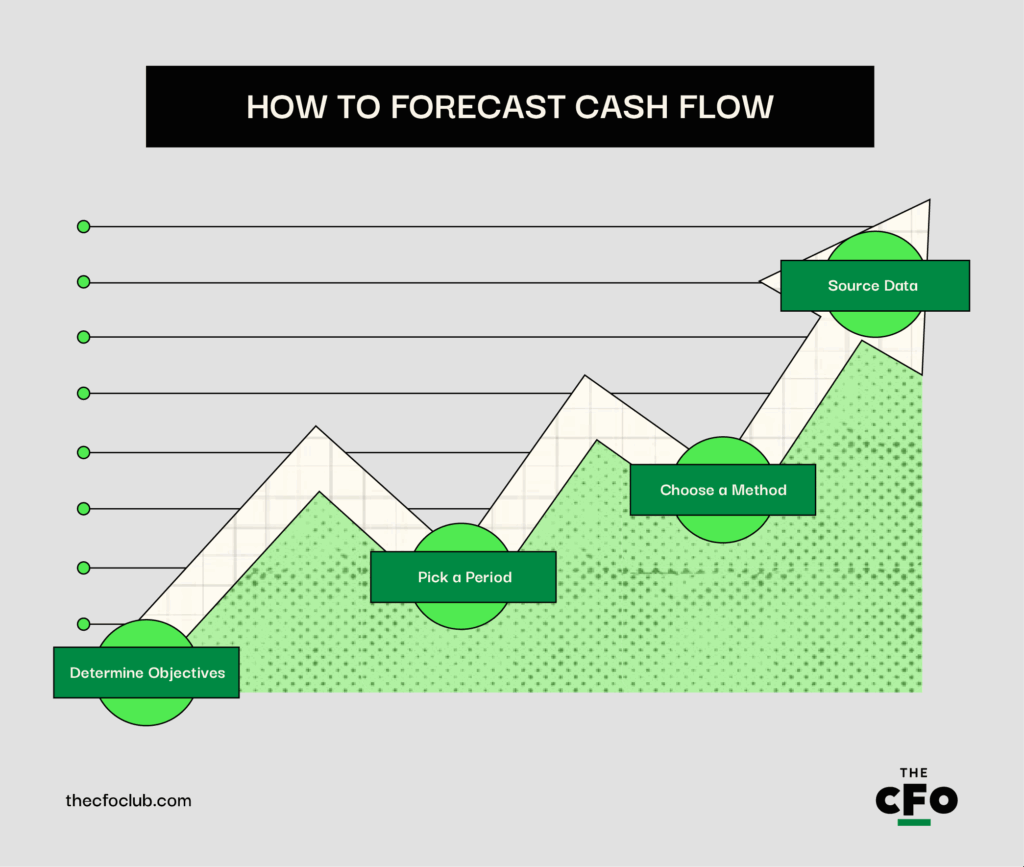
1. Fastsett målene dine
Det første du må gjøre før en oppgave innen økonomisk prognostisering, er å sette deg mål. Vanlige spørsmål du bør vurdere, er:
- Hvorfor lager du egentlig en kontantstrømprognose?
- Trenger du den til kortsiktig likviditetsplanlegging, reduksjon av renter og gjeld, oversikt over lånebetingelser og viktige datoer, styring av likviditetsrisiko eller vekstplanlegging?
Årsaken din vil hjelpe deg med å avgjøre hvilke prognosemodeller du skal bruke, hva du skal ta med, og hvor detaljert den bør være.
For eksempel: Hvis målet ditt er å håndtere kortsiktig likviditet, kan du følge med på nøkkeltall som operasjonell kontantstrøm og omløpshastighet for leverandørgjeld. Hvis du planlegger vekst, vil du sannsynligvis fokusere på inntektsprognoser, investeringer og kontantforbrenningsrate.

Author's Tip
Ikke prøv å prognostisere alt på én gang. Velg ett eller to viktige mål å begynne med. Når du har fått kontroll på prosessen, kan du legge til flere.
2. Velg en periode
Det neste steget er å bestemme prognoseperioden. Den kan være kort, middels lang, lang eller blandet. La oss se nærmere på disse tidsperiodene og betydningen av hver av dem.
| Periode | Tidspunkt for gjennomføring | Tidsramme | Hvem det passer best for | Bruksområde | Fordeler |
| Kort periode | Daglig eller ukentlig | 1–13 uker | Bedrifter med stram likviditet eller mye daglig aktivitet | Hjelper deg med å følge nøye med på kortsiktig likviditet | Flott når du må forsikre deg om at du snart kan betale lønn, regninger eller fylle på lageret |
| Middels lang periode | Månedlig | 3–6 måneder | De fleste små og mellomstore bedrifter | Gir deg et tydelig bilde av den faktiske likviditeten de neste månedene | Hjelper deg med å oppdage likviditetsmangler tidlig og planlegge for ting som skattebetalinger eller lavsesonger |
| Lang periode | Kvartalsvis eller årlig | 6–12+ måneder | Strategisk planlegging, store investeringer, informerte beslutninger og vekst | Mindre fokus på daglige beslutninger og mer på overordnet planlegging | Nyttig hvis du vurderer å ansette nye medarbeidere, åpne en ny filial eller skaffe finansiering |
| Blandet periode | Blandet | Kombinasjon (f.eks. ukentlig i 1 måned, deretter månedlig de neste 11 månedene) | Bedrifter som trenger både kortsiktig kontroll og langsiktig perspektiv | Lar deg følge nøye med på likviditeten nå, samtidig som du holder øye med fremtidige aktiviteter | Hjelper deg med å optimalisere ressursfordelingen, redusere likviditetsrisiko eller håndtere gjeld |
Have an account? Log In
3. Velg en metode
Når du har valgt perioden for prognosen, er det på tide å velge prognoseprosessen eller -metoden. Det finnes to hovedmåter å utarbeide en prognose for likviditeten på:
Direkte prognostisering
Denne metoden bruker faktiske tall, for eksempel gjeldende regninger, fakturaer og kontoutskrifter, for å finne ut nøyaktig hvilke inn- og utbetalinger som vil finne sted. Den viser din faktiske likviditet og hjelper deg med å se om du vil ha nok penger til utgiftene.
Indirekte prognostisering:
Denne prognoseprosessen bruker regnskapsdata, for eksempel resultatregnskapet ditt, balanseoppstillingen og endringer i eiendeler (som kundefordringer) og gjeld, for å beregne den fremtidige likviditeten din. Den er ikke basert på daglige regninger eller betalinger, men på større økonomiske trender i virksomheten, noe som gir deg et langsiktig bilde av virksomhetens likviditet.
4. Finn nødvendige data
Nå er det på tide å samle inn informasjonen du trenger for å utarbeide likviditetsprognosen. Her finner du dataene:
Innkommende penger (innbetalinger): Dette er pengene du forventer å motta. Du finner denne informasjonen i følgende:
- Salgsoppføringer (fra POS- eller faktureringsprogramvaren din)
- Kundenes betalingshistorikk
- Kontrakter eller signerte bestillinger
- Låneutbetalinger eller investormidler
- Skatterefusjoner eller tilskudd
Utgående penger (betalinger/utgifter): Dette er pengene du forventer å bruke. Du vil vanligvis inkludere:
- Tidligere regninger for strøm og andre tjenester, husleie og lønn
- Leverandørfakturaer
- Planer for tilbakebetaling av lån
- Abonnementer og programvarekostnader
- Skatteforpliktelser og forsikring
Eksempel på en likviditetsprognose
Nå som du kjenner teorien, la oss sette den ut i praksis visuelt.
Si at du utarbeider kontantstrømprognosen for et lite teknologiselskap. Virksomheten din er fortsatt i vekstfasen, så du velger å bruke den korte perioden og lage en ukentlig prognose. I tillegg velger du å bruke den direkte prognosemetoden. Slik kan prognosen din se ut:
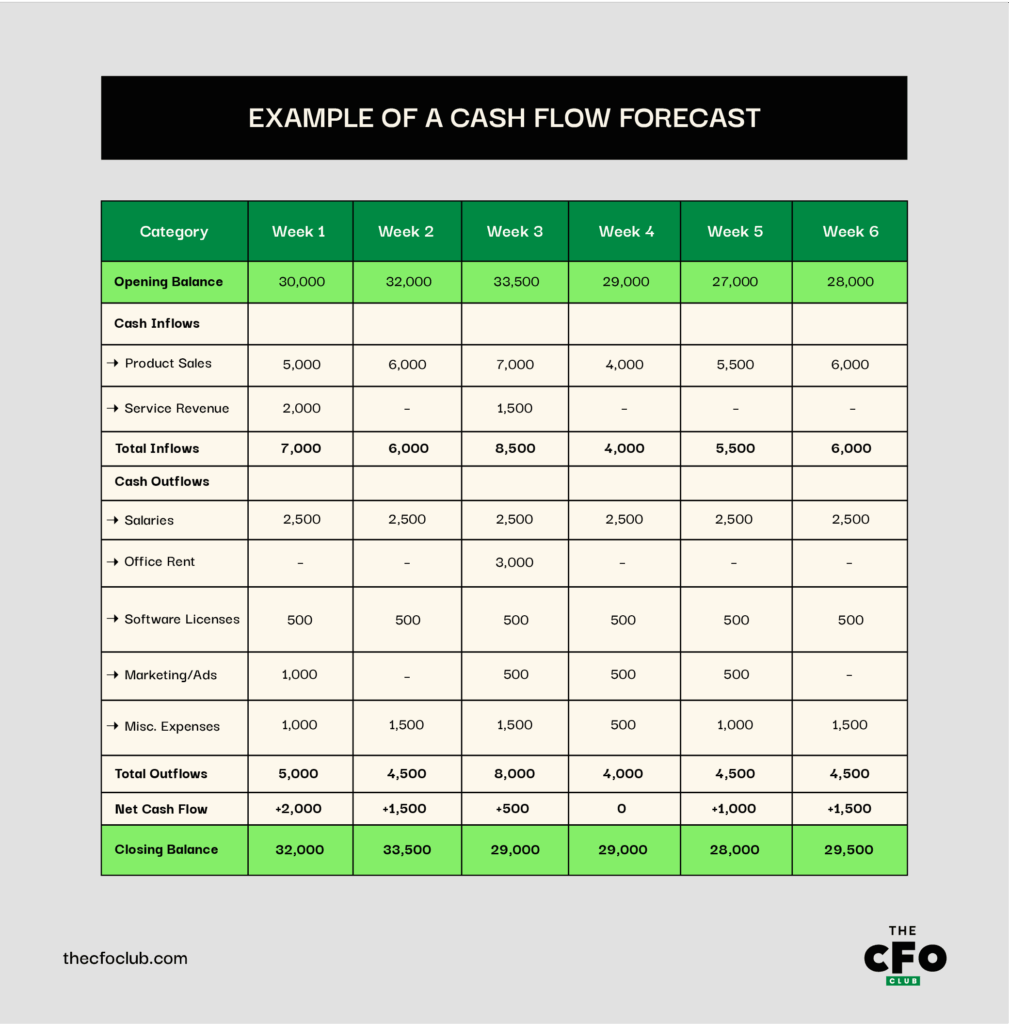
Dette er et ganske standard og enkelt eksempel. Hvis du utarbeider prognosen for et større konsern, vil du sannsynligvis bruke den lange perioden og den indirekte prognosemetoden, som vil inneholde mer data og ytterligere forklaring og begrunnelse.
Fordeler med kontantstrømprognoser
Proaktiv økonomistyring
Kontantstrømprognoser hjelper deg med å oppdage økonomiske problemer før de oppstår, slik at du kan løse dem tidlig. I stedet for å bli overrasket over en lav banksaldo vet du hva som kommer, og kan planlegge for det.
Den fungerer sammen med kontantstrømoppstillingen din og gir deg både et historisk perspektiv (det som har skjedd) og et fremoverskuende perspektiv (det som sannsynligvis vil skje).
Bedre styring av arbeidskapital
Kontantstrømprognoser hjelper deg med å styre pengene du trenger for å drive virksomheten hver dag, for eksempel til å betale regninger, kjøpe inn forsyninger og dekke lønn. Den sørger for at du alltid har nok kontanter til å holde driften i gang.
I en nylig samtale jeg hadde med Chris Ortega, administrerende direktør og deltids-CFO i Fresh FP&A, uttalte han følgende:
\u003cem\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eFortjeneste er en drøm, men kontanter er en realitet.\u003c/span\u003e\u003c/em\u003e
Og han har helt rett. Det du har i banken, er viktigere enn det du ønsker å oppnå. En nøyaktig prognose hjelper deg med å planlegge når leverandører skal betales, slik at du ikke går tom for penger til det du trenger for å gjøre drømmen om fortjeneste til virkelighet.
Smartere budsjettering og planlegging
Når du forstår hvor mye penger som kommer inn og går ut, blir det enklere å budsjettere og planlegge på en smart måte. Du vet hvor mye du kan bruke, når du bør investere, og når du bør redusere kostnadene.
Hvis du for eksempel sjekker kontantstrømprognosen og ser at du har råd til en markedskampanje i mai, men ikke i april, venter du til riktig tidspunkt for å unngå å overskride budsjettet.
Sterkere samarbeid mellom økonomi og virksomheten
Med nøyaktige prognoser kan økonomiteam gi innsikt i tide, slik at ledere kan ta trygge og velinformerte beslutninger om ansettelser, investeringer eller endringer i driften.
Dette bidrar til å bygge tillit og gjør at økonomifunksjonen går fra å bli sett på som bare en rapporteringsfunksjon til å bli en reell strategisk partner. Det oppmuntrer også til hyppigere og mer samarbeidsorienterte samtaler mellom avdelinger, slik at økonomiske realiteter samsvarer med virksomhetens mål.
Vanlige feil ved kontantstrømprognoser (+ tips)
Alle gjør feil. Her er noen vanlige feil ved kontantstrømprognoser som kan oppstå, samt tips om hvordan du kan unngå dem:
Overestimering
Det er lett å bli for optimistisk og tro at alle kundene dine vil betale i tide, eller forvente høyere salg enn normalt. Dette er en overestimering. Det får prognosen din til å se bedre ut enn den egentlig er, og kan føre til overforbruk, ubetalte regninger eller at du ikke har nok kontanter til å dekke lønnsutbetalingene.
Husk at det er bedre å bli positivt overrasket av ekstra inntekter enn å bli tatt på sengen av et underskudd.
More Articles
Å ignorere kontantreserver
Det er risikabelt å bare fokusere på hva som kommer inn og går ut, og glemme å sette av en kontantreserve. Uten en økonomisk buffer kan selv små problemer føre virksomheten ut av kurs. Du kan få problemer med å betale regninger, gå glipp av nye muligheter eller skade omdømmet ditt hos leverandører.
Kontantreserver er som en redningsvest. Mesteparten av tiden trenger du den ikke, men når du gjør det, kan den redde virksomheten.
Å ikke ta hensyn til sesongvariasjoner
I mange bransjer endres inntekter og utgifter med årstidene. Hvis du ikke planlegger for sesongmessige høyder og nedturer, kan du bruke for mye i travle perioder og få problemer i rolige måneder. Dette kan føre til kontantmangel, ubetalte regninger eller til og med behov for nødlån.
Effektiviser kontantstrømprognoser med programvare
I dag er automatisering din beste venn. Selv om den ikke kan erstatte det menneskelige aspektet som kreves i økonomiske planleggingsprosesser, kan den bidra til å effektivisere driften, slik at du kan fokusere på bedre beslutninger.
Det meste av programvaren for økonomisk rapportering tilbyr innebygde funksjoner for kontantstrømprognoser, slik at du kan følge med på inntekter, utgifter og saldoer på ett og samme sted. Dette gjør prognoseprogramvare nyttig for mellomstore bedrifter og større virksomheter, som ofte trenger ekstra støtte til manuelle oppgaver.
Her er noen av favorittene mine på markedet:
Men jeg vet at ikke alle jobber i et større selskap. Derfor har jeg også samlet mine beste alternativer for gratis prognoseprogramvare. De passer perfekt for små bedrifter med stramme budsjetter.
Hold deg oppdatert
For flere økonomiske temaer, eksperttips og de siste oppdateringene kan du abonnere på vårt gratis nyhetsbrev.

