Prosessen for økonomisk avslutning er en rekke trinn du bruker for å ferdigstille og kontrollere selskapets økonomiske oppføringer ved slutten av hver periode, slik at alt stemmer før rapportering.
I denne veiledningen vil jeg bruke min erfaring til å forklare hvordan den økonomiske avslutningen fungerer, hvorfor den er viktig, og nøyaktig hva du må gjøre for å gjennomføre en smidig og nøyaktig avslutning, slik at du kan unngå stress i siste liten og fortsette å forbedre prosessen hver måned.
Hva er prosessen for økonomisk avslutning?
Prosessen for økonomisk avslutning er rekken av trinn et selskap gjennomfører ved slutten av en rapporteringsperiode for å sikre at regnskapet er komplett og nøyaktig.
Den omfatter registrering og avstemming av transaksjoner, bokføring av justeringer (som periodiseringer og avskrivninger), samt utarbeidelse av regnskaper.
Når alt er gjennomgått og godkjent, blir perioden offisielt avsluttet.
Hvorfor er prosessen for økonomisk avslutning viktig?
Prosessen for økonomisk avslutning er avgjørende for å sikre nøyaktige økonomiske data, oppfylle krav til regelverk og revisjon, samt utarbeide ryddige og nøyaktige økonomirapporter for intern bruk og ekstern rapportering.
Her er en oversikt over økonomimedarbeiderne som er involvert i avslutningsprosessen:
- Regnskapsteamet: Har ansvar for posteringer, avstemminger og utarbeidelse av regnskaper.
- FP&A-teamet: Går gjennom avvik, prognoser og samsvar med budsjettene.
- Controllere: Fører tilsyn med prosessen og sikrer at interne kontroller følges.
- CFO: Går gjennom og godkjenner de endelige regnskapstallene for intern og ekstern rapportering.
Prosessen for økonomisk avslutning: Dette må du avstemme
Avstemming er en viktig del av prosessen for økonomisk avslutning. For å gjennomføre avstemmingen trenger du riktig dokumentasjon på plass. Begynn med å hente inn følgende dokumenter:
- Bank- og kredittkortutskrifter
- Rapporter fra hovedboken
- Fakturaer og kvitteringer (både AP og AR)
- Lønnsrapporter
- Lagertellinger og verdsettelsesrapporter
- Låne- og leasingutskrifter
Her er eksempler på kontoer du må avstemme når du har dokumentasjonen klar:
- Bankkontoer
- Kundefordringer og leverandørgjeld
- Transaksjoner mellom selskaper i samme konsern
- Varelager
- Anleggsmidler
- Påløpte kostnader og forskuddsbetalte kontoer
Slik gjennomfører du prosessen for økonomisk avslutning
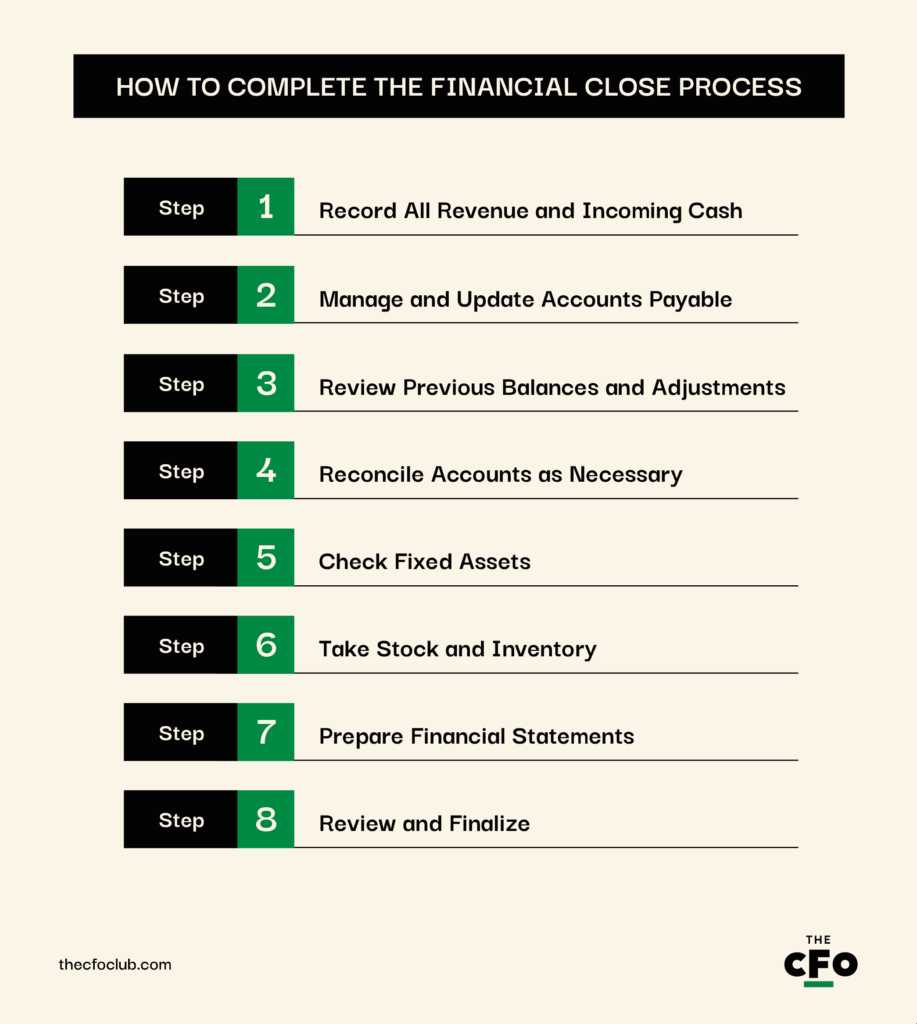
Prosessen for økonomisk avslutning varierer mellom selskaper basert på virksomhetstype, regnskapsmetoder og retningslinjer.
Nedenfor går jeg gjennom en generell prosess for økonomisk avslutning. Se på den som et utgangspunkt for din egen prosess, og gjør justeringer for å tilpasse den til selskapets behov.
Have an account? Log In
1. Registrer alle inntekter og innbetalinger
Gå gjennom hele regnskapsperioden. Hvis du for eksempel utarbeider kvartalsregnskaper, går du tilbake til første dag i inneværende kvartal og kontrollerer beløpet som er opptjent eller mottatt, selv om det ennå ikke er fakturert eller satt inn på konto.
Bruk deretter retningslinjene i ASC 606 eller IFRS 16, etter hva som gjelder, for å inntektsføre inntektene. Eksempler på inntekter og innbetalinger som skal registreres, inkluderer:
- Salg av produkter eller tjenester (fakturert og ufakturert)
- Utsatt inntekt som inntektsføres i inneværende periode
- Fornyelser av abonnementer og bruksbaserte gebyrer
- Kundeinnskudd og forskuddsbetalinger
- Låneproveny eller innbetalinger fra finansiering
- Renteinntekter eller avkastning på investeringer
- Refusjoner eller rabatter fra leverandører
Author's Tip
Hvis du oppdager utestående betalinger, er det et godt tidspunkt å følge opp kundene på. Siden du har inntektsført disse inntektene, må du betale skatt av dem selv om du ennå ikke har mottatt betalingen. Innkreving av betalinger kan bidra til å motvirke denne kontantutstrømningen og forbedre den økonomiske situasjonen din.
2. Administrer og oppdater leverandørgjelden
Hvis du dokumenterer hvert kjøp, hver tjeneste eller hver løpende kostnad når den forfaller, kan du hoppe over dette trinnet. Hvis ikke, må du ha fakturaer og kvitteringer:
- Registrer alle regninger og fakturaer i regnskapssystemet ditt.
- Periodiser kostnaden for å gjenspeile forpliktelsen knyttet til varer eller tjenester du har mottatt, men som du ennå ikke har fått faktura for.
- Gå gjennom hvilke fakturaer som er betalt, og hvilke som fortsatt er åpne, slik at du ikke overvurderer eller undervurderer leverandørgjelden.
3. Gjennomgå tidligere saldoer og justeringer
Deretter er det på tide å overføre saldoer og justeringer fra tidligere perioder. Dette omfatter forskuddsbetalte kostnader, påløpte forpliktelser, utsatt inntekt og amortiseringer – poster som registreres i én periode, men inntektsføres eller kostnadsføres i en annen periode.
Hvis selskapet for eksempel betalte strøm på forskudd forrige kvartal, må du avregne dette mot strømkostnaden for inneværende kvartal og omklassifisere denne eiendelen (den forskuddsbetalte strømregningen) til en kostnad (strømkostnad).
Author's Tip
Du må også registrere disse justeringene i hovedboken (GL). Hovedboken bør vise et ryddig revisjonsspor som samsvarer med underlagsdokumentasjon som kontrakter, tidsplaner og fakturaer. Slurv her kan føre til at kostnader blir undervurdert eller overvurdert, og resultere i unøyaktige regnskaper.
4. Avstem kontoer etter behov
Avstemming innebærer å sammenligne interne registreringer med eksterne eller uavhengige kilder for å bekrefte at de er korrekte. Når du avstemmer, må du se etter avvik, tidsforskjeller eller feil og løse dem før avslutningen ferdigstilles.
Vanlige kontoer som avstemmes på dette stadiet, omfatter:
- Bankkontoer: Avstem kontantsaldoene i hovedboken mot kontoutskriftene.
- Kundefordringer: Avstem kundefakturaer og betalinger mot reskontroen for kundefordringer.
- Leverandørgjeld: Bekreft saldoer på leverandørkontoer og betalingsplaner.
- Kredittkortutskrifter: Bruk programvare for kredittkortavstemming til å matche selskapets kredittkortbelastninger med utgiftsrapporter og hovedboken.
- Forskuddsbetalte og påløpte kostnader: Kontroller saldoene mot oversikter og fakturaer.
- Anleggsmidler: Kontroller at tilganger, avganger og avskrivningsposter er korrekte.
- Mellomværende mellom selskaper: Sørg for at transaksjoner mellom nærstående enheter gjenspeiles på begge sider.
Vær oppmerksom på debiteringer og krediteringer. Alle transaksjoner skal ha en tilsvarende og like stor postering på begge sider av hovedboken. Hvis noe ikke stemmer – for eksempel at en kostnad er bokført uten en kreditering av kontanter eller leverandørgjeld – skaper det en ubalanse som fører til stadig større feilberegninger.
Hvis selskapet har flere juridiske enheter eller datterselskaper, må du også avstemme transaksjoner mellom selskapene. Hvis enhet A for eksempel registrerer et varesalg til enhet B, må enhet B registrere et kjøp av samme verdi.
5. Kontroller anleggsmidler
Anleggsmidler kjøpes og selges ikke ofte, men de påvirker resultatregnskapet og balansen i hver periode. De fleste selskaper eier vanligvis minst noen få anleggsmidler, for eksempel:
- Maskiner og utstyr
- Kontormøbler
- Selskapskjøretøy
- Bygninger og leietakertilpasninger
- Datamaskiner, servere og IT-maskinvare
- Balanseført programvare eller utviklingskostnader
Her er det du bør gjennomgå under prosessen for regnskapsavslutning for perioden du fører regnskap for:
- Kontroller at kjøpte eiendeler er bokført til en GAAP-kompatibel verdi.
- Gå gjennom avhending eller utrangering av eiendeler for å kontrollere at tilknyttede gevinster og tap er bokført.
- Kontroller om avskrivninger er beregnet i henhold til avskrivningsplanen.
- Kontroller om kapitalutgifter feilaktig er klassifisert som ordinære utgifter, eller omvendt.
6. Gjør opp status og tell lageret
Avvik i lagerbeholdningen er vanlig, særlig for virksomheter med stort eller raskt omsettelig lager. Derfor kan en månedlig opptelling – enten en full fysisk lagertelling eller en syklustelling – bidra til å sikre at lageroppføringene i regnskapet er korrekte.
En lagerrevisjon avdekker også andre problemer, som tyveri, svinn, feilopptelling og ukurante varer, før du blir nødt til å skrive et betydelig beløp av regnskapet.
På den annen side er det greit å revidere saktegående lagerbeholdning, som sko fra forrige sesong eller returnerte varer, hvert kvartal. De krever fortsatt periodisk avstemming, bare ikke like ofte.
Hvorfor anbefalte regnskapsføreren til Alina Inc. en lagerrevisjon, og hvorfor anbefalte vedkommende to ulike fremgangsmåter basert på lagertypen?
Fordi Alina Inc. ved å hoppe over lagerrevisjonen risikerer å oppblåse rapporterte eiendeler, overvurdere lønnsomheten og ikke oppdage tap av produkter. Ved å revidere lagerbeholdningen og bruke ulike fremgangsmåter kan Alina Inc. minimere både disse risikoene og kostnadene ved revisjonen.
7. Utarbeid finansielle rapporter
Når alle transaksjoner er bokført og kontoavstemmingene er fullført, er det på tide å samle hele avslutningen gjennom finansielle rapporter.
Det er her all innsatsen fra de foregående trinnene samles til et tydelig bilde av selskapets økonomiske helse.
Jeg tror de fleste selskaper bruker økonomiprogramvare på dette tidspunktet. Jeg har brukt et slikt program i alle virksomhetene mine siden jeg startet min første virksomhet på 2010-tallet. Hvis du ikke bruker et slikt program i dag, er det på tide å begynne. Dette er bare noen av mine favorittverktøy for økonomistyring:
Programvaren oppretter automatisk en resultatregnskap, balanse, kontantstrømoppstilling og oppstilling over tilbakeholdt resultat. Den bidrar også til å konsolidere data fra alle datterselskaper, reduserer sannsynligheten for feil og oppdaterer finansielle rapporter i sanntid.
8. Gjennomgå og ferdigstill
Gjennomganger er avgjørende for å sikre nøyaktighet, etterlevelse og ansvarlighet før du offisielt rapporterer tall.
La regnskapsteamet lede den innledende gjennomgangen. Under denne gjennomgangen ser regnskapsteamet etter avvik, kontrollerer underlagsdokumentasjon og sikrer at alle posteringer og avstemminger er fullført.
Be deretter controllere, økonomidirektører og CFO-en om å validere de finansielle rapportene, stille utdypende spørsmål og bekrefte at alt er i tråd med selskapets retningslinjer og GAAP/IFRS.
Når rapportene er ferdigstilt, blir regnskapstallene den offisielle dokumentasjonen av virksomhetens resultater for perioden. Resultatregnskapet nullstilles. Balansen låses. Og kontoene dine er klare til å registrere nye transaksjoner for neste avslutning.
Sjekkliste for regnskapsavslutning
Her er en sjekkliste som inneholder viktige handlinger, nødvendige dokumenter og ansvarlige parter for hvert trinn i prosessen for regnskapsavslutning:
Når avslutningsprosessen er nødvendig
De fleste selskaper avslutter regnskapet månedlig, kvartalsvis eller årlig. Alle de tre avslutningene varierer med hensyn til grundighet og kontroll:
- Månedlig: En månedsavslutning hjelper deg med å holde oversikt over kontantstrømmen, følge med på resultatene og oppdage feil tidlig. Månedlige avslutninger er vanligvis ikke for omfattende, men grundige nok til å støtte taktiske beslutninger.
- Kvartalsvis: Kvartalsavslutninger er mer detaljerte. De samsvarer i større grad med interne rapporteringssykluser og investorenes forventninger enn månedlige avslutninger.
- Årlig: Årsavslutningen er den mest grundige og er ofte knyttet til revisjon, skatteinnleveringer og ekstern rapportering. Disse krever full dokumentasjon, avstemminger og godkjenninger på tvers av avdelinger for alle finansielle aktiviteter og transaksjoner.
Tiden som kreves for en regnskapsavslutning, varierer ut fra hvor grundig kontrollen er, så årsavslutninger tar lengst tid, mens månedlige avslutninger går raskest. Hvor mange dager du trenger for hver avslutning, varierer selvsagt ut fra selskapets størrelse, systemer og kompleksitet.
De vanligste feilene du bør unngå ved avslutning
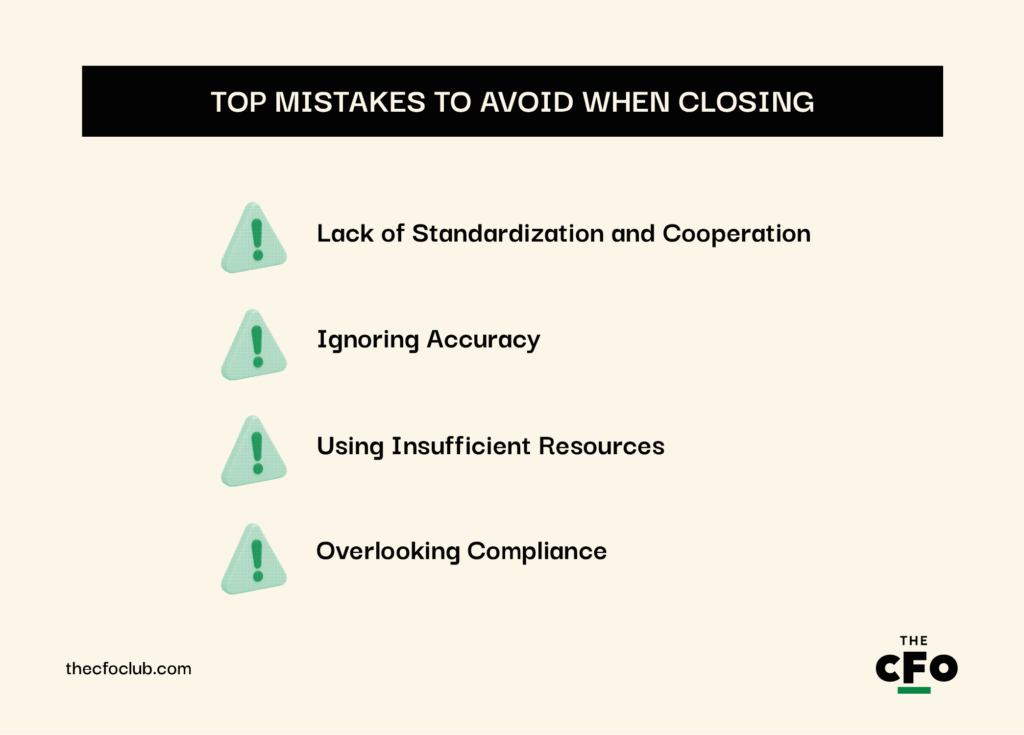
Feil forsinker regnskapsavslutningen og frustrerer, slik jeg har erfart det, regnskapsteamet. Her er noen av de vanligste feilene du bør være oppmerksom på under regnskapsavslutningen:
Mangel på standardisering og samarbeid
Regnskapsavslutningen kan raskt bli en kaotisk prosess når ansvarsområdene er uklare, og det generelt er mangel på kommunikasjon og samarbeid mellom teamene.
Avdelingene trekker ofte i hver sin ende av det samme tauet – de bruker motstridende maler, benytter ikke en felles sjekkliste eller kalender, og venter på hverandre uten at det er tydelig hvem som har ansvaret for hver oppgave i prosessen.
Slik unngår du denne feilen:
- Standardiser avslutningsprosessen med dokumenterte standardiserte arbeidsprosedyrer
- Bruk felles sjekklister og en sentralisert avslutningskalender
- Hold regelmessige møter med økonomi, drift og ledelse for å holde alle samkjørte
Å ignorere nøyaktighet
Hurtighet er bra. Det hjelper deg med å gjøre et godt inntrykk og lar deg gå videre til andre, mer interessante oppgaver.
Problemet? Hvis du skynder deg gjennom posteringer og avstemminger, kan det utvikle seg til store rapporteringsfeil og regulatoriske problemer. Unøyaktige data får deg ikke bare til å se dårlig ut. Det setter selskapets omdømme i fare og svekker tilliten til tallene dine.
Slik sikrer du nøyaktighet:
- Prioriter nøyaktighet fremfor hurtighet
- Innfør kontrollpunkter underveis i prosessen
- Bruk automatiseringsverktøy for å redusere feil ved manuell registrering
- Lær opp teamet ditt til å oppdage og eskalere avvik tidlig
Bruk av utilstrekkelige ressurser
Et lite team og utdatert, eldre programvare skaper flaskehalser i regnskapsavslutningen. Det er lett å se hvordan for få hender, for mye manuelt arbeid og for lite automatisering kan føre til forsinkelser og utbrenthet.
Du kan ikke forvente en rask og effektiv regnskapsavslutning med ressurser som gir svake resultater. Utstyr teamet ditt med følgende for å unngå dette problemet:
- Sørg for at regnskapsteamet ditt er tilstrekkelig bemannet og godt opplært
- Overfør repetitive oppgaver slik at teamet kan fokusere på kontroll og analyse under avslutningen
- Invester i programvare for automatisering av finansiell rapportering for å effektivisere avslutningsoppgaver og andre manuelle oppgaver
More Articles
Å overse etterlevelse
De fleste tenker på etterlevelse fra et juridisk perspektiv, men manglende etterlevelse svekker også troverdigheten din. Derfor bør du aldri overse kravene til etterlevelse.
Hvis du oversitter skattefrister, rapporterer regnskapstall feil eller ikke oppfyller regulatoriske krav, kan det føre til bøter, revisjoner og svekket omdømme.
Slik sikrer du at du alltid etterlever kravene:
- Hold deg oppdatert på relevante regelverk (GAAP, IFRS, SOX osv.)
- Bygg inn kontrollpunkter for samsvar i avslutningsprosessen
- Bruk programvare med revisjonsspor og innebygde kontroller
- Involver juridiske rådgivere eller revisjonsteam ved behov
Flere beste praksiser for økonomisk avslutning
Her er noen flere beste praksiser som vil gjøre økonomiavslutningsprosessen raskere:
- Fokuser på effektivitet: Pengene du bruker på økonomiavslutningen, er direkte proporsjonale med tiden du bruker på den. Jo lengre prosessen trekker ut, desto mer vil den koste deg. For å sikre at du kan avslutte raskt på slutten av måneden, bør du eliminere redundans i prosessen, automatisere oppgaver med lav verdi og redusere avhengigheter mellom avdelinger.
- Effektiviser datatilgangen: Forsinkelser er uunngåelige når teamene dine leter gjennom e-poster, regneark, forretningsenheter og eldre systemer etter data. Bruk integrerte verktøy eller ERP-systemer for å sentralisere dataene, slik at alle interessenter får sikker datatilgang i sanntid. Dette fremskynder prosessen og minimerer risikoen for svekket dataintegritet.
- Opprett standardiserte prosedyrer: En dokumentert avslutningsprosess er ikke valgfri. Definer tydelige arbeidsflyter, tildel ansvarlige for hvert trinn og fastsett tidsfrister basert på rapporteringsfristene dine. Standardiserte prosedyrer sikrer konsistens mellom perioder, forbedrer ansvarligheten og gjør det enklere å lære opp nye medarbeidere når teammedlemmer byttes ut.
Bedre ved hver avslutning
Økonomiavslutningen er en uoversiktlig prosess med mindre du effektiviserer den på en proaktiv måte. Hver måned er en mulighet til å forbedre seg. Finn ut hva som bremset deg forrige måned, hvilke feil du gjorde, og hvilke verktøy eller prosesser som kan fjerne friksjon fra prosessen. Og husk – enten du prøver å forkorte avslutningssyklusen, eliminere tidkrevende manuelle prosesser eller styrke internkontrollene, vil fremgangen forsterkes over tid.
Ser du etter flere guider for å utvikle karrieren din innen økonomi? Abonner på vårt gratis nyhetsbrev for ekspertråd, guider og innsikt fra økonomiledere som former teknologibransjen.