GAAP (algemeen aanvaarde boekhoudkundige grondslagen) zijn de standaardregels en richtlijnen die je moet volgen bij het opstellen van financiële overzichten in de Verenigde Staten.
Deze grondslagen zorgen ervoor dat je cijfers consistent, transparant en vergelijkbaar zijn, zodat iedereen, van investeerders tot toezichthouders, een duidelijk beeld heeft van je financiële verhaal. Als je te maken hebt met boekhouding in de VS, is inzicht in GAAP essentieel om je administratie betrouwbaar en gemakkelijk te begrijpen te houden.
Wat is GAAP?
GAAP, oftewel de algemeen aanvaarde boekhoudkundige grondslagen, zijn een gestandaardiseerde reeks boekhoudregels, procedures en richtlijnen die in de Verenigde Staten worden gebruikt voor het opstellen van financiële overzichten.
Deze grondslagen helpen financiële professionals om consistentie, transparantie en vergelijkbaarheid in financiële verslaggeving tussen verschillende organisaties en bedrijfstakken te waarborgen aan de hand van deze principes:
- Opbrengstverantwoording
- Classificatie van balansposten
- Materialiteit
Door zich aan GAAP te houden, verkleinen professionals het risico op fouten of onjuiste weergaven, vergroten ze hun geloofwaardigheid bij belanghebbenden en stroomlijnen ze het vergelijken van financiële resultaten tussen bedrijven.
Naleving van GAAP
In de VS zijn alle beursgenoteerde bedrijven verplicht de regels van de U.S. Securities and Exchange Commission (SEC) te volgen. Dit omvat het regelmatig indienen van GAAP-conforme financiële overzichten.
Naleving van de regels van de SEC is noodzakelijk om als bedrijf aan de beurs genoteerd te blijven, en overtreding van deze regels kan ertoe leiden dat een bedrijf van de beurs wordt gehaald. Je kunt geselecteerde boekhoudbulletins voor personeel bekijken op de website van de SEC. Deze vatten samen hoe GAAP door organisaties moet worden toegepast.
Hoewel private bedrijven en non-profitorganisaties niet strikt verplicht zijn om GAAP te volgen in hun verslaggeving, zorgt het vroeg invoeren van deze standaard ervoor dat financiering mogelijk blijft, zowel uit bronnen van eigen vermogen als van vreemd vermogen. Voor een eenvoudige analyse (en goede vergelijkingen op gelijke basis) zullen veel kredietverstrekkers eisen dat jaarlijkse financiële informatie volgens GAAP wordt opgesteld als onderdeel van hun kredietovereenkomsten. Aan de kant van het eigen vermogen wordt investeerders vaak geadviseerd uiterst voorzichtig te zijn met bedrijven waarvan de financiële overzichten niet volgens GAAP zijn opgesteld.
Uiteindelijk is GAAP ingevoerd om ervoor te zorgen dat boekhoudmethoden nauwkeurig en eerlijk zijn; financiële instellingen, investeerders en particulieren willen hetzelfde zien.
Naleving van GAAP wordt geverifieerd via een controleverklaring van een accountant, die voortkomt uit een externe controle door een gecertificeerd openbaar accountantskantoor (CPA). Als je wilt bevestigen dat je financiële overzichten aan GAAP voldoen, kan het inschakelen van een externe accountant voordat dit wettelijk verplicht is het proces versnellen en ervoor zorgen dat je de juiste koers volgt.
Er is nog een andere optie als je wilt rapporteren over maatstaven die volgens de GAAP-regels niet uitdrukkelijk zijn toegestaan. Sommige bedrijven rapporteren zowel GAAP- als niet-GAAP-maatstaven bij het opstellen van hun financiële overzichten, hoewel GAAP-regelgeving vereist dat deze laatste uitdrukkelijk worden geïdentificeerd in financiële overzichten en andere openbare bekendmakingen.
FASB
De Raad voor financiële boekhoudkundige standaarden (FASB) is een onafhankelijke non-profitorganisatie die de standaarden vaststelt voor de boekhouding van publieke, private en non-profitorganisaties in de Verenigde Staten. De FASB is de uiteindelijke autoriteit voor het vaststellen en interpreteren van GAAP in de VS, aangezien de Securities and Exchange Commission (SEC) de FASB erkent als de instantie die de boekhoudkundige standaarden voor het land vaststelt.
De FASB werd in 1973 opgericht als opvolger van de Raad voor boekhoudkundige grondslagen (APB) en zette diens missie voort om consistentie, transparantie en integriteit in de financiële verslaggeving van Amerikaanse bedrijven te waarborgen. Hoewel de APB van 1959 tot 1973 de bevoegde instantie voor landelijke boekhoudkundige standaarden was, zijn de meeste richtlijnen en regels die door de APB zijn opgesteld inmiddels gewijzigd of vervangen door verklaringen van de FASB.
GAAP versus IFRS
Internationale standaarden voor financiële verslaggeving (IFRS) zijn de boekhoudkundige standaarden die zijn vastgesteld door de International Accounting Standards Board (IASB) en worden beschouwd als het internationale alternatief voor GAAP. Als de GAAP-regels een weerspiegeling zijn van Amerikaanse wetten, streeft IFRS ernaar een weerspiegeling te zijn van de mandaten van de Verenigde Naties: een reeks regels die nationale grenzen overstijgt en alle leden aan dezelfde standaard onderwerpt.
De IASB en FASB werken sinds 2002 aan het op elkaar afstemmen van GAAP en IFRS en hebben enige vooruitgang geboekt, zoals het afschaffen door de VS van de verplichting voor niet-Amerikaanse bedrijven om hun jaarrekening af te stemmen op GAAP als deze al aan IFRS voldoet. Er bestaan echter nog steeds verschillen tussen de twee reeksen regels, waaronder (maar niet beperkt tot):
Methoden voor voorraadwaardering
GAAP staat bedrijven toe Last In First Out (LIFO) te gebruiken als methode voor voorraadwaardering, terwijl dit onder IFRS verboden is.
Classificatie van onderzoeks- en ontwikkelingskosten (R&D)
Onder IFRS worden R&D-kosten beschouwd als kapitaalinvesteringen die over meerdere perioden kunnen worden afgeschreven als aan bepaalde voorwaarden wordt voldaan. Onder GAAP worden R&D-kosten beschouwd als uitgaven en ten laste gebracht wanneer ze worden gemaakt.
Terugdraaien van afwaarderingen
GAAP bepaalt dat een voorraad of actief dat is afgewaardeerd, niet opnieuw mag worden opgewaardeerd als de marktwaarde van het actief vervolgens stijgt. IFRS staat deze terugboeking wel toe.
Waardering van vaste activa
GAAP registreert en rapporteert vaste activa tegen historische kostprijs, terwijl IFRS bedrijven in staat stelt vaste activa aan te passen op basis van de reële marktwaarde.
Robots kennen GAAP
Voordat ik inga op de details van GAAP, wil ik je een uitweg bieden — als je er alleen voor probeert te zorgen dat je bedrijf geen boete krijgt, is registeraccountant worden niet de juiste stap. Kijk in plaats daarvan naar software voor financiële verslaglegging, die dit soort zaken voor je kan bewaken:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Heb je een account? Inloggen
De 10 belangrijkste GAAP-principes uitgelegd
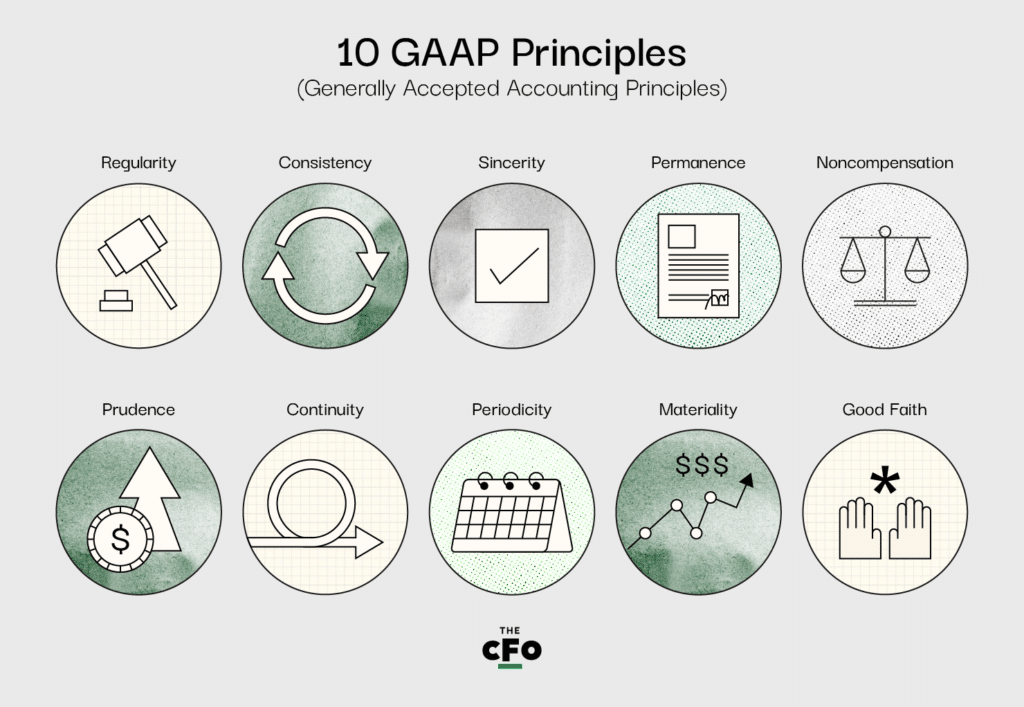
Hoewel GAAP uit drie verschillende onderdelen bestaat, vormen de 10 belangrijkste principes binnen de standaard de kern ervan. Als je vragen hebt over je naleving van GAAP, moet je je werkwijze eerst aan deze principes toetsen.
De 10 principes van GAAP zijn:
1. Het principe van regelmaat
De organisatie moet zich houden aan alle vastgestelde regels en voorschriften van GAAP.
Wat betekent dit?
Dit principe betekent dat een bedrijf niet zelf kan kiezen welke regels het zal volgen, maar alle regels moet naleven die onder GAAP zijn vastgesteld.
2. Het principe van consistentie
Dezelfde standaarden worden gedurende elke stap van het verslaggevingsproces toegepast, waarbij eventuele verschillen die zich voordoen worden toegelicht.
Wat betekent dit?
Bij het opstellen van je jaarrekening moet je zorgen voor vergelijkbaarheid. Met andere woorden: je kunt er niet voor kiezen je balans volgens GAAP op te stellen, maar je winst-en-verliesrekening op een andere manier op te stellen. Als je tussen overzichten aanpassingen moet maken, wordt van je verwacht dat je in de toelichtingen bij de jaarrekening volledig vermeldt en uitlegt waarom.
3. Het principe van oprechtheid
De organisatie streeft ernaar een nauwkeurig en onpartijdig beeld van de financiële situatie van een bedrijf te geven.
Wat betekent dit?
Jaarrekeningen moeten objectief worden opgesteld; als je bepaalde financiële informatie probeert te verbergen of er juist extra aandacht op probeert te vestigen, schend je dit principe. Je moet de jaarrekening opstellen alsof je geen persoonlijk belang hebt bij het succes of falen van het bedrijf.
4. Het principe van bestendigheid van methoden
Dezelfde standaarden moeten van de ene rapportagecyclus op de volgende worden toegepast, waarbij eventuele verschillen die zich voordoen openbaar worden gemaakt.
Wat betekent dit?
Net als het continuïteitsbeginsel komt dit neer op vergelijkbaarheid. Je moet het eenvoudig maken om over de hele linie jaarrekeningen te beoordelen, en dit beginsel richt zich op beoordeling van cyclus tot cyclus. Je kunt de GAAP-standaard niet elke tweede rapportagecyclus laten vallen en toch compliant blijven. Nogmaals, als je van periode tot periode wijzigingen moet aanbrengen, wordt van je verwacht dat je deze volledig openbaar maakt en in voetnoten bij de jaarrekening uitlegt waarom.
5. Het beginsel van niet-compensatie
Zowel negatieve als positieve zaken worden volledig transparant gerapporteerd, zonder de verwachting van schuldcompensatie.
Wat betekent dit?
Je moet alles rapporteren, ongeacht hoe dit op het bedrijf overkomt. Je mag een schuld niet proberen te compenseren met een actief of kosten met opbrengsten in je jaarrekening; je moet een volledig en nauwkeurig beeld geven van de financiële situatie van je bedrijf, ongeacht de beeldvorming.
6. Het voorzichtigheidsbeginsel
Gerapporteerde gegevens moeten op feiten zijn gebaseerd en afhankelijk zijn van duidelijke, concrete cijfers.
Wat betekent dit?
Het is natuurlijk om tijd te besteden aan dromen over de toekomst van de organisatie; een belangrijk onderdeel van de financiële functie is tenslotte het maken van prognoses en het geven van een redelijk beeld van wat komen gaat. Dit beginsel heeft als doel jaarrekeningen stevig in de realiteit te verankeren en alleen te delen wat feitelijk juist en met gegevens verifieerbaar is, in plaats van wat speculatief en subjectief is.
7. Het continuïteitsbeginsel
Bij het samenstellen van rapportages moeten accountants ervan uitgaan dat een organisatie haar activiteiten zal voortzetten, ongeacht de huidige status van het bedrijf.
Wat betekent dit?
Bij het waarderen van activa of het onderzoeken van verplichtingen moet je dit doen volgens het financiële leerboek, in plaats van volgens de realiteit van de situatie. Als je bedrijf bijvoorbeeld realistisch gezien nog maar een paar maanden te bestaan heeft, moet je je activa nog steeds over meerdere jaren afschrijven als GAAP dat voorschrijft.
8. Het periodiciteitsbeginsel
Financiële posten (d.w.z. opbrengstverantwoording) moeten binnen de juiste boekhoudkundige periode worden gerapporteerd.
Wat betekent dit?
Boekhouding op transactiebasis schrijft voor dat transacties moeten worden vastgelegd in de periode waarin ze plaatsvinden, in plaats van wanneer geld wordt ontvangen of uitgekeerd. Als je bijvoorbeeld vandaag een contract ondertekent waarin staat dat je een dienst zult leveren voor X dollars, moet je X dollars vandaag als opbrengst boeken, niet wanneer het geld wordt ontvangen.
Daarnaast vereist dit beginsel dat accountants transacties nauwkeurig vastleggen en geen perioden verschuiven of gegevens wijzigen om de perceptie van jaarrekeningen te veranderen. Als je bijvoorbeeld een recordbrekend eerste kwartaal en een volledig tegenvallend tweede kwartaal had wat betreft opbrengsten, mag je niet een deel van je opbrengsten uit het eerste kwartaal naar het tweede kwartaal verschuiven om consistenter over te komen; je moet ze boeken wanneer ze daadwerkelijk hebben plaatsgevonden en ze in diezelfde periode rapporteren.
9. Het materialiteitsbeginsel
Accountants moeten ernaar streven alle financiële gegevens en boekhoudkundige informatie in financiële rapportages volledig openbaar te maken.
Wat betekent dit?
De persoon (of groep) die voor een organisatie jaarrekeningen opstelt, is verplicht alle relevante, belangrijke informatie te verzamelen die in een jaarrekening kan worden opgenomen. Alles wat in deze categorie valt, wordt beschouwd als “materiële” informatie en moet worden gerapporteerd. Dit beginsel benadrukt deze verantwoordelijkheid en zorgt ervoor dat niets in het eindproduct over het hoofd wordt gezien.
Sommigen zouden zeggen dat dit beginsel de accountant verantwoordelijk maakt.
10. Het beginsel van uiterste goede trouw
Er wordt van uitgegaan dat alle partijen eerlijk zijn bij alle financiële transacties en bij het bijhouden van administratie namens een organisatie.
Wat betekent dit?
Iedereen die betrokken is bij, of verantwoordelijk is voor, de financiële activiteiten van een organisatie moet eerlijkheid en integriteit boven alles stellen. Dit principe dient om een ethische norm en verantwoordelijkheid te handhaven en is een sterk argument voor iedere financiële medewerker die door een leidinggevende onder druk wordt gezet om met cijfers te sjoemelen.
Aanvullende richtlijnen
Naast de 10 belangrijkste principes beschrijft GAAP vier beperkingen die belangrijk zijn om te erkennen en te volgen bij het opstellen van financiële overzichten.
1. Opname
Alle financiële overzichten moeten een volledige weergave bevatten van de activa, passiva, inkomsten, uitgaven en andere financiële verplichtingen van de organisatie. Rapporten moeten grondig en transparant zijn en mogen geen wijzigingen of weglatingen bevatten.
2. Waardering
Financiële verslaglegging moet worden opgesteld in overeenstemming met GAAP, waarbij te allen tijde alle standaarden worden gevolgd. Dit principe benadrukt de noodzaak voor degenen die financiële overzichten opstellen om vertrouwd te zijn met de eerder genoemde tien principes en algemeen aanvaarde branchenormen.
3. Presentatie
Alle financiële rapporten moeten het volgende bevatten:
- Een winst-en-verliesrekening,
- Een kasstroomoverzicht,
- Een balans, en
- Een overzicht van het eigendom of het eigen vermogen van aandeelhouders.
Als een van deze overzichten ontbreekt, kunnen externe audits of onderzoeken worden gestart.
4. Toelichting
Als er andere informatie nodig is om de financiële rapporten te begrijpen, moet deze volledig in het rapport worden vermeld. Een veelgebruikte werkwijze is om conceptversies van financiële rapporten te delen met bestuurders, belangrijke aandeelhouders en andere belangrijke belanghebbenden, zodat hun vragen kunnen worden vastgelegd. Als zij van mening zijn dat andere informatie nodig is om de rapporten te begrijpen, moet die worden toegevoegd voordat het rapport wordt ingediend.
GAAP implementeren
Zorg ervoor dat iedereen die standaardboekhoudmethoden voor jouw organisatie vaststelt al bekend is met de algemeen aanvaarde financiële principes en beperkingen, of verwijs die persoon naar bronnen zoals deze om het begrip ervan te vergroten.
Wanneer het tijd is om GAAP te implementeren en overzichten op te stellen, is het cruciaal om de inhoud van dit artikel door en door te kennen, dus sla het op als naslagwerk voor momenten waarop je met de handen in het haar zit. Als er onderdelen onduidelijk zijn, laat het me dan weten in een reactie hieronder en ik zorg ervoor dat ik ze meteen behandel.
Als je beter wilt worden als financieel professional en een (betere) CFO wilt worden, kan ik je helpen. Abonneer je op de nieuwsbrief van CFO Club en blijf scherp onder alle marktomstandigheden.