Dubbel boekhouden stelt je in staat om zakelijke transacties nauwkeurig te beheren met behulp van een systeem van debet- en creditboekingen. Hoewel de meeste boekhoudsoftware (voor mkb-bedrijven of ondernemingen) je kan helpen deze processen af te handelen, is het nog steeds belangrijk om te begrijpen hoe dubbelboekhoudkundige processen werken.
Of je je kennis nu opfrist of helemaal vanaf nul begint, ik heb er alle vertrouwen in dat je wegloopt met de kennis (en mogelijk de hulpmiddelen) die nodig zijn om financiële administratie met vertrouwen te beheren.
Wat is dubbel boekhouden?
Dubbel boekhouden is het systeem waarbij zakelijke transacties tussen twee rekeningen worden gecrediteerd en gedebiteerd — een ‘actie-account’ en een ‘reactie-account’.
Bij elke boeking in een dubbel boekhoudjournaal wordt één bedrag gedebiteerd. Dit bedrag moet worden weerspiegeld door een gelijkwaardig (en tegengesteld) creditbedrag op een andere rekening.
- Debetboekingen verhogen het saldo van activa- en kostenrekeningen, terwijl ze het saldo van verplichtingen-, inkomsten- en eigenvermogensrekeningen verlagen.
- Creditboekingen hebben het tegenovergestelde effect op elk van deze rekeningen.
Dit is een effectieve manier om controles en balans te handhaven, waarbij duidelijk in kaart wordt gebracht hoe financiële middelen binnen de bedrijfsvoering worden toegewezen.
Je hoeft geen registeraccountant te worden om boekhoudsystemen als dit onder de knie te krijgen; boekhoudsoftware maakt het proces eenvoudig.
Enkelvoudig versus dubbel boekhouden
Enkelvoudig boekhouden is de meest eenvoudige manier om zakelijke uitgaven vast te leggen. Bij deze boekhoudmethode worden aankopen en inkomstenbronnen samengevoegd in één eenvoudige lijst, vergelijkbaar met een kasboek.
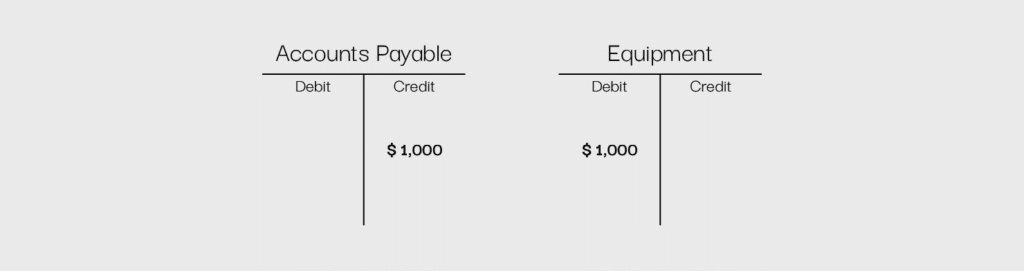
Dubbel boekhouden houdt daarentegen rekening met beide kanten van een transactie — de inkomsten en uitgaven, om het zo maar te zeggen. Als je bijvoorbeeld een nieuwe computer voor je bedrijf koopt, wordt een rekening die wordt gebruikt om zakelijke aankopen te doen, zoals "te betalen rekeningen", gedebiteerd en wordt een rekening die verband houdt met activa, zoals "apparatuur", gecrediteerd. Dit laat zien dat bedrijfsmiddelen zijn gebruikt om een activum aan te schaffen — in dit geval een computer.
In een systeem voor enkelvoudig boekhouden zou er slechts één regel zijn: de kosten van de computer.
Waarvoor is wie het meest geschikt?
Enkelvoudige boekhouding kan prima zijn voor zeer kleine bedrijven met weinig medewerkers, omdat het een eenvoudige manier is om inkomsten en uitgaven vast te leggen. Dubbel boekhouden is echter robuuster en houdt de onderliggende activiteiten van een bedrijf beter bij.
T-rekeningen (T-schema's)
Een T-rekening, ook wel een T-schema genoemd, is een eenvoudige manier om een boekhoudsysteem met dubbele boekingen visueel weer te geven. Je kunt een grote T op een vel papier tekenen, met aan de ene kant het label debet en aan de andere kant credit.
Debetboekingen worden aan de linkerkant van de T geregistreerd en creditboekingen aan de rechterkant. Op deze manier kunnen alle boekingen duidelijk worden gemarkeerd en per type worden gescheiden.
Op basis van het bovenstaande voorbeeld van de computeraankoop ziet een gebruikelijke opzet voor een T-rekening er als volgt uit:
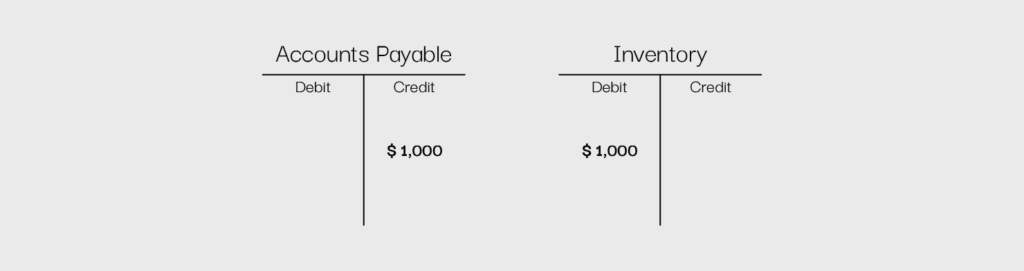
Door T-rekeningen te gebruiken, wordt elk aspect van een transactie gescheiden, waardoor een eenvoudige en duidelijke visuele weergave van de uitgave ontstaat.
Soorten rekeningen
Er zijn vijf basistypen rekeningen die een systeem voor dubbel boekhouden kan gebruiken. Dit zijn activa, verplichtingen, inkomsten, kosten en eigen vermogen. Elk type heeft een iets andere rol binnen de bedrijfsvoering. Het gebruik van de juiste rekeningen kan boekhouders helpen om de basisactiviteiten van de boekhouding te organiseren voor een uitgebreider overzicht van transacties.
Activa
Activa-rekeningen vertegenwoordigen de materiële of immateriële zaken die eigendom zijn van een bedrijf en waarvan wordt verwacht dat ze toekomstige voordelen voor dat bedrijf opleveren. Hieronder vallen zaken als geldmiddelen, apparatuur en voorraad, evenals goodwill en intellectueel eigendom.
Om stijgingen in activarekeningen weer te geven, debiteer je deze. Als ik bijvoorbeeld als bedrijf meer contanten ontvang, debiteer ik de kasrekening.
Have an account? Log In
Verplichtingen
Verplichtingenrekeningen vertegenwoordigen vormen van schuld die een bedrijf heeft, zoals expliciete schuld via kortlopende en langlopende leningen, of impliciete schuld zoals crediteuren of vooruitontvangen opbrengsten.
Om stijgingen in verplichtingenrekeningen weer te geven, crediteer je deze. Als ik bijvoorbeeld een kortlopende lening aanga, crediteer ik de rekening voor kortlopende leningen.
Opbrengsten
Opbrengstenrekeningen bevatten alle bronnen van inkomsten die een bedrijf verdient, zoals rente-inkomsten of productverkopen.
Om stijgingen in opbrengstenrekeningen weer te geven, crediteer je deze. Als ik bijvoorbeeld extra inkomsten verdien met een nieuwe verkoop, crediteer ik de omzet-rekening.
Kosten
Kostenrekeningen omvatten alle kosten die samenhangen met het runnen van een bedrijf, zoals energierekeningen, salarissen, belastingen en huur.
Om stijgingen in kostenrekeningen weer te geven, debiteer je deze. Als ik bijvoorbeeld mijn werknemers betaal, debiteer ik de salarisrekening.
Eigen vermogen
Rekeningen voor het eigen vermogen vertegenwoordigen het totale eigen vermogen van aandeelhouders in een bedrijf en omvatten rekeningen zoals gewone aandelen en preferente aandelen, evenals ingehouden winst — het verschil tussen het geld dat in het bedrijf is geïnvesteerd en eventuele winst die overblijft nadat de kosten zijn verwerkt.
De eigenvermogensrekeningen “ingehouden winst” of “tekort” op een resultatenrekening zijn een uitstekende manier om in één oogopslag te zien hoeveel een bedrijf in de loop der tijd heeft verdiend of verloren. Als er een rekening voor ingehouden winst is, heeft dit bedrijf in de loop der tijd meer geld verdiend dan uitgegeven; als er een tekortrekening is, geldt het tegenovergestelde.
Om stijgingen in eigenvermogensrekeningen weer te geven, crediteer je deze. Als ik bijvoorbeeld nieuwe gewone aandelen verkoop, crediteer ik de rekening gewone aandelen.
Samenvatting
- Voor een activarekening debiteer je deze om haar te verhogen en crediteer je haar om haar te verlagen
- Voor een verplichtingenrekening crediteer je deze om haar te verhogen en debiteer je haar om haar te verlagen
- Voor een opbrengstenrekening crediteer je deze om haar te verhogen en debiteer je haar om haar te verlagen
- Voor een kostenrekening debiteer je deze om haar te verhogen en crediteer je haar om haar te verlagen
- Voor een eigenvermogensrekening crediteer je deze om haar te verhogen en debiteer je haar om haar te verlagen


Hoe dubbel boekhouden werkt
De volgende stappen kunnen je helpen om met succes een systeem voor dubbel boekhouden voor je bedrijf op te zetten.
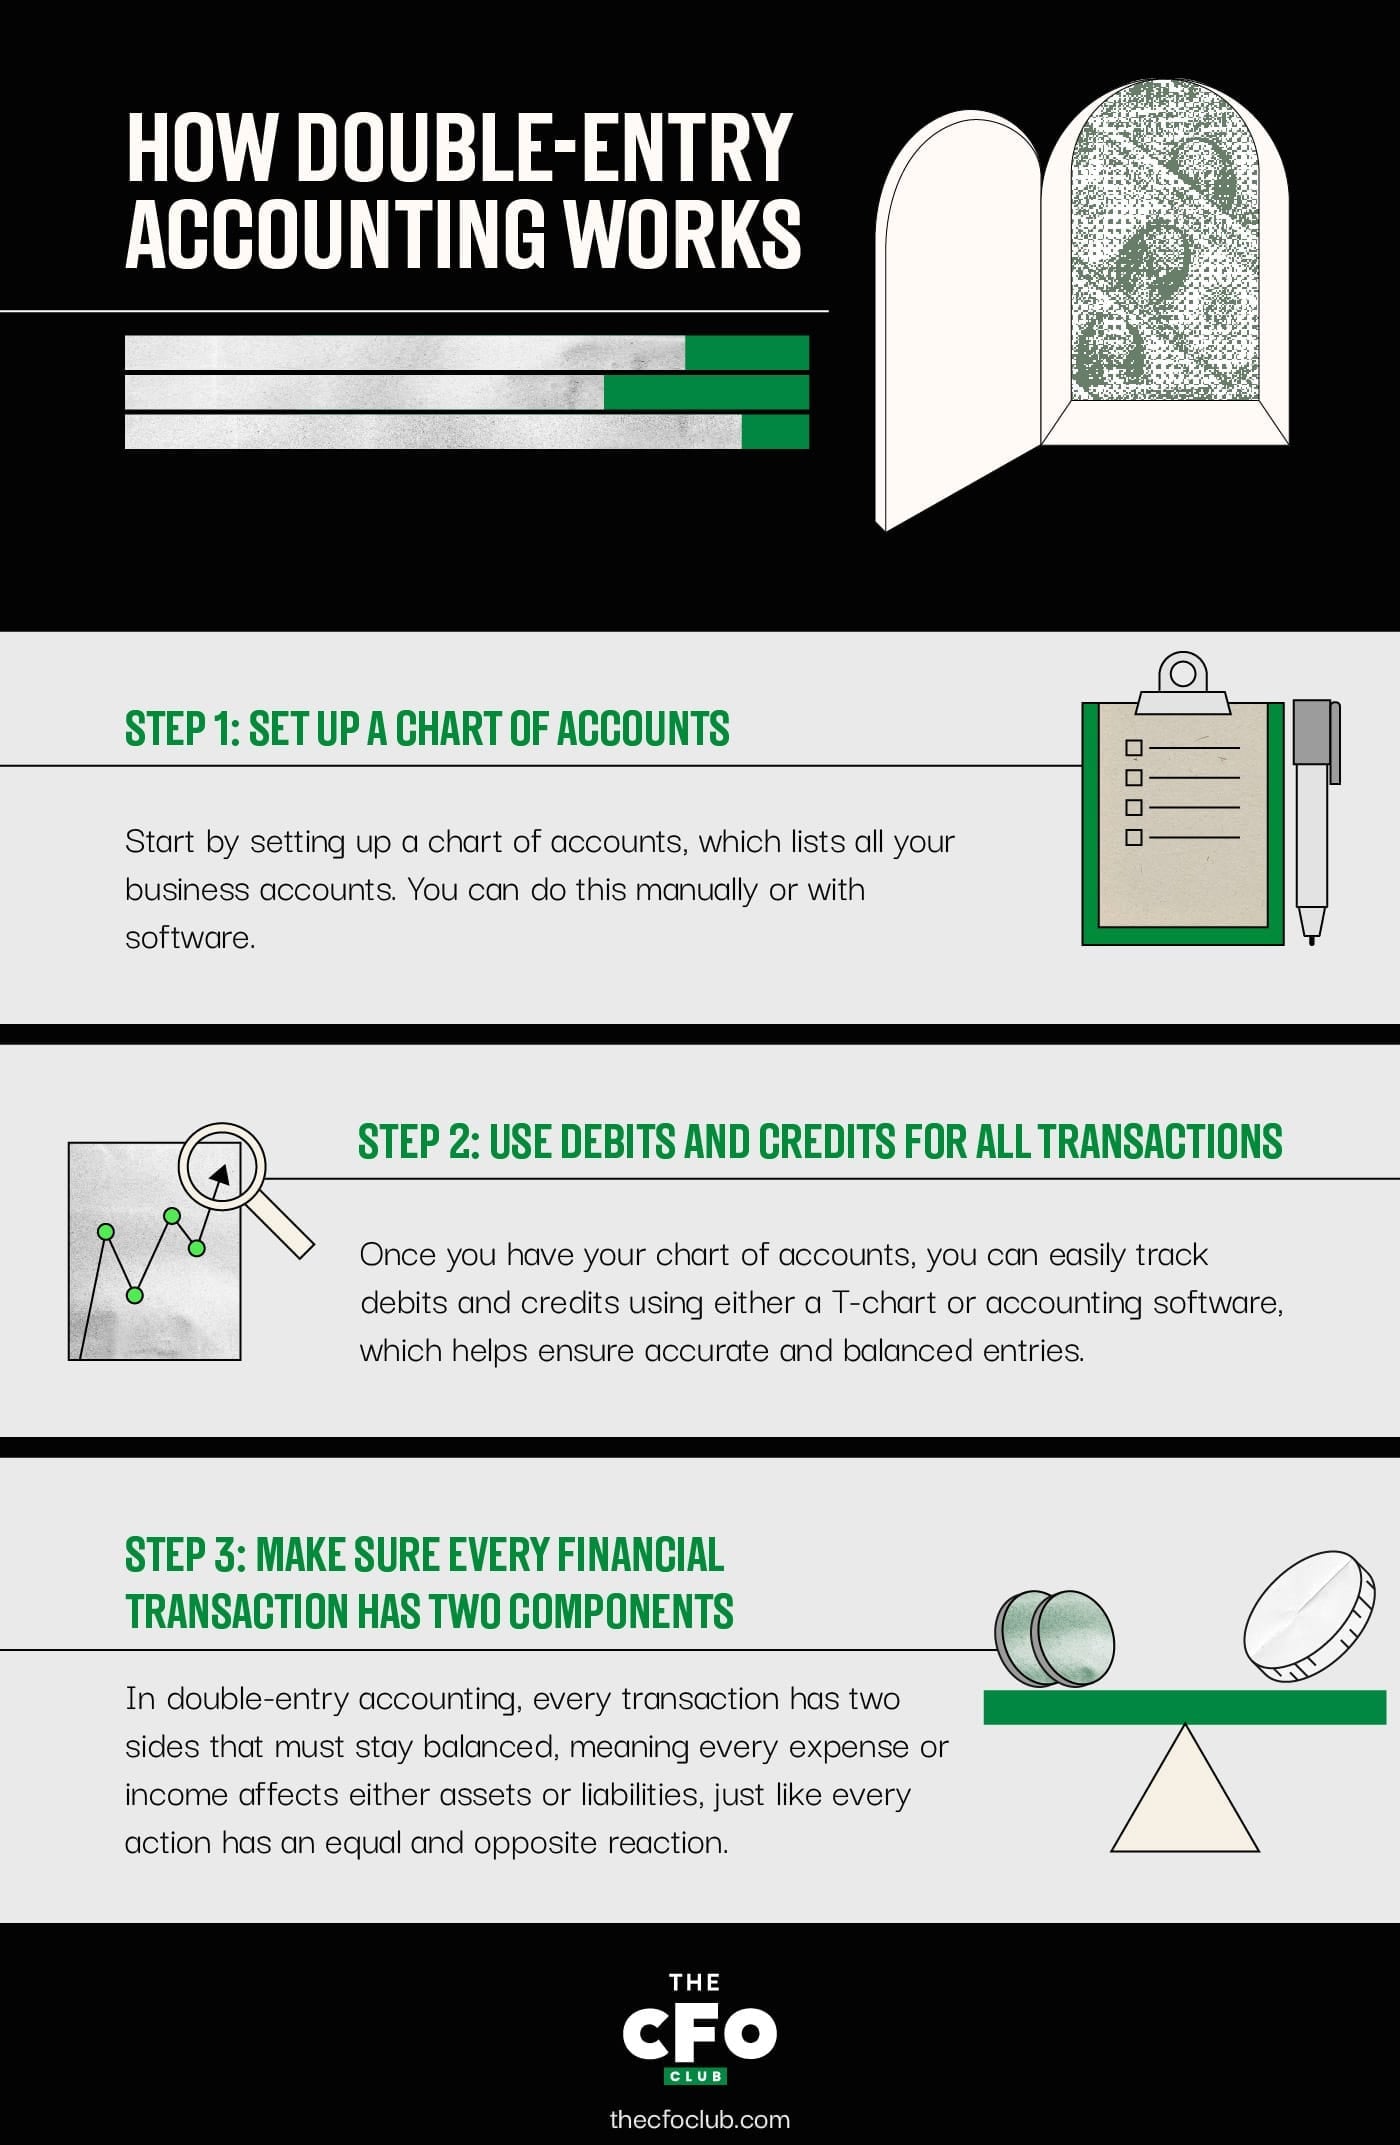
Stap 1: Stel een rekeningschema op
Eerst moet je een rekeningschema opstellen. Dit betekent dat je een hoofdlijst maakt van alle rekeningen die van toepassing zijn op de bedrijfsvoering van jouw specifieke bedrijf, waarbij je alle bovenstaande rekeningtypen gebruikt. Als je bijvoorbeeld bedrijfsmiddelen bezit, zoals computers of servers, heb je een rekening voor apparatuur nodig.
Dit proces kan handmatig worden uitgevoerd door stap voor stap alle elementen te doorlopen die je bedrijf operationeel houden, of het kan eenvoudig met behulp van software worden voltooid.
Het kan nodig zijn om nieuwe rekeningen aan te maken als de bedrijfsvoering verandert of als nieuwe inkomstenbronnen of kosten relevant worden. Dit kan ingewikkelder zijn om zonder boekhoudsoftware te beheren.
Stap 2: Gebruik debet- en creditboekingen voor alle transacties
Zodra je je rekeningschema hebt, kun je beginnen met het vastleggen van debet- en creditboekingen voor je transacties.
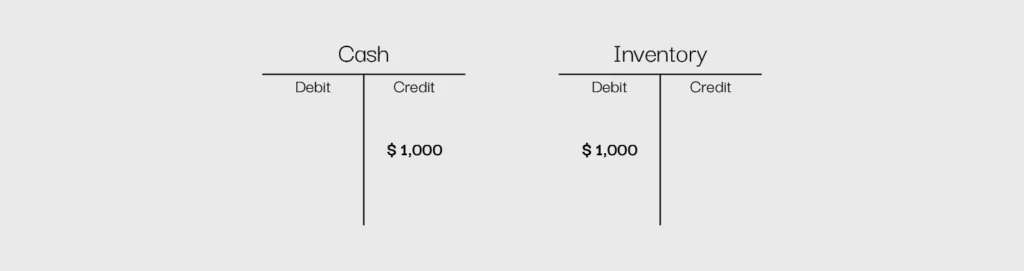
Hier is een voorbeeld van hoe je kunt aangeven welke rekeningen worden gedebiteerd en welke rekeningen worden gecrediteerd wanneer je contant een nieuwe computer koopt:
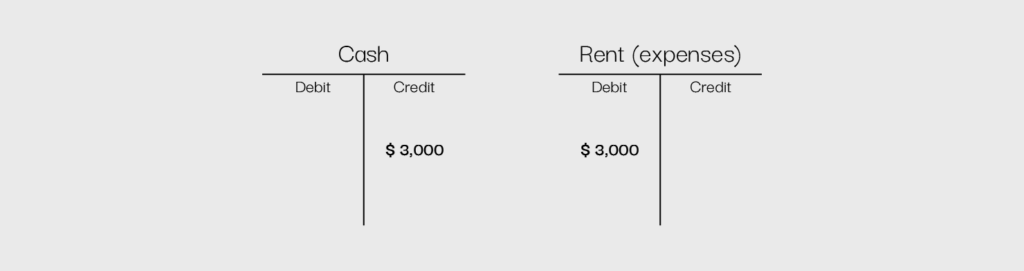
Betaal huur aan een verhuurder:
Of betaal belasting over inkomsten uit normale bedrijfsactiviteiten:
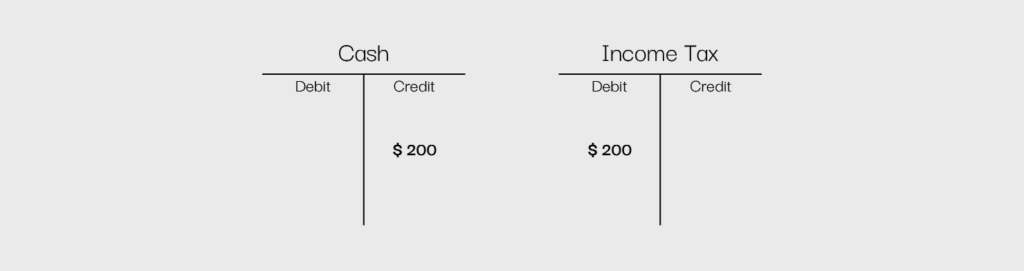
Met dit eenvoudige systeem kun je gemakkelijk zien waar je geld naartoe stroomt en waar het uiteindelijk terechtkomt.
Hoewel je dit proces kunt beheren met een handgetekend T-schema of een softwareprogramma, zoals Microsoft Excel, gebruiken de meeste bedrijven boekhoudsoftware, omdat ze daarmee specifieke en nauwkeurige gegevens kunnen bijhouden. Boekhoudsoftware kan de kans op fouten verkleinen, omdat deze systemen zo zijn ontworpen dat boekingen correct worden verwerkt.
Veel programma's staan bijvoorbeeld niet toe dat een boeking wordt verwerkt als deze niet in balans is. Je kunt ook eenvoudig financiële overzichten maken en bijwerken met elk type boekhoudsoftware.
Stap 3: Zorg ervoor dat elke financiële transactie uit twee componenten bestaat
Bij dubbele boekhouding is het belangrijkste om te onthouden dat elke transactie twee kanten heeft en dat beide kanten gelijk moeten zijn om een bedrijf in balans te houden. Als het idee van een dubbele boeking voor elke transactie een beetje verwarrend is, denk dan aan de derde bewegingswet van Newton: op elke actie volgt een even grote tegengestelde reactie. Als je je been naar achteren beweegt om tegen een bal te trappen, zorgt de energie die door die actie wordt opgewekt ervoor dat de bal beweegt.
Hetzelfde geldt in het bedrijfsleven: elke uitgave die je betaalt levert je iets op, en elk soort inkomen dat je genereert wordt ergens anders aan onttrokken, bijvoorbeeld aan voorraad.
Author's Tip
Houd de basisboekhoudkundige vergelijking in gedachten: Activa = Verplichtingen + Eigen vermogen. Dit betekent dat elke kant van je grootboek overeenkomstig in balans moet zijn; als je activarekeningen niet gelijk zijn aan je verplichtingen- en eigenvermogensrekeningen, is er een probleem met je boekhoudstructuur. Dit is hetzelfde als de traditionele aanpak, die vaker in Groot-Brittannië wordt gebruikt.
Vanuit een niet-zakelijk oogpunt lijkt het aanschaffen van een nieuwe computer om de boekhouding en salarisadministratie van je bedrijf te beheren misschien zo eenvoudig als je creditcard tevoorschijn halen, een aankoop afronden en een elektronicawinkel uitlopen.
Vanuit zakelijk oogpunt ligt het echter iets genuanceerder. Om je aankoop te doen, crediteer je een verplichtingenrekening — in dit geval crediteuren. Maar het gebruikte geld verdwijnt niet zomaar in het niets; het wordt gebruikt om een actief voor je bedrijf te verkrijgen, wat betekent dat je een activarekening debiteert.
Nu je hebt gelezen hoe dubbele boekhouding werkt en voorbeelden hebt gezien, is het tijd om je kennis te testen!
3 voordelen van dubbele boekhouding
Dubbele boekhouding is een betrouwbare manier om je financiën bij te houden en biedt verschillende voordelen. Hier zijn drie belangrijke voordelen die dubbele boekhouding essentieel maken voor elk bedrijf:
1. Nauwkeurigheid en foutdetectie
Dubbele boekhouding houdt je administratie nauwkeurig door ervoor te zorgen dat elke transactie op twee plaatsen wordt geregistreerd: één keer als debet en één keer als credit.
Stel dat je een nieuwe laptop koopt voor $5,000. Je registreert een debet op je rekening ‘Apparatuur’ en een credit op ‘Kas’ of ‘Te betalen rekeningen’. Als je per ongeluk vergeet één kant te registreren, komen je cijfers niet uit en weet je dat er iets niet klopt.
Zonder dubbele boekhouding kunnen kleine fouten onopgemerkt blijven en later grotere problemen veroorzaken. Door alles in balans te houden, houd je grip op je financiën, voorkom je kostbare rekenfouten en zorg je ervoor dat je administratie klopt.
2. Financiële transparantie
Met dubbele boekhouding heb je altijd een duidelijk beeld van waar je geld vandaan komt en waar het naartoe gaat. Omdat elke transactie op twee rekeningen wordt geregistreerd, kun je activa, schulden, inkomsten en uitgaven eenvoudig volgen.
Als je bedrijf bijvoorbeeld een lening afsluit, registreer je een toename van het geld, maar ook een verplichting om aan te geven wat je verschuldigd bent. Zo geven je financiële rapportages altijd het volledige verhaal weer: geen verrassingen en geen ontbrekende informatie.
Een transparant systeem als dit helpt bij budgettering, het volgen van groei en het maken van toekomstplannen. In plaats van te gissen waar je geld naartoe gaat, beschik je over betrouwbare gegevens om je beslissingen te onderbouwen en je bedrijf financieel gezond te houden.
3. Betere fraudepreventie
Dubbele boekhouding houdt niet alleen je administratie nauwkeurig, maar helpt je bedrijf ook beschermen tegen fraude. Omdat elke transactie gevolgen heeft voor twee rekeningen, zijn verdachte wijzigingen of ontbrekend geld veel gemakkelijker op te merken. Het is alsof je een automatisch beveiligingssysteem voor je financiën hebt.
Stel je voor dat een medewerker bedrijfsgeld probeert achter te houden door een uitgavenregistratie aan te passen. Met dubbele boekhouding komen de cijfers niet uit en vormt de afwijking een duidelijk waarschuwingssignaal. Auditors of financiële teams kunnen snel ingrijpen, de administratie controleren en verdachte activiteiten opsporen voordat ze uit de hand lopen.
Dit systeem helpt niet alleen fraude aan het licht te brengen, maar ontmoedigt mensen ook om überhaupt iets onbetrouwbaars te proberen. Wanneer elke transactie een administratief spoor achterlaat, kunnen bedrijven zich veiliger voelen omdat ze weten dat hun financiële gegevens beschermd zijn.
3 nadelen van dubbele boekhouding
Nu je de voordelen kent, volgen hier enkele veelvoorkomende nadelen van dubbele boekhouding:
More Articles
1. Complexiteit
In tegenstelling tot enkelvoudige boekhouding, waarbij transacties één keer worden geregistreerd, omvat dubbele boekhouding debet- en creditboekingen, verschillende rekeningcategorieën en het in balans brengen van de boekhouding. Voor beginnende financiële professionals of eigenaren van kleine bedrijven kan deze leercurve op het gebied van boekhouding steil zijn, wat tot fouten kan leiden als de methode niet goed wordt begrepen.
2. Tijdrovend
Elke financiële transactie twee keer registreren kost aanzienlijk meer tijd dan een systeem met enkelvoudige boekhouding. Elke aankoop, verkoop en uitgave moet correct worden gecategoriseerd, met bijbehorende debet- en creditboekingen. Dit kan de financiële administratie vertragen, vooral bij bedrijven met een groot aantal transacties.
Overweeg om te investeren in boekhoudsoftware voor bedrijven om deze processen te stroomlijnen. Hoewel deze niet alle handmatige taken kan wegnemen, kan de software het leven wel iets gemakkelijker maken. Hier zijn enkele van mijn favorieten om je van hun waarde te overtuigen:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Kan overdreven zijn voor kleinere bedrijven
Voor zeer kleine bedrijven, freelancers of personen die hun persoonlijke financiën beheren, kan dubbele boekhouding overdreven aanvoelen. Als een bedrijf slechts enkele transacties per maand heeft, zijn de tijd en moeite die nodig zijn om een systeem met dubbele boekhouding bij te houden mogelijk niet gerechtvaardigd. Een eenvoudiger systeem met enkelvoudige boekhouding kan praktischer zijn voor het bijhouden van basisinkomsten en -uitgaven.
Bepalen of dubbele boekhouding geschikt is voor uw bedrijf
Dubbele boekhouding klinkt soms misschien onnodig ingewikkeld, maar het is een waardevol hulpmiddel dat door bedrijven over de hele wereld wordt gebruikt. In plaats van alleen uitgaven en inkomsten op te sommen, kunnen bedrijven alles tot in detail uitsplitsen, zodat besluitvormers beter begrijpen hoe geld wordt gebruikt.
Klaar om uw vaardigheden als financieel leider verder te ontwikkelen? Abonneer u op onze nieuwsbrief voor deskundig advies, handleidingen en inzichten van financiële leiders die de technologiesector vormgeven.