

Hoe je in 7 stappen een duurzaam bedrijfsbudget opstelt

Voelt het budget van je bedrijf meer als een goed voornemen voor het nieuwe jaar — opgesteld met de beste intenties, om vervolgens binnen een paar weken te worden vergeten? Deze gids helpt je een bedrijfsbudget op te stellen dat standhoudt (in tegenstelling tot mijn voornemens voor maaltijdplanning in 2025)...
De basis van een bedrijfsbudget
Een bedrijfsbudget is een plan voor de inkomsten en uitgaven van je bedrijf. Aan de inkomstenkant bevat het je best mogelijke schatting van de bruto-inkomsten (hoeveel geld er binnenkomt). Aan de uitgavenkant bevat het vaste kosten, variabele kosten, kapitaalkosten en niet-operationele uitgaven (alle plekken waar je bedrijf geld uitgeeft).
Grotere organisaties gebruiken software voor budgettering en prognoses om budgetten op te stellen en bij te houden, onder toezicht van de CFO. Bij kleinere bedrijven wordt budgettering mogelijk opgepakt door de eigenaar en/of accountant.

Als je niet denkt dat het serieus nemen van je budget belangrijk is, overweeg dan dit:
- ½ van alle kleine bedrijven stelt geen overkoepelend operationeel budget op
- ½ van alle kleine bedrijven gaat binnen de eerste 2 jaar failliet
Ik laat het aan jou over om te bepalen of die zaken met elkaar verband houden…
De 5 belangrijkste voordelen van budgetteren
Natuurlijk helpt budgetteren je bij het plannen van uitgaven, verschuivingen in inkomsten en meer. Maar wat zijn naast de voor de hand liggende voordelen de belangrijkste voordelen van budgetteren voor bedrijfseigenaren?
1 - Proactieve personeelsplanning
Personeelsplanning is een van de grootste stressfactoren voor eigenaren van kleine bedrijven. Ik denk terug aan mijn eigen ervaring met het runnen van een bedrijf en hoe slecht ik vroeger kon voorspellen wanneer we extra hulp zouden moeten aannemen.
Daardoor raakten ikzelf en mijn eerste werknemers overwerkt. Vervolgens leidde een overcorrectie ertoe dat een groep nieuwe werknemers niet genoeg te doen had toen het rustiger werd.
Het was zwaar en kostte me veel goodwill bij een aantal geweldige werknemers. Leer van mijn fouten en begin op tijd met budgetteren.
2 - Voorbereiding op financiering
Voor elke traditionele banklening is een gedetailleerd bedrijfsplan nodig, compleet met een goed doordacht budget.
Hoewel investeerders misschien wat soepeler zijn, is de kans groot dat ze een uitgebreid operationeel budget en een prognose van de winstgevendheid willen zien voordat ze hun geld overmaken.
3 - Lagere financieringskosten
Als je effectief hebt gebudgetteerd, kun je ook bepalen welk type financiering je het meeste geld bespaart.
Stel bijvoorbeeld dat je te maken krijgt met een aantal aanzienlijke onverwachte kosten. Je kunt je kredietlijn aanspreken, een creditcard gebruiken of misschien zelfs factoring van facturen inzetten. Je bekijkt je budget en beseft dat je volgende maand met 90% zekerheid een instroom van geld verwacht — wat betekent dat je slechts een kortetermijnfinancieringsbron nodig hebt.
In dit geval zou je waarschijnlijk in plaats van een lening gewoon een creditcard kunnen gebruiken. Zo profiteer je van de betalingstermijn en betaal je 21 tot meer dan 50 dagen geen rente (afhankelijk van wanneer in je factureringscyclus je de aankoop hebt gedaan).
4 - Minder stress
Een bedrijf runnen kan stressvol zijn. Zo stressvol zelfs dat uit een onderzoek van Xero bleek dat eigenaren van kleine bedrijven lagere scores op het gebied van “welzijn” hadden dan de algemene bevolking.
Dat is naar om te zien… en het is een van de redenen waarom ik hier ben en dit soort dingen schrijf.
Budgetteren kan je stress als bedrijfseigenaar en ondernemer verminderen doordat je beter voorbereid bent op veranderingen binnen je bedrijf. Ik weet dat je al minder tijd hebt dan je zou willen, maar door te gaan zitten en een budget op te stellen, kun je gerustgesteld worden en voorkomen dat je moet terugkrabbelen.
5 - Beter geïnformeerde besluitvorming
De gemiddelde eigenaar van een klein bedrijf neemt jaarlijks meer dan 6 miljoen beslissingen… Oké, misschien niet echt, maar er zijn ontzettend veel dingen om over te beslissen, wat al snel leidt tot beslissingsmoeheid.
Je budget kan een aantal eenvoudige financiële beslissingen automatiseren — zoals hoeveel je opzij moet zetten voor je volgende loonbetalingscyclus of je dit kwartaal een nieuwe kans kunt aangrijpen.
Beste werkwijzen voor bedrijfsbudgettering
Een goed bedrijfsbudget moet zo nauwkeurig en uitgebreid mogelijk zijn. Gebruik deze beste werkwijzen om ervoor te zorgen dat je het doel raakt — en veelvoorkomende budgetteringsfouten voorkomt.
Bouw een buffer op
Begrotingen gebruiken je beste schattingen (in sommige gevallen giswerk) om cijfers te voorspellen. Het is een goed idee om op een van twee manieren een buffer op te bouwen.
1. Variabele uitgaven verhogen
De eerste manier is simpelweg ervan uitgaan dat je variabele uitgaven iets hoger zullen uitvallen (5-10%) dan je prognoses en dit in je begroting opnemen.
2. Een kasbuffer opnemen
Het alternatief is om simpelweg een kasbuffer als afzonderlijke post in je begroting op te nemen (en ergens een daadwerkelijke kasequivalentrekening aan te houden) om onverwachte uitgaven of tegenvallende inkomsten op te vangen. Ik geef de voorkeur aan deze methode en heb deze daarom verderop in dit artikel opgenomen in mijn stapsgewijze proces.
Gebruik de juiste hulpmiddelen
Een Excel-spreadsheet is een veilige keuze voor het opstellen van je eerste begroting, maar er zijn betere opties beschikbaar.
De meeste boekhoudsoftware beschikt over enige vorm van begrotingsfunctionaliteit als je nog niet klaar bent om specifieke prognosesoftware aan te schaffen.
Schakel experts in
Als je je boekhouding uitbesteedt en andere financiële taken hebt uitbesteed, kan het verstandig zijn om deskundige hulp in te schakelen bij het opstellen van je bedrijfsbegroting.
Als je ook maar enigszins beschikt over een interne boekhoudafdeling, moeten zij hier volledig bij betrokken worden. Ze zijn precies voor dit soort zaken opgeleid, dus het beste wat je kunt doen is op hen vertrouwen en hen erbij betrekken.
Leer en pas je aan
Je eerste bedrijfsbegroting hoeft niet precies te kloppen, en dat is prima.
Door achteraf je begroting te vergelijken met de werkelijke financiële cijfers, kun je inzichten opdoen die toekomstige begrotingscycli helpen verbeteren. Dit is ook een goed moment om je vaardigheden op het gebied van financiële prognoses bij te spijkeren, de gouden regels van de boekhouding te leren of enkele boekhoudkundige boeken voor beginners te lezen.
4 veelgebruikte begrotingsmethoden
Er is meer dan één manier om een begroting op te stellen — hier volgt een overzicht van de beste kaders voor bedrijfsbegrotingen.
Begroten op nulgeldbasis
Bij begroten op nulgeldbasis is je totale omzet min je totale uitgaven/toegewezen besparingen gelijk aan (je raadt het al!) nul.
Betekent dit dat je geen winst maakt? Nee, het betekent alleen dat je elke euro een specifieke taak geeft. Een begroting op nulgeldbasis kan posten bevatten voor een “opname door de eigenaar”, een “reservefonds voor moeilijke tijden” of een “kerstfeest op kantoor”. Het idee is om elke euro aan een specifiek doel toe te wijzen.
In een zakelijke context beginnen deze begrotingen ook bij nul — dat betekent dat je vanaf het begin begint en jij/managers van afdelingen elke kostenpost moeten onderbouwen, zelfs als het om terugkerende kosten gaat. De meeste jonge organisaties gebruiken deze methode.
Incrementeel begroten
Bij incrementeel begroten gebruik je de financiële resultaten van voorgaande jaren en tel je vervolgens naar behoefte bedragen op bij, of trek je bedragen af van, de begroting voor het lopende jaar.
Als je bijvoorbeeld een begroting voor 2025 opstelt, gebruik je de werkelijke gegevens over omzet en uitgaven uit 2024. Van daaruit voeg je incrementele wijzigingen toe — hier een verwachte omzetstijging, daar een geschrapte uitgave — om tot je nieuwe begroting te komen.
Activiteitsgebaseerd begroten
Bij activiteitsgebaseerd begroten analyseer je alle bedrijfsactiviteiten die financiële kosten met zich meebrengen en leg je elke uitgavenpost afzonderlijk vast en onderzoek je die.
Het is een grondiger proces dan andere methoden voor bedrijfsbegrotingen, maar het kan zinvol zijn wanneer een bedrijf de kosten drastisch wil verlagen of inefficiënties in de uitgaven wil opsporen.
Participatief begroten
Participatief begroten omvat inbreng van meer mensen dan alleen jij en je accountant, zoals managers op lagere niveaus en afdelingshoofden.
Dit geeft verschillende belanghebbenden meer eigenaarschap over het begrotingsproces, terwijl de uiteindelijke goedkeuring bij de hogere leiding blijft.
Als je inmiddels al een tijdje een team hebt, blijkt deze methode doorgaans succesvol, ondanks dat ze wat meer tijd kost.
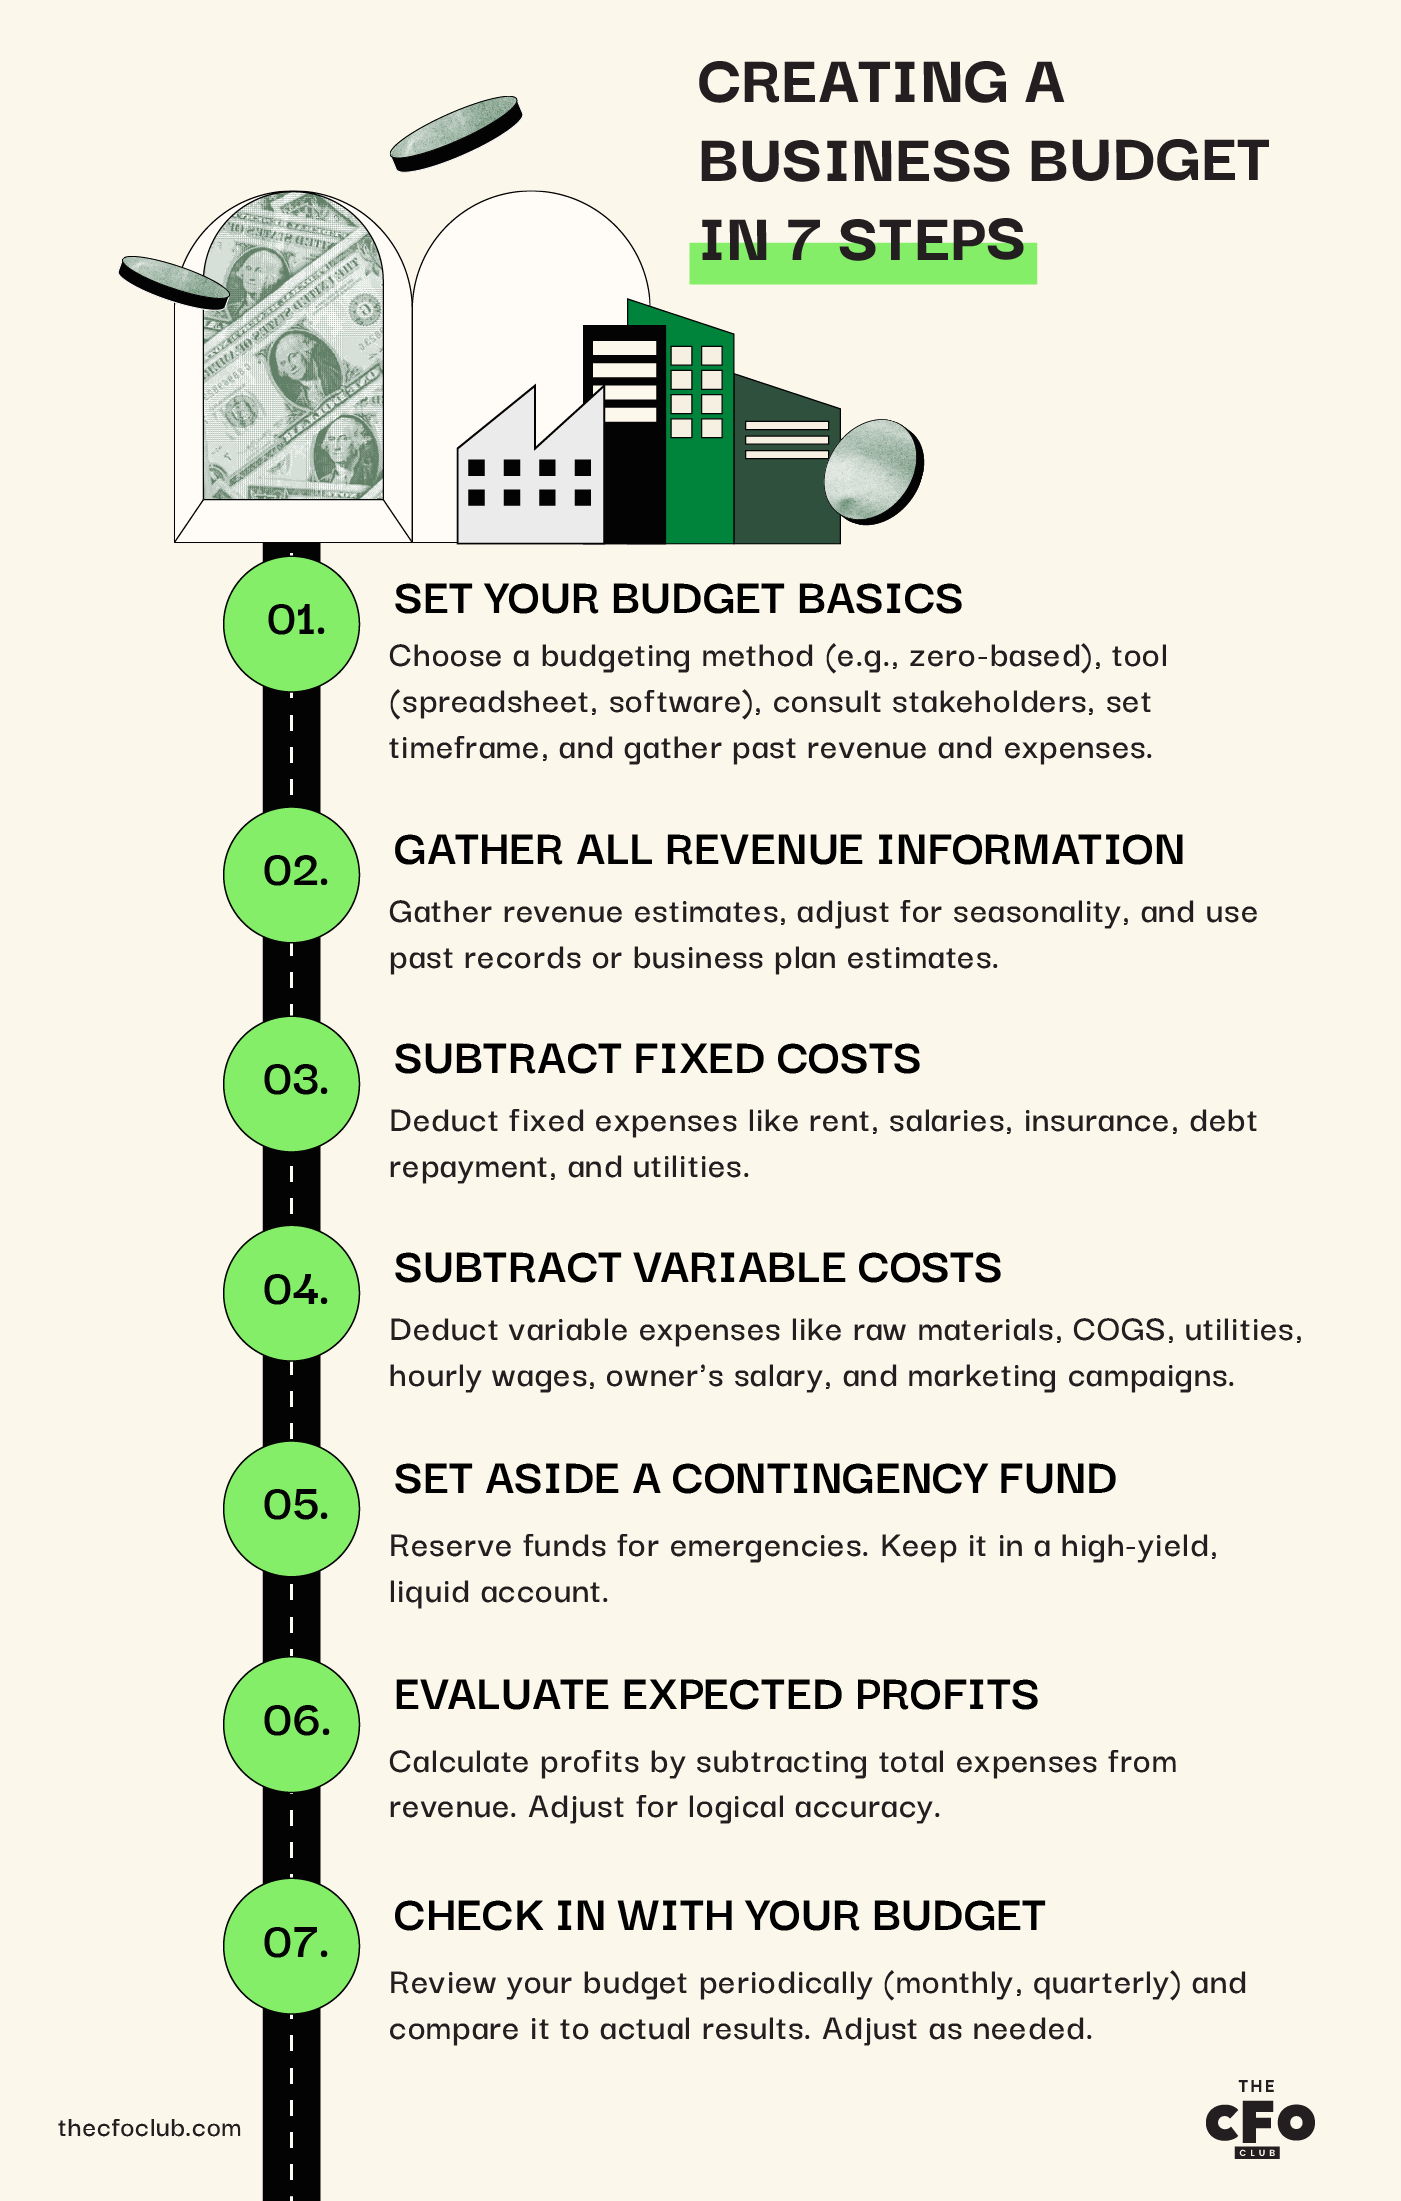
Een bedrijfsbudget opstellen in 7 stappen
Hier volgt een uitvoerbaar plan om vanaf nul je bedrijfsbudget op te stellen.
1. Bepaal de basis van je budget
Voordat je begint, moet je het volgende doen:
- Selecteer de budgetteringsmethode die je wilt gebruiken; zoals ik al aangaf, bespreek ik een aanpak op basis van budgettering met een nulsaldo
- Kies een budgetteringstool, zoals een spreadsheet, softwaretool of pen en papier (als je technologisch onderlegde mensen zoals ik gek wilt maken)
- Overleg met relevante belanghebbenden (je accountant, afdelingshoofden enzovoort)
- Kies de periode voor je budgetplanning (per kwartaal, per jaar enzovoort)
- Verzamel de gegevens van het afgelopen jaar of de afgelopen jaren voor zowel omzet als uitgaven
Zodra je dit hebt gedaan, ben je klaar om je budget op te stellen.
2. Verzamel alle omzetgegevens
Je budget moet beginnen met een schatting van de omzet uit alle bronnen die je redelijkerwijs kunt verwachten gedurende de periode waarvoor je budgetteert (kwartaal of boekjaar). Dit is de totale omzet die je bedrijf uit alle bronnen genereert, vóór aftrek van uitgaven.

Een goed advies: Dit is niet het moment om optimistisch te zijn over het werven van nieuwe klanten. Ik kan niet eens meer tellen hoe vaak mondelinge toezeggingen uiteindelijk niet zijn doorgegaan.
Voor een gevestigd bedrijf kun je omzetgegevens uit je bestaande administratie gebruiken. Voor een nieuw bedrijf kun je schattingen uit je bedrijfsplan of vergelijkbare bedrijven in de sector gebruiken… maar je zult hier regelmatig naar willen terugkeren om te zien hoe je ervoor staat ten opzichte van het plan.
Houd rekening met eventuele seizoensinvloeden van je bedrijf. Als je bijvoorbeeld een budget voor het eerste kwartaal van 2025 opstelt, is het wellicht logischer om de gegevens van het eerste kwartaal van 2024 te gebruiken dan de gemiddelde omzetgegevens van je volledige boekjaar.
3. Trek vaste kosten af
Vaste kosten zijn uitgaven die hetzelfde blijven, ongeacht hoeveel omzet je genereert. Hieronder vallen:
- Huur
- Maandelijkse salarissen* (*uurlonen kunnen variabele kosten zijn, maar loonbetalingen aan werknemers met een langdurig dienstverband en een vast salaris worden beschouwd als vaste kosten)
- Verzekeringen
- Aflossing van schulden
- Vaste nutsvoorzieningen en SaaS-tools (wifi, maandelijkse kosten voor een kassasysteem, boekhoudsoftware enzovoort)
Tel je werkelijke vaste kosten bij elkaar op op basis van gegevens uit voorgaande maanden. Vergeet niet om vaste maar minder frequente uitgaven mee te nemen, zoals een verzekeringsrekening die je per kwartaal betaalt of jaarlijkse belastingen op onroerend goed.
Zodra je alles hebt verzameld, trek je deze vaste kosten af van je omzet.
4. Trek variabele kosten af
Variabele kosten zijn uitgaven die van maand tot maand veranderen, doorgaans in lijn met de veranderende productie of output van je bedrijf. Hieronder vallen:
- Grondstoffen
- Kostprijs van verkochte goederen
- Variabele kosten voor nutsvoorzieningen, zoals elektriciteit
- Uurlonen van werknemers
- Het salaris of de opname van de eigenaar (als dit varieert met de winst)
- Marketingcampagnes
Variabele kosten kunnen worden geschat met formules binnen je budget (als je een spreadsheet of geavanceerde budgetteringstool gebruikt).
Omdat variabele kosten toenemen naarmate de output van je bedrijf toeneemt (oftewel het totale aantal geproduceerde eenheden), kun je de totale variabele kosten gebruiken om de variabele kosten per eenheid te bepalen en je cellen dynamisch aan de hand van dit cijfer laten bijwerken.
5. Zet geld opzij voor een reservefonds
Een reservefonds is in feite een noodfonds voor je bedrijf. Het is bedoeld om onvoorziene uitgaven te dekken, of zelfs reguliere uitgaven als je omzet achterblijft bij de prognoses.
Het bedrag dat je in je reservefonds aanhoudt, hangt af van de aard van je bedrijf, de stabiliteit van je omzet en de mogelijkheden voor snelle financiering die voor jou beschikbaar zijn.
Houd er rekening mee dat je deze stap, zodra deze eenmaal is uitgevoerd, niet hoeft te herhalen tenzij je geld uit het fonds opneemt. Je hoeft niet elk kwartaal of elk jaar een nieuw noodfonds te begroten — je wilt er alleen voor zorgen dat je wat geld voor dit doel opzij hebt gezet.
Het noodfonds is evenmin een “uitgave” en vermindert je winstgevendheid technisch gezien niet, hoewel ik adviseer om het in deze fase te berekenen, zodat je niet in de verleiding komt om je buffer ergens anders voor te gebruiken.
Wat je met je noodfonds moet doen
Alleen omdat je je noodfonds niet actief gebruikt om je bedrijf te laten groeien, betekent dat niet dat je het op een bankrekening zonder rente moet laten staan.
Je moet je noodfonds altijd aanhouden in een zeer liquide belegging, maar je kunt er net zo goed wat rendement op behalen — daarom kan het kiezen van een zakelijke spaarrekening met hoge rente of een geldmarktfonds een goede optie zijn.
Zorg er wel voor dat je op elk moment snel en zonder gedoe of kosten bij het geld kunt.
6. Verwachte winst evalueren
Je kunt nu je verwachte winst berekenen, nu je je totale geschatte omzet en uitgaven hebt vastgesteld.
Als het getal positief is, sta je er financieel goed voor en verwacht je een winstgevend jaar! Als het negatief is, sta je in het rood. Maak je geen zorgen — het komt vaak voor dat bedrijven periodes met nettoverliezen doormaken.
Waarom “zwarte cijfers”?
Omdat we het over geld hebben, zou je kunnen aannemen dat “groene cijfers” logischer is, en daarin zou je gelijk hebben… als de term pas recent was ontstaan. “In het rood staan” is een verkorting van “in rode inkt staan” en verwijst naar een tijd waarin bedrijven verliezen met pen noteerden.
Als het rood was, was het slecht. Als het zwart was, was het nog steeds goed.
Voordat je dit cijfer als vaststaand beschouwt, moet je controleren of het getoonde getal logisch is. Het is een snelle manier om je werk te controleren en na te gaan of je niets hebt weggelaten.
Als je jezelf een variabel salaris als eigenaar uitkeert, kun je ook wachten tot deze stap om dat bedrag te bepalen. Zorg er wel voor dat je het niet dubbel meetelt — als je al een salaris voor de eigenaar in je variabele kosten hebt opgenomen, tel het dan hier niet nogmaals mee.
7. Je budget controleren
Budgetten moeten op relevante momenten worden bekeken, zoals aan het einde van elke maand, elk kwartaal of elk boekjaar. Als je bedrijf zich nog in een vroeg stadium bevindt en/of snel groeit, wil je vaker budgetcontroles uitvoeren.
Als je voor het eerst een bedrijfsbudget opstelt, moet je het minstens eenmaal per kwartaal controleren en vergelijken met je werkelijke omzet en uitgaven. Dit kan je ook helpen om betere prognoses op te stellen: een nauwkeurig budget = nauwkeurigere prognoses
Als je merkt dat je werkelijke cijfers aanzienlijk afwijken van je schattingen, is het misschien tijd om je budget opnieuw te bekijken of een ander prognosemodel te gebruiken om je schattingen te verbeteren.
5 soorten bedrijfsbudgetten
Nu ken je de basisprincipes van bedrijfsbudgettering. Voor een grondigere behandeling volgt hier een overzicht van de verschillende soorten budgetten die relevant kunnen zijn voor je bedrijf.
Hoofdbudget
Een hoofdbudget is een overzicht van de verwachte omzet en uitgaven van alle afdelingen binnen een bedrijf — en het soort budget dat ik je in dit artikel heb voorbereid om op te stellen.
Bij grotere bedrijven is het gebruikelijk om operationele budgetten te hebben voor elke afdeling of elk project, plus een hoofdbudget waarin alles wordt samengebracht.
Operationeel budget
Operationele budgetten worden gebruikt om uitgaven en omzet te schatten op basis van de specifieke activiteiten in kwestie, vandaar de naam.
Wanneer je organisatie klein is en je één centraal doel nastreeft, is het operationele budget hetzelfde als het hoofdbudget. Zodra je groeit, stel je echter operationele budgetten op voor elk specifiek project of elke specifieke afdeling die je hebt.
Investeringsbudget
Een investeringsbudget wordt gebruikt om potentiële grote investeringen, projecten of aankopen te evalueren. Een bedrijf kan bijvoorbeeld een investeringsbudget opstellen om de opening van een tweede productielocatie te onderzoeken.
In het investeringsbudget worden de verwachte uitgaven en opbrengsten van dat specifieke potentiële project bekeken om de winstgevendheid ervan te beoordelen en vast te stellen of het een goede besteding van het kapitaal van het bedrijf is.
Kasbudget
Een kasstroombudget is een schatting van de kasstroom van een bedrijf over een bepaalde periode (die wekelijks, maandelijks, per kwartaal of jaarlijks kan zijn).
Het is een nuttig startpunt voor kasstroomanalyse en helpt ervoor te zorgen dat een bedrijf over voldoende liquide middelen beschikt om de activiteiten voort te zetten.
Arbeidsbudget
Een arbeidsbudget is iets anders; het is een gecombineerd hulpmiddel voor financiën en personeelszaken dat wordt gebruikt om het aantal uren van werknemers of opdrachtnemers te schatten dat nodig is om aan een verwachte productievereiste te voldoen of omzetdoelstellingen te behalen.
Het kan nuttig zijn voor het schatten van arbeidskosten, het ramen van omzet (bijvoorbeeld als je klanten per uur factureert) en om HR te helpen beter geïnformeerde beslissingen over personeelsbezetting te nemen.
Beter budget, beter bedrijf
Hoewel een budget slechts een onderdeel is van je algehele bedrijfsstrategie, is het een zeer belangrijk onderdeel. Een bedrijf runnen zonder budget lijkt een beetje op een taart bakken zonder recept. Natuurlijk zou het kunnen lukken — maar wil je daarop gokken? Neem het zekere voor het onzekere en bak betere taarten behaal betere bedrijfsresultaten met een goed gestructureerd bedrijfsbudget.
Klaar om je vaardigheden als financieel leider verder te ontwikkelen? Abonneer je op onze nieuwsbrief voor deskundig advies, handleidingen en inzichten van financiële leiders die de technologiesector vormgeven.


