Onkostenrekeningen: de ultieme gids voor financieel beheer

Kostenrekeningen zijn een vaste waarde binnen de boekhouding. Ze helpen bij het bijhouden van zakelijk uitgegeven geld en het opstellen van aan het GAAP-conforme financiële rapporten aan het einde van de boekhoudperiode.
Het is een eenvoudig concept met enkele nuances. In deze gids gebruik ik mijn ervaring als voormalig accountant om de betekenis en rol van kostenrekeningen te verduidelijken en enkele varianten en hulpmiddelen voor onkostenbeheer te bespreken. Laten we erin duiken.
Wat zijn kostenrekeningen?
Kostenrekeningen zijn tijdelijke rekeningen waarop de kosten worden bijgehouden die een bedrijf maakt tijdens het genereren van omzet. Ze maken deel uit van de winst-en-verliesrekening en worden gebruikt om alle uitgaven vast te leggen die de winst verlagen.

Veelvoorkomende kosten zijn huur, salarissen/lonen, nutsvoorzieningen, reclame, kantoorbenodigdheden en beheer van reis- en onkosten. Wanneer een bedrijf iets betaalt (zoals een reis), wordt dat bedrag gedebiteerd op een kostenrekening. Hierdoor nemen de totale kosten toe, waardoor de winst van het bedrijf daalt.
Zo ziet het proces er doorgaans uit:
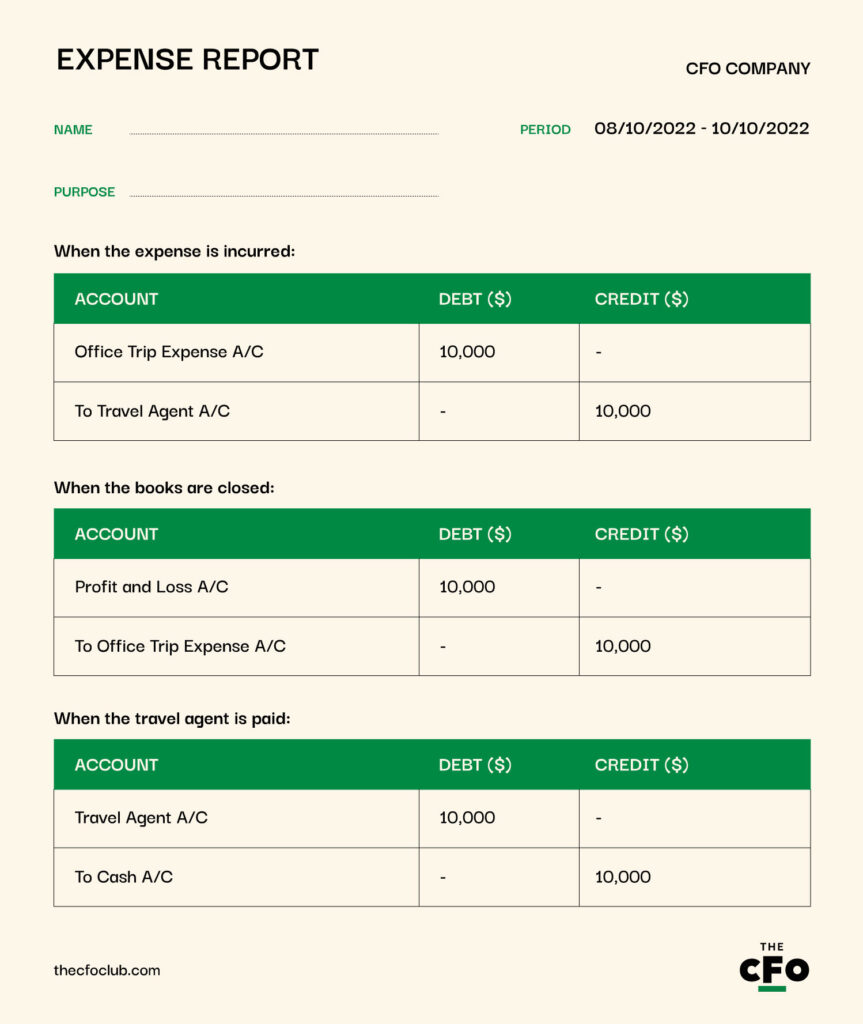
Stel dat je dit jaar $10,000 hebt uitgegeven aan het jaarlijkse bedrijfsuitje, inclusief entertainmentkosten. Je hebt de reisagent nog niet betaald en die vindt het prima als je tijdens de volgende boekhoudperiode betaalt.
De $10,000 wordt overgeboekt naar een rekening voor “kosten van het bedrijfsuitje” en de rekening van de reisagent wordt voor hetzelfde bedrag gecrediteerd. Als je vragen hebt over waarom dit zo werkt, bekijk dan onze gids over de drie gouden regels van de boekhouding.
Wanneer je aan het einde van de boekhoudperiode je boekhouding afsluit, wordt het saldo op de kostenrekening afgesloten naar de winst-en-verliesrekening (gepresenteerd als de winst-en-verliesrekening voor GAAP-conformiteit). In je journaal worden de volgende boekingen gedaan om de transactie die we zojuist hebben besproken vast te leggen:
Waarom zijn kostenrekeningen belangrijk?
Kostenrekeningen helpen bij het organiseren en categoriseren van kostentransacties en de bijbehorende indirecte kosten. Ze helpen ook bij het bewaken van uitgavenlimieten per categorie, waardoor je inzicht, controle en overzicht krijgt in je bedrijfsactiviteiten.
Voorbeeld: Stel dat je een budget van $50,000 hebt vastgesteld voor vieringen zoals verjaardagen, jubilea en andere persoonlijke evenementen van werknemers. Veel van je teamleden hebben dit kwartaal kinderen gekregen en je hebt de limiet van $50,000 al overschreden voordat het einde van het tweede kwartaal is bereikt.
Als je een kostenrekening voor personeelsvieringen hebt, kan je team een mogelijke budgetoverschrijding voor het lopende jaar signaleren. Dit geeft je de tijd om je voor te bereiden en geld uit een andere kostencategorie of rekeningschema over te hevelen naar personeelsvieringen, zodat je je aan je totale kostenlimieten blijft houden.

De 4 verschillende soorten kostenrekeningen
Wist je dat er meer dan één soort kostenrekening bestaat? Verschillende kostenrekeningen hebben hun eigen nuances, die op de lange termijn waardevol zijn om te kennen. Hier volgt een volledig overzicht van elk type en wat het inhoudt:
Kostprijs van verkochte goederen
De kostprijs van verkochte goederen (COGS) omvat de directe kosten die fabrikanten maken om goederen te produceren. Voor detailhandelaren omvat COGS de kosten van de voorraad en gerelateerde uitgaven, zoals vrachtkosten.
Ook dienstverlenende bedrijven hebben een equivalent van COGS, de kostprijs van de omzet (COS), die de directe kosten (directe arbeid en overheadkosten) van het leveren van de dienst omvat. SaaS-CFO's houden zich doorgaans bezig met de kostprijs van de omzet, maar technologie-CFO's die met hardwarebedrijven werken, hebben nog steeds te maken met COGS en voorraad.
COS wordt ten laste van het resultaat gebracht in hetzelfde jaar waarin deze wordt gemaakt. In sommige gevallen worden deze geactiveerd, maar zelfs dan verschijnen ze doorgaans op de balans als vooruitbetaalde kosten. Als bijvoorbeeld een deel van de COS vooraf wordt betaald voor toekomstige diensten, wordt dit geboekt als vooruitbetaalde kosten en in de loop van de tijd afgeschreven.
Telkens wanneer een fabrikant geld uitgeeft aan grondstoffen, arbeid en overheadkosten, worden de uitgaven geactiveerd als voorraad. Deze uitgaven blijven op de balans staan als voorraad totdat ze worden verkocht. Wanneer de retailer deze voorraad koopt, verschijnt de aankoopkost op hun balans als voorraad totdat deze verder wordt verkocht.
Stel dat je T-shirts verkoopt en dat de kostprijs per T-shirt $10 is. Telkens wanneer je één exemplaar verkoopt, wordt $10 overgeboekt van de voorraad naar de COGS-rekening. De kostprijs van de onverkochte voorraad—laten we zeggen 1.000 exemplaren ter waarde van $10.000—blijft op de balans staan.
Het saldo op de COGS-rekening wordt aan het einde van het jaar afgesloten naar de winst-en-verliesrekening om de brutowinst te berekenen.
Operationele uitgaven
Operationele uitgaven worden zelden geactiveerd. De meeste rekeningen voor operationele uitgaven, zoals reclamekosten, zakelijke reiskosten en nutsvoorzieningen, worden aan het einde van het jaar afgesloten naar de resultatenrekening.
Er zijn echter enkele uitzonderingen. Voorbeelden hiervan zijn:
| Type | Wat het is |
| Uitgaven voor verbeteringen | Wanneer je geld uitgeeft aan reparaties of grote onderhoudswerkzaamheden die de functionaliteit of efficiëntie van een actief verbeteren of de levensduur ervan verlengen, kun je deze uitgaven activeren door ze toe te voegen aan de boekwaarde van het actief. |
| Onderzoeks- en ontwikkelingskosten | De initiële onderzoeks- en ontwikkelingskosten worden doorgaans als uitgave verwerkt, maar specifieke kosten na het haalbaarheidsonderzoek, zoals het coderen en testen van software voor intern gebruik, kunnen worden geactiveerd en afgeschreven als aan de voorwaarden van ASC 350-40 en IRS §174 is voldaan. |
| Vooruitbetaalde uitgaven | Uitgaven die zijn betaald voor diensten die tijdens een toekomstige boekhoudperiode zullen worden afgenomen, worden geactiveerd. Vergeet niet om bij het opstellen van budgetten voor toekomstige perioden rekening te houden met de afschrijvingskosten. |
| Rente op bouwleningen | Rentekosten die tijdens de bouw van een langlopend actief, zoals een gebouw, worden betaald, kunnen via een activarekening worden geactiveerd totdat het actief klaar is voor gebruik. In toekomstige perioden worden deze kosten via de afschrijvingsrekening als uitgave verwerkt. |
Niet-operationele uitgaven
Niet-operationele uitgaven zijn uitgaven die niet rechtstreeks verband houden met de kernactiviteiten van het bedrijf. Ze worden behandeld als elke andere uitgave. Dit zijn voorbeelden:
- Rente: Rente is een financiële uitgave. Rente op leningen, obligaties of kredietlijnen wordt gecategoriseerd als een niet-operationele uitgave.
- Schikkingen van rechtszaken en juridische kosten: Boetes, sancties en schikkingen uit rechtszaken die niet voortkomen uit normale bedrijfsactiviteiten, worden gecategoriseerd als niet-operationeel.
- Afschrijvingen (soms niet-operationeel): Afschrijvingskosten op activa die niet voor de kernactiviteiten worden gebruikt, zoals huurwoningen, kunnen worden geclassificeerd als niet-operationeel.
Niet-aftrekbare uitgaven
Niet-aftrekbare uitgaven worden net als elke andere uitgave geregistreerd, maar worden niet aangepast voor belastingrapportagedoeleinden. Hoewel niet-aftrekbaar inkomen je nettowinst nog steeds verlaagt, vermindert het je belastingschuld niet, omdat de IRS het niet toestaat.
Voorbeelden van niet-aftrekbare uitgaven zijn boetes en sancties (zoals sancties van de IRS en boetes van OSHA), politieke bijdragen en lobbykosten, en bepaalde premies voor levensverzekeringen (als het bedrijf de begunstigde is).
-

BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Voordelen van onkostenrekeningen
Onkostenrekeningen zijn een onmisbaar onderdeel van financiële boekhouding, omdat je zonder deze rekeningen geen financiële rapporten kunt opstellen. Ze bieden echter ook verschillende andere voordelen, zoals:
- Nauwkeurige financiële registratie: Door uitgaven over afzonderlijke rekeningen te verdelen, wordt financiële chaos voorkomen. Dit zorgt voor overzichtelijke gegevens voor rapportages, budgettering en analyses.
- Optimalisatie en naleving van belastingregels: Correct gecategoriseerde uitgaven helpen om aftrekposten te maximaliseren en tegelijkertijd de IRS tevreden te houden—niemand houdt van een belastingcontrole.
- Eenvoudigere controles en financiële beoordelingen: Of ze nu intern of extern plaatsvinden, goed georganiseerde kostenrekeningen versnellen controles en verminderen de rompslomp bij het afstemmen van financiële gegevens.
- Beheersing van kosten en budgettering: Door verschillende kostencategorieën bij te houden, wordt het eenvoudiger om budgetten vast te stellen en gebieden met overbesteding te identificeren voordat ze een probleem worden.
Nadelen van kostenrekeningen
Er is geen goede reden, en zelfs geen mogelijkheid, om kostenrekeningen te negeren. Toch hebben ze enkele nadelen, waaronder:
- Complexiteit en administratieve belasting: Het beheren van meerdere kostencategorieën kan overweldigend worden, vooral voor bedrijven met grote transactievolumes. Te veel detail leidt vaak tot een administratieve nachtmerrie.
- Risico op verkeerde classificatie: Werknemers of accountants kunnen uitgaven verkeerd classificeren, wat kan leiden tot onnauwkeurige financiële overzichten en mogelijke problemen met de naleving van belastingregels.
- Inconsistente categorisering tussen afdelingen: Als verschillende teams verschillende methoden voor het bijhouden van uitgaven gebruiken, kan dit leiden tot inconsistenties in rapportages en problemen bij het afstemmen van gegevens.
Kostenrekeningen beheren
Het beheren van kostenrekeningen gaat verder dan alleen boekhouden. Het draait om financiële controle, fiscale optimalisatie en strategische besluitvorming. Hier zijn enkele manieren om kostenrekeningen effectief te beheren:
1. Standaardiseer kostencategorieën
Deel uitgaven in categorieën in en bepaal wat elke categorie omvat. Vermijd echter overmatige detaillering. Te veel categorieën maken rapportages onnodig complex.
2. Automatiseer het bijhouden van uitgaven
Gebruik cloudgebaseerde boekhoudsoftware zoals QuickBooks, Xero of NetSuite om uitgaven automatisch te categoriseren en bij te houden. Overweeg ook te investeren in hulpmiddelen voor het automatiseren van uitgaven zoals Expensify, Brex of Ramp, zodat werknemers bonnen digitaal kunnen indienen.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Stel duidelijke beleidsregels en procedures voor onkostenrapportage
Bepaal welke uitgaven zijn toegestaan, verduidelijk welke kosten werknemers wel en niet mogen declareren en gebruik een standaardsjabloon voor een onkostenrapport. Stel een bonnetje verplicht voor uitgaven boven een bepaald bedrag en richt goedkeuringsprocessen voor uitgaven in. Je zou bijvoorbeeld goedkeuring van een manager kunnen vereisen voor onkostendeclaraties van meer dan $500.
Het is ook belangrijk om vast te stellen wanneer je uitgaven moet indienen en wanneer het nog te vroeg is. Als je uitgaven te vroeg indient, loop je het risico je nettowinst en financiële gezondheid te vertekenen.
4. Stem rekeningen regelmatig af
Maandelijkse afstemmingen om te controleren of geregistreerde uitgaven overeenkomen met bankafschriften en creditcardtransacties zijn een uitstekende strategie om last-minute gedoe over ontbrekende of twijfelachtige transacties te voorkomen. Naarmate het transactievolume toeneemt, kunnen hulpmiddelen voor het afstemmen van creditcardtransacties helpen om het koppelingsproces te automatiseren.
5. Houd uitgaven in de gaten en stel budgetten vast
Analyseer uitgaventrends om te zien waar een groot deel van het geld wordt besteed. Als kosten ongemerkt oplopen, helpen regelmatige controles om dit vroegtijdig te signaleren. Je kunt kosten ook beheersen door bestedingslimieten voor elke afdeling vast te stellen en door hulpmiddelen voor prestatiebeoordeling te gebruiken, zoals een analyse van budgetafwijkingen.
6. Plan voor belastingaftrek en naleving van regels
Houd gedetailleerde administratie bij van aftrekbare kosten, zoals abonnementskosten voor bedrijfssoftware en kosten voor zakenreizen, om belastingvoordelen te maximaliseren. Werk samen met een accountant om te voldoen aan de IRS-regelgeving.
7. Rekeningen periodiek controleren en optimaliseren
Voeg overbodige kostencategorieën samen om financiële rapportage te vereenvoudigen. Identificeer abonnementen of diensten die onvoldoende worden benut en kunnen worden opgezegd, en bekijk historische uitgaventrends om budgetbeslissingen te nemen op basis van gegevens.
Hulpmiddelen voor beheer van onkostenrekeningen
Het beheer van uitgaven kan te complex worden om handmatig uit te voeren naarmate een bedrijf groeit. Daar komt software voor uitgavenbeheer van pas. De voordelen van hulpmiddelen voor uitgavenbeheer zijn onder meer dat je de meeste processen kunt automatiseren, rapportages kunt stroomlijnen en beslissingen kunt nemen op basis van gegevens.
Als je op zoek bent naar een oplossing voor uitgavenbeheer, zijn dit enkele van onze beste keuzes:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Software en eenvoud zijn cruciaal
Onkostenrekeningen kunnen uitgroeien tot een complex web van transacties. De beste manier om ze te beheren? Eenvoudige categorisatie en software voor uitgavenbeheer die zaken gemakkelijker maakt door chaos, fouten en handmatig werk uit het proces van uitgavenbeheer te verwijderen.
Klaar om je vaardigheden als financieel professional verder te ontwikkelen? Abonneer je op onze gratis nieuwsbrief voor deskundig advies, handleidingen en inzichten van financiële leiders die de technologiesector vormgeven.