

Obliczenie zysku księgowego jest proste: weź całkowite przychody i odejmij od nich wszystkie całkowite koszty jawne. Choć może się to wydawać nieskomplikowane, zysk księgowy wpływa na decyzje strategiczne, zaufanie inwestorów i długoterminową kondycję finansową. Odzwierciedla przychody, koszty bezpośrednie, wydatki operacyjne i amortyzację.
W tym przewodniku omówię najważniejsze kwestie: czym jest zysk księgowy, dlaczego ma znaczenie i jak można go dokładnie obliczyć. Przyjrzyjmy się rzeczywistym liczbom stojącym za Twoją firmą.
Czym jest zysk księgowy?
Zysk księgowy, znany również jako zysk finansowy lub zysk wynikający z ksiąg rachunkowych, to wskaźnik używany do pomiaru kondycji finansowej firmy. Można go obliczyć, odejmując wszystkie koszty jawne od przychodów, zgodnie z zapisami w sprawozdaniach finansowych firmy.
Oprócz samej definicji warto znać również kilka innych kluczowych informacji na temat zysku księgowego:
- Opiera się na rachunkowości memoriałowej, a nie na przepływach pieniężnych: Na przykład jeśli 30 grudnia podpiszesz 200 rocznych umów na subskrypcję SaaS o wartości 60 000 USD (przy koszcie usługi wynoszącym 200 USD na użytkownika), Twój zysk brutto na koniec roku wykaże zysk w wysokości 20 000 USD — nawet jeśli klient nie opłacił jeszcze faktury.
- Jest raportowany interesariuszom i inwestorom: Gdy analizujesz rachunek zysków i strat firmy lub publicznie raportowane wyniki, zazwyczaj analizujesz zysk księgowy — zysk netto wykazany w rachunku zysków i strat.
- Jest obliczany po uwzględnieniu kosztów niepieniężnych: Ogólnie przyjęte w Stanach Zjednoczonych zasady rachunkowości (GAAP) wymagają ujmowania w rachunku zysków i strat kosztów niepieniężnych, takich jak amortyzacja, umorzenie i odpis z tytułu utraty wartości wartości firmy. Chociaż nie płacisz co roku gotówką za koszty niepieniężne, nie są one uznawane za koszty ukryte, co oznacza, że należy je odjąć, aby obliczyć zysk księgowy.
Dlaczego zysk księgowy jest ważny?
Zysk księgowy jest ważny dla firm, ponieważ zapewnia jasny i ustandaryzowany obraz wyników finansowych, który ma kluczowe znaczenie zarówno dla podejmowania decyzji wewnątrz firmy, jak i raportowania zewnętrznego.
W przypadku kadry kierowniczej i dyrektorów finansowych wskaźnik ten pomaga w budżetowaniu, prognozowaniu i alokacji zasobów, wskazując, które obszary działalności są rentowne, a które osiągają wyniki poniżej oczekiwań. Dzięki temu osoby zarządzające finansami mogą podejmować bardziej świadome decyzje dotyczące tego, gdzie inwestować, gdzie ograniczać koszty lub gdzie szukać możliwości rozwoju.

Dodatkowe korzyści:
Oprócz wspierania podejmowania decyzji i raportowania zysk księgowy pomaga również firmom zachować zgodność z przepisami podatkowymi i zwiększać zaufanie inwestorów.
Jak obliczyć zysk księgowy w 3 krokach
Aby obliczyć zysk księgowy, użyj następującego wzoru:
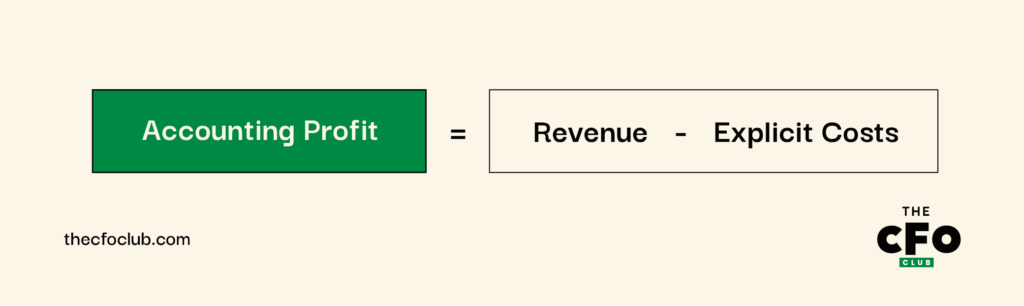
Poniżej przedstawiam pełne zestawienie potrzebnych liczb oraz informacje, jak je znaleźć:
Have an account? Log In
1. Ustal całkowite przychody
Sprzedaż produktów lub świadczenie usług to zazwyczaj największe źródło przychodów każdej firmy — dostarczasz produkt lub usługę, klient płaci (lub zobowiązuje się do zapłaty) i na tym kończy się historia.
Firma może jednak mieć również inne źródła przychodów, takie jak:
- Przychody z subskrypcji: Jeśli oferujesz subskrypcje swojego produktu, dodatków lub integracji, otrzymujesz miesięczne przychody z subskrypcji, które zwiększają przychody ogółem.
- Przychody z licencji: Środki otrzymywane za umożliwienie innemu podmiotowi korzystania z własności intelektualnej, na przykład gdy firma udziela innej firmie licencji na patent, nazywa się przychodami z licencji.
- Przychody franczyzowe: Opłaty lub tantiemy pobierane od franczyzobiorców nazywają się przychodami franczyzowymi. Na przykład McDonald’s otrzymuje środki od właścicieli franczyz i osiąga przychody franczyzowe.
- Dochody z wynajmu lub leasingu: Jeśli Twoja firma wynajmuje powierzchnię komercyjną lub oddaje sprzęt w najem, możesz odnotowywać przychody z wynajmu lub leasingu oraz szczegółowe informacje na ich temat w notach do rachunku zysków i strat firmy.
- Przychody prowizyjne: Przychody prowizyjne powstają, gdy firma pośredniczy w sprzedaży między stronami trzecimi. Na przykład jeśli Twój produkt jest platformą do zarządzania podróżami służbowymi, możesz uzyskiwać przychody prowizyjne, umożliwiając firmom rezerwowanie lotów za pośrednictwem swojej platformy.
- Darowizny lub dotacje: Organizacje non profit mogą otrzymywać darowizny lub dotacje od innych podmiotów. Na przykład organizacja non profit prowadząca platformę edukacyjną może otrzymać od innej firmy lub osoby dotację na konkretny cel.
To tylko niektóre przykłady rodzajów przychodów. Istnieje wiele innych rodzajów, ale ogólna zasada jest jasna. Skupiamy się tutaj na ustaleniu kwoty przychodów ogółem. Dodaj wszystkie rodzaje przychodów — otrzymana suma to łączna kwota przychodów potrzebna do obliczenia zysku księgowego.
Pamiętaj: Nie możesz doliczać przedpłat do przychodów. Jeśli nie masz pewności, co uwzględnić, zawsze zapoznaj się ze standardem ASC 606 dotyczącym ujmowania przychodów.
2. Określ koszty jawne
Jeśli koszt został opłacony ze środków firmy, jest kosztem jawnym. W niektórych przypadkach ustalenie, czy koszt ma charakter jawny, może być jednak trudne.
Na przykład amortyzacja jest kosztem niegotówkowym, co oznacza, że nie wypłacasz na nią gotówki. Gotówka została jednak zapłacona w momencie nabycia amortyzowanego składnika aktywów, więc nie jest to koszt ukryty. Po prostu rozkładasz ten koszt na cały okres użytkowania składnika aktywów po dokonaniu początkowego wydatku gotówkowego.
Aby szybko ustalić, czy koszt jest jawny, zastosuj następującą zasadę: jeśli wiąże się z wystawieniem czeku, użyciem karty lub wykonaniem przelewu — obecnie albo w dowolnym momencie w przeszłości lub przyszłości — prawdopodobnie jest to koszt jawny.
Oto kilka przykładów kosztów jawnych, z którymi prawdopodobnie się spotkasz:
- Wynagrodzenia i pensje
- Czynsz
- Sprzęt i materiały
- Marketing i reklama
- Odsetki
- Składki ubezpieczeniowe
- Transport i wysyłka
- Opłaty licencyjne i opłaty za zezwolenia
Gdy znasz już swoje koszty jawne, obliczenie ich łącznej kwoty jest dość proste, jednak czasami możesz napotkać pewne zastrzeżenia.
Czasami konieczne będzie obliczenie dochodu podlegającego opodatkowaniu w celu ustalenia zobowiązania podatkowego za bieżący rok. Innym razem może być konieczne wykonanie innych złożonych obliczeń, takich jak test na utratę wartości firmy. Po uwzględnieniu tych szczegółów dodaj do siebie końcowe wartości, aby uzyskać łączne koszty jawne.
3. Zastosuj wzór na zysk księgowy
Teraz możesz przejść do finału. Aby obliczyć zysk księgowy, podstaw sumy z dwóch poprzednich kroków do przedstawionego wyżej wzoru.


Przykład obliczania zysku księgowego
Załóżmy, że pracujesz w firmie SaaS. Po obliczeniu łącznych kwot miesięcznych subskrypcji oraz jednorazowych opłat za wdrożenie i konfigurację otrzymujesz następującą łączną kwotę przychodów:
| Przychody | Kwota ($) |
| Miesięczne subskrypcje | 1,200,000 |
| Jednorazowe opłaty za wdrożenie i konfigurację | 100,000 |
| Łączne przychody | (1,300,000) |
Po zaksięgowaniu łącznych przychodów zbierzesz następnie wszystkie koszty jawne, w tym zarówno koszty operacyjne, jak i nieoperacyjne. Oto kilka przykładów pozycji, które możesz uwzględnić w swoich obliczeniach:
| Koszty jawne: | Kwota ($) |
| Wynagrodzenia programistów | 400,000 |
| Zespół obsługi klienta | 120,000 |
| Czynsz za biuro | 60,000 |
| Infrastruktura chmurowa (AWS) | 100,000 |
| Koszty marketingu | 90,000 |
| Subskrypcje oprogramowania | 30,000 |
| Amortyzacja sprzętu | 20,000 |
| Ubezpieczenia i licencje | 10,000 |
| Podróże służbowe | 10,000 |
| Różne wydatki | 10,000 |
| Podatki | 120,000 |
| Łączne koszty jawne | (970,000) |
Następnie możesz wstawić obie liczby do wzoru. Przy tych kwotach otrzymasz całkowity zysk księgowy:
Jak widać, samo obliczenie zysku księgowego jest dość proste. Trudności może sprawić obliczenie kosztów jawnych, takich jak amortyzacja i podatki, ponieważ wymagają one dodatkowych kalkulacji.
Kiedy obliczać zysk księgowy
Większość firm oblicza zysk księgowy co miesiąc, kwartał lub rok, ponieważ jest to standardowy element sporządzania rachunku zysków i strat na koniec każdego cyklu księgowego.
Możesz jednak obliczyć zysk księgowy w dowolnym momencie roku, jeśli potrzebujesz informacji pomocnych w podejmowaniu decyzji dotyczących rozwoju firmy lub jej rentowności.
Obliczanie zysku księgowego za pomocą oprogramowania
Z mojego doświadczenia wynika, że korzystanie z oprogramowania jest niezbędne w procesach księgowych, chyba że chcesz spędzać całe dnie na sumowaniu każdego wydatku w księgach i narażać się na ryzyko błędów.
Nowoczesne oprogramowanie księgowe integruje się z różnymi rozwiązaniami, w tym z narzędziem do fakturowania i systemem CRM, oraz pobiera z nich dane, aby automatycznie rejestrować przychody, wydatki i inne transakcje.
Jaki jest rezultat? Zawsze otrzymujesz aktualny obraz zysku księgowego w czasie rzeczywistym. Gdy chcesz sprawdzić zysk księgowy, przejdź do rachunku zysków i strat, a zobaczysz go przygotowanego dla wybranego okresu.
Jeśli obecnie szukasz niezawodnego systemu księgowego dla firmy, oto kilka z moich najlepszych propozycji:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Zysk księgowy a zysk ekonomiczny
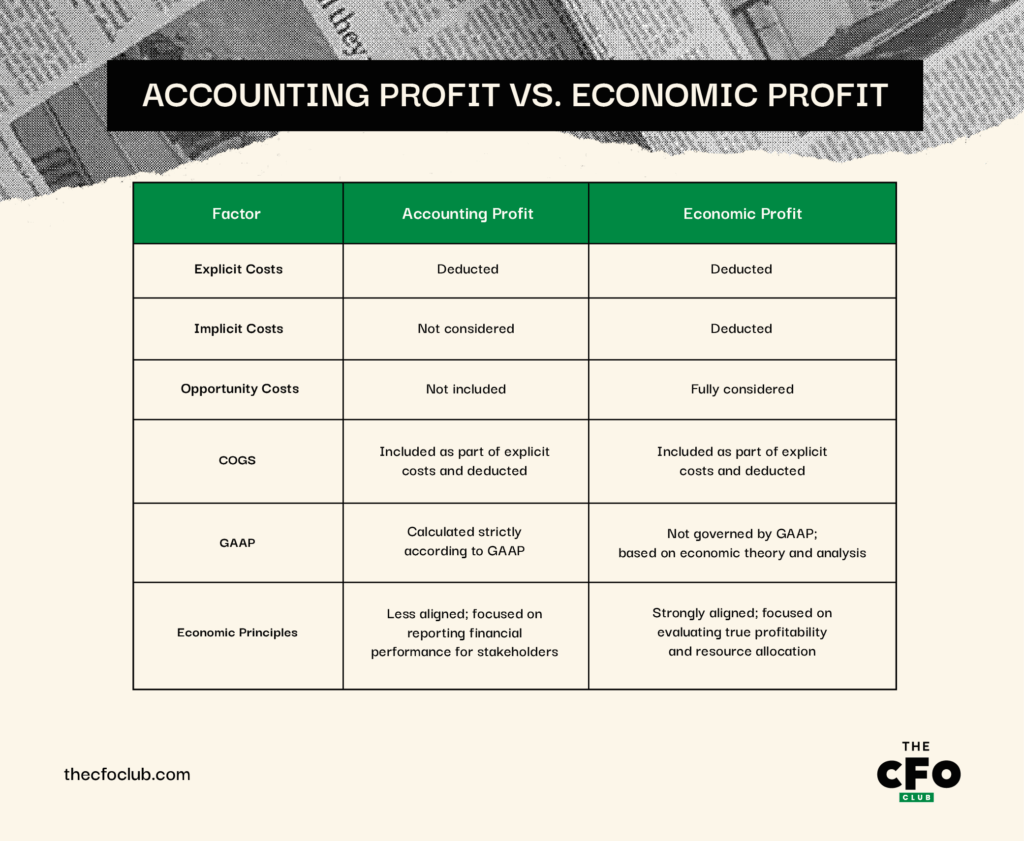
Kluczowa różnica między zyskiem księgowym a zyskiem ekonomicznym tkwi w rodzajach uwzględnianych przez nie kosztów.
- Zysk księgowy obejmuje wyłącznie koszty jawne (czyli rzeczywiste wydatki z własnej kieszeni, takie jak wynagrodzenia, czynsz i materiały)
- Zysk ekonomiczny obejmuje zarówno koszty jawne, jak i koszty ukryte, w tym koszty alternatywne (czyli utracone odsetki od środków zainwestowanych w firmę, amortyzację posiadanych aktywów itd.)
Na przykład jeśli poświęcasz czas na prowadzenie firmy zamiast podjąć lepiej płatną pracę, klasyfikujesz to jako koszt ukryty.
Koszty te nie są rejestrowane w księgach rachunkowych i nie wpływają na zysk księgowy, ale są istotne z perspektywy ekonomicznej. Oto kilka innych kluczowych różnic między zyskiem księgowym a ekonomicznym:
More Articles
Zysk księgowy a zysk podlegający opodatkowaniu
W przeciwieństwie do zysku księgowego zysk podatkowy oblicza się na podstawie dochodu podlegającego opodatkowaniu, zgodnie z definicją zawartą w IRC. Obejmuje on wyłącznie te przychody i koszty, które są uznawane do celów podatkowych, i służy do określenia zobowiązania podatkowego.
Zysk księgowy a zysk bazowy
Podczas gdy zysk księgowy odzwierciedla oficjalne wyniki finansowe spółki, zysk bazowy pomija jednorazowe, nietypowe lub nieoperacyjne pozycje, aby pokazać powtarzalne przychody z podstawowej działalności.
Jest to miara spoza standardów GAAP, raportowana oddzielnie w celu przedstawienia dokładniejszego obrazu wyników podstawowej działalności operacyjnej. Aby ją obliczyć, należy skorygować zysk księgowy, usuwając wpływ pozycji jednorazowych lub nieoperacyjnych.
Przykład: Załóżmy, że zysk księgowy Twojej firmy wynosi 1,400,000 USD. Po dodaniu kosztów restrukturyzacji w wysokości 300,000 USD i odjęciu zysku ze sprzedaży aktywów w wysokości 200,000 USD otrzymasz zysk bazowy w wysokości 1,500,000 USD.
Liczba ta pozwala inwestorom i dyrektorom finansowym oceniać trendy wyników w czasie, ponieważ zapewnia stabilniejszą podstawę do porównań i prognozowania niż surowy zysk księgowy.
Zysk księgowy to punkt wyjścia
Obliczenie zysku księgowego to dobry punkt wyjścia, ale aby rozwijać swoją karierę, musisz umieć analizować obliczony zysk.
Przeanalizuj wartość zysku w czasie, porównaj ją z wynikami podobnych firm i zbadaj, dlaczego była wyższa lub niższa niż w poprzednim okresie sprawozdawczym.
Chcesz rozwinąć swoje umiejętności z zakresu rachunkowości i finansów? Zapisz się do naszego bezpłatnego cotygodniowego newslettera, aby otrzymywać porady ekspertów, przewodniki i spostrzeżenia liderów finansowych kształtujących branżę technologiczną.