Księgowość podwójnego zapisu pozwala dokładnie zarządzać transakcjami biznesowymi za pomocą systemu obciążeń i uznań. Chociaż większość oprogramowania księgowego (zarówno dla małych i średnich firm, jak i przedsiębiorstw) może pomóc w obsłudze tych procesów, nadal ważne jest zrozumienie zasad działania księgowości podwójnego zapisu.
Niezależnie od tego, czy odświeżasz swoją wiedzę, czy uczysz się wszystkiego od podstaw, jestem przekonany, że zdobędziesz wiedzę (i być może narzędzia) potrzebne do pewnego prowadzenia dokumentacji finansowej.
Czym jest księgowość podwójnego zapisu?
Księgowość podwójnego zapisu to system, w którym transakcje biznesowe są uznawane i obciążane między dwoma kontami — „kontem działania” i „kontem reakcji”.
W każdym zapisie w dzienniku podwójnego zapisu jedna kwota jest zapisywana po stronie debetowej i musi być odzwierciedlona równą (i przeciwną) kwotą po stronie kredytowej na innym koncie.
- Obciążenia zwiększają saldo kont aktywów i kosztów, jednocześnie zmniejszając saldo kont zobowiązań, przychodów i kapitału własnego.
- Uznania mają odwrotny wpływ na każde z tych kont.
To skuteczny sposób na utrzymanie kontroli i równowagi, który jasno pokazuje, jak zasoby finansowe są alokowane w ramach działalności firmy.
Nie musisz zostawać biegłym rewidentem, aby opanować takie systemy księgowe; oprogramowanie księgowe upraszcza ten proces.
Księgowość jednostronna a księgowość podwójnego zapisu
Księgowość jednostronna to najbardziej podstawowy sposób dokumentowania wydatków firmy. W tej metodzie księgowej zakupy i źródła przychodów są łączone w jedną prostą listę, podobnie jak w książeczce czekowej.
Księgowość podwójnego zapisu z kolei uwzględnia obie strony transakcji — wpływy i wypływy, że tak powiem. Na przykład, jeśli kupisz nowy komputer dla swojej firmy, konto używane do dokonywania zakupów firmowych, takie jak „zobowiązania”, zostanie obciążone, a konto związane z aktywami, takie jak „wyposażenie”, zostanie uznane. Pokazuje to, że zasoby firmy zostały wykorzystane do zakupu aktywa — w tym przypadku komputera.
W systemie jednostronnym istniałaby tylko jedna pozycja: koszt komputera.

Kto jest najlepszy do czego?
Jednostronna księgowość może być wystarczająca dla bardzo małych firm z ograniczoną liczbą operatorów, ponieważ jest prostym sposobem dokumentowania przychodów i wydatków. Księgowość podwójnego zapisu jest jednak bardziej rozbudowana i lepiej śledzi podstawowe działania firmy.
Konta T (wykresy T)
Konto T, znane również jako wykres T, to prosty sposób na wizualizację systemu księgowości podwójnego zapisu. Na kartce papieru można narysować dużą literę T, oznaczając jedną stronę jako debet, a drugą jako kredyt.
Zapisy debetowe są umieszczane po lewej stronie litery T, a zapisy kredytowe po prawej. Dzięki temu wszystkie zapisy księgowe można wyraźnie oznaczyć i rozdzielić według rodzaju.
Wykorzystując powyższy przykład zakupu komputera, typowa konfiguracja konta T wygląda następująco:
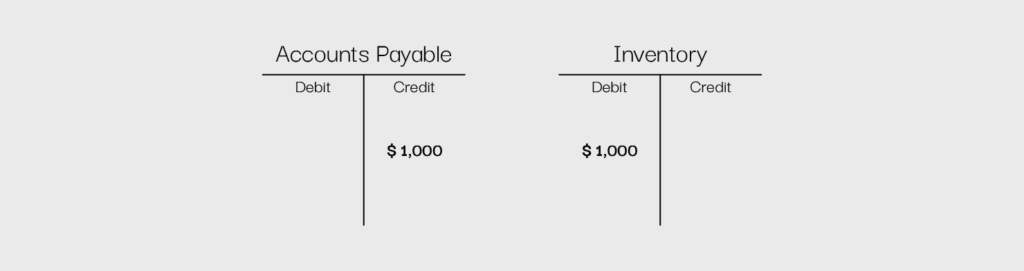
Korzystanie z kont T rozdziela każdy aspekt transakcji, tworząc prostą i przejrzystą wizualną reprezentację wydatku.
Rodzaje kont
Istnieje pięć podstawowych rodzajów kont, z których może korzystać system księgowości podwójnego zapisu. Są to aktywa, zobowiązania, przychody, koszty i kapitał własny. Każde z nich pełni nieco inną funkcję w działalności firmy. Właściwe konta mogą pomóc księgowym organizować podstawowe działania księgowe, zapewniając pełniejszy obraz transakcji.
Aktywa
Konta aktywów reprezentują składniki majątku lub wartości niematerialne posiadane przez firmę, które mają przynieść jej przyszłe korzyści. Obejmuje to takie elementy jak środki pieniężne, wyposażenie i zapasy, a także wartość firmy oraz własność intelektualną.
Aby odzwierciedlić wzrost wartości kont aktywów, debetujesz je. Na przykład jeśli jako firma otrzymam więcej gotówki, debetuję konto gotówkowe.
Have an account? Log In
Zobowiązania
Konta zobowiązań przedstawiają formy zadłużenia przedsiębiorstwa, takie jak jawne zadłużenie w postaci pożyczek krótko- i długoterminowych lub zobowiązania domniemane, takie jak zobowiązania z tytułu dostaw i usług albo przychody przyszłych okresów.
Aby odzwierciedlić wzrost wartości kont zobowiązań, kredytujesz je. Na przykład jeśli zaciągnę pożyczkę krótkoterminową, kredytuję konto pożyczki krótkoterminowej.
Przychody
Konta przychodów obejmują wszystkie źródła przychodów uzyskiwanych przez przedsiębiorstwo, takie jak przychody odsetkowe lub sprzedaż produktów.
Aby odzwierciedlić wzrost wartości kont przychodów, kredytujesz je. Na przykład jeśli uzyskam dodatkowy przychód dzięki nowej sprzedaży, kredytuję konto przychodów przedsiębiorstwa.
Koszty
Konta kosztów obejmują wszystkie wydatki związane z prowadzeniem działalności, takie jak rachunki za media, wynagrodzenia, podatki i czynsz.
Aby odzwierciedlić wzrost wartości kont kosztów, debetujesz je. Na przykład jeśli zapłacę pracownikom, debetuję konto wynagrodzeń.
Kapitał własny
Konta kapitału własnego przedstawiają całkowity kapitał własny akcjonariuszy w przedsiębiorstwie i obejmują takie konta jak akcje zwykłe i akcje uprzywilejowane, a także zatrzymany dochód — różnicę między środkami zainwestowanymi w przedsiębiorstwo a wszelkimi zyskami pozostałymi po uwzględnieniu kosztów.
Konta kapitału własnego „zatrzymany dochód” lub „deficyt” w rachunku zysków i strat to świetny sposób, aby na pierwszy rzut oka zobaczyć, ile firma zarobiła lub straciła w danym okresie. Jeśli istnieje konto zatrzymanego dochodu, oznacza to, że przedsiębiorstwo w tym okresie zarobiło więcej pieniędzy, niż wydało; jeśli istnieje konto deficytu, prawdziwa jest sytuacja odwrotna.
Aby odzwierciedlić wzrost wartości kont kapitału własnego, kredytujesz je. Na przykład jeśli sprzedam nowe akcje zwykłe, kredytuję konto akcji zwykłych.
Podsumowanie
- W przypadku konta aktywów debetujesz je, aby zwiększyć jego wartość, i kredytujesz, aby ją zmniejszyć
- W przypadku konta zobowiązań kredytujesz je, aby zwiększyć jego wartość, i debetujesz, aby ją zmniejszyć
- W przypadku konta przychodów kredytujesz je, aby zwiększyć jego wartość, i debetujesz, aby ją zmniejszyć
- W przypadku konta kosztów debetujesz je, aby zwiększyć jego wartość, i kredytujesz, aby ją zmniejszyć
- W przypadku konta kapitału własnego kredytujesz je, aby zwiększyć jego wartość, i debetujesz, aby ją zmniejszyć


Jak działa księgowość podwójnego zapisu
Poniższe kroki mogą pomóc w skutecznym wdrożeniu systemu księgowości podwójnego zapisu w przedsiębiorstwie.
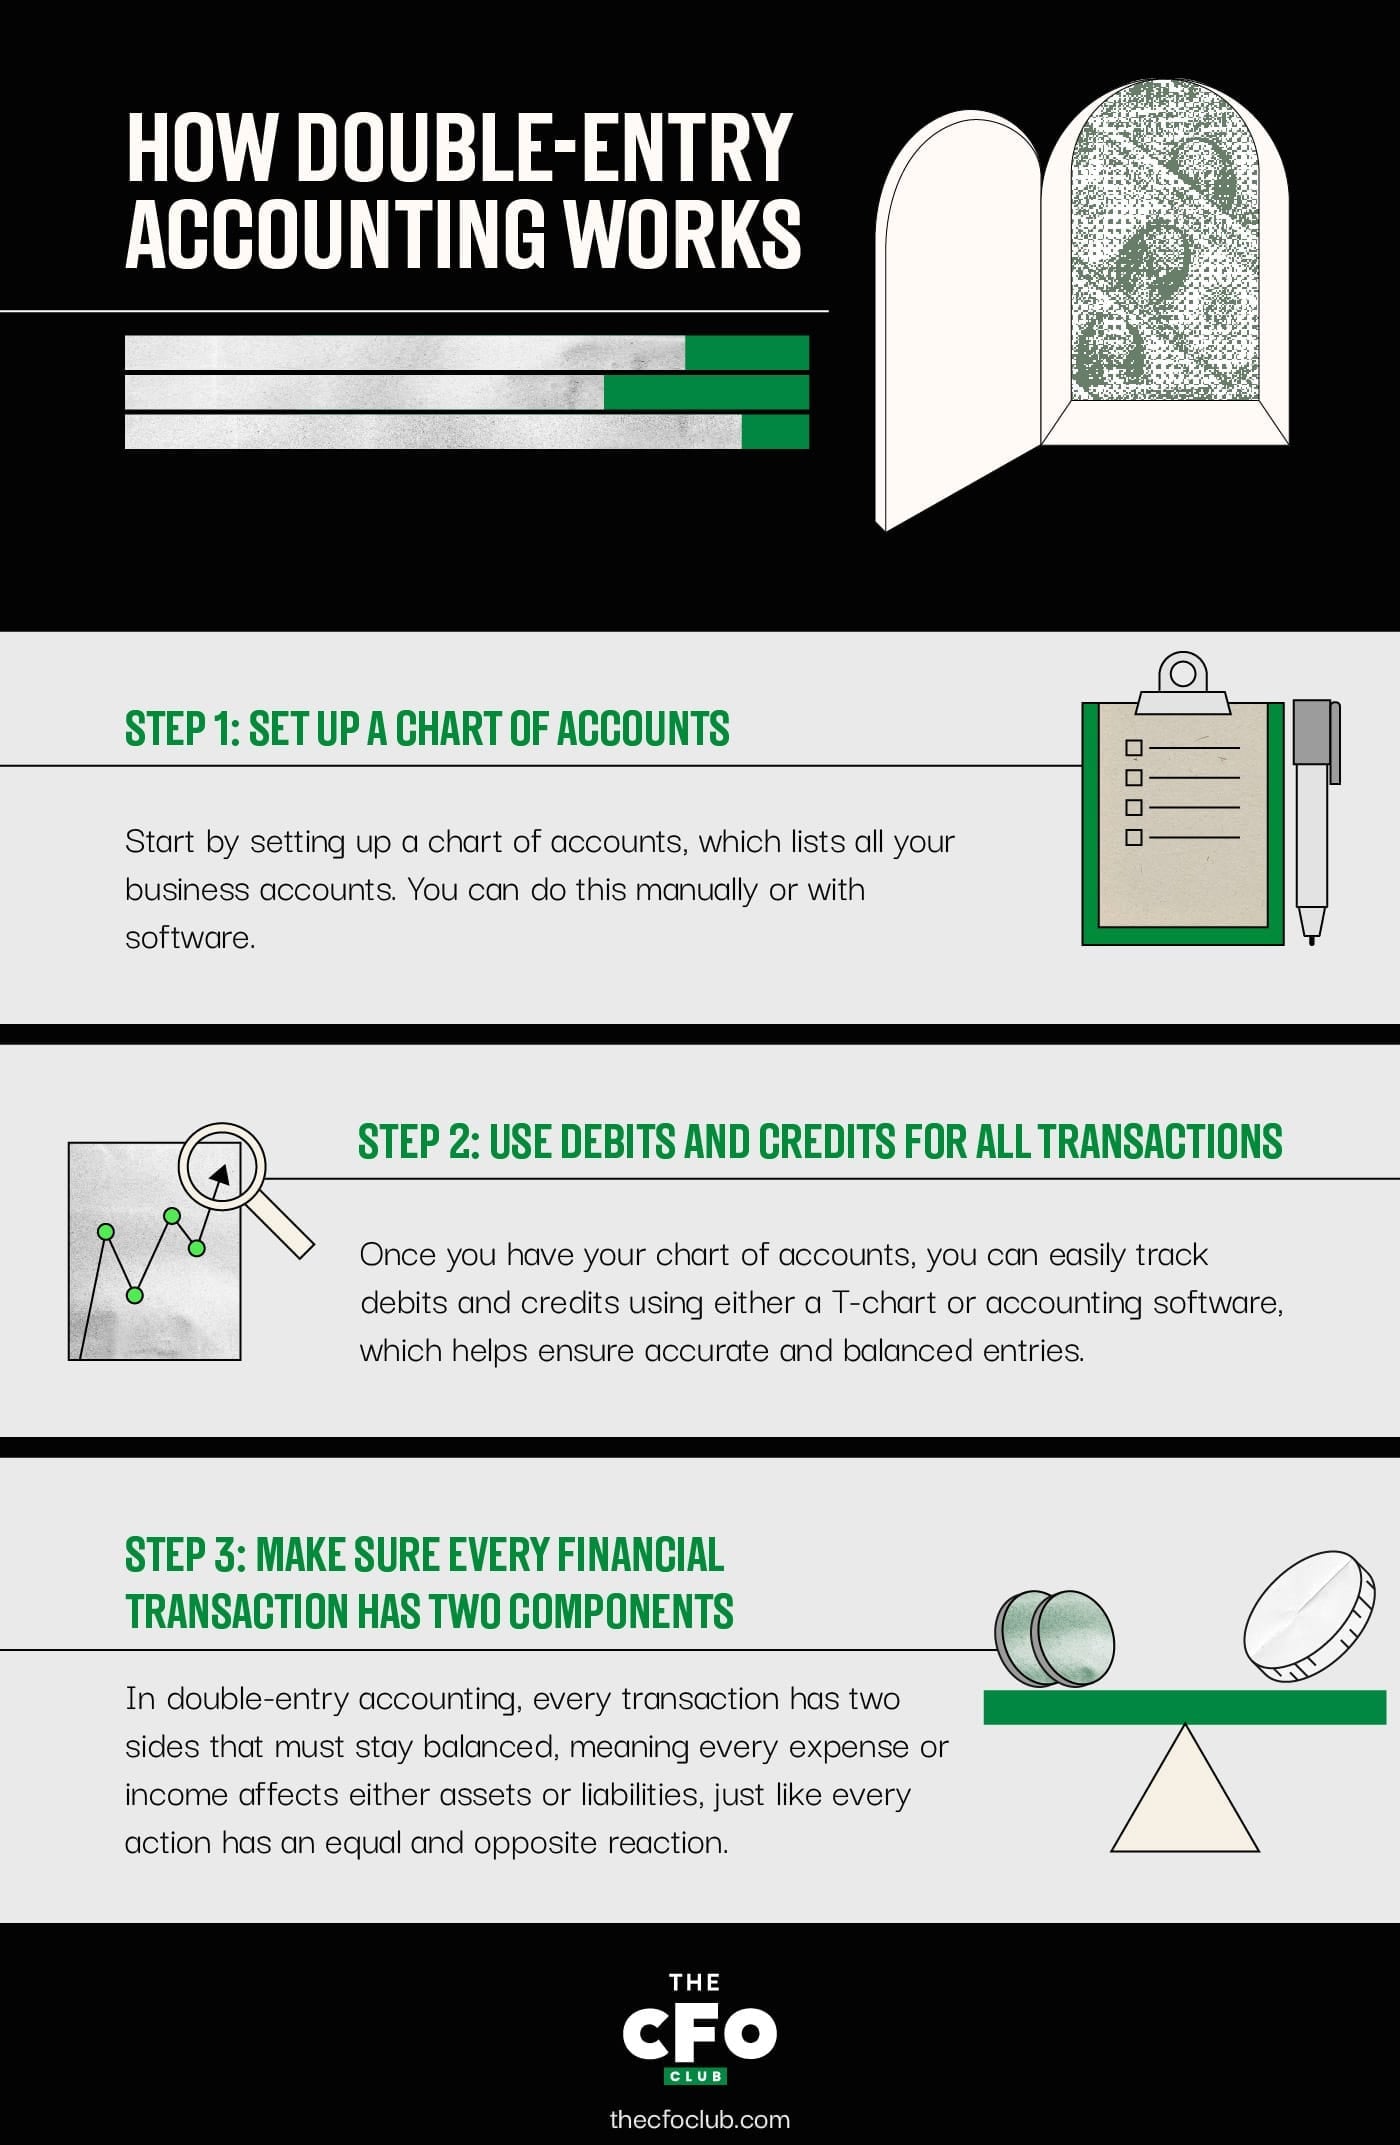
Krok 1: Utwórz plan kont
Najpierw musisz utworzyć plan kont. Oznacza to stworzenie głównej listy wszystkich kont mających zastosowanie w działalności konkretnej firmy, z wykorzystaniem wszystkich opisanych powyżej rodzajów kont. Na przykład jeśli posiadasz narzędzia biznesowe, takie jak komputery lub serwery, musisz utworzyć konto wyposażenia.
Proces ten można przeprowadzić ręcznie, przechodząc krok po kroku przez wszystkie elementy niezbędne do funkcjonowania przedsiębiorstwa, albo łatwo zrealizować go za pomocą oprogramowania.
Utworzenie nowych kont może być konieczne, jeśli zmieni się sposób prowadzenia działalności lub pojawią się nowe źródła przychodów albo istotne koszty. Bez oprogramowania księgowego może to być trudniejsze do przeprowadzenia.
Krok 2: Stosuj debety i kredyty dla wszystkich transakcji
Po utworzeniu planu kont możesz rozpocząć rejestrowanie zapisów debetowych i kredytowych dotyczących transakcji.
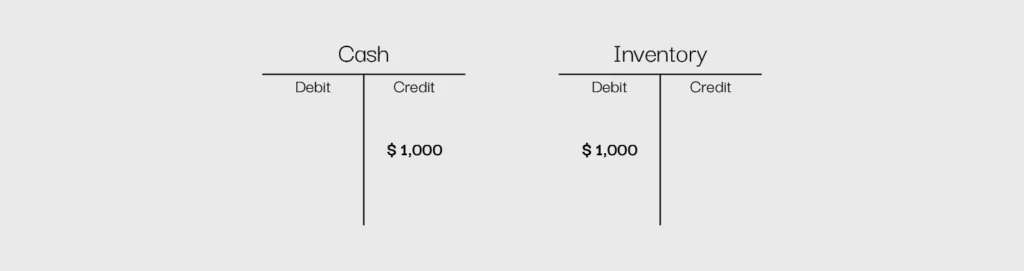
Oto przykład pokazujący, jak rozróżnić konta, które są debetowane, od tych, które są kredytowane, gdy kupujesz nowy komputer za gotówkę:
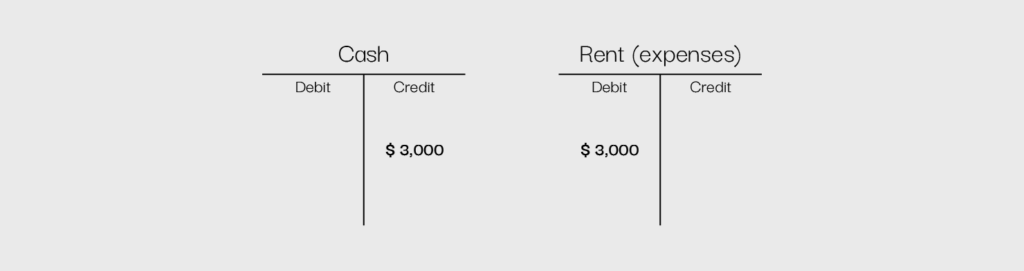
Zapłać czynsz wynajmującemu:
Możesz też zapłacić podatek od dochodu z normalnej działalności gospodarczej:
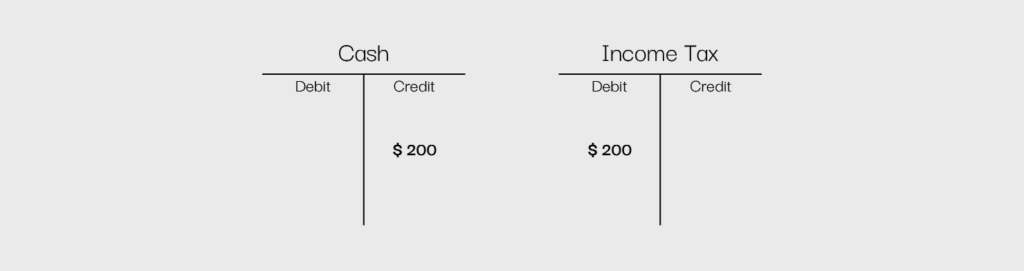
Korzystając z tego prostego systemu, możesz łatwo zobaczyć, dokąd przepływają Twoje pieniądze i gdzie ostatecznie trafiają.
Chociaż możesz zarządzać tym procesem za pomocą odręcznie narysowanego wykresu T lub programu, takiego jak Microsoft Excel, większość firm korzysta z oprogramowania księgowego, ponieważ pozwala ono prowadzić szczegółową i dokładną ewidencję. Oprogramowanie księgowe może zmniejszyć prawdopodobieństwo wystąpienia błędów, ponieważ systemy te są zaprojektowane tak, aby zapewnić prawidłowe księgowanie zapisów.
Na przykład wiele programów nie pozwoli zaksięgować zapisu, jeśli nie jest on zbilansowany. Możesz również łatwo tworzyć i aktualizować sprawozdania finansowe, korzystając z dowolnego rodzaju oprogramowania księgowego.
Krok 3: Upewnij się, że każda transakcja finansowa ma dwa elementy
W księgowości podwójnego zapisu najważniejsze jest pamiętanie, że każda transakcja ma dwie strony, a aby utrzymać równowagę w firmie, obie strony muszą być sobie równe. Jeśli idea podwójnego zapisu dla każdej transakcji jest nieco myląca, przypomnij sobie trzecią zasadę dynamiki Newtona: każdej akcji towarzyszy równa i przeciwna reakcja. Jeśli cofniesz nogę, aby kopnąć piłkę, energia wygenerowana przez to działanie spowoduje ruch piłki.
To samo dotyczy działalności gospodarczej; każdy wydatek, który ponosisz, przynosi Ci coś w zamian, a każdy rodzaj uzyskanego dochodu odbiera coś z innego miejsca, na przykład z zapasów.
Author's Tip
Pamiętaj o podstawowym równaniu księgowym: Aktywa = Zobowiązania + Kapitał własny. Oznacza to, że każda strona księgi musi być odpowiednio zbilansowana; jeśli konta aktywów nie są równe kontom zobowiązań i kapitału własnego, oznacza to problem ze strukturą księgowości. Jest to takie samo podejście jak tradycyjne podejście, które jest częściej stosowane w Wielkiej Brytanii.
W sensie niezwiązanym z działalnością gospodarczą zakup nowego komputera do zarządzania księgowością i płacami w firmie może wydawać się tak prosty jak wyjęcie karty kredytowej, dokonanie zakupu i wyjście ze sklepu z elektroniką.
Jednak z perspektywy biznesowej sytuacja jest nieco bardziej złożona. Aby dokonać zakupu, uznajesz konto zobowiązań — w tym przypadku zobowiązania wobec dostawców. Pieniądze te nie znikają jednak w powietrzu; są wykorzystywane do nabycia aktywa dla firmy, co oznacza obciążenie konta aktywów.
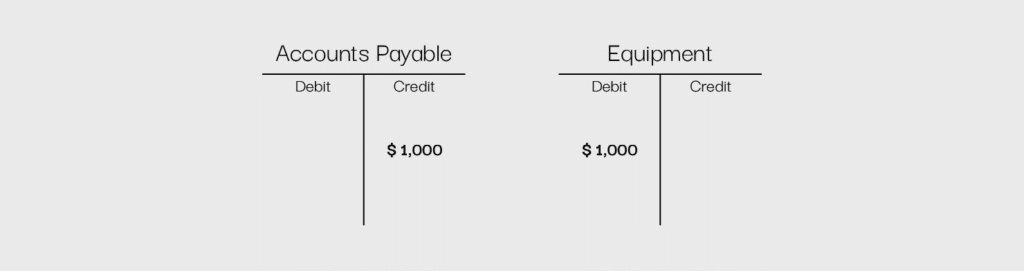
Skoro wiesz już, jak działa księgowość podwójnego zapisu, i widziałeś przykłady, czas sprawdzić swoją wiedzę!
3 zalety księgowości podwójnego zapisu
Księgowość podwójnego zapisu to niezawodny sposób śledzenia finansów, który oferuje wiele korzyści. Oto trzy kluczowe zalety, dzięki którym księgowość podwójnego zapisu jest niezbędna w każdej firmie:
1. Dokładność i wykrywanie błędów
Księgowość podwójnego zapisu zapewnia dokładność ewidencji, ponieważ każda transakcja jest rejestrowana w dwóch miejscach — raz jako debet i raz jako kredyt.
Załóżmy, że kupujesz nowy laptop za $5,000. Rejestrujesz debet na koncie „Wyposażenie” oraz kredyt na koncie „Gotówka” lub „Zobowiązania wobec dostawców”. Jeśli przypadkowo zapomnisz zarejestrować jedną ze stron, liczby nie będą się zgadzać i zorientujesz się, że coś jest nie tak.
Bez księgowości podwójnego zapisu drobne błędy mogą pozostać niezauważone i z czasem prowadzić do poważniejszych problemów. Dbanie o równowagę pomaga kontrolować finanse, unikać kosztownych pomyłek obliczeniowych i utrzymywać prawidłowość ewidencji.
2. Przejrzystość finansowa
Dzięki księgowości podwójnego zapisu zawsze masz jasny obraz tego, skąd pochodzą Twoje pieniądze i na co są przeznaczane. Ponieważ każda transakcja jest rejestrowana na dwóch kontach, możesz łatwo śledzić aktywa, zadłużenie, przychody i wydatki.
Na przykład jeśli Twoja firma zaciąga pożyczkę, rejestrujesz wzrost środków pieniężnych, ale także zobowiązanie pokazujące, ile jesteś winien. Dzięki temu raporty finansowe zawsze przedstawiają pełny obraz sytuacji — bez niespodzianek i brakujących informacji.
Posiadanie takiego przejrzystego systemu pomaga w budżetowaniu, śledzeniu rozwoju i planowaniu przyszłości. Zamiast zgadywać, na co przeznaczane są pieniądze, będziesz mieć solidne dane uzasadniające Twoje decyzje i pomagające utrzymać dobrą kondycję finansową firmy.
3. Lepsze zapobieganie oszustwom
Księgowość podwójnego zapisu nie tylko zapewnia dokładność ewidencji — pomaga również chronić firmę przed oszustwami. Ponieważ każda transakcja wpływa na dwa konta, podejrzane zmiany lub brakujące środki można znacznie łatwiej wykryć. To jak automatyczny system bezpieczeństwa dla finansów.
Wyobraź sobie, że pracownik próbuje przywłaszczyć pieniądze firmy, zmieniając zapis wydatku. W księgowości podwójnego zapisu liczby nie będą się zgadzać, a rozbieżność wzbudzi podejrzenia. Audytorzy lub zespoły finansowe mogą szybko zareagować, przejrzeć ewidencję i wykryć podejrzaną aktywność, zanim wymknie się ona spod kontroli.
System ten nie tylko pomaga wykrywać oszustwa, ale także zniechęca ludzi do podejmowania nieuczciwych działań. Gdy każda transakcja pozostawia ślad w dokumentacji, firmy mogą czuć się bezpieczniej, wiedząc, że ich dane finansowe są chronione.
3 wady księgowości podwójnego zapisu
Skoro znasz już zalety, oto niektóre z typowych wad związanych z księgowością podwójnego zapisu:
More Articles
1. Złożoność
W przeciwieństwie do księgowości uproszczonej, w której transakcje rejestruje się raz, księgowość podwójnego zapisu obejmuje debety i kredyty, różne kategorie kont oraz bilansowanie ksiąg. Dla początkujących specjalistów ds. finansów lub właścicieli małych firm ta krzywa uczenia się księgowości może być stroma, co prowadzi do błędów, jeśli zasady nie zostaną właściwie zrozumiane.
2. Czasochłonność
Rejestrowanie każdej transakcji finansowej dwa razy zajmuje znacznie więcej czasu niż system księgowości uproszczonej. Każdy zakup, sprzedaż i wydatek musi zostać prawidłowo zaklasyfikowany, z odpowiadającymi sobie debetami i kredytami. Może to spowalniać prowadzenie ksiąg, szczególnie w firmach obsługujących dużą liczbę transakcji.
Aby usprawnić te procesy, rozważ zainwestowanie w oprogramowanie księgowe dla firm. Chociaż nie wyeliminuje ono wszystkich zadań wykonywanych ręcznie, może nieco ułatwić pracę. Oto kilka moich najlepszych propozycji, które przekonają Cię o ich wartości:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Może być przesadą dla mniejszych firm
W przypadku bardzo małych firm, freelancerów lub osób zarządzających finansami osobistymi księgowość podwójnego zapisu może wydawać się przesadą. Jeśli firma przeprowadza tylko kilka transakcji miesięcznie, czas i wysiłek wymagane do prowadzenia systemu podwójnego zapisu mogą nie być uzasadnione. Prostszy system księgowości uproszczonej może być bardziej praktyczny do podstawowego śledzenia przychodów i wydatków.
Ustalenie, czy księgowość podwójnego zapisu jest odpowiednia dla Twojej firmy
Księgowość podwójnego zapisu może czasami wydawać się niepotrzebnie skomplikowana, ale jest cennym narzędziem wykorzystywanym przez firmy na całym świecie. Zamiast po prostu wykazywać wydatki i przychody, firmy mogą analizować je na szczegółowym poziomie, pomagając osobom podejmującym decyzje lepiej zrozumieć, w jaki sposób wykorzystywane są pieniądze.
Gotowy, by rozwijać swoje kompetencje jako lider finansów? Zapisz się do naszego newslettera z poradami ekspertów, przewodnikami i analizami od liderów finansowych kształtujących branżę technologiczną.